爆了,完犊子啦,利润 sinkt, und sogar der Staatsfonds ist abgezogen.
Gestern wurde der Halbjahresbericht von Guizhou Moutai veröffentlicht – der Ton stimmt nicht mehr. Insgesamt deutlich schwächer als erwartet.
Im ersten Halbjahr lag der Umsatz bei rund 90,7 Mrd. RMB, was nur einem Wachstum von 1,47% entspricht; der bereinigte Nettogewinn (ohne Einmaleffekte) bei etwa 44,4 Mrd. RMB, ein Rückgang von 2,04% YoY.
Wenn man nur das zweite Quartal betrachtet, ist der Druck noch offensichtlicher:
Umsatz YoY etwa -9,2%, bereinigter Nettogewinn etwa -6,88%; gegenüber den früheren Erwartungen der Institute liegt das rund 10% (ungefähr) darunter.
Das ist nicht mehr nur ein „Verlangsamung des Wachstums“, sondern der Kerngewinn beginnt in den negativen Bereich zu kippen.
Aber meiner Meinung nach gibt es in diesem Moutai-Bericht mehrere echte Veränderungen, auf die es sich lohnt zu achten:
Erstens: Der Direktvertrieb wird immer stärker, Händler dagegen immer schwächer.
Im ersten Halbjahr lag der Direktvertriebs-Umsatz von Moutai bei rund 51,9 Mrd. RMB; damit macht er bereits über die Hälfte des gesamten Umsatzes aus. Früher verließ man sich stark auf ein großes Händlernetz – heute wird die Umstellung auf direkten Vertrieb und den C-Ende-Bereich beschleunigt.
In einer Phase hoher Branchennachfrage kann das Händlernetz beim Marktausbau helfen; aber sobald sich die Branche in einer Anpassungsphase befindet, werden diese Zwischenstufen eher zu Kosten- und Risikofaktoren. Moutai sortiert damit im Grunde das eigene Vertriebssystem neu.
Zweitens: Der Cashflow ist auffallend stark.
Cashflow aus operativer Tätigkeit (Netto) bei etwa 70,7 Mrd. RMB – Wachstum um mehr als 400%.
Auch die Zahlungsmittel auf dem Konto sind mittlerweile auf rund 184,8 Mrd. RMB angewachsen.
Wenn man innerhalb eines Jahres noch über 80 Mrd. verdient und dann auch noch so viel Cash herumliegen hat.
Meine Sicht ist ganz einfach:
Das Geld nicht dauerhaft auf dem Konto „liegen lassen“.
Entweder höhere Dividenden ausschütten oder Aktien zurückkaufen – jedenfalls sollte man versuchen, die echten Barmittel an die Aktionäre zurückzugeben.
Natürlich sind die Dividenden bei Moutai seit Jahren ohnehin nicht niedrig – und der Kern dafür ist auch leicht zu verstehen: Die Moutai-Gruppe hält rund 60% der Anteile an dem börsennotierten Unternehmen.
Je mehr Dividenden, desto mehr Cash bekommt der Großaktionär.
Deshalb ist Dividendenpolitik im Vergleich zu Rückkäufen für den Cashflow-Bedarf des Großaktionärs eindeutig besser passend.
Drittens – und das finde ich am bemerkenswertesten: Der Ausstieg des Staatsfonds.
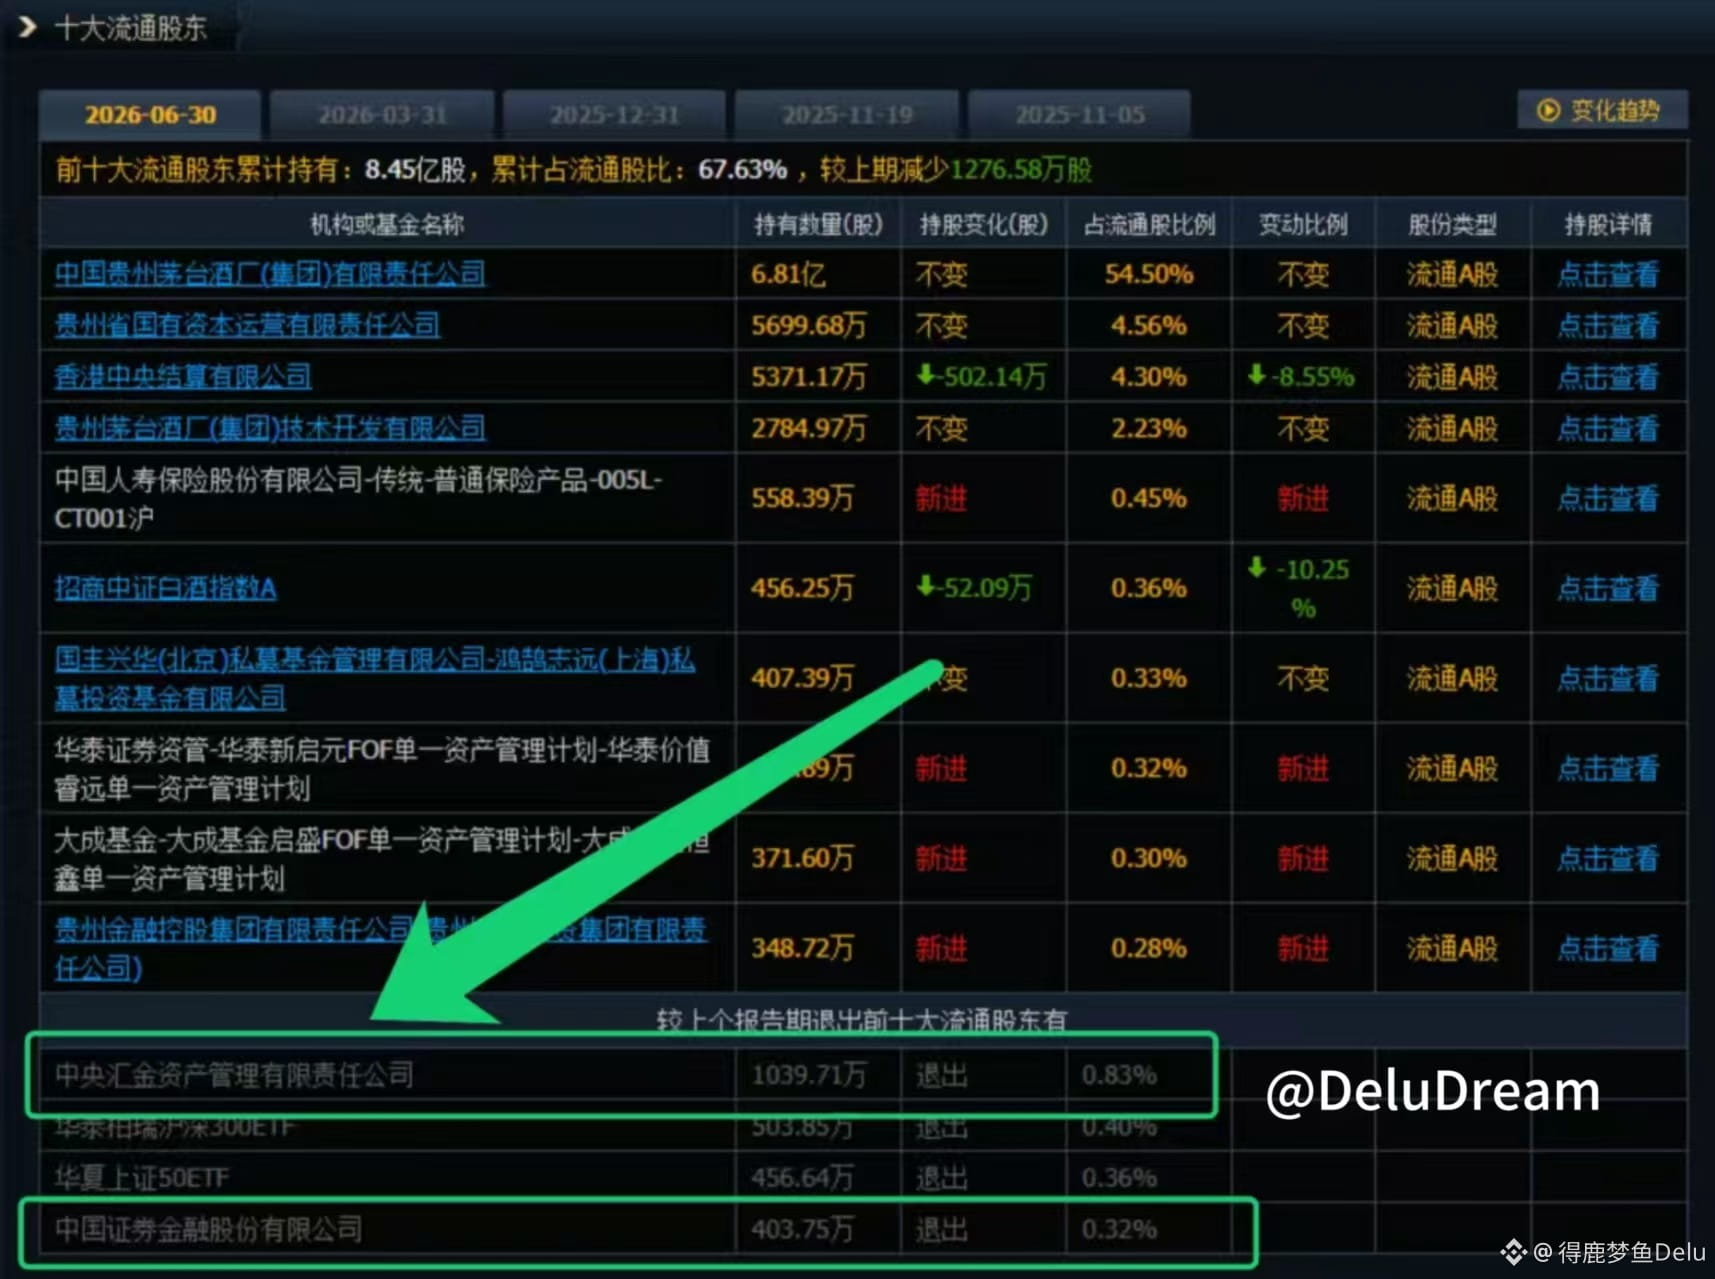
Aus dieser Liste der Top-10-Umlaufaktionäre (Large Circulating Shareholders) geht hervor, dass China Investment Corporation und China Securities Finance Corporation nicht mehr auftauchen.
Ob das gleichbedeutend mit komplettem Ausstieg ist oder welche konkrete Reduzierungs- bzw. Verkaufs-„Route“ dahintersteckt, muss man anhand der vollständigen Bestandsdaten weiter verifizieren.
Zumindest ist die Signallage aus Sicht der Aktionärsstruktur schon sehr eindeutig:
Moutai durchläuft derzeit eine umfassende Veränderungsrunde – von Vertriebskanälen über die Profitabilität bis hin zur Aktionärsstruktur.