


$JD.US Der Kern dieses Q2-Berichts ist, dass sowohl der Druck auf der Umsatzseite als auch die Reparatur auf der Gewinnseite gleichzeitig stattfinden. Der Umsatz ging im Jahresvergleich um 2,9% zurück. Gleichzeitig wechselte der operative Gewinn von Verlust zu Gewinn, und auch der den Aktionären zurechenbare Netto- Gewinn, der freie Cashflow sowie die Verbesserung der Verluste im neuen Geschäft sind erkennbar. Der Markt wird als Nächstes nicht nur einschätzen, ob der Gewinn sich weiter verbessern kann, sondern vor allem, wann der Retail-Umsatz wieder in einen stabileren Wachstumstrend zurückkehrt.
Zuerst die Kerndaten ansehen
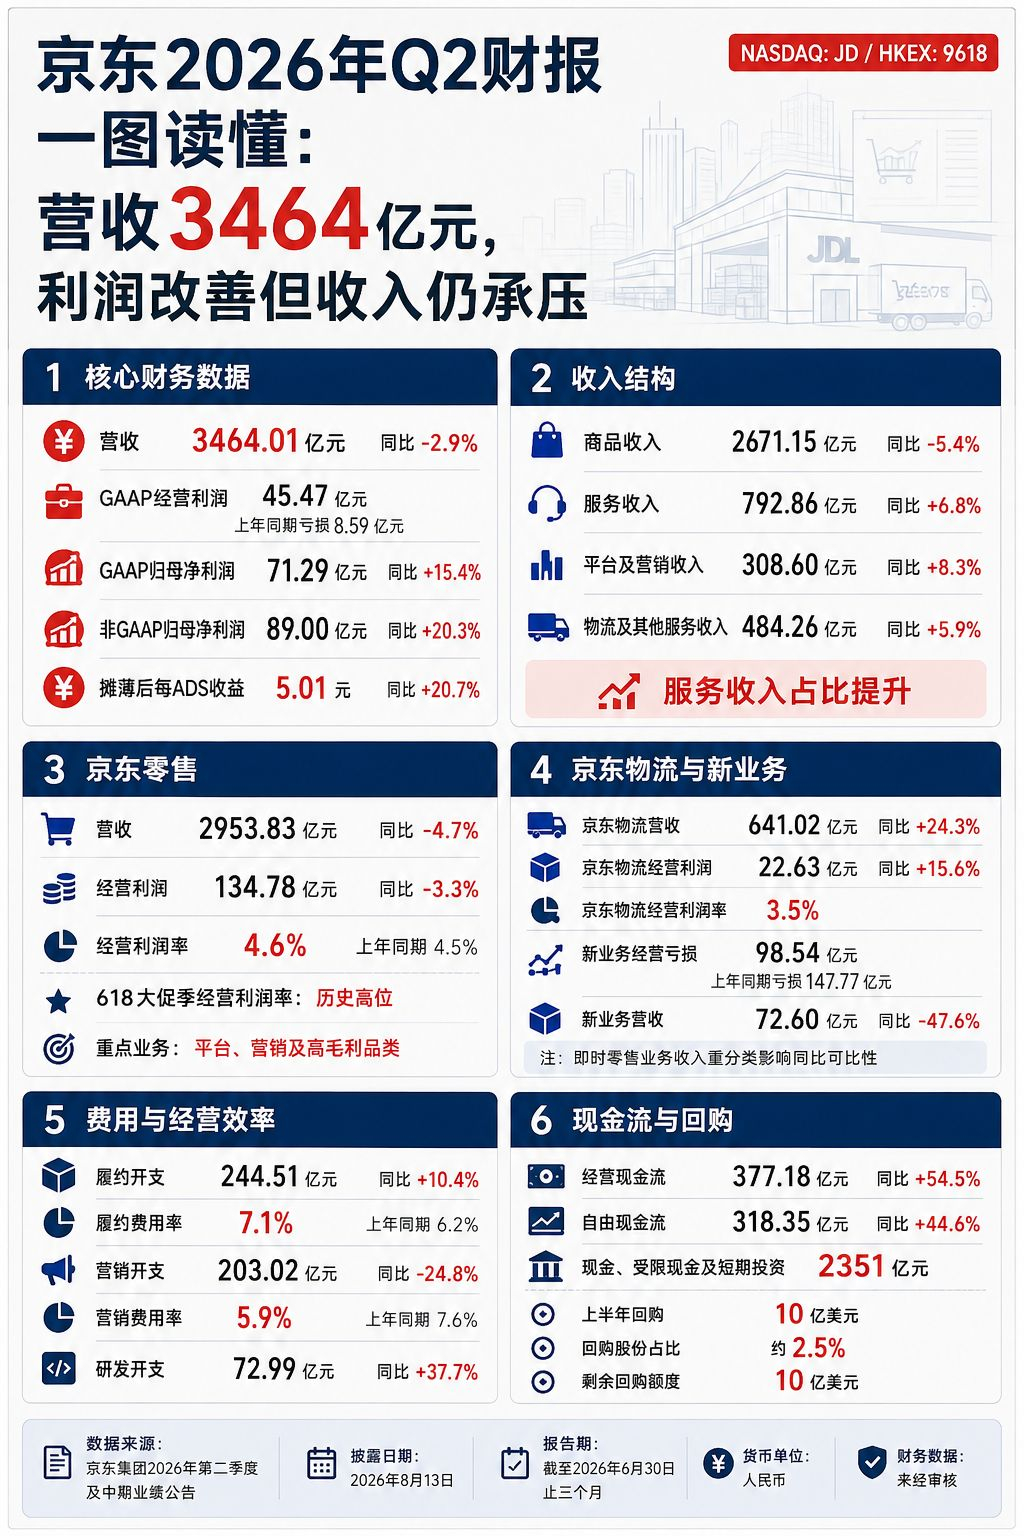
Der Umsatz von JD im Q2 betrug 3464,01 Milliarden Yuan, ein Rückgang von 2,9% im Jahresvergleich. Das Unternehmen erklärt, dass vor allem der hohe Vergleichs-Effekt vom Vorjahr die Ursache ist. Der GAAP-Betriebsgewinn lag bei 45,47 Milliarden Yuan, im Vorjahreszeitraum gab es einen Verlust von 8,59 Milliarden Yuan. Der den Aktionären zurechenbare Nettoverlust belief sich auf 71,29 Milliarden Yuan und stieg um 15,4%. Der den Aktionären zurechenbare Netto-Non-GAAP-Gewinn erreichte 89,00 Milliarden Yuan und lag damit 20,3% höher. Der Gewinn pro ADS nach Verwässerung betrug 5,01 Yuan und stieg um 20,7%. Der Umsatz fiel leicht zurück, doch die Gewinnmargen und die absolute Gewinnhöhe verbesserten sich – das ist der größte Kontrast in diesem Quartal.
Serviceeinnahmen wachsen weiter
Die Warenumsatzerlöse betrugen 2671,15 Milliarden Yuan, ein Rückgang von 5,4% im Jahresvergleich; die Serviceeinnahmen lagen bei 792,86 Milliarden Yuan, ein Anstieg von 6,8%. Darunter stiegen die Einnahmen aus Plattform und Marketing um 8,3%, und die Erlöse aus Logistik- und anderen Dienstleistungen wuchsen um 5,9%. Aus der Struktur betrachtet wachsen weiterhin vor allem Plattform-, Werbe- und Service-Einnahmen am schnellsten. Diese Geschäftsfelder verfügen in der Regel über bessere Margen, was auch erklärt, warum die Gewinnmarge im Retail-Geschäft verbessert bleiben kann, selbst wenn der Gesamtumsatz unter Druck steht.
JD Retail hält die Gewinnmarge
Der Umsatz von JD Retail betrug 2953,83 Milliarden Yuan, ein Rückgang von 4,7% im Jahresvergleich. Der operative Gewinn lag bei 134,78 Milliarden Yuan und ist gegenüber dem Vorjahr nur leicht gesunken. Die operative Gewinnmarge stieg jedoch auf 4,6% und liegt damit über den 4,5% des Vorjahres. Das Unternehmen führt aus, dass die operative Gewinnmarge im Retail-Geschäft während der 618-Großaktion auf einem historischen Hoch lag. Dahinter stecken Verbesserungen bei den Bruttomargen bei bestimmten Schwerpunktkategorien sowie eine strukturelle Optimierung, die durch das schnellere Wachstum der Plattform- und Marketingeinnahmen entsteht. Das Retail-Geschäft bleibt die solide Basis des Gewinns von JD, doch die Erholung des Umsatzes ist weiterhin eine entscheidende Variable für die nächsten Schritte.
Logistikwachstum ist relativ schnell, die Verluste im neuen Geschäft verengen sich
Der Umsatz von JD Logistics betrug 641,02 Milliarden Yuan, was einem Anstieg von 24,3% gegenüber dem Vorjahr entspricht. Der operative Gewinn stieg ebenfalls um 15,6% auf 22,63 Milliarden Yuan. Die Verluste im neuen Geschäft verringerten sich von 147,77 Milliarden Yuan im Vergleichszeitraum des Vorjahres auf 98,54 Milliarden Yuan. Eine der Hauptursachen ist die Verbesserung der operativen Effizienz im Sofort-Einzelhandelsgeschäft. Zu beachten ist: Der Umsatz im neuen Geschäft ging im Jahresvergleich um 47,6% zurück. Darin enthalten ist der Einfluss einer Umklassifizierung, bei der die Sofort-Einzelhandelsdienste von der internen Abrechnung auf die direkte Bestätigung der Erlöse gegenüber Drittanbietern umgestellt wurden. Diese Veränderung kann man nicht einfach so verstehen, dass die Nachfrage deutlich nachgelassen hat.
Gutes Ergebnis bei Kostenkontrolle und Cashflow
Die Marketingausgaben in diesem Quartal gingen im Jahresvergleich um 24,8% zurück. Die Marketingkostenquote sank von 7,6% auf 5,9%. Gleichzeitig stiegen die Fulfillment-Ausgaben um 10,4% und die Fulfillment-Kostenquote stieg auf 7,1%, was zeigt, dass JD weiterhin in die Fulfillment-Fähigkeiten und die Basisinfrastruktur des neuen Geschäfts investiert. Der operative Cashflow erreichte 377,18 Milliarden Yuan, ein Anstieg um 54,5%; der freie Cashflow lag bei 318,35 Milliarden Yuan, ein Plus von 44,6%. In einer Phase, in der sich das Wachstum der Einnahmen verlangsamt, kann der Cashflow weiterhin verbessert werden – das bedeutet, dass sich die Qualität der operativen Leistung nicht parallel abgeschwächt hat.
Rückkäufe spiegeln die Einstellung zur Kapitalrendite wider
Bis Ende Juni beliefen sich die Summe aus JDs Zahlungsmitteln, eingeschränkten Zahlungsmitteln und kurzfristigen Investitionen auf 2351 Milliarden Yuan. In der ersten Jahreshälfte hat das Unternehmen insgesamt etwa 1 Milliarde US-Dollar in Aktien zurückgekauft, was rund 2,5% der gesamten Stammaktien entspricht. Im Rahmen des bestehenden Rückkaufplans verbleiben noch 1 Milliarde US-Dollar. Der Rückkauf allein kann das Unternehmenswachstum nicht ersetzen. In einer Phase, in der sich Gewinn und Cashflow verbessern, zeigt er jedoch zumindest die fortlaufende Bereitschaft des Unternehmens zur Kapitalrendite.
Worauf sollte man als Nächstes achten?
In der nächsten Saison sind vor allem drei Punkte zu prüfen: Erstens, ob die Warenumsatzerlöse mit der Verbesserung des Konsumumfelds und der Kategorienstruktur stabil bleiben können. Zweitens, ob das Wachstum der Serviceeinnahmen die Gewinnmarge im Retail-Geschäft weiter ankurbeln kann. Drittens, ob sich das Sofort-Einzelhandelsgeschäft nach der Verengung der Verluste weiter verbessern kann – insbesondere beim Einheits-Ökonomie-Modell. Der Quartalsbericht von JD zeigt bereits eine Reparatur der Effizienz. Doch wann sich der Umsatz wieder erholt, bestimmt, wie hoch der Markt die Nachhaltigkeit dieser Gewinnverbesserung einschätzt.
In einem Satz: Beim JD-Q2 liegt der Fokus nicht auf dem Umsatzrückgang an sich, sondern darauf, dass trotz des hohen Vergleichseffekts gleichzeitig die Gewinnmarge, der freie Cashflow und die Verbesserung der Verluste im neuen Geschäft zusammen auftreten. Danach gilt es vor allem zu prüfen, ob sich die Erholung der Retail-Umsatzerlöse und die Effizienzverbesserung im Sofort-Einzelhandelsgeschäft weiter auszahlen.

Folge mir – ich werde danach kontinuierlich die Quartalsberichte wichtiger US- und Hongkong-Aktien in einer übersichtlichen Grafik erklären.