



1) Executive Summary
Aave $AAVE ist ein Onchain-Kreditnetzwerk, in dem Nutzer Assets einzahlen, um Rendite zu erzielen, und gegen ihr Collateral borgen. Es ist das größte Lending-Projekt onchain gemessen an aktiven Krediten, mit V3-Märkten auf mehr als einem Dutzend Netzwerken, dem V4-Deployment auf Ethereum und – seit Juli – Avalanche, dem spezialisierten Horizon-Markt für tokenisierte Real-World-Assets, dem GHO-Stablecoin und dem AAVE-Governance-Token.
Kredit ist das Kerngeschäft der traditionellen Finanzwirtschaft, und der größte Teil davon läuft über Intermediäre, deren Bilanzen und Risiken für die Menschen, die sie finanzieren, intransparent sind. Aave ersetzt diese Vermittlung durch transparente, programmatische Märkte: Collateral, ausstehende Borrowings, Zinssätze und Liquidationen sind allesamt in Echtzeit onchain verifizierbar. Der Projektwert entsteht aus der Spanne zwischen dem, was Kreditnehmer zahlen, und dem, was Einleger verdienen. Ein Anteil davon fließt als Erlös an die Aave-DAO – zusammen mit Liquidationsgebühren, über Chainlink SVR zurückerfasstem oracle-bezogenem MEV, Gebühren aus Flash Loans und Gebühren aus dem Treasury-Management.
Das aktuelle Produktset teilt die Strategie in drei Richtungen: V3 trägt den Großteil von TVL und aktiven Krediten über die Chains hinweg, V4 führt eine Hub-and-Spoke-Architektur ein, die für modulare, risikogesichtete Kreditmärkte entworfen ist, und Horizon dient Institutionen, die Stablecoins gegen tokenisierte Real-World-Assets ausleihen. GHO, die native Stablecoin der DAO, wird gegen Aave-Collateral gemintet und ergänzt ein Savings-Produkt in sGHO. Um das herum baut das Team Distribution auf: die Aave App – eine Consumer-Savings-App auf der Warteliste vor dem Launch – sowie Stable Vaults, die im Juli als einbettbares Fixed-Rate-Stablecoin-Yield-Produkt für Unternehmen eingeführt wurden.
Im Juli hielt Aave 46,4% der aktiven Kredite im Lending-Markt – ungefähr der Anteil des gesamten übrigen Sektors zusammen. Aave wurde von Stani Kulechov gegründet, der Aave Labs leitet, dem wichtigsten Entwicklungsteam hinter dem Projekt. Die Aave DAO, die von AAVE-Tokeninhabern gesteuert wird, lenkt die Märkte des Projekts, Risikoparameter und das Treasury.
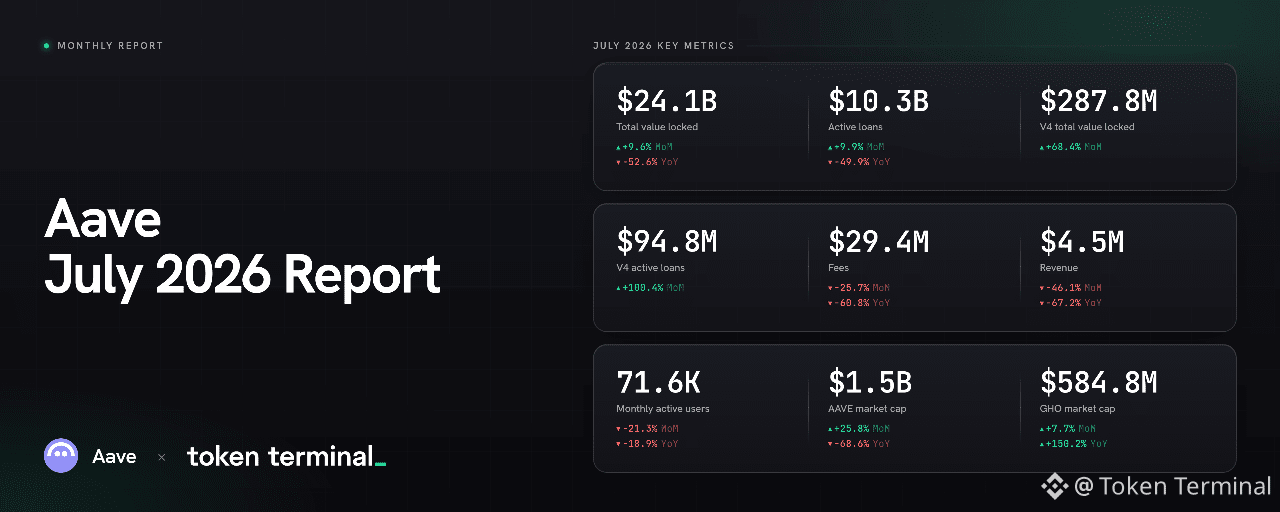
Juli war der Monat, in dem der Drawdown gekippt ist. Nach fünf aufeinanderfolgenden monatlichen Rückgängen stiegen TVL, aktive Kredite, Marktanteil und beide Token-Marktkapitalisierungen erstmals in diesem Jahr gemeinsam, während Gebühren und Erlöse sich nach dem liquidationsstarken Juni wieder zu einer von Zinsen getriebenen Mischung normalisierten und die Nutzerzahlen weiter fielen. Die prägenden Ereignisse der Periode liefen in hoher Geschwindigkeit ab: Aave deployte V3 auf Monad, nahm V4 Multi-Chain mit dem Launch auf Avalanche mit, eröffnete den Global Dollar Hub als ersten neuen Liquidity Hub von V4, führte Stable Vaults ein und führte die Aave-App-Wartelisten-Kampagne den ganzen Monat über – wobei jedes Wachstum-Meilensteins durch unabhängige Sicherheitsverifizierung begleitet wurde. Die Ein- und Borrowing-Aktivität in V4 erreichte im Verlauf des Monats neue Höchststände.
👥 Kommentar des Aave-Labs-Teams
„Juli war ein großer Monat für Aave. Die Liquidität fließt zurück: Über 600 Mio. USD in Stablecoins wechselten in einem 11-Tage-Zeitraum in Aave, USDT-Aktive Kredite auf Aave V3 erreichten 2,5 Mrd. USD – plus 400 Mio. USD in 30 Tagen – und ETH sowie ETH-korreliierte Assets auf Aave wuchsen im Verlauf des Monats um mehr als 2 Mrd. USD. Auch Aave V3 ging auf Monad live und kam nur zwei Wochen nach dem Launch auf Einzahlungen von nahezu 400 Mio. USD.“
Aave V4 hatte seinen bisher größten Monat. Die Einzahlungen verdoppelten sich nahezu über den Monat hinweg und überschritten 300 Mio. USD; aktive Kredite überschritten ihre erste 100-Mio.-USD-Marke, und Ein- und Borrowing-Caps wurden zum elften Mal erhöht, um mit der Nachfrage Schritt zu halten. V4 expandierte erstmals über Ethereum hinaus mit dem Launch auf Avalanche, und der Global Dollar Hub ging als erster neuer Liquidity Hub live. Mit USDG-Einzahlungen, die in seinem ersten Monat 60 Mio. USD überstiegen. Certora hat V4 formell verifiziert und eine neue ChainSecurity-Prüfung ist verfügbar. Daher konzentrieren wir uns jenseits des Wachstums sehr stark auf das Sicherheitsprofil von V4.
Wir haben außerdem Stable Vaults eingeführt – eine All-in-one-Möglichkeit, Fixed-Rate-Stablecoin-Yield in jedes Produkt einzubetten. Stable Vaults sind ein Produktionssystem, das bereits in der Aave App läuft, jetzt formell von Certora verifiziert ist, und jedes Unternehmen kann darauf aufbauen. Die Warteliste für die Aave App wuchs während des gesamten Julis, und die App kommt sehr bald für iOS.
Auf der RWA-Seite bleibt die Wertpapierfinanzierung der Multi-Billionen-Dollar-Markt, für den Aave V4 gebaut ist, und RWA-gestützte Kredite über die Aave-Märkte begannen im Juli über 500 Mio. USD. Das DAO-Einkommen normalisierte sich im Juli, da die erhöhte Liquidationsaktivität im Juni abebbte. Gleichzeitig wuchs das Borrow-Interesse – die zentrale Einnahmequelle des Treasuries – mit dem Kreditbuch. Die GHO-Marktkapitalisierung wuchs im 13. aufeinanderfolgenden Monat, und das Tool zur Migration von Staked GHO zu Savings GHO ist jetzt live.
Zuletzt äußerten Aave Labs Unterstützung für den Clarity Act. Dieser schützt das Schreiben und Veröffentlichen von Code und gibt Entwicklern die rechtliche Sicherheit, die nächste Generation von DeFi in den Vereinigten Staaten zu bauen.“
2) Total Value Locked
Total Value Locked: misst den gesamten USD-Wert der Assets, die Aaves Märkten zugeführt werden – die Summe aus ungenutzter Liquidität und ausgeliehener Liquidität in Form ausstehender Kredite. Es ist der umfassendste Indikator dafür, wie viel Kapital die Märkte des Projekts halten.
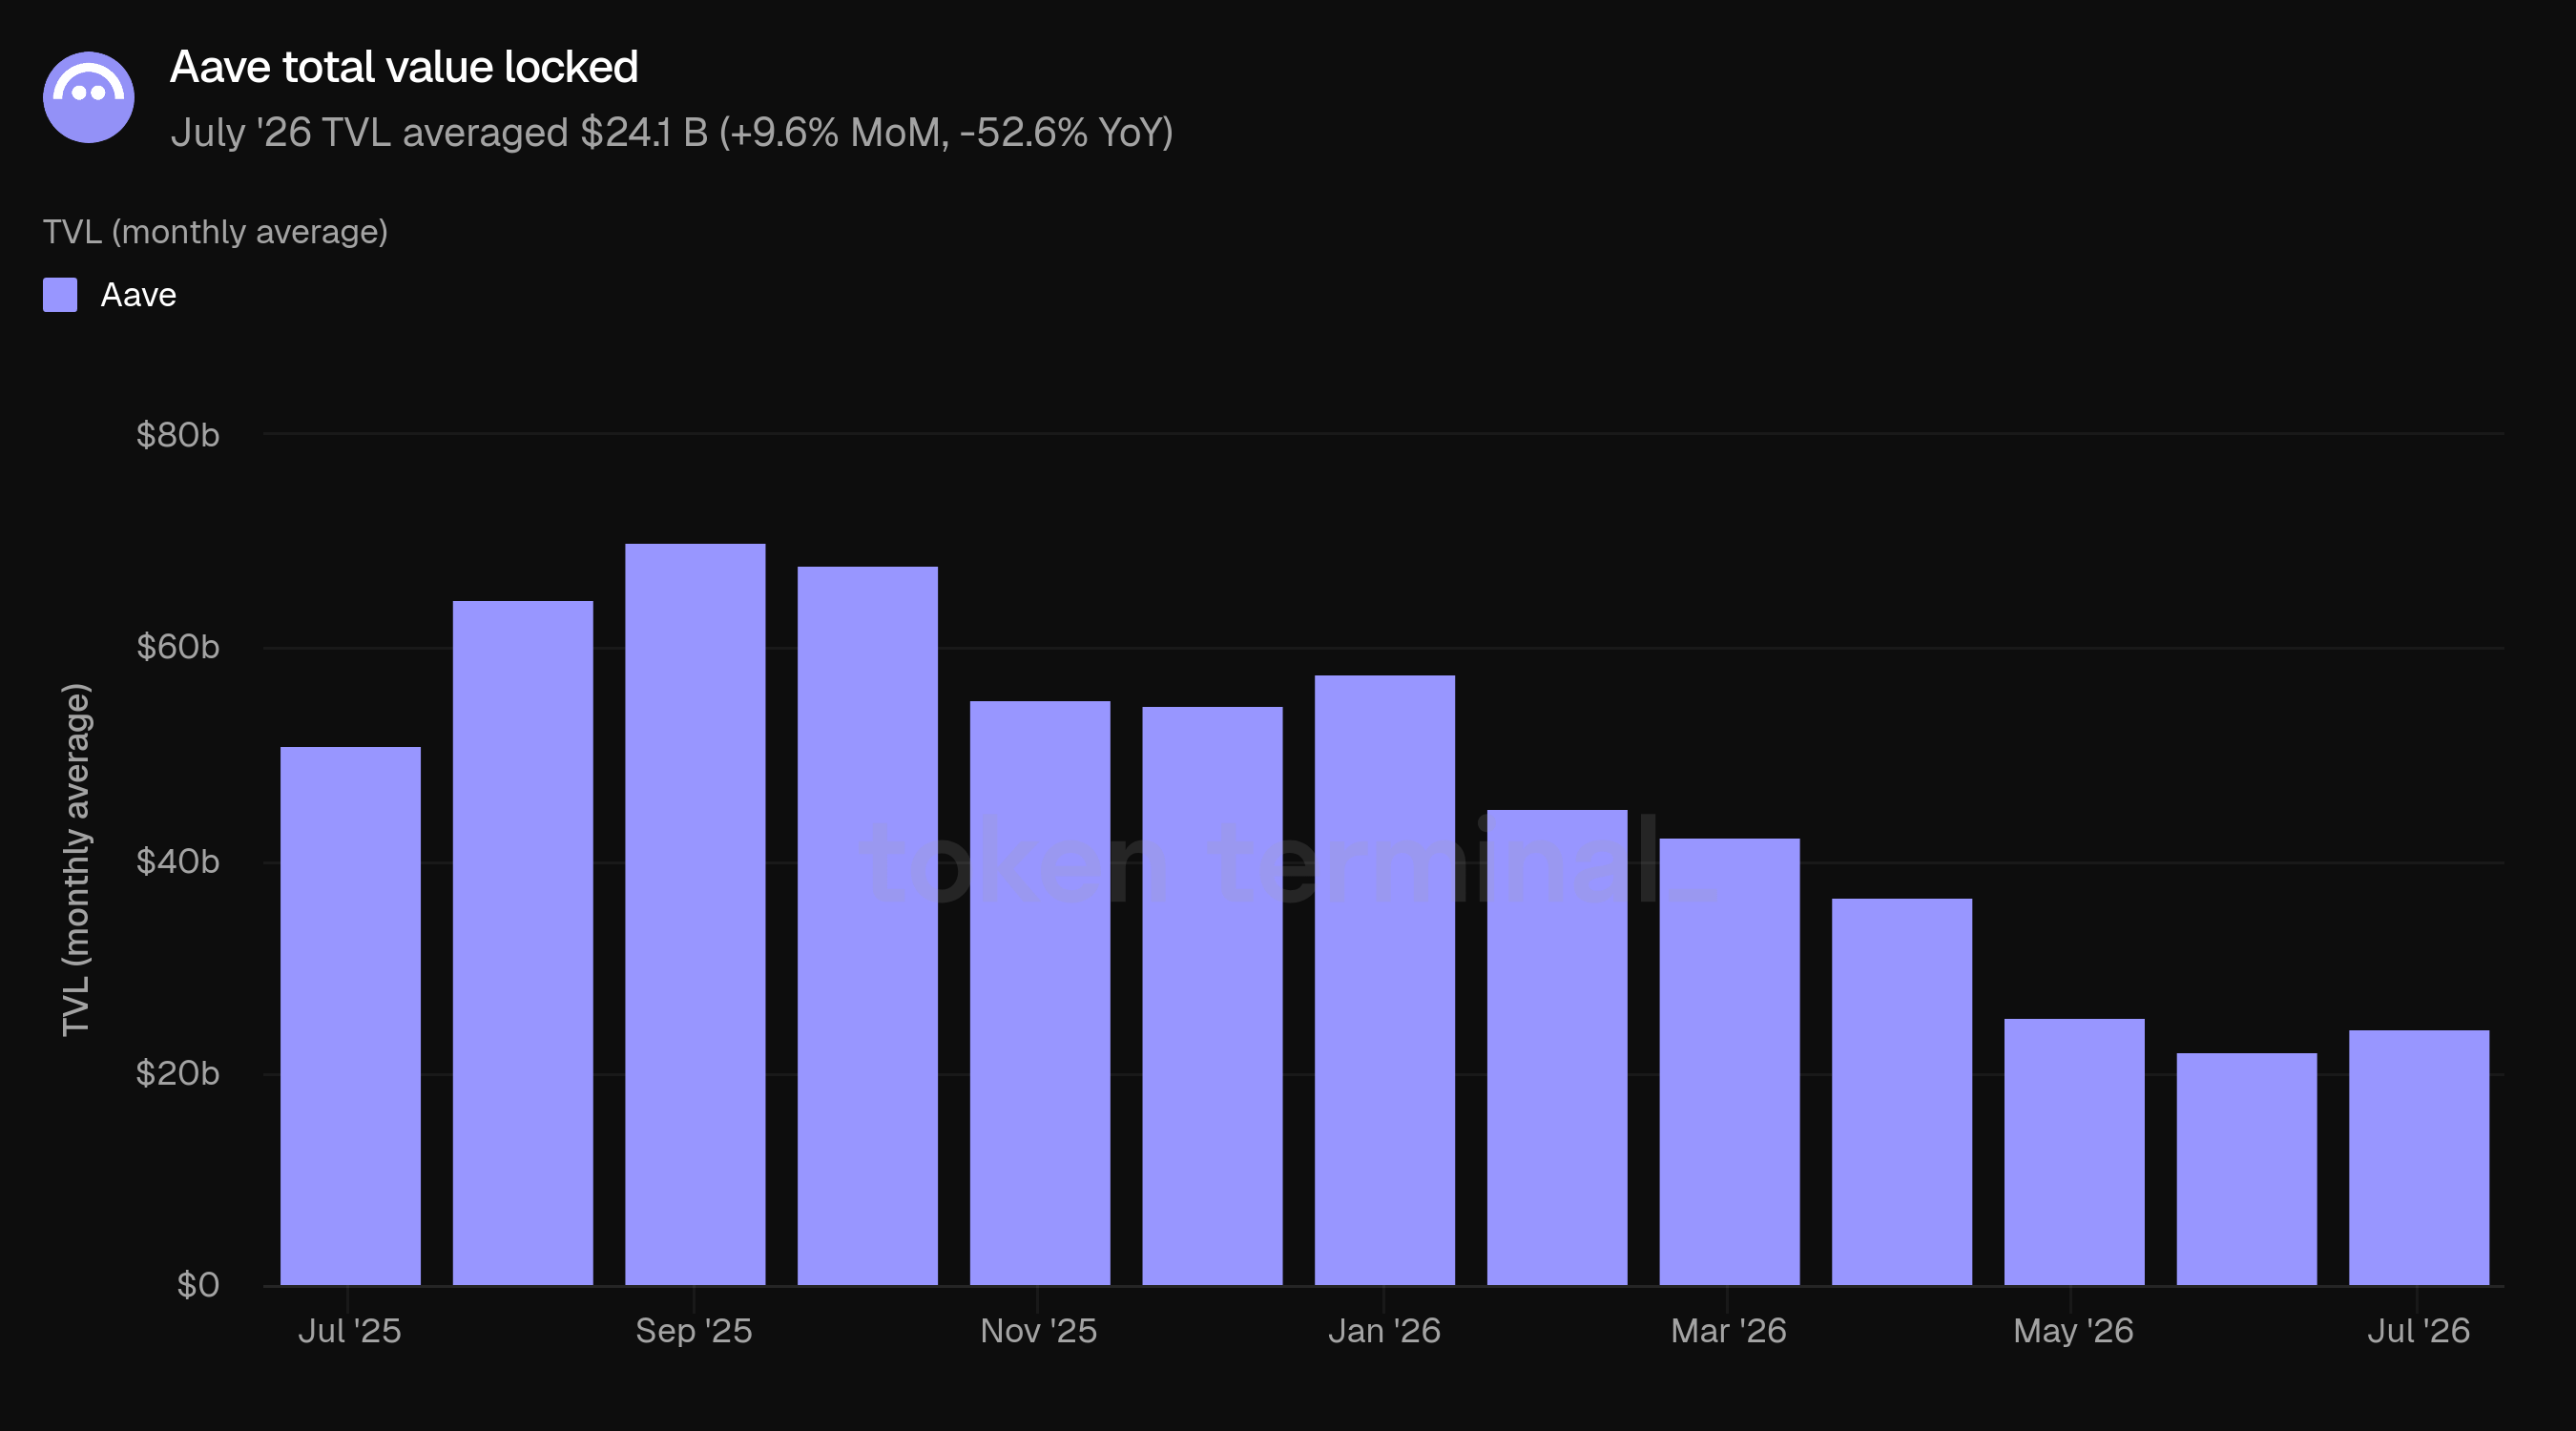
TVL lag im Juli im Durchschnitt bei 24,1 Mrd. USD, plus 9,6% MoM, aber weiterhin minus 52,6% YoY. Das TVL des breiteren DeFi-Markts war ungefähr stabil von Monat zu Monat, daher spiegelt die Steigerung Zuflüsse in Aave wider – nicht eine marktweite Bewegung.
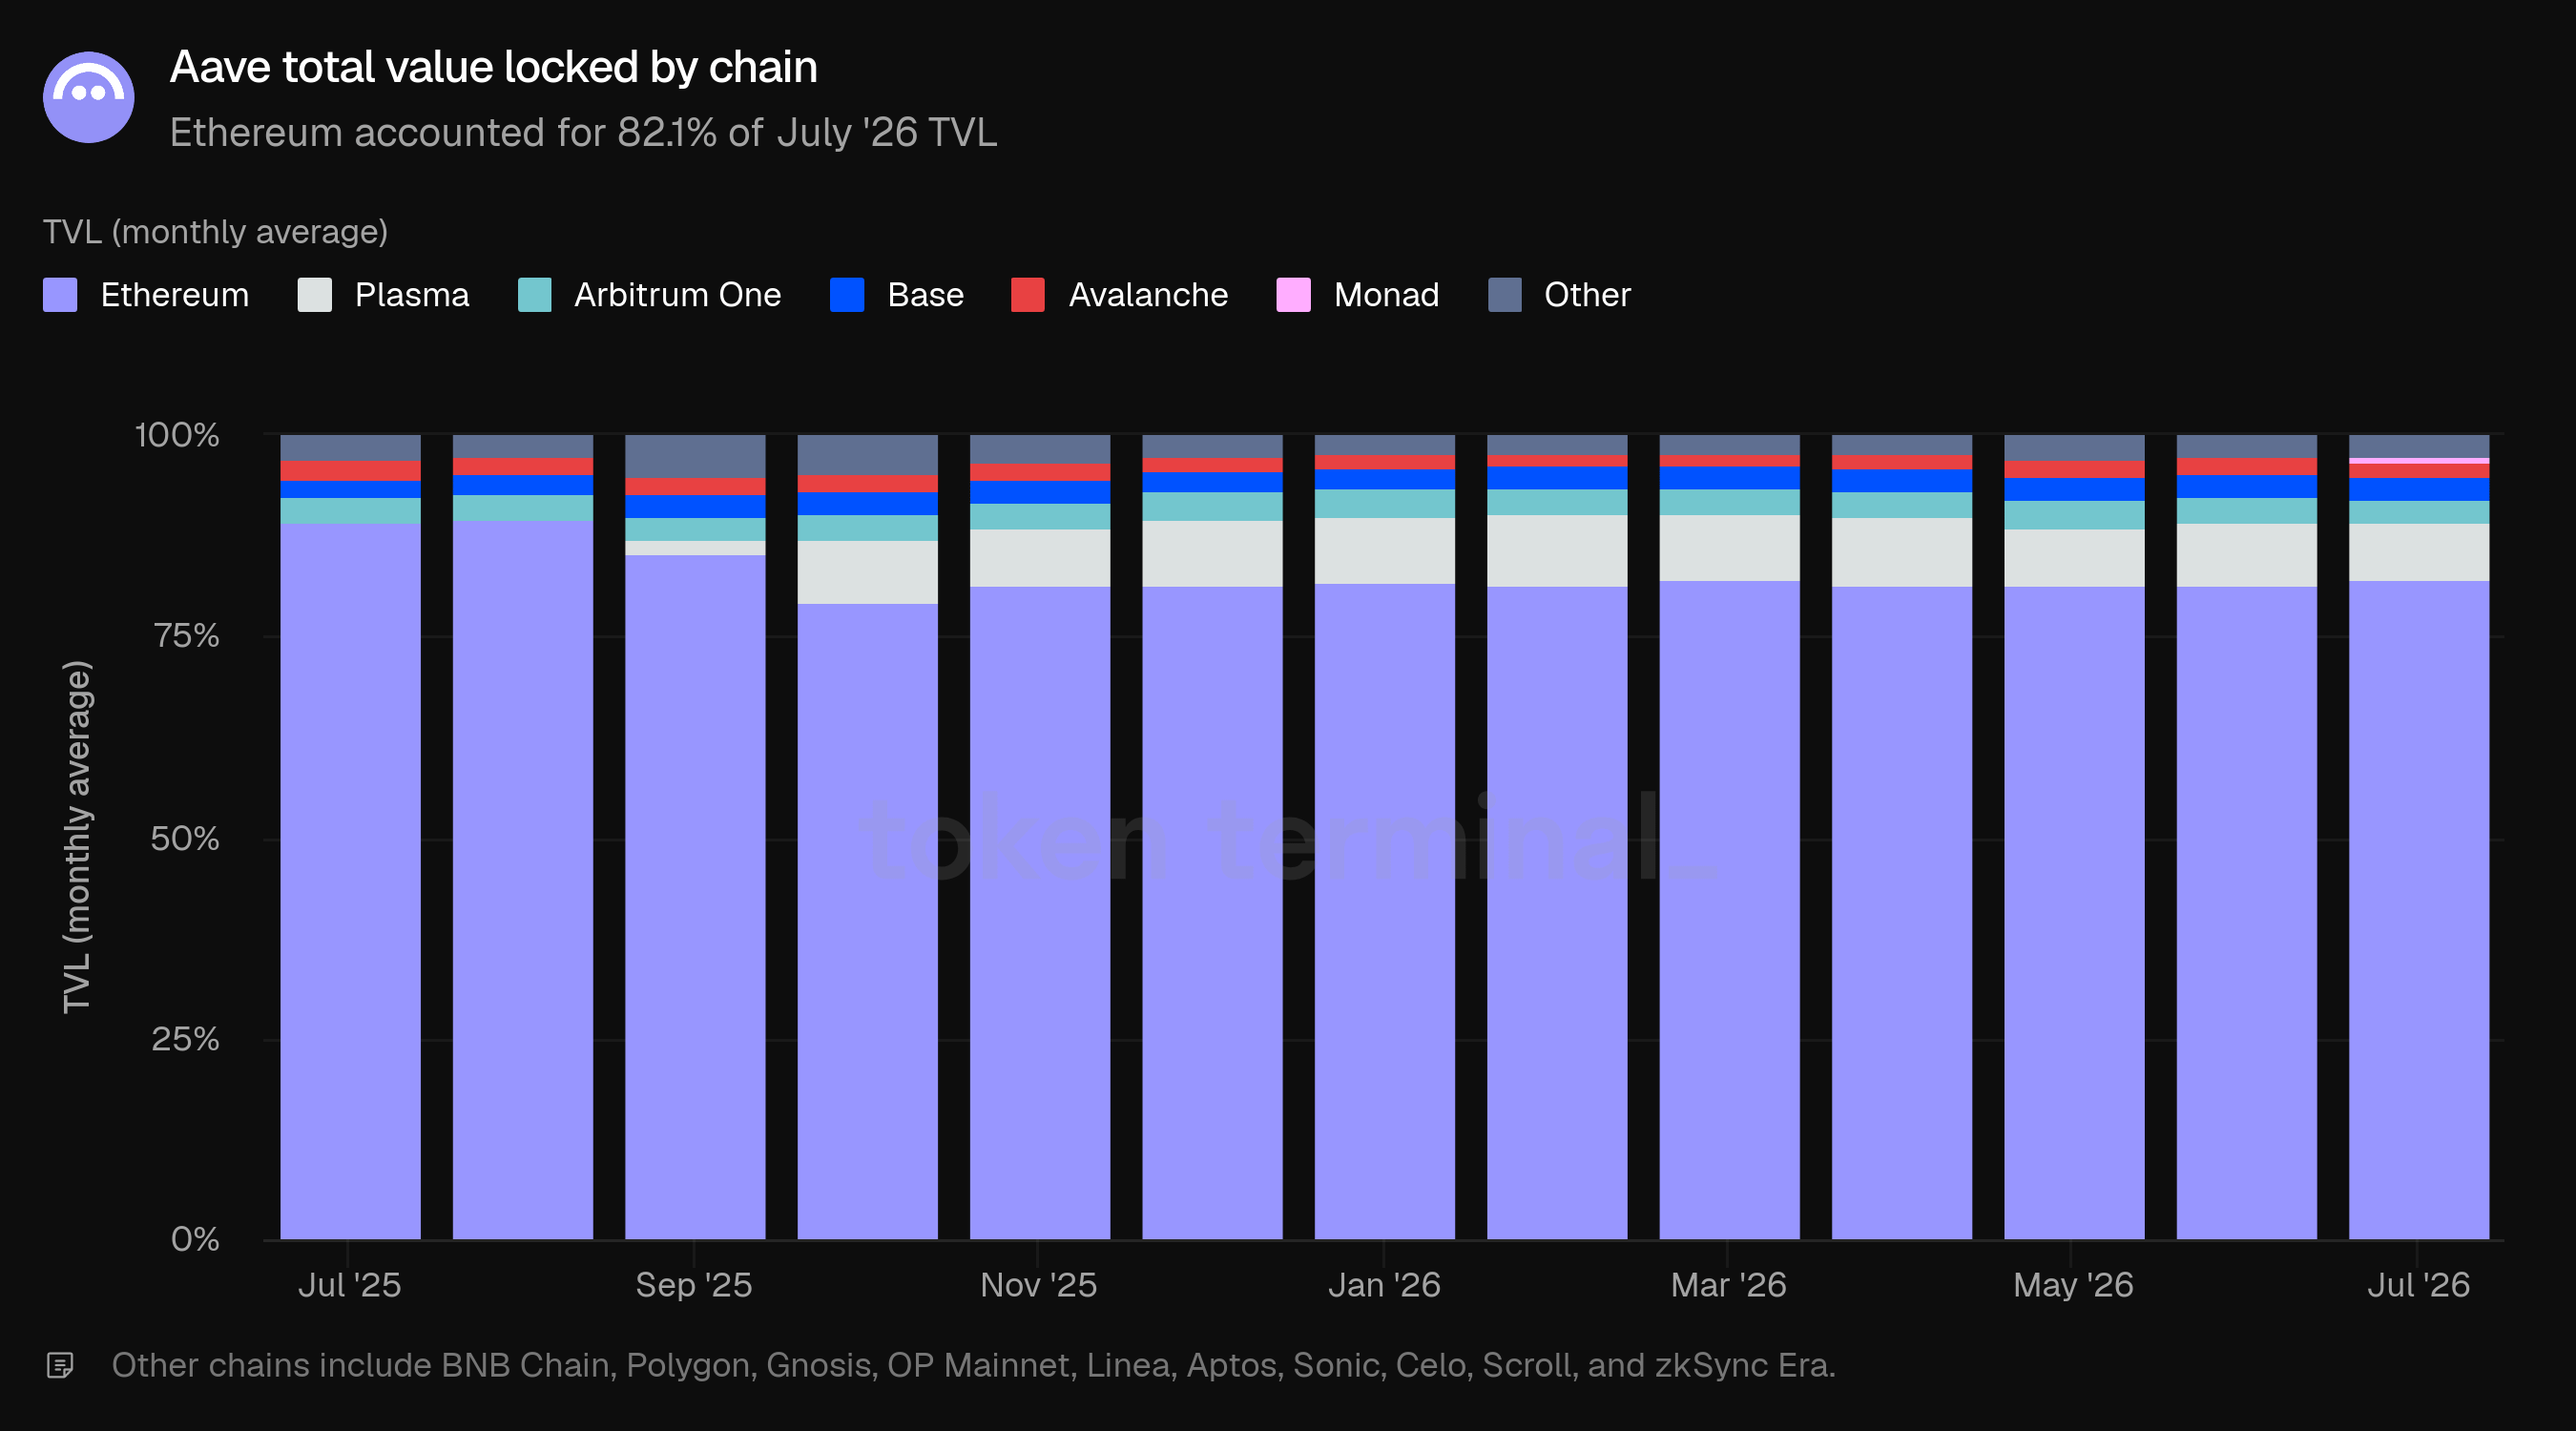
Die Chain-Mischung blieb über die Wende hinweg konzentriert. Ethereum hielt 82,1% des Juli-TVL (19,8 Mrd. USD). Plasma lag an zweiter Stelle bei 7,1% (1,7 Mrd. USD), Arbitrum One bei 3,0%, Base bei 2,9% und Avalanche bei 1,7%. Monad, wo Aave V3 am 2. Juli deployed hat, kam im ersten Monat in die Chain-Mischung.
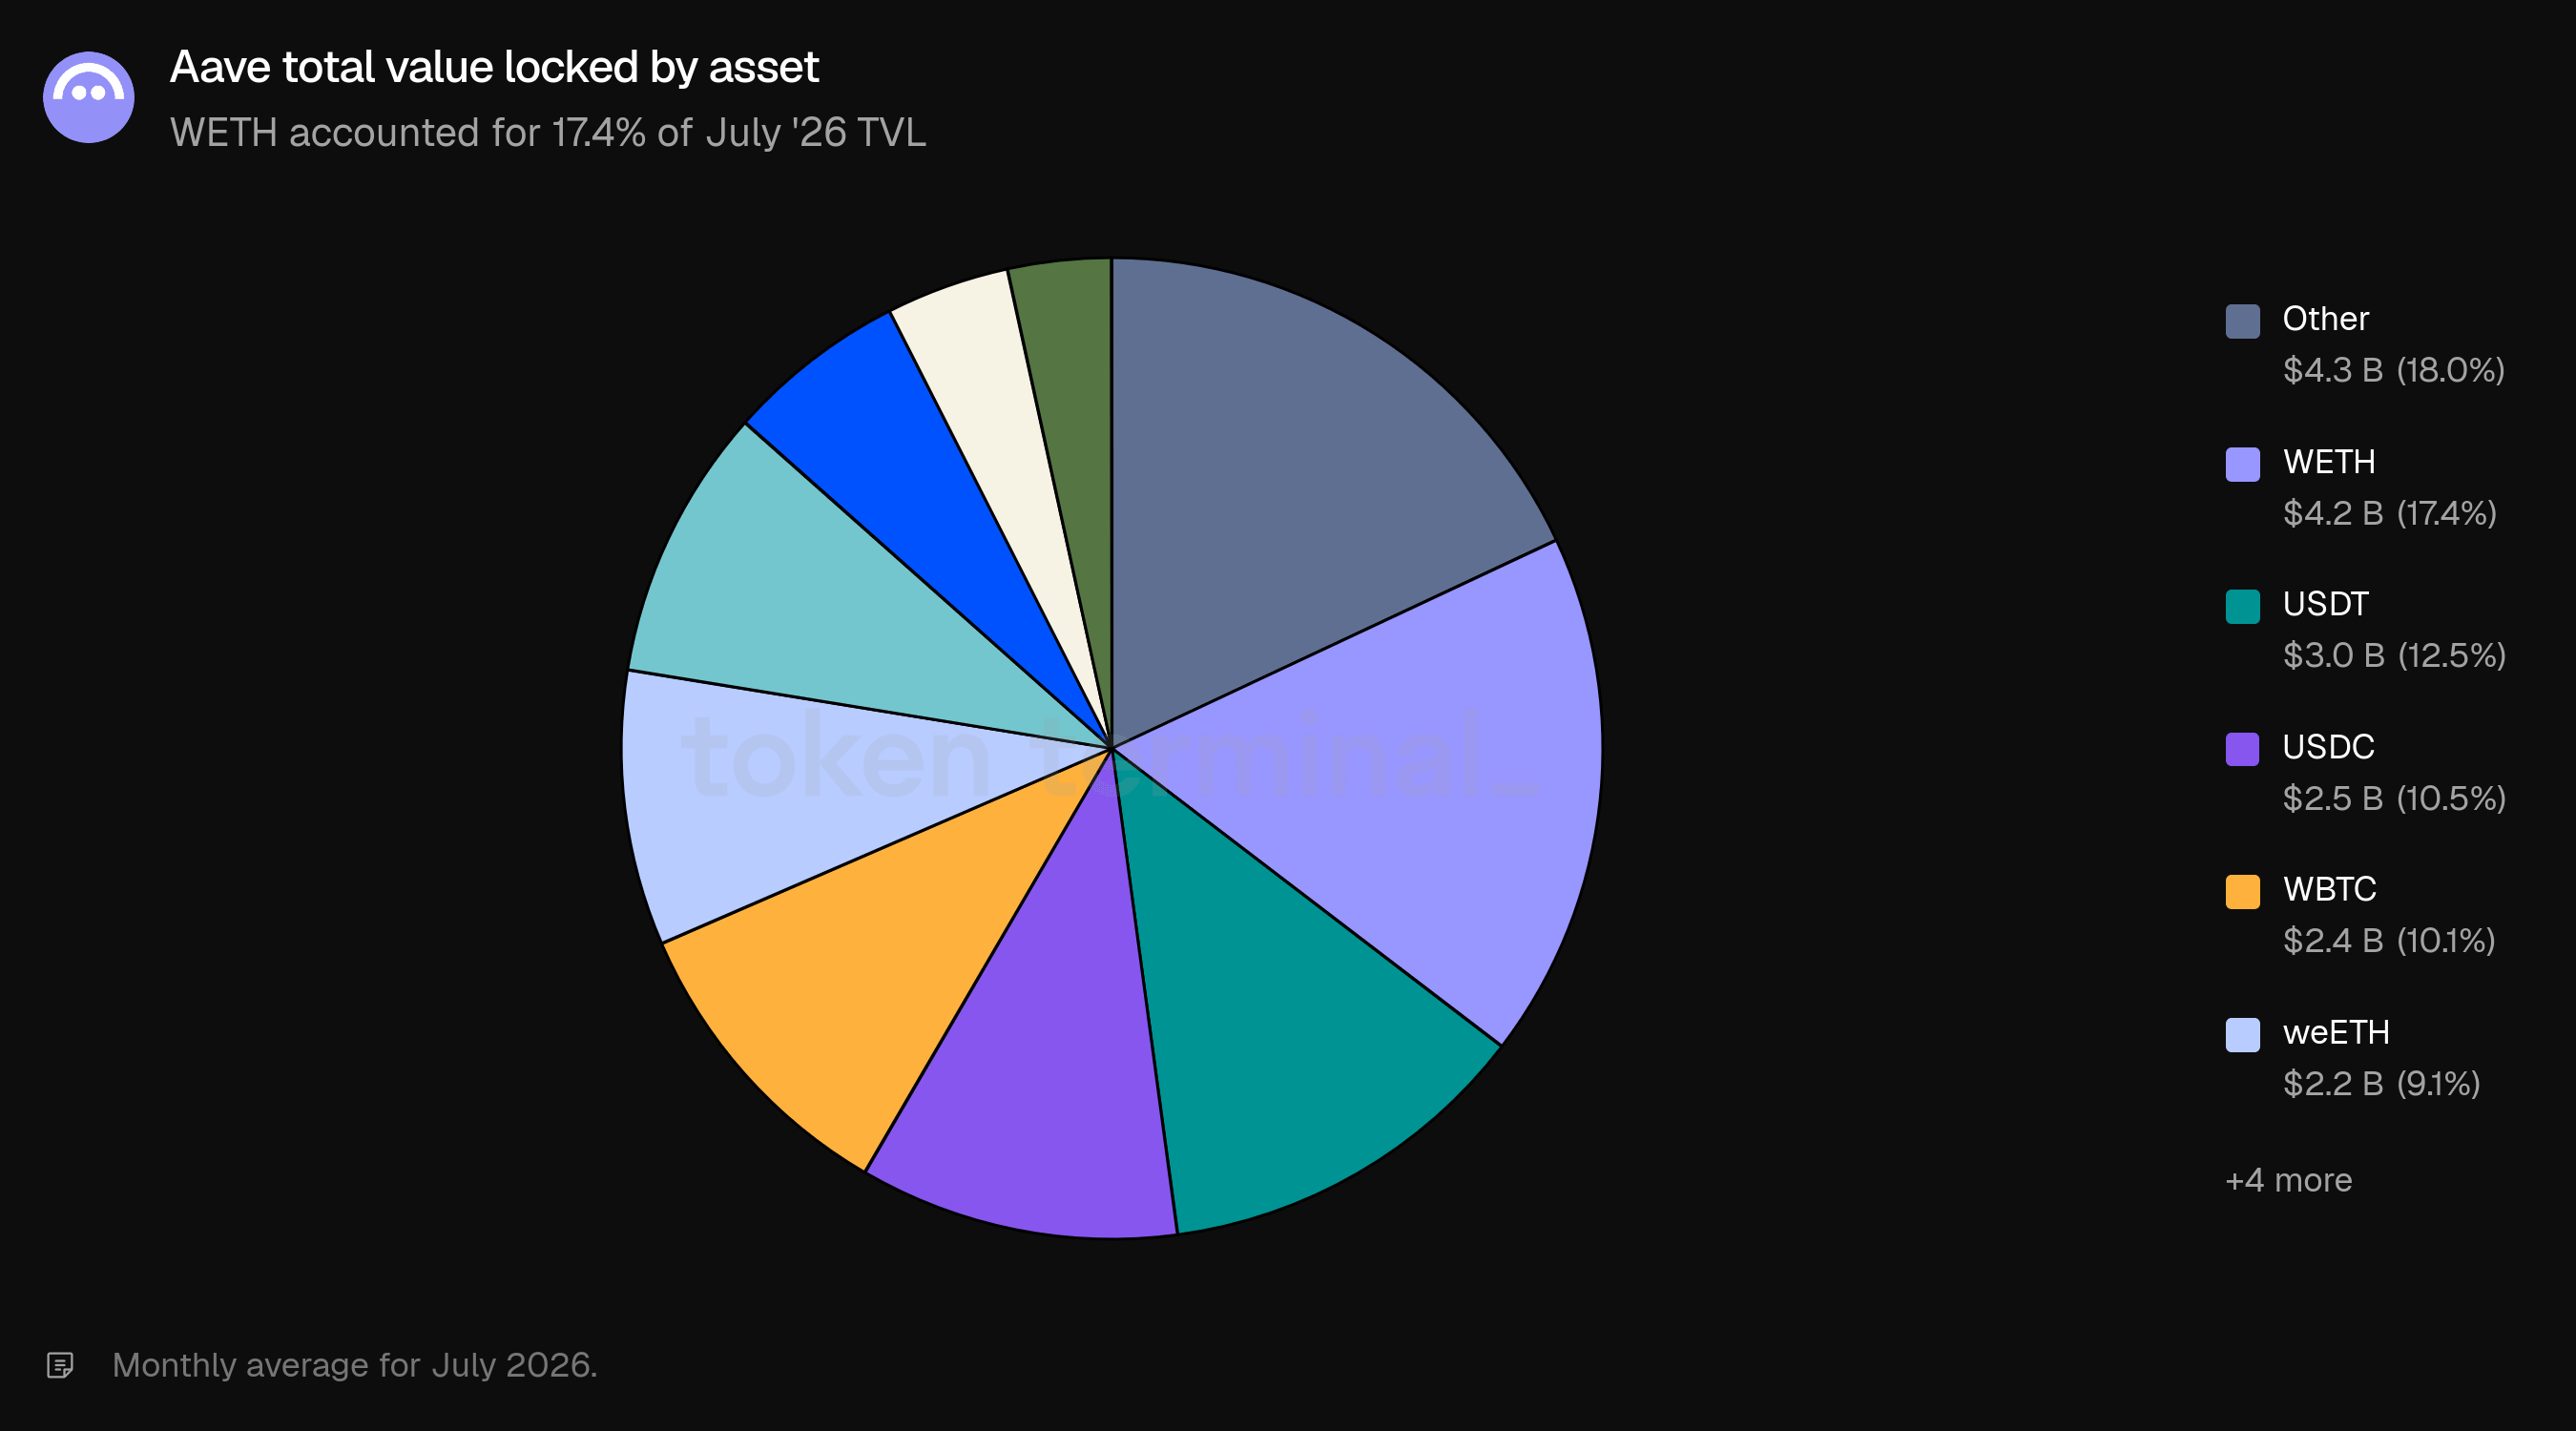
Nach Asset führte der Juli-TVL an: WETH mit 17,4% (4,2 Mrd. USD), gefolgt von USDT (12,5%) und USDC (10,5%). Die größten Stablecoins und WBTC (10,1%) sowie cbBTC (6,0%) sind die größten BTC-Wrappers. ETH-bezogene Assets bleiben das Rückgrat der Mischung: WETH plus die Liquid-Staking-Tokens weETH und wstETH machten zusammen ungefähr 36% des Juli-TVL aus – konsistent mit den ETH-lastigen Zuflüssen, die die zweite Monatshälfte prägten.
3) Aktive Kredite
Aktive Kredite messen den gesamten USD-Wert der ausstehenden Borrowings über alle Aave-Kreditmärkte. Während TVL das Kapital erfasst, das in den Aave-Märkten bereitsteht, erfassen aktive Kredite den tatsächlich gewährten Kredit – also die Kennzahl, auf die das Team selbst hinweist und die für einen Kreditmarkt entscheidend ist.
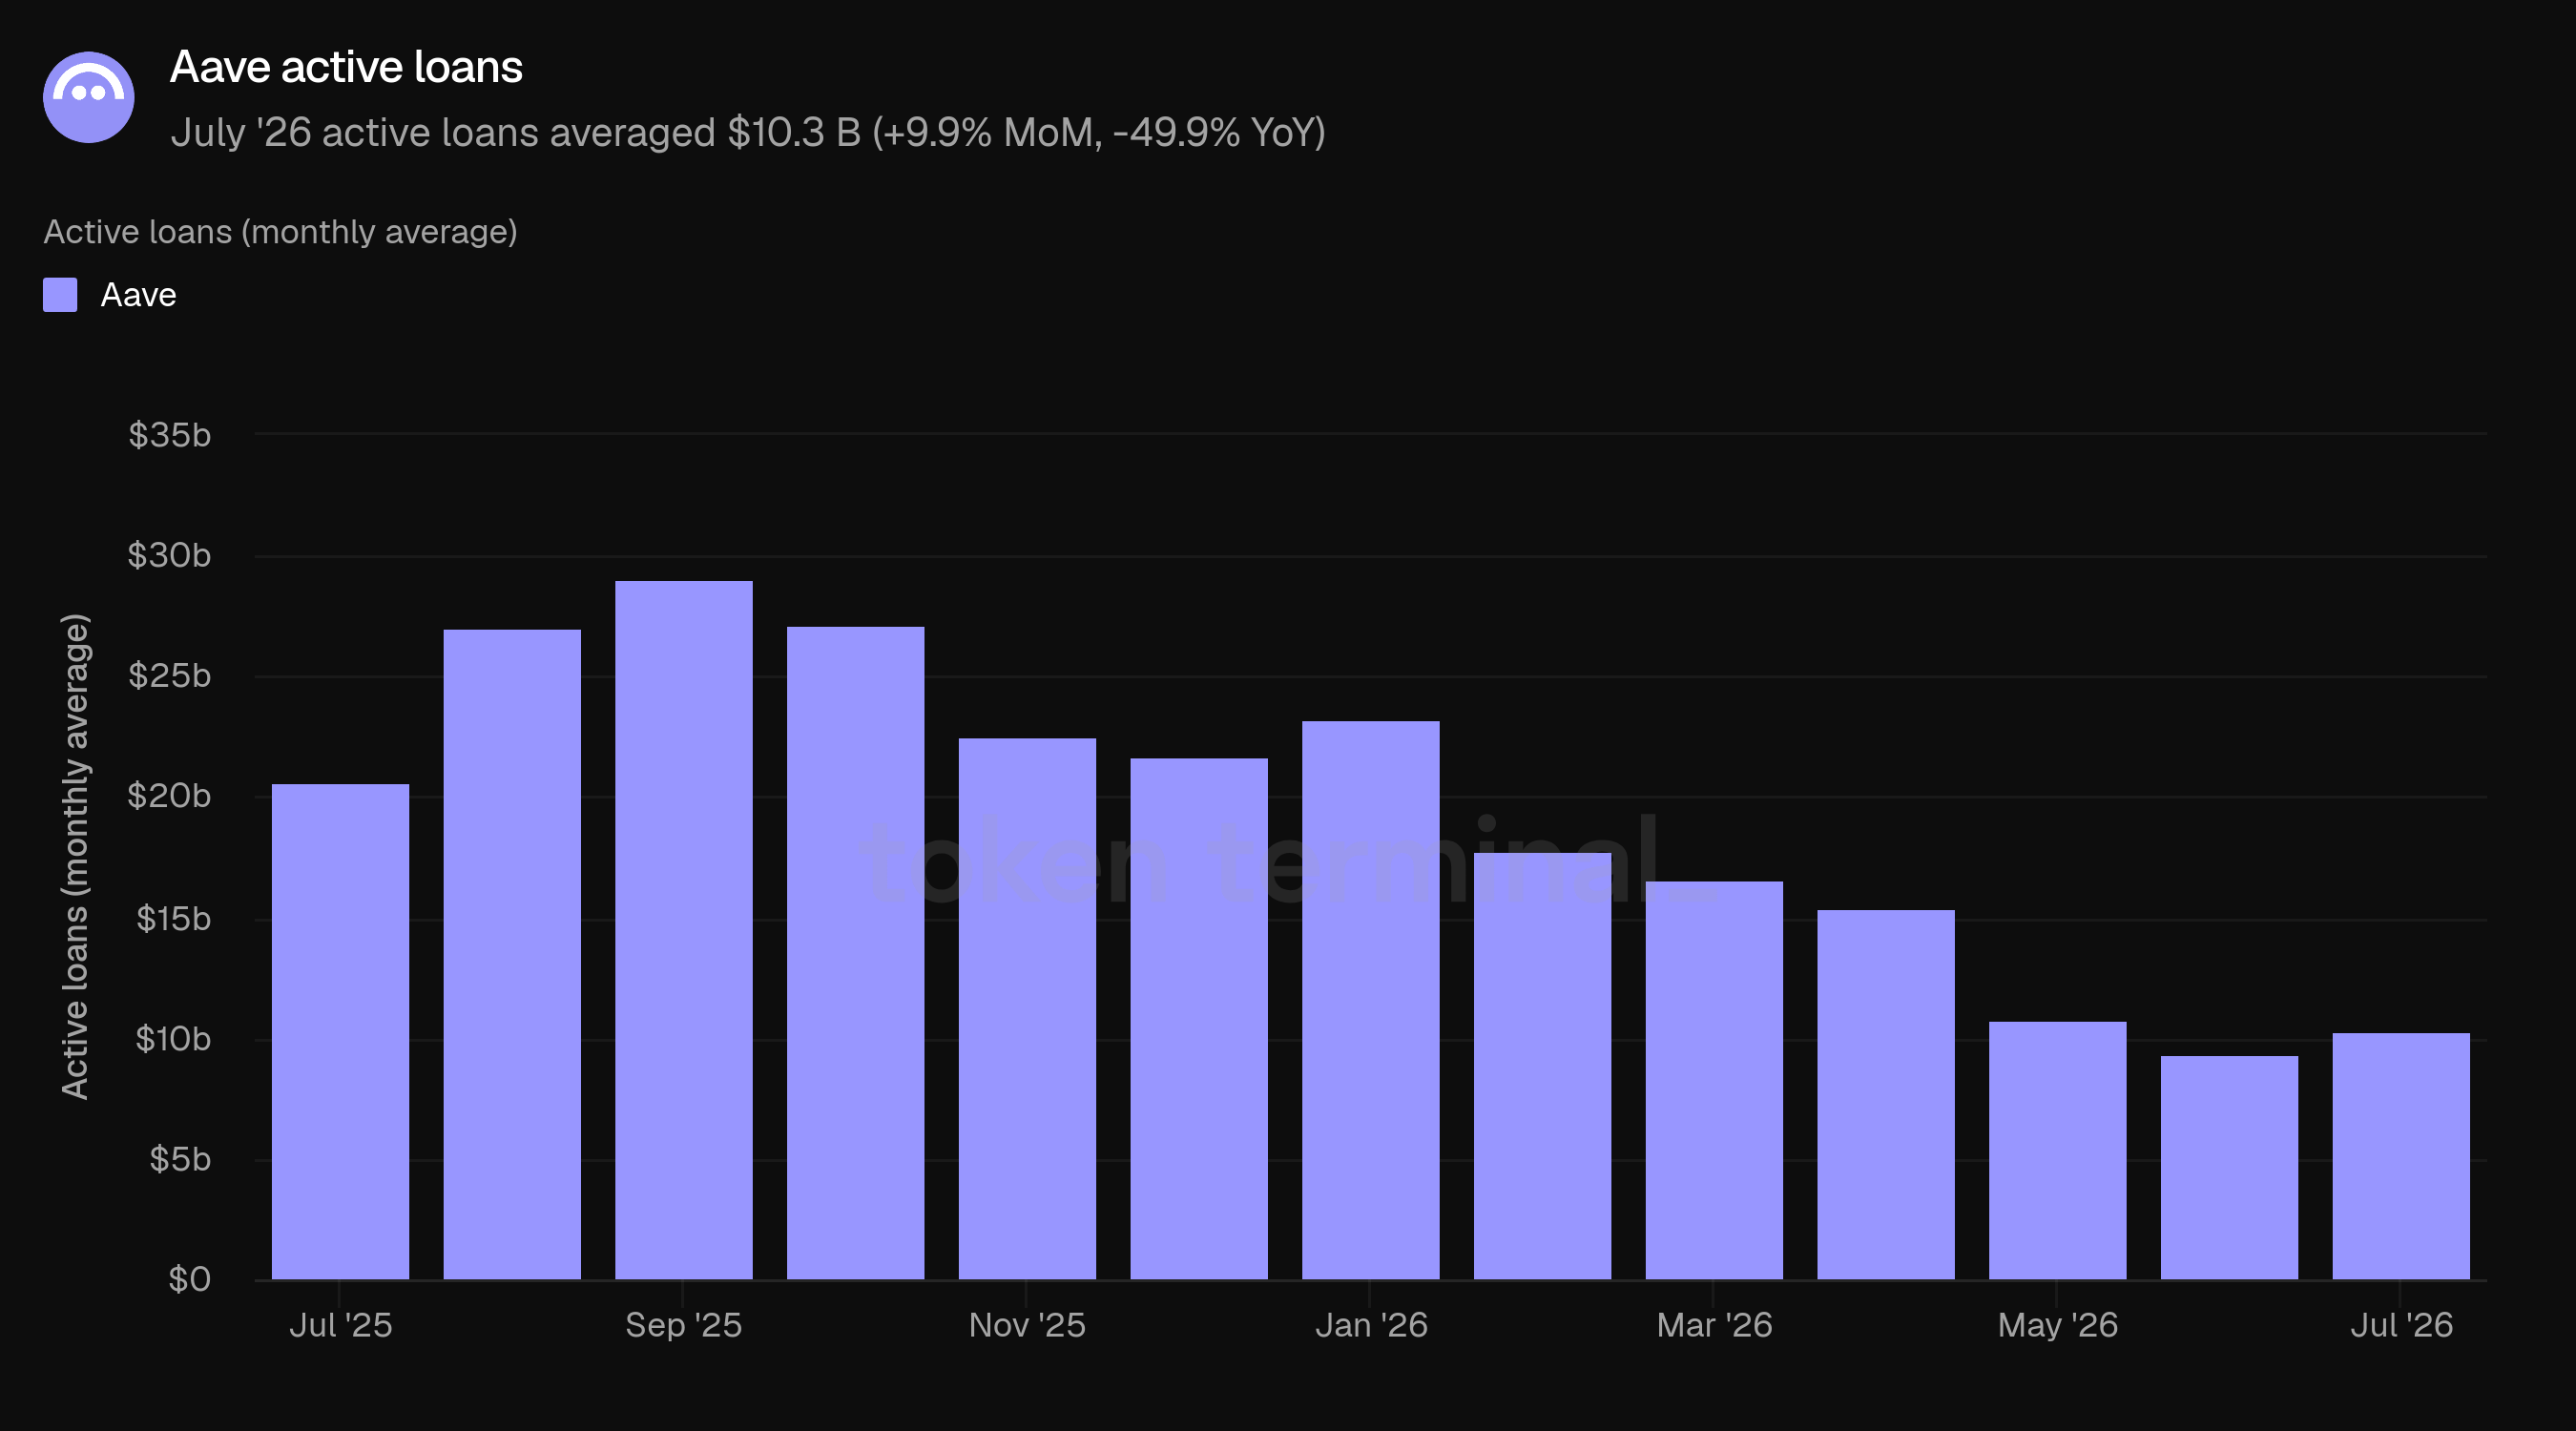
Aktive Kredite lagen im Juli im Durchschnitt bei 10,3 Mrd. USD, plus 9,9% MoM und minus 49,9% YoY – der erste monatliche Anstieg seit Januar. Das gesamte Kreditbuch des breiteren Lending-Sektors wuchs ungefähr 7% MoM, sodass sich die Borrowing-Aktivität von Aave leicht schneller erholte als der Markt, den es anführt.
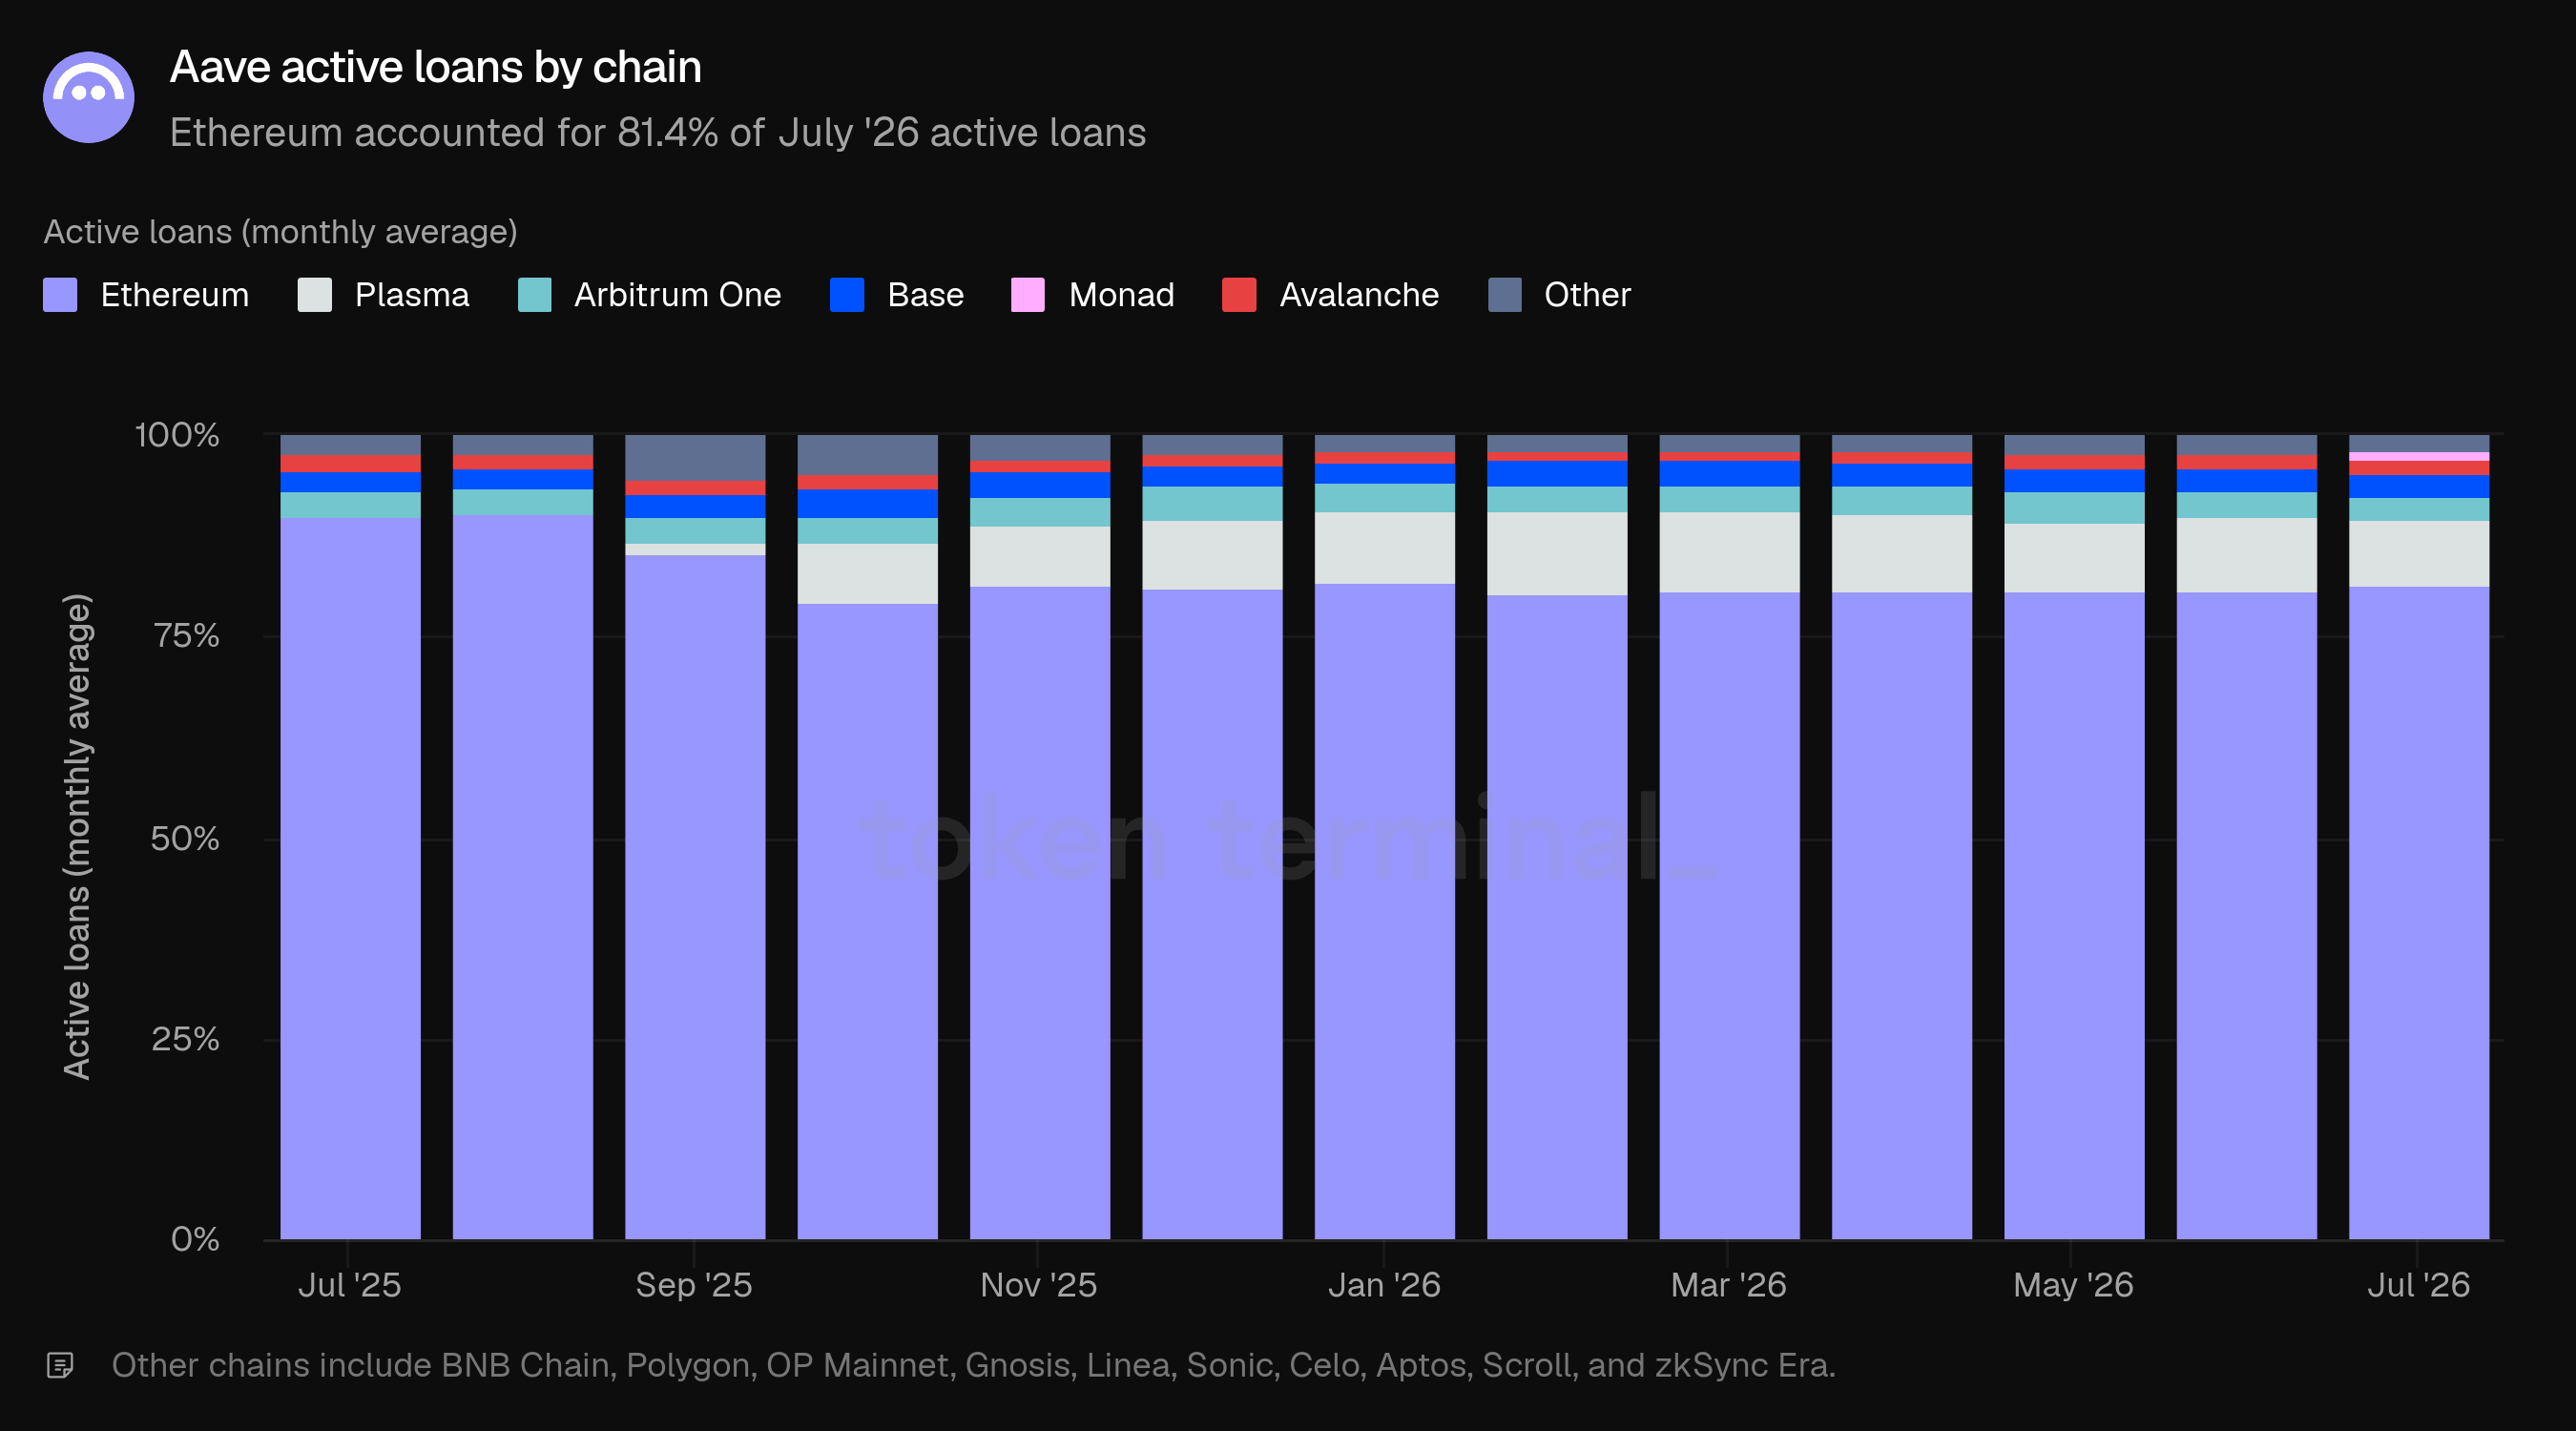
Ethereum machte 81,4% der aktiven Kredite im Juli aus (8,4 Mrd. USD), mit Plasma bei 8,2% (851,8 Mio. USD) als zweiter Position – dort, wo es seit Ende 2025 steht. Arbitrum One (3,0%), Base (2,9%) und Avalanche (1,5%) runden die größeren Deployments ab.
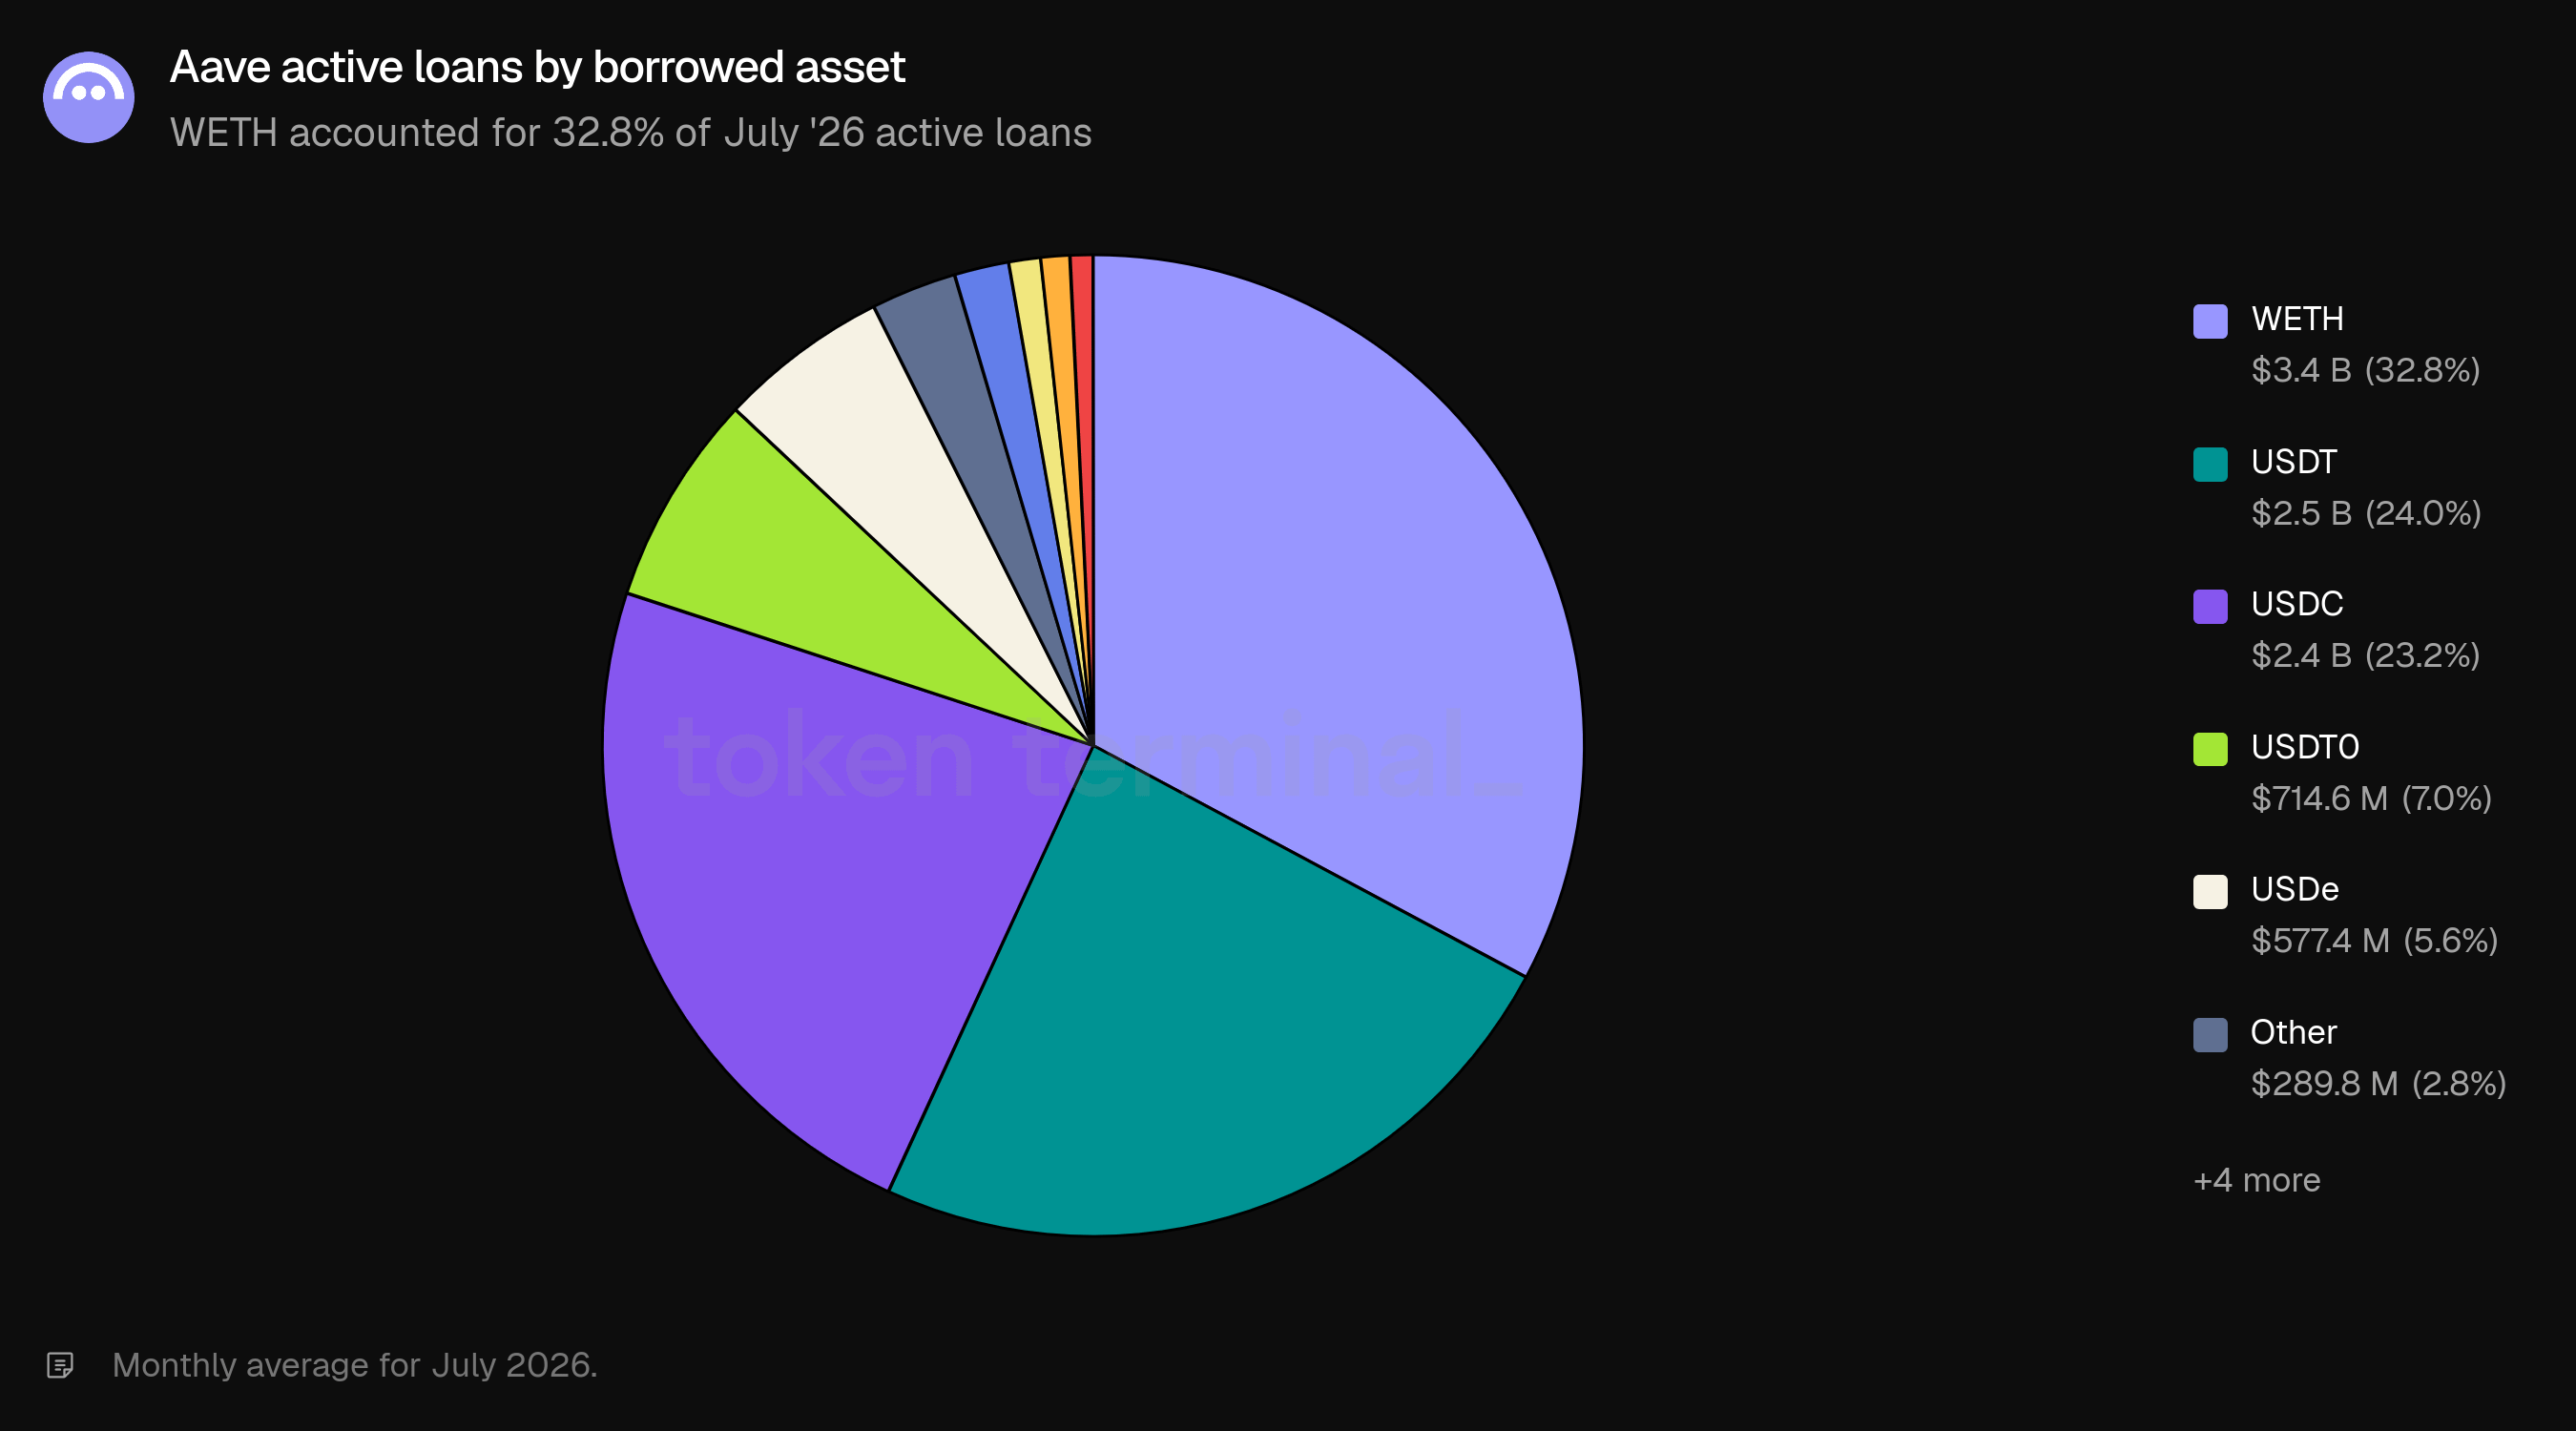
Auf der Borrowing-Seite bleibt es stablecoin-lastig: USDT (24,0%), USDC (23,2%), USDT0 (7,0%) und USDe (5,6%) zusammen machten ungefähr 60% der aktiven Kredite im Juli aus – gegenüber einem Collateral-Mix, der von ETH- und BTC-bezogenen Assets dominiert wird. WETH war das größte einzelne geborgte Asset mit 32,8% (3,4 Mrd. USD).
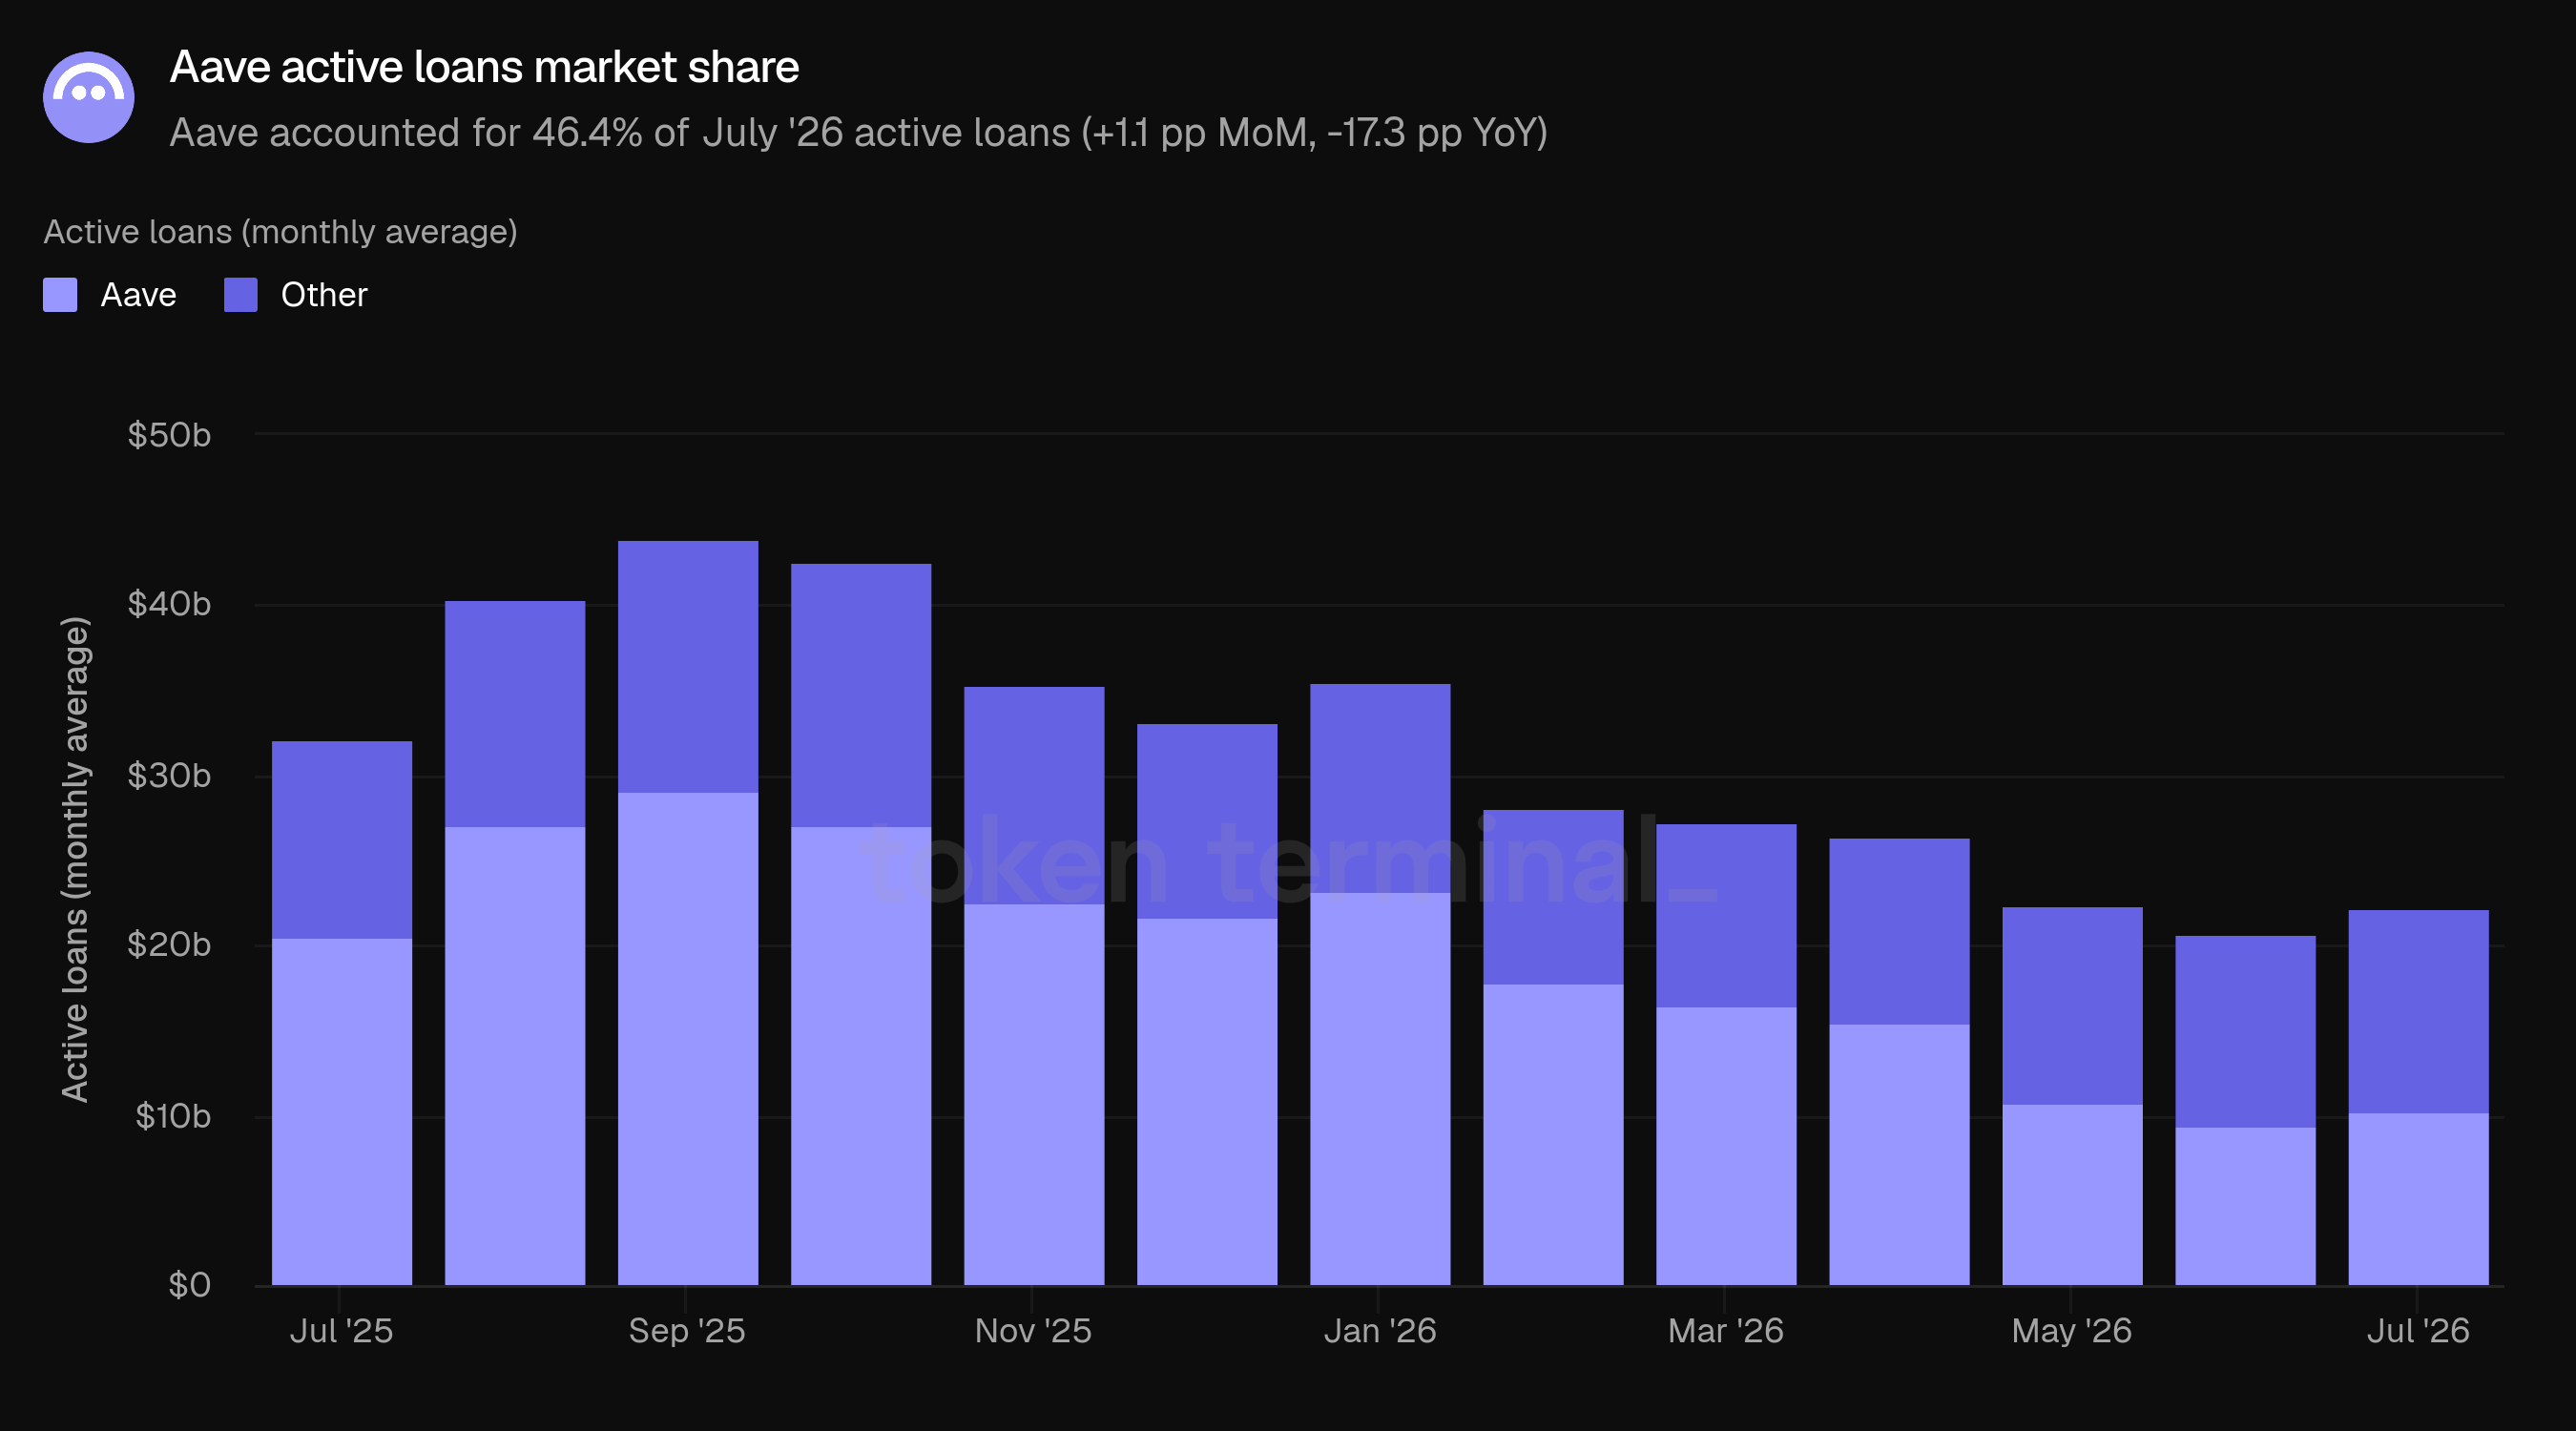
Marktanteil misst den Anteil von Aave an aktiven Krediten im Vergleich zu anderen Lending-Projekten. Aave hielt im Juli 46,4% der aktiven Kredite im Lending-Markt, plus 1,1 Prozentpunkte MoM und minus 17,3 Prozentpunkte YoY: Der Sektor wuchs im Juli, und das Kreditbuch von Aave wuchs sogar noch schneller. Das Projekt bleibt fast genauso groß wie der restliche, verfolgte Sektor zusammen.
4) Aave V4
Aave V4 wurde Ende März 2026 auf Ethereum gelauncht und führt eine Hub-and-Spoke-Architektur ein, bei der gemeinsam genutzte Liquiditätspools (Hubs) modulare Borrowing-Strategien (Spokes) verbinden. Juli war der bisher expansivste Monat: Der Global Dollar Hub, der erste neue Liquidity Hub seit dem Launch, ging am 1. Juli auf Ethereum für USDG-korrelierte Assets live, und am 15. Juli machte V4 seine erste Multi-Chain-Expansion. Es startete auf Avalanche mit einem Core Liquidity Hub über Main, AVAX Correlated und Forex-Märkte.
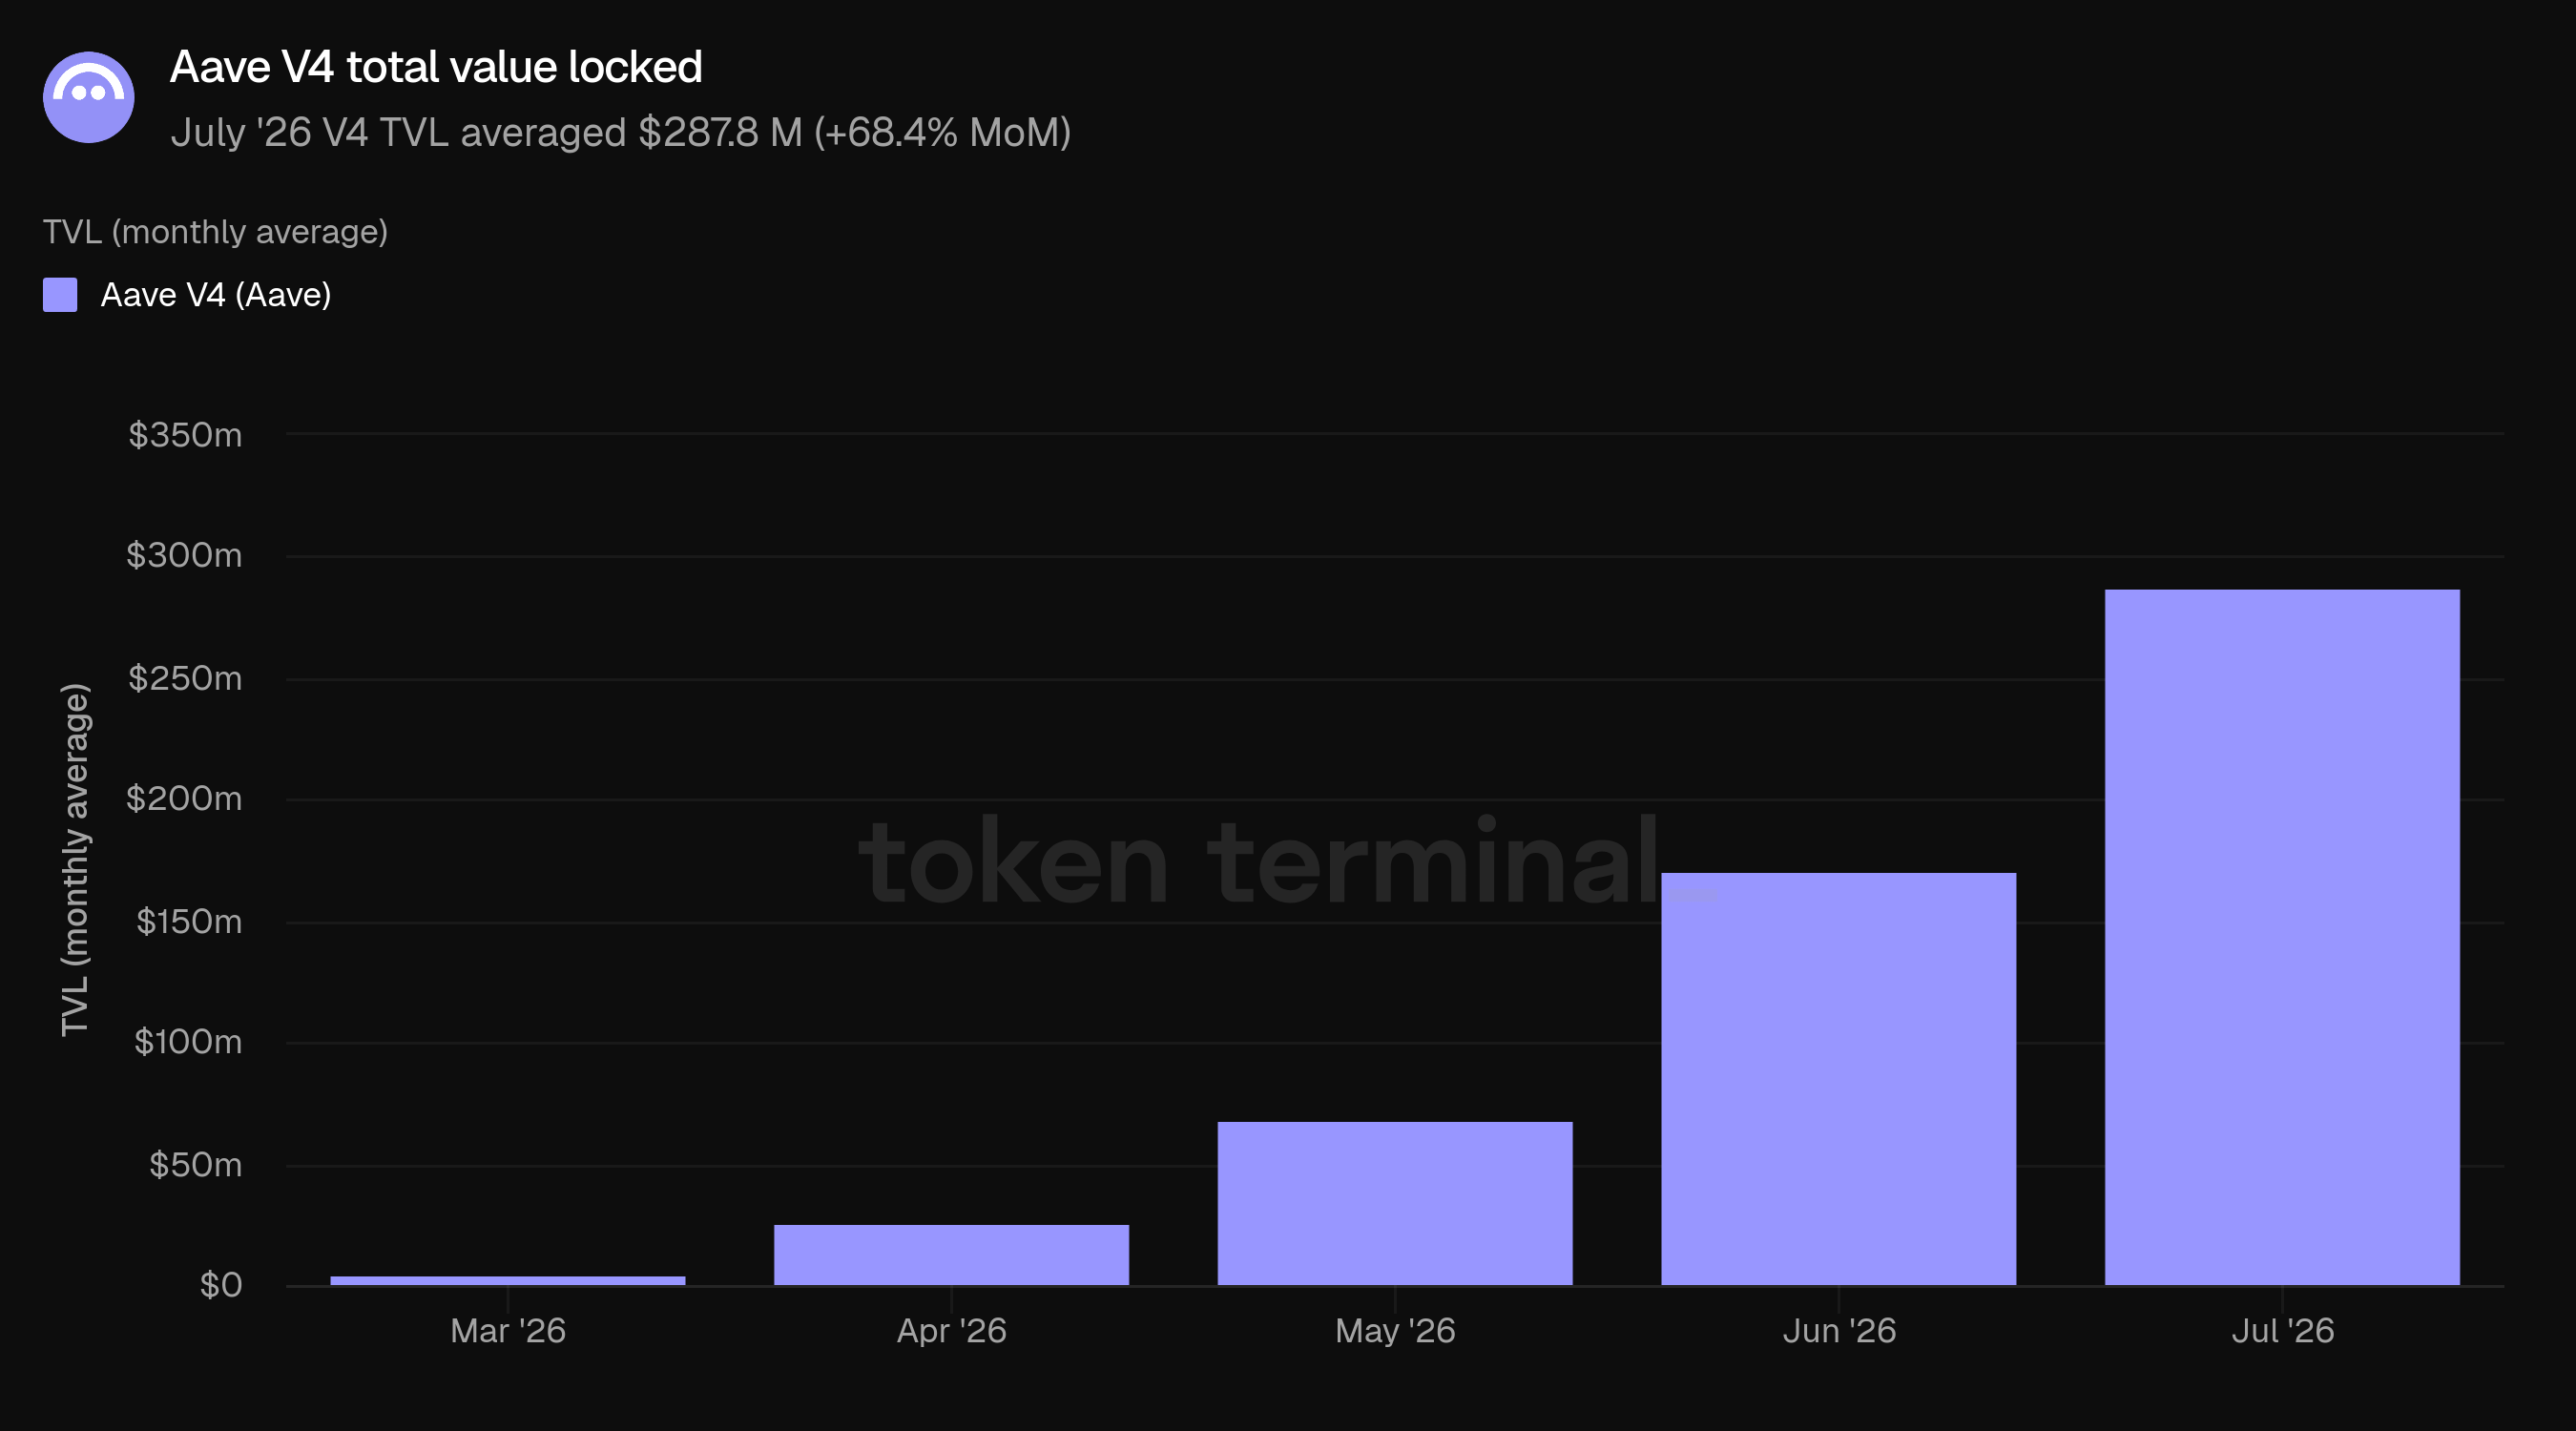
V4 TVL lag im Juli im Durchschnitt bei 287,8 Mio. USD, plus 68,4% MoM im vierten vollen Monat und endete bei 335,7 Mio. USD. Die Reihe hat sich jeden Monat seit dem Start kumuliert: 4,5 Mio. USD im März, 25,4 Mio. USD im April, 68,2 Mio. USD im Mai, 170,9 Mio. USD im Juni, 287,8 Mio. USD im Juli – ein Wachstum, das die Governance durch wiederholte Erhöhungen der Ein- und Kreditobergrenzen im Laufe des Monats begleitet hat.
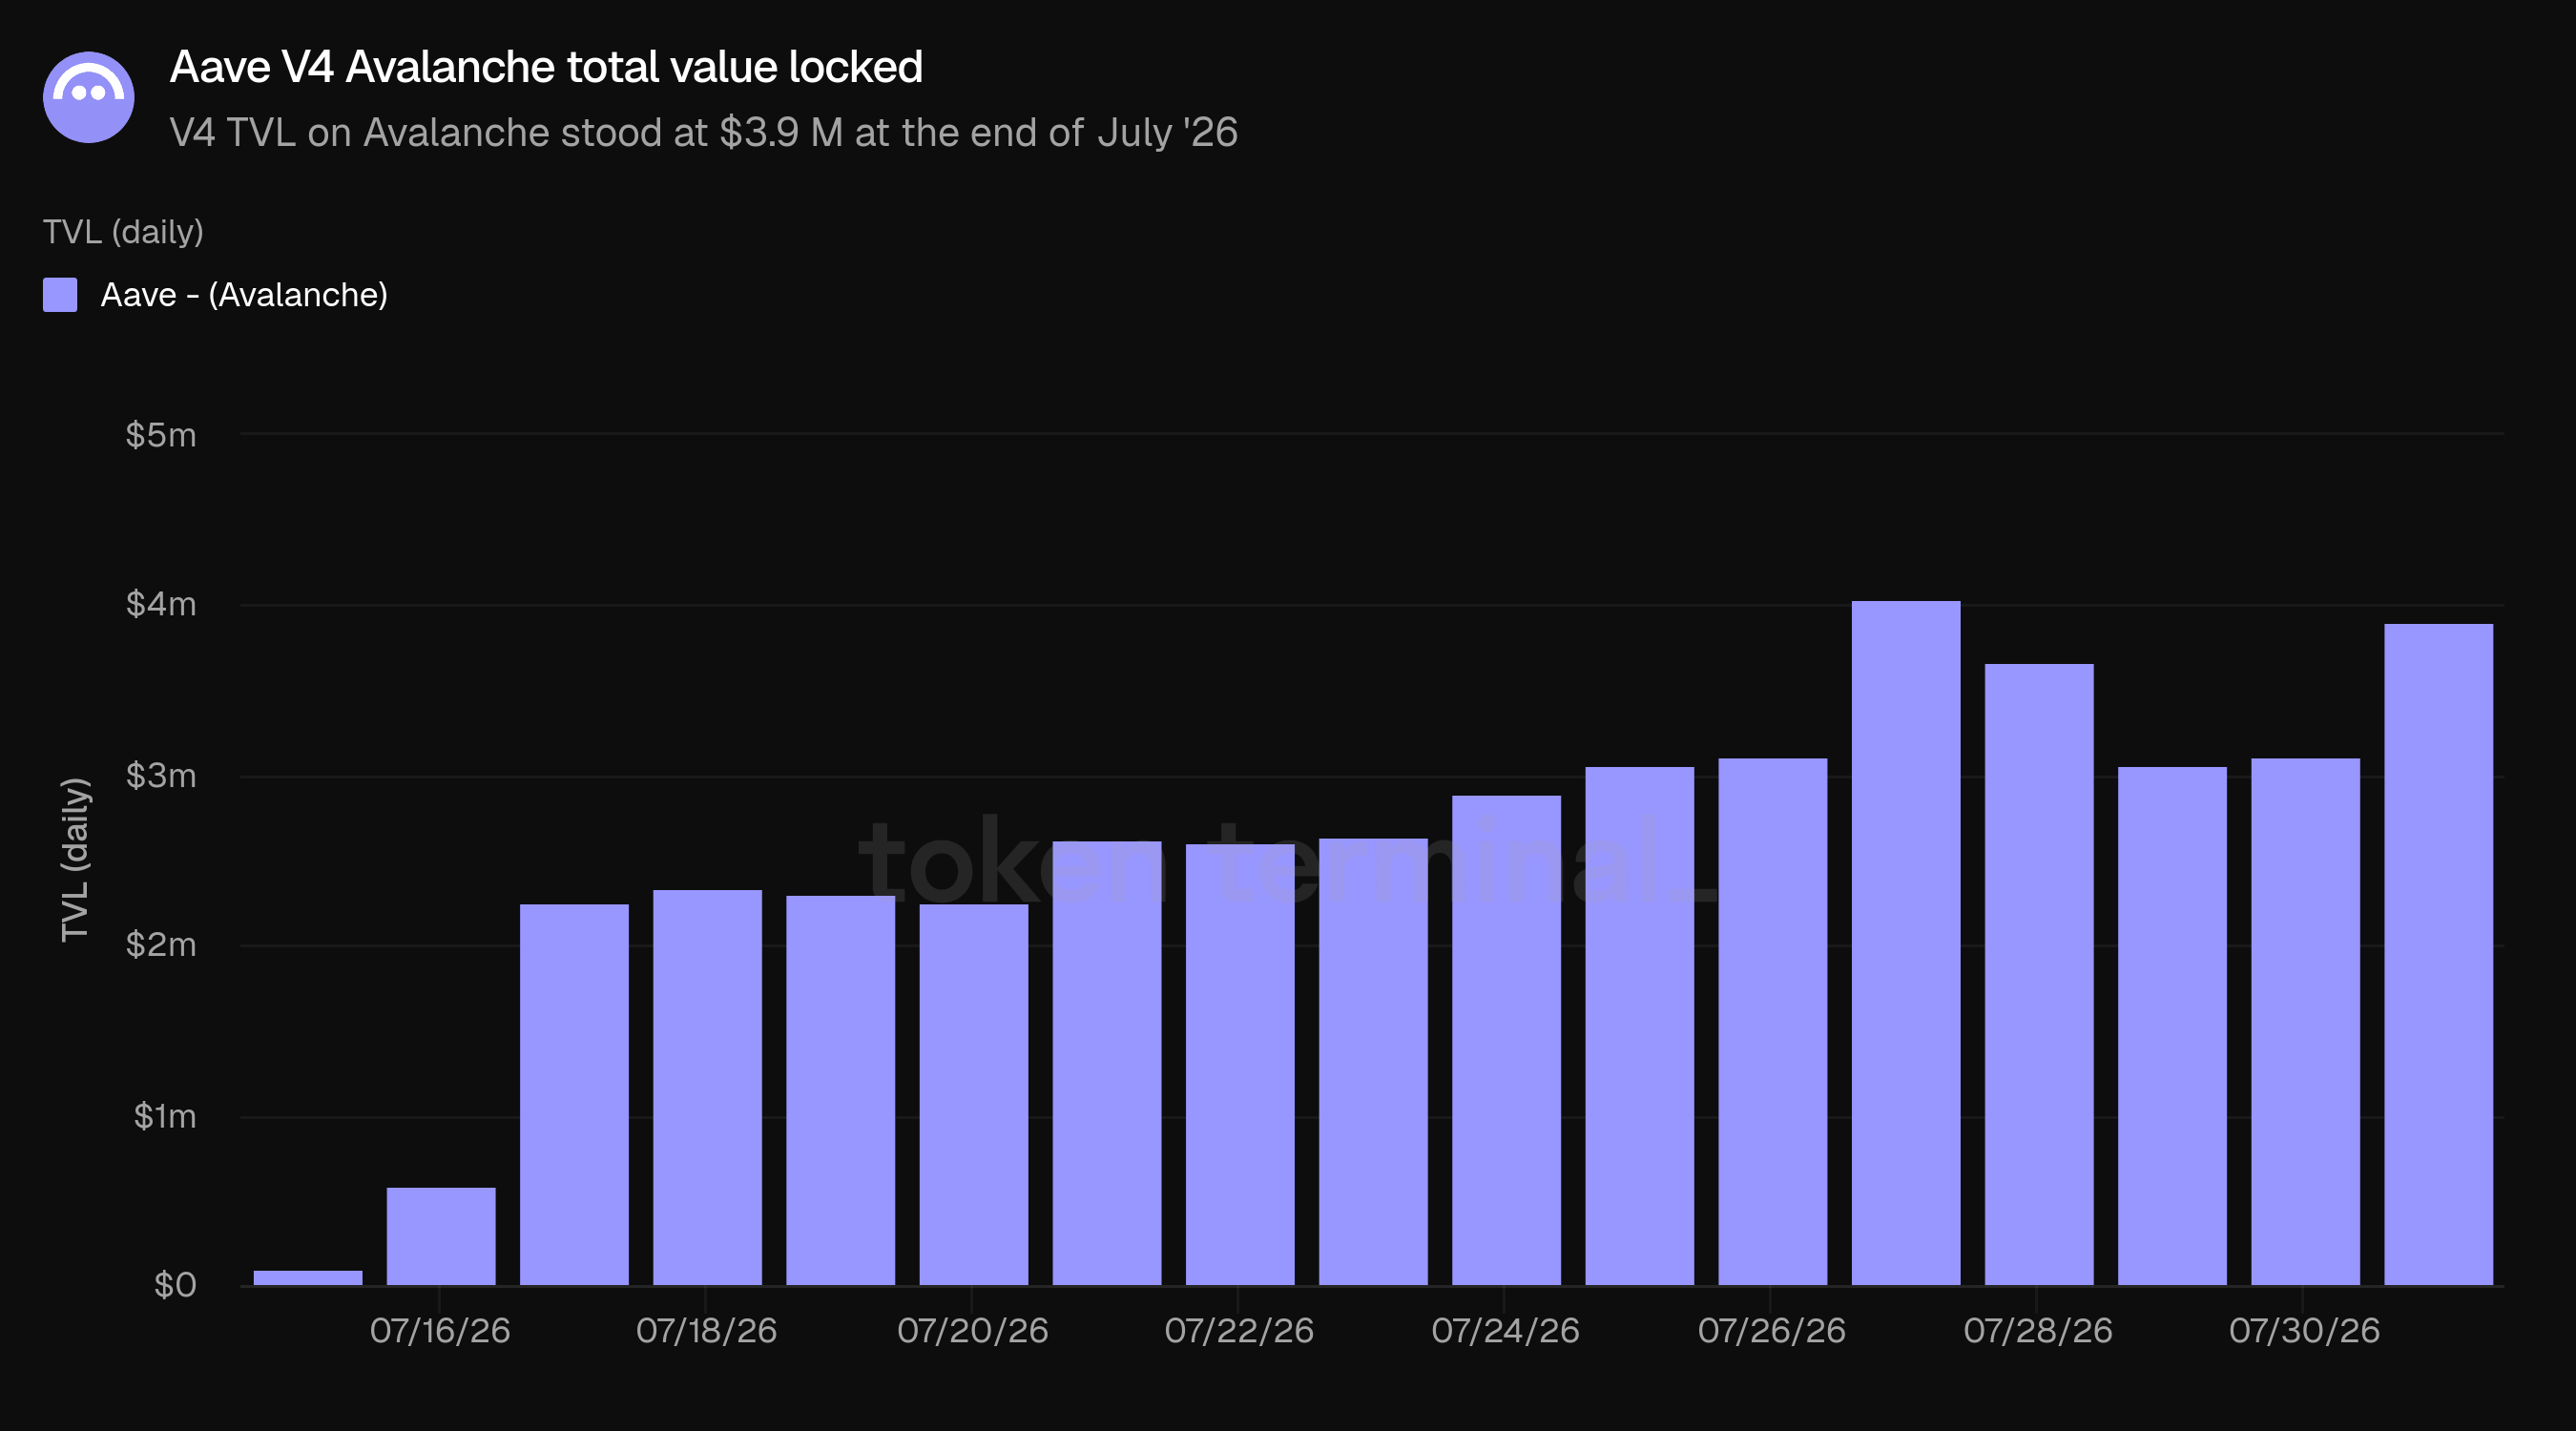
Das Avalanche-Deployment ist klein, wächst aber mit kleineren Ein- und Borrowing-Caps. Neues TVL erreichte innerhalb der ersten Wochen nach Launch 3,9 Mio. USD.
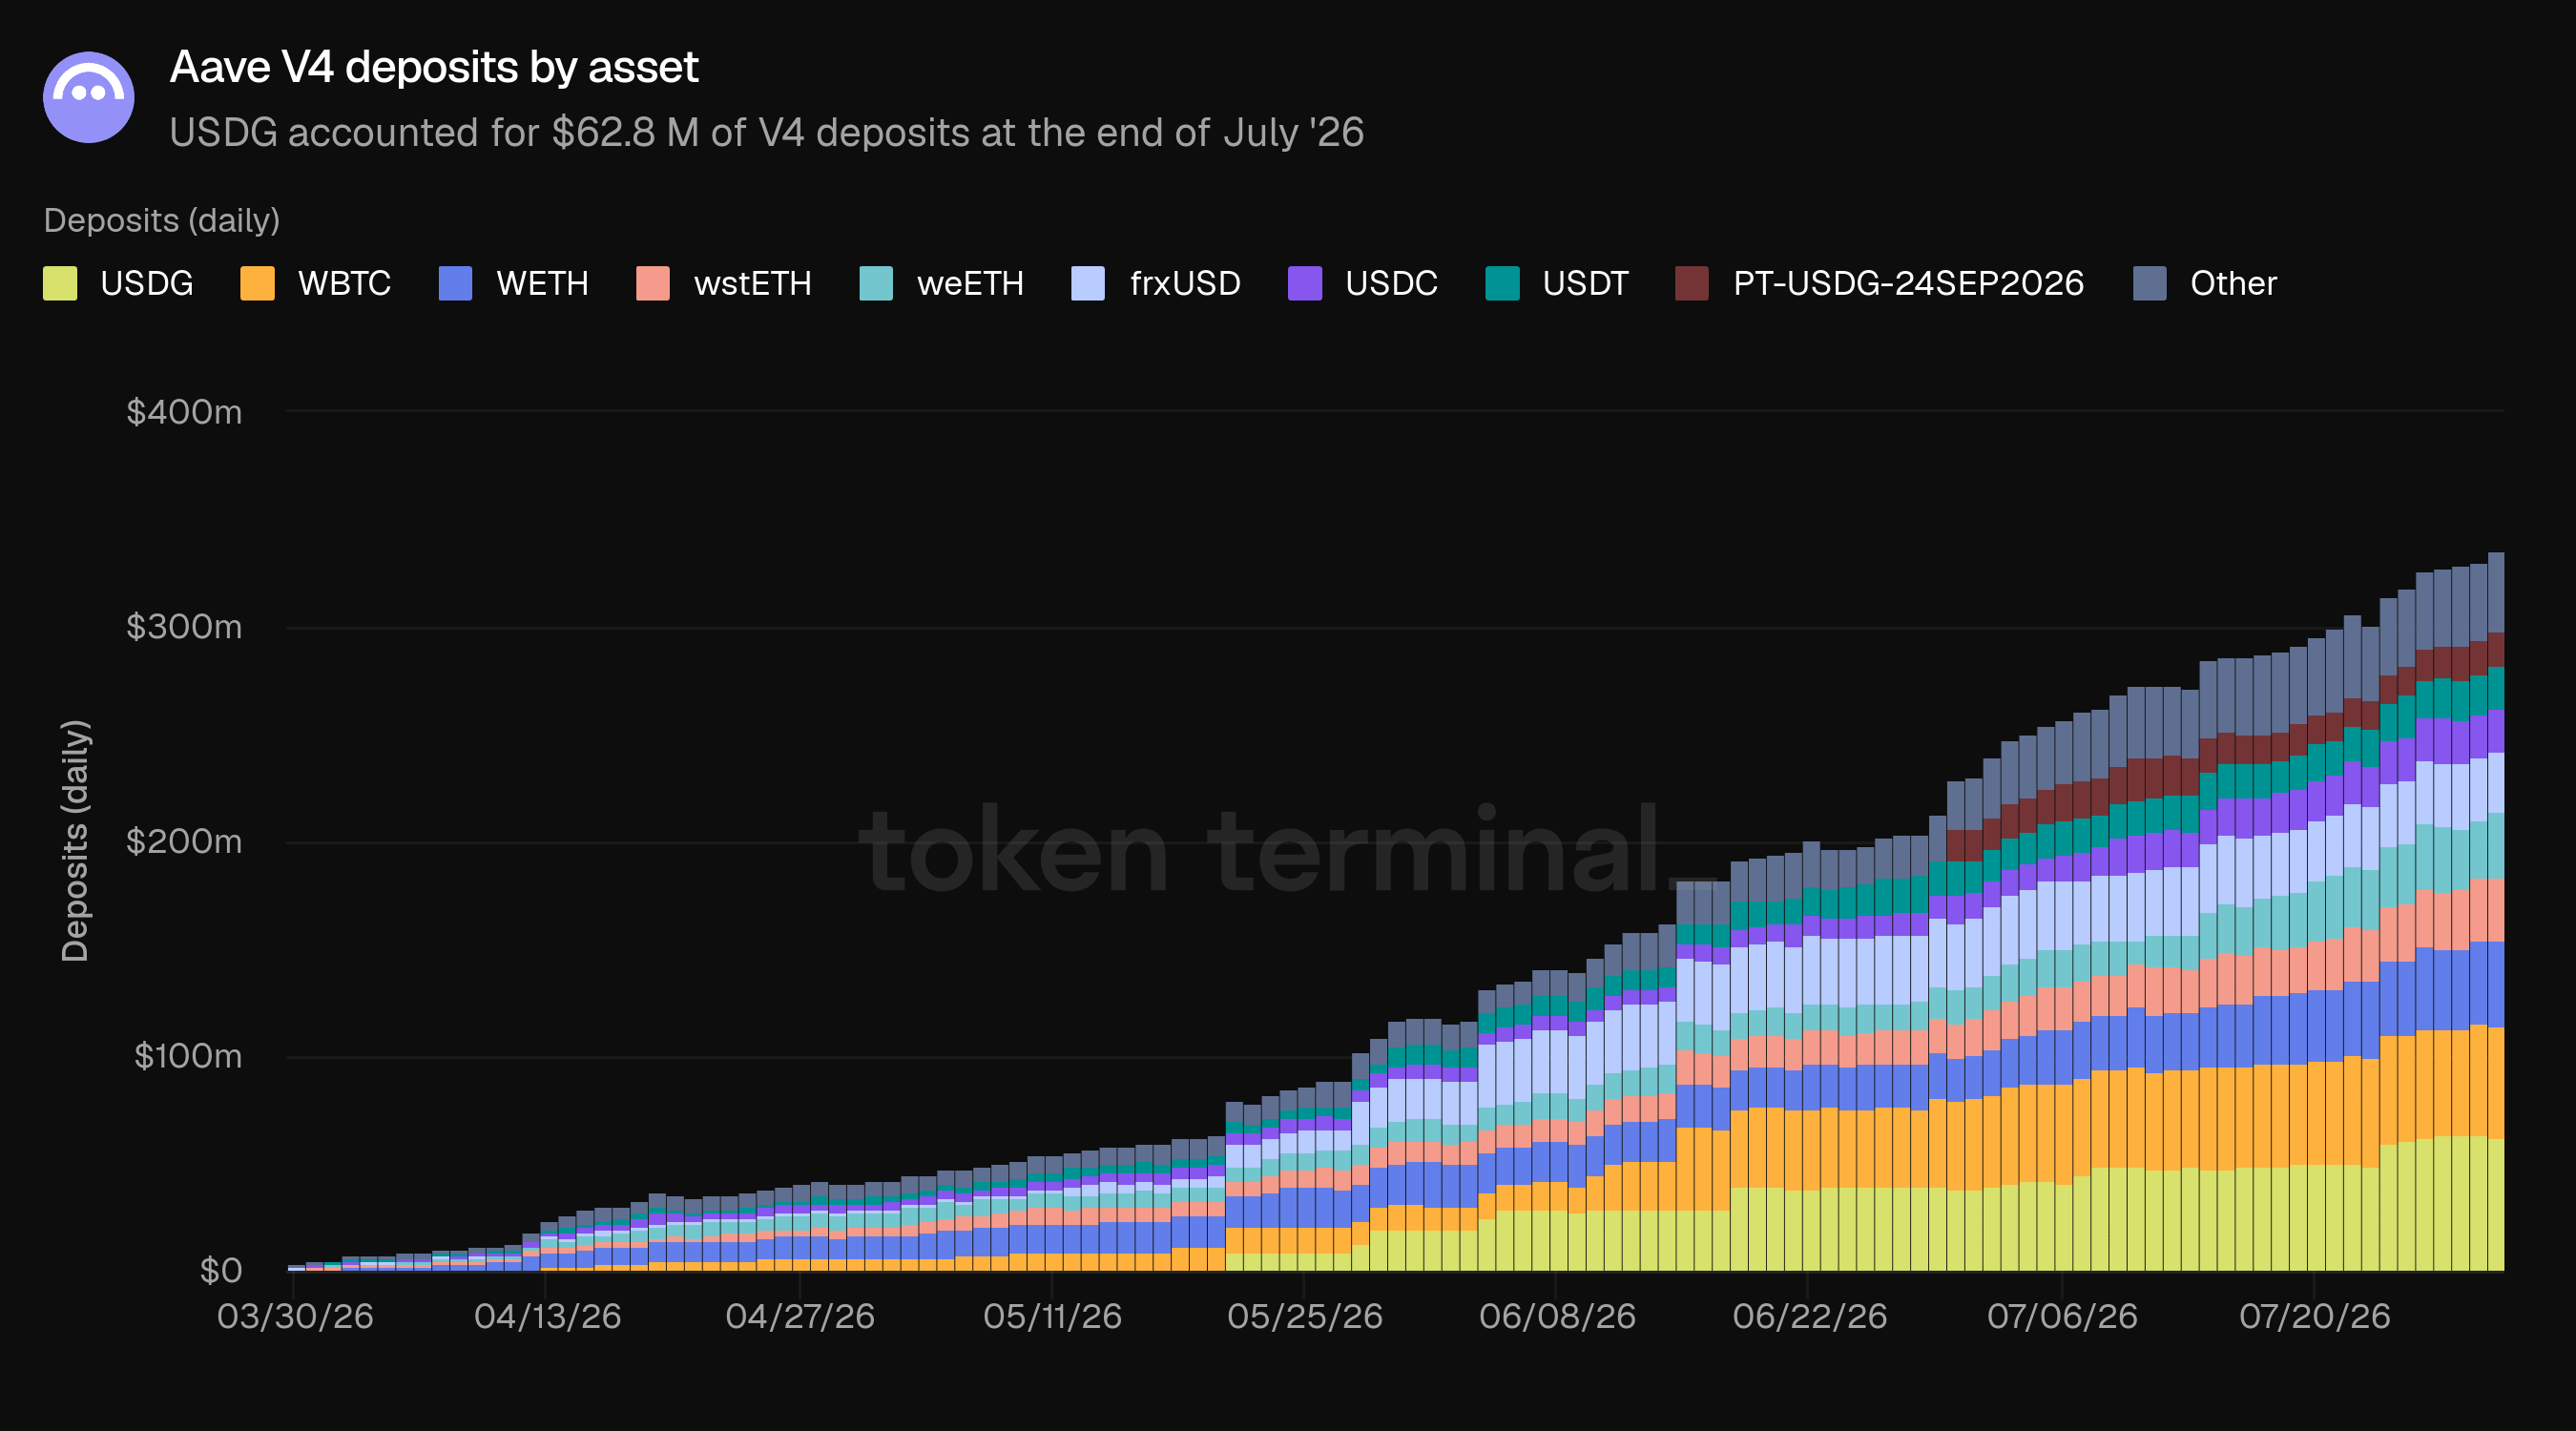
Einzahlungen messen den gesamten USD-Wert der Assets, die Aaves Märkten zugeführt werden. Die V4-Einzahlungen endeten im Juli mit USDG an der Spitze bei 62,8 Mio. USD – dem direkten Ausdruck des Global Dollar Hub im ersten Monat. Dahinter lag WBTC (52,1 Mio. USD), der bisherige Spitzenreiter im Juni, gefolgt von WETH (39,8 Mio. USD) auf Platz drei. Die ETH-Liquid-Staking-Token wstETH (29,7 Mio. USD) und weETH (29,6 Mio. USD) folgten, außerdem frxUSD (29,0 Mio. USD). Danach kamen USDC (20,2 Mio. USD), USDT (19,2 Mio. USD), der Pendle-Haupttoken PT-USDG-24SEP2026 (15,9 Mio. USD) und cbBTC (13,9 Mio. USD), die das Top-Ten-Ranking abrundeten. XAUT – das tokenisierte Gold-Collateral, das im Juni im Fokus stand – wuchs weiter und beendete den Juli bei 7,0 Mio. USD. Die Breite der Mischung (Stablecoins, BTC-Wrappers, ETH-Staking-Token, Gold und ein Pendle-Haupttoken) spiegelt das Spoke-Design von V4 wider: unterschiedliche Collateral-Typen werden parallel onboarded.
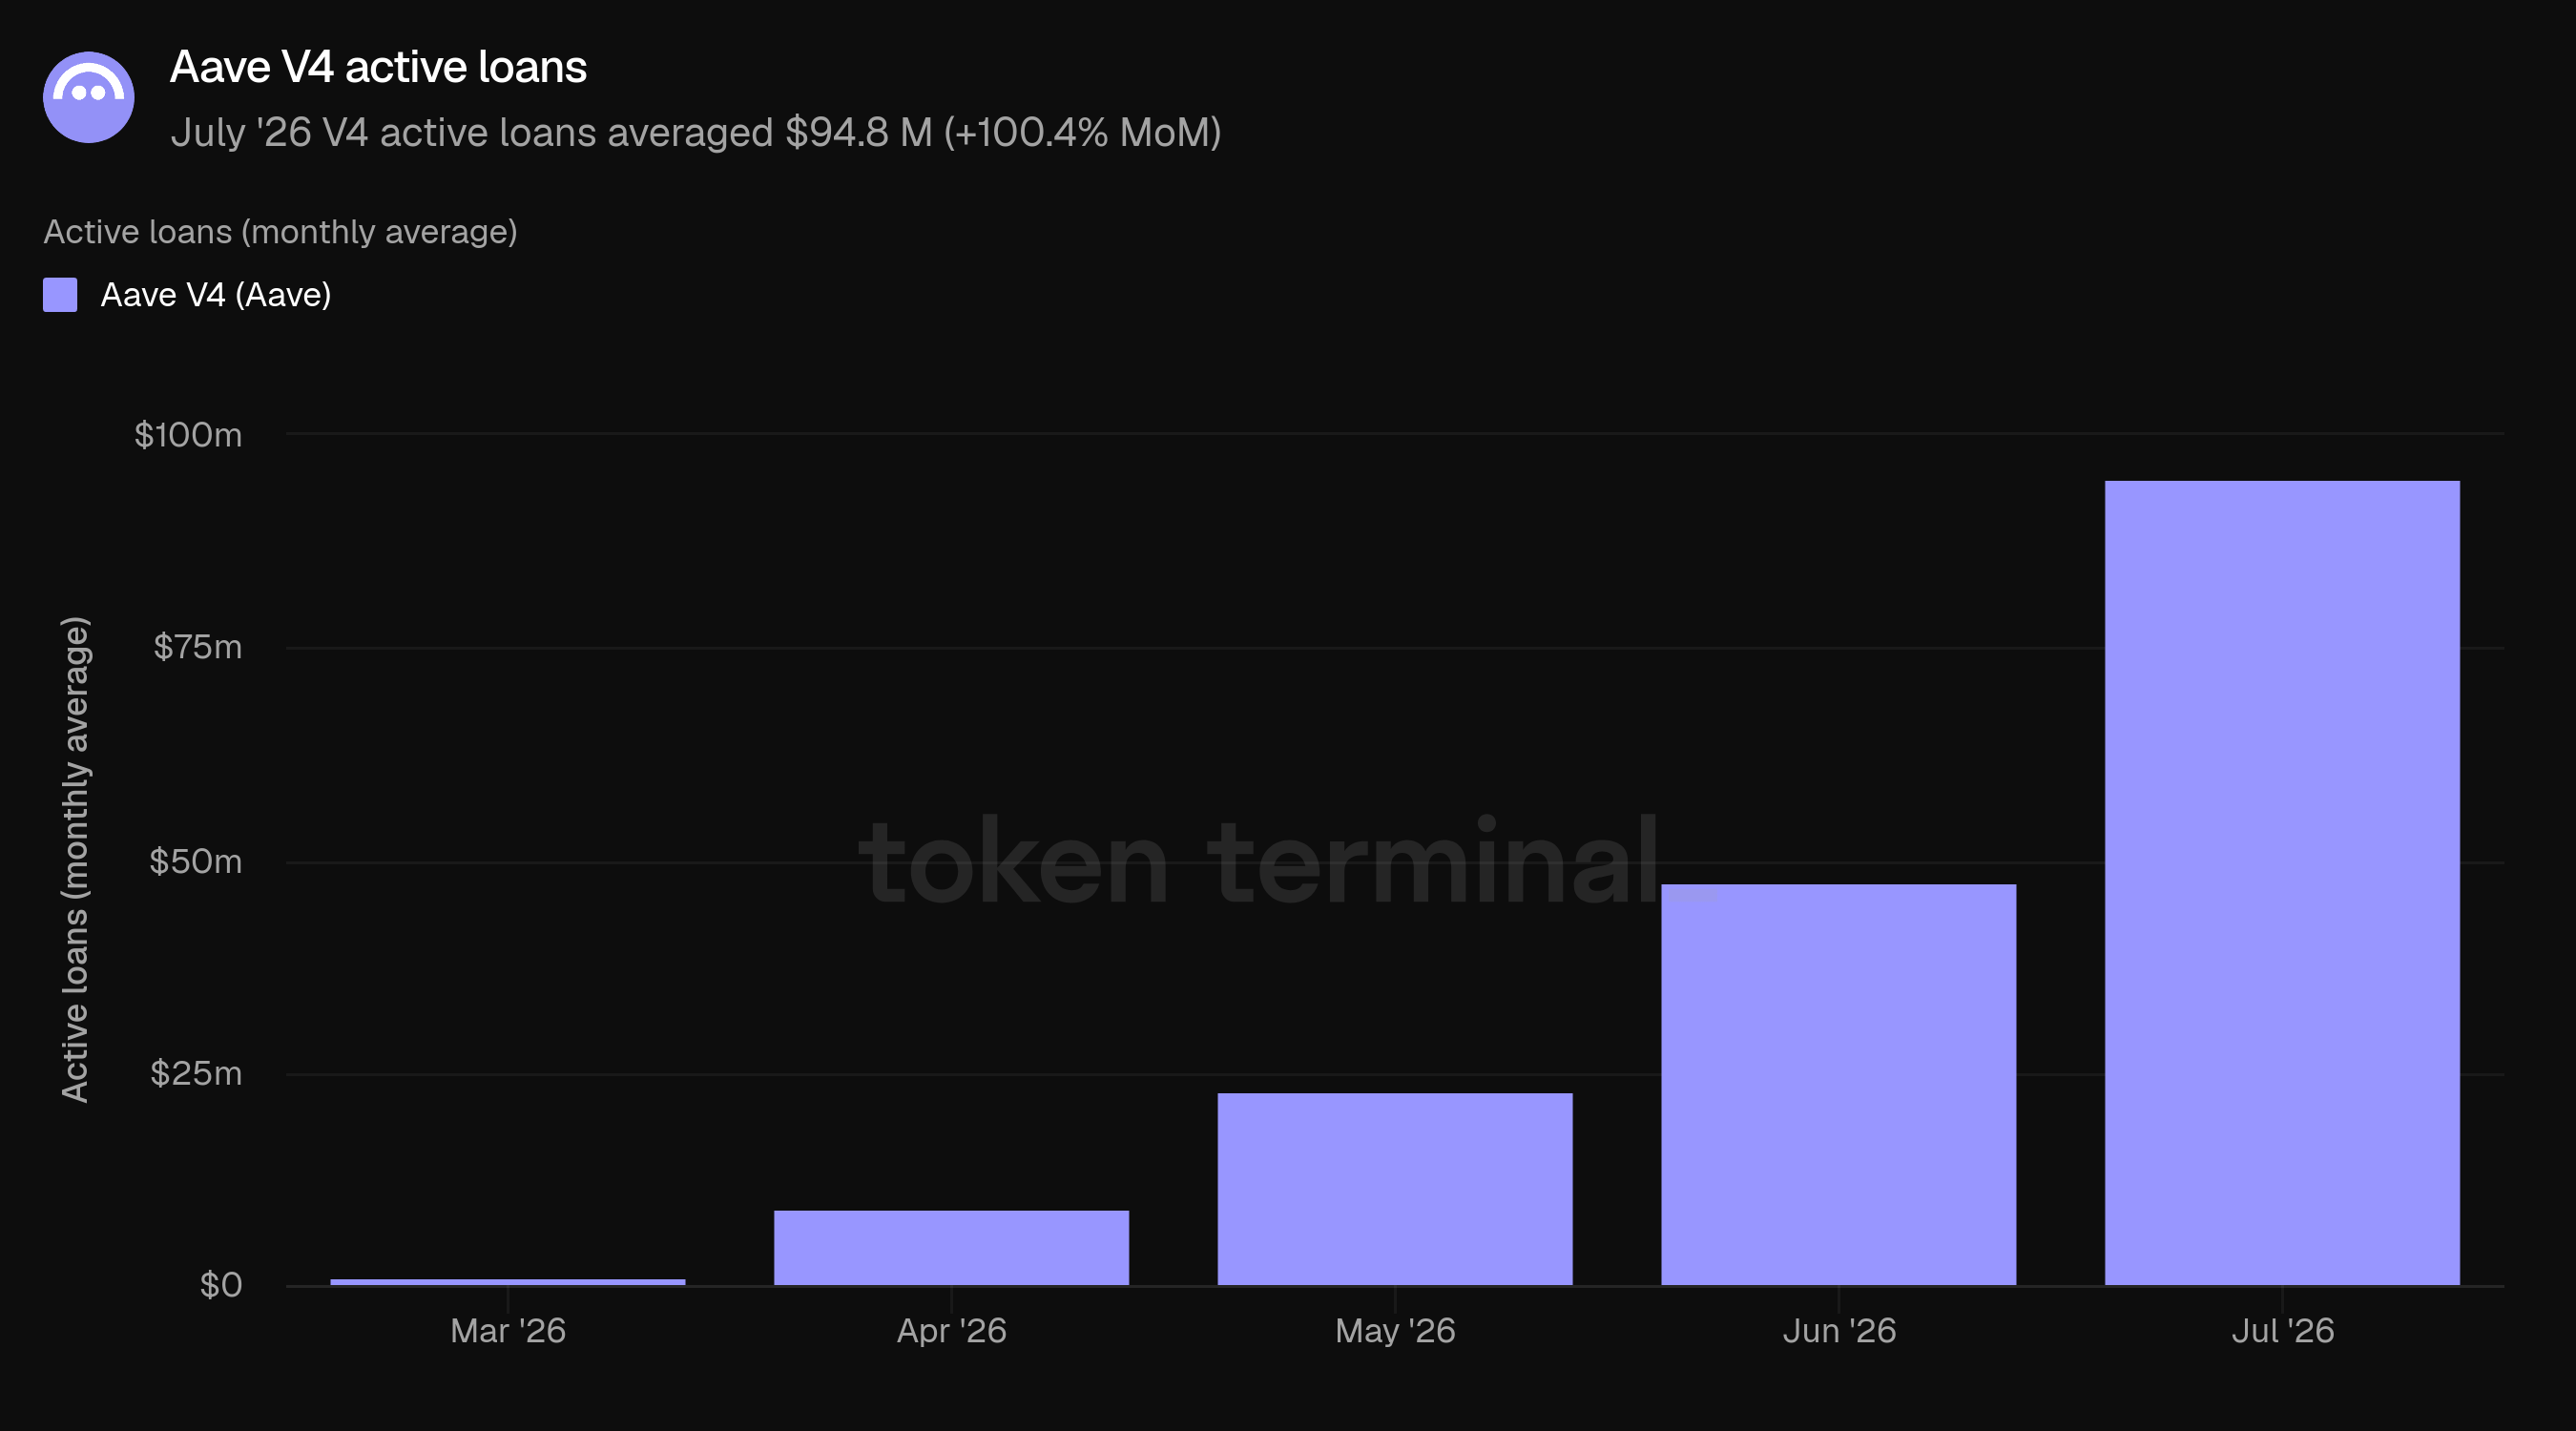
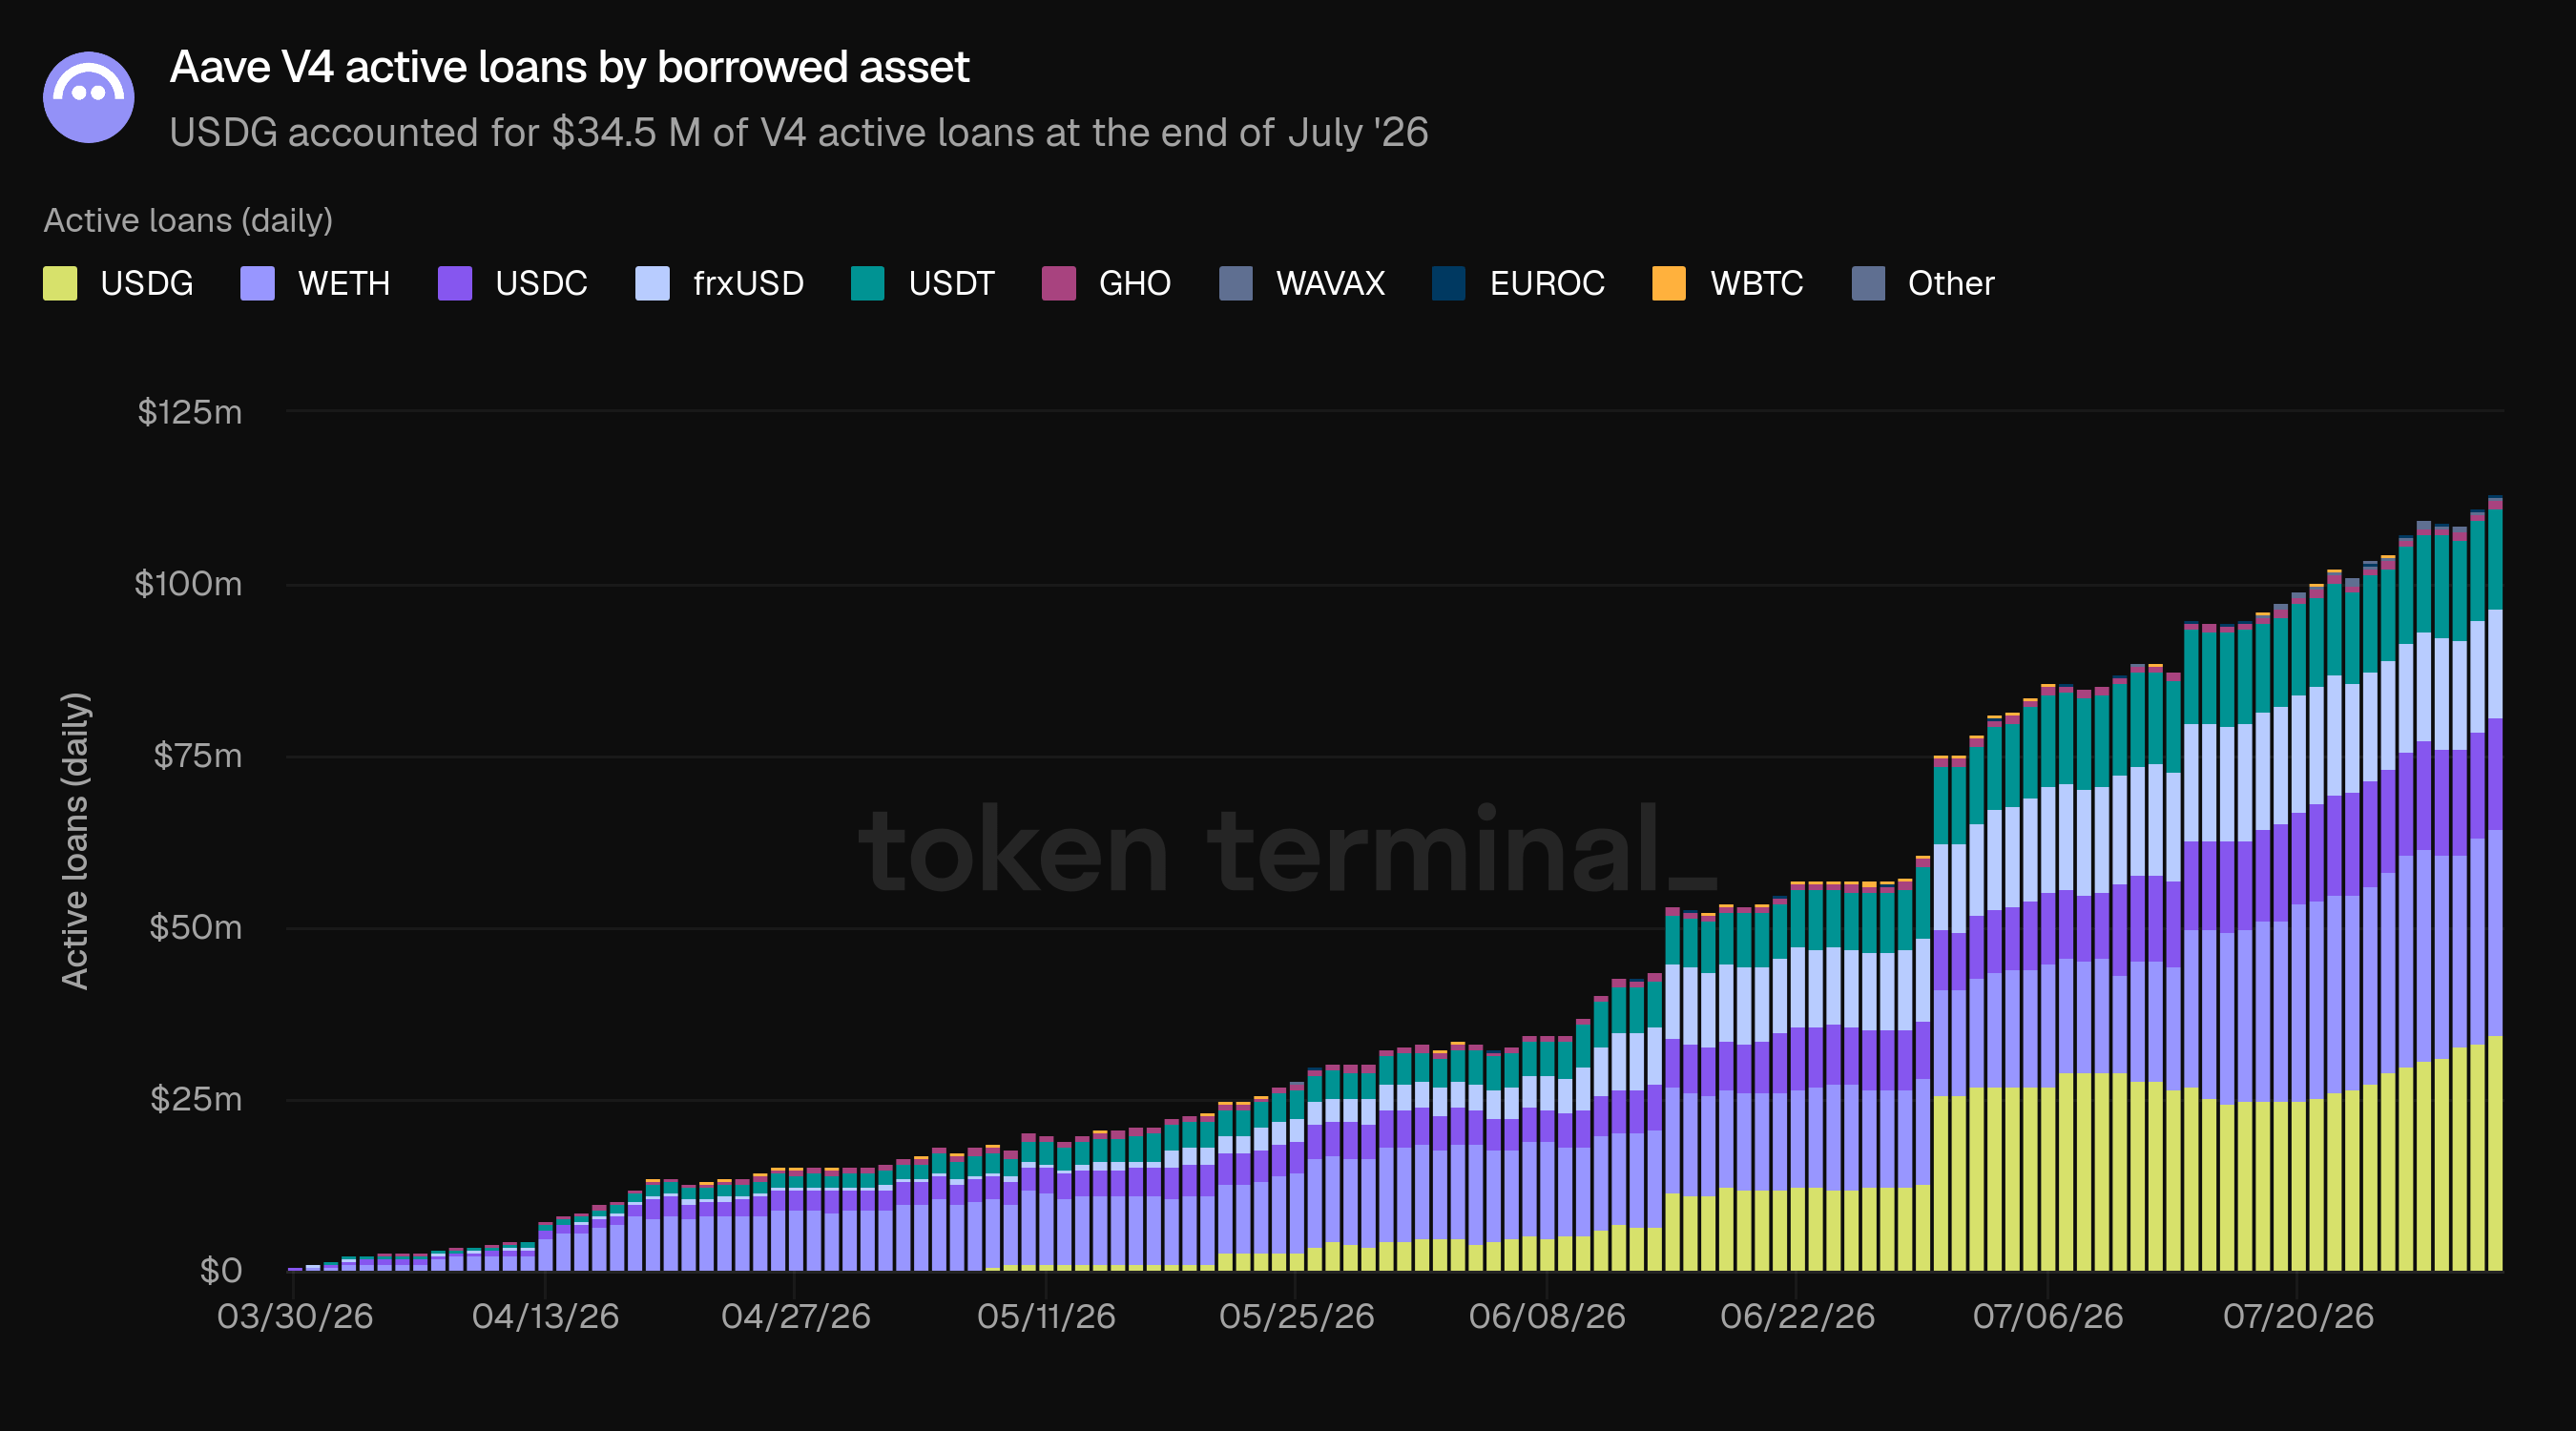
Aktive Kredite in V4 lagen im Juli im Durchschnitt bei 94,8 Mio. USD, plus 100,4% MoM, und endeten bei 113,4 Mio. USD – das Überschreiten von 100 Mio. USD zum ersten Mal. Die Borrowing-Aktivität ist seit dem Launch leicht schneller gewachsen als die Einzahlungen – ein frühes Zeichen dafür, dass die neuen Märkte für Kredit genutzt werden und nicht einfach geparkte Liquidität darstellen.
USDG führte das V4-Borrowing an mit 30,4% (34,5 Mio. USD) des End-Juli-Totals; WETH lag bei 26,5% (30,0 Mio. USD) und USDC (16,1 Mio. USD), frxUSD (16,0 Mio. USD) sowie USDT (14,7 Mio. USD) machten den Rest weitgehend aus. WAVAX und EUROC kamen über das Avalanche-Deployment in die Mischung. Die Borrowing-Mischung in V4 entwickelt sich entlang ähnlicher Linien wie das Hauptdeployment: Stablecoins und WETH gegen diversifiziertes Collateral.
5) Aave Horizon
Aave Horizon ist ein spezialisierter Kreditmarkt für tokenisierte Real-World-Assets, gestartet im August 2025. Das Stablecoin-Angebot ist permissionless, während das Onboarding von Collateral von Tokenisierungs-Emittenten verwaltet wird. Das bietet Institutionen einen regelkonformen Marktplatz, um gegen tokenisierte Fonds und Treasuries zu leihen.
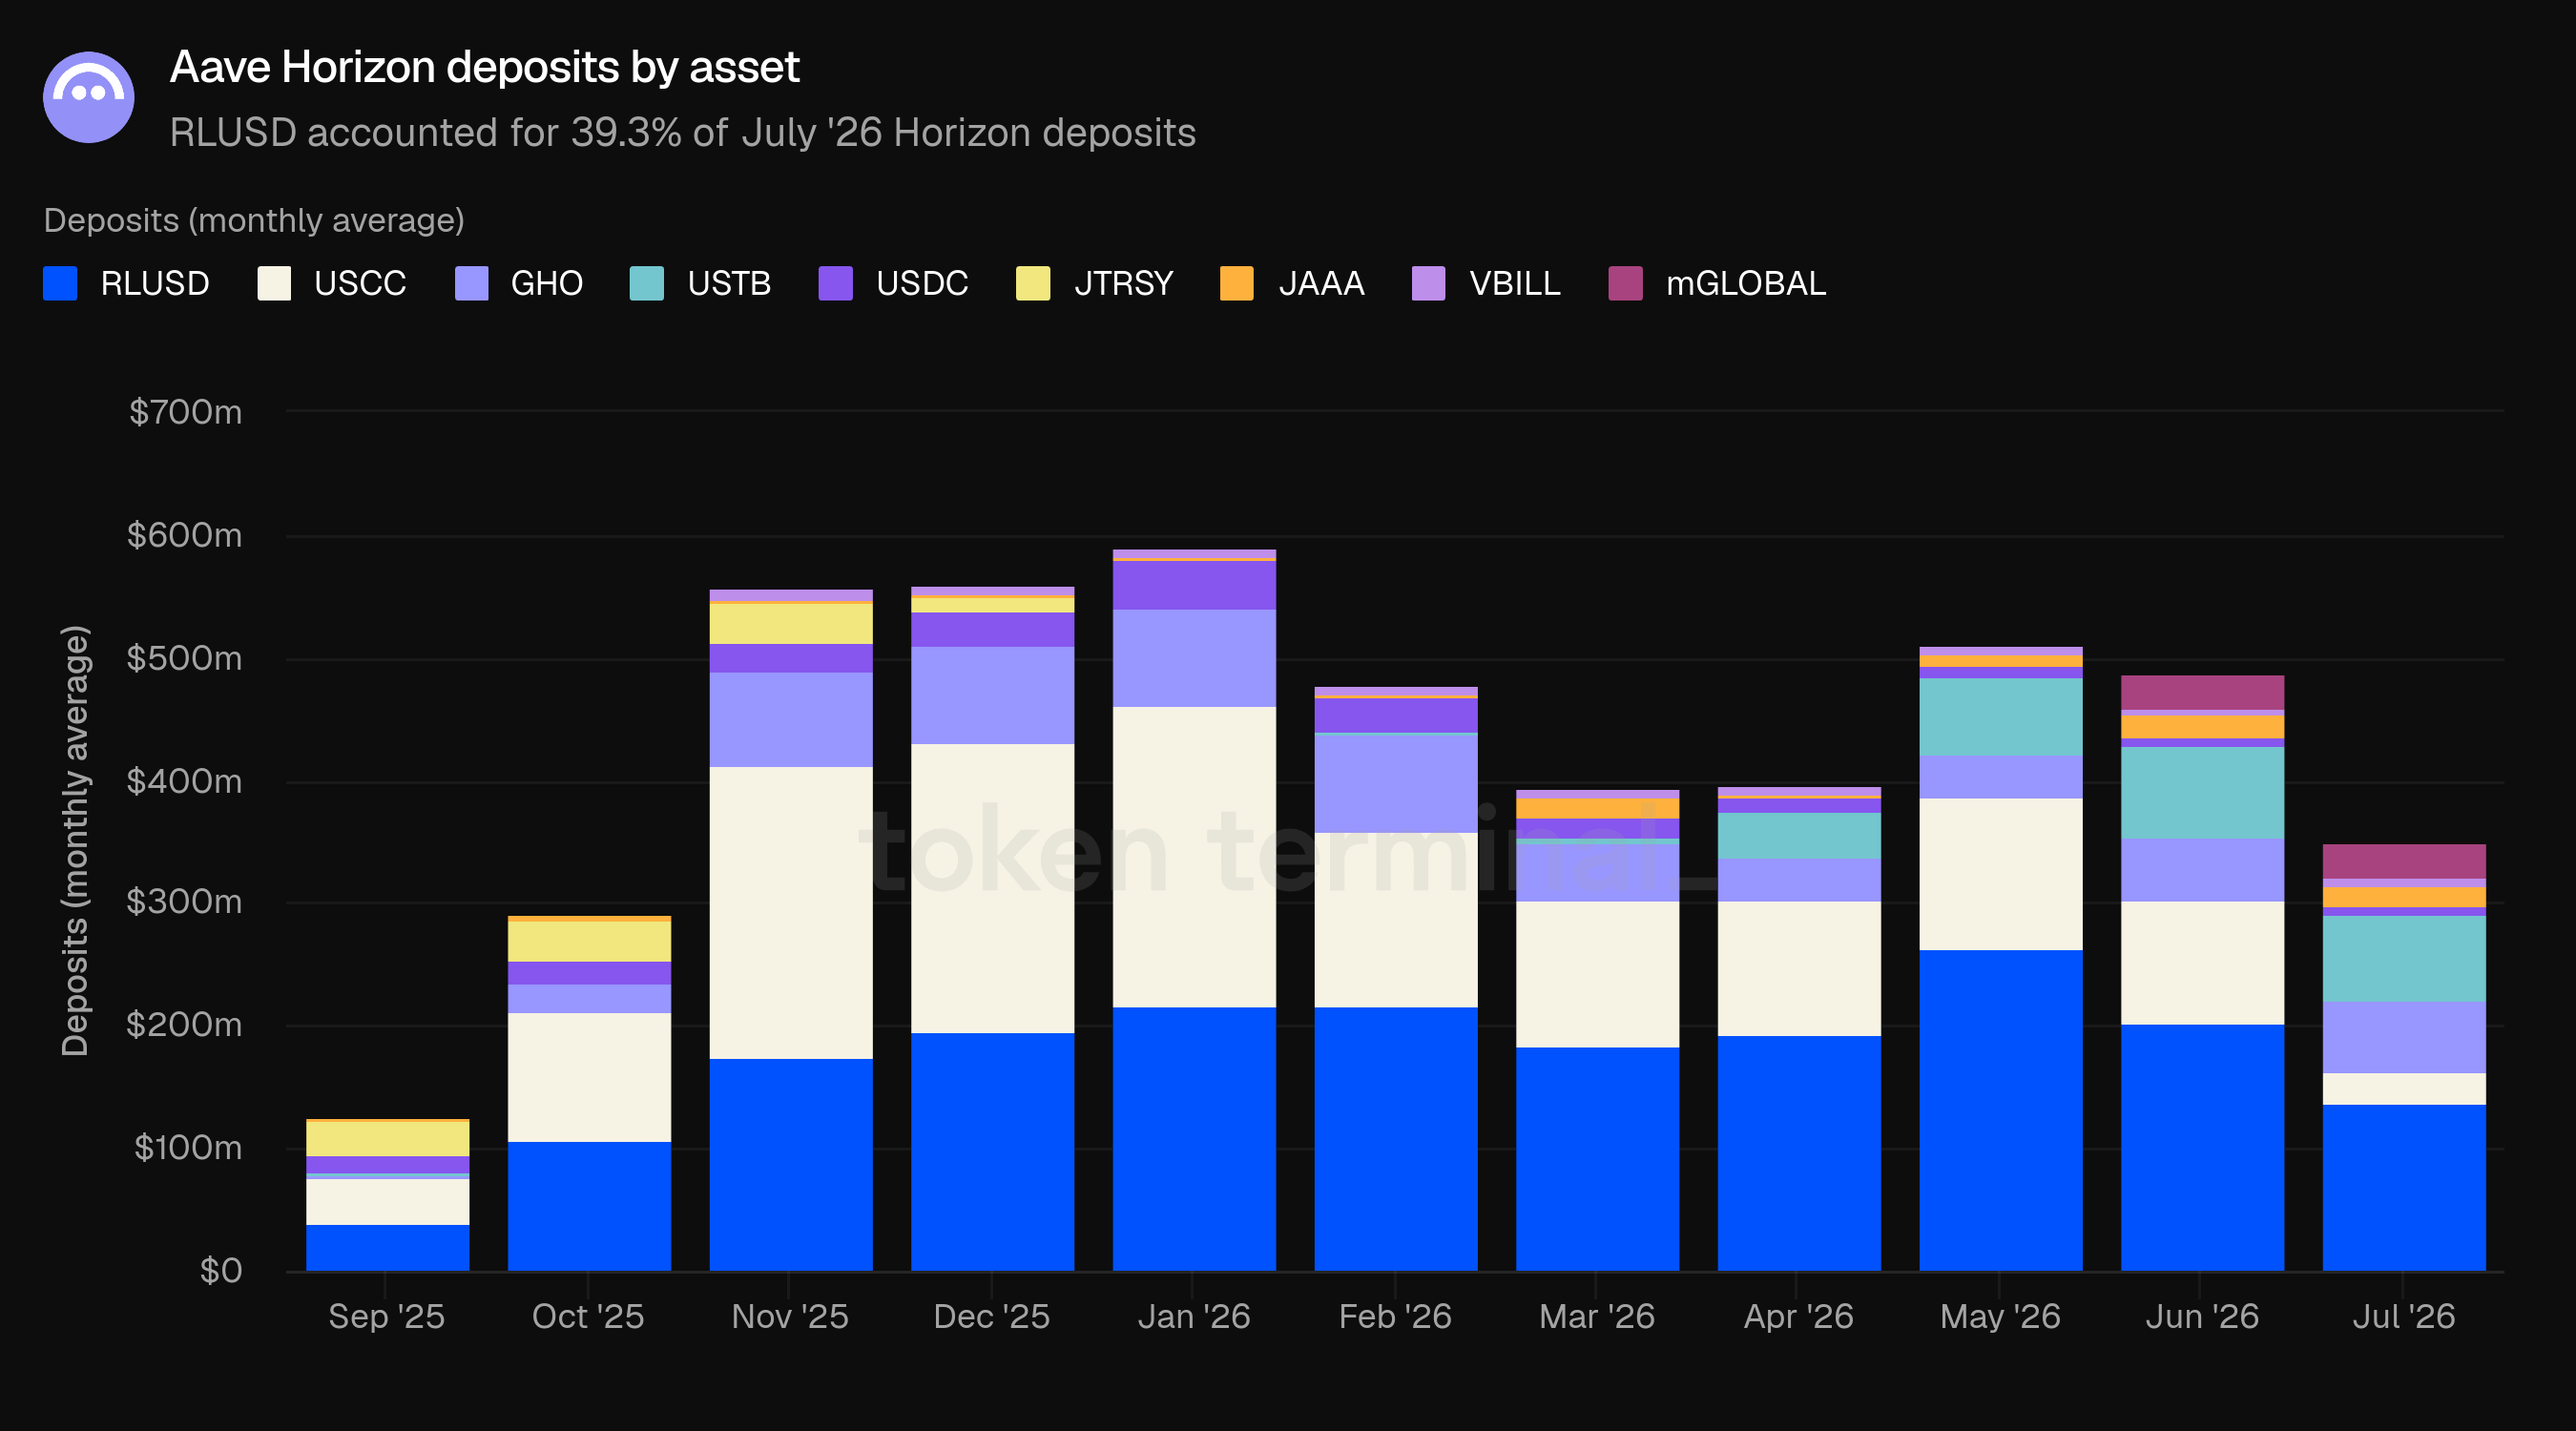
Horizon TVL lag im Juli im Durchschnitt bei 350,2 Mio. USD, minus 28,0% MoM. RLUSD blieb der Anker der Einzahlungsbasis mit 39,3% der Juli-Einzahlungen (137,7 Mio. USD). GHO-Einzahlungen stiegen auf 59,7 Mio. USD, und mGLOBAL – der Midas-Fonds, der im Juni in die Mischung kam – wuchs im zweiten Monat auf 28,4 Mio. USD. USTB (68,8 Mio. USD) und JAAA (17,9 Mio. USD) rundeten das Fonds-Portfolio ab.
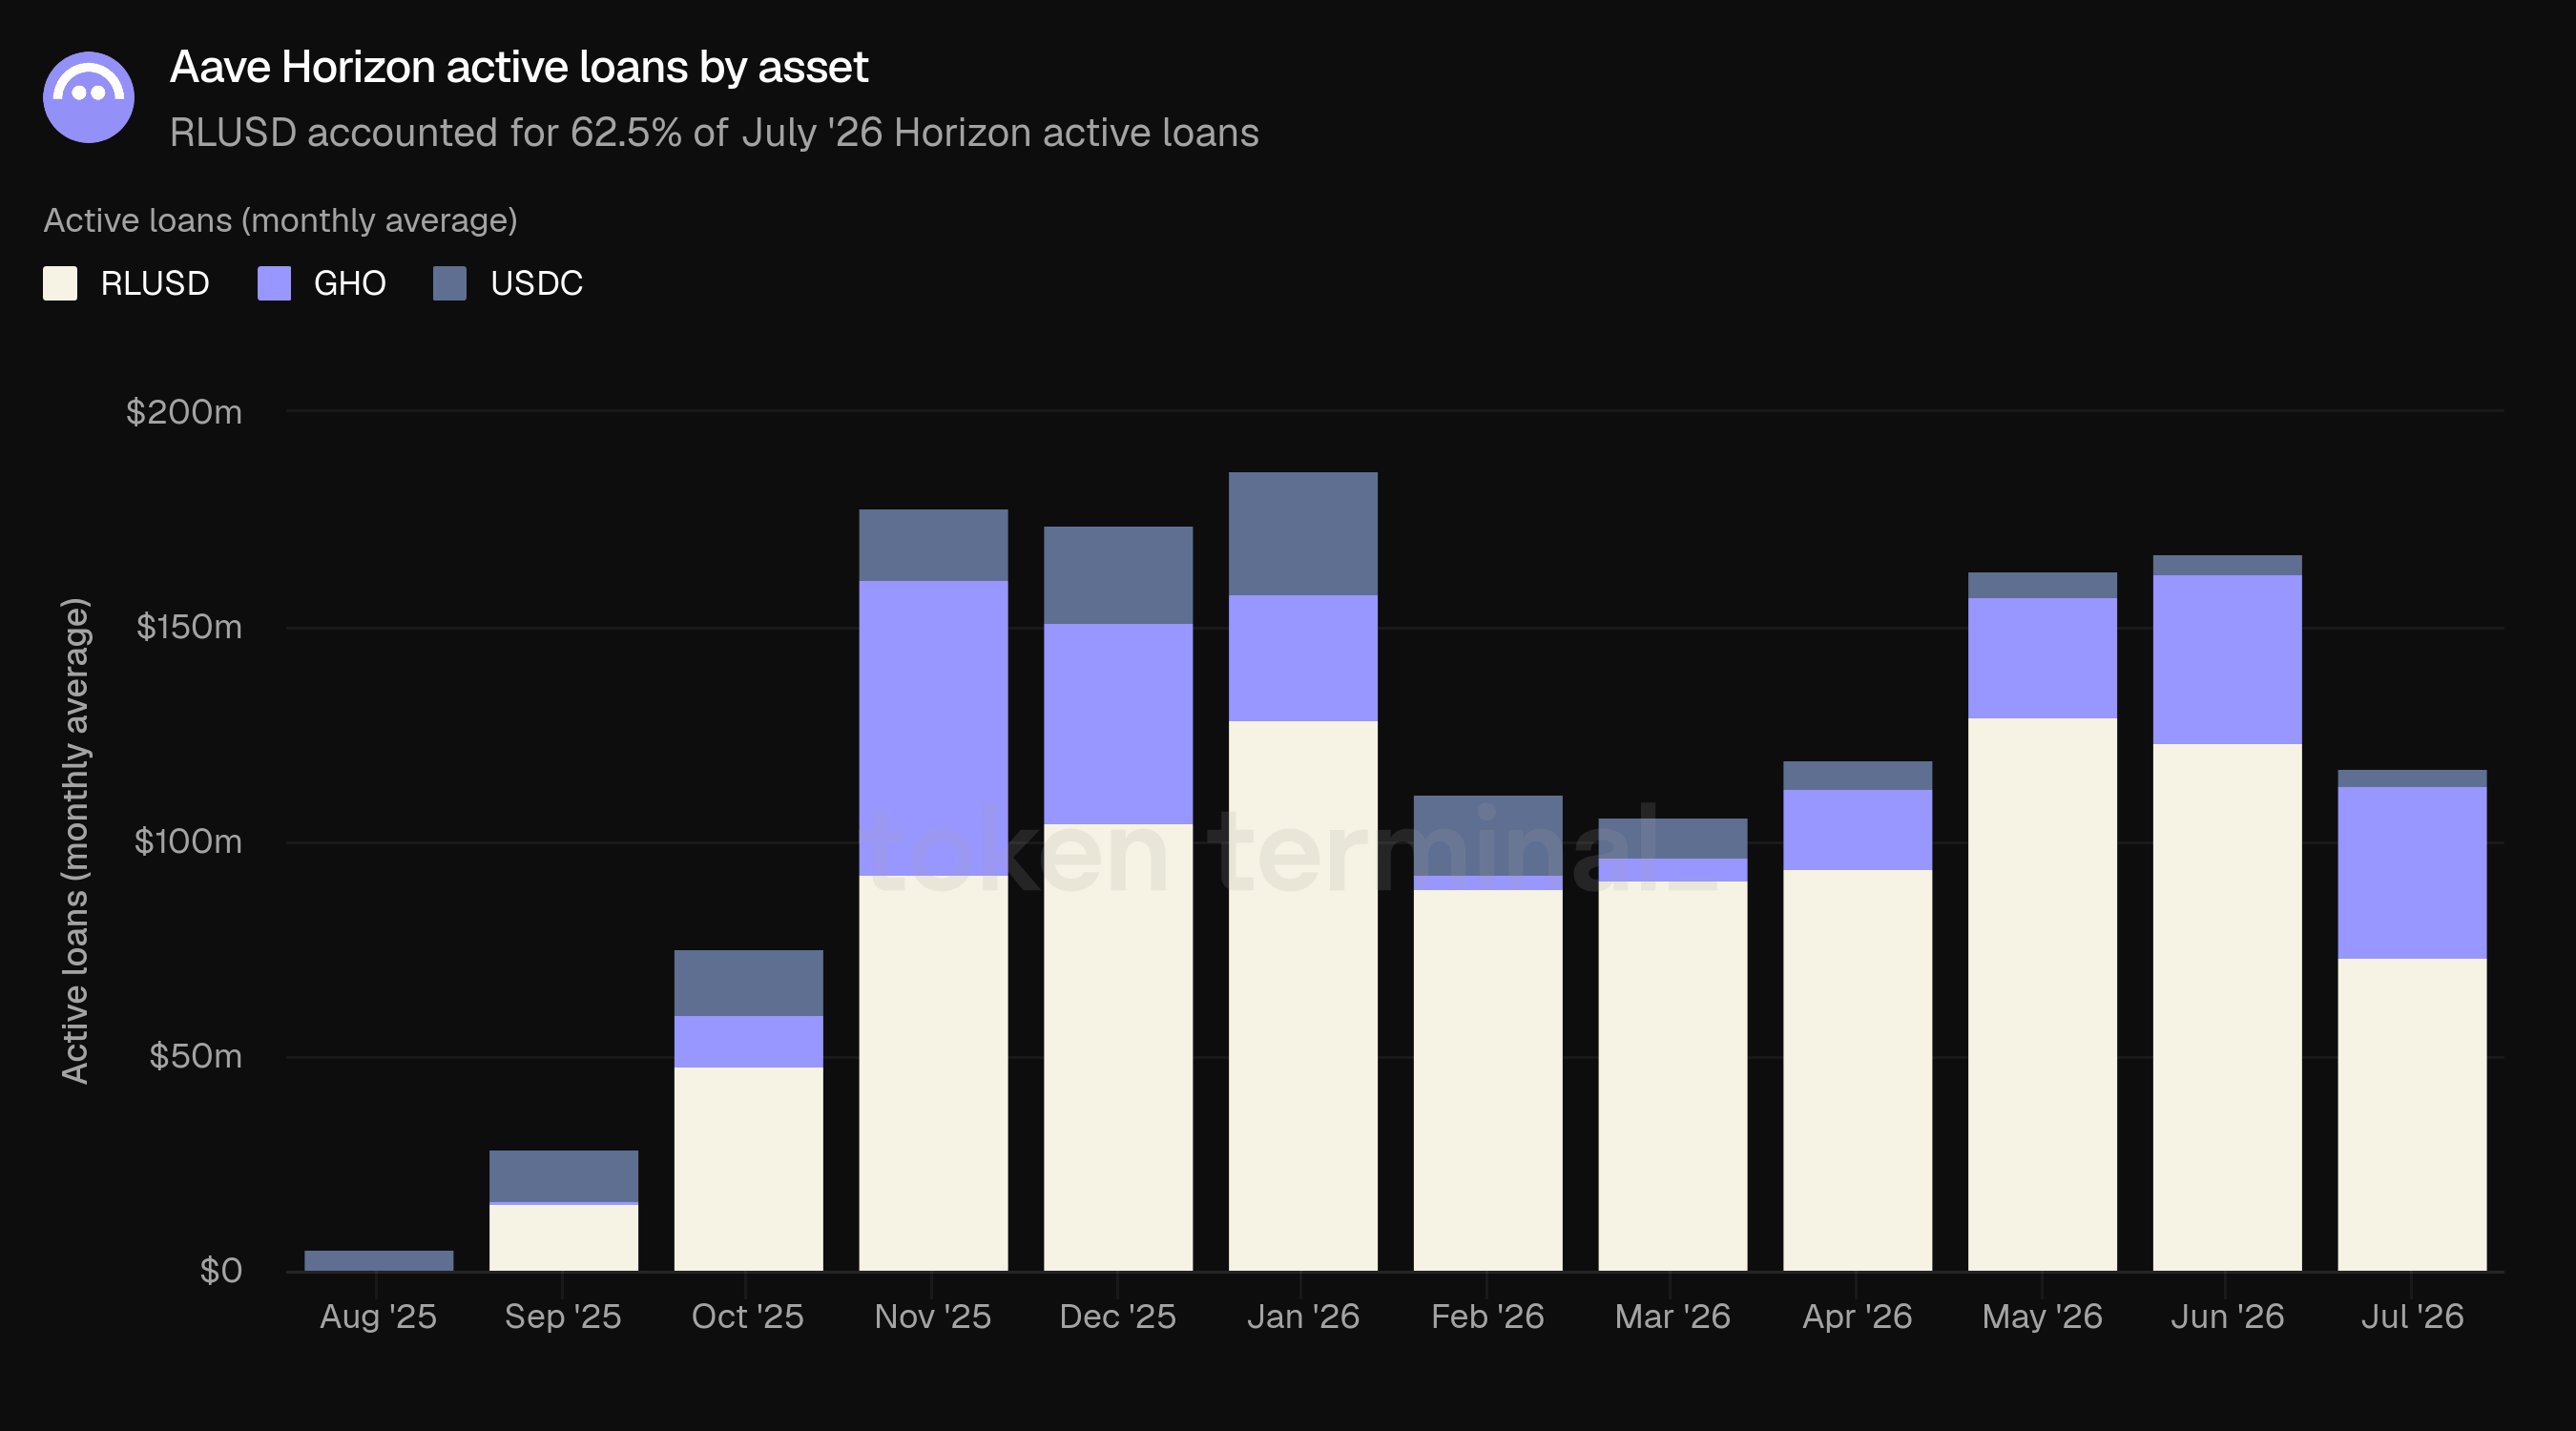
Das Borrowing auf Horizon sank parallel zu den Einzahlungen: Die aktiven Kredite lagen im Juli im Durchschnitt bei 117,4 Mio. USD, minus 30,0% MoM, und beendeten damit eine dreimonatige Wachstumsphase im Kreditbuch. RLUSD trug den Rückgang, fiel von 123,3 Mio. USD auf 73,3 Mio. USD, während GHO-Borrowing im Wesentlichen unverändert bei 40,3 Mio. USD blieb und USDC klein bei 3,7 Mio. USD.
6) Gebühren
Gebühren messen den gesamten USD-Wert der von Nutzern über alle Aave-Lending-Märkte gezahlten Gebühren, aggregiert über alle Einnahmearten: Zinsen, Liquidationen, SVR, Flash Loans und Treasury-Aktivitäten.
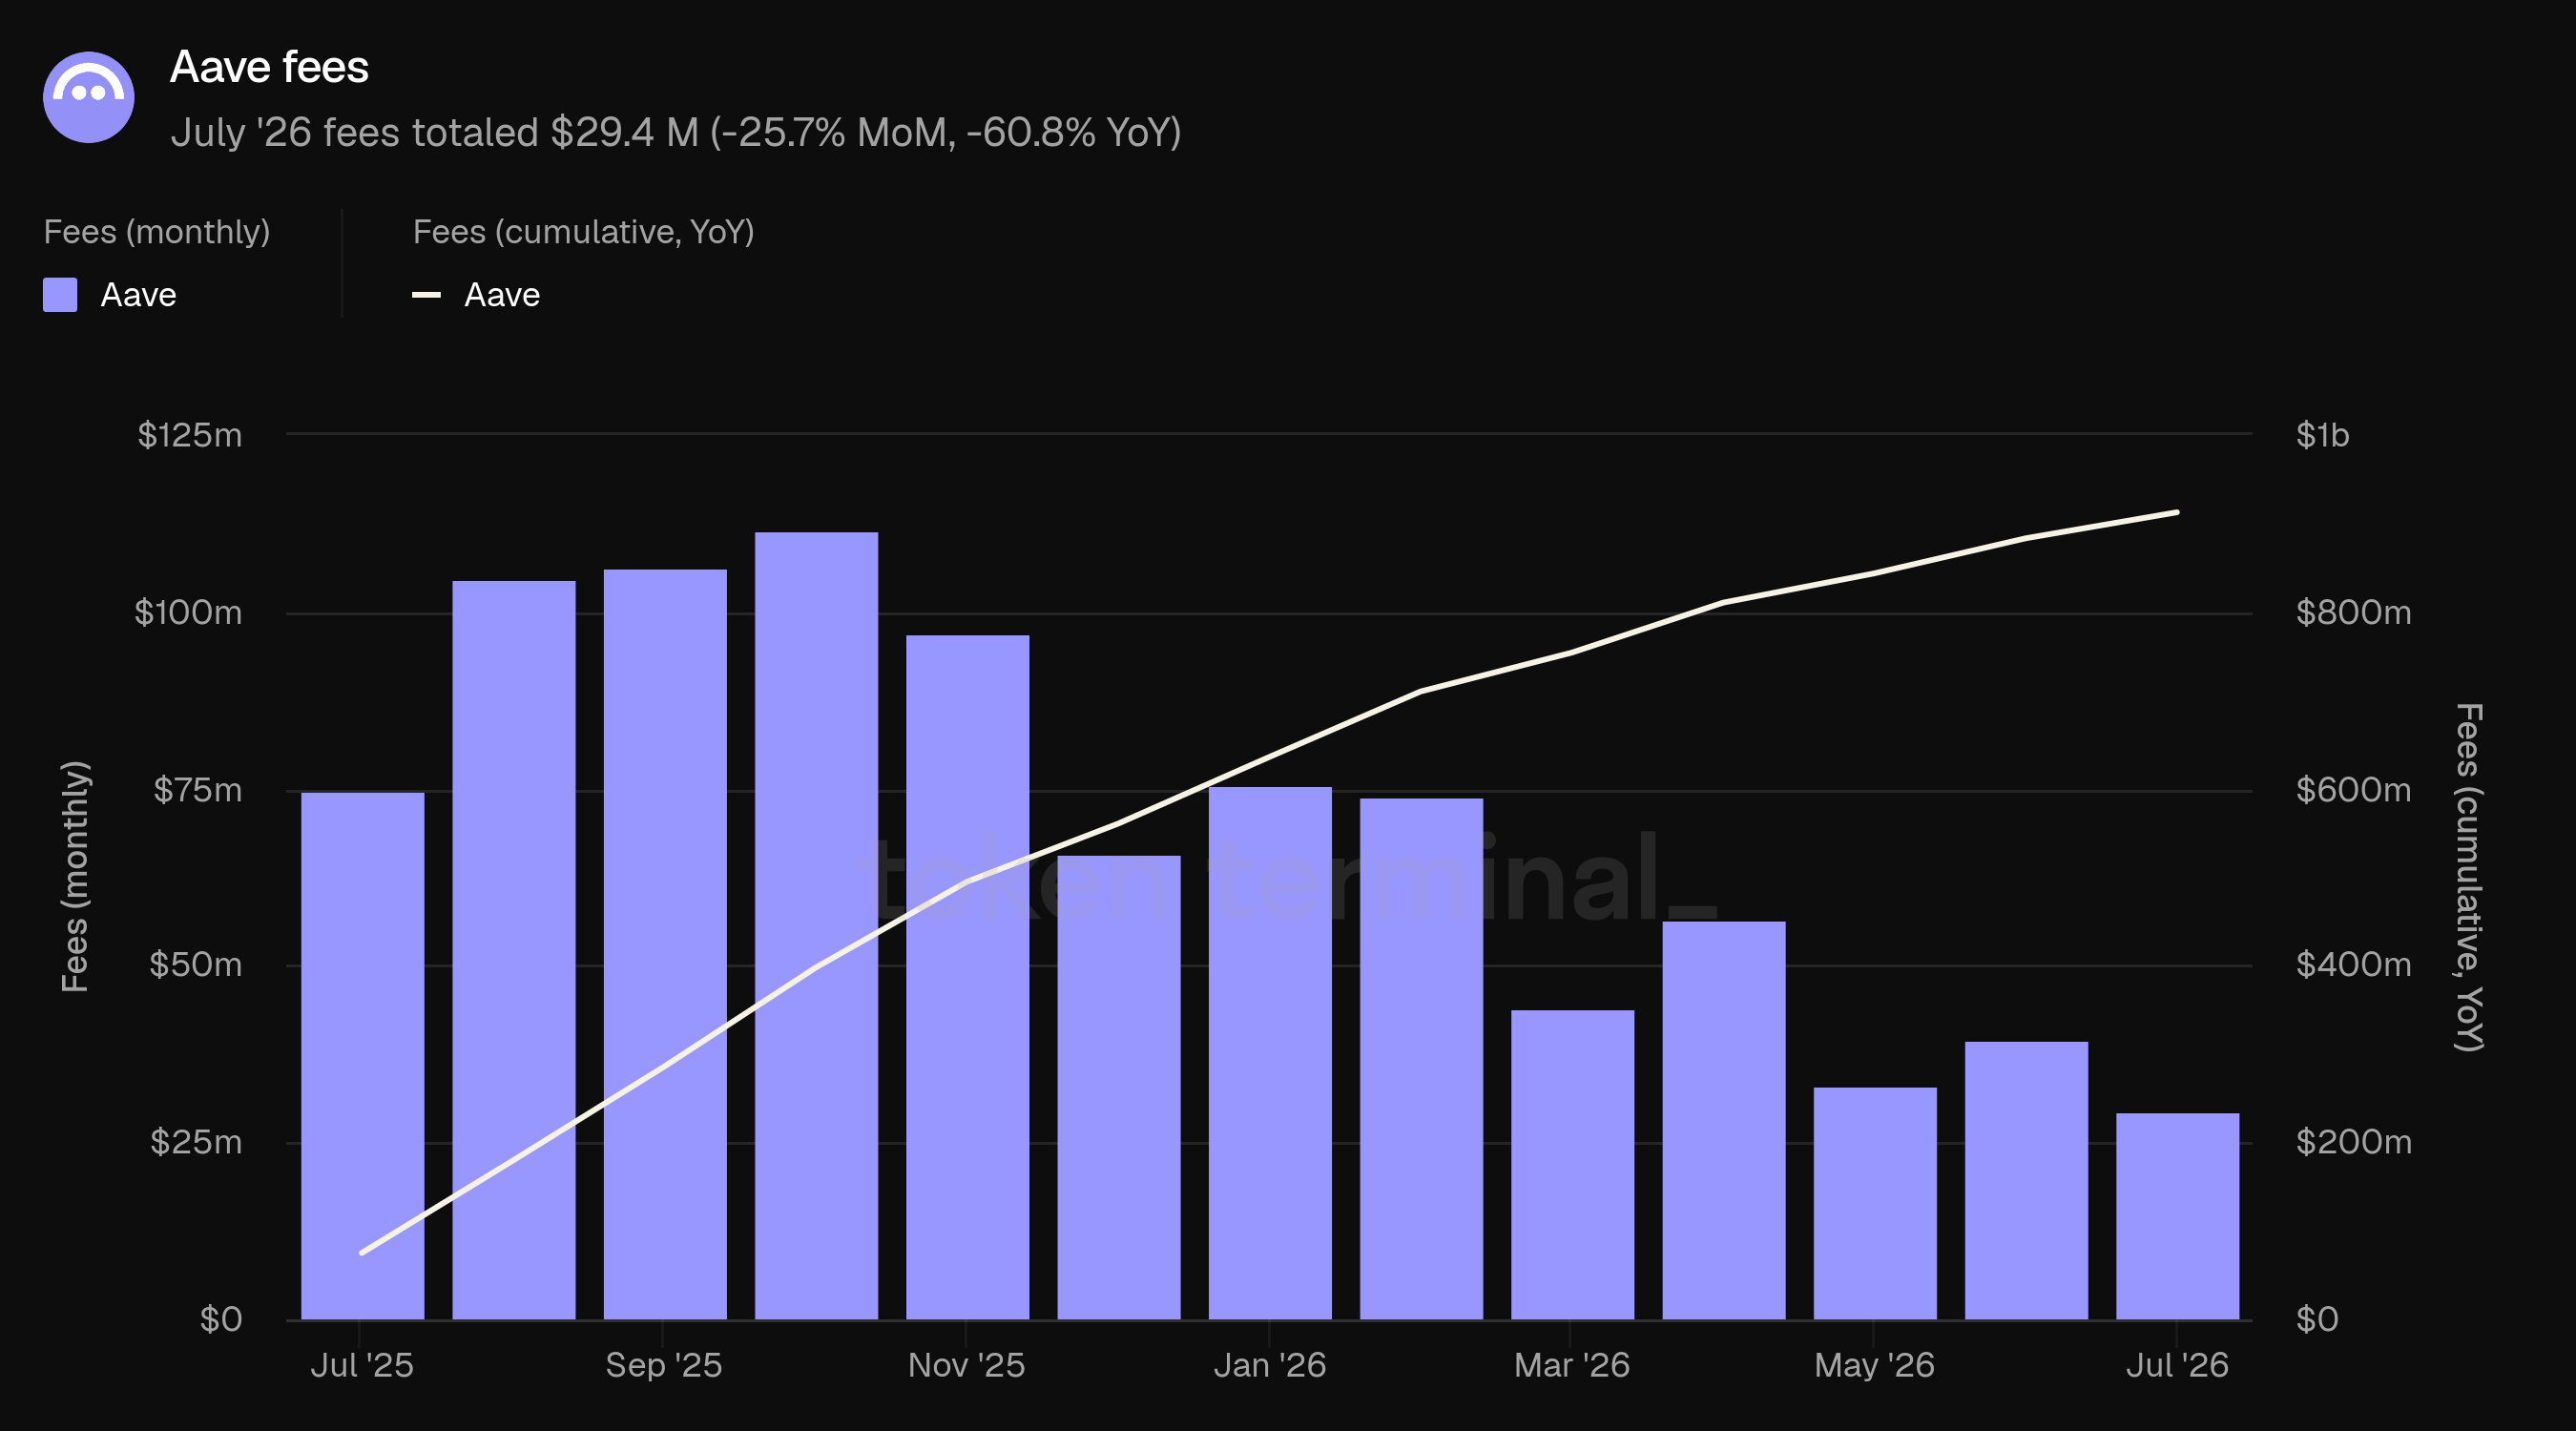
Die Gebühren beliefen sich im Juli auf 29,4 Mio. USD, minus 25,7% MoM und 60,8% YoY. Der Rückgang ist eine Story der Zusammensetzung, nicht der Nachfrage: Das Juni-Total wurde durch eine erhöhte Liquidationsaktivität angehoben, und da die Märkte im Juli stabiler waren, nahm dieses Einkommen ab. Gleichzeitig stiegen Zinsgebühren – die zugrunde liegende, an den Zinssatz gekoppelte Basis – tatsächlich von 25,8 Mio. USD auf 29,1 Mio. USD, während das Kreditbuch wuchs. Kumulierte Gebühren über die gezeigten 13 Monate beliefen sich auf 912,5 Mio. USD.
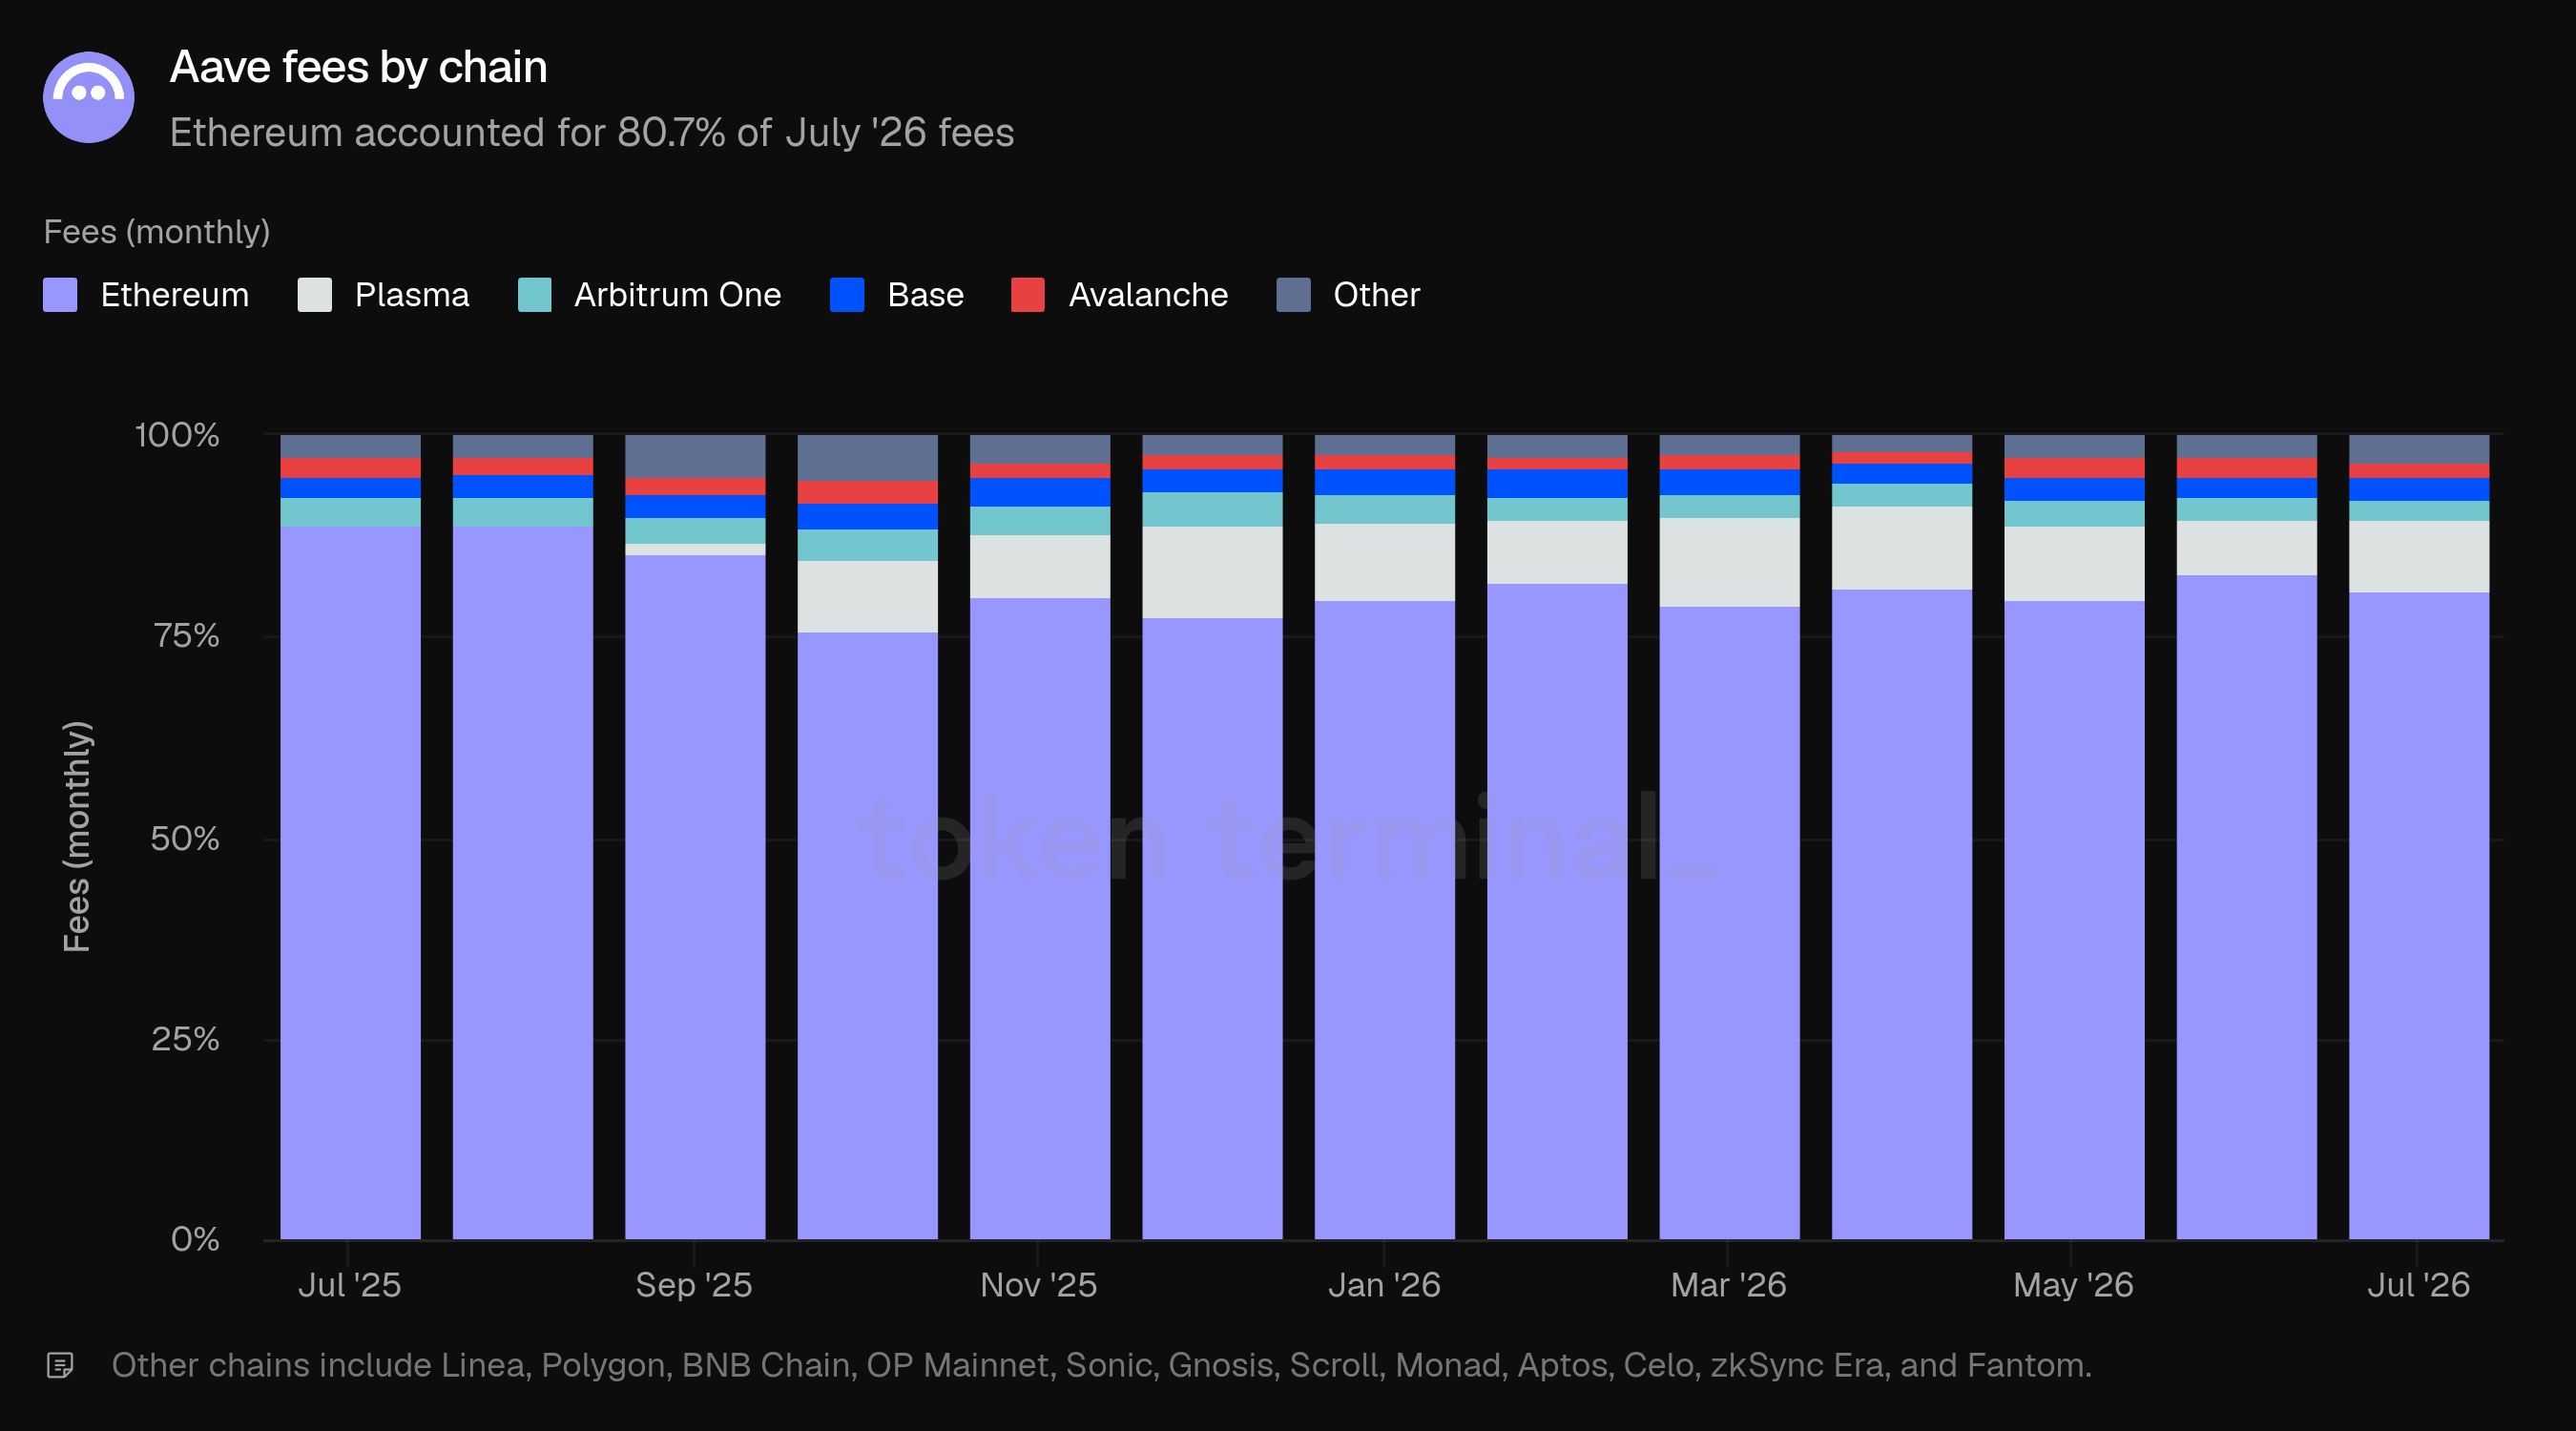
Ethereum erzeugte 80,7% der Juli-Gebühren (23,7 Mio. USD), gegenüber 83,1% im Juni – als sich das liquidationsstarke Mainnet-Einkommen dieses Monats normalisierte. Plasma lag bei 9,0% und keine andere Chain überstieg 3%.
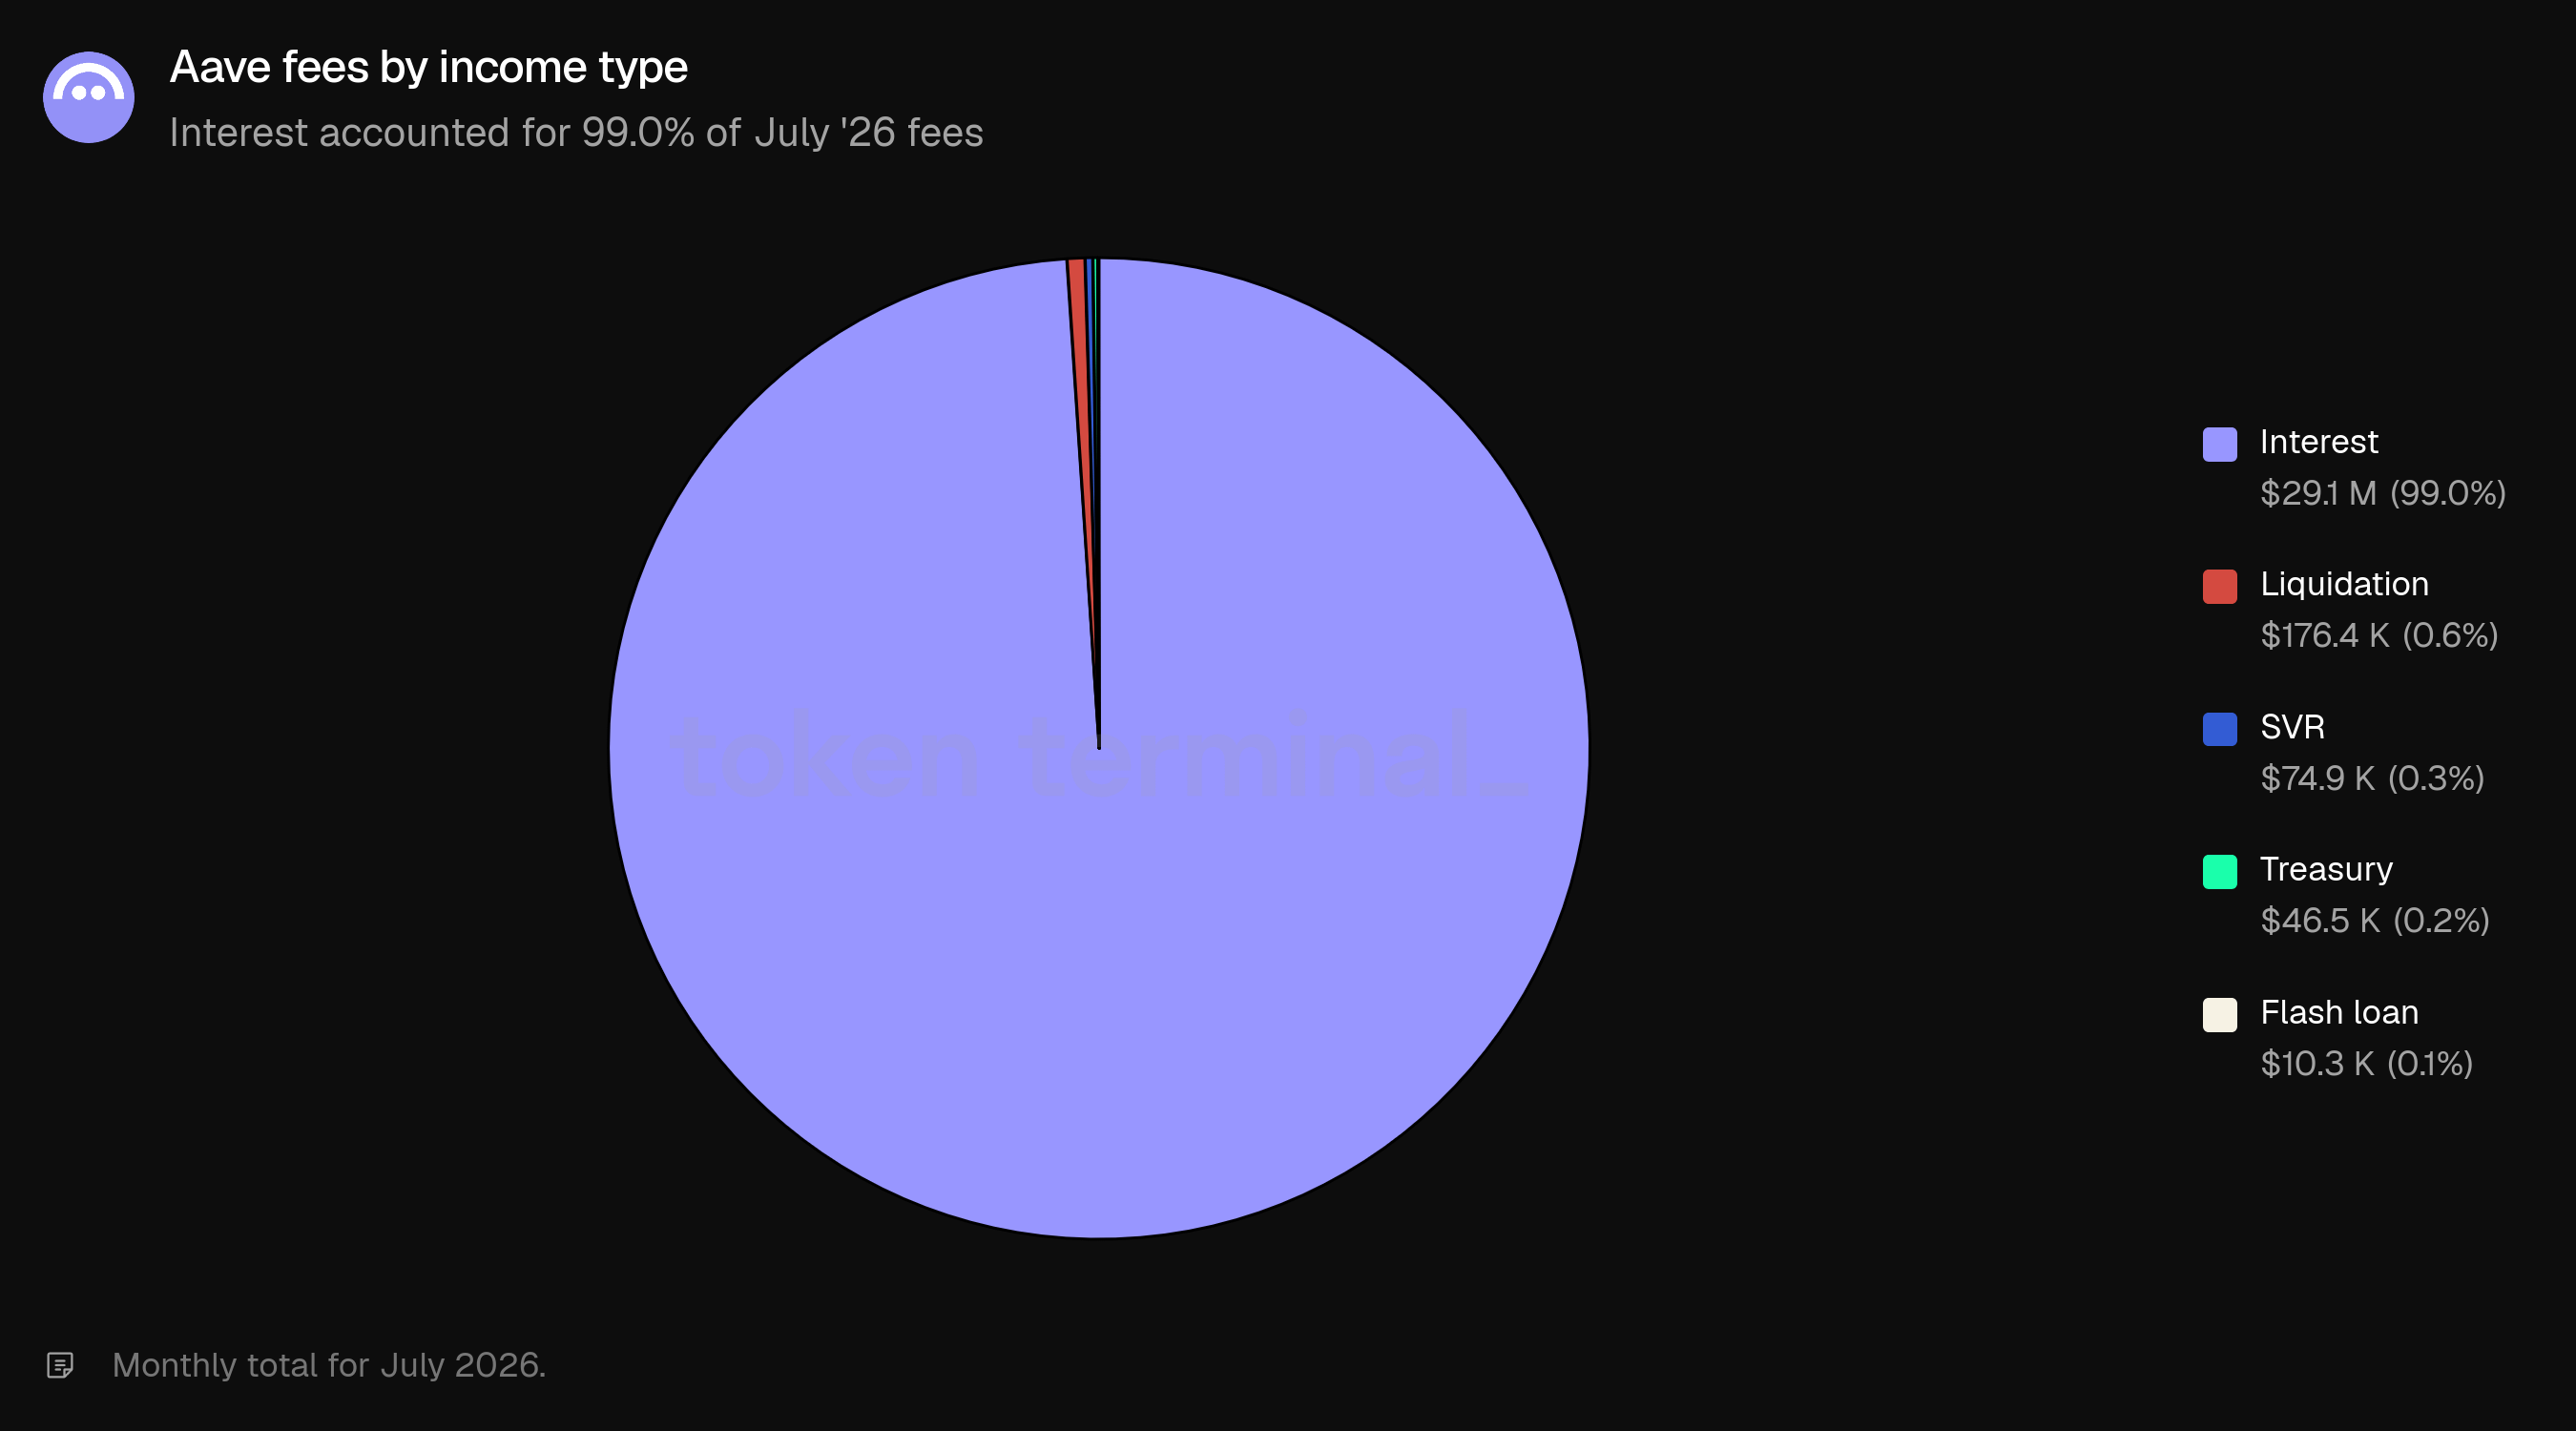
Die Einnahmemischung macht die Normalisierung sichtbar. Der Zinsanteil machte 99,0% der Juli-Gebühren aus (29,1 Mio. USD), mit Liquidationsgebühren von 176,4 Tsd. USD und SVR in Höhe von 74,9 Tsd. USD – gegenüber 11,1 Mio. USD und 2,6 Mio. USD im Juni, als über ein Drittel der Gebührenbasis aus liquidationsbezogenem Einkommen stammte.
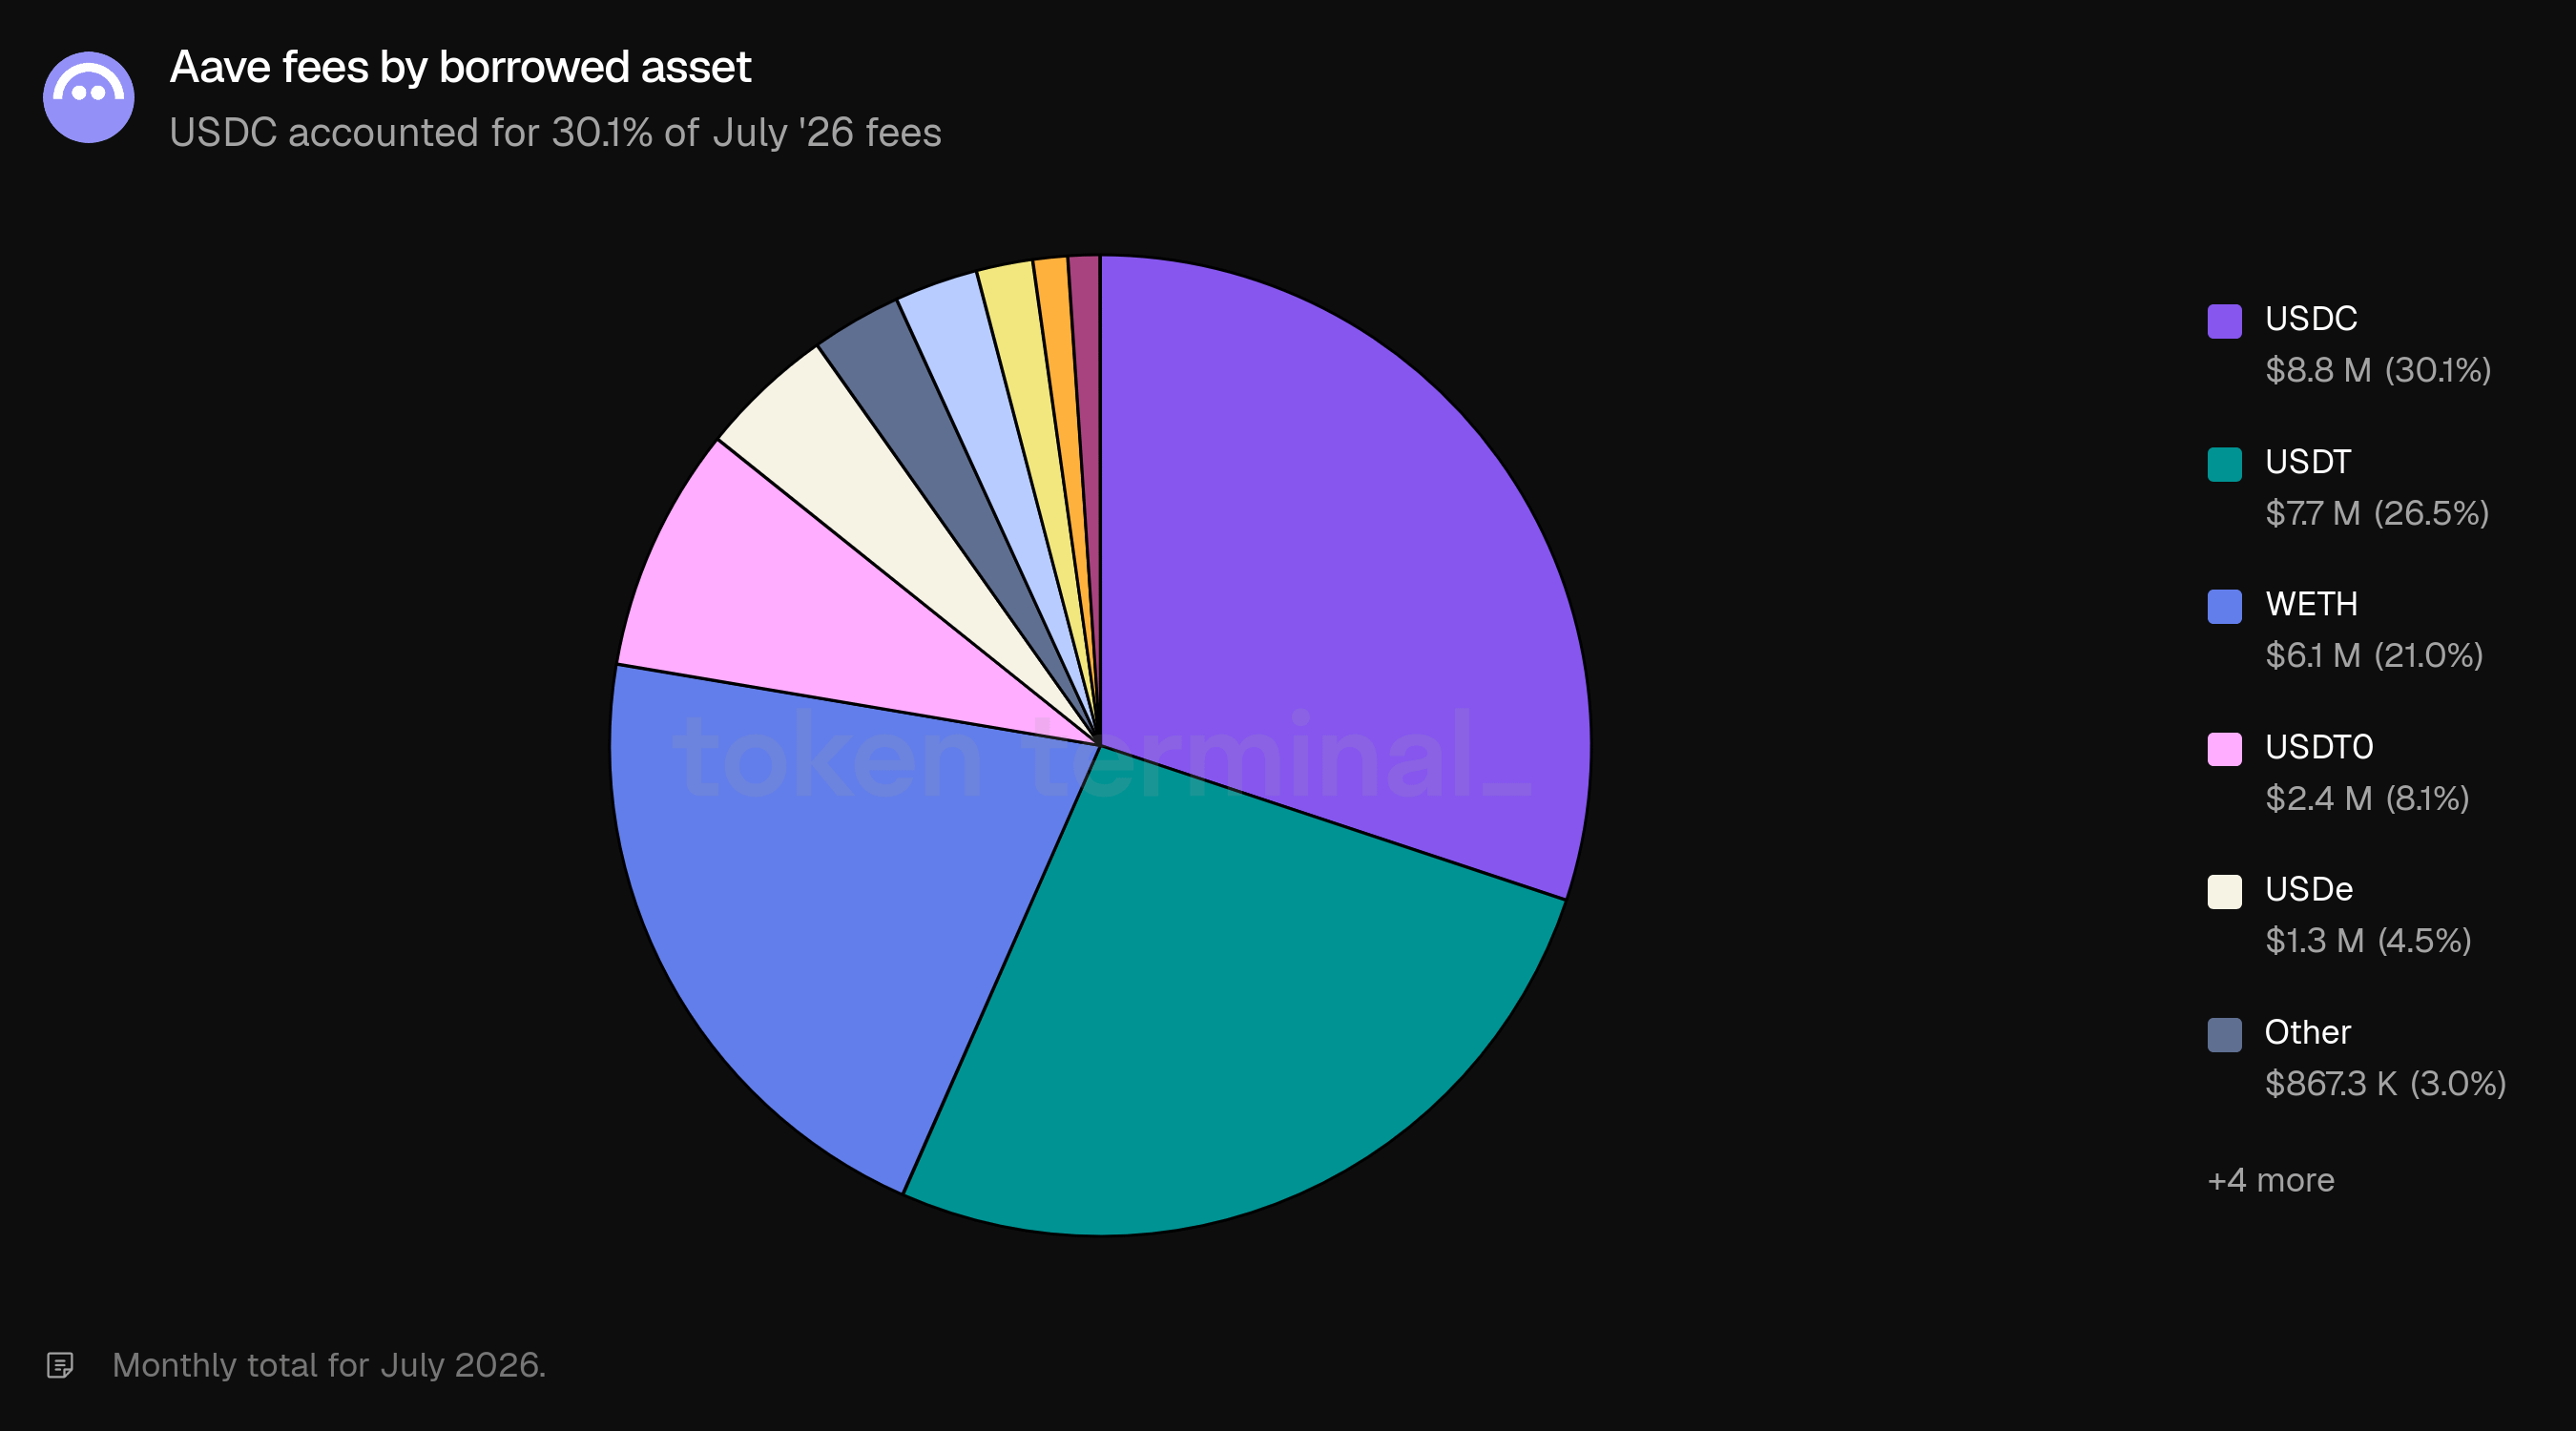
Nach dem geborgten Asset folgte die Gebührenbasis dem Kreditbuch zurück zu den Stablecoins: USDC generierte 30,1% der Juli-Gebühren (8,8 Mio. USD), USDT 26,5% (7,7 Mio. USD) und WETH 21,0% (6,1 Mio. USD). Im Juni hatte WETH mit 37,5% den größten Anteil an einer liquidationsinflatierten Gesamtsumme.
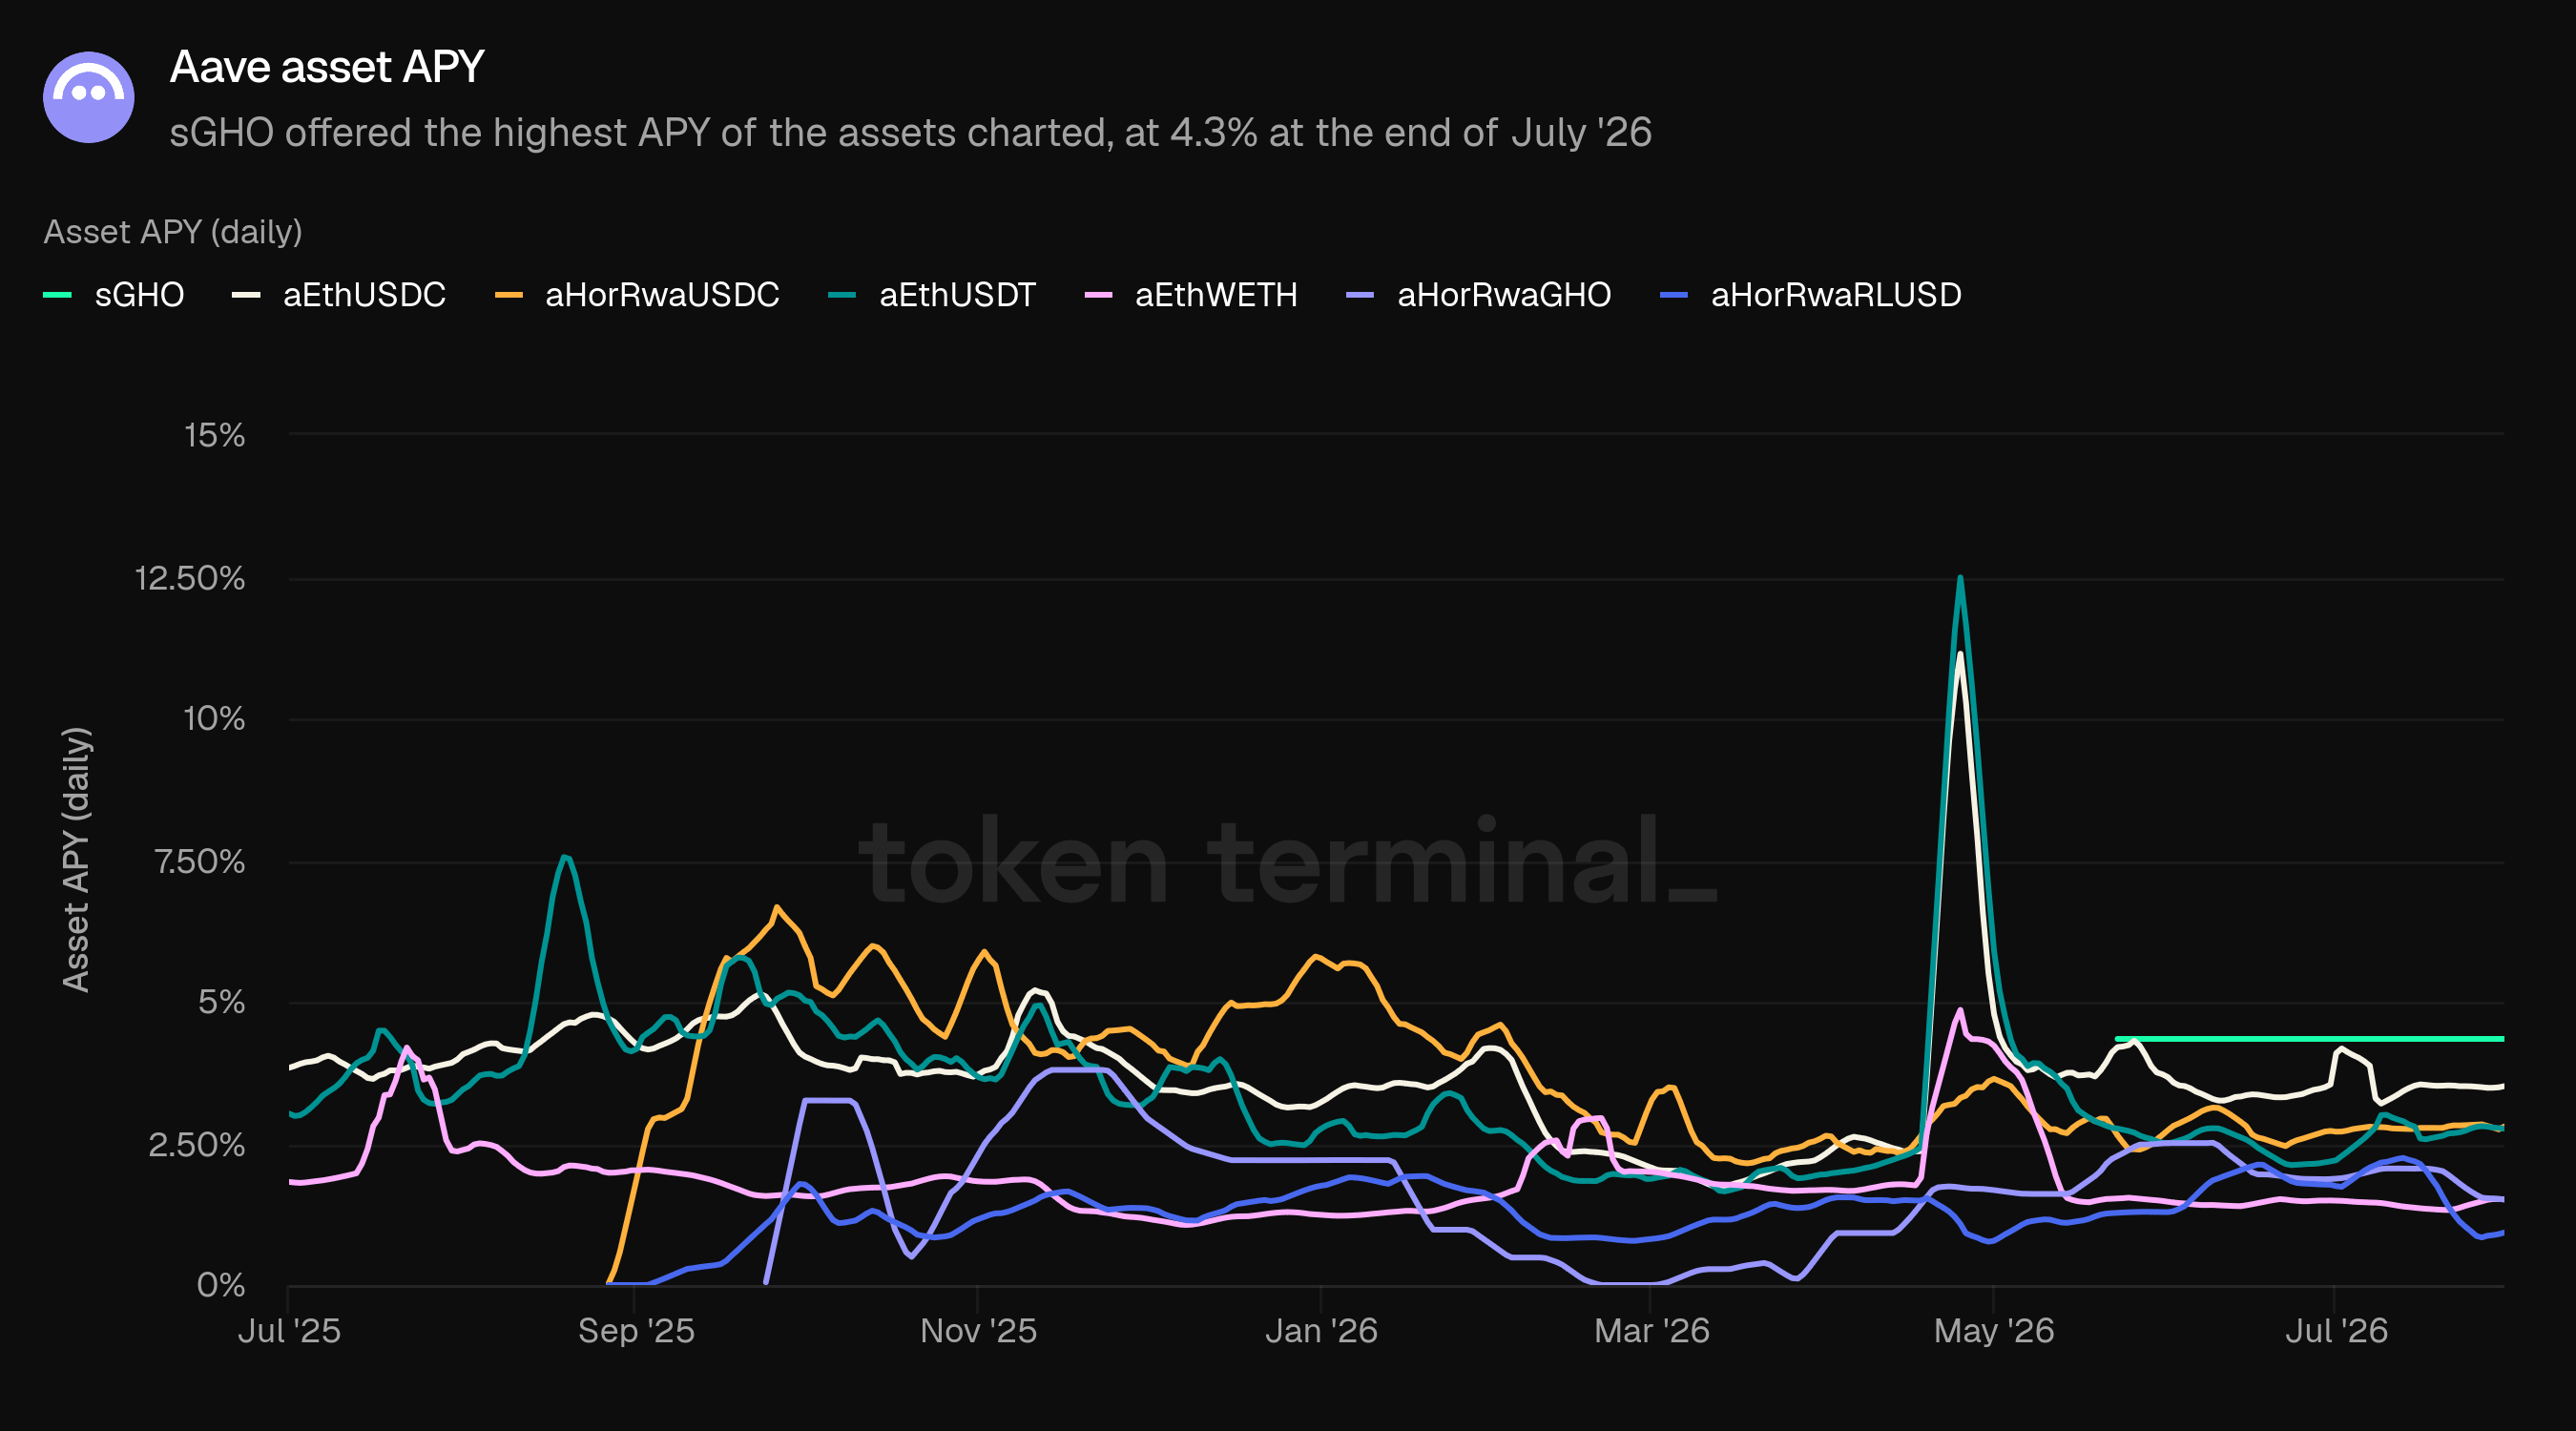
Asset-APY misst die annualisierte Rendite, die durch das Halten eines renditebringenden Tokens erzielt wird. Berechnet wird sie aus einem standardisierten Onchain-Renditeindex über ein rollierendes 7-Tage-Fenster; bei Aave gilt dies für aTokens und sGHO und spiegelt die Rendite auf der Supply-Seite wider, nicht die Borrow-Raten. Über die hier gecharteten renditebringenden Tokens lag sGHO im Juli bei 4,3% und damit am höchsten in der Menge – ein Spiegelbild der Governance-definierten Savings Rate. Gleichzeitig zogen die Renditen des Stablecoin-Angebots an, während das wachsende Kreditbuch unterstützte: aEthUSDC beendete den Monat bei 3,5%, aEthUSDT bei 2,8% und aEthWETH bei 1,5%.
7) Erlös
Erlöse messen den gesamten USD-Wert der vom Aave-DAO einbehaltenen Gebühren – aggregiert über die gleichen Einnahmearten wie die Gebühren.
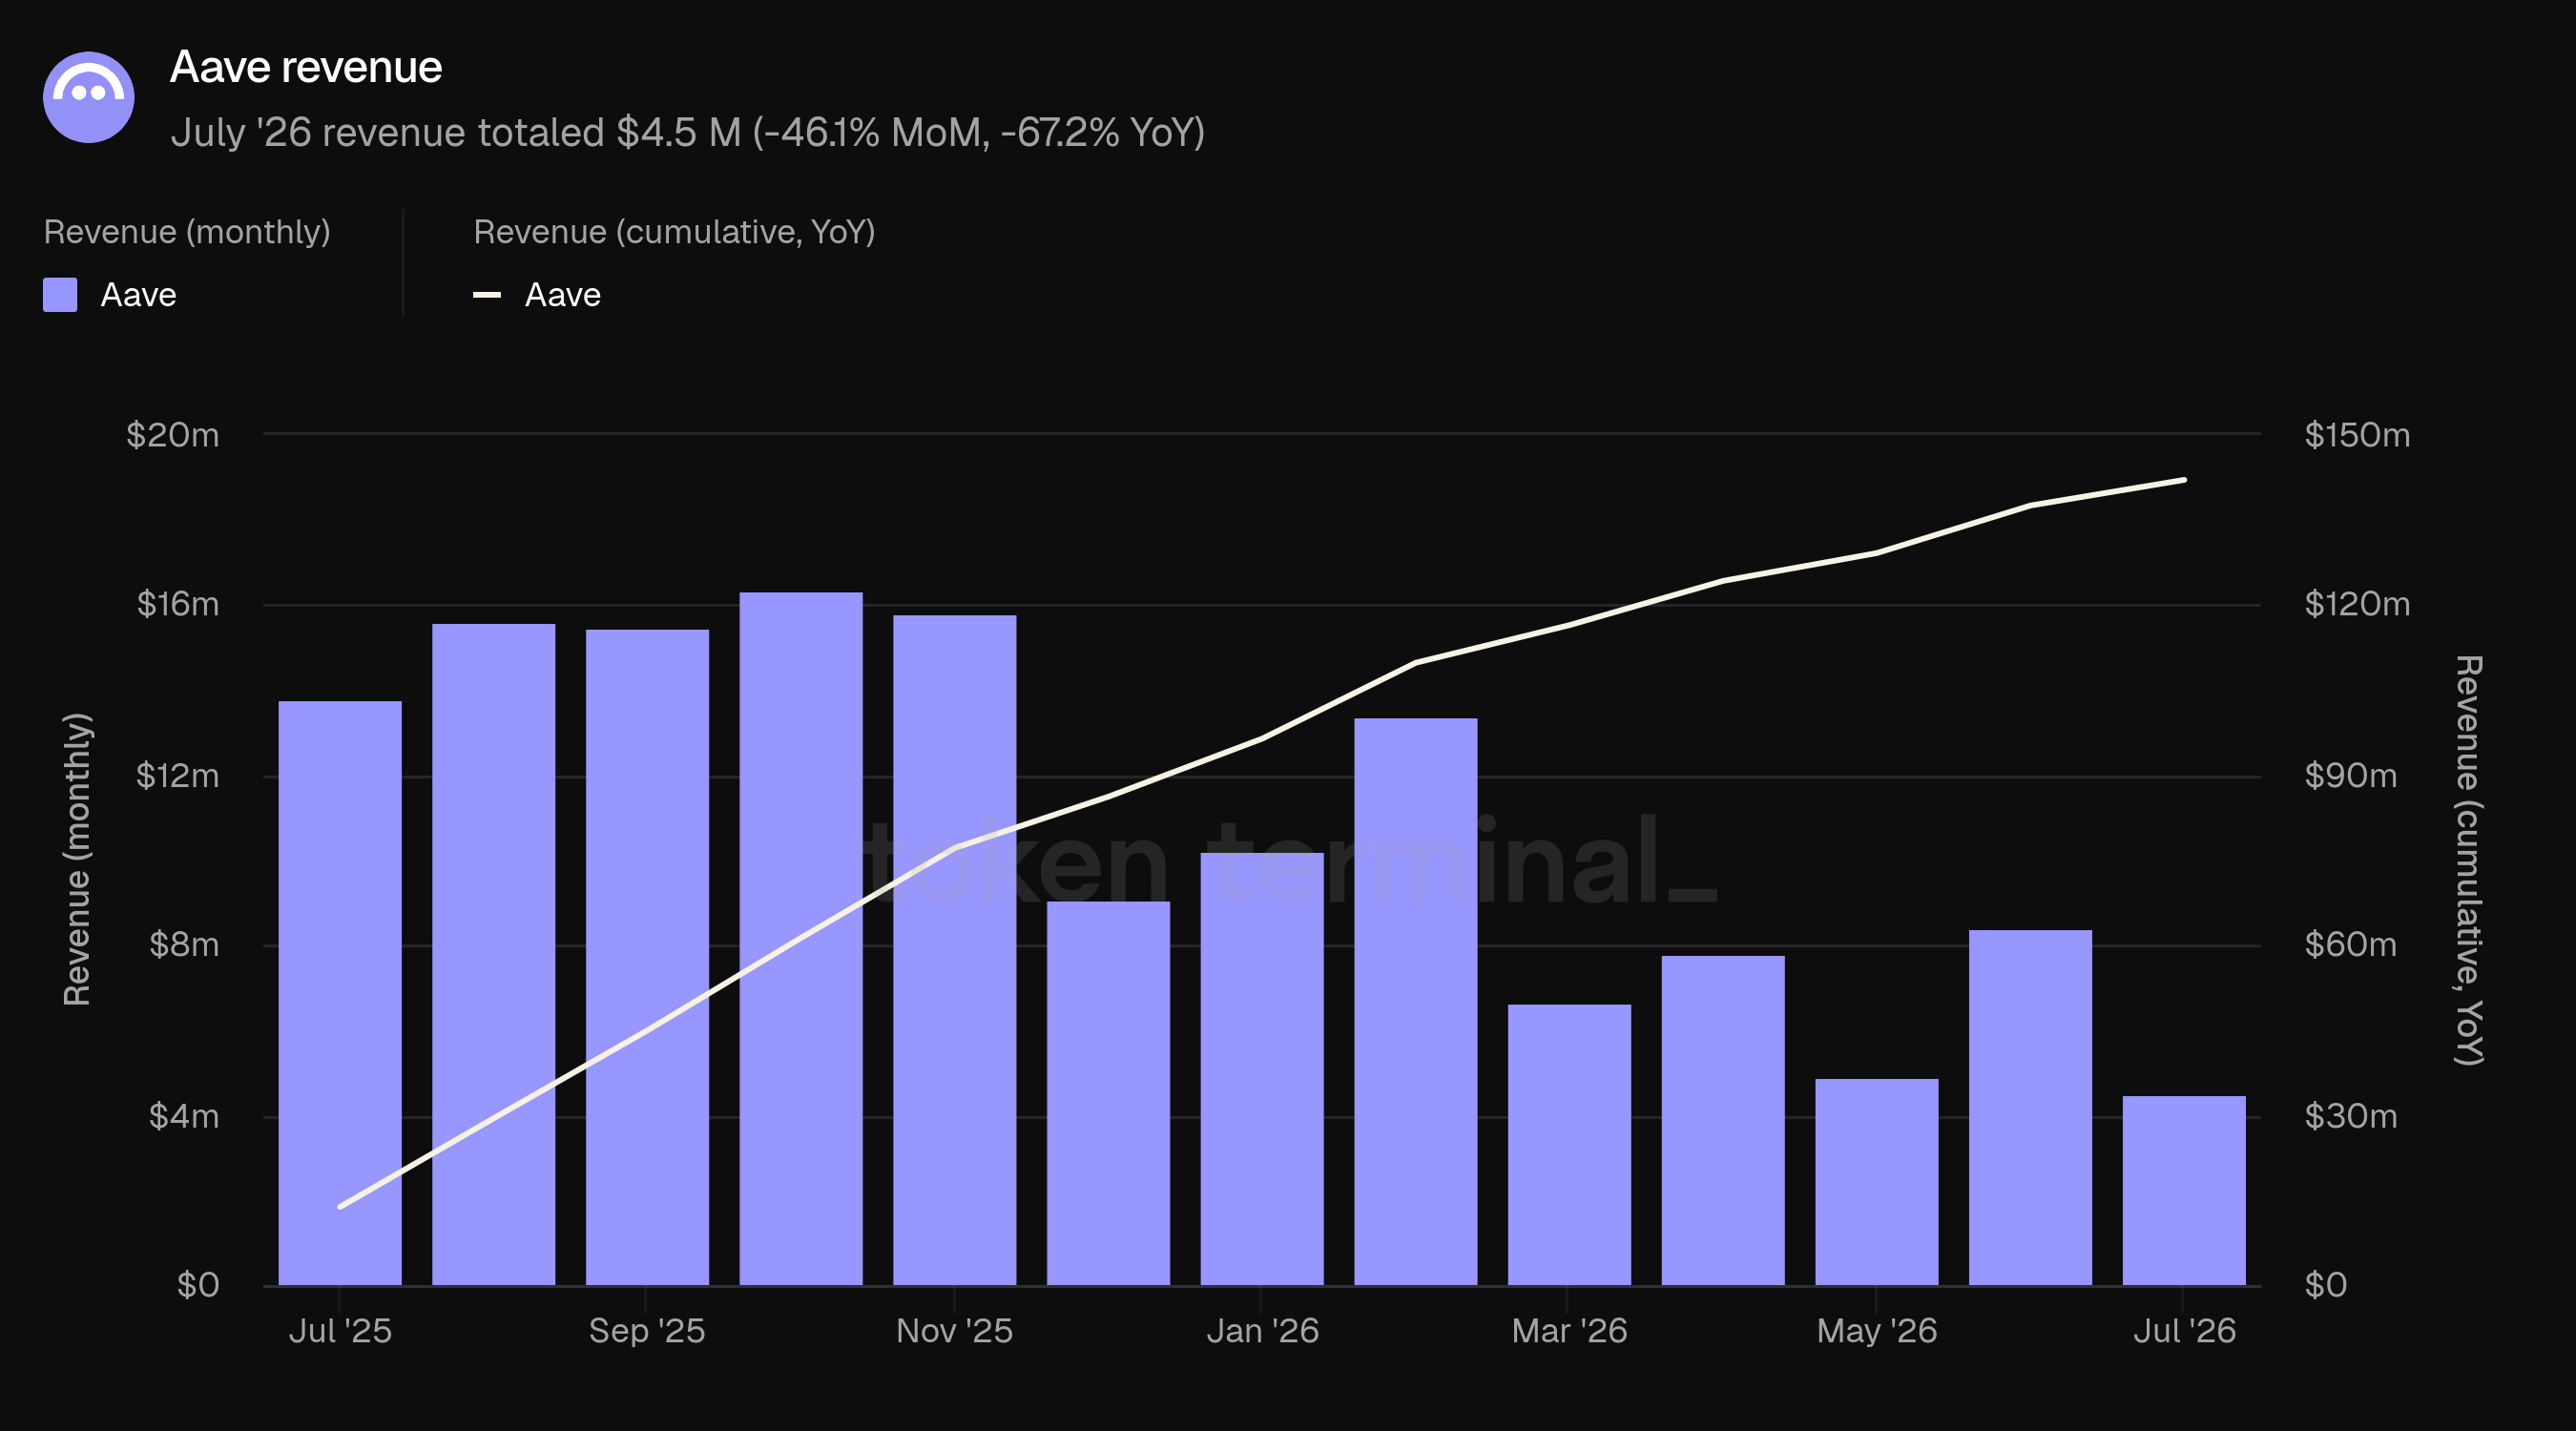
Die Einnahmen beliefen sich im Juli auf 4,5 Mio. USD, minus 46,1% MoM und 67,2% YoY. Der Rückgang spiegelt die Gebührenmischung wider: Das DAO-Einkommen im Juni wurde überproportional durch SVR und Liquidationen gestützt, die zum Treasury mit einer deutlich höheren Rate fließen als Zinsen – und beides nahm im Juli ab. Die Zinsumsätze selbst waren von Monat zu Monat im Wesentlichen unverändert bei 4,4 Mio. USD.
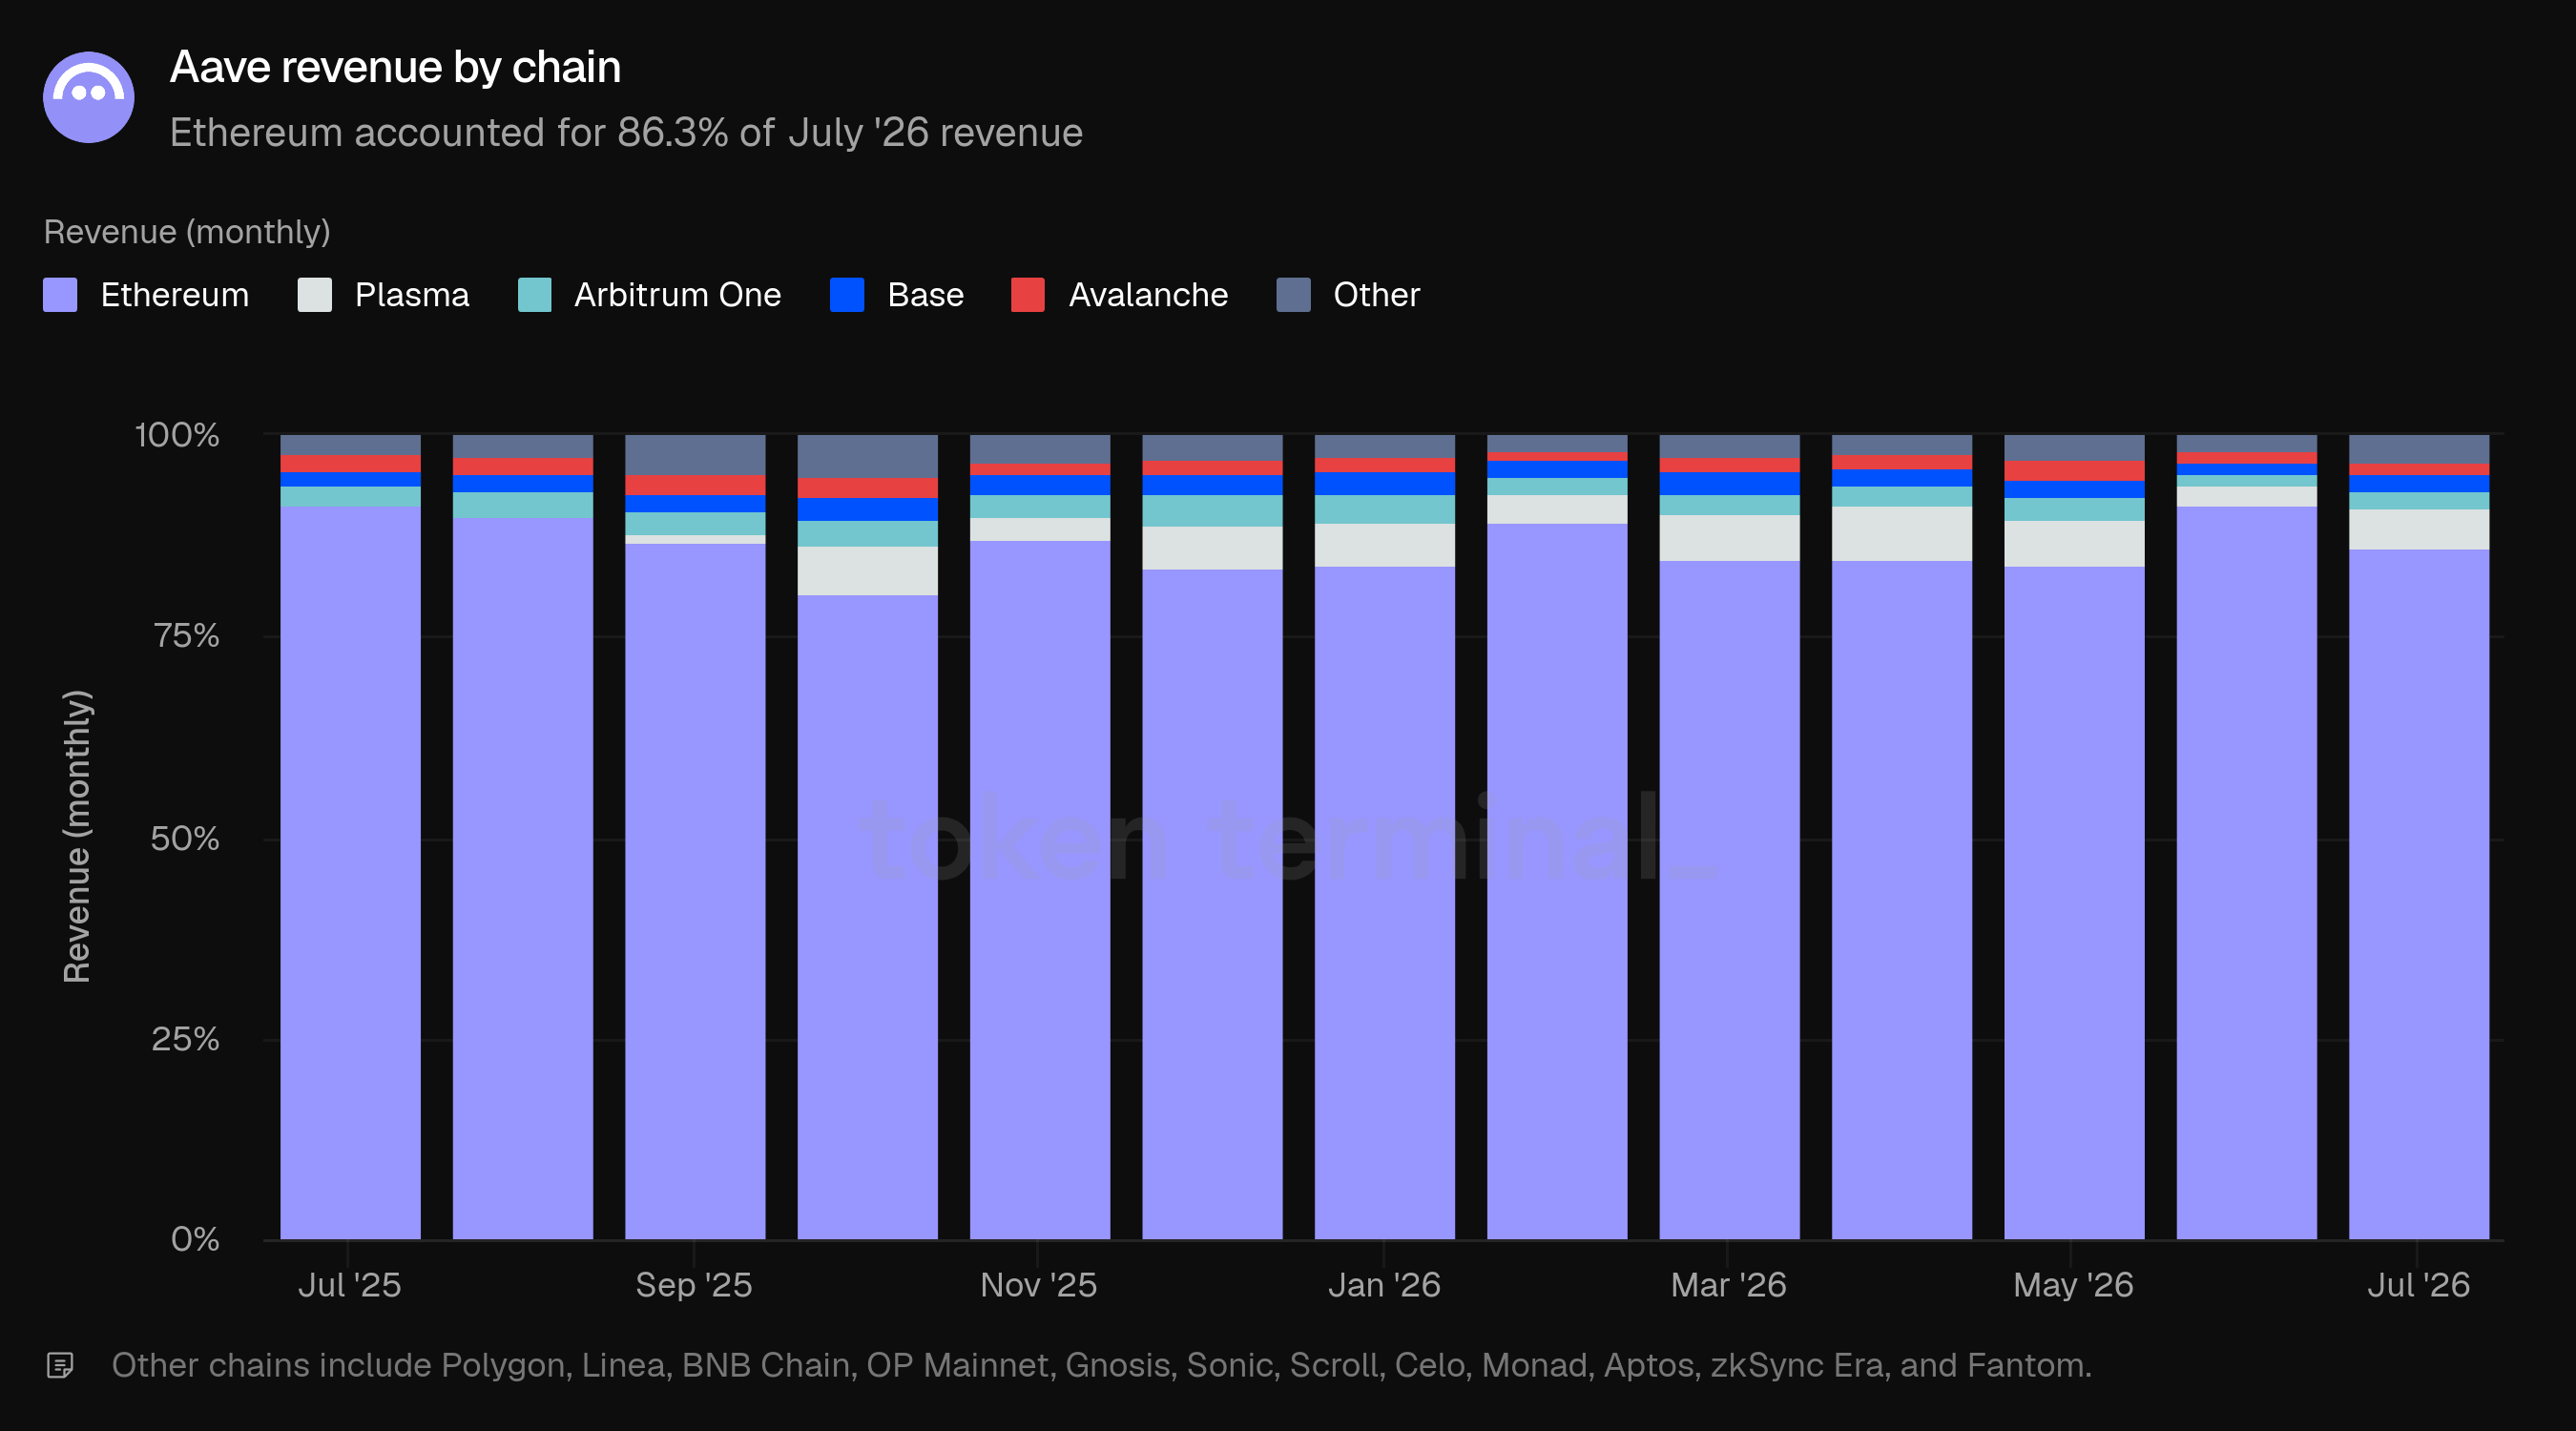
Ethereum machte 86,3% der Juli-Einnahmen aus (3,9 Mio. USD), gegenüber 91,4% im Juni. Damals wurde das Liquidations- und SVR-Einkommen des Monats weitgehend auf Mainnet-Märkten erzielt.
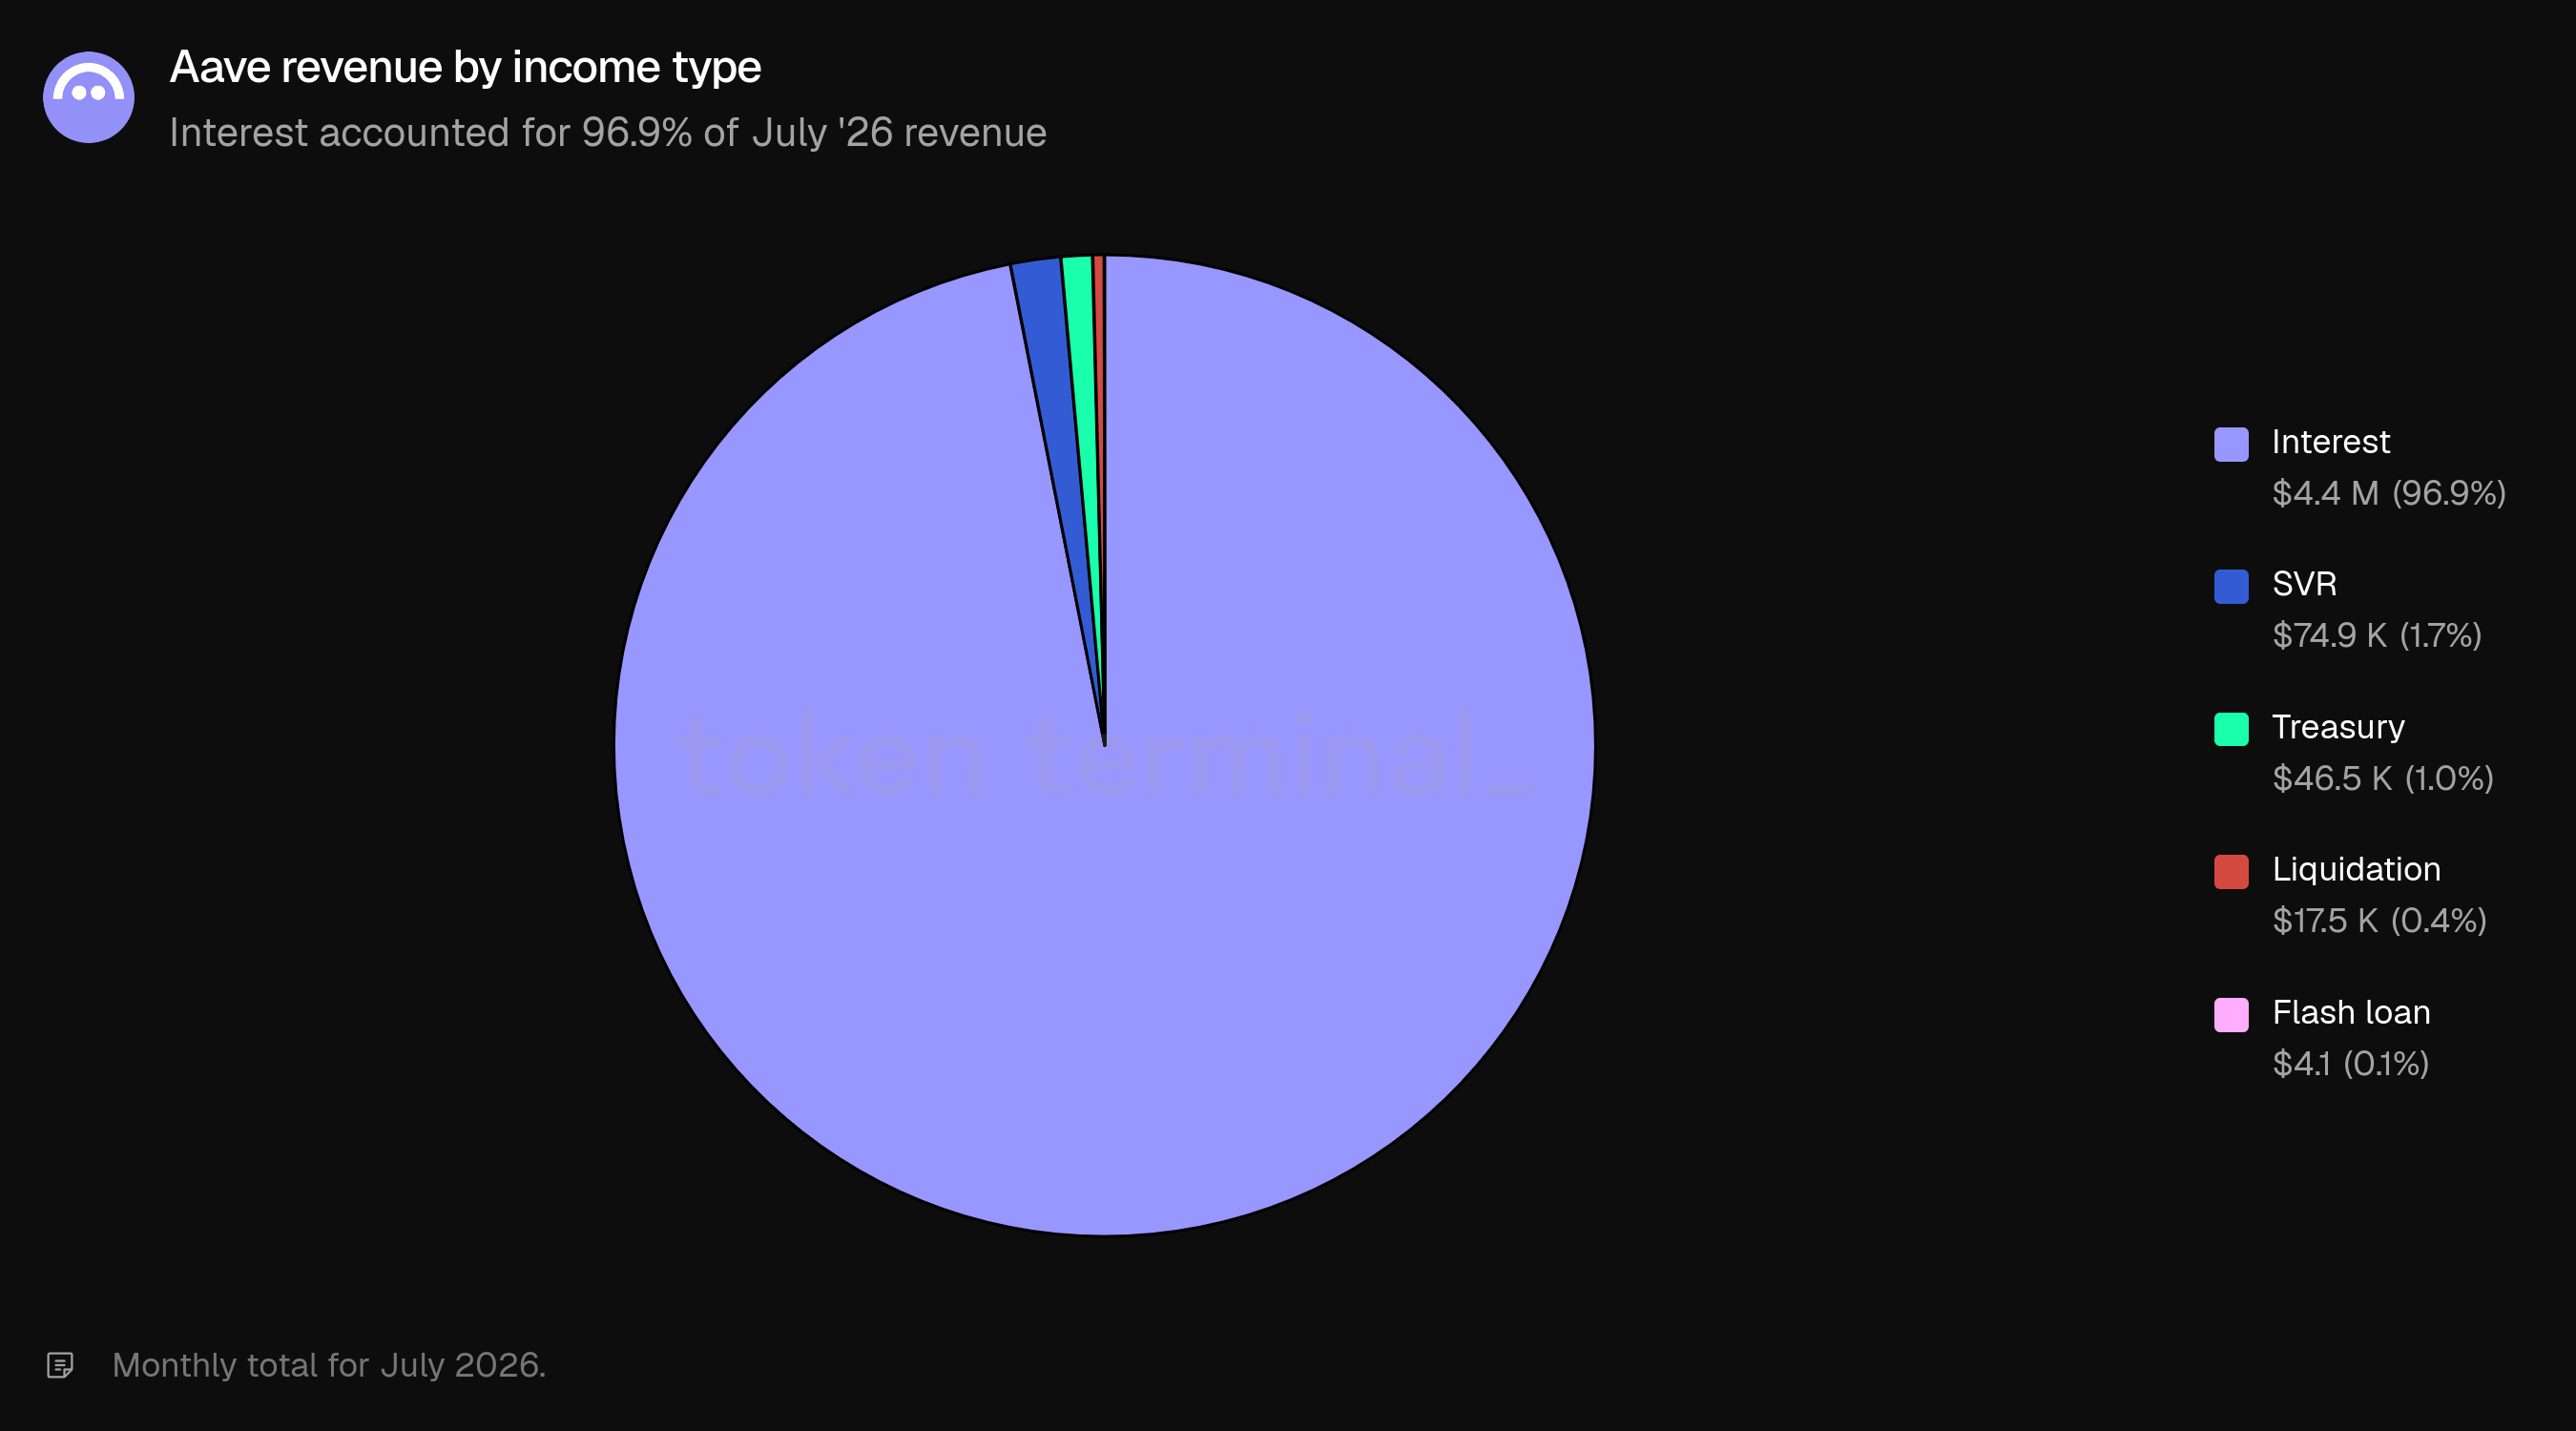
Zinsen trugen 96,9% der Juli-Einnahmen bei (4,4 Mio. USD), mit SVR in Höhe von 74,9 Tsd. USD, Treasury bei 46,5 Tsd. USD und Liquidationen bei 17,5 Tsd. USD. Die Einkommen des DAO normalisieren sich in Richtung der Zins-Spanne, wenn Liquidationsereignisse abklingen.
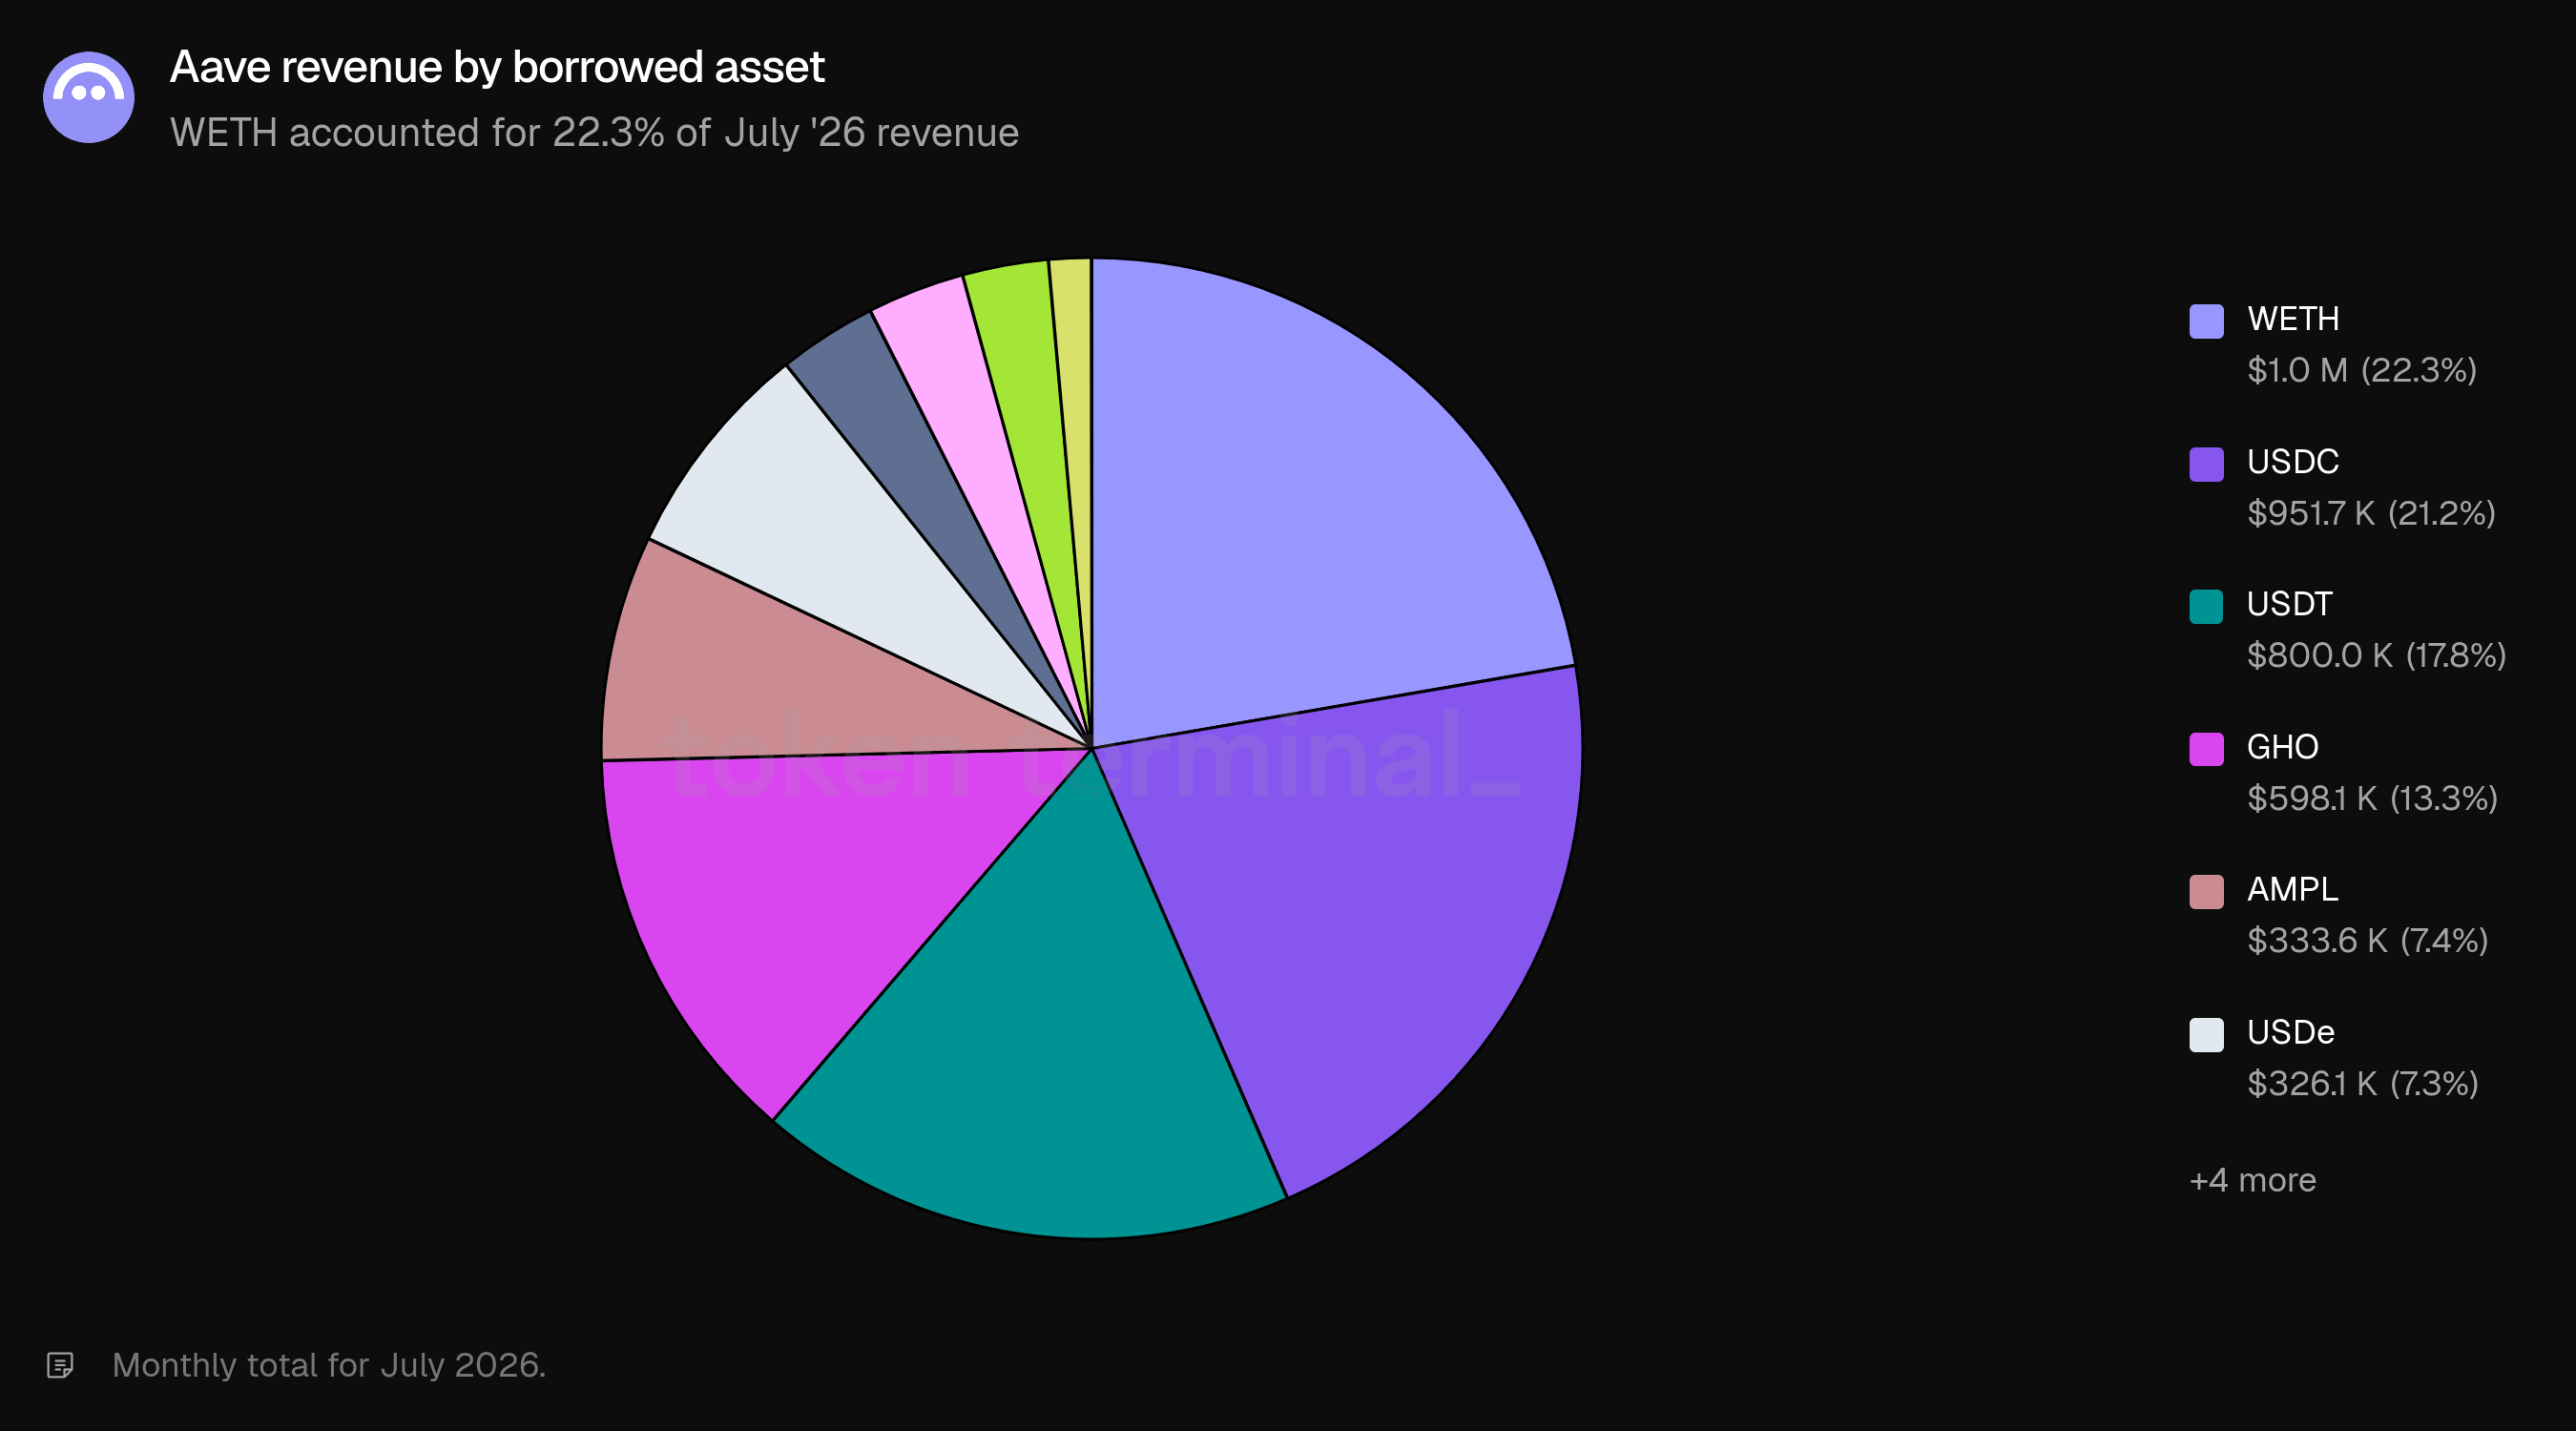
Die WETH-Märkte generierten 22,3% der Juli-Einnahmen (1,0 Mio. USD). Direkt dahinter lagen USDC (21,2%) und USDT (17,8%), während GHO bei 13,3% lag. AMPL trug 7,4% (333,6 Tsd. USD) bei – erneut ein bemerkenswert großer Anteil im Verhältnis zu seiner Größe in TVL und aktiven Krediten, wo es nicht unter den Top-Assets auftaucht.
8) Monatlich aktive Nutzer
Monatlich aktive Nutzer messen die Anzahl eindeutiger Wallet-Adressen, die innerhalb eines rollierenden 30-Tage-Zeitraums mit Aave interagiert haben.
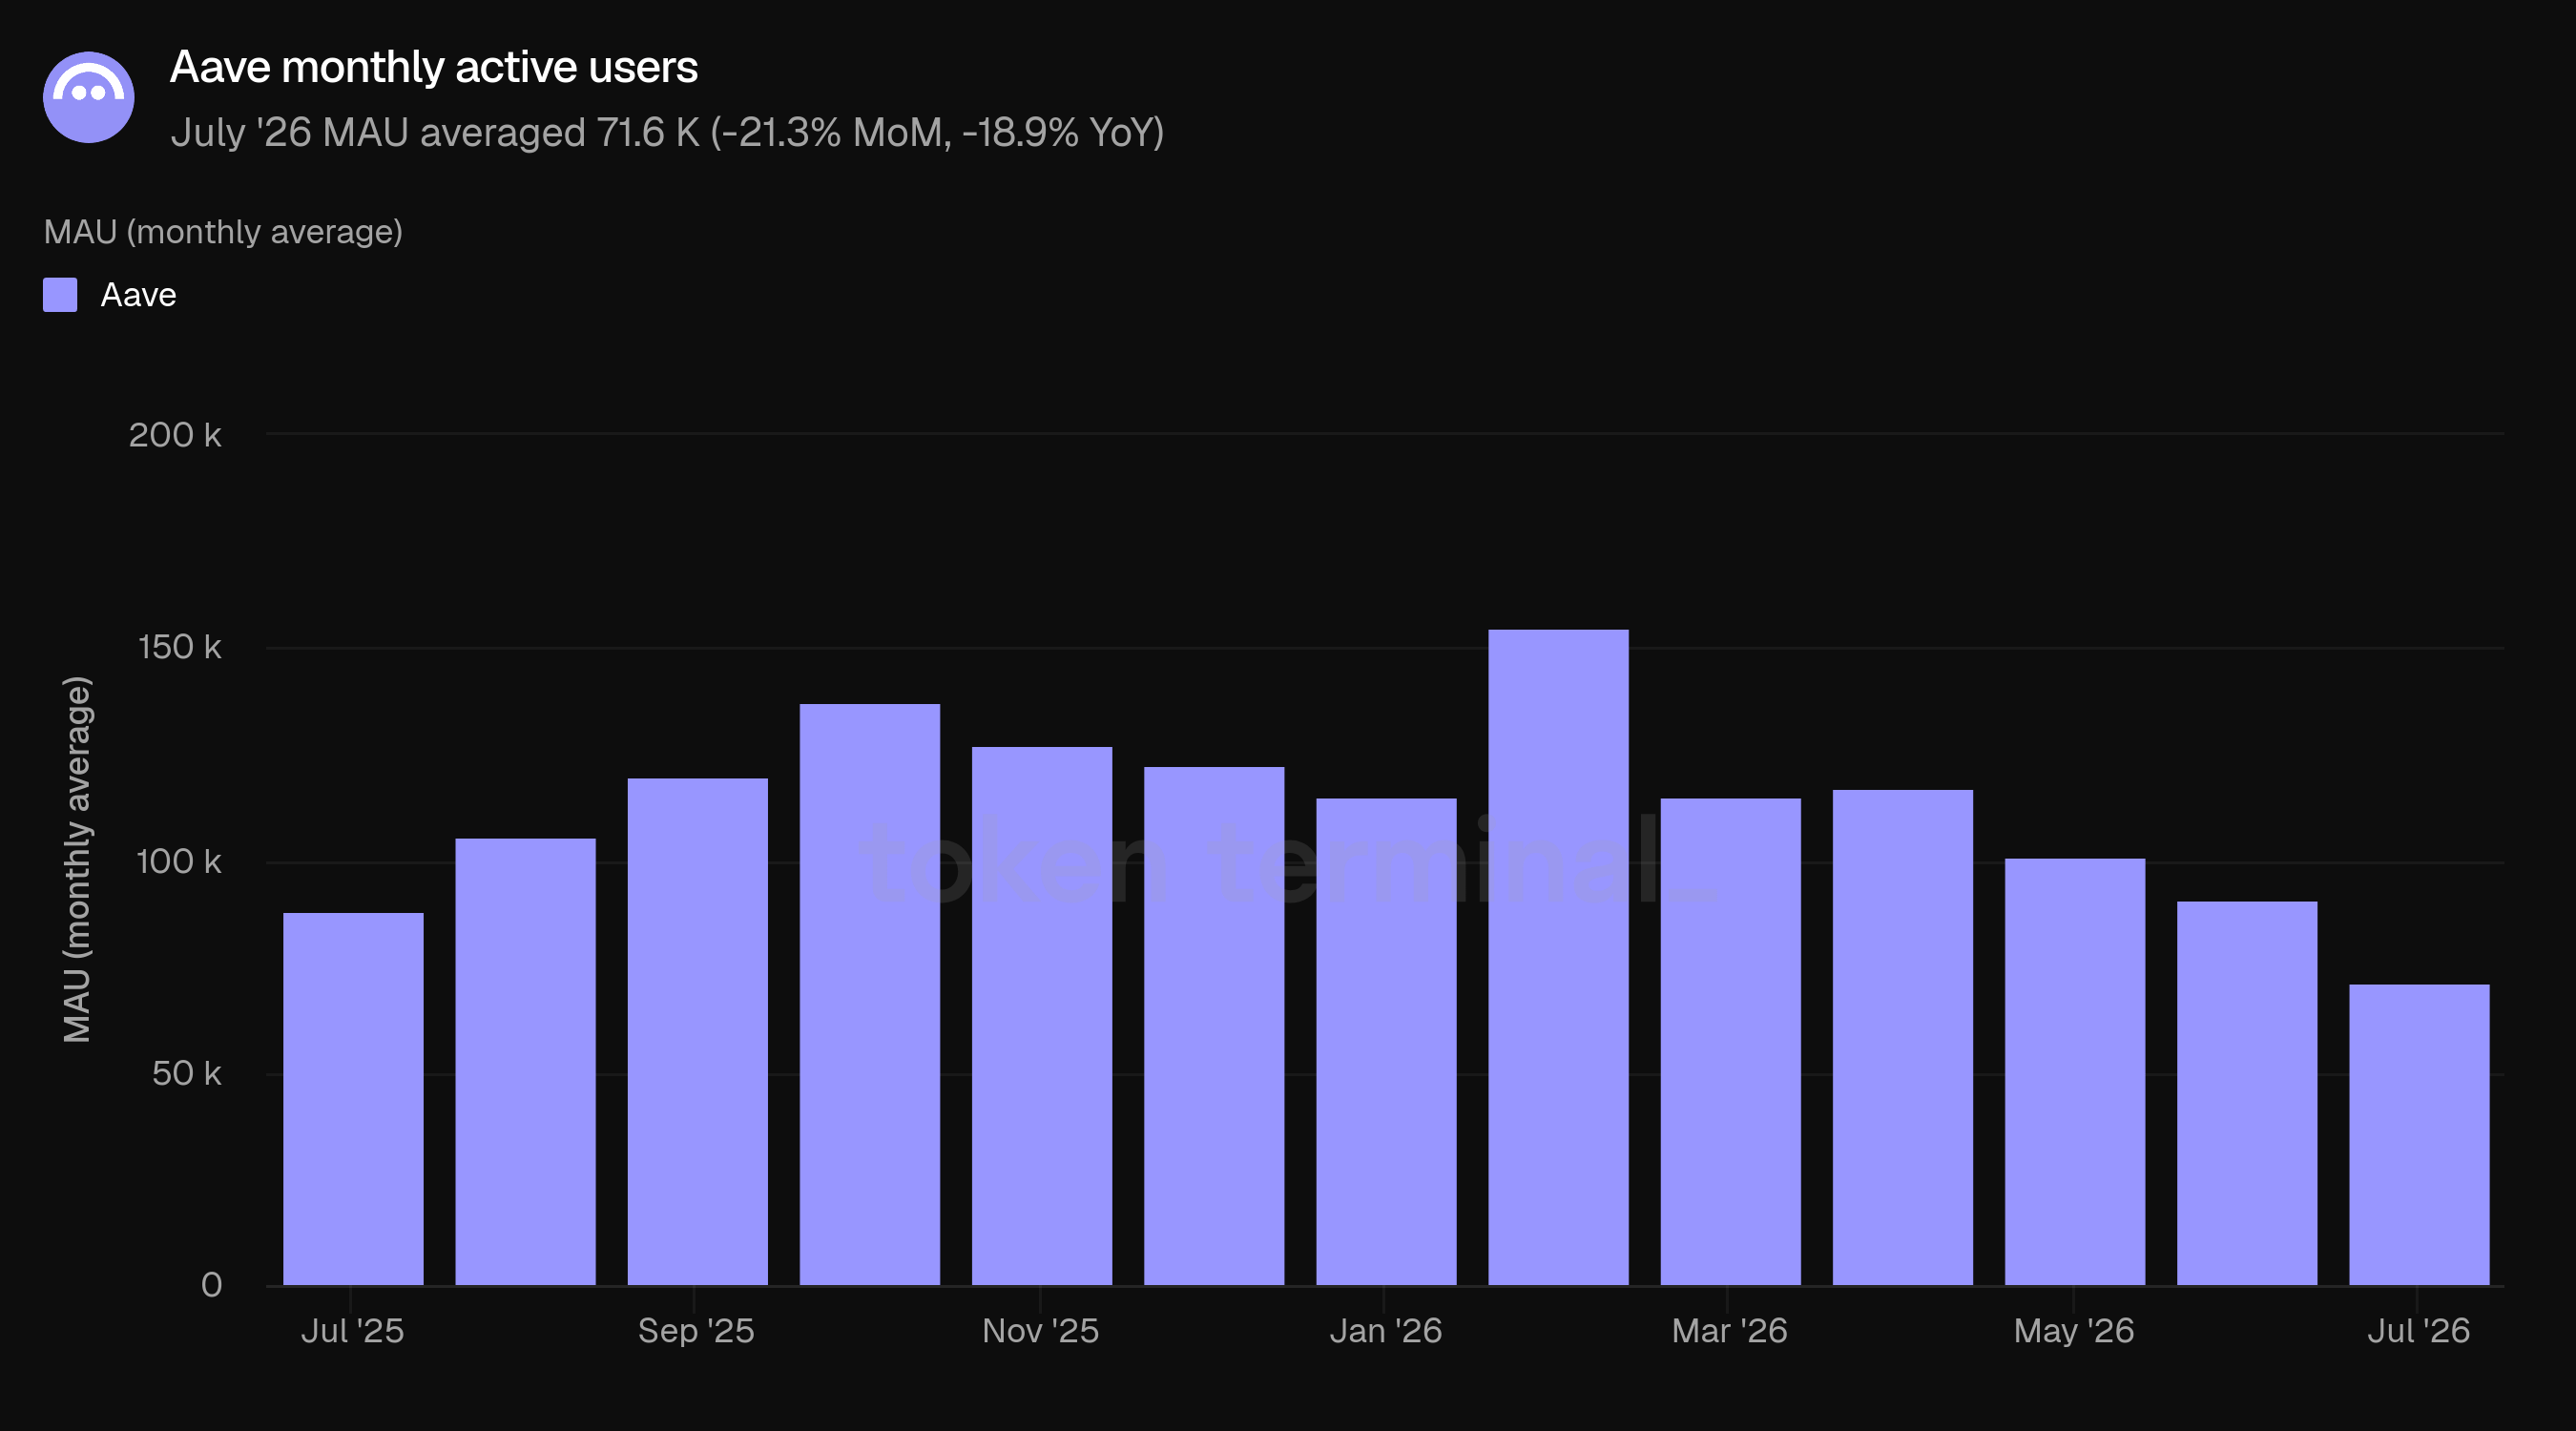
MAU lag im Juli im Durchschnitt bei 71,6 Tsd., minus 21,3% MoM und 18,9% YoY – der dritte monatliche Rückgang in Folge und das niedrigste monatliche Mittel seit Februar 2024. Juli kehrt das Muster um, das der Drawdown bisher gezeigt hatte: Kapital-Kennzahlen drehten nach oben, während die Nutzerzahl fiel. Die Erholung des Monats wurde also von weniger, dafür größeren Teilnehmern getragen.
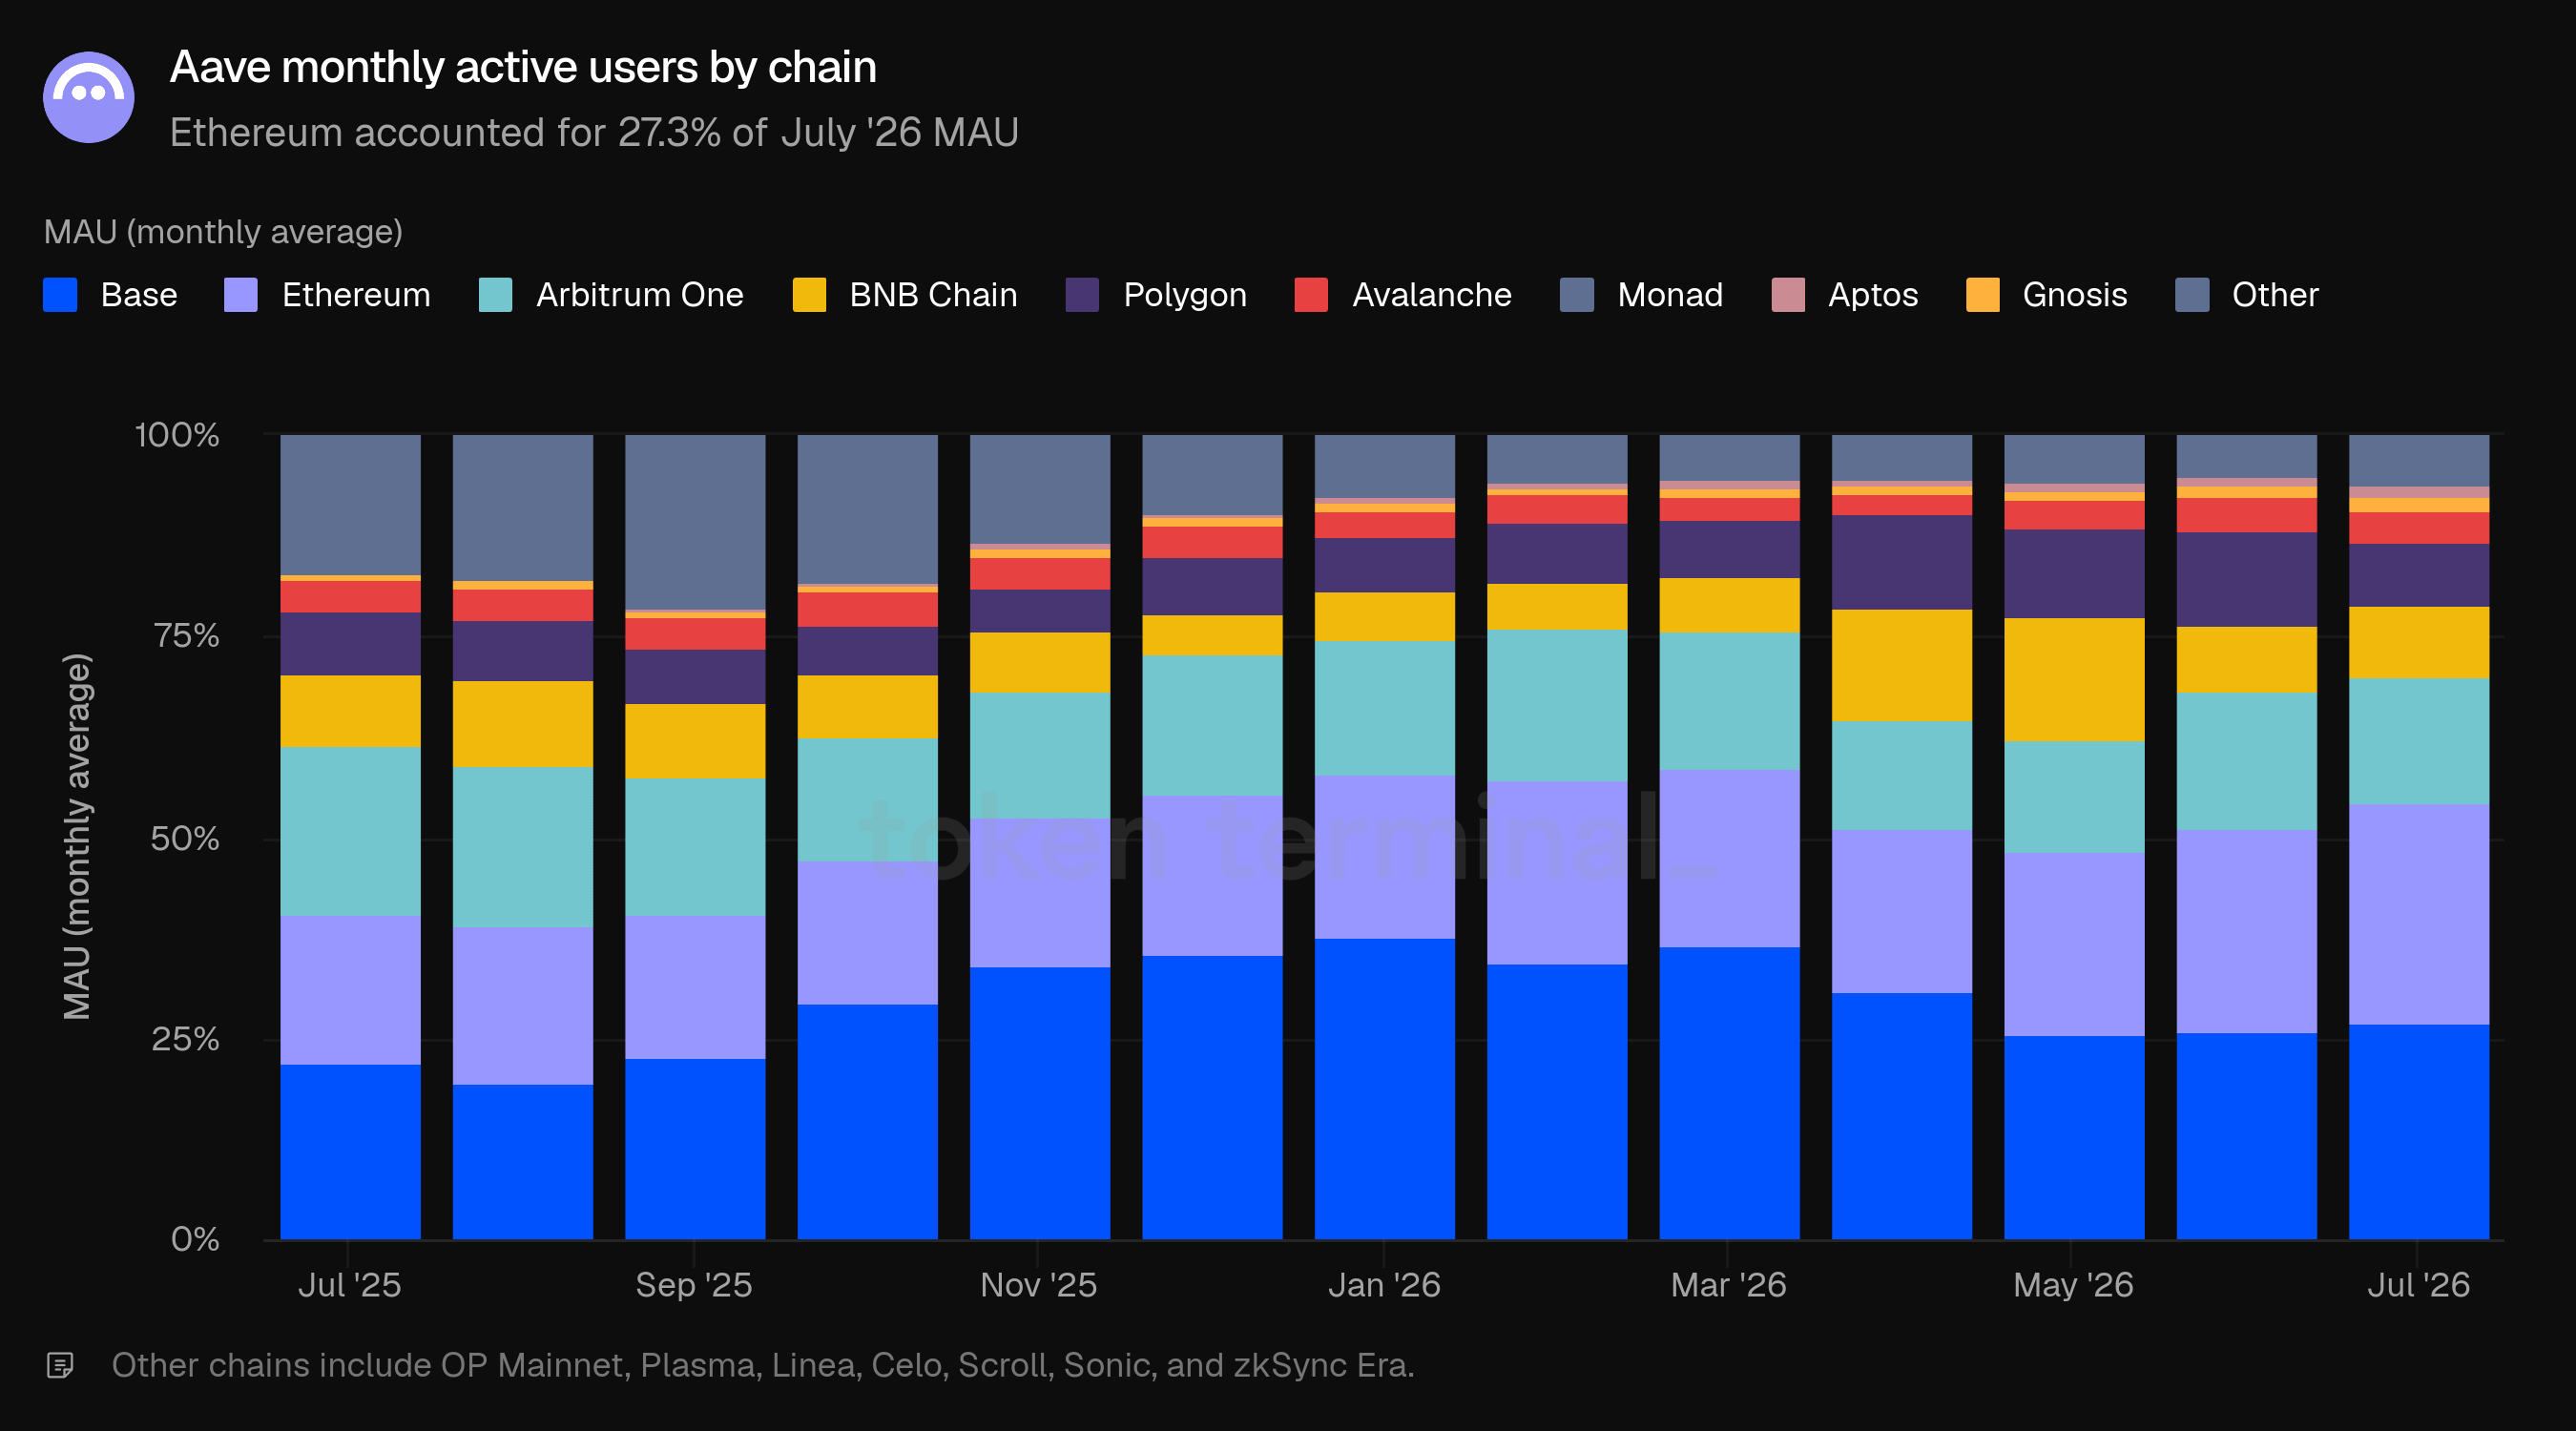
Ethereum und Base lagen nahezu gleichauf bei den größten Nutzerbasen: 27,3% (21,1 Tsd.) bzw. 27,0% (20,9 Tsd.) der Juli-MAU. Ethereum holte die Führung, die Base im Juni innehatte, nur knapp zurück, gefolgt von Arbitrum One mit 15,7% und BNB Chain mit 9,0%. Die Nutzer-Mischung bleibt deutlich weniger konzentriert als die Kapital-Mischung: Ethereum hält vier Fünftel des TVL, aber nur etwas mehr als ein Viertel der Nutzer.
9) AAVE
AAVE ist der native Governance-Token des Projekts. AAVE-Inhaber steuern die Aave DAO, und der Token kann im Safety Module gestaked werden, das das Projekt gegen Unterdeckungsereignisse absichert. Die AAVE-Marktkapitalisierung hier misst die vollständig verwässerte Bewertung des Tokens.
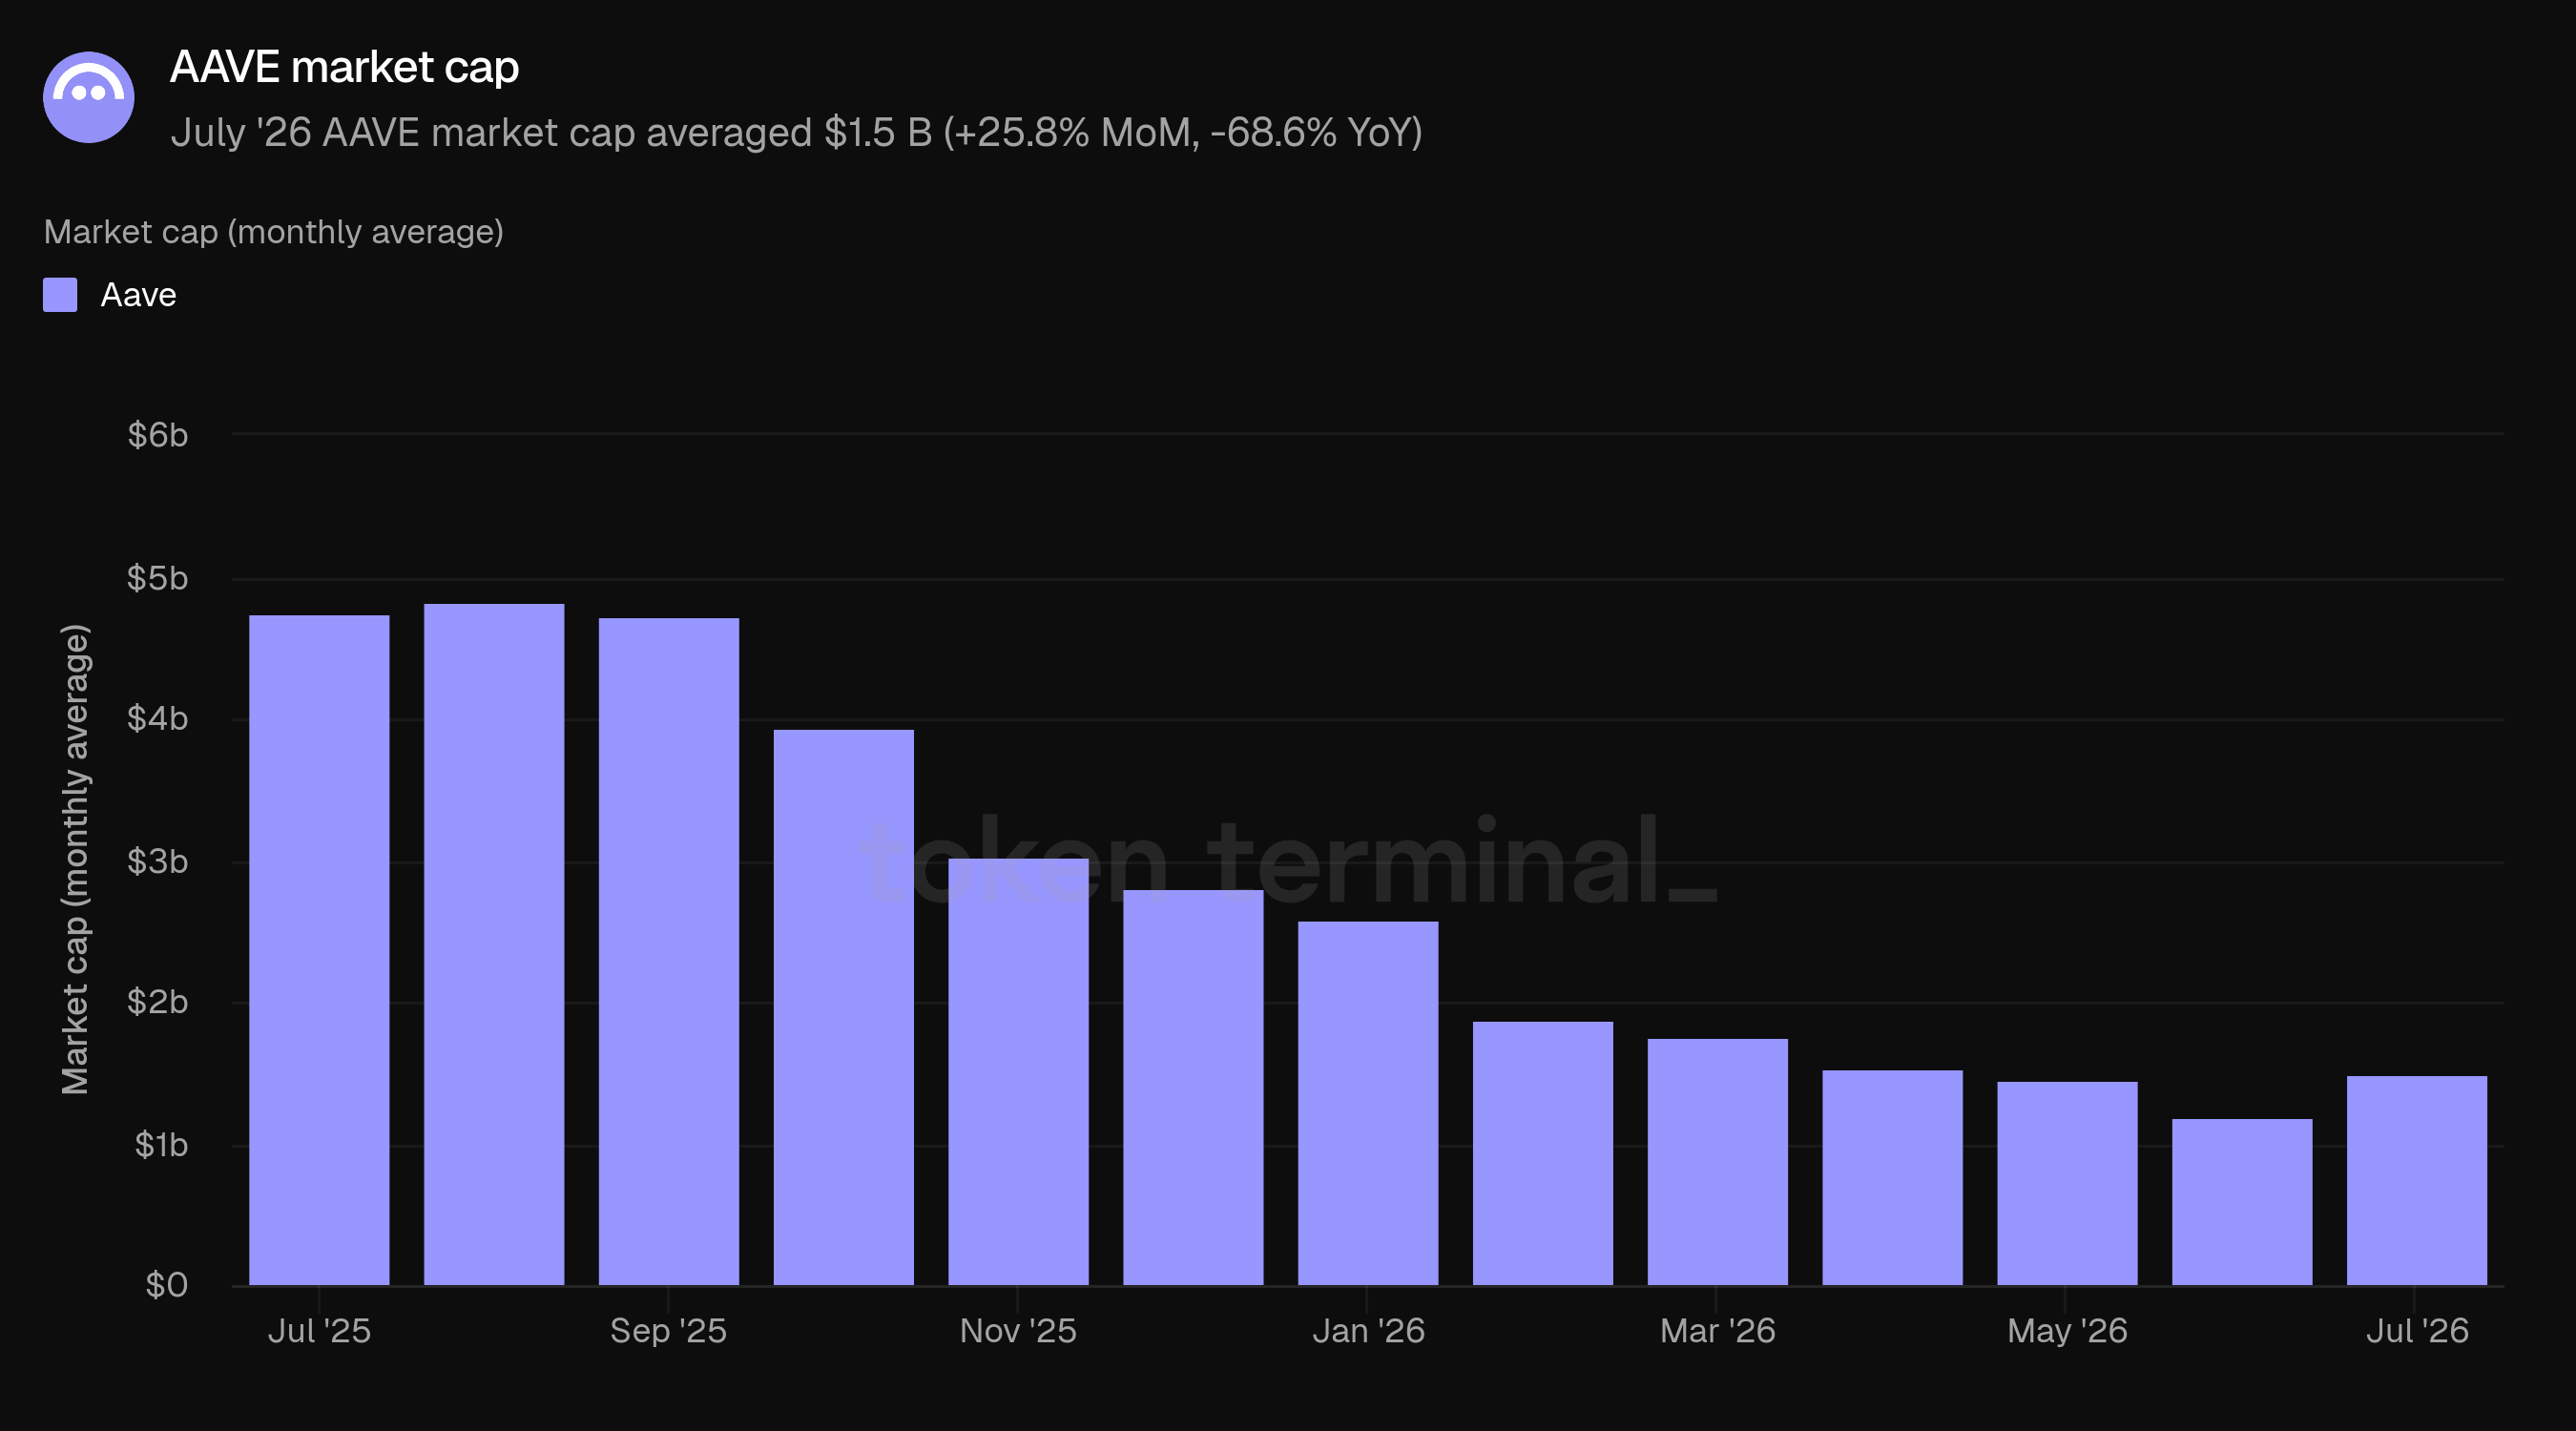
Die AAVE-Marktkapitalisierung lag im Juli im Durchschnitt bei 1,5 Mrd. USD, plus 25,8% MoM, obwohl sie weiterhin 68,6% YoY niedriger ist. Das ist der erste monatliche Anstieg seit August 2025 und das Ende von zehn aufeinanderfolgenden monatlichen Rückgängen. Die Erholung des Tokens, die von einem Tief im frühen Juni begonnen hatte, setzte sich durch den Juli fort – gemeinsam mit der Wende bei den Kapital-Kennzahlen des Projekts.
10) GHO
GHO ist die native dezentrale Stablecoin von Aave, gestartet im Jahr 2023. Kreditnehmer minzen GHO unter Verwendung ihres Aave-Collaterals, und die Marktkapitalisierung misst die vollständig verwässerte Bewertung von GHO im Umlauf.
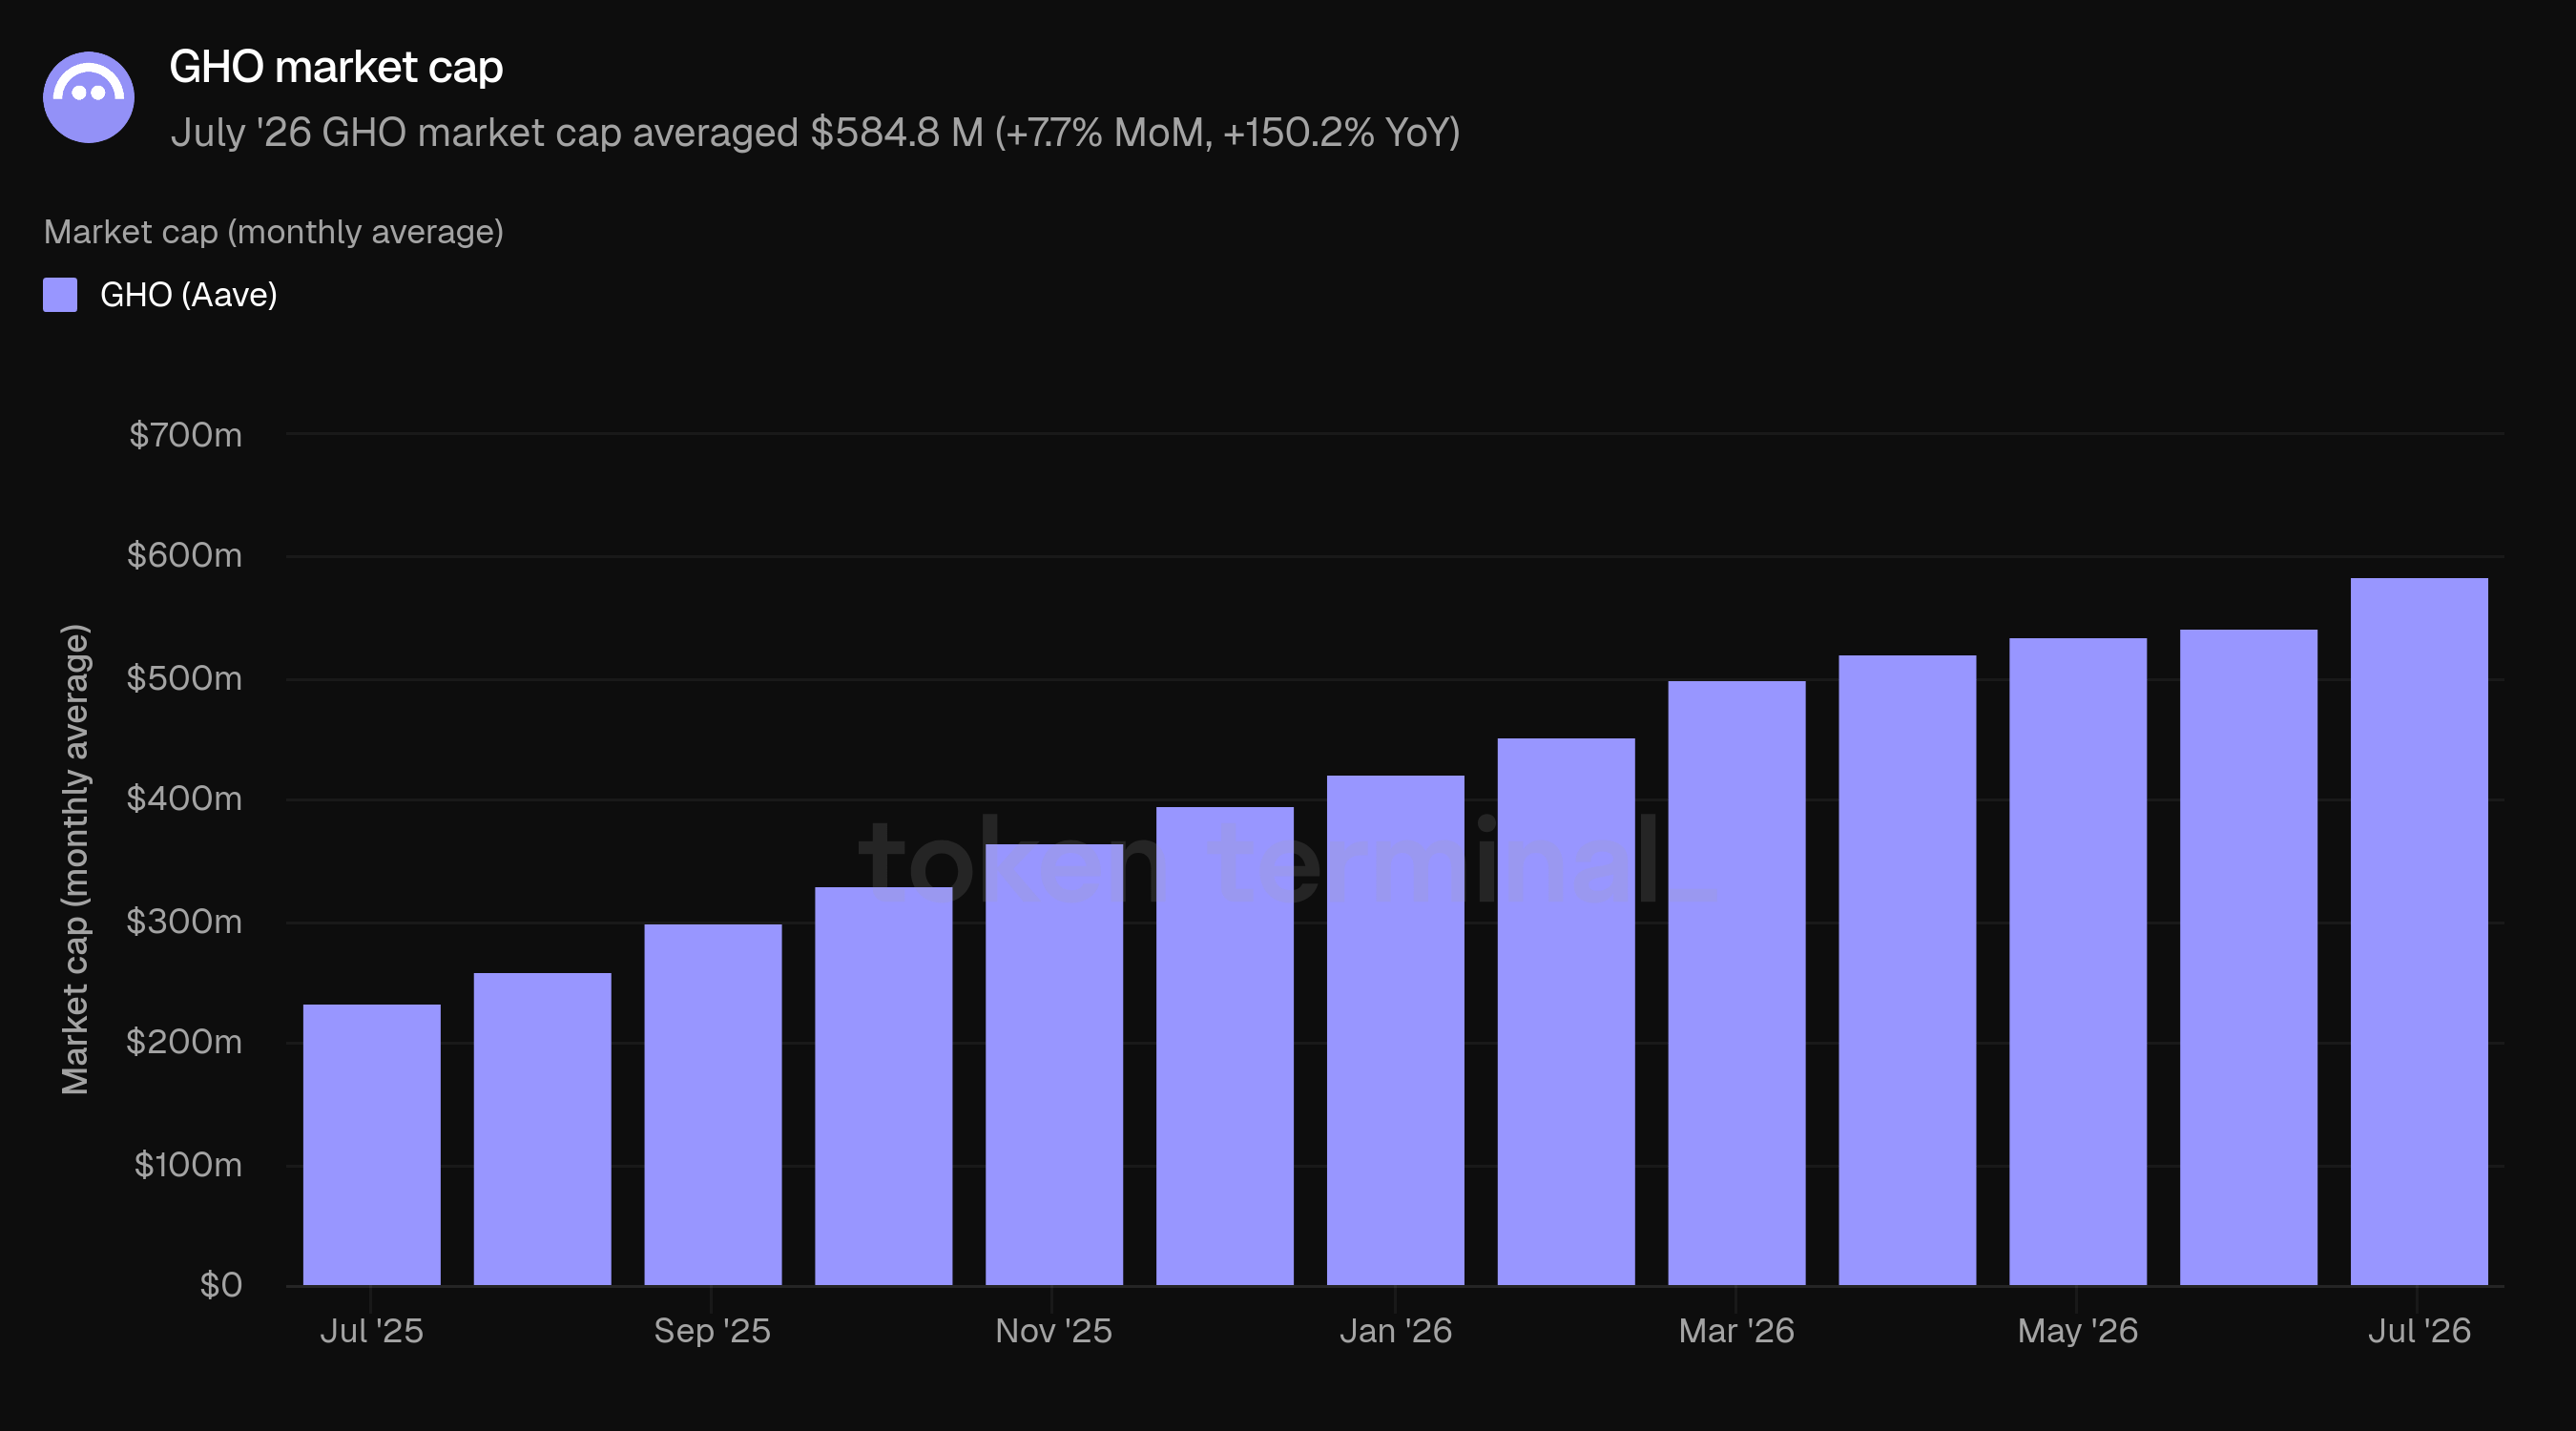
Die GHO-Marktkapitalisierung lag im Juli im Durchschnitt bei 584,8 Mio. USD, plus 7,7% MoM und 150,2% YoY. Das ist die 13. aufeinanderfolgende monatliche Zunahme – eine Serie, die seit Juli 2025 läuft. GHO war die beständigste Wachstumskurve des Reports – sowohl während des Drawdowns als auch beim Übergang in die Erholung, wo sich der Trend weiter kumulierte. Während des Juli ging außerdem ein Migrations-Tool von Legacy-stkGHO-Staking hin zum sGHO-Savings-Produkt live, und Governance-Arbeiten, um sGHO plattformübergreifend (Cross-Chain) zu bringen, sind noch in der Pipeline.
11) Ausblick
Juli war eine Wende: Nach fünf Monaten mit Rückgang stiegen TVL, aktive Kredite, Marktanteil und beide Token-Marktkapitalisierungen gemeinsam wieder an. Die Gebührenbasis normalisierte sich hin zu Zinserträgen, die mit dem Kreditbuch mitwuchsen, und jedes der Wachstum-Produkte des Projekts (V4, der Monad-Deployment, GHO) endete den Monat größer als er gestartet war. Nutzerzahlen waren die Ausnahme: Sie fielen auf ein Mehrjahrestief, während Kapital zurückkehrte.
Die Expansion zog sich direkt in den August hinein. Die Einzahlungen in Monad stiegen in den ersten Tagen des Monats weiter; V4-Einzahlungen überschritten am 3. August auf offizieller Basis 350 Mio. USD – demselben Tag, an dem Maple’s syrupUSDG als Collateral auf dem Global Dollar Hub live ging. Ein V3-zu-V4-Positions-Migrator, der von DeFiSaver gebaut wurde, startete am 4. August, und am 7. August überschritt Coinbases cbETH auf dem Base-Markt 100 Mio. USD an Einzahlungen. Auf Horizon gingen Anfang August zusätzlich tokengestützte Fonds-Collaterals live. Die Aave App blieb am Ende des Zeitraums auf der Warteliste; eine iOS-Veröffentlichung wurde Ende Juli als unmittelbar bevorstehend signalisiert. Stable Vaults, die formell von Certora am 27. Juli verifiziert wurden, eröffneten am selben Tag dieselbe Infrastruktur für Fixed-Rate-Savings auch für externe Unternehmen. In der Governance blieben Vorschläge offen, V4 auf weitere Netzwerke auszuweiten und zusätzliches Collateral zu onboarden – zusammen mit einem Rahmenwerk für die Launch-Ökonomie der App.
Das kurzfristige Bild ist das Gegenteil von vor einem Quartal: neue Märkte wachsen durch Kumulation, die aggregierte Größenordnung erholt sich, und die offenen Fragen sind jetzt Verteilungsfragen – ob die App und Stable Vaults die Infrastruktur des Projekts in Reichweite für Verbraucher und Unternehmen umwandeln können – und ob sich die Nutzerbasis erneut verbreitert, wenn sie ankommen.
12) Definitionen
Produkte:
Aave V3: die Version mit dem Großteil der Aave-Einlagen und -Kredite. Gestartet im März 2022 und ermöglicht Multi-Chain-Deployments sowie Features wie e-mode für eine verbesserte Kapitaleffizienz.
Aave V4: im späten März 2026 auf Ethereum gelauncht. Führt eine Hub-and-Spoke-Architektur ein, in der gemeinsam genutzte Liquiditätspools (Hubs) modulare Borrowing-Strategien (Spokes) verbinden.
Aave Horizon: ein spezialisierter Kreditmarkt für tokenisierte Real-World-Assets, gestartet im August 2025. Stablecoin-Angebot ist permissionless; das Onboarding von Collateral wird von Tokenisierungs-Emittenten verwaltet.
Aave App: die kommende mobile App von Aave für Retail-Nutzer, um festverzinsliche Savings zu nutzen, die von Aave-Märkten angetrieben werden.
AAVE: der native Governance-Token des Projekts. AAVE-Inhaber steuern die Aave-DAO, und der Token kann im Safety Module gestaked werden, das das Projekt gegen Unterdeckungs-Ereignisse absichert.
GHO: die native dezentrale Stablecoin von Aave, gestartet im Jahr 2023. Kreditnehmer minzen GHO unter Verwendung ihres Aave-Collaterals.
Metriken:
Total value locked: misst den gesamten USD-Wert der Assets, die Aaves Märkten zugeführt werden – die Summe aus ungenutzter Liquidität und ausstehenden Krediten.
Aktive Kredite: misst den gesamten USD-Wert der ausstehenden Borrowings über alle Aave-Lending-Märkte.
Einzahlungen: misst den gesamten USD-Wert der Assets, die Aaves Märkten zugeführt werden.
Gebühren: misst den gesamten USD-Wert der von Nutzern über alle Aave-Lending-Märkte gezahlten Gebühren, aggregiert über alle Einnahmearten (siehe unten).
Erlös: misst den gesamten USD-Wert der von der Aave-DAO einbehaltenen Gebühren, aggregiert über alle Einnahmearten (siehe unten).
Asset-APY: misst die annualisierte Rendite, die durch das Halten eines renditebringenden Tokens anfällt. Berechnet wird sie aus einem standardisierten Onchain-Renditeindex über ein rollierendes 7-Tage-Fenster; bei Aave wird sie auf aTokens angewendet und spiegelt die Supply-Rendite wider, die in den Aave-Märkten erzielt wird.
Monatlich aktive Nutzer: misst die Anzahl eindeutiger Wallet-Adressen, die in einem rollierenden 30-Tage-Zeitraum mit Aave interagiert haben.
Marktanteil: misst den Anteil von Aave an aktiven Krediten im Vergleich zu anderen Kreditprojekten.
AAVE-Marktkapitalisierung: misst die vollständig verwässerte Bewertung des AAVE-Tokens.
GHO-Marktkapitalisierung: misst die vollständig verwässerte Bewertung von GHO, der nativen dezentralen Stablecoin von Aave.
Einnahmearten:
Zinsen: Gebühren, die von Borrowern für ausstehende Kredite gezahlt werden. Ein Anteil der Zinsströme fließt in Form von Erlösen in das DAO-Treasury.
Liquidation: Gebühren, die eingesammelt werden, wenn unterbesicherte Positionen liquidiert werden.
SVR: Erlöse, die während Liquidationen aus oracle-bezogenem MEV über Chainlink SVR zurückerfasst werden.
Flash Loan: Gebühren, die für unbesicherte Kredite erhoben werden, die innerhalb einer einzigen Transaktion geliehen und zurückgezahlt werden.
Treasury: Gebühren aus den Aktivitäten des Aave-DAO-Managements im Treasury.
GHO-Stability-Modul: Gebühren, die für Swaps zwischen GHO und anderen Stablecoins über das GHO Stability Module erhoben werden.
13) Über diesen Bericht
Dieser Bericht wird monatlich veröffentlicht und erstellt, indem auf die End-to-End-Onchain-Dateninfrastruktur von Token Terminal zurückgegriffen wird. Alle Kennzahlen stammen direkt aus Daten der Blockchain. Diagramme und Datensätze, die in diesem Bericht referenziert werden, können im entsprechenden Aave-Juli-2026-Report-Dashboard auf Token Terminal eingesehen werden.