
Morgens Pfannkuchen kaufen, mittags Essen nach Hause bestellen, abends ein Taxi nach Hause nehmen – mit nur einem einzigen Smartphone ist alles erledigt. Solche Tage laufen so reibungslos, dass wir sogar vergessen haben, eine einfache Frage zu stellen: Wer hat eigentlich als Erstes die QR-Codes und das mobile Bezahlen zusammengebastelt? Die Antwort ist ein bisschen überraschend.
QR-Codes kamen aus Japan, die ersten Ansätze fürs mobile Bezahlen aus den USA. Doch als man diese beiden Dinge nach China brachte, spielte man sie dort einfach in einer ganz anderen Welt aus.
Die Erfinder haben nicht den größten Vorteil abbekommen – stattdessen sind die Spätergekommen am weitesten gelaufen. Die Geschichte dahinter ist spannender als die Technik selbst.
Fangen wir mit den QR-Codes an. 1994: Japan, Präfektur Aichi. In einem Lager der Denso Corporation türmten sich Autoteile. Ein Ingenieur namens Haruhiro Haraquchi hatte tagtäglich mit Barcodes zu kämpfen.
Ein Strichcode konnte nur etwas mehr als zwanzig Zeichen speichern, und man musste den Scanner im richtigen Winkel ausrichten; am Ende des Tages taten den Arbeitern die Handgelenke weh. Hara Masahiro war damals 37, hatte Elektrotechnik an der Hosei-Universität studiert und arbeitete schon seit mehr als zehn Jahren im Werk. Er wollte etwas Neues entwickeln, das mehr Informationen aufnehmen konnte und aus jeder Richtung lesbar war.
Die Inspiration kam in der Mittagspause. In einem späteren Interview mit japanischen Medien sagte er, dass er Go liebe; eines Tages starrte er auf das Schachbrett, verlor sich in Gedanken und hatte plötzlich das Gefühl, die Anordnung der schwarzen und weißen Steine ähnele einer Art Code. Diesen Gedanken übertrug er dann aufs Papier.
Mit drei Positionsmarken im Quadrat kann der Scanner aus jeder Richtung erkennen, was er sieht. Das ist der QR-Code, die Abkürzung für Quick Response, also schnelle Reaktion.
Die Entwicklung dauerte anderthalb Jahre, und das Team bestand nur aus zwei Personen. Denso traf eine bewundernswerte Entscheidung: Das Patent wurde offen freigegeben, jeder durfte es nutzen, ohne zu zahlen.
Dieser Schritt war brillant und eröffnete dem QR-Code die Möglichkeit, sich weltweit zu verbreiten. Für Denso selbst bedeutete das jedoch auch, einen seiner fettesten Geldkanäle aufzugeben.
Und in Japan selbst bevorzugt man eher RFID- und FeliCa-Chiplösungen; der QR-Code wurde dagegen vernachlässigt und drehte lange Zeit nur in Industrie- und Logistikkreisen seine Runden.
Und dann die andere Seite des Pazifiks. 1998 tauchte im Silicon Valley ein kleines Unternehmen namens Confinity auf. 1999 gründete ein junger Mann aus Südafrika, Musk, eine Onlinebank namens X.com.
Im März 2000 wurden beide Unternehmen zusammengelegt, im Februar 2001 in PayPal umbenannt. Das war eine der einflussreichsten frühen Internet-Zahlungsplattformen der Welt.
Damals hob die US-Internetwirtschaft gerade ab, E-Commerce kam erst auf, und Onlinezahlungen liefen vor allem per Post-Check – so langsam, dass man wahnsinnig werden konnte. PayPal löste genau dieses Problem.
2002 wurde das Unternehmen von eBay übernommen und später wieder unabhängig an die Börse gebracht. Während der Pandemie 2021 überschritt PayPals Marktkapitalisierung zeitweise 360 Milliarden US-Dollar – voller Glanz und Glorie. Doch in den letzten Jahren hat sich das Bild verändert.
Bis 2026 war die Marktkapitalisierung von PayPal gegenüber dem Hoch um fast 80 Prozent geschrumpft, und immer wieder kursierten Gerüchte über eine Aufspaltung oder einen Verkauf. Musk wiederum wurde schon ein halbes Jahr nach der Fusion vom Board vom CEO-Posten gefeuert.
Er nahm seine Dividenden und steckte sie in SpaceX und Tesla – was sich für ihn eher als Glücksfall erwies. Auf den US-Straßen waren die gängigen Bezahlmethoden schon immer Karte, Apple Pay und Google Wallet.
All das basiert auf Kreditkartenkonten; QR-Codes sieht man kaum. Im Restaurant muss man das Trinkgeld weiterhin per handgeschriebener Quittung regeln, und im Taxi muss man immer noch durchziehen.
Warum funktioniert der Weg über das Scannen nicht? Der Kern liegt in den Interessen. Die US-Kreditkartenbranche erzielt jedes Jahr Einnahmen von über 80 Milliarden US-Dollar, und fast die Hälfte davon entfällt auf Kartengebühren.
Visa, Mastercard, American Express und die großen Banken sind längst wie mit einem Seil miteinander verbunden. Pro Transaktion werden dem Händler 2 bis 3 Prozent an Gebühren abgezogen – ein Kuchen, der fett und stabil ist.
Wenn man so eine hardwareseitig sehr niedrigschwellige Methode wie das Scannen hereinbrechen ließe, würde das gesamte Gefüge einstürzen. Die Besitzstände sind zu groß, also ist der Reformdruck schwach.
Das ist auch einer der Eindrücke, die viele ausländische Freunde nach einer Reise nach China schildern: Wenn sie nach Hause zurückkehren und ihre eigenen Zahlungsmethoden wiedersehen, empfinden sie sie plötzlich als rückständig.
Auch die Angst um die Privatsphäre lässt sich nicht umgehen. Amerikaner reagieren besonders empfindlich auf persönliche Daten, und in Europa hat die DSGVO eine strenge Vorlage geschaffen. Im Herbst 2024 wurde bekannt, dass bei einem Drittanbieter für Zahlungen in der EU Daten abgeflossen waren; die Identitätsdaten von über 1,2 Millionen Nutzern gerieten in die Hände von Hackern, und die Plattform bekam eine Geldstrafe von 120 Millionen Euro aufgebrummt.
Wenn so etwas passiert, sind normale Verbraucher erst recht misstrauisch gegenüber Zahlungs-Apps, die mit ihrer Handynummer, ihrem Ausweis und ihrer Bankkarte verknüpft sind.
Auch die technischen Hürden waren real. Die USA sind riesig und dünn besiedelt, an vielen Orten ist nicht einmal das 4G-Signal stabil. Mobile Zahlungen brauchen eine sofortige Netzwerkbestätigung; sobald das Netz langsamer wird, bricht das Nutzererlebnis zusammen.
Hinzu kommt: Die Amerikaner zahlen schon seit den achtziger Jahren per Karte, solche Gewohnheiten nach Jahrzehnten zu ändern, ist schwer. Auch die Lage in Japan ist vertrackt. Der QR-Code stammt zwar von dort, aber in Japan setzte er sich nur extrem langsam durch.
Japaner haben bis heute die Gewohnheit, Bargeld in der Tasche zu tragen; viele kleine Läden akzeptieren sogar nur Bargeld.
Ein weiteres Problem in Japan ist der Streit um Standards. PayPay, Rakuten Pay und d払い sind untereinander nicht kompatibel, und QR-Codes gibt es als statische, dynamische und Barcode-Variante in mehreren Formen. Für kleine Ladenbesitzer hängt dann an der Wand eine ganze Reihe bunt gemischter QR-Codes, bis einem beim Anblick schwindlig wird.
Das japanische Ministerium für Wirtschaft, Handel und Industrie treibt seit einigen Jahren die Vision einer "bargeldlosen Gesellschaft" voran, mit dem Ziel, den Anteil bargeldloser Zahlungen bis 2025 auf 40 Prozent zu bringen. Im Jahr 2026 lag der Wert erst bei etwas über 58 Prozent – mit Chinas flächendeckender Durchdringung von über 90 Prozent nicht zu vergleichen.
Es ist schon ironisch: In japanischen Oberstufen-Lehrbüchern sind inzwischen fast überall QR-Codes aufgedruckt, mit denen man sich die englische Aussprache anhören oder Physik-Experimentvideos ansehen kann.
QR-Codes blühen in Bildungsszenarien überall, doch beim Bezahlen akzeptieren viele Läden weiterhin nur Münzen und Scheine. Die Erfinderin oder der Erfinder brachte den Code im eigenen Land nicht zum Wachsen; dort, wo er am stärksten wurde, war ausgerechnet im Ausland.
Ein solcher Gegensatz ist selbst in der Technikgeschichte selten.
Um 2000 herum schlichen sich QR-Codes nach China, zunächst tauchten sie nur gelegentlich auf Paketscheinen oder auf der Rückseite von Zugtickets auf, ohne große Wirkung. Erst der große Wettstreit um mobile Zahlungen 2013 brachte ihnen den Durchbruch.
Um diese Zeit ging WeChat Pay gerade online, und auch Alipay suchte nach einem Durchbruch vom Desktop- ins Mobile-Zeitalter. Beide Teams standen vor derselben Frage: Wie bringt man auch die Marktfrau und den Besitzer der Baozi-Bude an der Ecke dazu, elektronische Zahlungen anzunehmen?
Ein POS-Terminal zu installieren war zu teuer, ein Gerät kostete mehrere tausend Yuan, und kleine Händler konnten sich das schlicht nicht leisten. In diesem Moment wurde der QR-Code, den die Japaner fast zwanzig Jahre lang "eingefroren" hatten, zur perfekten Antwort.
Ein Blatt A4-Papier, ein Drucker, ein Smartphone – das ganze Set kostete weniger als zehn Yuan.
Damit begann die Subventionsschlacht. Zum Frühlingsfest 2014 ließ das WeChat-Rotpaket über Nacht Millionen Menschen ihre Bankkarten verknüpfen; Alipay zog nach und führte das Sammeln der fünf Glückssegen ein und holte damit auch Offline-Händler ins Boot. Didi und Kuaidi verbrannten dann wiederum riesige Subventionen im Taxigeschäft und machten ältere Fahrer im Handumdrehen zu QR-Code-Profis.
Selbst Nachbarinnen Anfang sechzig hatten gelernt, den Zahlungs-Code zu öffnen; mit zwei Bewegungen auf dem Bildschirm war alles erledigt – schneller als Münzen abzuzählen. Um 2016 herum hatte das Scannen von Zahlungen China im Grunde schon vollständig erobert.
Neben dem Tsampa- und Buttertee-Stand am Pilgerweg in Tibet klebte ein QR-Code; im Basar von Kashgar in Xinjiang hing auch bei den Männern, die Nan verkauften, ein Zahlungscode vor der Brust. Vor einigen Jahren kam ich in ein Bergdorf im Süden von Anhui und traf eine alte Frau, die Bergprodukte verkaufte; sie war über achtzig und konnte weder lesen noch schreiben, reichte uns aber routiniert ihren QR-Code zum Scannen hin.
Mit einem "Ping" war das Geld da, und sie blinzelte lächelnd, als hätte sie pures Gold und Silber erhalten. Solche Bilder sind unmittelbarer als jede Statistik.
Auch Zahlen sprechen eine deutliche Sprache. Während der Frühlingsfestferien 2026, also in den neun Tagen vom 15. bis 23. Februar dieses Jahres, verarbeiteten UnionPay und das Internet zusammen 39,302 Milliarden Transaktionen mit einem Volumen von 13,12 Billionen Yuan. Die durchschnittliche tägliche Anzahl lag 37,45 Prozent über dem Vorjahreszeitraum.
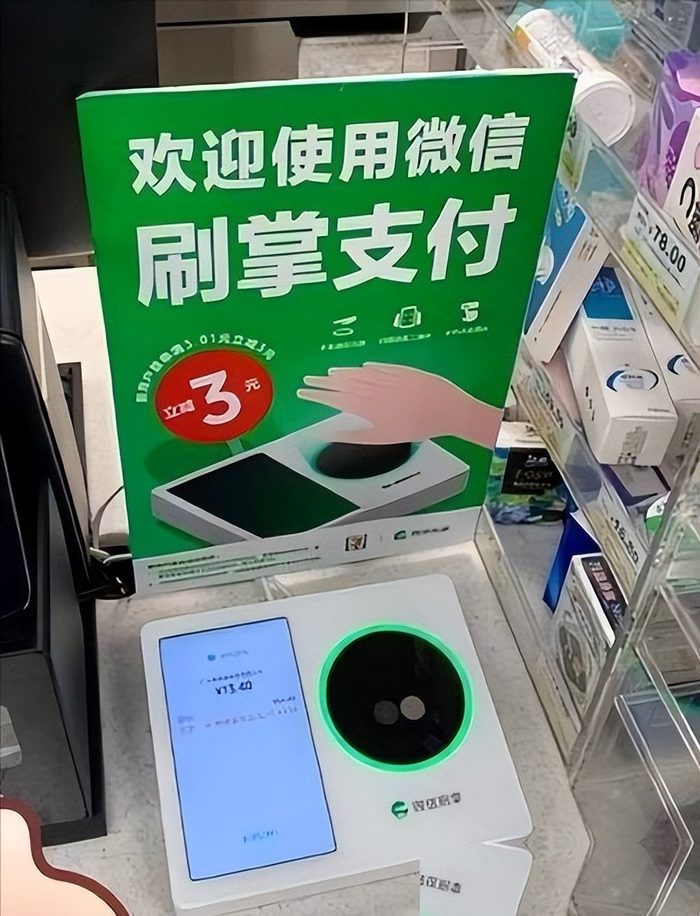
Während der diesjährigen Maifeiertage stieg die Zahl der Zahlungstransaktionen von ausländischen Besuchern in China im Jahresvergleich um mehr als 45 Prozent.
Vor einigen Jahren war es für einreisende Touristen ein dauerhaftes Problem, dass sie die inländischen mobilen Bezahldienste nicht nutzen konnten. 2024 trieb die Zentralbank die Initiative "ausländische Karten im Inland verknüpfen" sowie die Interoperabilität mit ausländischen Wallets voran. Visa und Mastercard lassen sich direkt mit Alipay verknüpfen, und auch AlipayHK aus Hongkong sowie Kakao Pay aus Südkorea können auf dem Festland per QR-Code genutzt werden.
Wie sieht Hara Masahiro selbst das Ganze? Der alte Herr ist inzwischen fast siebzig und arbeitet immer noch bei Denso.
Bei einem Besuch in China 2025 zur Teilnahme an einer Wissenschaftsveranstaltung sagte er öffentlich, China habe den QR-Code mit einer Tiefe und Breite genutzt, die er damals überhaupt nicht erwartet hatte; besonders die großskalige Anwendung bei kleinen, häufigen Zahlungen sei ein "Lehrbuchbeispiel für erfolgreiche Umsetzung". Er betonte auch, dass der QR-Code als kostengünstiger und hochzuverlässiger Datenträger in Zukunft noch enormes Potenzial im Internet der Dinge, in der industriellen Rückverfolgung und bei medizinischen Akten habe.
Ein Detail lohnt sich, genauer betrachtet zu werden. Dass der QR-Code vom kleinen Quadrat im Industriewarendepot zum Eingang in das Leben von über einer Milliarde Menschen wurde, lag nicht an einer einzigen Erfindung, sondern an unzähligen ausgereiften Anwendungsszenarien, unzähligen geschulten Händlern und unzähligen eingesetzten Subventionen.
Dahinter steckt das Zusammenspiel der gesamten Internetindustrie, der Finanzaufsicht und der Kommunikationsinfrastruktur. 4G- und 5G-Basisstationen wurden früh und dicht ausgebaut, Smartphones wurden spottbillig, und Bankkonten mit Klarnamen sind landesweit vernetzt.
Wenn auch nur ein Glied in der Kette hakt, läuft dieses "Einmal scannen" nicht an. Blickt man von 2026 aus auf diese Etappe, geht die Geschichte immer noch weiter.
Die von der Zentralbank vorangetriebene digitale Yuan-Währung wird in der Jangtse-Delta-Region sowie im Großraum Guangdong-Hongkong-Macao bereits in intensiven Pilotprojekten erprobt; Hardware-Wallets, Wearable Payments und grenzüberschreitende Abrechnung werden ebenfalls vorangetrieben. Die zehn ASEAN-Staaten haben gerade ein Abkommen zur gegenseitigen Anerkennung grenzüberschreitender QR-Codes mit China unterzeichnet.
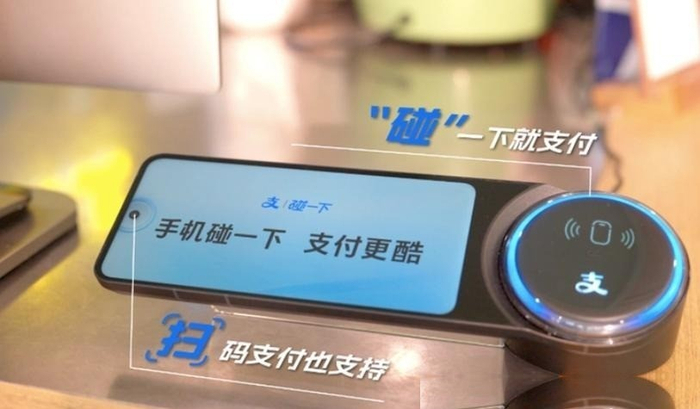
Thailands PromptPay und Vietnams NAPAS sind bereits mit WeChat und Alipay verknüpft. In nicht allzu langer Zeit könnte ein einziger QR-Code von Kunming bis Hanoi und von Guangzhou bis Jakarta halb Südostasien aufrollen.
Auch in Taiwan holt die Verbreitung von QR-Code-Zahlungen auf, doch die Standards zwischen den dortigen Zahlungsplattformen sind noch nicht vereinheitlicht, und viele Geschäfte setzen weiterhin vor allem auf Kartenzahlung. Innerhalb derselben chinesischsprachigen Lebenswelt ist dieser Unterschied ziemlich eindrucksvoll.
Bei Innovation ist das "von null auf eins" bewundernswert, doch "von eins auf eine Milliarde" erfordert noch viel mehr Können. Die Japaner haben den Samen gezüchtet, fanden aber nicht den Boden, auf dem er am besten wächst; die Amerikaner liefen auf der Zahlungsstrecke jahrzehntelang voran, doch die Schlösser des alten Systems sperrten die neuen Spielarten ein.
Auf der chinesischen Seite sind die Bevölkerungsbasis groß genug, die Infrastruktur robust genug, und Händler wie Nutzer waren bereit, Neues auszuprobieren; alle Bedingungen kamen zusammen, und aus einem Samen wurde endlich ein gewaltiger Baum. Aus der Perspektive des normalen Menschen müssen wir uns nicht darum kümmern, welches Unternehmen wie viel Marktkapitalisierung hat oder welcher technische Standard besser ist.
Wirklich beeindruckend ist der Moment am Morgen: Man kauft an einem Frühstücksstand eine Portion Sojamilch und Youtiao, hält das Handy hin, es macht ein leises "Ping", und der Verkäufer ruft schon, ohne aufzusehen, den nächsten Kunden heran. Diese reibungslose Leichtigkeit, dieser Komfort, der völlig in den Alltag eingesickert ist, ist die bewegendste Seite der Technik.
Als Hara Masahiro 1994 dieses kleine Quadrat zeichnete, dachte er vermutlich nicht daran, dass es in einem Land im Osten zu einer alltäglichen Geste von mehr als einer Milliarde Menschen werden würde.