


Das früheste realistische Szenario, dass Bitcoin zur globalen Reservewährung wird – hier definiert als die Vorherrschaft der Reservewährung und nicht als begrenzte Annahme von Reservevermögen – könnte in den mittleren 2040er Jahren liegen. Diese Einschätzung basiert auf einem Modell, das offizielle Mandate, Sicherheitenrahmen und internationale Rechnungs- und Abrechnungspraktiken als bindende Einschränkungen behandelt.
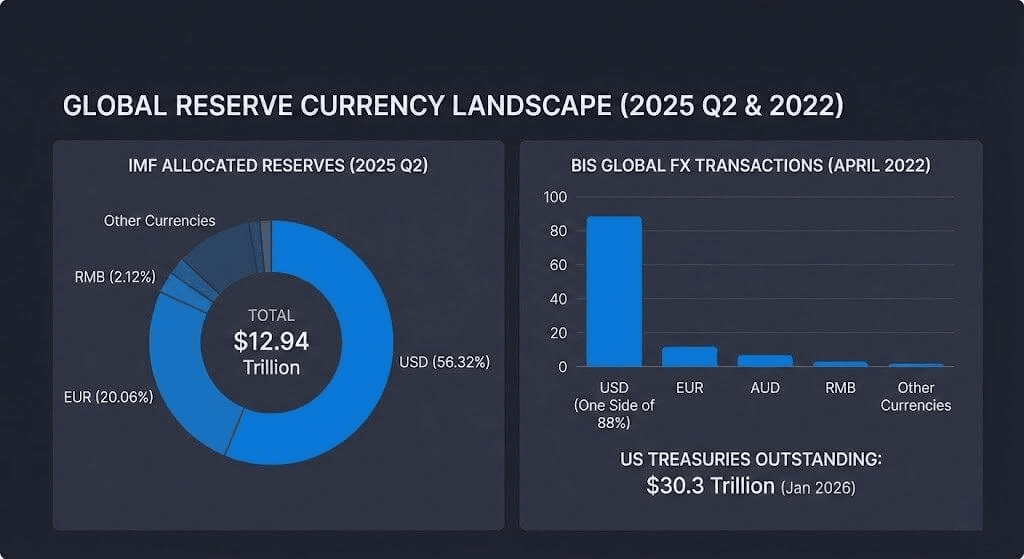
Der Ausgangspunkt ist das heutige Reservensystem, in dem die globalen Devisenreserven im zweiten Quartal 2025 12,94 Billionen US-Dollar erreichten, wobei der US-Dollar weiterhin 56,32 % der zugewiesenen Reserven ausmacht.
IMF-Daten zeigen, warum es schwierig ist, innerhalb eines einzigen Jahrzehnts eine Umkehrung zu modellieren, selbst bei einer raschen Bitcoin-Akzeptanz im privaten Sektor. Der Nenner – die globale Reservebasis – ist enorm und ändert sich nur langsam.
Im ersten Quartal 2025 berichtete der IWF, dass der US-Dollar 57,74 % der zugewiesenen Reserven ausmachte, der Euro 20,06 % und der Renminbi 2,12 %. Diese Zahlen rahmen die „sicheren“ Bilanzstrukturen, in denen Zentralbanken bereits arbeiten.
Der Status als Reservewährung ist auch an das Finanzierungs- und Absicherungssystem hinter den Reserveportfolios gebunden. Im April 2022 war der Dollar auf der einen Seite von 88 % der globalen Devisen-Transaktionen.
Der Kern der Sicherheiten dieses Netzwerks bleibt bei US-Staatsanleihen. Ausstehende Treasury-Wertpapiere beliefen sich auf etwa 30,3 Billionen Dollar, mit einem durchschnittlichen täglichen Handelsvolumen von etwa 1,047 Billionen Dollar, laut den im Januar 2026 aktualisierten Statistiken des US-Treasury-Marktes.
Zwei Schritte: Reservevermögen vs. Primat der Reservewährung.
Der Fall der Bitcoin-Reservewährung umfasst zwei unterschiedliche Schritte, die die Märkte oft in eine einzige Erzählung komprimieren.
Der erste ist ein „Durchbruch bei Reservevermögen“, bei dem offizielle Institutionen und regulierte Vermittler BTC als langanhaltenden Reserve-Diversifikator in begrenztem Umfang behandeln.
Das zweite ist die „Primat der Reservewährung“, bei der BTC eine Standardeinheit für Rechnungsstellung, Abwicklung, Sicherheiten und grenzüberschreitende Liquiditätsbereitstellung wird.
Der dominierende Währungsrahmen des IWF erklärt, warum Rechnungsstellungs- und Vertragskonventionen bestehen bleiben können, selbst wenn sich Handelsmuster ändern. Preis- und Finanzierungsgewohnheiten neigen dazu, sich sowohl unter normalen als auch unter angespannten Bedingungen selbst zu verstärken.
Gleichzeitig könnten neue politische und Marktinfrastrukturen die Barrieren für diesen zweiten Schritt erhöhen, indem sie die Dollarverwendung in neue technologische Schienen ausdehnen, anstatt sie zu verdrängen. Die Bank für Internationalen Zahlungsausgleich (BIS) hat gesagt, dass Projekt Agorá die Tokenisierung von wholesale-Zentralbankgeld und Einlagen von Geschäftsbanken auf programmierbaren Plattformen für grenzüberschreitende Zahlungen untersucht. Dies deutet auf eine Zukunft hin, in der die Abwicklung großer Währungen und die Bilanzen von Banken die primären „Geldobjekte“ bleiben, selbst wenn die technologische Schnittstelle sich weiterentwickelt.
In seiner Prognose für Stablecoins 2025 projizierte Citi, dass die Emission von Stablecoins bis 2030 im Basisszenario 1,9 Billionen Dollar und im optimistischen Szenario 4,0 Billionen Dollar erreichen könnte.
Getrennt schätzt McKinsey, dass die Tokenisierung von realen Vermögenswerten – ohne Kryptowährungen und Stablecoins – bis 2030 etwa 2 Billionen Dollar erreichen könnte, innerhalb eines breiteren Spektrums von 1–4 Billionen Dollar. Dies hebt hervor, wie Bilanzen in digitale Formate migrieren können, ohne die Reserve-Einheit des Kontos zu ändern.
Der Zugang erweitert sich, aber offizielle Einschränkungen bleiben bestehen.
Der regulierte Zugang zu Bitcoin hat sich erweitert und eine Barriere für den breiteren Besitz von Reservevermögen angesprochen, während die Hürde der Reservewährung intakt bleibt.
Am 10. Januar 2024 genehmigte die US-amerikanische Börsenaufsichtsbehörde 11 Anträge auf Bitcoin-ETP gemäß Regel 19b-4. Dies schuf einen standardisierten Investitionsrahmen für US-Investoren und einige Institutionen, die BTC nicht direkt verwahren können.
Daten aus dem Sekundärmarkt weisen auf ein rapides Wachstum in diesen Fahrzeugen hin. Das kumulierte Handelsvolumen von US-Spot-Krypto-ETFs hat 2 Billionen Dollar überschritten, und die Spot-Bitcoin-ETF-Vermögen lagen am 2. Januar 2026 bei etwa 117 Milliarden Dollar. Allerdings sind diese Zahlen als Akzeptanzkanäle wichtiger als als direkte Indikatoren für die Absicht von Staatsreserven.
Kurzfristig deutet das Verhalten der Zentralbanken auch auf einen konkurrierenden Diversifizierungsansatz hin, der bereits in die Beschränkungen der Reserveverwalter passt: Gold. Der World Gold Council berichtete, dass Zentralbanken im Jahr 2024 etwa 1.045 metrische Tonnen Gold kauften, was das dritte aufeinanderfolgende Jahr über 1.000 Tonnen markiert.
In seiner Umfrage von 2025 stellte man fest, dass 95 % der Befragten erwarten, dass die globalen Goldreserven steigen werden, und ein Rekord von 43 % erwartet, dass ihre eigenen Goldbestände in den nächsten 12 Monaten zunehmen werden.
Diese beobachtbaren Ströme beschränken jedes Modell, das annimmt, dass kurzfristige offizielle Diversifizierung standardmäßig zu BTC übergeht. Stattdessen konkurriert Bitcoin mit einem Reservevermögen, das bereits etablierte Buchhaltungs- und Liquiditätskonventionen hat.
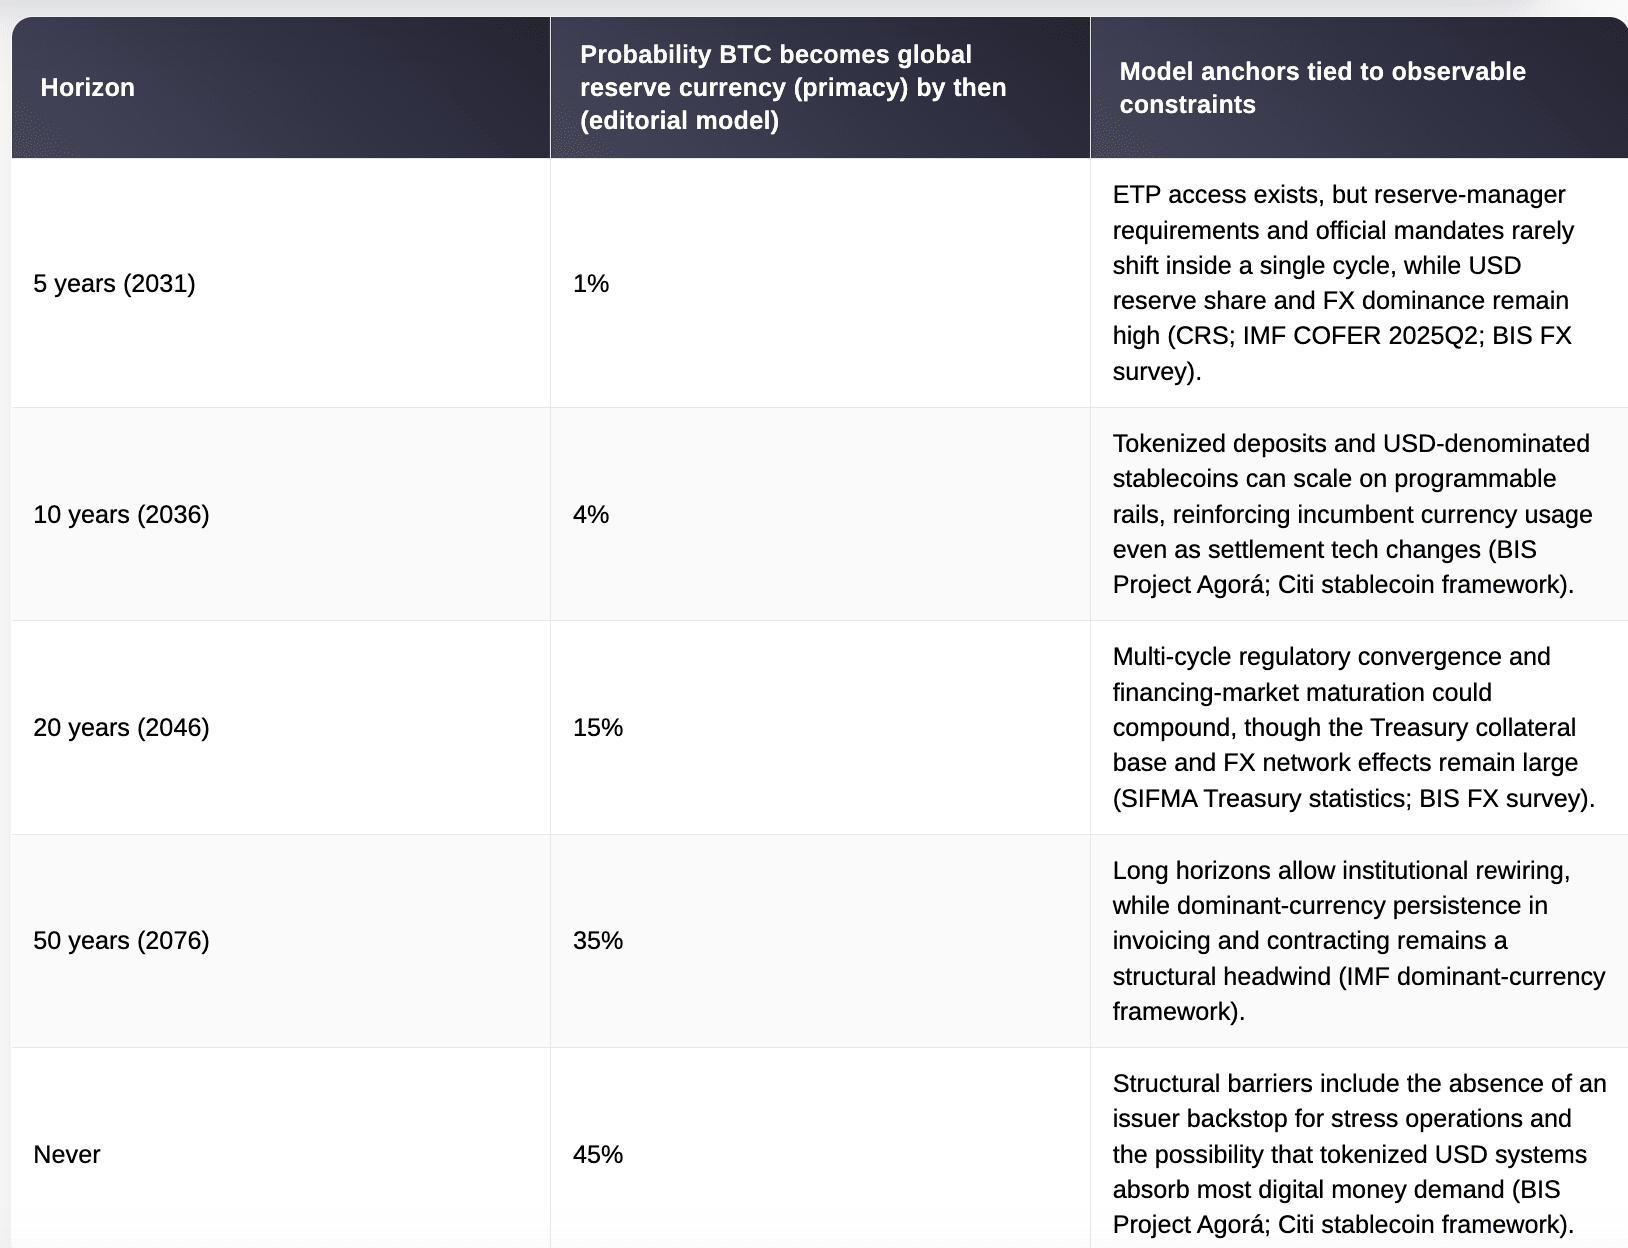
Ein eingeschränktes Modell weist auf ein frühestes Zeitfenster um 2046 hin.
Eine zukunftsorientierte Schätzung für Bitcoin als die „globale Reservewährung“ hängt von mehreren Abläufen ab, die sequenziell freigegeben werden:
Volatilität komprimiert sich auf Niveaus, die für Reserveportfolios geeignet sind.
Rechtliche und regulatorische Standardisierung für Verwahrung und endgültige Abwicklung.
Tiefe Sicherheiten und Finanzierungs Märkte, die in Stresssituationen arbeiten können.
Mandate des offiziellen Sektors über symbolische Zuweisungen hinaus.
Eine Verschiebung in den Praktiken der Rechnungsstellung, Abwicklung oder Sicherheiten weg von der Dollarbasis.
Der Umfang dieser Hürden ist in Makrodaten sichtbar: Der Anteil des Dollars an den Reserven, seine Rolle in den Devisenmärkten und die Größe der Treasury-Sicherheitenbasis.
Unter diesen Einschränkungen weist das Szenariomodell ein „frühestes plausibles Zeitfenster“ um 2046 für das Primat der Reservewährung zu. Dies steht im Gegensatz zur vorherigen Möglichkeit, dass BTC ein kleines Reservevermögen in einigen Portfolios wird.
Wahrscheinlichkeits Tabelle (editoriales Modell)
Fazit.
Die kombinierten Daten zeigen eine Spaltung zwischen schnelllebigen Kanälen, die die Bitcoin-Exposition erweitern können, und langsamlebigen Kanälen, die den Status als Reservewährung definieren.
Tokenisierte Bankgelder und Stablecoins könnten innerhalb eines Jahrzehnts eine Billionen-Dollar-Skala erreichen und dabei Dollar und Bankeinlagen im Zentrum der Abwicklung halten. Zentralbanken könnten weiterhin Gold als Absicherung der Bilanz hinzufügen, während sie den Dollar im Kern der Devisenreserven beibehalten.
Diese Einschränkungen machen 2046 zu einem frühesten Zeitfenster und nicht zu einem mittleren Ergebnis für das Primat der Bitcoin-Reservewährung in diesem Modell. Kurzfristig ist die zentrale Frage, ob Bitcoin sich zu einer Infrastruktur für Sicherheiten und Liquidität entwickeln kann, die Reserveverwalter in Zeiten von Marktdruck mit Zuversicht halten können.