


Originaltitel: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Originalautor: ACJ, Blockworks
Originalzusammenstellung: Azuma, Odaily Planet Daily
Kernaussage
· Selbst wenn der Gesamtumsatz von Robinhood neue Rekorde bricht, schrumpft das Kryptogeschäft. Im zweiten Quartal 2026 sank der Krypto-Umsatz im Jahresvergleich um 38% auf 100 Mio. USD und machte damit nur 8% des Gesamtumsatzes des Unternehmens aus. Auch das Volumen von Krypto-Handelsgeschäften von Privatanlegern ging im Jahresvergleich um 36% zurück; der Anteil von Krypto-Assets am gesamten verwahrten Kundenvermögen (AUC) fiel auf den niedrigsten Stand in der Historie, nämlich nur noch 7%.
· Robinhood Chain gehört zu den derzeit stärksten Startbeispielen für Layer 2 (L2). Im Juli schuf die Chain 3,6 Mio. USD echten wirtschaftlichen Wert (REV) und machte damit 38% aller L2-Netzwerk-Einnahmen aus, die von growthepie getrackt werden – mehr als bei etablierten Netzwerken, darunter Polygon und Base.
· Nicht Real-World Assets (RWA) haben die frühe Aktivität der Robinhood Chain angetrieben, sondern Meme-Coins. Im Juli entfielen 51% des Spot-Handelsvolumens auf Robinhood Chain auf Meme-Coins, während RWA nur 5% ausmachte. Außerdem stammen 48% des RWA-Handelsvolumens aus Liquiditätspools, die aus RWA und Meme-Coins bestehen.
· Die klarste Monetarisierungs-Chance für Robinhood liegt nicht auf der Infrastruktur-Ebene, sondern auf der Anwendungsebene. Aktuell kann der Stablecoin USDG bereits etwa 10,5 Mio. USD an annualisierten Zinseinnahmen generieren; und Morpho liefert zudem den Beleg für den Wert der Distributionsfähigkeit der Robinhood-Haupt-App. Im Gegensatz dazu stammen über Lighter, das nur über die Integration in Robinhood Wallet zustande kommt, lediglich 0,2% des gesamten Volumens von dessen Perp-Kontrakten aus diesem Kanal.
· Aktuell kann Robinhood Chain die Profite von Robinhood noch nicht in nennenswertem Umfang beeinflussen. Die gesamte annualisierte Größenordnung der bisher bekannten Einnahmequellen von Robinhood Chain liegt nur bei etwa 54,8 Mio. USD – das entspricht 14% des annualisierten Krypto-Umsatzes von Robinhood. Wenn Robinhood Chain zu einer wichtigen Umsatzlinie werden soll, muss das Unternehmen die Größe von USDG ausweiten, den Traffic der Haupt-App kommerzialisieren oder die Chain als Einstiegspunkt für Nutzer in höherwertige Produkte nutzen.
Einleitung: Das Krypto-Geschäft von Robinhood steht an einer Wegscheide
Vielleicht gibt es keine Firma, die den Trend zum Aufstieg von Privatanlegern besser repräsentiert als Robinhood: Es ist zum Synonym für Privatanleger geworden – und sein zugrunde liegendes Geschäft hat sich deshalb schnell entwickelt.
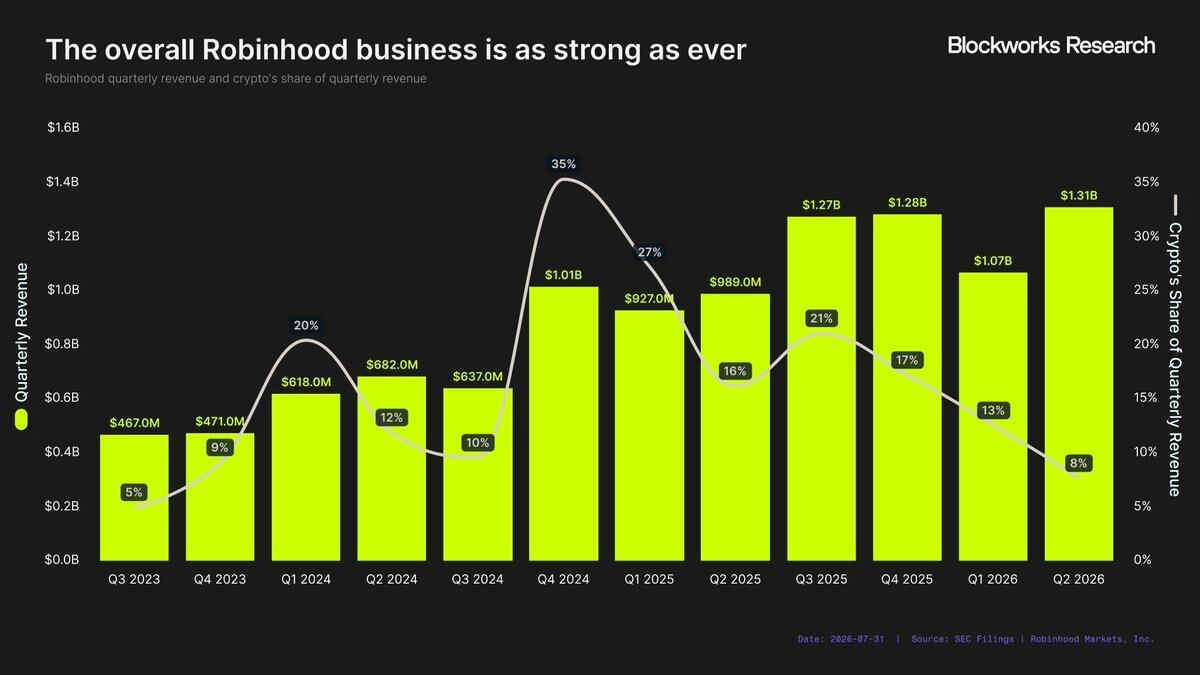
Im zweiten Quartal 2026 erreichte Robinhood Quartalsumsätze von 1,31 Mrd. USD – ein Allzeithoch und ein Plus von 32% im Jahresvergleich, 92% gegenüber dem zweiten Quartal 2024. Dieses Wachstum kommt nicht nur aus dem Kerngeschäft mit Aktien- und Optionshandel, sondern auch aus der ständig erweiterten Produktpalette. Heute verfügt Robinhood über 13 Geschäftsbereiche mit annualisierten Umsätzen von jeweils über 100 Mio. USD. Tatsächlich erzielten im zweiten Quartal 2026 alle umsatzgetriebenen Geschäftsbereiche von Robinhood im Jahresvergleich zweistellige Wachstumsraten…
Mit einer Ausnahme – das Krypto-Geschäft.
Das Krypto-Geschäft, das früher mehr als ein Drittel von Robinhoods Einnahmen ausmachte, ist heute auf einen nahezu zu vernachlässigenden Anteil geschrumpft. Im zweiten Quartal 2026 kamen nur 8% des Gesamtumsatzes von Robinhood aus dem Krypto-Geschäft – der niedrigste Stand seit dem dritten Quartal 2023.
Die Bedeutung des Krypto-Geschäfts in der Umsatzstruktur von Robinhood ist stark zurückgegangen – sogar der erst im vergangenen Jahr eingeführte Event-Vertragsbereich (event contracts, also Vorhersagemärkte), der im zweiten Quartal mehr Umsatz generierte als das Krypto-Geschäft:
· Event-Contract-Einnahmen: 156 Mio. USD;
· Krypto-Umsatz: 100 Mio. USD;
Diese Schwäche zeigt sich nicht nur im sinkenden Anteil am Umsatz, sondern auch darin, dass die Kernnutzer von Robinhood das Interesse an Krypto-Assets verlieren. Zwar ist dieser Trend nicht exklusiv für Robinhood, doch die Größenordnung des Rückgangs ist dennoch bemerkenswert.
Am deutlichsten zeigt sich das in der Handelsaktivität. Im zweiten Quartal 2026 betrug das Krypto-Handelsvolumen von Privatanlegern in der Robinhood App lediglich 18,2 Mrd. USD, was einem Rückgang von 36% im Jahresvergleich entspricht – und damit das niedrigste Quartal seit dem dritten Quartal 2024.
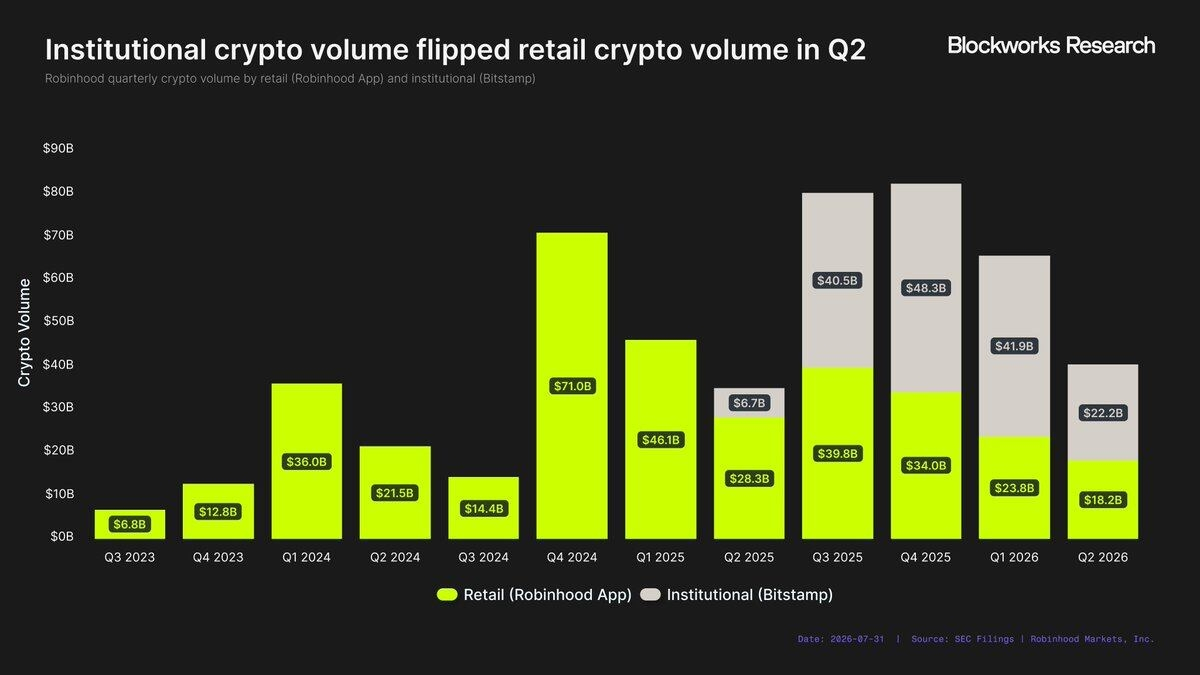
Die Abwärtsdynamik war so stark, dass das institutionelle Handelsvolumen auf Bitstamp erstmals das Retail-Handelsvolumen von Robinhood übertraf. Gleichzeitig waren die institutionellen Aktivitäten in diesem Zeitraum jedoch nicht besonders stark: Das Bitstamp-Handelsvolumen im zweiten Quartal lag bei 22,2 Mrd. USD – das zweitschlechteste Quartal in der Historie.
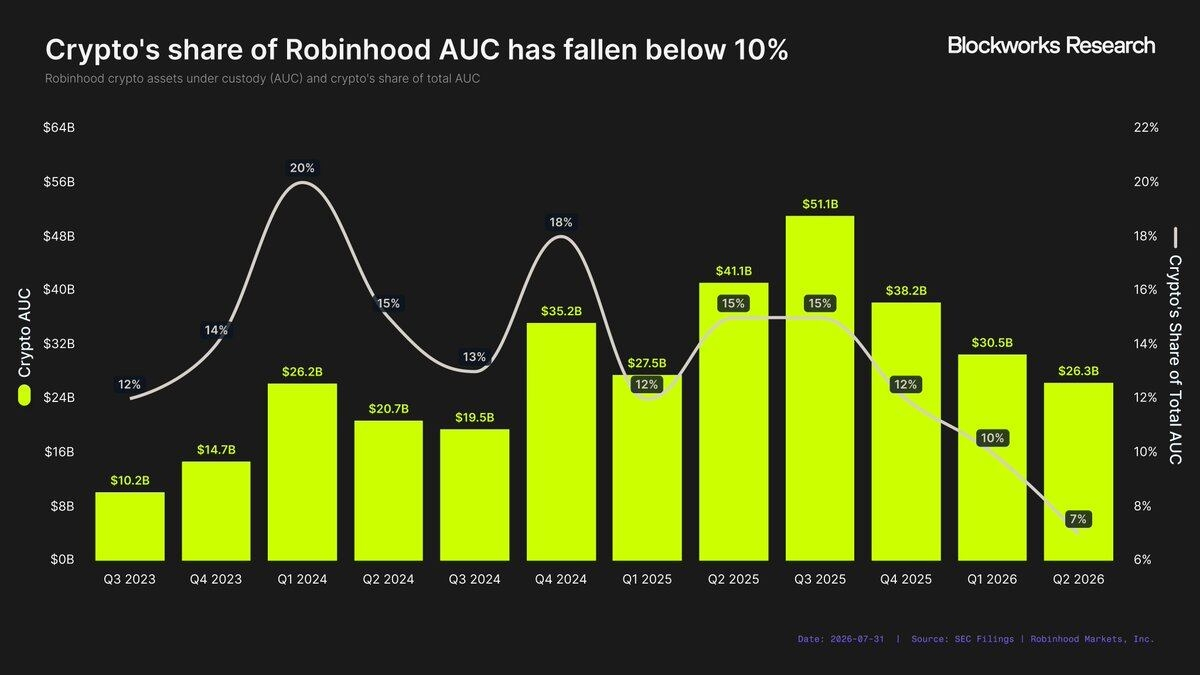
Das Handelsvolumen ist nicht der einzige Gradmesser für das Schrumpfen des Krypto-Geschäfts. Im ersten Quartal 2024 lag das Krypto-verwahrte Vermögen (AUC) bei 26,2 Mrd. USD und machte 20% des gesamten AUC von Robinhood aus. Mehr als zwei Jahre später ist das Krypto-AUC nahezu unverändert bei 26,3 Mrd. USD geblieben, doch der Anteil am Gesamt-AUC beträgt nur noch 7% – das ist die niedrigste Quote eines Quartals überhaupt.
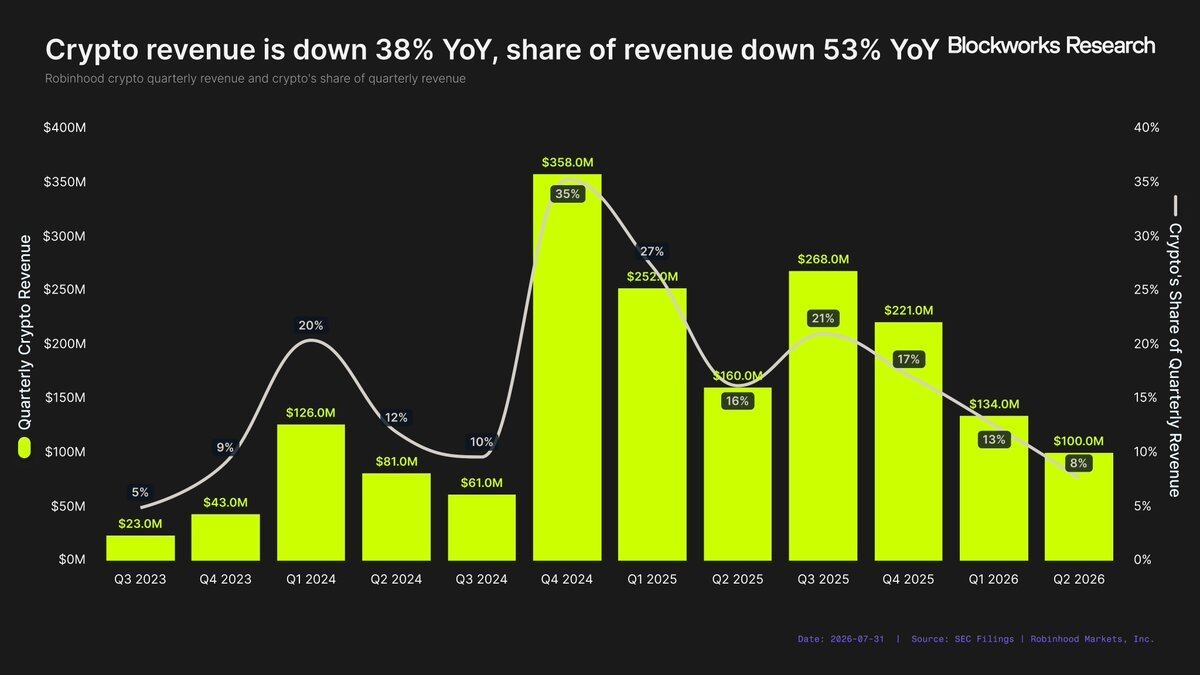
Vor diesem Hintergrund hat das Krypto-Geschäft von Robinhood einen schweren Rückschlag erlitten. Im zweiten Quartal sank der Krypto-Umsatz im Jahresvergleich um 38%, und sein Anteil am Gesamtumsatz fiel um 53%. Kurz gesagt: Robinhood wächst insgesamt – aber das Krypto-Geschäft nicht.
Robinhood hat sich jedoch nicht aus dem Krypto-Bereich zurückgezogen. Stattdessen hat es Robinhood Chain vorgestellt – mit Abstand sein bisher größtes Krypto-Engagement. Robinhood verlässt sich nicht mehr (fast) ausschließlich auf Trading-Einnahmen, sondern versucht, ein breiteres und dauerhaftes Krypto-Geschäft aufzubauen. Entscheidend ist die Frage, ob Robinhood Chain Krypto wieder zu einem sinnvollen Wachstumstreiber für Robinhood machen kann.
Wie groß ist das Monetarisierungspotenzial von Robinhood Chain?
Am 1. Juli 2026 kündigte Robinhood auf der Veranstaltung „The World Is Flat“ offiziell den Mainnet-Launch von Robinhood Chain an. Dabei handelt es sich um eine selbst entwickelte Layer-2-(L2)-Blockchain von Robinhood, die darauf ausgelegt ist, das kontinuierlich wachsende On-Chain-Ökosystem des Unternehmens anzutreiben. Seit dem Launch ist Robinhood Chain zu einer der am schnellsten gestarteten Blockchains der jüngeren Zeit geworden.
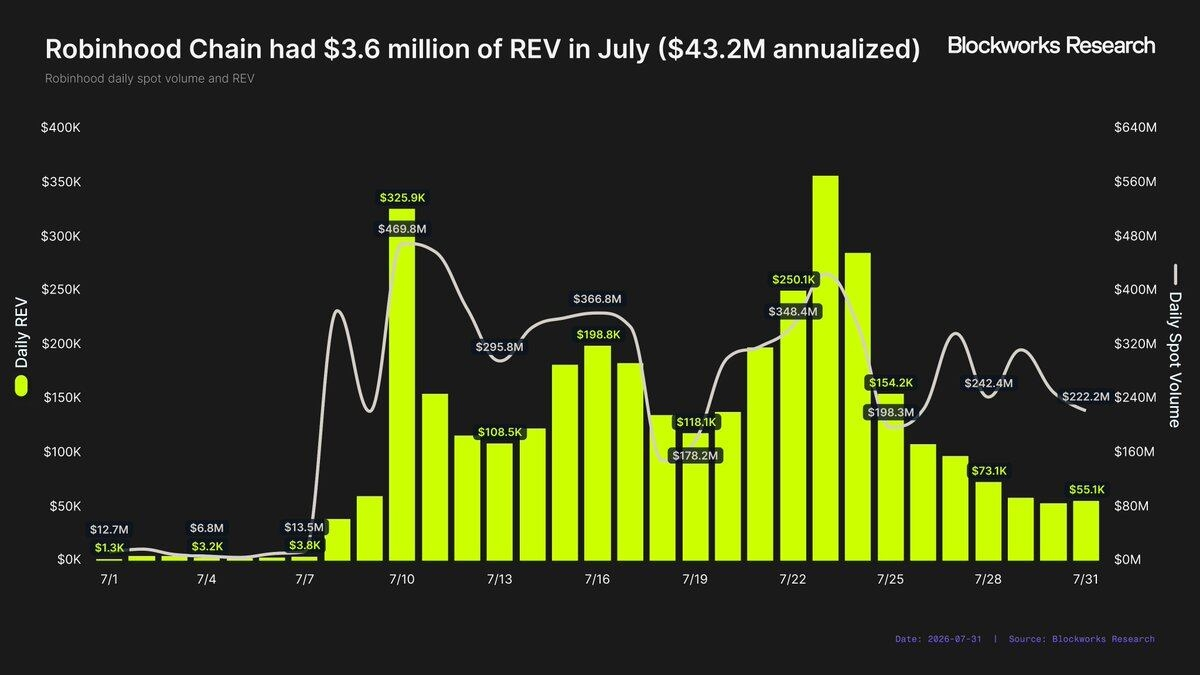
Im ersten Monat nach dem Launch schuf Robinhood Chain einen realen wirtschaftlichen Wert (REV, Real Economic Value) von 3,6 Mio. USD. Zwar ist es noch zu früh, um zu beurteilen, ob dieses aktive Niveau nachhaltig ist; doch wenn man die Jahresrechnung rein nach den Daten des ersten Monats berechnet, läge die annualisierte REV von Robinhood Chain bei rund 43,2 Mio. USD.
Das ist ein solider Ausgangspunkt, aber in dieser Größenordnung allein reicht es bei Weitem nicht aus, um den Abwärtstrend der Krypto-Umsätze von Robinhood umzudrehen.
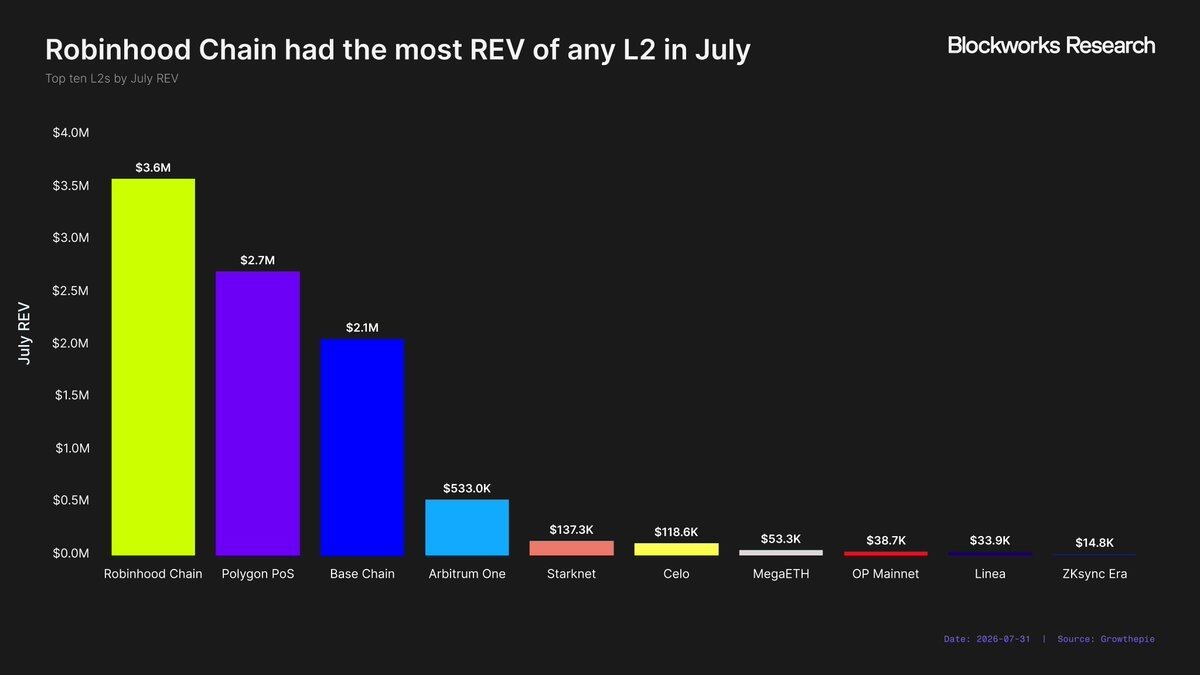
Trotzdem ist die Startperformance von Robinhood Chain nach wie vor beeindruckend. Im Juli lag Robinhood Chain bei den Einnahmen über alle L2-Netzwerke hinweg auf Platz 1 – und übertraf damit zahlreiche etablierte Netzwerke, die schon seit Jahren laufen, darunter Polygon (2,7 Mio. USD) und Base (2,1 Mio. USD).
Laut den von growthepie erfassten Daten macht Robinhood Chain derzeit 38% der gesamten Chain-Einnahmen aller L2-Netzwerke aus. Anders gesagt: Robinhood Chain ist bereits das L2 mit den höchsten Chain-Einnahmen – aber 62% des Marktanteils entfallen noch immer auf andere Netzwerke. Selbst wenn die Gesamtsumme der L2-Chain-Einnahmen stagniert, kann Robinhood Chain durch das Abgreifen größerer Marktanteile weiterhin deutlich wachsen.
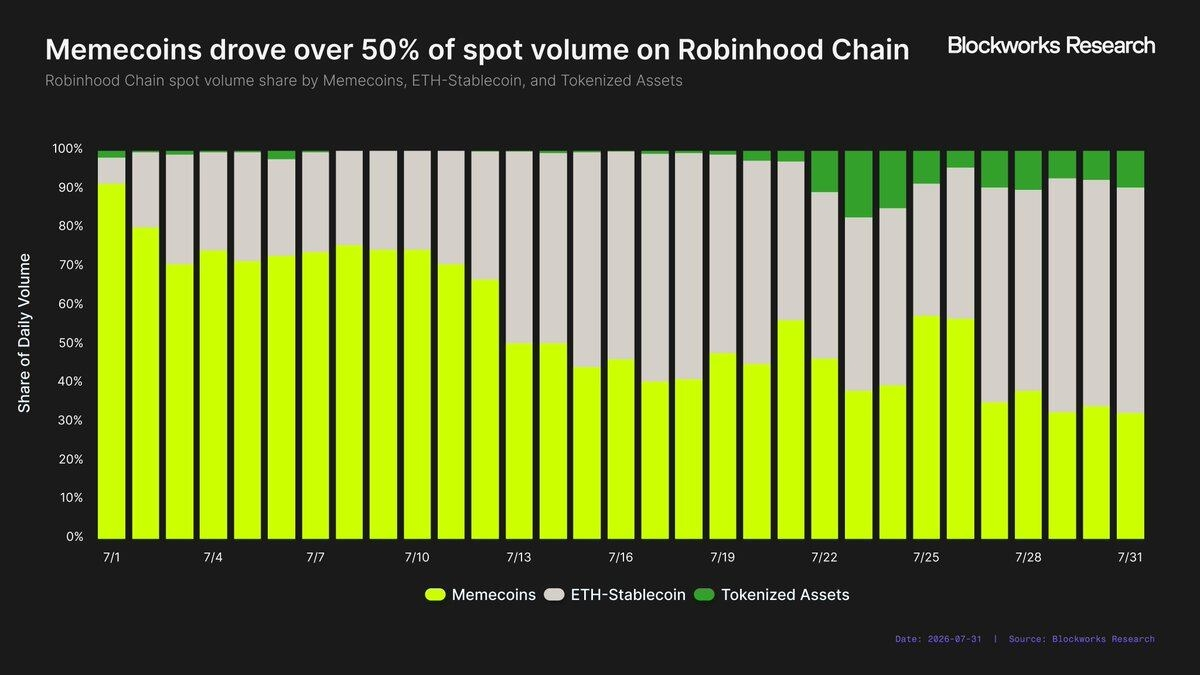
Allerdings gibt es bei der frühen erfolgreichen Phase von Robinhood Chain eine wichtige Voraussetzung: Der Großteil der Aktivität ist derzeit auf Meme-Coins zurückzuführen – und Meme-Coins waren historisch einer der größten Treiber für Blockchain-REV. Robinhood scheint das offenbar gelassen hinzunehmen: Gründer Vlad Tenev hat Meme mehrfach öffentlich unterstützt.
Selbst dann ist das Ausmaß, in dem Meme-Coins die Aktivität der Robinhood Chain ankurbeln, beeindruckend: Im Juli brachte die Kette 6,93 Mrd. USD an Spot-Volumen zustande, davon 3,55 Mrd. USD (51%) aus Meme-Coins. Zum Vergleich: RWA – der Kern-Use-Case, den Robinhood Chain behauptet – macht nur 313,2 Mio. USD aus, also 5% des gesamten Handelsvolumens.
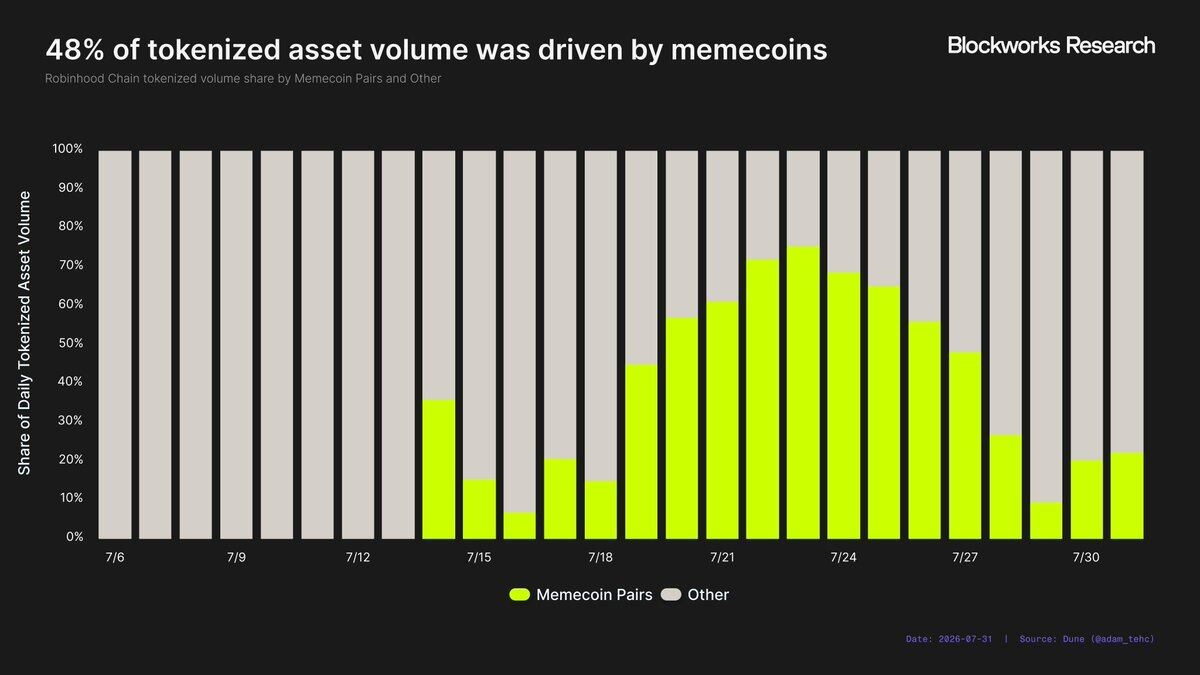
Außerdem könnte der direkte Anteil von Meme-Coins am Handelsvolumen der Robinhood Chain ihre echte Wirkung auf die Netzwerkaktivität noch immer unterschätzen. Nehmen wir RWA als Beispiel. Eine Strategie, mit der die Meme-Coin-Emissionsplattform L()ng wirbt, besteht darin, Meme-Coins zusammen mit tokenisierten Aktien oder ETFs in Liquiditätspools zu pairen, sodass sich die Kursentwicklung der Meme-Coins an die Basis-RWA koppelt. Wenn die Basis-RWA steigt – sagen wir um 5% – steigt der Meme-Coin-Preis ebenfalls um 5% (unter der Annahme, dass keine Käufe/Verkäufe erfolgen). Daher ist ein beträchtlicher Teil des vermeintlichen RWA-Handelsvolumens in Wahrheit auch von Meme-Coins getrieben. Vom 6. Juli bis zum 31. Juli ereigneten sich 48% des RWA-Handelsvolumens in Liquiditätspools, die Meme-Coins und RWA gepaart enthalten.
Obwohl Meme-Coins das Chain-Umsatzwachstum effektiv anstoßen können, sind sie historisch gesehen nur selten eine langfristig stabile Einnahmequelle gewesen. Meme-Coins sind stark von Rotationen geprägt: Ethereum, Avalanche, TRON und Base haben jeweils ihre eigenen Spekulations-Phasen erlebt, bevor sich Kapital und Nutzer wieder auf andere Netzwerke verlagerten. Ob Robinhood Chain in der Zukunft diese Aktivitäten halten kann, ist derzeit noch unklar. Ein Monat an Daten reicht nicht aus, um zu beweisen, dass Meme-Coins zu einer nachhaltigen REV-Quelle für Robinhood Chain werden – oder ob es nur ein weiterer Zwischenstopp im Kapital-Umschichtungs-Zyklus ist, der am Ende wieder zu Solana führt.
Aus einer breiteren Perspektive ist es eher unwahrscheinlich, dass allein die REV von Robinhood Chain das Krypto-Geschäft von Robinhood wiederbelebt. Aus Sicht der gesamten Branche sind Netzwerk-Einnahmen in einem strukturellen Abschwung begriffen. Die ersten Smart-Contract-Plattformen konnten einen Großteil ihrer Gebühren aus der Knappheit von Blockspace ziehen. Doch da Blockspace zunehmend „Ware“ wird, wird es für neue Chains immer schwieriger, allein über die Infrastruktur selbst große Einnahmen zu erzeugen.
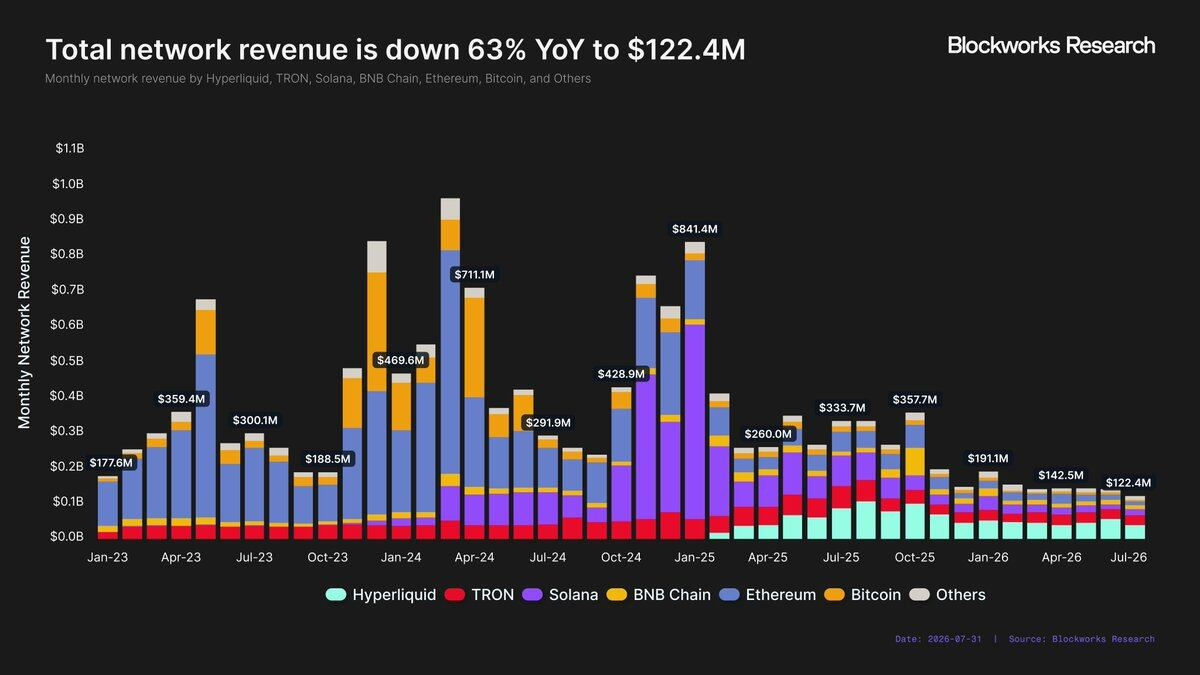
Im Juli generierten die von Blockworks verfolgten Blockchains Netzwerk-Einnahmen in Höhe von 122,4 Mio. USD – das ist das niedrigste monatliche Gesamtvolumen seit dreieinhalb Jahren. Zum Vergleich: Im Juli 2025 lagen die Netzwerk-Einnahmen bei 333,7 Mio. USD, was einem Rückgang von 63% im Jahresvergleich entspricht. Diese Verschlechterung lässt sich nicht einfach auf einen Marktzyklus zurückführen. Im Juli 2023, also während des vorherigen Bärenmarkts, erzeugten die Chains immer noch Netzwerk-Einnahmen von 300,1 Mio. USD.
Wie bereits erwähnt: Robinhood hat 13 Geschäftsbereiche, die jeweils mindestens 100 Mio. USD annualisierten Umsatz erzielen. Allein auf Basis von Netzwerk-Einnahmen ist es schwer vorstellbar, dass Robinhood Chain dazu in diese Reihe aufschließen kann. Selbst wenn Robinhood Chain weiter größere Anteile an der L2-Aktivität abgreifen würde, dürfte die Chain-Einnahme am Ende gegen eine Marktobergrenze stoßen, die bei etwa 100 Mio. USD annualisiertem Umsatz liegt.
Die „Decke“ an Transaktionen zu durchbrechen, erfordert, dass Robinhood seine bestehenden Nutzerbasis auf die On-Chain-Welt bringt. Doch da die Nutzerbasis von Robinhood hauptsächlich in den USA sitzt, können sie in der aktuellen Regulierungsumgebung überwiegend nicht über die Robinhood-App auf Robinhood Chain zugreifen. Dieser Prozess könnte daher Zeit brauchen.
Wenn Robinhood möchte, dass Robinhood Chain kurzfristig zur nächsten Umsatzlinie im Wert von 100 Mio. USD wird, muss das Unternehmen über das reine Netzwerk-Einnahmenmodell hinausgehen.
Kommerzialisierung der Anwendungsebene
Der Wertfang im Krypto-Sektor verlagert sich zunehmend von der Infrastruktur-Ebene zur Anwendungsebene. Solana ist dafür ein gutes Beispiel.
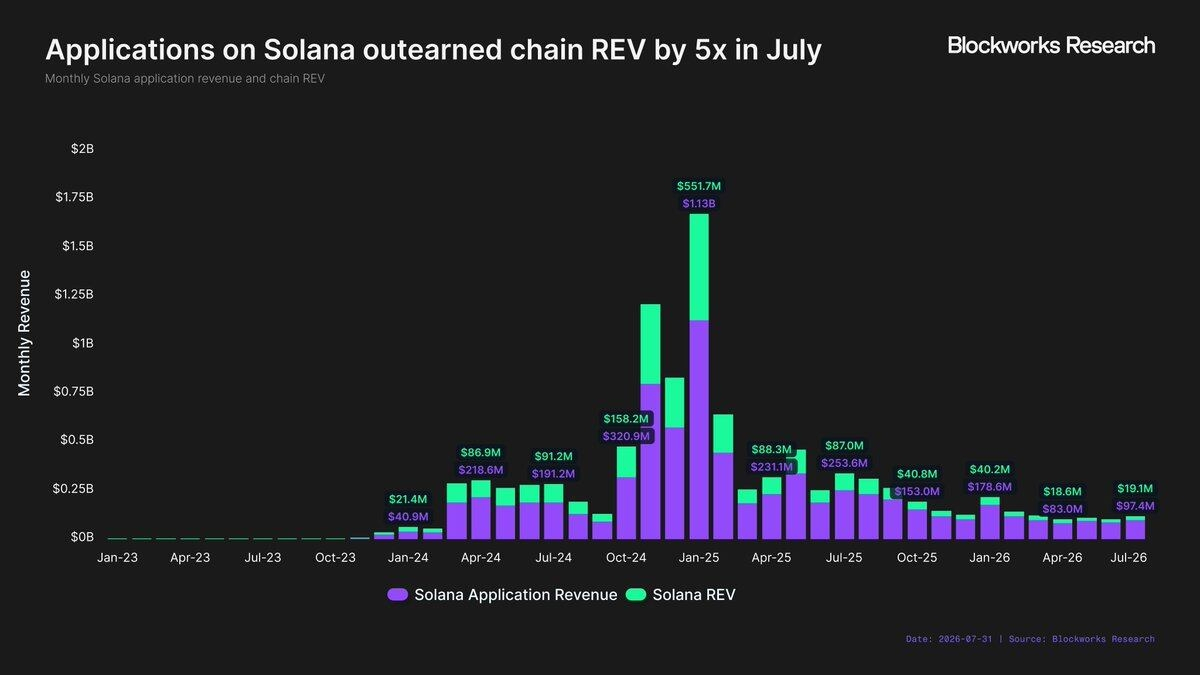
Zu Beginn der Solana-Erholung im Januar 2024 erzielten Solana-Anwendungen zusammen 40,9 Mio. USD Umsatz, während das Solana-Netzwerk 21,4 Mio. USD REV erzeugen konnte – das ist etwa 1,9x so viel wie die Netzwerkeinnahmen auf App-Ebene. Im Januar 2025, am Höhepunkt des Solana-Bullenmarkts, erreichten die App-Umsätze 1,13 Mrd. USD, während Solana REV bei 551,7 Mio. USD lag; das Verhältnis blieb bei etwa 2x. Doch danach wurde diese Lücke noch größer. Im Juli 2026 gilt: Wenn das Solana-Ökosystem pro 1 USD Umsatz 1 USD generiert, kann das Netzwerk selbst nur etwa 0,2 USD davon mitnehmen.
In anderen Worten: Die Anwendungsebene erfasst immer mehr Wert, während der Anteil, den die darunterliegende Blockchain-Ebene bekommt, sinkt. Wenn Robinhood möchte, dass Robinhood Chain die nächste Umsatzlinie im Wert von 100 Mio. USD wird, muss es direkt an der Monetarisierung von On-Chain-Anwendungen beteiligt sein. Robinhood hat diese Strategie zwar noch nicht offiziell angekündigt, aber die frühen Schritte deuten klar in diese Richtung.
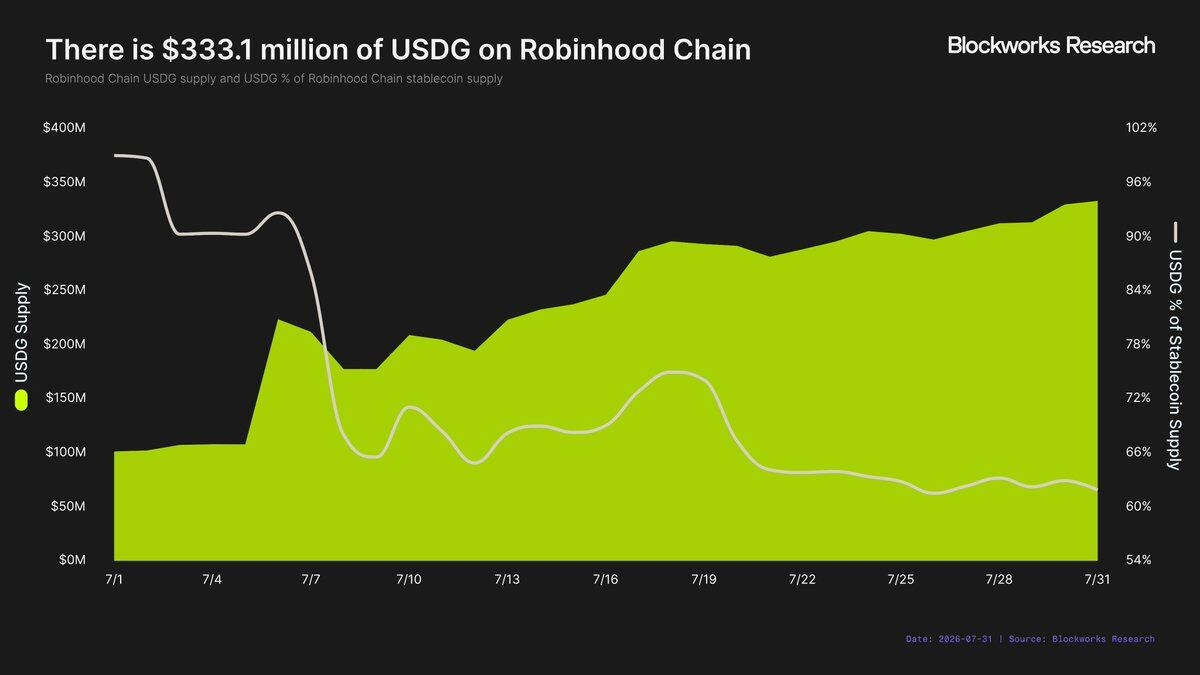
Bisher das auffälligste Beispiel ist Mophos Stablecoin-Strategie von Robinhood. Im Unterschied zu den meisten Blockchains, die hauptsächlich auf Circle USDC oder Tether USDT setzen, definiert Robinhood USDG als nativen Stablecoin der Robinhood Chain. Das schafft für Robinhood eine zusätzliche Einnahmequelle – nämlich Zinserträge aus den zugrunde liegenden Reserve-Assets von USDG. Ende Juli hatte USDG auf Robinhood Chain eine Marktkapitalisierung von 333,1 Mio. USD. Unter der Annahme einer zugrunde liegenden Reserve-Rendite von 3,5% und dass 90% der entsprechenden Zinserträge bei Robinhood landen, würde USDG etwa 10,5 Mio. USD an annualisierten Einnahmen zusätzlich generieren.
Robinhood sollte nicht allzu schwierig sein, die USDG-Versorgung weiter auszubauen – und so einen nachhaltigen Einnahmestrom zu schaffen. Wenn die USDG-Versorgung auf 1 Mrd. USD käme (ein realistisches Ziel, da die Stablecoin-Versorgung von bereits 11 Blockchains mindestens 1 Mrd. USD erreicht hat), würde das 31,5 Mio. USD annualisierte Einnahmen erzeugen – nahezu gleichauf mit den heutigen Chain-Einnahmen von Robinhood Chain.
Robinhood Chain scheint außerdem jenseits von Stablecoins in die Anwendungsebene zu expandieren. Lighter brachte auf Robinhood Chain einen maßgeschneiderten Perp-DEX-Deployment-Deal heraus und teilt die Handelsgebühren im Verhältnis 50/50 mit Robinhood. Im Rahmen der Kooperation wird Robinhood Wallet – ein eigenständiges Self-Custody-Wallet außerhalb der Haupt-Robinhood-App – Lighters Perp-Kontrakte direkt in der App anzeigen.
Darüber hinaus soll Morpho auch Gebühren an Robinhood für die Integration innerhalb der Robinhood-App gezahlt haben. Wenn das stimmt, wäre das ein deutlich anderes Geschäftsmodell als in traditionellen Blockchain-Ökosystemen. In der Vergangenheit üblich: Blockchains zahlten Anwendungen Anreize, um deren Deployment zu fördern. Robinhood versucht stattdessen offenbar den umgekehrten Weg: Anwendungen zahlen, um Zugang zur Distributions-Channel von Robinhood zu erhalten.
Wie viel ist Robinhoods Distributionsfähigkeit wert?
Ob eine Strategie auf der Anwendungsebene tragfähig ist, hängt letztlich vom Wert der Distributionskanäle von Robinhood ab. Wenn die Protokollseite bereit ist zu zahlen, um Zugang zu den Nutzern von Robinhood zu erhalten, kann Robinhood genau diesen Traffic kommerzialisieren.
Aus den aktuellen Beispielen lassen sich die Protokolle auf Robinhood Chain im Wesentlichen über zwei Kanäle Nutzer verschaffen:
· Robinhood-Haupt-App, z. B. Morpho;
· Ein separates Robinhood Wallet, z. B. Lighter.
Obwohl die Distributionsfähigkeit der Haupt-App von Robinhood am Markt bereits gut bekannt ist, bleibt der Wert, den die Distribution über Robinhood Wallet liefert, bislang weitgehend unklar.
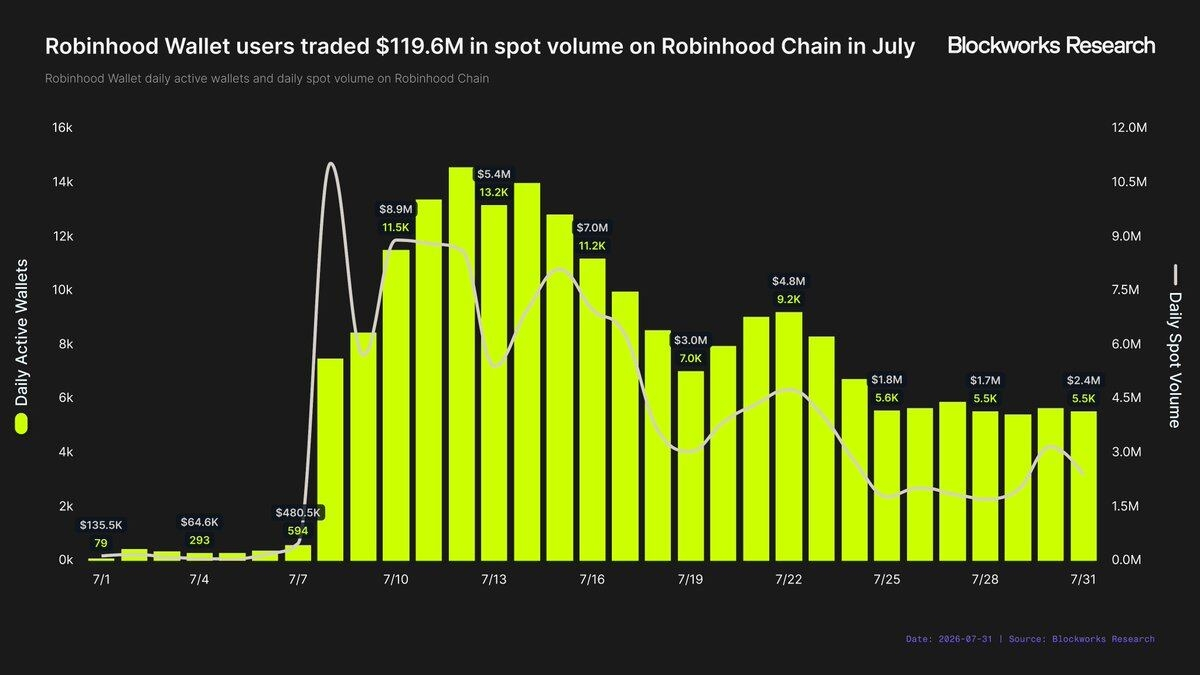
Wenn man nur auf die Aktivität auf Robinhood Chain schaut, erzielten Nutzer von Robinhood Wallet im Juli Transaktionen im Wert von 119,6 Mio. USD. Der Tagesumsatz erreichte am 8. Juli einen Spitzenwert von 11 Mio. USD; in der letzten Woche des Monats fiel er dann auf durchschnittlich 2,1 Mio. USD pro Tag. Auch die durchschnittlich aktiven Wallets im Juli lagen bei Robinhood Wallet nur knapp unter 7.000. Diese Analyse verwendet keine Filter für Sybil-/„Witch“-Angriffe; die tatsächliche Zahl unabhängiger Nutzer könnte also niedriger sein.
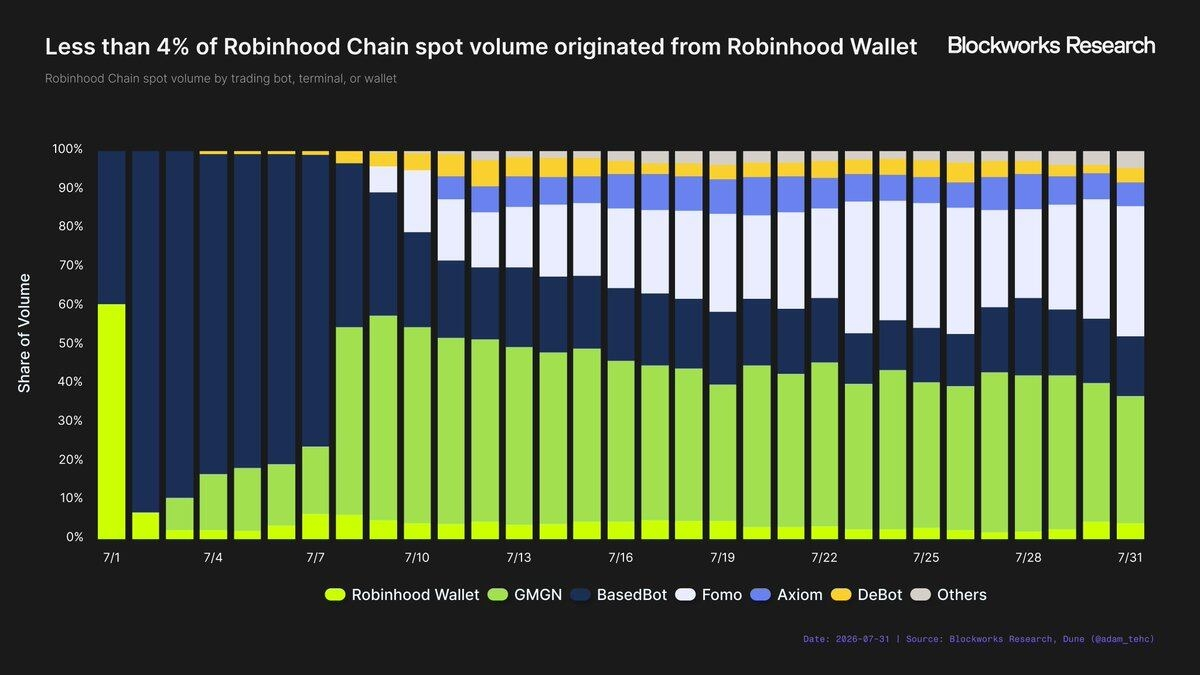
Im Vergleich zum breiteren Wallet- und Trading-App-Ökosystem rund um Robinhood Chain bleibt Robinhood Wallet eher ein kleinerer Akteur. Die getrackten Wallets und Trading-Apps generierten im Juli zusammen 3,08 Mrd. USD an Handelsvolumen, wobei Robinhood Wallet 119,6 Mio. USD beisteuerte – weniger als 4% Marktanteil. Allerdings stammt das Handelsvolumen dieser Apps vor allem von Heavy-Usern. In der Rangliste der durchschnittlich täglich aktiven Wallets rangiert Robinhood Wallet auf Platz vier, obwohl es beim Handelsvolumen auf Platz sechs liegt.
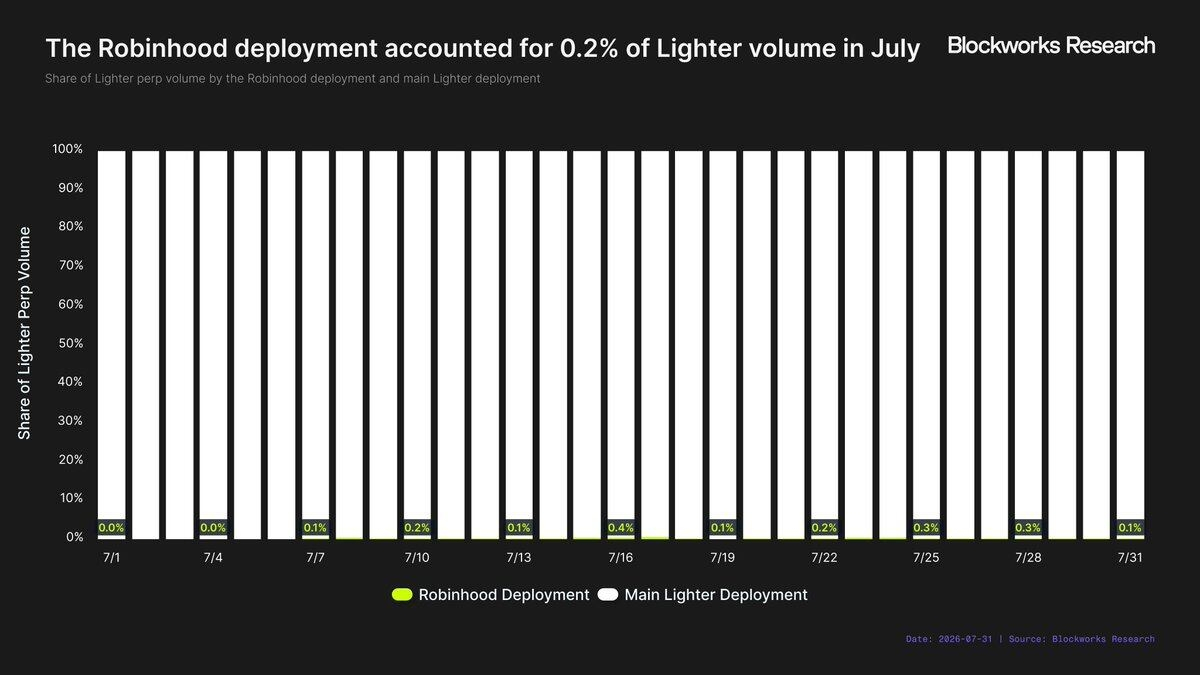
Die Integration von Lighter untermauert weiter die begrenzte Distributionsfähigkeit von Robinhood Wallet. Seit der Integration in Robinhood Wallet macht Lighters Robinhood-Deployment nur 0,2% des gesamten Handelsvolumens seiner Perp-Kontrakte aus. Im Juli lag diese Zahl bei 86,8 Mio. USD – also niedriger als das Spot-Handelsvolumen, das im selben Monat über Robinhood Wallet generiert wurde.
Noch besorgniser als das ist vielleicht, dass Lighter Perp-Contract-Trades über Robinhood Wallet direkt incentiviert und dafür 11 Mio. LIT-Token allokiert – aktuell im Wert von rund 25 Mio. USD. Selbst ein derzeit begrenztes Handelsvolumen wird durch diese Anreize gesteuert; ohne die Rewards könnte es noch niedriger sein. Stand jetzt ist es daher schwierig, zu dem Schluss zu kommen, wie viel allein durch Distributionswirkung über Robinhood Wallet wirklich herauszuholen wäre.
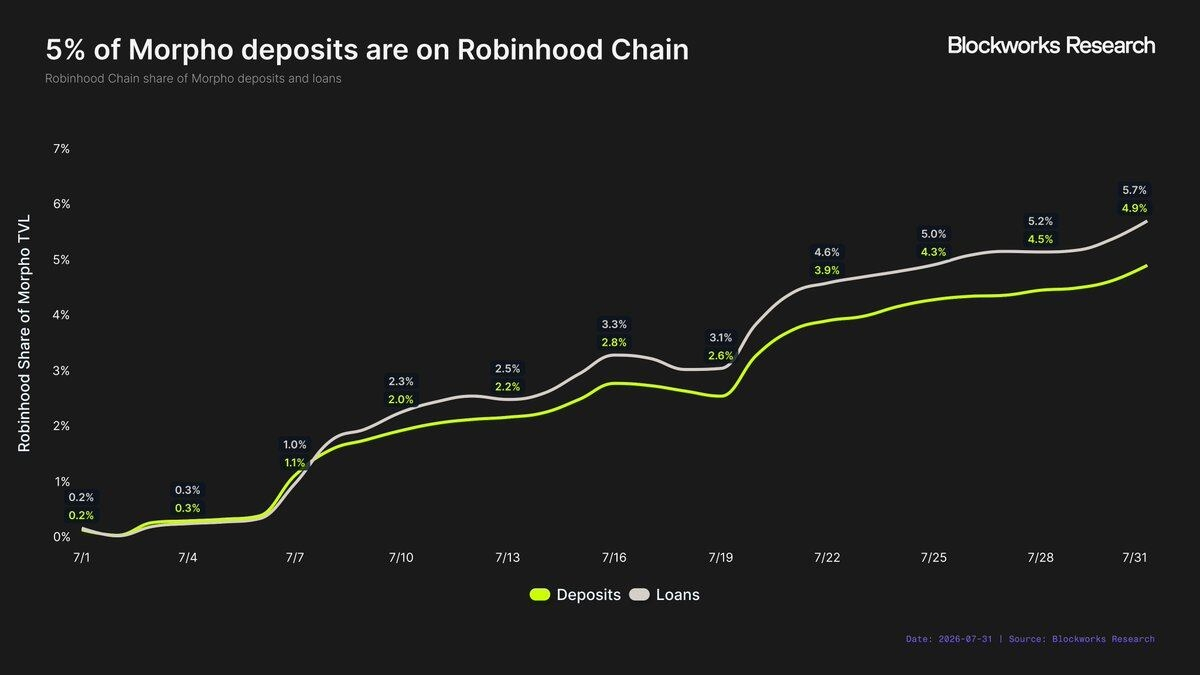
Obwohl der Distributionswert, den Robinhood Wallet bietet, möglicherweise begrenzt ist, ist die Robinhood-Haupt-App grundlegend anders. Morpho liefert das klarste Beispiel: Robinhood-Nutzer können Stablecoins direkt über die Haupt-App in Morpho einzahlen und erhalten dafür eine incentivierte Rendite von 7% p.a. Ende Juli machten die auf Robinhood Chain deployten Märkte von Morpho 5% von Mophos gesamten Einlagen aus und fast 6% aller Kredite. Schon nach einem Monat belegte Robinhood Chain damit den dritten Platz unter Mophos TVL-Märkten.
Man muss anerkennen: Dieses Stück TVL ist ebenfalls incentiviert. Trotzdem sind die Unterschiede zwischen Robinhoods Haupt-App und der Distributionswirkung von Robinhood Wallet erheblich. Zwar ist es keine perfekte Vergleichbarkeit, aber: Der Marktanteil von Robinhood Chain am Morpho-Gesamtdepot ist das 25-fache des Marktanteils, den der Einsatz auf Lighter am Gesamt-Handelsvolumen der Perp-Kontrakte hat.
Daher sind die frühen Einschätzungen zum Wert der Distributionsfähigkeit von Robinhood gespalten: Für Protokolle, die in der Lage sind, eine direkte Integration in die Haupt-App von Robinhood zu bekommen, scheint der Distributionswert extrem hoch zu sein; allein über die Distributionswirkung von Robinhood Wallet ist das dagegen deutlich weniger attraktiv. Ohne dass eine Wallet-Integration als „Trittstein“ bis zur endgültigen Reichweite der Haupt-App dient, ist schwer zu verstehen, warum Protokolle dafür einen bedeutenden wirtschaftlichen Nachteil in Kauf nehmen würden.
Natürlich basiert diese Schlussfolgerung bislang nur auf zwei frühe Beispiele. Robinhood hat die Distributions-Deals in der Anwendungsebene noch nicht offiziell als breitere Strategie bestätigt, und es ist unklar, in welchem Umfang das Unternehmen solche Kooperationen ausbauen will. Dennoch: Die bisher beobachteten Unterschiede sind deutlich. Der echte Wert von Robinhoods Distributionsfähigkeit kommt nicht von „der Verbindung mit der Robinhood-Marke“ oder „der Bereitstellung auf Robinhood Chain“, sondern davon, dass die Nutzer direkt über die Robinhood-Haupt-App erreichbar sind.
Kann Robinhood Chain das Krypto-Geschäft wiederbeleben?
Der Bericht startet mit einer Kernfrage: Kann Robinhood Chain Krypto wieder zu einem sinnvollen Wachstumstreiber für Robinhood machen?
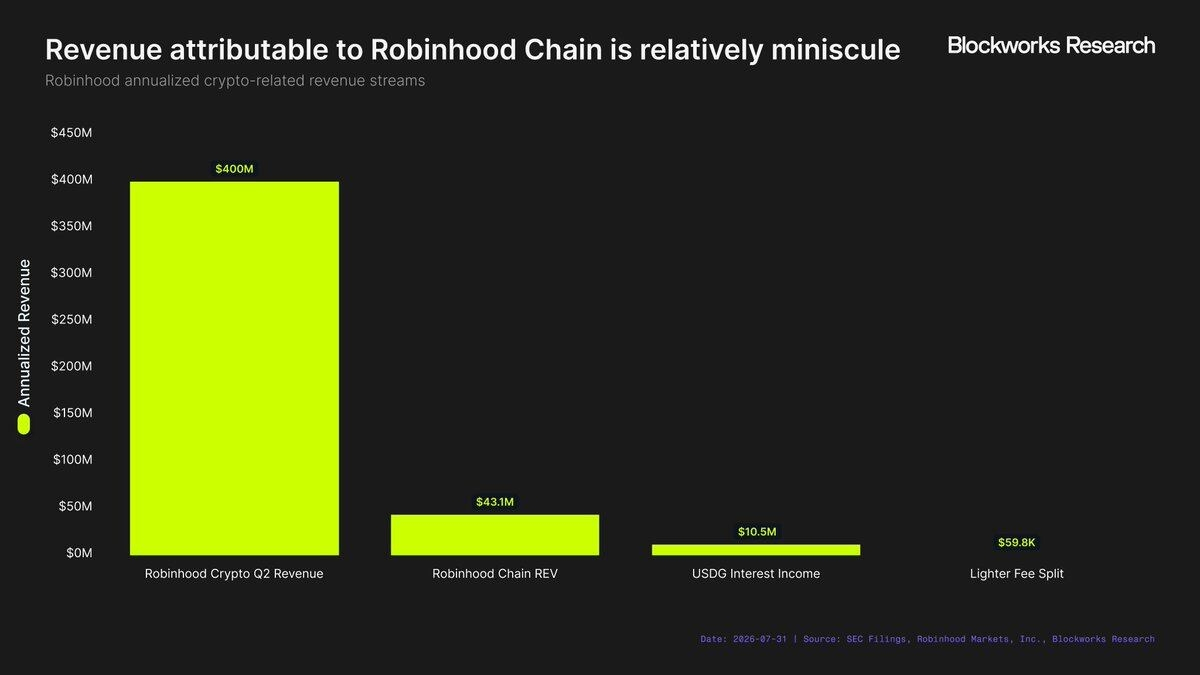
Frühe Daten zeichnen ein ziemlich klares Bild: Robinhood Chain ist zwar als Blockchain erstaunlich erfolgreich, aber sie trägt bisher nicht sinnvoll zum Geschäft von Robinhood bei. Der Krypto-Umsatz von Robinhood im zweiten Quartal lag bei 100 Mio. USD – annualisiert etwa 400 Mio. USD. Dem stehen bekannte und quantifizierbare Einnahmequellen im Zusammenhang mit Robinhood Chain gegenüber (Chain-REV, USDG-Zinseinnahmen, sowie von Robinhood geteilte Lighter-Gebühren), die annualisiert zusammen nur 54,8 Mio. USD ergeben – also rund 14% des annualisierten Krypto-Umsatzes von Robinhood. Natürlich: Dieser Vergleich annualisiert nur die Daten des ersten Monats von Robinhood Chain und sollte nicht fälschlicherweise als langfristiges Ertragspotenzial missverstanden werden.
Ganz ehrlich: Rein über Netzwerk-Einnahmen wird Robinhood Chain nie einen substanziellen Einfluss auf Robinhood haben. Blockspace ist inzwischen zu stark „kommodifiziert“, und der gesamte L2-Einnahmemarkt ist zu klein. Wenn Robinhood Chain das Krypto-Geschäft wieder zu einem sinnvollen Wachstumstreiber machen soll, muss das Unternehmen wirtschaftliche Aktivität monetarisieren, die oberhalb der Infrastruktur-Ebene entsteht.
Der klarste Pfad führt über Stablecoins. Tether und Circle haben bereits gezeigt, wie wertvoll Zinserträge aus Stablecoin-Reserven sein können. Bei einer Rendite von 3,5% würde jede 1 Mrd. USD an USDG-Versorgung Robinhood 35 Mio. USD annualisierten Ertrag einbringen (unter der Annahme, dass Robinhood alle relevanten Zinseinnahmen behält). Bei 10 Mrd. USD Versorgung würde sich das auf 350 Mio. USD pro Jahr erhöhen – fast gleichauf mit dem heutigen annualisierten Krypto-Umsatz von Robinhood. Das ist nicht von heute auf morgen zu erreichen, aber angesichts der Größe und des Volumens des Robinhood-Geschäfts ist dieses Ziel durchaus denkbar.
Die App-Distribution ist eine weitere bemerkenswerte Chance. Robinhood hat etwas, das nahezu alle anderen Blockchain-Projekte nicht haben: direkten Zugang zu einer riesigen Gruppe von Privatanlegern. Wenn On-Chain-Protokolle bereit sind, dafür zu zahlen, um diese Nutzer zu erreichen, oder einen Teil der Einnahmen mit Robinhood zu teilen, könnte Robinhood seine Distributionskraft monetarisieren – statt sich nur auf Gebühren zu verlassen, die direkt durch die Blockchain selbst entstehen. Erste Ergebnisse deuten darauf hin, dass diese Strategie funktioniert: Sobald Protokolle in die Robinhood-Haupt-App integriert sind, zahlt sich das aus – obwohl der reine Distributionswert von Robinhood Wallet selbst kaum ins Gewicht fällt.
Es gibt auch eine andere Möglichkeit: Robinhood betrachtet Robinhood Chain nicht als eigenständiges Geschäft, das Geld einbringt. Stattdessen könnte es die Chain als Einstiegspunkt und Conversion-Kanal sehen. Robinhood Chain könnte als Traffic-Lokomotive dienen: Sie bringt Nutzer in den breiteren Robinhood-Ökosystem, indem sie sie zunächst mit tokenisierten Assets in Kontakt bringt – und diese dann traden, z. B. Aktien, Optionen, Krypto-Produkte. In diesem Modell zeigt sich der Wert der Chain möglicherweise nicht primär in Netzwerk-Einnahmen, sondern in höherer Beteiligung und Umsätzen in anderen Bereichen des Robinhood-Geschäfts.
Aktuell bleibt die Antwort auf die Eingangsfrage dieses Berichts „Nein“. Robinhood Chain ist noch nicht zu einem sinnvollen Wachstumstreiber für Robinhood geworden, und rein über Netzwerk-Einnahmen wird sich das nie erreichen lassen. Damit die Antwort am Ende doch „Ja“ lautet, müsste Robinhood entweder die Größe von USDG ausweiten oder die Distributionsfähigkeit der Nutzer in der Haupt-App kommerzialisieren. Andernfalls wird Robinhood Chain sehr wahrscheinlich nur einen indirekten finanziellen Wert haben – als Traffic-Quelle für hochwertige Produkte, die bereits das Geschäft von Robinhood antreiben.
Original-Link