


Originaltitel: Hyperliquid's RWA perps boom is eating into the revenue that backs HYPE
Originalautor: Shaurya Malwa, CoinDesk
Originalübersetzung: Chopper, Foresight News
Das Kontrakt-Open-Interest der Hyperliquid-Plattform erreicht ein Allzeithoch, doch die Handelsgebühren-Einnahmen, die die Plattform behalten kann, nehmen kontinuierlich ab.
Am 13. Juli stieg das gesamte Volumen der gehebelten Positionen, die Trader auf der Plattform halten – also das Open Interest – auf über 11 Milliarden US-Dollar, ein neuer Höchststand für Hyperliquid im Jahr 2026. In den vergangenen 30 Tagen lag das gesamte Handelsvolumen der Hyperliquid-Perpetual-Futures bei fast 178 Milliarden US-Dollar. Heute, wenn man alle zentralisierten Handelsplattformen mitrechnet, macht Hyperliquid rund 9% der globalen Perpetual-Futures-Open-Interest-Positionen aus; Ende Mai lag dieser Anteil noch unter 7%.
Doch die Einnahmen der Plattform entwickeln sich gegenläufig. Die Daten von DeFiLlama zeigen, dass der Gesamtumsatz des Hyperliquid-Protokolls im dritten Quartal 2025 einen Höhepunkt von etwa 357 Millionen US-Dollar erreichte. Danach ging es von Quartal zu Quartal wieder bergab: erst auf 295 Millionen US-Dollar, dann auf 217 Millionen US-Dollar – im zweiten Quartal 2026 liegt der Umsatz bei rund 202 Millionen US-Dollar. Vor dem Hintergrund eines anhaltend steigenden Handelsvolumens ist der Rückgang gegenüber dem Allzeit-Hoch damit 43%.
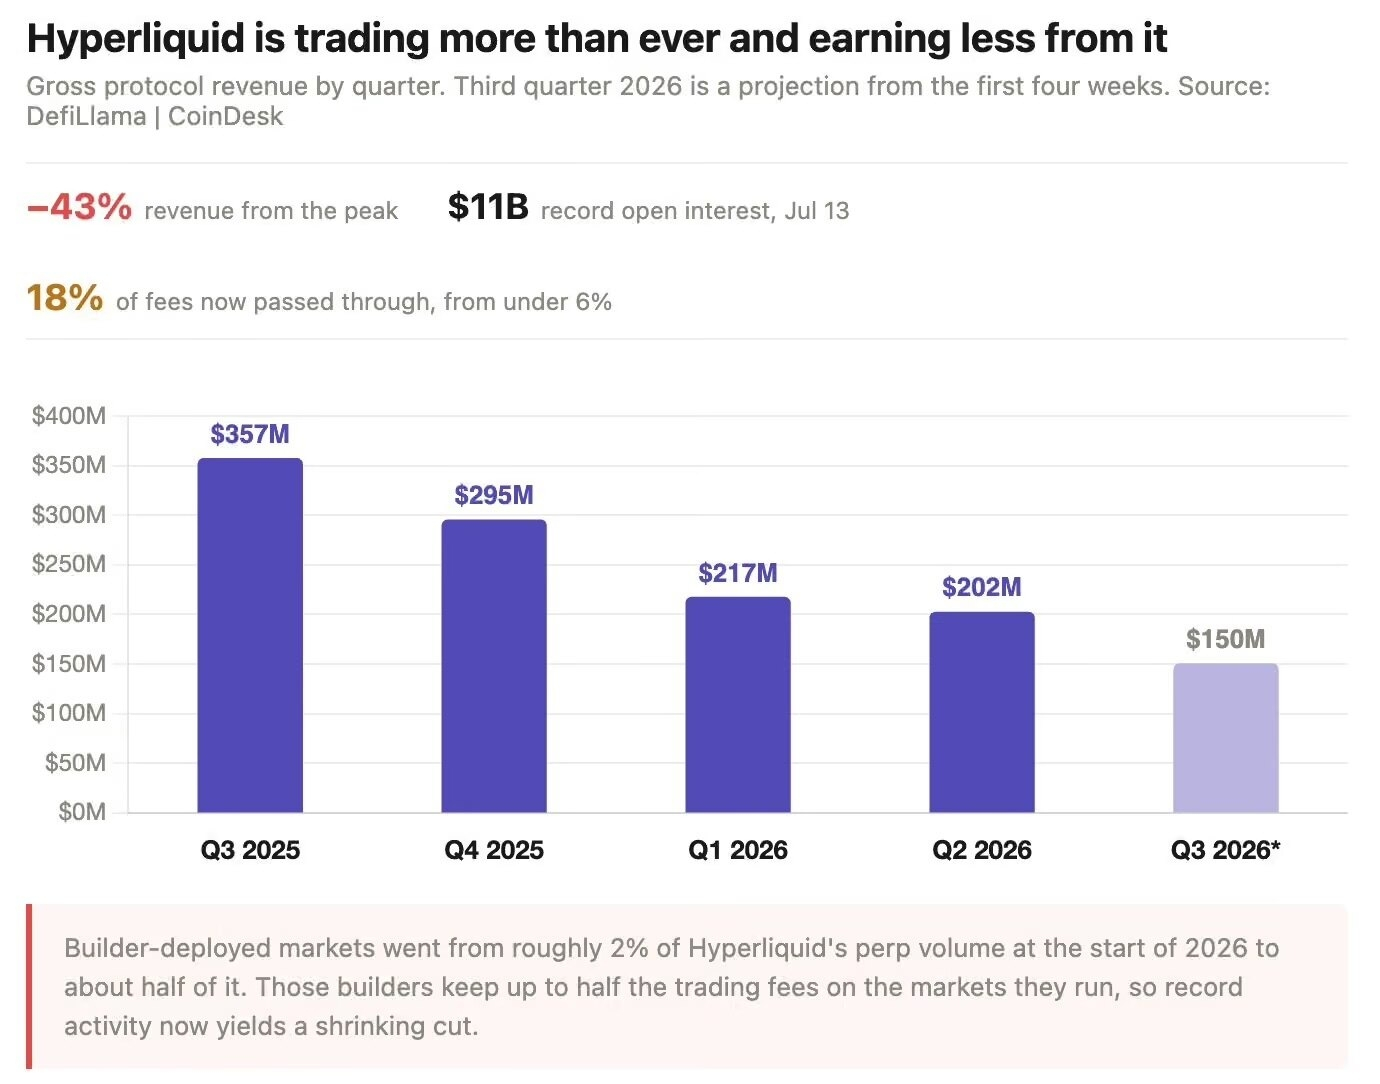
Der Plattformumsatz von Hyperliquid sinkt vier Quartale in Folge
Der HIP‑3-Verbesserungsvorschlag von Hyperliquid kann erklären, warum die Plattform nicht den gesamten Gewinn aus dem eigenen Geschäft behalten kann. Seit Oktober 2025 kann jeder, der 500.000 HYPE-Token (zu den aktuellen Preisen etwa 28 Millionen US-Dollar) staket, einen eigenen Markt für maßgeschneiderte Perpetual-Futures auf dem Orderbuch von Hyperliquid bereitstellen – und dabei bis zu die Hälfte der Handelsgebühren abgreifen.
Anfang 2026 machen solche von externen Entwicklern bereitgestellten Märkte nur 2% des Volumens im Handel mit Hyperliquid-Perpetual-Futures aus; heute liegt dieser Anteil bereits bei knapp 50%.
Die Umsatzdaten machen den Effekt der Gewinnbeteiligung direkt sichtbar. Hyperliquid zahlt den Entwicklern, Market Makern sowie dem plattformeigenen Liquiditäts-„Treasury“ den Gebührenanteil direkt zurück; im zweiten Quartal 2025 betrug dieser Anteil nur 6% des gesamten Umsatzes. Ein Jahr später liegt er bereits bei 18%.
Im zweiten Quartal lag der Entwicklergebührenumsatz, der durch Frontend-Router wie Phantom entsteht, bei etwa 16 Millionen US-Dollar. Dieser Betrag wurde wiederum vollständig als Kostenaufwand ausgegeben und ohne Abweichung an externe Parteien weitergeleitet – es handelt sich dabei also im Wesentlichen um durchlaufende Buchungen.
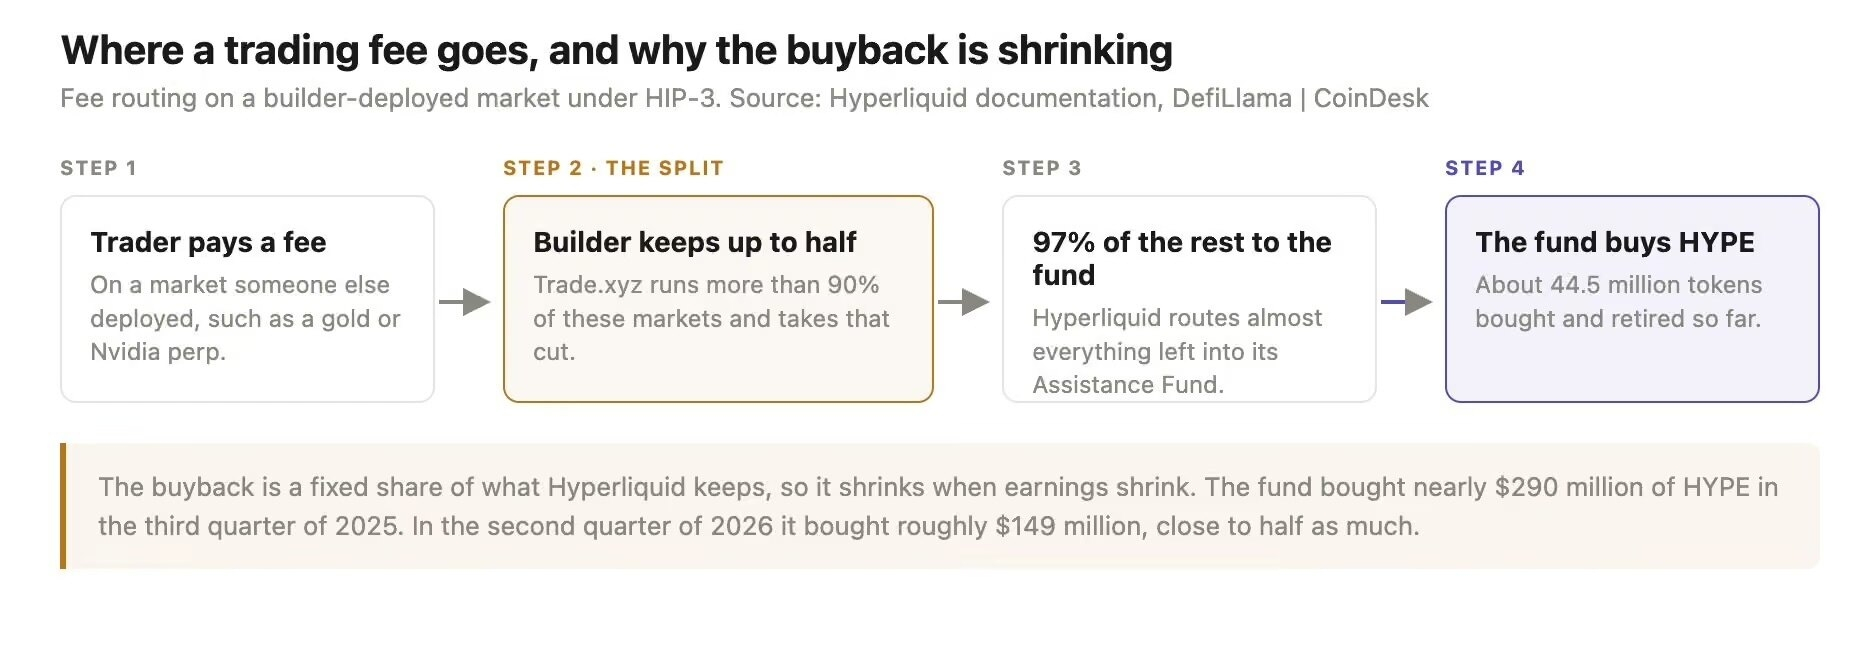
Transaktionsgebühren – Kostenfluss
Trader strömen unaufhörlich in die Plattform – angetrieben durch neue Produktkategorien, die von diesen Drittanbietern auf den Markt gebracht werden: Perpetual-Futures auf reale Vermögenswerte (RWA). Dazu kommen Produkte, die Erdöl, Gold, Nvidia, Tesla und den Nasdaq-100 nachbilden, sowie Kontrakte für nicht notierte Unternehmen wie SpaceX. Allein in diesem Monat erreichte das Open-Interest ein neues Hoch von 3,6 Milliarden US-Dollar – bereits mehr als Bitcoin. Damit ist es der größte Handelsmarkt der Plattform nach Umfang.
Vom 13. Juli bis zum 19. Juli erreichte das Handelsvolumen tokenisierter Aktien- und Large-Commodity-Kontrakte 25 Milliarden US-Dollar – das sind 52% des gesamten Handelsvolumens der Woche. Damit überholten sie erstmals Krypto-Perpetual-Futures. Diese Kontrakte werden in Stablecoins abgerechnet und haben kein Fälligkeitsdatum; selbst am Wochenende, wenn die NYSE geschlossen ist, können sie gehandelt werden. Wer also um 2 Uhr nachts am Sonntag einen gehebelten Nvidia-Kontrakt handeln möchte, findet auf dem Markt kaum vergleichbare Alternativen.
Diese Wachstumsrunde hängt jedoch in sehr hohem Maße von einem einzigen Akteur ab. Trade.xyz hält unter dem HIP‑3-Mechanismus über 90% des Open Interests. Das bedeutet: Selbst wenn die Rekorde von Hyperliquid eindrucksvoll sind, hängt vieles stark davon ab, welche Orakel-Auswahl der Deployment-Partner trifft, wie die Margin-Parameter gesetzt sind und wie gut die Risikokontrolle funktioniert.
Am vergangenen Montag zeigte sich das Risiko, das in diesem Modell verborgen liegt: In der Vorbörse eines koreanischen Handelsplatzes mit dünner Liquidität kam es zu einem großen Trade, der den SK-Hynix-Kontrakt von Trade.xyz unmittelbar um 19% einbrechen ließ. Das löste massenhafte Liquidationen aus; anschließend stimmte die Institution zu, die geschädigten Nutzer zu entschädigen.
Hyperliquid fließt etwa 97% der Handelsgebühren in den Hilfsfonds ein. Dieser Fonds kauft HYPE-Token auf dem offenen Markt zurück und vernichtet sie; bis heute wurden daraus etwa 44,5 Millionen HYPE-Token aus der Gesamtversorgung entfernt. Der Rückkaufbetrag hängt direkt mit den Plattformgewinnen zusammen: Wenn die Einnahmen sinken, schrumpft auch das Rückkaufvolumen. Im dritten Quartal 2025 kaufte der Fonds HYPE im Wert von fast 290 Millionen US-Dollar zurück; im zweiten Quartal 2026 lag das Rückkaufvolumen bei rund 149 Millionen US-Dollar – nahezu halbiert.
CoinDesk-Daten zeigen: Am vergangenen Freitag notierte HYPE bei knapp 55 US-Dollar, ein Wochenrückgang von 5%. Das ist ein Vergleich zum historischen Höchststand vom 16. Juni bei etwa 77 US-Dollar – ein Rückgang um rund 28%. Bei einer annualisierten Rendite von etwa 785 Millionen US-Dollar entspricht das einem Kurs-Gewinn-Verhältnis der zirkulierenden Marktkapitalisierung von rund 16; nach vollständiger Verwässerung läge das KGV bei etwa 70.
In dem vergangenen Monat haben institutionelle Inhaber wie Multicoin Capital und Bitwise große Mengen HYPE-Token auf Handelsplattformen transferiert.
Das Hyperliquid-Ökosystem ist in der Praxis erstaunlich dünn. Von den 48 Hyperliquid-Öko-Token, die von CoinGecko verfolgt werden, konzentriert sich nahezu der gesamte Marktwert auf HYPE. Auf Platz zwei und drei liegen Ethena’s USDe (rund 4,5 Milliarden US-Dollar) sowie USDT0 (rund 4,0 Milliarden US-Dollar) – beides sind von externen Emittenten herausgegebene Stablecoins, die per Cross-Link eingebunden werden. Der größte native Emissionstoken der Plattform ist PURR mit einem Marktwert von lediglich 53 Millionen US-Dollar – weniger als 0,5% des HYPE-Markwerts. Die Marktbewertung von HYPE beruht daher vor allem auf dem Geschäftsmodell der Hyperliquid-Handelsplattform selbst, nicht auf einem reichen Ökosystem nativer Anwendungen.
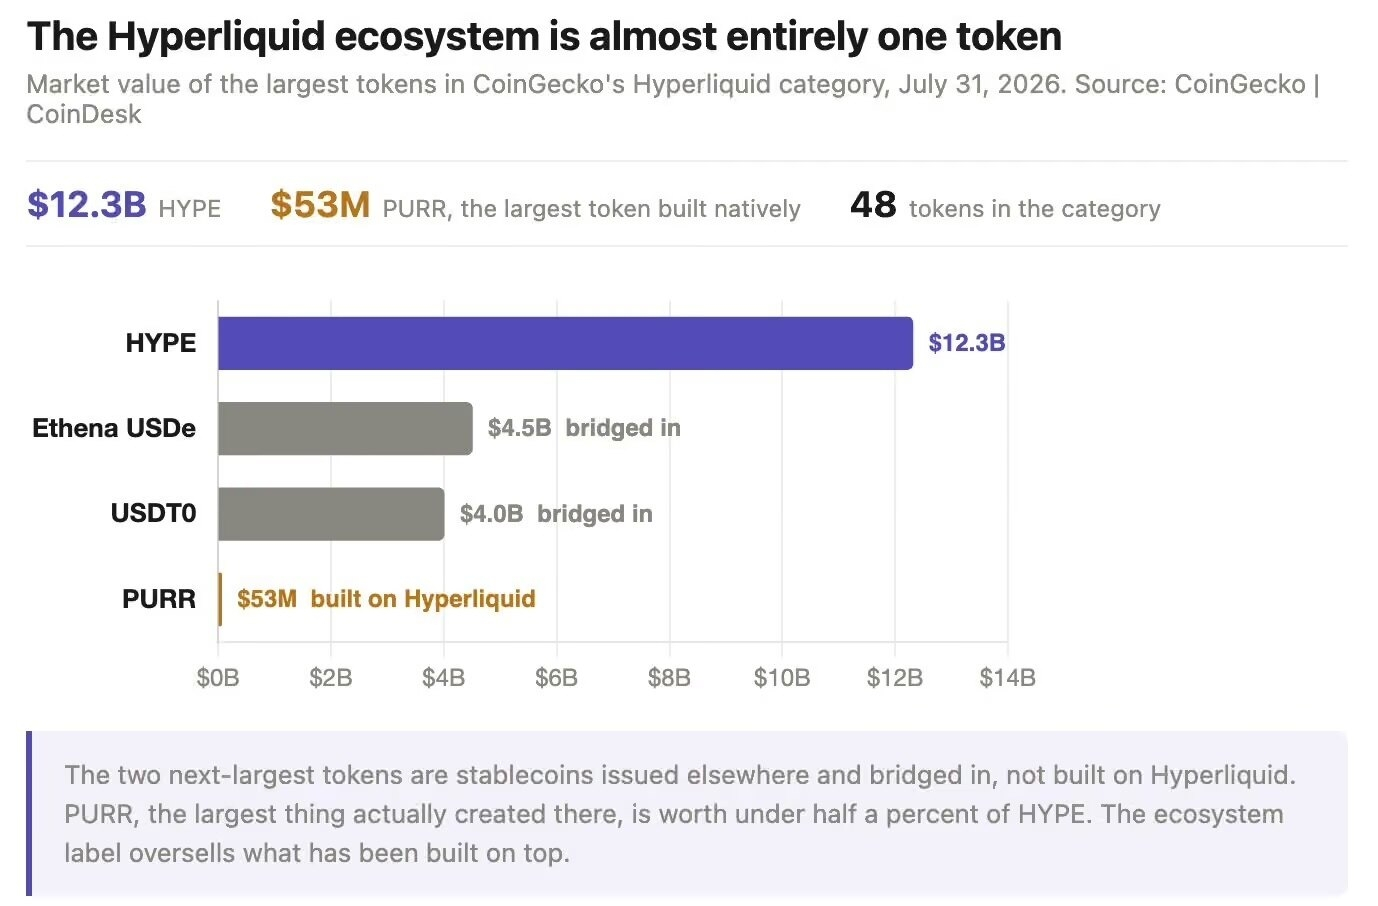
Der reale Ökosystemwert von Hyperliquid konzentriert sich auf HYPE
Token-Angebot und regulatorischer Druck kommen gleichzeitig. Am 6. August wurden knapp 10 Millionen HYPE-Token für wichtige Mitwirkende freigeschaltet – bei den aktuellen Kursen entspricht das etwa 550 Millionen US-Dollar. Die weiteren Freischaltungen sollen dann monatlich fortgesetzt werden, bis 2027; die gesamte zirkulierende Menge an HYPE beträgt jedoch nur 222 Millionen Token.
In der Woche bis zum 17. Juli kam es bei HYPE-Spot-ETFs zum ersten Nettoabfluss seit ihrer Auflegung: in etwa 7 Millionen US-Dollar. Damit endete eine Serie von 9 Wochen mit Nettozuflüssen. Die MAS, die Währungs- und Finanzaufsicht Singapurs, hatte die Plattform Ende Juni auf eine Liste mit Risikowarnungen für Anleger gesetzt; auch Großbritannien hatte zuvor bereits entsprechende Warnhinweise veröffentlicht. Zudem haben Führungskräfte von CME und ICE die US-amerikanische CFTC dazu aufgefordert, das Geschäft mit börsengehandelten Commodities-Perpetual-Futures zu prüfen.
Auch der Wettbewerb kommt aus einer unerwarteten Richtung: Broker Robinhood brachte nach nur einem Monat Robinhood Chain auf den Markt. Im Meme-Coin-Segment haben dezentralisierte Handelsplattformen für den täglichen Abrechnungswert bereits die Marke von 600 Millionen US-Dollar überschritten; in manchen statistischen Definitionen liegt deren tägliche Aktivität im spekulativen Handel sogar über der von Hyperliquid.
Natürlich bedeuten all diese Punkte nicht, dass die Plattform bereits gescheitert ist. Laut ARK-Daten entfallen bis zum 31. Juli insgesamt 67% der gesamten Umsätze von Krypto-Apps auf Hyperliquid und Pump.fun. Grayscale hat Hyperliquid zudem schon einmal mit Amazons AWS verglichen: Externe Entwickler bauen Produkte auf der Plattform; die Plattform nimmt dann eine Gewinnbeteiligung aus allen Trades.
Aber genau diese Analogie zeigt das bestehende Problem: In den ersten vier Wochen des dritten Quartals 2026 liegt der Gesamtumsatz von Hyperliquid bei rund 45 Millionen US-Dollar. Wenn dieser Rhythmus anhält, würde der Umsatz in diesem Quartal nahe bei 150 Millionen US-Dollar liegen – damit gäbe es bereits das vierte Quartal in Folge mit sinkenden Einnahmen. Auch die Kaufkraft, die den HYPE-Token trägt, würde entsprechend weiter nachlassen.
Original-Link