


原文标题:Wall Street zieht sich von Bitcoins geldbringendem Basisgeschäft zurück 原文作者:Sidhartha Shukla,Bloomberg 编译:Peggy,BlockBeats
Redaktioneller Hinweis: Was einst als „sichere Wette“ auf Bitcoin-Basisarbitrage galt, verliert langsam an Anziehungskraft: Die offenen Kontrakte von CME und Binance nehmen abwechselnd zu und ab, die Preisdifferenz hat sich so weit verengt, dass sie kaum noch die Kapital- und Ausführungskosten deckt.
Oberflächlich betrachtet wird der Arbitrage-Raum eingeengt; tiefergehend reift der Markt für Krypto-Derivate. Institutionen müssen sich nicht mehr auf „Arbitrage“ verlassen, um Gewinne zu erzielen, und Händler wechseln von Hebelprodukten zu Optionen und Hedging. Die Ära einfacher hoher Renditen geht zu Ende, der neue Wettbewerb wird in komplexeren und ausgefeilteren Strategien stattfinden.
Hier ist der Originaltext:
Der Markt für kryptografische Derivate befindet sich in einem leisen, aber bedeutenden Wandel: Eine der einst stabilsten und profitabelsten Handelsstrategien zeigt nun Anzeichen des Versagens.
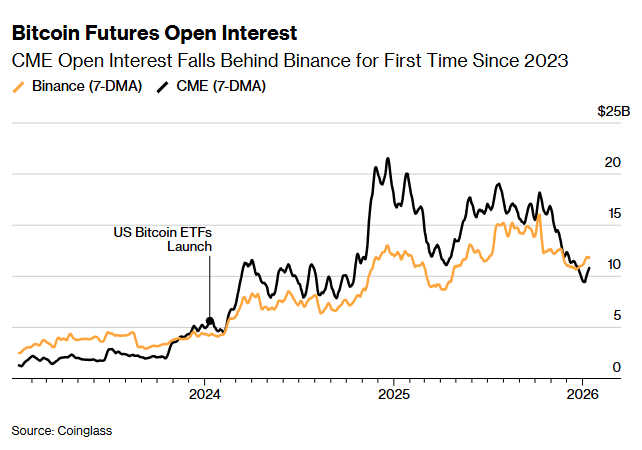
Die häufig von Institutionen verwendete "Cash-and-Carry"-Handelsstrategie, bei der Bitcoin-Spotkäufe getätigt und gleichzeitig Futures verkauft werden, um von der Preisdifferenz zu profitieren, steht vor dem Zusammenbruch. Dies deutet nicht nur auf eine rasche Verengung des Arbitrage-Raums hin, sondern sendet auch ein tiefergehendes Signal: Die Struktur des Kryptomarktes verändert sich. Die offenen Bitcoin-Futures-Kontrakte der Chicago Mercantile Exchange (CME) sind seit 2023 erstmals unter die von Binance gefallen, was weiter zeigt, dass mit der Verengung der Preisdifferenz und einem effizienteren Marktzugang die früheren, lukrativen Arbitrage-Möglichkeiten schnell erodiert werden.
Nach dem Start des Bitcoin Spot ETFs zu Beginn des Jahres 2024 wurde die CME vorübergehend zum bevorzugten Handelsplatz für Wall Street-Handelsplätze, die diese Strategie umsetzen. Diese Vorgehensweise ähnelt stark dem "Basisgeschäft" des traditionellen Marktes: Bitcoin-Spotkäufe über ETFs, während gleichzeitig Futures-Kontrakte verkauft werden, um von der Preisdifferenz zu profitieren.
In den Monaten nach der Genehmigung von ETFs erreichte die sogenannte "Delta-neutrale Strategie" häufig zweistellige annualisierte Renditen, was dazu führte, dass Milliarden von Dollar an Mitteln in den Markt strömten - diese Mittel kümmerten sich nicht darum, in welche Richtung der Bitcoin-Preis schwankt, sondern nur darum, ob sie Renditen erzielen können. Doch gerade die ETFs, die diese Handelsstrategie schnell ausdehnten, legten den Grundstein für ihr Ende: Mit immer mehr Handelsplätzen, die in den Markt strömten, wurde der Arbitragepreisunterschied schnell beseitigt. Heute kann die Rendite dieses Handels kaum die Kapitalkosten decken.
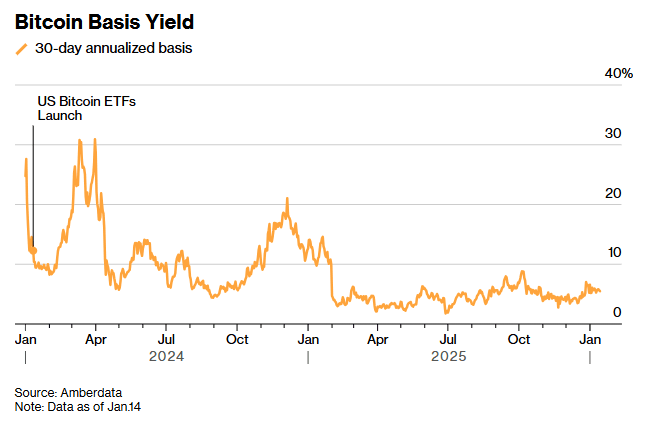
Laut den von Amberdata aggregierten Daten liegt die annualisierte Rendite für einen einmonatigen Zeitraum derzeit bei etwa 5 %, was in den letzten Jahren ein Tiefpunkt ist. Greg Magadini, Leiter der Derivate bei Amberdata, erklärte, dass die Basis vor einem Jahr noch nahe bei 17 % lag, während sie jetzt auf etwa 4,7 % gefallen ist, was kaum ausreicht, um die Kosten für Kapital und Ausführung zu decken. Inzwischen liegt die Rendite zehnjähriger US-Staatsanleihen bei etwa 3,5 %, was die Attraktivität dieses Handels schnell verringert.
Vor dem Hintergrund einer anhaltenden Verengung der Basis ist das offene Kontraktvolumen der CME Bitcoin-Futures von über 21 Milliarden Dollar auf unter 10 Milliarden Dollar gefallen; während das offene Kontraktvolumen von Binance weitgehend stabil blieb, bei etwa 11 Milliarden Dollar. James Harris, CEO des digitalen Vermögensverwaltungsunternehmens Tesseract, erklärte, dass diese Veränderung eher einen Rückzug von Hedgefonds und großen US-Konten widerspiegelt und nicht den umfassenden Rückzug des Marktes von Krypto-Assets nach dem Höchststand des Bitcoin-Preises im Oktober.
Kryptowährungsbörsen wie Binance sind der Hauptort für den Handel mit unbefristeten Verträgen. Die Abwicklung, Preisgestaltung und Margin-Berechnung solcher Verträge erfolgt kontinuierlich und wird oft mehrmals am Tag aktualisiert. Unbefristete Verträge werden normalerweise als "perps" abgekürzt, und ihr Handelsvolumen macht den größten Anteil am Kryptomarkt aus. Im vergangenen Jahr führte die CME auch kleinere, langfristigere Futures-Kontrakte ein, die Krypto-Assets und Aktienindizes abdeckten und Futures-Positionen in einer Weise bereitstellten, die es Investoren ermöglicht, die Verträge bis zu fünf Jahre lang zu halten, ohne häufig zu wechseln.
Harris von Tesseract erklärte, dass die CME historisch gesehen der bevorzugte Ort für institutionelle Gelder und "Cash-and-Carry"-Handelsstrategien war. Er fügte hinzu, dass das offene Kontraktvolumen der CME von Binance überholt wurde, "was ein wichtiges Signal ist, das zeigt, dass sich die Marktteilnehmerstruktur verschiebt". Er beschrieb die aktuelle Situation als eine "taktische Neuordnung", deren Hintergründe sinkende Erträge und schrumpfende Liquidität sind, und nicht ein Vertrauensverlust in den Markt.
Laut einer Erklärung der CME Group ist 2025 ein Wendepunkt für den Markt: Mit der schrittweisen Klärung des regulatorischen Rahmens verbessern sich die Erwartungen der Investoren in diesem Bereich, und institutionelles Kapital beginnt, sich von einer einzigen Wette auf Bitcoin zu erweitern, um Ethereum, Ripple's XRP und Tokens wie Solana einzubeziehen.
Die CME Group erklärte: "Unser tägliches nominales Volumen an offenen Ethereum-Futures-Kontrakten für 2024 liegt bei etwa 1 Milliarde Dollar, und bis 2025 wird diese Zahl auf fast 5 Milliarden Dollar gestiegen sein."
Obwohl die Zinssenkungen der Federal Reserve die Kapitalkosten gesenkt haben, hat dies seit dem kollektiven Preisverfall aller Arten von Tokens am 10. Oktober nicht zu einer nachhaltigen Erholung des Kryptomarktes geführt. Die aktuelle Kreditnachfrage schwächt sich ab, die Renditen im Bereich der dezentralen Finanzen (DeFi) sind niedrig, und Händler neigen dazu, Optionen und Absicherungsinstrumente zu verwenden, anstatt direkt Hebel auf Richtung zu setzen.
Le Shi, Managing Director von Auros Hongkong, sagte, dass mit der schrittweisen Reifung des Marktes traditionelle Teilnehmer nun mehr Möglichkeiten haben, ihre richtungsweisenden Ansichten auszudrücken, von ETFs bis hin zu direktem Zugang zu Börsen. Diese Zunahme an Optionen hat die Preisdifferenz zwischen verschiedenen Handelsplätzen verringert und damit auch den einst profitablen Arbitrage-Raum, der das offene Kontraktvolumen der CME in die Höhe trieb, eingeengt.
Le sagte: "Hier gibt es einen Selbstbalanseeffekt." Er glaubt, dass, wenn Marktteilnehmer sich ständig zu den Handelsplätzen mit den niedrigsten Kosten drängen, die Basis sich verengen wird und der Anreiz, Cash-and-Carry (Carry Trade) zu betreiben, ebenfalls schwächer wird.
Am Mittwoch fiel der Bitcoin zeitweise um 2,4 % auf 87.188 Dollar, bevor er die Verluste wieder eingrenzen konnte. Dieser Rückgang tilgte zeitweise alle Gewinne seit Jahresbeginn.
Bohumil Vosalik, Chief Investment Officer von 319 Capital, erklärte, dass die Ära, in der risikofreie hohe Renditen erzielt werden konnten, möglicherweise zu Ende geht, was die Händler zwingt, komplexere Strategien auf dezentralen Märkten zu verfolgen. Für hochfrequente und arbitrageorientierte Institutionen bedeutet dies, dass sie woanders nach Chancen suchen müssen.
[Link zum Originaltext]