

Stell das Fazit zuerst ganz nach vorn.$MU
Micron ist von 1213 US-Dollar vom 25. Juni auf etwa 880 gefallen, ein Rücksetzer von 27%. Darüber wird diskutiert: Ist das vielleicht das große Top dieses Zyklus im Speicherbereich?
Um die Frage noch genauer zu beantworten, habe ich die fünf großen Tops von Micron der vergangenen 30 Jahre einzeln, nacheinander, durchgearbeitet.
Mehr Geschichte lesen, damit man Muster finden kann—damit man versteht, wie der Weg aussah, als es kam.
Ich habe jede einzelne Runde gedanklich sauber gegengecheckt: den Zeitpunkt des Tops, die Art des Tops, die Höhe des Rückgangs, die Dauer, den Performance-Rhythmus und die damalige Stimmung—alles habe ich gegeneinander abgeglichen.
Nachdem ich das durchgelesen hatte, war meine Antwort: Ich muss das vorherige Fazit etwas anpassen—es wirkt eher wie ein Squat im Stil von 2024, nicht wie ein großer Top im Stil von 2018.
Das ist auch das größte Gefühl, das ich beim Schreiben dieses Artikels mitten in der Nacht hatte.
Aber die Einschätzung ist nicht das Wertvollste – der Gedankengang wird spannender. Schau weiter unten.
I. Zuerst die Hauptbuch-Ebene betrachten
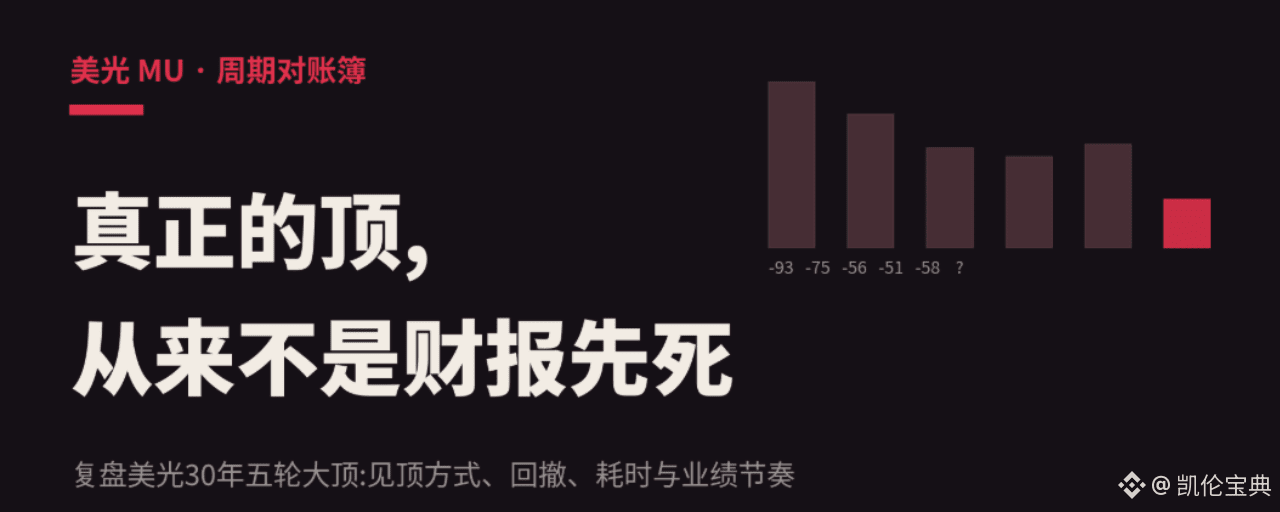
Das Internetblasen-Jahr 2000: Top im Juli, 31 Monate fallend; größter Drawdown: 93 %, drei Jahre am Stück Verluste.
2014–16-Runde: Top am 8. Dezember 2014 bei 36,59 USD; nach 17 Monaten auf 9,31 – Rückgang: 74 %.
2017–18-Runde: Top Ende Mai 2018 bei 64,66 USD; nach 7 Monaten fällt es auf 28,39 – Rückgang: 56 %.
Runde 2021–22: Top am 5. Januar 2022 bei 98,45 USD; 9 bis 12 Monate später fallen sie auf 48, Rückgang: 51 %.
Sieht es nicht so aus, als werde der Rücksetzer Runde für Runde enger?
93, 74, 56, 51: Aus über zehn Anbietern wurden tatsächlich drei Oligopolisten – der Zyklus wurde damit gedämpft.
Aber von Juni 2024 bis April 2025 passiert ein Rücksetzer, den die meisten übersehen: vom bereinigten Hoch 152 auf das Tief 64, Rückgang 58 %, Dauer: 10 Monate.
Tiefer als dieses große Top von 2018.
Und im Nachhinein hat sich gezeigt, dass es überhaupt kein Zyklus-Top war: Die Micron-Ergebnisse gehen weiter nach oben, und der Aktienkurs steigt von diesem Tief aus um fast das 19-Fache.
Dieses Gegenbeispiel ist extrem wichtig: Im KI-Zeitalter kann man, wenn man nur betrachtet, wie stark und wie lange es fällt, einen Zyklus-Top von einem Washout nicht mehr unterscheiden.
Woran kann man es also unterscheiden? An der Performance-Rhythmik und den Vorlaufindikatoren. Das ist der Kern der folgenden Multi-Runden-Recaps.
II. 2014–16. Runde: Erzählung zur Integration des Endes des Zyklus, die erste Insolvenz
2013 erwirbt Micron Elpida – die Branchenkonsolidierung führt auf drei Unternehmen.
Damals lautete die vorherrschende Story im Markt: DRAM hat nur noch drei Spieler, der Zyklus ist tot.
Klingt das nicht vertraut?
Klingt das nicht vertraut?
Klingt das nicht vertraut?
Als der Aktienkurs im Dezember 2014 das Top erreicht hat, war in den Quartalsberichten überhaupt nichts mit Problemen – und das EPS für das Geschäftsjahr 2015 lag mit 2,7 USD noch oben.
Dann sinken die PC-Absatzzahlen; Samsung schaltet 20-nm-Kapazitäten frei – 17 Monate, +74 %.
Dazwischen gibt es im Juli 2015 noch Gerüchte über eine Übernahme von Unisplendour (Tsinghua Unigroup) – das löst eine Erholung von über 20 % aus, fängt eine ganze Menge „Buy-the-dip“-Leute ein, und dann geht es weiter abwärts – fast ein Jahr lang.
Die Lehre dieser Runde: Die Oligopol-Struktur dämpft die Schwankungen der Ergebnisse – nicht die Schwankungen des Aktienkurses.
III. 2017–18-Runde: Ein Top auf Lehrbuchniveau – und jedes Detail ist reichlich vorhanden
Ich empfehle, diese Zeitleiste dieser Runde aufzubewahren.
15. Mai 2018: Die chinesische Staatliche Marktaufsichtsbehörde informiert Micron und leitet eine Untersuchung wegen Kartell-/Wettbewerbsverstößen ein.
21. Mai 2018: Micron kündigt auf dem Analysten-Tag in New York eine Rückkaufermächtigung von 10 Mrd. USD an und verpflichtet sich, ab dem nächsten Jahr mindestens 50 % des Free Cashflows zurückzugeben.
Etwa sieben Handelstage später erreichte der Aktienkurs einen großen Zyklus-Top bei 64,66 USD.
Tag der Ankündigung der hohen Aktionärsrendite, sieben Handelstage entfernt vom historischen großen Top.
Noch schmerzhafter ist der Ergebnisrhythmus: Der Aktienkurs sah Ende Mai sein Top, aber der Peak beim Quartalsgewinn lag im Quartal Juni bis August; die Veröffentlichung kam erst Ende September – das Quartals-EPS erreichte sogar 3,53 USD.
Das heißt: Wenn du erst aus dem Quartalsbericht bestätigt hast, dass ein Zyklus-Top erreicht ist, ist der Aktienkurs bereits mehr als drei Monate zuvor gefallen.
Auf der Stimmungsebene: In der Top-Region gab Nomura eine Kaufempfehlung, Kursziel 100 USD – damals stand die Aktie bei 56.
Der Wall-Street-Konsens baute das EPS für das Geschäftsjahr 2019 auf 11,69 USD – fast gleich wie 11,77 in 2018. In den Sell-side-Modellen gibt es schlicht keinen Begriff für einen Abwärtszyklus.
Tatsächlich wurde das EPS im Geschäftsjahr 2019 auf „Halbierung“ geschert – auf etwas über 6 USD; im Geschäftsjahr 2020 wurde es nochmals auf 2,8 USD gekürzt.
Auf Bewertungsbasis: Beim Top lag das Forward PE nur bei dem 5-Fachen.
Kauf mit dem Fünffachen – trotzdem fällt es um 56 %, und nach dem Absturz sind es immer noch fünfmal so viel.
Die vermeintliche Billigkeit von Zyklusaktien ist nie ein Sicherheitsnetz, sondern das Standard-Setup dafür, dass der Zyklus bereits an seinem Höhepunkt ist.
IV. Runde 2021–22: Der Aktienkurs führt die Performance an – auf 5 Monate gestreckt
Am 5. Januar 2022 wurde bei 98,45 ein Top erreicht, während der Quartals-Umsatz-Peak im Quartal lag, das von März bis Mai ging – 8,64 Mrd. USD.
Der Verlauf dieser Runde – noch dazu – ist sogar ein M-Top.
Aktienkurs-Top führt Umsatz-Top um 5 Monate voraus.
Zum Zeitpunkt des Tops gab es keinerlei signalisierende schlechte Nachricht; Quartalsberichte schlugen durchgehend die Erwartungen, Guidance war normal.
Was ist zuerst eingebrochen?
Die Spot-DRAM-Preise hatten bereits im Zeitraum März–April 2021 ihr Top erreicht, mit einer Vorlaufzeit von 9 Monaten bis zum Aktienkurs-Top;
Die reale Absatzdynamik bei Smartphones und PCs verschlechterte sich bereits Mitte 2021.
Dann: der freie Fall. Quartalsumsatz von 8,6 Mrd. auf 6,6 Mrd. und dann auf 4,1 Mrd.; Bruttomarge von 46 % auf 22 %; beim gesamten Geschäftsjahr 2023 halbiert sich der Umsatz auf 15,5 Mrd., Nettoverlust 5,8 Mrd. USD, und 15 % wurden entlassen.
Die Lehre dieser Runde: Auch ohne schlechte Nachrichten kann man ein großes Top sehen. Die Spotpreise und die Bestände im Downstream – das ist das komplette Warnsystem.
V. 2024–25: Dieser Rücksetzer, noch tiefer als 2018 – warum war er kein Top
Dieser Abschnitt ist der Schlüssel des gesamten Textes, denn wenn ich sage, dass es dieser Runde ähnlich ist, muss ich das klar erklären.
Im Juni 2024 schoss Micron im ersten HBM-Schub bis zu einem Hoch von 157 USD.
Dann: 10 Monate lang fiel es weiter. Im April 2025 lag das Tief bei knapp über 60; gemessen nach der bereinigten Kursbasis betrug der Rückgang 58 %.
Zwei Punkte tiefer als das echte große Zyklus-Top in jener Runde 2018.
Was ist in den 10 Monaten des Recaps passiert?
Im September 2024 die berühmte „Winter kommt“-Kolumne von Morgan Stanley: Sie riefen ein Ende des Speicherkernszyk-lus aus, zerstörten damit direkt die ganze Branche – Micron fiel zeitweise unter 85.
Zeitgleich verschlechterte sich aber der Konsumbereich tatsächlich: Nachfrageschwäche bei Speicher für PCs und Mobiltelefone; Ende 2024 bis Anfang 2025 fielen die Preise für Konsum-DRAM und -NAND spürbar – Samsung und Hynix drosselten sogar die NAND-Produktion.
April 2025: Der Zoll-Schock setzte noch den letzten Tritt – und warf ein großes Tief um 60 heraus.
Achtung: Damals war keine einzige der Gründe zum Baisse nur erfunden: Sell-side rief das Top aus, Konsumpreis fiel tatsächlich, und makroökonomisch ist wirklich etwas passiert.
Warum ist es dann kein Zyklus-Top?
Denn die Preis-Kurve, die den Micron-Gewinn bestimmt, hat sich geändert.
Während sich Konsum-Speicher verbilligt, bleiben die Kontraktpreise für HBM und Server-DRAM völlig unverändert: HBM-Kapazitäten sind bereits vorzeitig ausverkauft; die Einnahmen im Datenzentrum steigen Quartal für Quartal.
Der Gewinnmotor ist bereits von Konsumprodukten auf KI-Speicher umgeschaltet worden – aber der Markt verwendet noch immer ein Thermometer für Konsumniveau, um das ganze Unternehmen auszumessen.
Das Ergebnis ist: die Gewinnberichte erreichen eine Rekordserie nach der anderen, während der Aktienkurs von den April-Tiefs bis zu den Hochs im Juni dieses Jahres um fast das 19-Fache steigt.
Dieser Abschnitt liefert zwei Lehren – mehr wert als die ersten drei Runden zusammen.
Erstens: Nachdem KI die Gewinnstruktur umgeschrieben hat, hat die Tiefe des Rückzugs komplett ihre Trennschärfe verloren. 58 % könnten einfach nur irgendwo auf halber Strecke im Hang gewesen sein.
Zweitens: Beobachte die Preise mit dem richtigen Thermometer. Die Lebensader dieser Runde ist der Preis für Server-DRAM und HBM – nicht die Preise für Konsum-Spot. Der Preisverfall bei Konsumprodukten hat den Zyklus nicht getötet; künftige Preissteigerungen bei Konsumprodukten werden den Zyklus ebenfalls nicht retten.
Also ist die einzige Frage bei diesem Rückgang von 27 %: Hat die Begründung, warum es diesmal abgeschlachtet wurde, diese Kurve getroffen – Server-DRAM und HBM?
Die derzeitige Antwort lautet: nichts. Die Kapazität von ChangXin ist für Konsumprodukte; die Cloud-Anbieter jagen immer noch nach KI-Speicher. Das ist die gesamte Grundlage dafür, warum ich sage: es ist wie 2024 – Panik konzentriert sich auf das falsche Thermometer.
【Der Markt lernt: Je früher das Aktienkurs-Top, desto weiter wird vorgeprescht】
VI. Setze die drei Runden zusammen – drei Regeln
Erste Regel: Das Aktienkurs-Top kommt immer vor dem Ergebnis-Top – und die Vorlaufzeit verlängert sich von Runde zu Runde.
2014 führend um 2–3 Monate, 2018 um 3 Monate, 2022 um 5 Monate.
Der Grund ist nicht kompliziert: Der Markt lernt – immer mehr Kapital will den Zyklus vorwegnehmen, und wenn man vorwegnimmt, dann immer früher.
Schlussfolgerung: Wenn diese Runde ein Top sieht, könnte der Aktienkurs-Top dem Ergebnis-Top um 6 bis 12 Monate vorauslaufen. Wenn man erst wartet, bis die Quartalsberichte es bestätigen, heißt das: man wartet, bis der Aktienkurs die Hälfte seines Absturzes schon hinter sich hat.
Zweite Regel: Das Signale-Paket der großen Tops stimmt in der Höhe extrem überein.
Rekord-Performance, Rekord-Bruttomarge, Ankündigung großer Rückkäufe oder Dividenden: Die Sell-side baut beim Top das nächste Jahr zu einem Seitwärtsmarkt zusammen und ergänzt dann eine Erzählung „diesmal ist es anders“.
Die Version von 2014 hieß „Integration beendet den Zyklus“; die Version von 2018 hieß „Datenzentrum – strukturelle Nachfrage“.
Dritte Regel: Führende Indikatoren haben eine strikte zeitliche Verzögerungsreihenfolge.
Downstream-Umsatzbewegung und Kundenbestände – vorauslaufend 6–12 Monate.
Spotpreise führen 0–9 Monate voraus.
Dann erst kommt der Aktienkurs.
Kontraktpreise hinterher: 3–5 Monate; Quartalsberichte hinterher: 3–8 Monate.
Kontraktpreise und Quartalsberichte sind Bestätigungsindikatoren, keine Warnindikatoren. Zyklus-Timing mit Quartalsberichten ist, als würde man mit dem Rückspiegel Auto fahren.
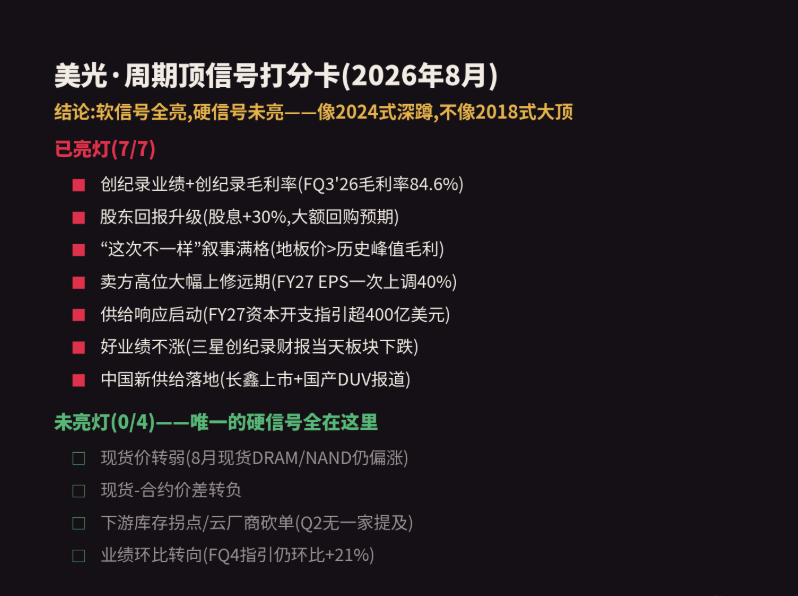
VII. Abgleich mit dem Heute: Scoring-Karte
Jetzt: Nimm Micron im August 2026 in dieses Signale-Paket und bewerte es Punkt für Punkt.
Schon Lichter angehabt:
✅ Rekord-Performance. FQ3-Umsatz 41,46 Mrd. USD, +346 % im Jahresvergleich; Bruttomarge 84,6 % – verglichen mit 61 % beim großen Top von 2018.
✅ Upgrade für die Aktionärsrendite. Erhöhung der Dividende um 30 %, Markt erwartet, dass der Aktienrückkauf im Geschäftsjahr 2027 mehrere hundert Milliarden USD erreichen kann. Spiegelbild von Mai 2018.
✅ Diese Erzählung ist diesmal komplett anders – volle Punktzahl. Die Marge, die dem Floor-Preis bei Langzeitkontrakten entspricht, liegt über jedem früheren Zyklus-Peak. Die Wall-Street sagt: Die historische Decke ist jetzt zum Boden geworden. Kunden haben 18,0 Mrd. USD Cash-Anzahlung plus 4,0 Mrd. USD Akkreditiv geleistet.
✅ Sell-side am oberen Bereich stark nach oben korrigiert. Morgan Stanley hebt die EPS-Erwartung für das Geschäftsjahr 2027 einmalig um 40 % auf 168 USD an. Bank of America liefert für ein Bärenmarkt-Szenario 2028 noch 100 USD EPS – im Vergleich zum letzten Zyklus-Peak von nur 12 USD.
✅ Die Angebotsreaktion ist bereits angelaufen. Für das Geschäftsjahr 2026: 27 Mrd. USD Capex, für das Geschäftsjahr 2027: Guidance mehr als 40 Mrd. USD im mittleren Bereich, nahe einer Verdopplung. Historisch haben die drei großen Anbieter die Capex gleichzeitig nach oben bewegt – im Voraus 12–24 Monate vor dem Zyklus-Top.
✅ Gute Performance führt zu keiner Kurssteigerung. Anfang Juli veröffentlichte Samsung einen rekordverdächtigen Quartalsbericht – am selben Tag fiel der Speicher-Sektor trotzdem. Spiegelbild von September 2018.
✅ Neue Angebotskapazitäten in China setzen sich durch. Berichte zur Listung von ChangXin, Berichte über inländische DUV-Lithografieanlagen von 国产DUV, sowie dass Apple Chips von ChangXin testet.
Keine Lichter angehabt:
❌ Spotpreise haben noch nicht geschwächt. Anfang August sind die Spot-Preise für DRAM und NAND weiterhin stabil bis leicht steigend; TrendForce gibt für die Server-DRAM-Kontrakte im 3. Quartal eine Quartalsanhebung von 13 bis 18 Punkten an.
❌ Die Preisdifferenz zwischen Spot und Kontrakten hat sich nicht in den negativen Bereich gedreht.
❌ Kein Wendepunkt bei Lagerbeständen in der Downstream-Lieferkette. Die Quartalsberichte der vier großen Cloud-Anbieter: Sie geben zu, dass Komponenten teurer werden – aber keiner sagt, dass die KI-Einsetzung durch Speicherknappheit begrenzt ist. Die Mietpreise für H100 liegen noch immer nahe an ihrem historischen Hoch.
❌ Die Ergebnisrichtung geht noch nach oben. Guidance für das nächste Quartal: 50 Mrd. USD, plus 21 % im Quartalsvergleich.
Hast du es klar vor Augen? Soft Signals alle an – Hard Signals keines ist an.
Und historisch gilt: Bei jedem echten großen Top schwächen sich die Spotpreise bereits 0 bis 9 Monate vor dem Top ab.
Entweder wurde kein Top erreicht, oder es war dieses Mal: Die Leute, die rausrennen, waren schneller.
VIII. Meine Einschätzung
Meine spekulative Einschätzung: Der 25. Juni war möglicherweise nicht das große Zyklus-Top dieser Runde; der Rückgang von 27 % ähnelt eher dem Zwischenstand-Tauchgang von Juni 2024 mit 58 % Rückgang, nicht dem Zyklus-Top im Mai 2018. Selbst wenn das so ist, ist ein Rücksetzer sehr wahrscheinlich in den Bereich von 500–600 möglich. Wenn ja, dann ist es auch ein Top.