
昨晚$SNDK 发布了财报。
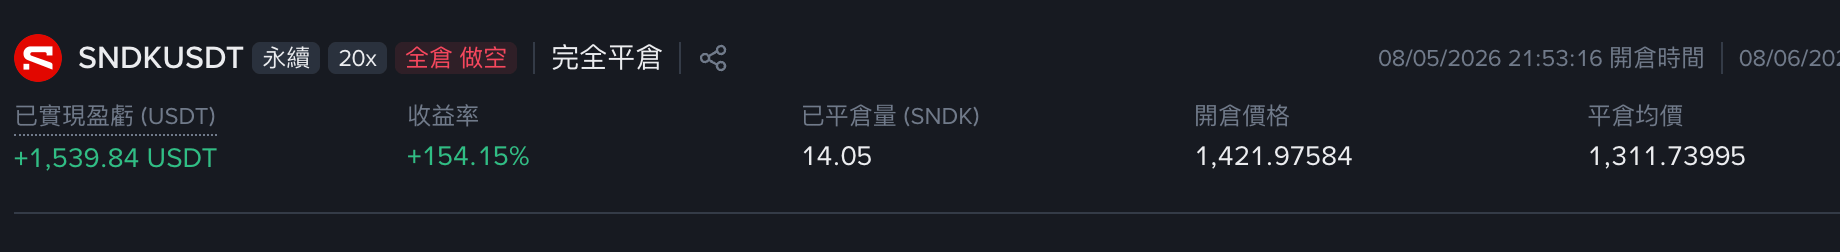
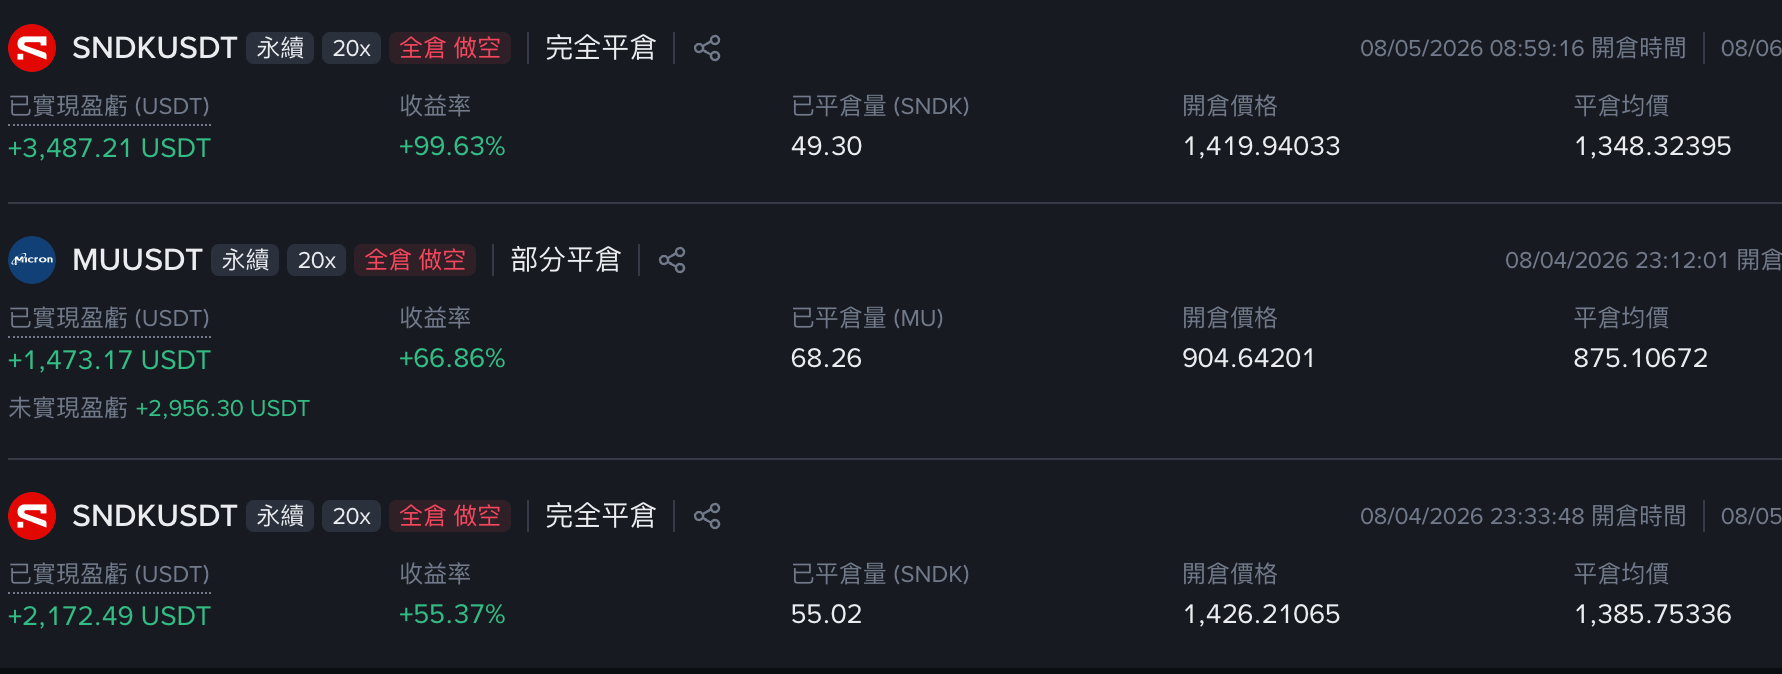
我等发完了财报才睡,大概看了一遍,空单止盈后再睡,现在来复盘。
先说结论:这不是一份差财报。恰恰相反,闪迪本季度的业绩非常强。股价之所以大跌,核心不是基本面突然恶化,而是市场预期过高、资金提前降风险,以及下一季度收入指引没有超过最乐观的预期。
换句话说,这次走的是典型的“业绩很好,但还不够好”的 sell the news。这就是我之前提到的,涨太多了,市场对你就很挑剔,有一点不行,就会跌。
另外,我还是归纳成,“下跌中利好不涨”=二级利空的结论。
另外,本周开篇提到短期看多,至少等财报后的观点,变为:反弹就出,继续高位看空。
______________________________________________________________________
具体来看:
一、财报本身很强,但预期不够
闪迪本季度主要数据如下:
Q4营收89.65亿美元,市场预期约84.2亿美元,超预期约6.5%;
Non-GAAP EPS为39.25美元,市场预期约34.67美元,超预期约13.2%;
毛利率达到84.6%,明显超过公司此前79%—81%的指引;
数据中心收入29.77亿美元,环比增长103%;
消费业务收入5.56亿美元,环比下降32%;
此外,公司又新增了140亿美元的股票回购授权,剩余回购额度合计达到155亿美元。期末现金47.62亿美元,而且没有长期债务。
因此,单看当季业绩,几乎挑不出太大的问题。尤其是数据中心业务环比翻倍,说明AI数据中心对NAND的需求已经开始实质性地反映在闪迪的业绩中。
说一下回购授权这个操作,可以和铠侠的逻辑有点类似,可以翻翻前面说的。
______________________________________________________________________
二、真正的问题出在下一季度指引
闪迪给出的下一季度营收指引是103亿—108亿美元,中值为105.5亿美元,而市场预期大约是108.2亿美元。
EPS指引为44—46美元,基本符合市场预期;毛利率指引为83%—85%,中值84%,略低于本季度的84.6%。
这意味着公司仍然在增长,但增长的加速度开始放缓:
1、本季度营收环比增长51%;
2、下一季度指引中值对应的环比增速约为17.7%;
3、毛利率也没有继续向上突破。
更值得注意的是,公司表示,本季度环比增长大约三分之一来自出货量,三分之二来自价格上涨。(这就是最大的问题)
这会让市场重新思考一个问题:当前的高增长和高毛利率,到底有多少来自长期的数据中心需求,又有多少来自NAND价格上涨带来的周期红利?
这也就是周期股的典型特征,涨价持续性和放量持续性诅咒。一旦有偏差,股价就会承压。
所以市场真正交易的不是“这季度好不好”,而是“这样的增长速度还能维持多久”。
______________________________________________________________________
三、财报前后,股价走出了完整的风险释放过程
这次走势大致可以分成四个阶段:
财报前冲高回落、资金主动降低风险
→ 财报公布后瞬间下杀
→ 低位快速反抽
→ 反抽失败后再次阶梯式下跌
8月5日早些时候,价格最高冲到1483;
美股常规交易时段则从1402附近开始,最高反抽至1442,随后一路回落,财报公布前已经跌至1353附近,说明资金提前开始降低风险。
财报于美东时间16:05公布,价格迅速从1352跌至1256,随后反抽至1333,但未能站稳。电话会期间再次逐级下跌,之后最低来到1227,目前暂时在1240附近震荡。
完整路径可以概括为:
1483冲高回落 → 1442反抽失败 → 财报前跌至1353 → 财报后急跌1256 → 反抽1333失败 → 再探1227 → 1240附近整理
因此,这轮下跌并不是财报公布后才突然发生,而是财报前已经出现去风险,财报后的预期落差进一步放大了跌势。
我的感受是:财报前担心,财报出来失望,电话会议后更失望。
______________________________________________________________________
四、此前的空头剧本,方向正确,但细节需要修正
我之前预期的剧本是:财报前后可能先向上插针,然后一路向下。
现在回头看,方向基本正确,但时间顺序稍有不同。
向上插针主要发生在财报公布前,永续最高到了1483。
财报公布后并没有先拉升,而是直接下杀,随后才出现快速反抽。
—1430-1480看来仍然是一个技术上很强的阻力位。
此前关注的1400和1370也确实成为了关键位置:
1400失守,代表财报前的风险偏好已经开始下降;
1370失守,进一步确认短期结构转弱;
1300成为财报后的第一次反抽平衡区;
1240—1245则成为暂时的重新定价区域。
财报公布时,美股期权已经收盘。盘后的下跌可以受到情绪、流动性和杠杆清算影响,但不能简单归因于实时的期权对冲。
______________________________________________________________________
五、期权市场其实已经预期了大波动
按照财报公布前最后时点的期权价格计算,近月平值跨式大约隐含了±12.1%的财报波动,对应区间大致是1187—1514。
结果来看:
现金股瞬时最低1192.63,几乎走满了期权市场定价的下行幅度;盘后稳定价格约1244,只实现了大约三分之二的隐含波动。
所以这次下跌虽然看起来非常夸张,但极端低点基本仍然处于期权市场提前定价的范围内。
真正的财报后IV Crush、Gamma变化和新持仓结构,要等美股期权重新开盘以后才能确认。
______________________________________________________________________
六、现在是不是已经见底?
目前还不能直接确认1240附近就是底部。
第一轮急跌时,合约持仓量明显下降,说明其中包含了平仓、止损和去杠杆。
但价格来到低位以后,持仓量又快速增加,多空账户比明显转向多头,资金费率也开始转正。这说明已经有不少资金在低位抄底。
这既是反弹的动力,也是一种新的风险。
如果价格无法反弹,反而再次跌破1227,那么这些新进入的多头可能成为下一轮清算的对象。
接下来需要主要关注几个位置:
1227—1193:财报后的极端支撑区域;
1280—1305:第一道有效修复区;
1350—1370:财报前收盘价和原有筹码密集区;
1400:只有重新站回这里,才能说明财报破位开始得到真正修复。
目前更准确的判断是:短周期已经超跌,并开始尝试横盘修复;但1小时和4小时级别仍然偏空,暂时还没有出现可靠的反转结构。
______________________________________________________________________
七、对闪迪的长期看法。
此前我对闪迪的一个判断是:业绩好,但是见顶。
事实证明如此:
闪迪确实不是HBM的直接受益者,但数据中心收入环比增长103%,NBM协议已经增加到10份,说明AI数据中心对NAND的需求并不是纯粹的市场叙事,而是已经进入实际订单和收入。
但:
市场预期和估值过高;当前增长很大程度上依赖价格上涨;NAND价格和毛利率可能接近周期高位;下一阶段增长加速度正在放缓。
总的来说,这次财报验证了两个事实:
一是闪迪的基本面仍然很强;可以对二级市场持续产生迷惑性。
二是当市场预期被推到极致以后,即使公司交出非常漂亮的业绩,只要前瞻没有继续大幅超预期,股价一样可能出现剧烈的重新定价。
接下来除了观察财报后第一个常规交易日的承接情况,8月13日的投资者日也非常重要,届时需要继续关注公司对数据中心需求、NBM订单、NAND价格和毛利率可持续性的进一步说明。
以上只是个人交易复盘,不构成投资建议。
个人复盘:
$SNDK :1420-1430附近空,已经止盈大部分。
$MUU :910附近空,已经止盈小部分