

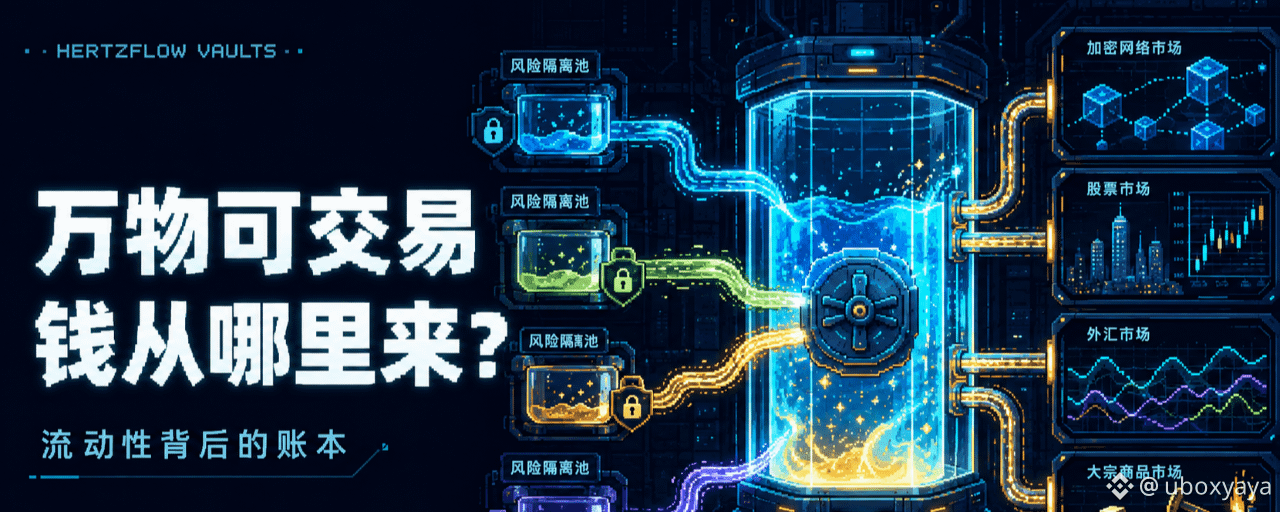
Am 27. Juli hat @Hertzflow_xyz im Testnetz vier HzV Vaults live geschaltet: Bluechip Crypto, Degen Basket, Tech Giants und Macro.
Zwei Tage später hat das Team die Testnetzdaten zurückgesetzt und den Vertrag aktualisiert. Der angegebene Grund war, sich auf das Mainnet vorzubereiten.
Wenn man diese beiden Updates zusammen betrachtet, ist für HertzFlow in der aktuellen Phase klar: Bevor echtes Kapital das Mainnet durchläuft, muss zuerst die Struktur funktionieren, wie Liquidität in den Markt gelangt, wie Risiken aufgeteilt werden und wie daraus unterschiedliche Kombinationen entstehen.
Viele sehen Vault zum ersten Mal und richten ihre Aufmerksamkeit auf die APY. Bei HertzFlow ist das, was es noch stärker zu erforschen lohnt, jedoch: Wie Vault die Liquidität für ein Margin-Protokoll organisiert, das einen dauerhaft wachsenden Handelsmarkt ermöglicht.
Märkte lassen sich schnell schaffen, aber Liquidität taucht nicht einfach aus dem Nichts auf
HertzFlow erlaubt Nutzern, Assets wie Kryptowährungen, FX, Rohstoffe und Aktien zu traden; außerdem ist geplant, Trading-Märkte für beliebige Assets zu schaffen, für die es Oracle-Quotes gibt.
„Märkte erstellen“ wirkt in der Produktvorstellung leicht, in der echten Umsetzung stößt man jedoch auf ein realistisches Problem: Mit jedem zusätzlichen Handelsmarkt braucht man entsprechend Liquidität, um die Positionen aufzunehmen.
Ohne ausreichend Gegenparteien-Mittel ist es selbst dann schwierig, den Markt stabil zu betreiben, wenn Kursdaten und Handelsseiten bereits bereitstehen. Die Positionsgrößen werden begrenzt sein, und in extremen Marktphasen konzentriert sich das Risiko stärker.
HertzFlow nutzt das RFQ-Modell und ein Oracle-Preissystem. Der Handel der Nutzer hängt nicht davon ab, dass im traditionellen Orderbuch zufällig die entgegengesetzte Order verfügbar ist, sondern der Liquiditätspool übernimmt das Handels-Exposure.
So kann der Markt mehr Assets abdecken und ein Teil des Risikos wird auf die LP-Seite verlagert.
Wenn Trader Gewinne erzielen, müssen die Profite aus dem zugehörigen Liquiditätspool bezahlt werden; wenn Trader Verluste erleiden, fließen die Verluste in den Pool. Die Rendite, die LPs erhalten, stammt aus realen Handelsaktivitäten, während sie zugleich die Auswirkungen tragen: Trader-Gesamtprofitabilität, starke Marktvolatilität und Veränderungen bei der Kapitalauslastung.
Daher muss HertzFlow die Anzahl der Märkte erweitern und kann nicht nur die Trading-Seiten vermehren. Es braucht außerdem eine Liquiditätsstruktur, die kontinuierlich Kapital absorbiert, Exposure streut und das Risiko eines einzelnen Marktes begrenzt.
Pool, Market und Vault lösen genau diese Sache.
Pool, Market und Vault lösen jeweils Probleme auf unterschiedlichen Ebenen
HertzFlows Pool ist auf konkrete Asset-Märkte ausgerichtet; jeder Pool verfügt über relativ unabhängige Mittel und ein eigenes Risikomanagement.
Wenn ein Nutzer nur für einen bestimmten Markt Liquidität bereitstellen möchte, kann er direkt den entsprechenden Pool wählen. Der Vorteil ist, dass das Exposure klar ist: Welcher Markt Gewinne macht und in welchem Markt Verluste auftreten, lässt sich relativ gut beurteilen.
Aber sobald die Anzahl der Märkte zunimmt, fällt es normalen LPs schwer, dauerhaft das Handelsvolumen jedes Pools, die Kapitalauslastung, die Trader-Profite und -Verluste sowie die Risikoentwicklung für alle einzelnen Pools fortlaufend zu analysieren.
HertzFlow fügt dafür zusätzlich Market und Vault hinzu.
Die Website beschreibt Market als eine ETF-ähnliche Liquiditätslösung für eine bestimmte Asset-Klasse. Nutzer müssen sich nicht auf nur ein einzelnes Trading-Paar festlegen: Sie können Liquidität für eine Gruppe ähnlicher Märkte bereitstellen.
Vault baut eine Ebene darüber: mehrere Pools werden nach einer bestimmten Strategie zu einer Kombination gebündelt. Wenn der Nutzer einmal einzahlt, erhält er ein Paket an Markt-Exposures. Zukünftige „Curator Vaults“ ermöglichen zudem, dass Dritt-Manager die Pool-Liquidität gemäß Strategie aufteilen.
Diese drei Ebenen kann man sich ganz einfach so vorstellen:
Pool ist für den einzelnen Markt zuständig, Market für eine Asset-Kategorie, und Vault für eine Geldallokationsstrategie.
Aus Protokoll-Sicht lösen sie das Problem der Liquiditäts-Granularität. Das Kapital kann entweder sehr genau in einen bestimmten Markt fließen oder nach Asset-Klasse bzw. Strategie gebündelt werden.
Aus Nutzersicht bieten sie unterschiedliche Grade an Management-Optionen. Wer selbst forschen möchte, kann direkt Pools auswählen; wer nicht häufig umstellen will, kann einen Vault wählen.
Vier Vaults – eigentlich vier verschiedene Risiko-Budgets
Die vier auf dem Testnet gestarteten Vaults sind jeweils Bluechip Crypto, Degen Basket, Tech Giants und Macro.
Diese Namen klassifizieren oberflächlich zwar Assets, dahinter verbergen sich jedoch eigentlich vier verschiedene Risiko-Budgets.
Bluechip Crypto ist eher auf etablierte Krypto-Assets ausgerichtet; Degen Basket richtet sich an Märkte mit stärkerer Volatilität; Tech Giants liefert Exposure zu Technologiewerten; Macro richtet den Fokus auf FX, Rohstoffe oder makroökonomische Assets.
Vault hilft Nutzern, sich nicht einzeln durch die Wahl jedes Pools arbeiten zu müssen, aber es nimmt das Risiko nicht weg. Das Risiko verlagert sich nur von „welcher einzelne Markt gewählt wird“ zu „welche Kombination und wie sie verwaltet wird“.
Das bedeutet, dass man beim Betrachten von Vault nicht einfach nur den APY-Wert auf der Seite vergleichen darf.
Außerdem kommt es darauf an, welche Märkte enthalten sind, wie die Gewichte der einzelnen Märkte verteilt werden, wie oft das Kapital angepasst wird, wie hoch die Korrelationen zwischen verschiedenen Assets sind – und wie die Rendite berechnet wird, wenn im Vault unrealisierte Verluste auftreten.
Zum Beispiel: Ein Vault, der mehrere stark volatile Tokens enthält, wirkt so, als wäre er auf verschiedene Märkte verteilt. Aber wenn der Markt fällt, können diese Assets gleichzeitig stark volatil werden. Schon weil man nominal mehrere Assets hält, entsteht nicht unbedingt eine effektive Diversifikation.
Tech Giants oder auch Macro haben jeweils ihre eigenen Probleme. Unterschiedliche Handelszeiten in verschiedenen Regionen, Oracle-Update-Methoden, Feiertags-Schließungen und plötzliche makroökonomische Nachrichten können sich alle auf Kurs und Risiko-Controlling auswirken.
Vault senkt die operative Komplexität und erhöht zugleich die Bedeutung dafür, dass Nutzer die Kombinationsregeln verstehen.
APY ist nur das Ergebnis – Trader-Profit/Verlust ist die Variable
Normale Ertragsprodukte können ihre Rendite aus Darlehenszinsen, Staking-Belohnungen oder Token-Subventionen beziehen. Das Kapital im HertzFlow Vault wird hingegen in den Margin-/Leverage-Handelsmarkt geleitet und übernimmt die Rolle als Liquiditätsgegenpartei.
Die offizielle Dokumentation ist sehr direkt: Wenn Trader Verluste machen, wächst der Pool; wenn Trader Gewinne machen, schrumpft der Pool.
Langfristige Renditen werden zudem durch Handelsgebühren, Kapitalauslastung und die Gesamtperformance der Trader in verschiedenen Märkten beeinflusst. Daher kann die auf der Seite angezeigte historische APY nur die Ergebnisse einer vergangenen Zeit widerspiegeln und nicht direkt zukünftige Renditen repräsentieren.
Wenn in einem Markt kurzfristig viele Trader Gewinne machen, kann der Vault-Nettowert sinken; wenn große Geldmengen zuströmen, aber der tatsächliche Handelsbedarf nicht im gleichen Maße steigt, kann das zusätzliche Kapital die Kapitaleffizienz verwässern.
Das macht HzV dem eher zu einer automatisiert verwalteten Gegenparteien-Kapital-Bündelung ähnlich – nicht zu einem typischen, stabilen Spar-/Kontomodell.
Die Kennzahlen, die Nutzer im Blick haben sollten, sollten nicht nur APY sein, sondern auch das Markt-Exposure des Vault, realisierte und unrealisierte Gewinne/Verluste, die Kapitalnutzung, Gebühreneinnahmen, die maximale Kapazität sowie die Regeln für Withdrawals.
Gerade in extremen Marktphasen müssen Liquiditätspools Kapital vorhalten, um Trader-Gewinne auszuzahlen; dadurch kann sich die maximal abrufbare Menge der Nutzer verringern. Hohe Rendite und Liquidität stehen in Spannung zueinander – man darf nicht nur eine Seite betrachten.
Vault bestimmt, wie weit HertzFlow Märkte ausweiten kann
HertzFlow möchte, dass mehr von Oracle unterstützte Assets On-Chain ins Leverage Trading gelangen. Ob das gelingt, hängt in hohem Maße davon ab, ob die Liquidität mit der Ausweitung der Märkte Schritt halten kann.
Wenn man für jedes zusätzliche Asset erneut von vorne eine Gruppe unabhängiger LPs suchen muss, wird die Markterweiterung extrem langsam. Vault kann eine Geldallokation in mehrere Pools verteilen und dann über unterschiedliche Kombinationen verschiedene Nutzer nach Risikopräferenzen bedienen.
Der Curator Vault verstärkt diese Fähigkeit weiter. Profiteams können ihre eigenen Marktgewichte und Kapitalstrategien entwerfen, während normale Nutzer je nach Risikopräferenz einen Manager auswählen.
Damit stellt HertzFlow nicht nur eine Handelsoberfläche bereit, sondern auch einen Rahmen für die Emission und Verwaltung von Liquidität. Nach der Erstellung neuer Märkte können sie in einen bestimmten Market oder Vault aufgenommen werden und so eine stabilere Kapitalquelle erhalten.
Ob diese Struktur jedoch im Mainnet funktioniert, hängt von einigen Punkten ab.
Erstens: Sind Vault-Gewichte und Rebalancing-Protokolle ausreichend transparent? Zweitens: Kann das Risiko eines einzelnen Marktes isoliert werden, sodass es keinen Einfluss auf andere Pools hat? Drittens: Wie werden Verantwortung und Einschränkungen aufgeteilt, falls der Curator eine Fehlentscheidung trifft? Viertens: Können Oracle-, Liquidations- und Withdrawal-Mechanismen in Extremmarktphasen normal funktionieren?
Diese Fragen lassen sich erst nach der Anbindung an echtes Kapital und echte Handelsvolumina im Mainnet zuverlässig beantworten.
Vor dem Mainnet ist ein Daten-Reset wichtiger als die Airdrop-Vermutungen
HertzFlow hat am 29. Juli die Testnet-Daten zurückgesetzt und die Verträge aktualisiert. Laut offizieller Aussage ist das Teil der Vorbereitungen für das Mainnet.
Das zeigt, dass das Produkt in eine neue Testphase eingetreten ist. Aktuell gibt es jedoch nicht genügend Informationen, um zu belegen, dass das Mainnet offiziell bereits live ist; außerdem gibt es keine offizielle Bestätigung, dass die Interaktionen im Testnet künftig direkt zu Airdrops führen.
Den Testnet-Rankingplatz, das Handelsvolumen oder Einladungsdaten direkt als feststehenden Belohnungsmechanismus zu verstehen, ist nicht ganz korrekt.
In der aktuellen Phase ist es wichtiger, eine vollständige Nutzererfahrung zu machen: das Verhältnis zwischen Handel, Pool und Vault genau beobachten, prüfen, ob das Produkt nach Vertrags-Updates stabil bleibt, und sehen, wie das Team die in früheren Tests aufgedeckten Probleme behandelt.
Wenn man nur Interaktionsaufzeichnungen hinterlassen will, kann man Frequenz und Wallet-Risiko steuern. Wenn man HertzFlow wirklich verstehen möchte, hat ein Vault möglicherweise mehr wissenschaftlichen Wert als das wiederholte „Volume pushen“.
Meine Einschätzung
HzV ist nicht so auffällig wie „maximal 1000x Leverage“, entscheidet aber besser darüber, wie viele Märkte HertzFlow künftig tragen kann.
Margin/Leverage- Trading zieht die Nutzer an, Pool übernimmt das Handels-Exposure, und Vault organisiert die verstreute Liquidität zu einer auswählbaren Strategie-Kombination. Ob die drei reibungslos zusammenarbeiten, entscheidet mit darüber, ob es nach der Protokoll-Erweiterung zu einer Überzersplitterung der Mittel kommt.
Die vier neu eingeführten Testnet-Vaults machen zumindest klar, dass diese Konzeption den Weg von der Dokumentation hin zur umsetzbaren Produktseite gefunden hat.
Aber Testnet-APY, Kombi-Performance und Kapitalvolumen lassen sich nicht direkt auf das Mainnet übertragen. Sobald echtes Kapital eintrifft, muss Vault sich zudem mit Situationen auseinandersetzen, in denen Trader kontinuierlich profitieren, die Marktkorrelationen steigen, Liquidität konzentriert abgezogen wird oder Oracles fehlerhaft sind.
Daher ist meine aktuelle Einschätzung zu HertzFlow eher zurückhaltend: Der Bedarf an der Richtung ist real, die Produktstruktur ist vollständiger als ein bloßes Hinzufügen von Trading-Paaren – aber die Mainnet-Performance muss noch mit echten Daten verifiziert werden.
Ein Protokoll, mit dem man viele Märkte erstellen kann, entscheidet am Ende nicht nur die Anzahl der Märkte.
Wer kann diese Märkte dauerhaft mit Liquidität versorgen, wer kann Erträge und Risiken klar erklären – nur dann besteht die Chance, dass „jedes Asset ist handelbar“ von einem Slogan zu einem Produkt wird, das langfristig zuverlässig läuft.