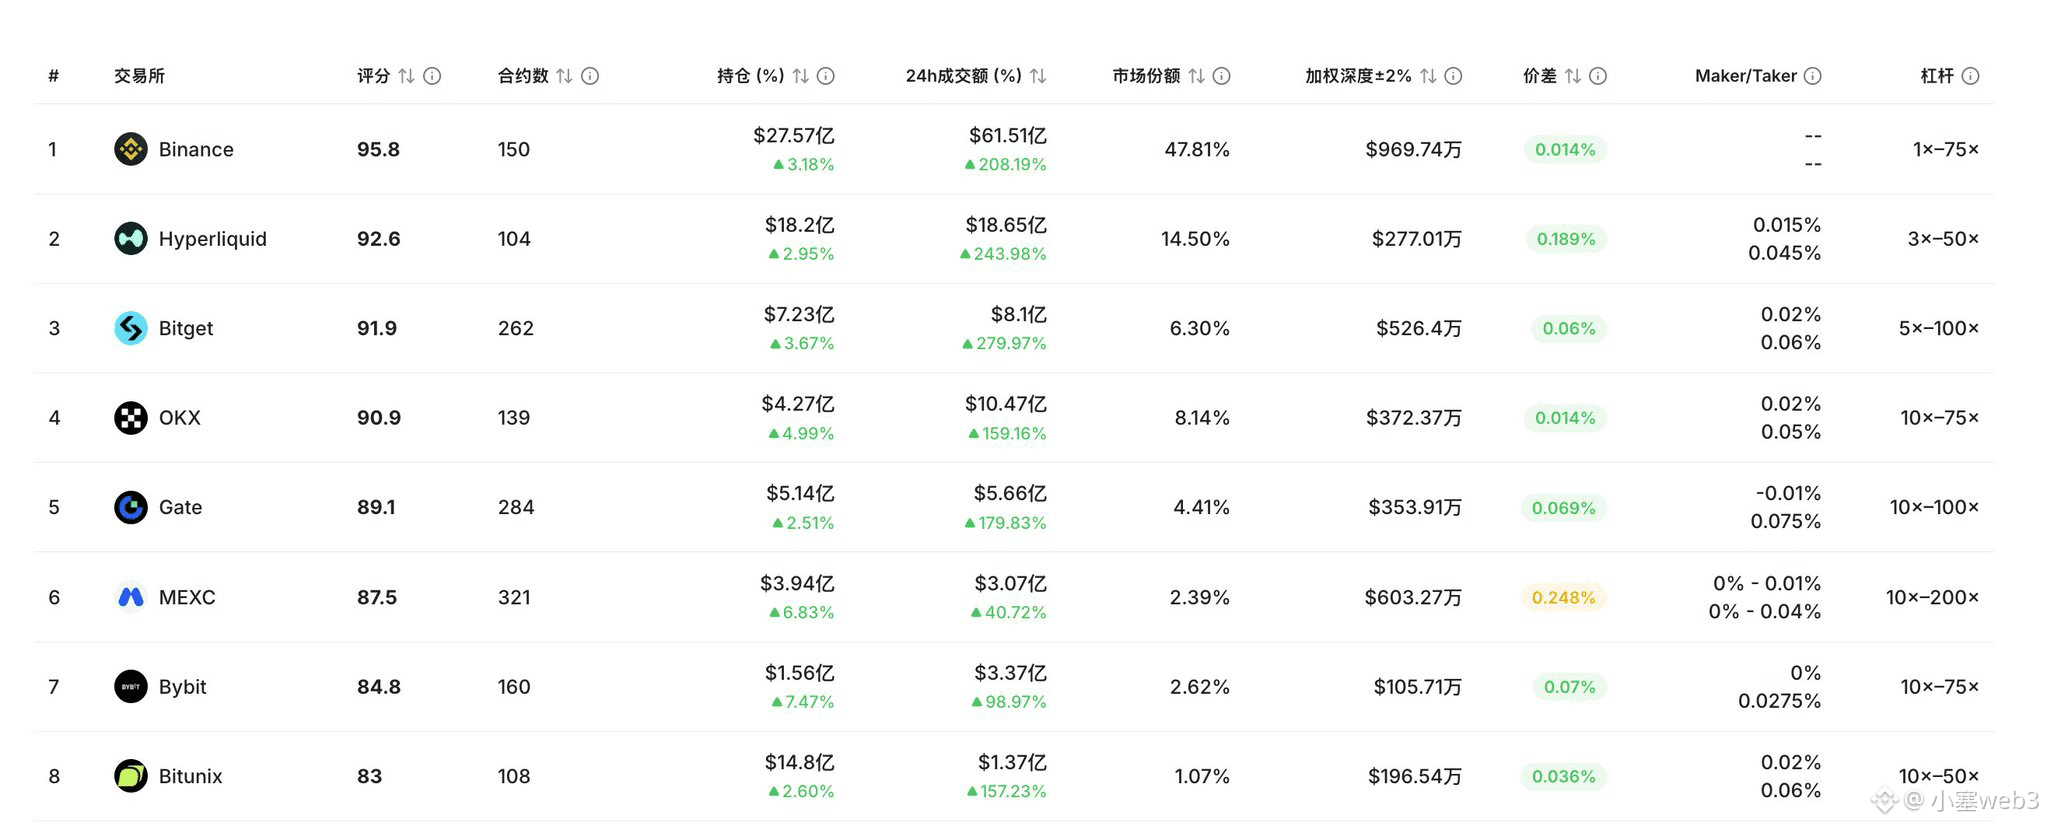
Tradfi-Kontrakte: Die Daten von Hyperliquid (Tradexyz) schlagen Bitget, OKX und andere führende CEX deutlich. Im Vergleich zum OI von Binance kann sich das ebenfalls sehen lassen. Das bringt mich zu ein paar Fragen:
1. Wird Tradexyz Hyperliquid verlassen?
Meiner persönlichen Einschätzung nach ist es beinahe unmöglich. Erstens stammen 90 % des Handelsvolumens von Tradexyz aus dem Frontend von Hyperliquid. Das zeigt, dass neue und bestehende Nutzer von Hyperliquid in den Tradfi-Bereich gewechselt sind, um Arbitrage zu betreiben oder zu traden—dadurch läuft tradexyz überhaupt erst. Das komplette Logik-Konstrukt „Infrastruktur—Liquidität—Kundenakquise“ ist vorhanden: xyz ist nur die Schnittstelle dazwischen, während Hyperliquid auf beiden Seiten steht.
Falls xyz geht, hat hyperliquid sehr wahrscheinlich die Möglichkeit und auch die Kapazität, mit anderen hip-3-Protokollen zusammenzuarbeiten und die nächste Plattform ähnlich aufzubauen. Die Nutzerbasis ist dabei absolutes Mitspracherecht. Wenn tradexyz Hyperliquid verlässt, wird es für beide Seiten weh tun—aber offensichtlich wird Hyperliquid selbst schneller wieder aufholen.
hip-3 ist kein Builder Codes. Die Gebühren werden nicht noch zusätzlich um eine weitere Schicht erhöht. Das bietet tradexyz zusätzliche Voraussetzungen, um Perp-Trader anzuziehen.
2. Können andere HIP-3-Protokolle so erfolgreich sein wie Tradexyz?
Ich glaube, dass Tradexyz bis hierhin gekommen ist, möglicherweise gibt es eine kleine Abweichung von dem, was Jeff selbst gesagt hat: dass man das House of Finance wie ein Puzzle zusammensetzt. Der Grund ist, dass Liquidität eine konzentrierte Monopolwirkung hat. In dem unbefristeten Kontrakt-Bereich ist das, was sich am meisten lohnt zu tun, Tradfi. Egal ob Wholesale, Indizes, ETFs oder Aktien—wenn es etwas gibt, das du dir vorstellen kannst, kann man es im xyz-Format umsetzen. Auf HIP-3 differenzieren ist so schwierig und erfordert so viel Aufwand, dass man am Ende nur ein bisschen „Suppe“ abbekommt. Das ist wenig lohnend.
3. Wie groß ist die Nachfrage nach Dark-Pool-PerpDEX?
Es gibt sie, aber sie ist nicht groß. Wenn ein Nutzer einen Dark Pool braucht, warum führt er das Trading nicht direkt auf einem CEX durch? Das zeigt, dass das Geld nicht sauber ist und außerdem nicht gesehen werden soll. Eine solche Geldmenge dürfte im Vergleich zu normalen Volumina um Größenordnungen darunter liegen. Außerdem: Wenn du kein bekanntes institutionelles Setup bist, weiß man auf der Blockchain ohnehin nicht, wer du bist. Wie du vorgehst, spielt dann keine Rolle. Der Auszahlende hat außerdem noch weniger Befugnis, deine Privatsphäre offenzulegen.
Statt einen Dark Pool zu bauen, wäre es sinnvoller, auf dem bestehenden PerpDEX Privacy-Funktionen hinzuzufügen—damit die bereits offengelegten institutionellen Nutzer/„Big Player“ wählen können, ob sie ihre Transaktionshistorie verbergen wollen. Ich denke, genau das ist einer der Faktoren, die Institutionen am meisten interessiert.
$HYPE #hype
1. Wird Tradexyz Hyperliquid verlassen?
Meiner persönlichen Einschätzung nach ist es beinahe unmöglich. Erstens stammen 90 % des Handelsvolumens von Tradexyz aus dem Frontend von Hyperliquid. Das zeigt, dass neue und bestehende Nutzer von Hyperliquid in den Tradfi-Bereich gewechselt sind, um Arbitrage zu betreiben oder zu traden—dadurch läuft tradexyz überhaupt erst. Das komplette Logik-Konstrukt „Infrastruktur—Liquidität—Kundenakquise“ ist vorhanden: xyz ist nur die Schnittstelle dazwischen, während Hyperliquid auf beiden Seiten steht.
Falls xyz geht, hat hyperliquid sehr wahrscheinlich die Möglichkeit und auch die Kapazität, mit anderen hip-3-Protokollen zusammenzuarbeiten und die nächste Plattform ähnlich aufzubauen. Die Nutzerbasis ist dabei absolutes Mitspracherecht. Wenn tradexyz Hyperliquid verlässt, wird es für beide Seiten weh tun—aber offensichtlich wird Hyperliquid selbst schneller wieder aufholen.
hip-3 ist kein Builder Codes. Die Gebühren werden nicht noch zusätzlich um eine weitere Schicht erhöht. Das bietet tradexyz zusätzliche Voraussetzungen, um Perp-Trader anzuziehen.
2. Können andere HIP-3-Protokolle so erfolgreich sein wie Tradexyz?
Ich glaube, dass Tradexyz bis hierhin gekommen ist, möglicherweise gibt es eine kleine Abweichung von dem, was Jeff selbst gesagt hat: dass man das House of Finance wie ein Puzzle zusammensetzt. Der Grund ist, dass Liquidität eine konzentrierte Monopolwirkung hat. In dem unbefristeten Kontrakt-Bereich ist das, was sich am meisten lohnt zu tun, Tradfi. Egal ob Wholesale, Indizes, ETFs oder Aktien—wenn es etwas gibt, das du dir vorstellen kannst, kann man es im xyz-Format umsetzen. Auf HIP-3 differenzieren ist so schwierig und erfordert so viel Aufwand, dass man am Ende nur ein bisschen „Suppe“ abbekommt. Das ist wenig lohnend.
3. Wie groß ist die Nachfrage nach Dark-Pool-PerpDEX?
Es gibt sie, aber sie ist nicht groß. Wenn ein Nutzer einen Dark Pool braucht, warum führt er das Trading nicht direkt auf einem CEX durch? Das zeigt, dass das Geld nicht sauber ist und außerdem nicht gesehen werden soll. Eine solche Geldmenge dürfte im Vergleich zu normalen Volumina um Größenordnungen darunter liegen. Außerdem: Wenn du kein bekanntes institutionelles Setup bist, weiß man auf der Blockchain ohnehin nicht, wer du bist. Wie du vorgehst, spielt dann keine Rolle. Der Auszahlende hat außerdem noch weniger Befugnis, deine Privatsphäre offenzulegen.
Statt einen Dark Pool zu bauen, wäre es sinnvoller, auf dem bestehenden PerpDEX Privacy-Funktionen hinzuzufügen—damit die bereits offengelegten institutionellen Nutzer/„Big Player“ wählen können, ob sie ihre Transaktionshistorie verbergen wollen. Ich denke, genau das ist einer der Faktoren, die Institutionen am meisten interessiert.
$HYPE #hype