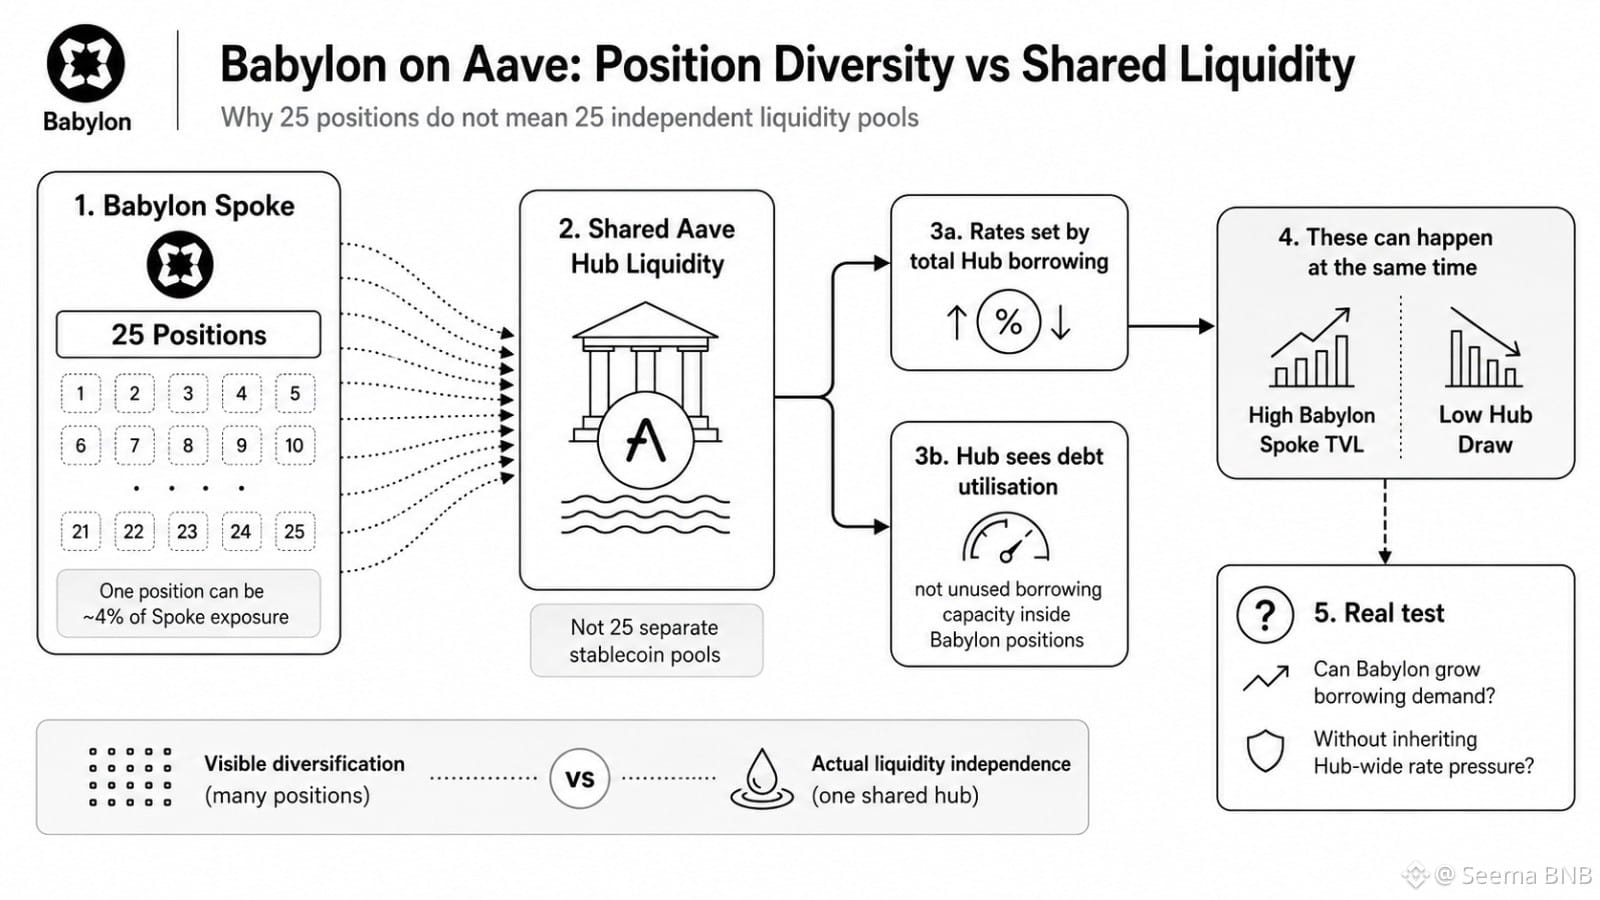
Auf den ersten Blick wirkte Babylon stärker diversifiziert, als ich 25 Positionen zählte. Dann wirkte es weniger diversifiziert, als ich die Liquidität zurück bis zum Aave-Hub verfolgte. @BabylonLabs_io
Der naheliegende Punkt ist: Eine Position kann immer nur 4% der Spoke-Exponierung abbilden. Das sieht auf einem Dashboard gesund aus. Aber der Prozentsatz sagt wenig darüber aus, woher die Kreditaufnahmebedingungen kommen.
Diese 25 Positionen schaffen keine 25 unabhängigen Stablecoin-Pools. Sie hängen weiterhin von einer einzigen Liquiditätsquelle auf der Hub-Ebene ab. So kann BABY-Sicherheiten verteilt werden, während die Sätze weiterhin von jedem Kreditnehmer geprägt werden, der sich aus dem Hub bedient.
Das ist das versteckte Verhalten.
Aave sieht die Debt-Utilisation, nicht die ungenutzte Kreditaufnahme-Kapazität, die still in Babylon-Positionen liegt. Der Spoke kann daher einen hohen TVL zeigen, während der Hub-Draw niedrig bleibt. Eine gewisse Schwäche ist hier normal; eingezahlte Sicherheiten müssen nicht sofort zu Schulden werden.
Aber was ist der eigentliche Test? Kann Babylon Kreditnehmer anziehen, ohne dass diese den anderswo erzeugten Rate-Druck übernehmen müssen? Verbessert Positionsdiversität die Widerstandsfähigkeit – oder verteilt sie hauptsächlich nur Expositions-Labels?
Ich lese geteilte Liquidität nicht per se als Fehler. Dennoch muss BABY beweisen, dass sichtbares Sicherheitenwachstum zu nutzbarer Kreditaufnahme-Nachfrage werden kann, ohne die Kontrolle über die Bedingungen zu verlieren, die Nutzer tatsächlich spüren. #baby $BABY
Der naheliegende Punkt ist: Eine Position kann immer nur 4% der Spoke-Exponierung abbilden. Das sieht auf einem Dashboard gesund aus. Aber der Prozentsatz sagt wenig darüber aus, woher die Kreditaufnahmebedingungen kommen.
Diese 25 Positionen schaffen keine 25 unabhängigen Stablecoin-Pools. Sie hängen weiterhin von einer einzigen Liquiditätsquelle auf der Hub-Ebene ab. So kann BABY-Sicherheiten verteilt werden, während die Sätze weiterhin von jedem Kreditnehmer geprägt werden, der sich aus dem Hub bedient.
Das ist das versteckte Verhalten.
Aave sieht die Debt-Utilisation, nicht die ungenutzte Kreditaufnahme-Kapazität, die still in Babylon-Positionen liegt. Der Spoke kann daher einen hohen TVL zeigen, während der Hub-Draw niedrig bleibt. Eine gewisse Schwäche ist hier normal; eingezahlte Sicherheiten müssen nicht sofort zu Schulden werden.
Aber was ist der eigentliche Test? Kann Babylon Kreditnehmer anziehen, ohne dass diese den anderswo erzeugten Rate-Druck übernehmen müssen? Verbessert Positionsdiversität die Widerstandsfähigkeit – oder verteilt sie hauptsächlich nur Expositions-Labels?
Ich lese geteilte Liquidität nicht per se als Fehler. Dennoch muss BABY beweisen, dass sichtbares Sicherheitenwachstum zu nutzbarer Kreditaufnahme-Nachfrage werden kann, ohne die Kontrolle über die Bedingungen zu verlieren, die Nutzer tatsächlich spüren. #baby $BABY