🚨 Hedgefonds schichten sich in Öl hinein... aber geh nicht davon aus, dass das alles bullisch ist. 🛢️
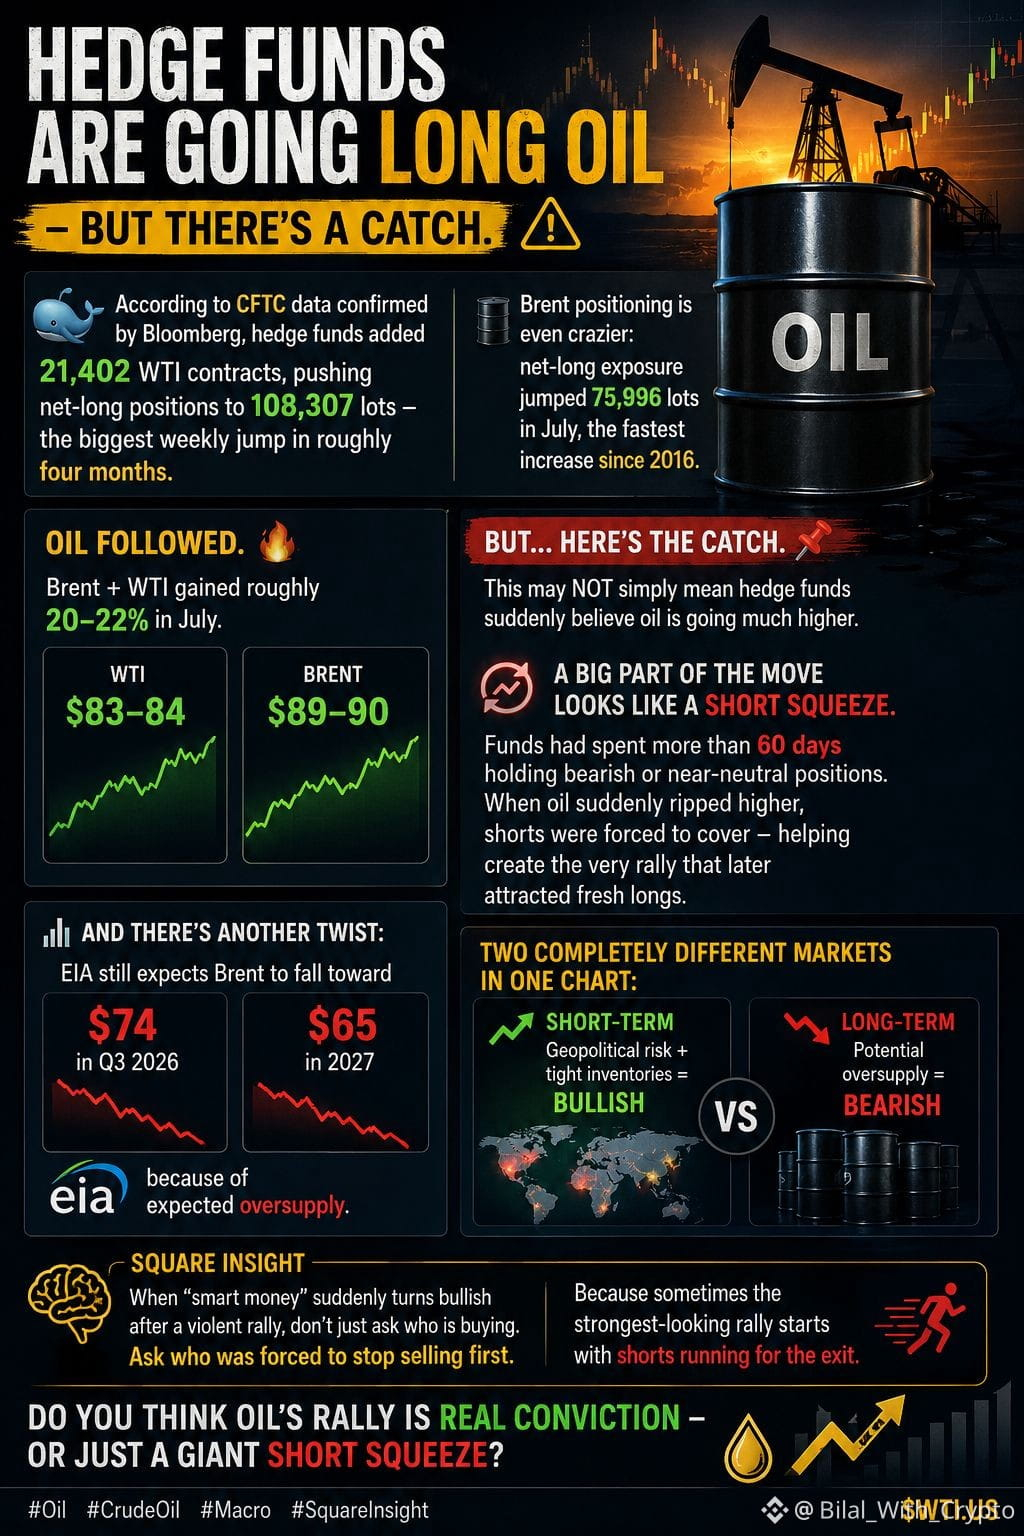
Laut den neuesten CFTC-Daten haben Hedgefonds 21.402 WTI-Kontrakte hinzugefügt und die Netto-Long-Positionen auf 108.307 Lots getrieben – der größte wöchentliche Anstieg in etwa vier Monaten.
Brent sieht sogar eine noch stärkere Positionierung: Die Netto-Long-Exponierung ist im Juli um 75.996 Lots gestiegen, der schnellste Anstieg seit 2016.
Kein Wunder, dass Öl kräftig zugelegt hat. 📈 WTI kletterte auf rund 83–84 $ 📈 Brent handelte nahe 89–90 $
Aber das hier hat meine Aufmerksamkeit geweckt...
Ich glaube nicht, dass diese Bewegung nur auf frische bullische Wetten zurückzuführen ist.
Viele Fonds haben in den letzten zwei Monaten bärische oder neutrale Positionen gehalten. Als der Ölpreis dann stark anzog, mussten viele Short-Seller eindecken – das dürfte die Rally zusätzlich angeheizt haben, bevor neue Käufer eingestiegen sind.
Gleichzeitig ist die längerfristige Perspektive weiterhin gemischt.
📉 Die EIA rechnet immer noch damit, dass Brent im Q3 2026 im Schnitt bei etwa 74 $ liegen und 2027 näher an 65 $ fallen wird – vor allem wegen des erwarteten Angebotswachstums.
So sendet der Markt gerade zwei unterschiedliche Signale:
✅ Kurzfristig: Geopolitische Spannungen und ein engeres Angebot stützen höhere Preise. ❌ Langfristig: Ein Überangebot könnte den Ölpreis erneut unter Druck setzen.
Mein Fazit:
Wenn „smarteres Geld“ nach einer großen Rally plötzlich bullisch wird, stelle ich mir immer eine Frage...
Kaufen sie, weil sie glauben, dass die Preise deutlich weiter steigen, oder weil sie keine Wahl hatten, ihre Shorts abzudecken?
Manchmal beginnen die größten Rallys mit Panik bei Short-Sellern – nicht mit frischer Überzeugung.
Was denkt ihr? Ist das der Start eines größeren Öl-Bullenlaufs, oder nur eine riesige Short-Squeeze?
#oil #CrudeOil #Macro #trading #SquareInsight $WTI.US