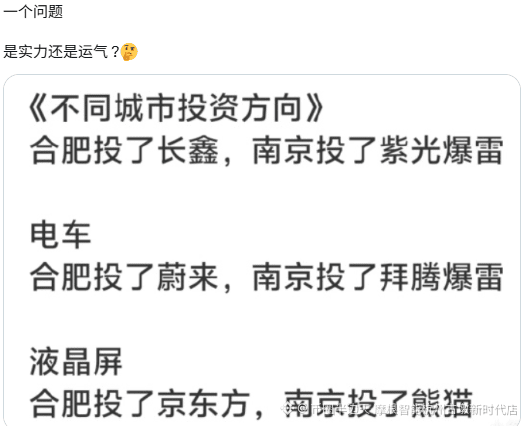
In Hefei gibt es ein paar Dinge, die sich wiederverwenden lassen: Erstens ausgereifte Träger, die „ein Team haben, über Technologien verfügen und bereits über verfügbare Produktionskapazitäten verfügen“ – also nicht bloß ein PPT-Projekt. Beispiele: Bei BOE existieren bereits Pekinger 5. Generation-Linien; NIO hat OEM- und Liefermengen in Zusammenarbeit mit JAC in Hefei; bei Tsinghua Unigroup gibt es das von Juyi Ming (Zhu Yiming) geführte Team von Verilog/Kingbox. Zweitens ein Rollmechanismus nach dem Muster „Eigenkapitalinvestition – Projektumsetzung – zum geeigneten Zeitpunkt Exit – erneut investieren“, damit das Geld zurückfließt. Drittens: Vor Ort wurden noch nie irgendeine Einheit oder Person wegen eines Investitionsmisserfolgs sanktioniert; dieses Toleranzdesign ist viel wichtiger als die Fähigkeit, Aktien auszuwählen. Die eigene Aussage des Parteisekretärs von Hefei lautet: „Nicht Venture Capital, sondern Industrieinvestition; nicht Glücksspiel, sondern Durchhaltevermögen.“ Bewertet wird die Bündelung der Industrie- und Wertschöpfungsketten – nicht die IRR in einer einzelnen Transaktion.
Der Anteil von Glück wird systematisch unterschätzt
Die überzeugendste Gegenbeispiel sind gerade Tsinghua Unigroup. Das Prospekt zeigt, dass der kumulierte Nettoverlust bis Ende 2025 36,65 Milliarden Yuan beträgt; und dass der den Aktionären zurechenbare Nettoertrag in den Jahren 2023 bis 2025 jeweils -16,34 Mrd., -7,145 Mrd. und 1,875 Mrd. Yuan ausfiel. Das heißt: Bis zum Vorjahr war diese Investition finanziell immer noch ein großes Loch. Der Wendepunkt kam im ersten Quartal 2026: Umsatz 50,8 Mrd. Yuan, +719% im Vergleich zum Vorjahr; den Aktionären zurechenbarer Nettoertrag 24,762 Mrd. Yuan, +1688% im Vergleich zum Vorjahr. Der Treiber war die „Superzyklus“-Erholung bei Speicher aufgrund von KI-Rechenleistung; die DRAM-Kontraktpreise wurden von 93% bis 98% nach oben korrigiert (im Quartalsvergleich). Dieser Zyklus lässt sich nicht in Hefei „designen“. Tsinghua Unigroup hatte zuvor über 36 Mrd. Yuan kumulierte Verluste; erst als der Superzyklus für KI kam, drehte sich das Ganze einmalig um. Wenn man drei Jahre später explodiert, ist die Geschichte schlicht eine ganz andere Version.
Das ist „Stärke im Prozess, der Ausschlag hängt vom Glück ab“. Das Mechanismus-Setup von Hefei hebt die Gewinnwahrscheinlichkeit ungefähr von 20% auf 40%; aber 20% zu 40% zu machen heißt nicht, dass jede einzelne Wette garantiert erfolgreich ist – es garantiert vielmehr, dass unter der Voraussetzung genügend vieler Einsätze der positive Erwartungswert realisiert werden kann. Der eigentliche Vorteil von Hefei könnte finanziell das „verkraftbare Verlustrisiko“ sein: Bis 2025 wurden kumuliert über 2100 Mrd. Yuan in strategische Zukunftsindustrien investiert, was Gesamtinvestitionen in Projekte von über 8100 Mrd. Yuan anstoßen konnte. Mit einer ausreichend großen Stichprobe – plus Haltefristen von zehn Jahren bei BOE und neun Jahren bei Tsinghua Unigroup – bekam der Zyklus Zeit, sich umzudrehen.
Daher ist das schwierigere Problem nicht „ist Hefei eher stark oder eher vom Glück begünstigt“, sondern dass diese Erfahrung für Nachahmer nicht replizierbar ist. Die meisten Orte, die Hefei nachahmen, enden in einem Desaster auf lokaler Ebene; die staatlichen Unternehmen von Zhuhai wurden zum negativen Referenzfall. Denn was man „lernen“ kann, ist nur „wage zu wetten“, während man nicht lernt: die Beurteilung der Industrie-Chain, die Exit-Disziplin und die Fähigkeit, jahrelang Hunderte von Milliarden an schwebenden Verlusten auszuhalten, ohne stur ins Wanken zu geraten.