Ich verglich ständig Babylons Vault-Kennzahlen mit denen eines Wrapped-BTC-Yield-Farms, den ich Anfang der Woche geprüft hatte – gleiche Aufgabe, anderer Tab – und der Kontrast blieb mir tatsächlich im Gedächtnis. Das eine setzt auf Emissionen, um attraktiv zu wirken. Das andere hat gerade seine Emissionen gekürzt, und das Modell hat nicht mit der Wimper gezuckt. Babylon $BABY #baby @BabylonLabs_io
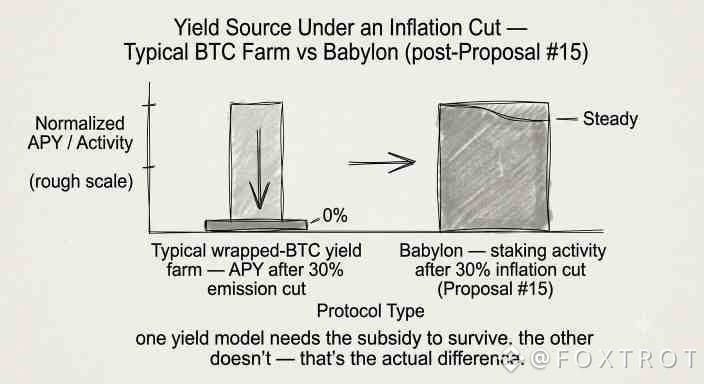
Bei den meisten BTC-Yield-Produkten – BTC wrappen, über eine Bridge transferieren, in einen Pool werfen – ist der Ertrag im Grunde eine Subvention. Token-Emissionen, die dich fürs Mitmachen bezahlen. Nimmt man die Emissionen weg, bricht der APY ein, weil es darunter nie einen echten Käufer für diesen Ertrag gab. Babylon hat gerade unbeabsichtigt das Gegenteil getestet: Vorschlag #15 wurde angenommen, die Inflation um 30 % gesenkt, und das Staking ist nicht versiegt. Warum? Weil der Ertrag noch ein zweites Standbein hat: PoS-Chains zahlen tatsächlich für die Finalität von Bitcoin – über die Co-Staking-Aufteilung. Echte Nachfrage, kein Geldhahn.
Hmm, ich brauchte eine Weile, um dieser Einschätzung zu trauen. Ich rechnete ständig damit, den Haken zu finden – irgendeinen versteckten Emissionsplan, der die Kennzahl stützt. Ich ging die Vault-Daten zweimal durch und suchte danach. Ich fand nichts, was mich ehrlich gesagt mehr überraschte, als wenn ich etwas gefunden hätte.
Der Unterschied liegt also nicht im Sicherheitsmodell oder in der Verwahrung – das behaupten inzwischen alle. Es geht darum, ob der Ertrag eine Kürzung des eigenen Token-Angebots übersteht.
Mich würde interessieren, wie viele „BTC-Yield“-Projekte ihre eigene Version von Vorschlag #15 überhaupt überstehen würden.