
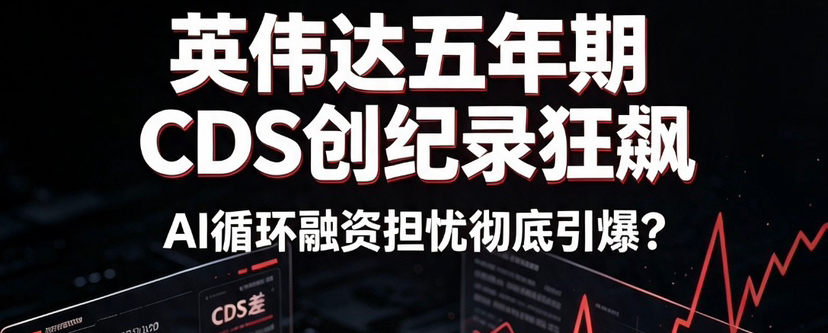

Am 28. Juli fiel der Nvidia-Kurs im Tagesverlauf um nahezu 5 %, wodurch die Marktkapitalisierung von Apple überholt wurde. Gleichzeitig zeigten sich im Kredidmarkt deutliche Schwankungen bei den Risikokennzahlen: Der 5-Jahres-CDS von Nvidia stieg innerhalb eines Tages um 14 Basispunkte auf 82 Basispunkte und verzeichnete damit den größten intraday Anstieg für diesen Kontrakt seit dem Start des Handels im vergangenen November. Diese Veränderung spiegelt wider, dass die Besorgnis des Marktes hinsichtlich des Schuldner- und Finanzierungsrisikos sowie des Expansionsmodells von Nvidia zunimmt.
Das zentrale Zündfeuer, auf das der Markt besonders achtet, ist ein groß angelegtes KI-Infrastrukturförderprogramm, das Nvidia vorantreibt. Dabei beläuft sich die geplante Zusammenarbeit zwischen Nvidia und der Muttergesellschaft von SK Hynix auf rund 500 Milliarden US-Dollar; weitere rund 250 Milliarden US-Dollar sollen für OpenAI-bezogene Rechenkapazitäten im Rahmen von Mieten sowie für Chip-Kaufgarantien und entsprechende Finanzierungen verwendet werden. Dieses Finanzierungsmuster wird von Teilen des Marktes als „KI-Zirkulationsfinanzierung“ angesehen: Nvidia unterstützt KI-Kunden über Geld oder Kreditlinien beim Ausbau ihrer Kapazitäten; nach dem Ausbau kaufen die Kunden wiederum Chips von Nvidia. Wenn das künftige Wachstum der KI-Nachfrage die Erwartungen nicht erfüllt, könnten gleichzeitig die Investitionsausgaben (Capex) der gesamten Lieferkette, die Realisierung der Umsätze und der damit verbundene Schuldendruck verstärkt unter Druck geraten.
Mit Ausnahme von Nvidia stiegen auch die Kreditrisiko-Kennzahlen mehrerer US-Tech-Giganten synchron. Die Fünf-Jahres-CDS von Meta, Amazon, Alphabet, Broadcom, Oracle, SpaceX und anderen erreichten neue historische Höchststände. Die zentrale Sorge des Marktes konzentriert sich auf einen Punkt: Tech-Giganten stocken ihre Investitionen in Rechenzentren und KI-Rechenleistung weiter auf, was bereits zu erheblichem Druck auf die Capex geführt hat. Ob diese Ausgaben kurzfristig oder mittelfristig in ausreichend Cashflows umgewandelt werden können, bleibt jedoch ungewiss.
Konkret: Nachdem Oracle angekündigt hatte, innerhalb eines Jahres 70 Milliarden US-Dollar in den Bau von Rechenzentren zu investieren, hat Standard & Poor’s sein Rating auf BBB- gesenkt – nur eine Stufe über Ramsch-Anleihen. Auch die CDS-Spreads stiegen auf 215 Basispunkte. Die Finanzierungskosten für Metas groß angelegte Rechenzentrumsprojekte liegen nahezu auf dem Niveau von Ramsch-Anleihen. Gleichzeitig fiel der Free Cashflow von Alphabet im zweiten Quartal zum ersten Mal seit über zwanzig Jahren ins Minus; auch hier zogen die CDS-Spreads zeitgleich an.
Analysten gehen davon aus, dass die derzeitige KI-Investitionshöhe groß, die Laufzeit lang und die Rückflüsse mit hoher Unsicherheit verbunden sind und damit die Bewertung des Marktes hinsichtlich des Kreditrisikos von Tech-Unternehmen beeinflussen. Zwar ist das kurzfristige Ausfallrisiko der führenden Tech-Konzerne weiterhin relativ gering, doch institutionelle Anleger haben begonnen, Risiken einer Ratingherabstufung und Marktvolatilität durch den Kauf von CDS abzusichern.
Insgesamt hat sich der Fokus des Marktes derzeit weg von der reinen KI-Wachstumsstory verlagert hin zu Investitionsausgaben, dem Schuldendruck und der Fähigkeit, Cashflows tatsächlich in ausreichendem Umfang zu realisieren. Wenn die KI-Rechenkapazitäts-Investitionen weiter auf hohem Niveau bleiben, während das Umsatzwachstum nicht im gleichen Maße nachzieht, könnten sich das Kreditrisiko und die Bewertungsvolatilität der Tech-Giganten weiter ausweiten! $NVDAB
