„Beim Wandel kommt man nicht auf die Bremse“
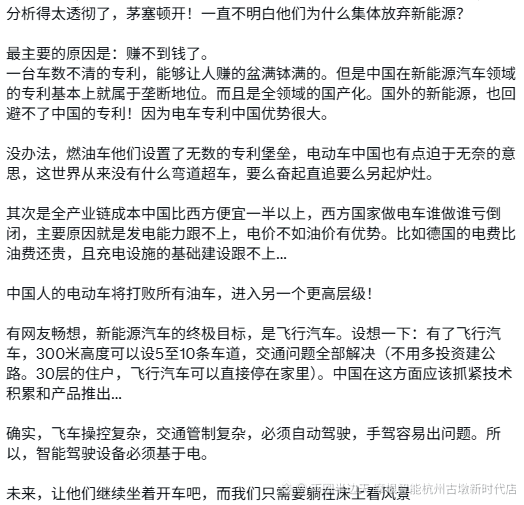
Für Verbrenner ist die Interessenlast zu schwer: Deutsche und japanische Hersteller haben im Zeitalter der Verbrenner eine vollständige Interessenstruktur aufgebaut – von Patenten für Motoren und Getriebe bis hin zu Lieferkette, Händlern und Gewerkschaften. Mit jedem verkauften Elektroauto bedeutet das, dass man ein hochprofitables Benzinauto weniger verkauft. Damit wird direkt am eigenen sowie am Bestandskuchen der Zulieferer und Händler gerührt. Interne Widerstände und die Schmerzen der Transformation sind viel größer als bei chinesischen Newcomern, die bei null starten. Deshalb verläuft der Wandel in der Regel langsamer und es kommt sogar zu strategischen Rückschritten.
E-Mobilität macht wirklich Verlust – aber Chinas Unternehmen verlieren nicht im gleichen Maße: Dank der Skaleneffekte der gesamten Wertschöpfungskette können chinesische Unternehmen bei reinen Elektrofahrzeugen im gleichen Segment die Fahrzeugkosten um 30%–50% niedriger halten als europäische Hersteller. Westliche Autohersteller setzen entweder die Preise für Elektroautos so hoch an, dass sie sich schlecht verkaufen, oder sie senken die Preise und erleiden dann erhebliche Verluste – zum Beispiel: Fords E-Auto-Geschäft schreibt seit Jahren in Folge Verluste in zig Milliarden US-Dollar. Auch die Profitabilität des Elektroauto-Geschäfts von Volkswagen liegt deutlich unter der der Verbrenner-Sparte. Es ist nicht so, dass man es nicht machen will, sondern dass man sich, wenn man es tut, weder gegen chinesische Marken durchsetzen kann noch gleichzeitig die Gesamtmargen gedrückt werden.
Patente sind eine Schutzmauer, aber keine „absolut dominante Monopolstellung“: In Bereichen wie Antriebsbatterien, Motoren, integrierter Fahrzeugsteuerung (E-TCP), Hochvolt-Plattformen und Ladeinfrastruktur sind die Patentanmeldungen und die industrielle Reife in China tatsächlich weltweit führend. Besonders bei praxistauglichen Technologien wie LFP (Lithium-Eisenphosphat) sowie CTP/CTC-Batterien hat sich eine Industriebarriere herausgebildet: „Eigenentwicklung lohnt sich weniger als die Nutzung chinesischer Lösungen.“ Im Ausland gibt es jedoch noch technische Reserven bei fahrzeugtauglichen Chips, High-End-Leistungshalbleitern sowie bei bestimmten Algorithmen in der Fahrwerks- und Antriebssteuerung. Das heißt nicht, dass man chinesische Patente vollständig umgehen kann – vielmehr ist es häufig „wenn man ausweicht, verliert man komplett den Kostenvorteil“.