

Technische Analyse
Trend
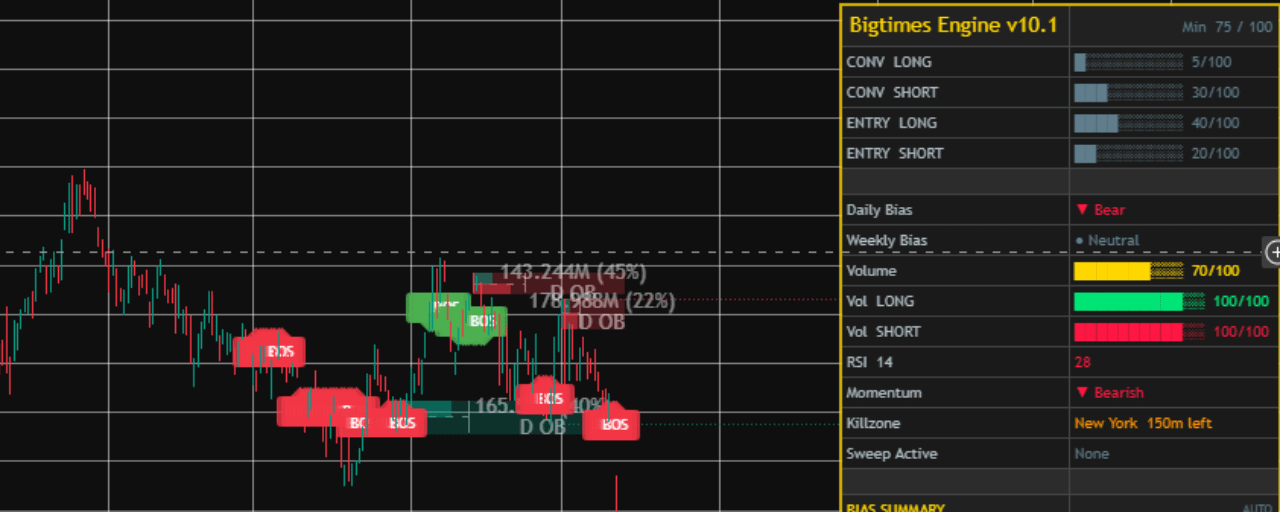
Primärer Abwärtstrend von $498,83 52-Wochen-Hoch; die Aktie ist um ~37% vom Peak gefallen und handelt nach dem Q2-Earnings-Dump nahe an 11-Monats-Tiefs.
RSI-Signal
Tief überverkaufte Bedingungen nach dem Earnings-Selloff; RSI voraussichtlich kurzfristig unter 30, historisch ein Mean-Reversion-Signal für TSLA.
Gleitender Durchschnitt
Die Aktie handelt deutlich unter dem 50-Tage-MA ($402,92) und dem 200-Tage-MA ($403,16); beide MAs in bärischer Konvergenz — starke Widerstände oberhalb.
Unterstützung / Widerstand
$297,82 (52-Wochen-Tief / strukturelle Unterstützung) / $375–$403 (50-Tage-/200-Tage-MA-Cluster)
Charttechnisch unter allen großen MAs gebrochen, mit intaktem Abwärtsmomentum; ein Schlusskurs unter $297 eröffnet den Weg in Richtung der $250er-Marke; für eine Erholung ist eine Rückeroberung von $375+ nötig, um die Ausrichtung zu drehen.
Gesamtanlagefazit
bärisch
TSLA erzielt eine Überzeugungsbewertung von 41/100 und ein HOLD-Rating, da das Rekordwachstum der Umsätze mit einem historischen Margenverfall, negativem Free Cash Flow und einer extremen Bewertung von ~296x Gewinn kollidiert. Die Aktie ist charttechnisch unter allen wichtigen gleitenden Durchschnitten gebrochen und handelt nahe den Tiefs der letzten 11 Monate; die Kursziele der Analysten liegen im Konsens bei durchschnittlich ~406 und bieten zwar etwas Potenzial für eine Gegenbewegung, reichen jedoch nicht aus, um ein Upgrade vorzunehmen, angesichts der kurzfristigen fundamentalen Gegenwinde. Die langfristige Option auf KI/Robotik ist real, bleibt jedoch vor dem Umsatz, wodurch das Chance/Risiko-Verhältnis eher asymmetrisch als klar bullisch auf aktuellen Kursniveaus ist.
Thesen-Zusammenfassung
Tesla steht an einem echten strategischen Wendepunkt: Rekordauslieferungen und $100B+ TTM-Umsatz bestätigen die Stabilität der Topline, aber die Profitabilität wird durch $25B an KI-/Robotik-Capex ausgehöhlt, während Cybercab und Optimus noch vor dem Umsatz stehen. Die Aktie ist darauf bepreist, dass die perfekte autonome Zukunft eintritt, während sie gerade eine sehr unvollkommene Automobilrealität durchlebt.
Was würde diese These widerlegen?
Die These wird bullisch entkräftet, wenn Cybercab kommerzielle Umsätze in Skalengröße erreicht und die Automotive-Gewinnmarge im Q3 wieder über 18% steigt; bearisch entkräftet, wenn der FCF bis 2027 negativ bleibt oder weitere Auslieferungen das Signal für einen strukturellen Nachfrageabbau unter der Unterstützung bei $297 verfehlen.