

Am 24. Juli, als die Kurse schlossen, waren die grünen Zahlen auf dem Bildschirm nicht mehr ein Candlestick-Chart, sondern Blut.
Die Sieben Giganten — an einem Tag, 797,0 Milliarden US-Dollar Asche im Wind. Von dem Hoch im Mai aus gerechnet: sieben Handelstage, und der globale KI-Sektor hat insgesamt 2,3 Billionen verdampft. Das ist kein Rücksetzer, das ist der Zusammenbruch des Glaubens.
Der Philadelphia-Teilindex der Halbleiter sprang an zwei aufeinanderfolgenden Freitagen mit Kurslücken nach unten — am 17. Juli minus 6,8%, am 24. Juli minus 5,4%. Von dem Hoch im Juni ging es geradewegs um 17,2% bergab. Ein technischer Bärenmarkt ist keine Prophezeiung, sondern eine bereits eingetretene Tatsache. Der SOX-Index hat sich innerhalb einer Woche zwei Mal hintereinander quergelegt — jede Klinge traf die schmerzhafteste Stelle: Die erste Klinge kam in der Nacht, in der Kimi K3 die Spitze in der Arena-Programmierung erreichte, die zweite an dem Tag, an dem TSMC direkt vor den Augen von Jensen Huang „Nein“ sagte.
Huang Renxun ist persönlich nach Hsinchu geflogen, um eine exklusive CoWoS-Produktionslinie zu bekommen. TSMC-Führungskräfte haben ihm vor Ort eine Absage erteilt. Dieses Bild ist brutaler als jeder Quartalsbericht: Der „Vater“ der KI beugt sich, um etwas zu bitten – und erhält am Ende doch nur „zu wenig Kapazität, um alles zu bedienen“. CoWoS-Packaging – dieser ignorierte Engpass – wird plötzlich zur harten Kehle, die die globalen KI-Ambitionen abwürgt. Blackwell kommt noch nicht in großem Umfang aus der Produktion, und die Kapazitätsstory ist zuerst eingeknickt.
Am selben Abend nach Börsenschluss explodiert der Tesla-Quartalsbericht. Der Nettogewinn halbiert sich im Jahresvergleich um 45%, FSD wird erneut verschoben, und Robotaxi macht nur weiter mit Luftschlössern, um sich den Hunger zu vergolden. Selbst die aggressivsten KI-Anwendungs-Spieler können ihre Versprechen nicht einlösen – und die Wall Street wacht in einem Moment auf: Können diese 700 Milliarden US-Dollar Capex wirklich ROIC hervorbringen?
OpenAI wird nervös. Dean W. Ball, der für die strategische Zukunft zuständig ist – ein ehemaliger Berater für Technologiepolitik im Weißen Haus – veröffentlicht einen langen Text, setzt die „offene Gewichts“-Modelle auf die Anklagebank und nennt sie „Verzögerungs-Ideologie“. Die Begründung ist sehr klar: Eure Modelle sind sowohl gut als auch günstig und stehen zudem Open Source – damit rechnet sich der Verkauf meiner hochpreisigen Closed-Source-Modelle nicht mehr. Wer bremst? Nicht die Entwicklung von KI, sondern das eigene OpenAI-Wachstum bei den Profiten.
Und die Zündschnur für all das kam aus Peking.
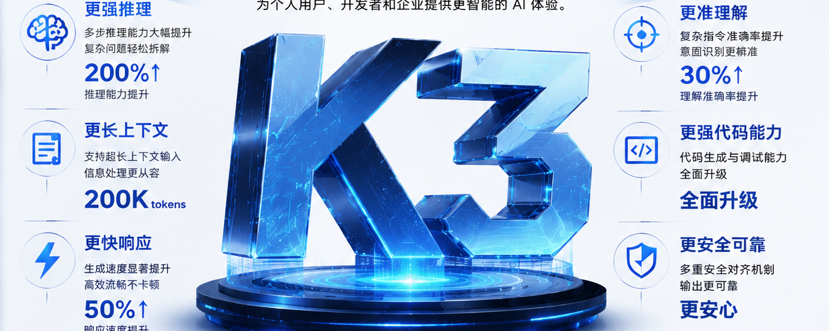
Am 16. Juli spät in der Nacht wirft „Moonshot“ Kimi K3 an den Start. 2,8 Billionen Parameter, MoE-Architektur, Kontext von rund 1 Million Token, nativ multimodal. In der Arena-Frontend-Programmierliste erreicht es 1679 Punkte und schlägt Claude Fable 5 sowie GPT-5.6 Sol und geht als Nummer eins weltweit hervor. Open-Weight-Modelle – zum ersten Mal werden auf einer autoritativen Programmier-Bestenliste alle führenden Closed-Source-Flaggschiffe aus dem Ausland so richtig auf den Boden zurückgeschlagen.
Elon Musk kommentiert zuerst „Impressive“. 24 Stunden später wendet er sich und erklärt den Krieg: Das 2-Billionen-Parameter-Modell von xAI wird nächste Woche fertig trainiert – „möglicherweise wird es Kimi übertreffen“. Vom Like bis zur Kriegserklärung braucht es nur einen Tag.
Das Härtere kommt erst noch. K3 ging vor 48 Stunden online, und die Nutzeranfragen lagen drei Mal über den Erwartungen. Am 19. Juli spät in der Nacht wurde das Unternehmen „Moonshot“ (Mond der Finsternis) gezwungen, eine Unterbrechung neuer Abonnements für den C-Endbereich zu verkünden. Ein angeblich global größtes Open-Weight-Modell: In der ersten Woche ging es nicht an technischen Engpässen zu Boden – sondern daran, dass die eigenen Nutzer das System „in die Knie gezwungen“ haben. Gebrauchte Accounts werden auf Social-Plattformen mit Aufschlag gehandelt; manche zahlen sogar mehr, um alte Accounts zu bekommen. Bloomberg deckte anschließend auf: Moonshot startet im August eine Pre-IPO-Finanzierung, Ziel ist eine Vorab-Bewertung von 5 Milliarden US-Dollar, der schnellste Börsengang ist in 6 Monaten in Hongkong.
Am selben Tag schließt die WAIC in Shanghai. Huawei zeigt erstmals offline eine Ascend-950-Supernode-Demomaschine: 1024 NPU-Karten mit Hochgeschwindigkeits-Interconnect – wie ein Computer, der arbeitet; 1 EFLOPS FP8 Rechenleistung; 256 TB einheitlicher Speicher. Zentrale der USTC (Sugon) präsentierte ein heimisches Supercluster mit 100.000 AI-Chips. Morgan Stanleys Daten liegen offen vor Augen: Eigenversorgungsquote bei heimischen KI-Chips – 2021: 10%, 2026: 41%, Prognose 2030: über 85%.
DeepSeek trifft das Segment „Mitte“, K3 das obere und mittlere bis obere Segment, und Huawei sichert die Rechenleistung als Auffangnetz ab. Das ist kein Durchbruch eines einzelnen Modells – es ist die vollständige Durchschaltung der gesamten Lieferkette mitsamt der Übertragungskette.
Die Reaktion aus den USA kam schnell – und hart. Am 8. Juli veröffentlicht die NSF den „Letter to Colleagues“: Ab dem Haushaltsjahr 2027 werden Gelder und Hunderte in China investierende Institutionen von Kooperationen verboten. Das Handelsministerium hatte bereits ein Verbot für Car-Networking festgelegt: Software ab 2027, Hardware ab 2030 – die gesamte Kette wird abgetrennt, und im Senat wird die Gesetzgebung vorangetrieben, um sie fest zu verankern. Der KI-Wettbewerb zwischen China und den USA ist damit von der Modellschicht vollständig auf einen Wettkampf über alle Dimensionen hochgestuft: Forschung, Automobile, Investitionen, gesamte Industrie-Ketten. Das wird immer ähnlicher zu dem Wettrüsten zwischen den USA und der Sowjetunion im Weltraum – es geht nicht nur um Sieg oder Niederlage, sondern auch um Leben oder Tod.
Wenn man diese sieben Tage heute betrachtet, gibt es nur eine einzige Übertragungskette: K3 hat den Bewertungsanker zertrümmert, der „Rechenleistung als Burggraben“ zur Grundlage nahm.
Die zugrunde liegende Logik, mit der die Wall Street die sieben großen US-Aktienkonzerne bewertet, ist nie die aktuelle Profitabilität gewesen, sondern eine Endspiel-Annahme: Nur wenn man Billionen an GPU-Capex aus dem Boden stampft, das stärkste Monopol bei Closed-Source-Modellen kontrolliert und den Unternehmens-Throughput für Inferenz fest einfriert, kann man ein monopolähnliches ROIC herauszirkeln. Deshalb: Je höher der Capex, desto tiefer der Burggraben, desto teurer die Bewertung.
K3 hat dieses Konstrukt mit drei Schritten gleichzeitig widerlegt:
Gleichberechtigung durch Intelligenz – der höchste Commercialization-Bullseye-Bereich, Programmierfähigkeit; Open-Weight-Modelle erreichen zum ersten Mal den globalen ersten Platz. Unternehmen müssen nicht länger einen Closed-Source-Aufschlag zahlen, um für „die stärkste Intelligenz“ bezahlen zu können.
Kosten-Neustrukturierung – bei gleicher Intelligenz fallen die Inferenzkosten auf das 1/10 bis 1/20 dessen, was Closed-Source-Modelle kosten; und zwar 100% eigenständig kontrollierbar, mehrfach erweiterbar und ohne Vendor Lock-in. Der Preissetzungsanker der SaaS-Modellschicht wird komplett nach unten gezogen, die hochmargige Gewinnspanne von Closed-Source-Modell-APIs existiert nicht mehr.
Rechenleistung entzaubert – Sparse-MoE-Architektur in Kombination mit dem Huawei Ascend 950 Supernode: Damit ist der Beleg erbracht, dass „kein NVIDIA-Rechenleistungscluster“ den Betrieb für Training und Inferenz auf Billionen-Parameter-Niveau inzwischen bereits möglich macht.
Sobald der Markt davon überzeugt ist, brechen in Bewertungsmodellen drei zentrale Variablen gleichzeitig weg: Die Burggraben im Modellbereich verschwinden, die Preissetzungsmacht am Inferenz-Ende fällt auf null und der Bedarf an Rechenleistung wird von starr zu elastisch.
Am 24. Juli: Das war nicht „eine Häufung negativer Nachrichten“, sondern eine „kollektive Erweckung der marginalen Käufer“. Quant-Fonds sahen, wie SOX die 200-Tage-Linie unterschritt und die Doppel-Top-Bestätigung bekam; Trendmodelle zwangen zur Liquidation. Long-Only-Manager sahen Tesla mit Negativmeldung plus TSMC lehnt Orders ab – die Annahme für Capex-Rendite wurde am selben Tag durch zwei unabhängige Ereignisse widerlegt, und die Risikokontroll-Grenze löste eine Reduktion aus. Options-Market-Maker mit negativem Gamma-Exposure sahen sich gezwungen, auf hohem Niveau massenhaft zur Absicherung zu verkaufen.
Die tiefste Verunsicherung kommt aus der Ebene der Erzählung: (Barron’s) nennt es „Kimi-Moment“, in einem Research-Report steht bei der Deutschen Bank ganz direkt „AI-Capex-ROI wird neu bepreist“. Morgan Stanley verlegt die Kurve der Eigenversorgungsquote bei heimischen Chips von „2030: 85%“ auf „2026: bereits über 41%“.
Das Geld fiel nicht, weil K3 gefallen ist. Das Geld fiel, weil die Geschichte „Billionen-Capex für monopolartige Renditen“ nicht mehr aufgeht.
K3 ist nur die Nadel, die das Luftballon platzen lässt – die Nadel ist klein, aber der Ballon wurde mit 70 Billionen US-Dollar aufgeblasen.
Der Markt hat keine Geschichten mehr nötig – er braucht Umsetzung.
Und in China nutzt man längst Open-Weight-Modellansätze, landesweite Rechencluster aus eigener Produktion und eine deutlich schnellere Geschwindigkeit im Infrastruktur-Ausbau – mit Ergebnissen, die gleichwertig sind, teils sogar regional übertreffen.
Die Spielregeln haben sich geändert.