Die kürzlich veröffentlichten Halbjahreszahlen von Telegram für 2025 sind ein völlig pathologisches und dennoch äußerst effizientes Wachstumsmodell.
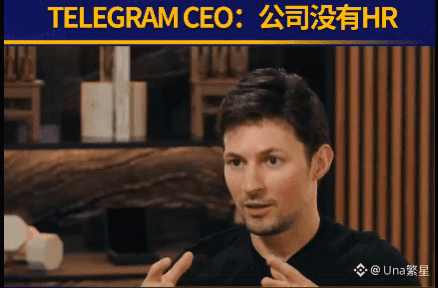
Weniger als 100 Vollzeitmitarbeiter unterstützen eine Nutzerbasis von 1 Milliarde. In der klassischen Internetlogik wäre ein so niedriges Mitarbeiter-Arbeitsverhältnis nahezu unmöglich. Dies zeigt, dass die Operation von Telegram bereits hochgradig automatisiert ist oder bewusst auf die aufgeblähten Compliance- und Managementstrukturen großer Technologiekonzerne verzichtet.
Der Umsatz aus Abonnements betrug 223 Millionen US-Dollar. Das ist eine Steigerung um 88 % gegenüber dem Vorjahr und stellt den gesündesten Cashflow dar, der belegt, dass Nutzer bereit sind, für Datenschutz und Funktionen zu zahlen.
Der Umsatz aus Werbung betrug 125 Millionen US-Dollar. Die Werbeeinnahmen sind eher durchschnittlich, da Telegram weiterhin nicht bereit ist, ein so invasive Werbe-System wie das von Meta einzuführen.
Der Umsatz aus Kryptoverbindungen betrug 300 Millionen US-Dollar und macht ein Drittel des Gesamtumsatzes aus, hauptsächlich aufgrund eines exklusiven Vertrags mit Toncoin.
Besonders auffällig ist die finanzielle Spaltung. Obwohl der operative Gewinn nahe bei 400 Millionen US-Dollar liegt, wurde ein Nettoverlust von 222 Millionen US-Dollar erzielt. Dieser scheinbare Verlust resultiert ausschließlich aus der Wertminderung des Vermögenswerts $TON .
Das Schicksal von Telegram ist nun vollständig mit $TON verknüpft. Es ist nicht länger nur ein reiner sozialer Netzwerkunternehmen, sondern ein Hedgefonds mit einer riesigen Position an Kryptowährungsaktiva.
Der logische Widerspruch dieses Modells liegt in der extrem konzentrierten Einzelrisiken.
Ein Team von nur 100 Menschen ist technisch eine Legende, aber rechtlich eine Katastrophe. Angesichts des Drucks durch die französischen und globalen Aufsichtsbehörden verfügt ein solch schlankes Team nicht über die nötige Flexibilität, um juristische Auseinandersetzungen zu bewältigen.
Die aktuelle Nachricht über die Verschiebung des geplanten Börsengangs spiegelt letztlich das Misstrauen der Märkte gegenüber diesem persönlichen Heroismus-Management wider.
Gleich wie bei dem Ziel, 2025 einen Umsatz von 2 Milliarden US-Dollar zu erreichen. Um dieses Ziel zu erreichen, muss Telegram gleichzeitig die dezentrale Erzählung beibehalten und die Spannungen mit dem realen Rechtsrahmen lösen.
Wenn kein Börsengang als Exit-Möglichkeit gelingt, könnte die derzeitige Abhängigkeit von Token-Verträgen bei der nächsten Kryptomarktbewegung das Bilanzkonto des Unternehmens unkontrollierbar machen.
Weniger als 100 Vollzeitmitarbeiter unterstützen eine Nutzerbasis von 1 Milliarde. In der klassischen Internetlogik wäre ein so niedriges Mitarbeiter-Arbeitsverhältnis nahezu unmöglich. Dies zeigt, dass die Operation von Telegram bereits hochgradig automatisiert ist oder bewusst auf die aufgeblähten Compliance- und Managementstrukturen großer Technologiekonzerne verzichtet.
Der Umsatz aus Abonnements betrug 223 Millionen US-Dollar. Das ist eine Steigerung um 88 % gegenüber dem Vorjahr und stellt den gesündesten Cashflow dar, der belegt, dass Nutzer bereit sind, für Datenschutz und Funktionen zu zahlen.
Der Umsatz aus Werbung betrug 125 Millionen US-Dollar. Die Werbeeinnahmen sind eher durchschnittlich, da Telegram weiterhin nicht bereit ist, ein so invasive Werbe-System wie das von Meta einzuführen.
Der Umsatz aus Kryptoverbindungen betrug 300 Millionen US-Dollar und macht ein Drittel des Gesamtumsatzes aus, hauptsächlich aufgrund eines exklusiven Vertrags mit Toncoin.
Besonders auffällig ist die finanzielle Spaltung. Obwohl der operative Gewinn nahe bei 400 Millionen US-Dollar liegt, wurde ein Nettoverlust von 222 Millionen US-Dollar erzielt. Dieser scheinbare Verlust resultiert ausschließlich aus der Wertminderung des Vermögenswerts $TON .
Das Schicksal von Telegram ist nun vollständig mit $TON verknüpft. Es ist nicht länger nur ein reiner sozialer Netzwerkunternehmen, sondern ein Hedgefonds mit einer riesigen Position an Kryptowährungsaktiva.
Der logische Widerspruch dieses Modells liegt in der extrem konzentrierten Einzelrisiken.
Ein Team von nur 100 Menschen ist technisch eine Legende, aber rechtlich eine Katastrophe. Angesichts des Drucks durch die französischen und globalen Aufsichtsbehörden verfügt ein solch schlankes Team nicht über die nötige Flexibilität, um juristische Auseinandersetzungen zu bewältigen.
Die aktuelle Nachricht über die Verschiebung des geplanten Börsengangs spiegelt letztlich das Misstrauen der Märkte gegenüber diesem persönlichen Heroismus-Management wider.
Gleich wie bei dem Ziel, 2025 einen Umsatz von 2 Milliarden US-Dollar zu erreichen. Um dieses Ziel zu erreichen, muss Telegram gleichzeitig die dezentrale Erzählung beibehalten und die Spannungen mit dem realen Rechtsrahmen lösen.
Wenn kein Börsengang als Exit-Möglichkeit gelingt, könnte die derzeitige Abhängigkeit von Token-Verträgen bei der nächsten Kryptomarktbewegung das Bilanzkonto des Unternehmens unkontrollierbar machen.