


Vor ein paar Tagen habe ich einen Datensatz gesehen: Er zeigt, dass sich die Anzahl der Beiträge in den sozialen Medien (X) zum Thema Bitcoin und Ethereum auf den niedrigsten Stand seit 2020 gesenkt hat. Dabei ist die Zahl der Erwähnungen von Bitcoin auf etwa 130.000 Mal gesunken, und die Zahl der Erwähnungen von Ethereum auf rund 40.000. Wie in der folgenden Abbildung zu sehen.
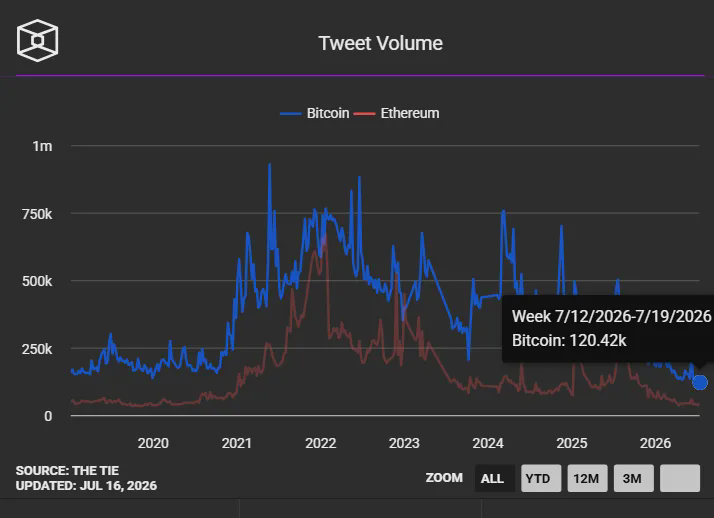
Auch im Jahr 2020 war gerade eine Bärenmarkt-Phase (2020 war die späte Phase des Bärenmarkts, und 2021 sind wir dann direkt in einen großen Bullenmarkt hineingekommen). Damals waren die Institutionen an der Wall Street noch nicht vollständig im Kryptobereich angekommen; im Grunde gab es auch keine Institutionen, die irgendeinen Spot-ETF ins Rollen brachten. Der Krypto-„Treasury“-Bereich war damals ebenfalls rar (damals waren vor allem die wichtigsten Akteure schon ein bisschen bekannt: Grayscale, und MicroStrategy hatte gerade erst begonnen, Bitcoin zu kaufen). Jetzt sind mehr als 6 Jahre vergangen. Die Beteiligung institutioneller Anleger ist inzwischen immer breiter geworden: Dinge wie RWA, tokenisierte Aktien und Stablecoins tauchen tagtäglich in den angesagten Berichten rund um Institutionen auf. Im Gegenzug ist die Diskussionsfreudigkeit von Privatanlegern direkt wieder auf das Niveau rund um 2020 zurückgekehrt. Die Institutionen sind immer heißer dabei, während die Privatanleger immer weniger darüber sprechen. Ist dieser Vergleich nicht ziemlich interessant?
Aber wenn man es aus einem anderen Blickwinkel betrachtet, ist das vielleicht auch gar nicht so schlimm: Nach historischen Mustern heißt es oft, dass es sich eher dem zyklischen Tiefphasenbereich nähert, wenn immer mehr Menschen still bleiben. Solange der Markt weiter „springt“ bzw. sich bewegt, ist der Beginn eines neuen Bullenmarktes vermutlich nicht mehr allzu weit entfernt.
1. Kann der Rückprall auf Makro-Ebene nachhaltig sein?
In unserem letzten Artikel haben wir über die US-Arbeitsmarktdaten (Nonfarm/PIS) gesprochen und dabei auch erwähnt, dass der Markt aktuell vor allem zwei makroökonomische Daten/Faktoren im Fokus hat: Erstens die CPI-Daten, die am 14. veröffentlicht werden, und zweitens das FOMO-Treffen am Ende des Monats. Wenn sich die Beschäftigung abkühlt und gleichzeitig die Inflation ebenfalls abkühlt, dann schwinden die Erwartungen an Zinserhöhungen durch die Fed weiter – und dann könnte es bei Risk Assets wie Bitcoin zu einer Phase mit einem möglichen Rückprall kommen.
Und was die bereits veröffentlichten CPI-Daten angeht: Im Juni ist der CPI im Monatsvergleich um 0,4 % gesunken (größter monatlicher Rückgang seit April 2020). Im Jahresvergleich fiel er von 4,2 % im Mai auf 3,5 % zurück (unter der Markterwartung von 3,8 %). Aus den Daten lässt sich klar erkennen, dass der Inflationsdruck sich deutlich entspannt hat. Der Kern-CPI (ohne Lebensmittel und Energie) stieg im Jahresvergleich um 2,6 %, der Kern-CPI im Monatsvergleich blieb unverändert.
Kurz gesagt: Wenn sich der Inflationsdruck weiter abbaut, werden die Erwartungen des Marktes an Zinserhöhungen durch die US-Notenbank kurzfristig weiter schwinden. Laut den Orderbuch-Prognosen bei Polymarket liegt die Wahrscheinlichkeit, dass die Fed im Juli (25 Basispunkte) die Zinsen anhebt, aktuell nur noch bei 3,6 % – zuvor waren es 35 %. Das lässt sich direkt so verstehen: Kurzfristig wird die Fed nicht erhöhen, wie man es aus den Daten ablesen kann.
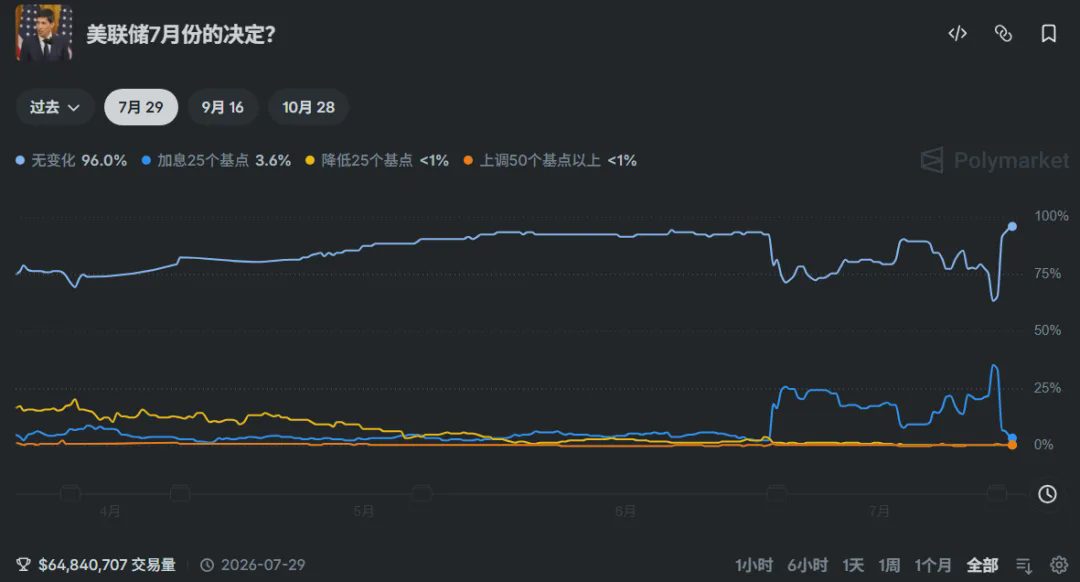
Aber direkt nach der CPI-Veröffentlichung ist Fed-Chef Wosch auch bei einer Anhörung im Kongress aufgetreten. Und aus seinen Aussagen scheint der Markt erneut etwas „kalt geduscht“ worden zu sein: Er hält an der Haltung fest, dass er vorab keine Anleitung/Signale für den nächsten Schritt verrät. Als er auf die aktuell veröffentlichten CPI-Daten angesprochen wurde, hat er sehr klar formuliert, was er dazu denkt – zu der optimistischen Stimmung, die der Markt aus den CPI-Daten ableitet: that is not my view (Ich teile diese Sicht nicht).
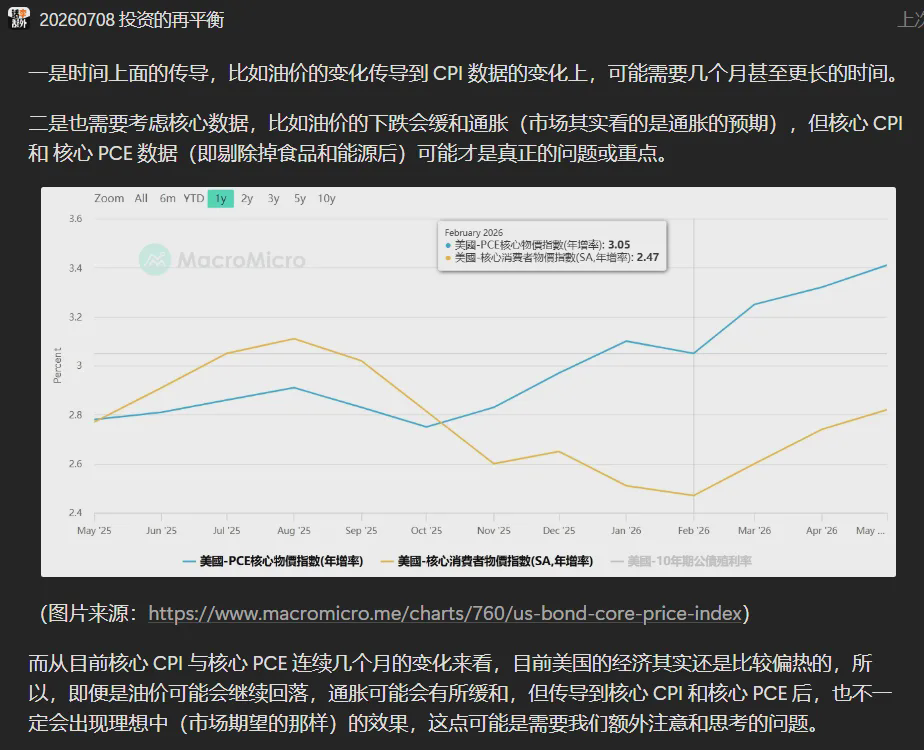
In den vorherigen Artikeln (8. Juli) haben wir auch darüber gesprochen: Vielleicht müssen wir die Veränderungen der Kerndaten noch stärker im Blick behalten. Aus den bisherigen Bewegungen bei Core CPI und Core PCE über mehrere Monate hinweg sieht es so aus, als sei die US-Wirtschaft aktuell noch recht „heiß“. Selbst wenn der Ölpreis weiter fällt und die Inflation sich etwas beruhigt, kann sich das nach der Weiterleitung an Core CPI und Core PCE nicht unbedingt so auswirken, wie man es sich im Markt erhofft. Genau das sollten wir eventuell zusätzlich beachten und darüber nachdenken.
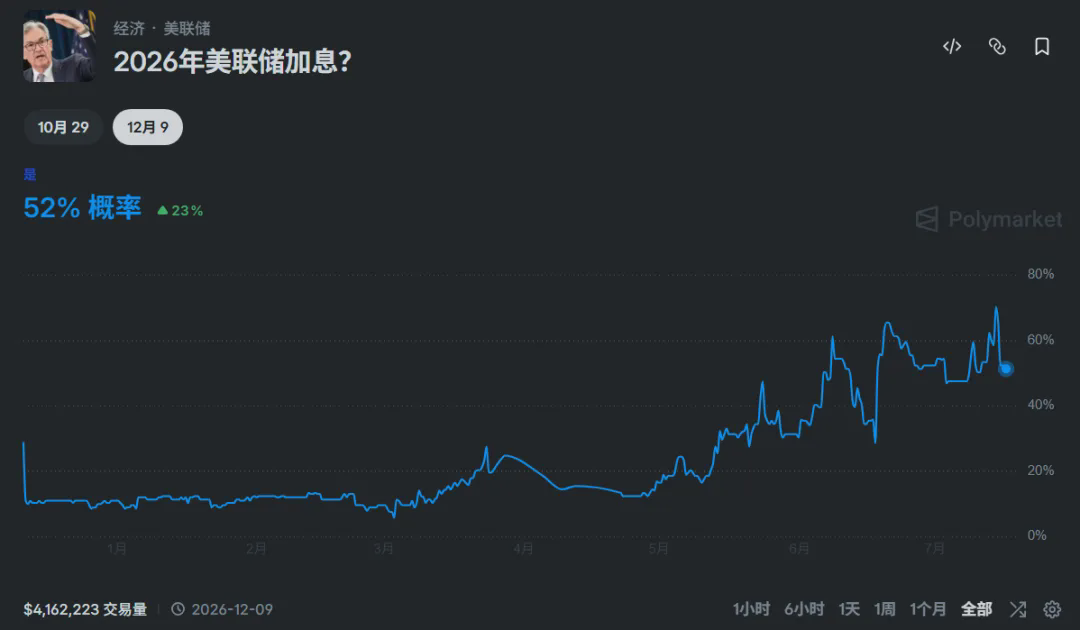
Kurz gesagt: Die aktuellen CPI-Daten scheinen zu signalisieren, dass der Markt davon ausgeht, die Fed werde kurzfristig keine Zinserhöhung vornehmen. Die Einschätzung von Vosch/Woß scheint dem Markt aber gleichzeitig auch zu sagen: Erwarten Sie nicht, dass die Fed allein anhand von ein oder zwei Monaten Daten schon direkt eine Wende-Roadmap oder ein Signal liefert. Und wenn man sich die relevanten Orderbuch-Daten bei Polymarket anschaut, dann liegt die Wahrscheinlichkeit für mindestens eine weitere Zinserhöhung noch bis Ende des Jahres aktuell bei 52 % (unter den 71 % vor Veröffentlichung der CPI-Daten). Wie unten im Bild zu sehen.
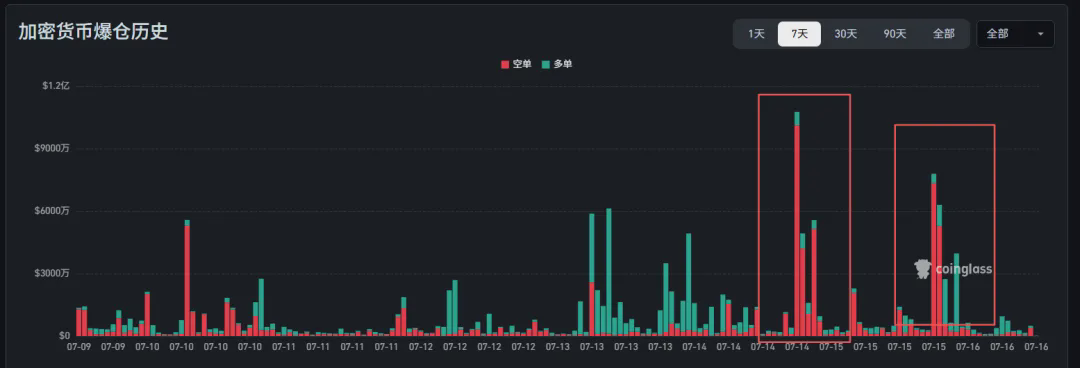
Vermutlich hängt auch das mit diesen makroökonomischen Faktoren zusammen: Nach der Veröffentlichung der CPI-Daten sprang der Bitcoin-Preis schnell von 62.000 auf 65.000 US-Dollar; auch Ethereum stieg von rund 1.700 auf 1.900 US-Dollar. Und genau in dieser Rückprallphase wurden unmittelbar etwa 300 Millionen US-Dollar an Short-Positionen durch Liquidationen gewaltsam „ausgeknockt“. So sieht es aus – die am stärksten betroffenen waren in diesen Tagen offenbar die Bären/Shorts. Wie unten im Bild zu sehen.
Aber wie auch immer: Die am 14. veröffentlichten CPI-Daten werden als wichtiger Datenpunkt auch für das FOMO-Treffen am Monatsende (28.–29. Juli) dienen. Es sind noch etwa zwei Wochen bis zum FOMO-Meeting am Monatsende, und dann könnten wir mit neuen makroökonomischen Signalen konfrontiert werden. Ob dieser Rückprall auf Basis der Makrodaten nachhaltig sein kann, haben wir dann zwei Wochen Zeit zum Abwarten und Beobachten. In dieser Zeit können alle zumindest kurzfristig weiter „so wie bisher machen“ (US-Aktien weiter feiern, Krypto weiter volatil/seitwärts).
2. Wie bewertet man, ob ein Projekt gut oder schlecht ist?
In den letzten paar Artikeln, die wir kürzlich veröffentlicht haben, haben wir Robinhood (HOOD) erwähnt. Deshalb haben einige von euch im Hintergrund nachgefragt: Warum sehe ich Robinhood positiv? Wie bewertet man, ob ein Projekt gut oder schlecht ist?
Also wollen wir als Nächstes dieses Feedback/den Kommentar aufgreifen und darüber sprechen:
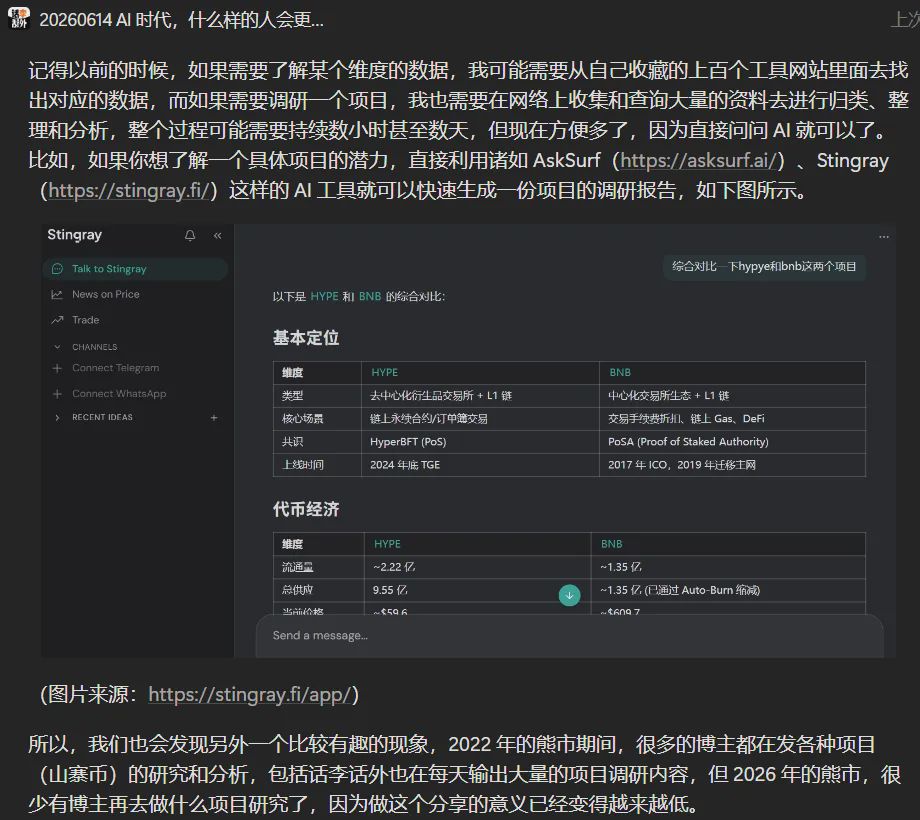
Wie bewertet man, ob ein Projekt gut oder schlecht ist? Dazu haben wir in unseren bisherigen Serienartikeln bereits einige Methoden vorgestellt. Ganz am Anfang haben wir vor allem durch selbst erstellte Projekt-Research-Formulare das Potenzial eines Projekts umfassend bewertet oder eingeschätzt. Später, mit der Verbreitung von KI-Tools (ChatGPT, Gemini, Grok usw.), und sogar dem Aufkommen spezieller KI-Tools wie asksurf, die gezielt für Krypto-Projekte gedacht sind, wurde das Researching eines Projekts zu einer vergleichsweise einfachen Sache. Der Fokus hat sich also im Grunde von „Fragen stellen“ zu „Probleme/Argumente betrachten“ verlagert: Nämlich davon, ob du bereit bist, dir etwas Zeit und Energie zu nehmen, um dir das selbst anzuschauen.
Natürlich ist das Beschaffen, Aufbereiten und Analysieren von Projektinformationen ein wichtiger Grundaspekt. Gleichzeitig muss man sich aber auch klar machen, worauf man selbst besonders fokussieren will. Und je nach Projekttyp unterscheiden sich auch die Methodik und die Analysewege. Zum Beispiel: Robinhood lässt sich zwar auch den Krypto-Projekten zuordnen, aber es ist letztlich immer noch ein börsennotiertes Unternehmen im US-Markt. Die Bewertung von börsennotierten Unternehmen und von nativen Krypto-Projekten unterscheidet sich grundlegend. Bei börsennotierten Unternehmen kann man beurteilen, wie gut oder schlecht es ist, anhand von Dimensionen wie Quartalsumsatz, Cashflow, Profitabilität oder Bilanz. Bei nativen Krypto-Projekten (z. B. Bitcoin) hängt es aktuell scheinbar noch stärker von Konsens, Liquidität, Leverage, Spekulation sowie von der Risiko- und Stimmungspräferenz von Institutionen und Retail ab.
Nehmen wir am besten Robinhood als Beispiel. Wir schauen hier ganz einfach unter dem Gesichtspunkt „Nutzergröße“:
Obwohl das zukünftige Wachstumsspielraum für Robinhood im US-Heimatmarkt möglicherweise nicht sehr groß aussieht (sie haben aktuell bereits 27 Millionen registrierte Geldkonten, und Wall-Street-Prognosen erwarten für das Geschäftsjahr 2028 etwa 31 bis 32 Millionen Konten), kann Robinhood weiterhin darauf aufbauen, globalen Investoren Dienste anzubieten (potenzielle Zielgruppe ca. 100 Millionen). Und angesichts des fortlaufenden Aufbaus in Teilbereichen wie RWA, Vorhersagemärkten, stabilen Coin-Erträgen (Stablecoin Yields), Pre-IPO usw. kann, falls tokenisierte Aktien in Zukunft mehr Nachfrage erzeugen, das ihr wichtigster Wachstumstreiber werden – nämlich die kommenden „Haupt-Points“.
Man kann es weiter ganz einfach als Annahme durchspielen: Nehmen wir an, in 4–5 Jahren wächst Robihnoods globales Geldkonto-System (aktive Nutzer) auf 100 Millionen, und ARPU läge bei 100 US-Dollar (aktuell liegt es bei etwa 170 US-Dollar). Dann wäre der reine Umsatzmaßstab allein aus den Nutzererträgen ein Volumen von 10 Milliarden US-Dollar. An der Wall Street rechnet man für das Geschäftsjahr 2029 mit 8,78 Milliarden US-Dollar Umsatz. In der Realität gilt aber: Solange Robinhood in den kommenden Jahren im bisherigen Tempo weitermacht, sollte es möglich sein, die Wall-Street-Prognose zu übertreffen. Das wäre für ihre Aktie mit hoher Wahrscheinlichkeit positiv. Genau ein Grund dafür, warum ich dieses Projekt gut finde und es in meine eigene Beobachtungsliste für US-Aktien aufgenommen habe.
Kurz gesagt: Wenn wir uns für ein Projekt (ein Unternehmen) interessieren, sollten wir es zuerst in verschiedene Situationen/Kontexte einordnen und dann gezielt die notwendigen Recherchen und Vorhersagen auf die Punkte ausrichten, die wir besonders wichtig finden. Beispielsweise: Manche achten mehr auf die Charakterstärke/Integrität und das Mindset des Gründers, andere stärker auf das Wachstumspotenzial der Nutzerbasis, wieder andere auf die Finanzierungsfähigkeit (wie viele VC haben echte, substanzielle Investitionen getätigt) oder auf technische Innovation und die Iterationsgeschwindigkeit. Finde ein paar Dimensionen, die du selbst gut verstehst und die du selbst gut findest, und analysiere und forsche in diesen Bereichen. Was dir gefällt, nimmst du in deine Investitionsliste auf – was nicht, lässt du einfach weg. Auswahl ist am Ende so simpel.
Sobald man konkrete Auswahl und Ziel definiert hat, besteht die nächste Aufgabe darin, weiterhin auf Faktoren zu achten, die es (bzw. sie) beeinflussen.
Eigentlich gilt: Ganz egal ob es um Aktien (börsennotierte Unternehmen) geht oder um Krypto-Projekte – zusätzlich zu ihren eigenen Eigenschaften werden alle Projekte auch von Faktoren beeinflusst, die auf unterschiedlichen Ebenen wirken. Grob kann man das in zwei große Kategorien einteilen:
Die erste große Kategorie sind eher makrobezogene Faktoren: darunter Geopolitik (z. B. der anhaltende Konflikt der USA und des Irans rund um die Straße von Hormus), Geldpolitik (z. B. Zinserhöhungen/-senkungen, QE/QT usw.), globale Liquidität (z. B. Global M2, US-Dollar-Index, US-Anleiherenditen) sowie Kapital- und Preiszyklen……
Die zweite große Kategorie sind eher spezifische Daten: darunter Nonfarm-Daten, CPI-Daten, Einzelhandelsumsatzdaten, Einkaufsmanagerindizes (PMI)……
Einige Faktoren beeinflussen kurzfristige Kursbewegungen, andere wirken eher langfristig. Nehmen wir Bitcoin als Beispiel: Theoretisch kann Bitcoin steigen, solange man anhand makroökonomischer Daten erkennt, dass die Erwartung auf eine lockerere Liquidität besteht. Umgekehrt kann Bitcoin fallen, wenn sich die Liquidität verengt. Wenn also die in den letzten Tagen veröffentlichten CPI-Daten unter den Markterwartungen liegen, gab es für Bitcoin einen gewissen Rückprall. Aus makroökonomischer Sicht ist das eine direkte Reaktion auf eine Verbesserung der kurzfristigen Liquiditätserwartungen. Aber ein Rückprall dieser Größenordnung bedeutet nicht automatisch eine Trendwende und heißt auch nicht, dass jetzt ein neuer Bullenmarkt ansteht. Denn Bitcoin wird gleichzeitig noch von größeren Faktoren beeinflusst, etwa der Unterdrückung durch den Kapitalzyklus (viel Geld läuft in Richtung KI), oder auch durch geopolitische Unterdrückung usw.
Natürlich ist die Realität oft deutlich komplexer als die Theorie. Zum Beispiel: Es bricht wieder ein Krieg aus, aber der Goldpreis fällt weiter. Oder: Ein Unternehmen veröffentlicht eine extrem gute Quartalsbilanz, aber der Kurs der Aktie fällt trotzdem. Das heißt: Der Kurs am Markt wird typischerweise von vielen der oben erwähnten Faktoren gleichzeitig bestimmt (und unterschiedliche Faktoren haben je nach langfristigem, mittelfristigem oder kurzfristigem Zeithorizont unterschiedliche Gewichte). Man kann also nicht immer nur aufgrund eines einzelnen positiven oder negativen Faktors traden oder investieren.
Genau richtiges Ziel auswählen ist das eine – aber auf dem richtigen Underlying über lange Zeit Geld verdienen, ist dann wieder eine ganz andere Sache. Und genau dafür passt auch der Satz, den wir in unserem vorherigen Artikel geteilt haben: Investieren ist eine umfassende Form von „Training“/Lebensaufgabe.
Zusammengefasst: Wenn wir Projekte auswählen, müssen wir zuerst eine Methodik aufbauen – das ist aber nur ein recht grundlegender Schritt. Dieser Prozess ist zugleich auch ein kontinuierliches Forschungs- und Lernvorhaben. Sobald das Projekt ausgewählt und in eine Beobachtungsliste aufgenommen ist, müssen wir außerdem eine Reihe von Handelsmethoden bzw. Strategien aufbauen, die zu unserer eigenen Risikoneigung passen – und zwar über verschiedene Zeiträume hinweg (langfristig, mittelfristig, kurzfristig). Danach heißt es: verschiedene Faktoren, die den Markt beeinflussen können, fortlaufend beobachten, verfolgen und darüber nachdenken. Schließlich führt man zu dem Zeitpunkt, den man selbst für passend hält, die Strategie gemäß dem Plan aus: einen Teil der Projekte aus der Beobachtungsliste in die Investitionsliste überführen. Während der Ausführung fasst man gleichzeitig weiter zusammen, denkt nach und macht ein Review/Retrospektive. So läuft es immer wieder – und genau das ist Investieren.
Ich finde: Nur weil etwas gut ist, heißt das nicht zwingend, dass es auch für dich passt. Und nur weil du etwas für gut hältst, muss es nicht zwangsläufig auch zu mir passen. Aber viele Methodiken sind im Grunde ähnlich/übertragbar. Was wir tun müssen, ist: die Denkweise anderer lernen – also derjenigen, die über lange Zeit zu Ergebnissen kommen – und das dann mit den eigenen Rahmenbedingungen so kombinieren, dass man daraus Analogien ableiten kann. Ich glaube immer noch: Reines Input ist nur ein Prozess, und Output ist der beste Input.
In dieser Folge (20260716) sprechen wir darüber. Die obigen Inhalte sind ausschließlich persönliche Sichtweisen und Analysen und dienen nur als Gedächtnisstütze zum Nachdenken und zum Austausch. Das stellt keine Anlageberatung dar.