


BitMine hat mit Optionen direkt den Gewinn verspielt.
Verfasst von: Oluwapelumi Adejumo
Übersetzt/Zusammengestellt von: Chopper, Foresight News
BitMine investiert stark in Ethereum-Bestände und versucht, diese in eine Quelle stabiler Cashflows zu verwandeln. Im letzten Quartal erwirtschaftete das Staking-Geschäft fast 46 Millionen US-Dollar Umsatz.
Doch der Optionsderivateverlust in Höhe von 92,1 Millionen US-Dollar gleicht die Staking-Erträge vollständig aus. Hinzu kommen stetig steigende Kosten für Vermögensverwaltung sowie eine aggressive Aktienemission des Unternehmens – dadurch wird der Spielraum für die Aktionärserträge erheblich eingeengt.
Die Finanzdaten für das dritte Quartal des Geschäftsjahres 2026, Stand 31. Mai, zeigen: Die Umsatzerlöse sind von 2,1 Millionen US-Dollar im Vorjahreszeitraum auf 46,5 Millionen US-Dollar gestiegen. Davon stammen 98% (45,7 Millionen US-Dollar) aus dem Staking- und Node-Validierungsgeschäft. BitMine beschleunigt die Abspaltung des Bitcoin-Mining-Geschäfts und wechselt vollständig zu einem Ethereum-Treasury-/Bestandsaufbewahrungsmodell.
Hinter dem starken Umsatzwachstum verbucht das Unternehmen im laufenden Quartal einen Nettoverlust von 83,6 Millionen US-Dollar – im Vergleich zum Vorjahreszeitraum, in dem es nur leicht im Minus war (62,3 Tausend US-Dollar). Die Verlusthöhe hat sich damit sprunghaft vergrößert.
Riesenverlust durch Optionen – löscht die gesamte Ethereum-Staking-Rendite aus
Der Kernfaktor, der die Ergebnisse dieses Quartals belastet, ist die Derivate-Optionshandelsstrategie des Unternehmens für Ethereum. BitMine verzeichnet in diesem Quartal insgesamt Verluste aus Ethereum-bezogenen Derivaten in Höhe von 92,1 Millionen US-Dollar – etwa das Doppelte des gesamten Erlöses des Staking-Geschäfts im gleichen Zeitraum. Davon entfallen 78,6 Millionen US-Dollar auf einen Nettoverlust aus auslaufenden Optionskontrakten und 14,0 Millionen US-Dollar auf Verluste aus ausgeübten Positionen. Die Gewinne aus offenen Kontrakten in Höhe von 0,534 Millionen US-Dollar können einen Teil der Verluste nur geringfügig ausgleichen.
Im Vorjahreszeitraum hatte das Unternehmen keine Derivategeschäfte durchgeführt, wodurch sich das Risiko-Exposure des Vermögens-/Asset-Managements sprunghaft, qualitativ stark verändert hat. In den ersten neun Monaten dieses Geschäftsjahres summierten sich die Verluste aus Derivaten auf 133,3 Millionen US-Dollar: davon 79,3 Millionen US-Dollar Verlust aus ausgeübten Positionen, 54,5 Millionen US-Dollar Verlust aus auslaufenden Kontrakten; lediglich aus offenen Kontrakten ergab sich ein Gewinn von 0,515 Millionen US-Dollar. Im gleichen Zeitraum erwirtschaftete das Staking- und Validierungsgeschäft insgesamt nur 56,9 Millionen US-Dollar – das Derivateverlustrisiko liegt damit bei mehr als dem Doppelten des Staking-Umsatzes.
BitMine gibt an, dass die Optionsstrategie hauptsächlich auf dem Verkauf von Put-Optionen basiert und ein Bestandteil eines Gesamtbestandsmanagement-Ansatzes ist. Das Verkaufen von Put-Optionen ermöglicht zwar das Einsammeln von Prämien und ein Aufstocken von Vermögenswerten bei Kursrückgängen, doch wenn sich der Markt entgegen der Erwartung bewegt und die Kontrakte unter ungünstigen Bedingungen ausgeübt werden, entstehen massive Verluste. Dass dieses Mal so hohe Verluste angefallen sind, zeigt: Der Versuch, durch den Optionshandel die Erträge zu erhöhen, hat bislang die stabilen Einnahmen aus dem Node-Staking-geschäft vollständig aufgezehrt.
Gleichzeitig sind die Verwaltungs- und umfassenden Managementkosten des Unternehmens von 744.000 US-Dollar im Vorjahreszeitraum auf 37,30 Millionen US-Dollar explodiert. Das Management erklärt, der Anstieg sei hauptsächlich auf Verwahrungs- und Vermögensverwaltungsgebühren für digitale Assets, Gehaltserhöhungen sowie eine Zunahme der Vergütungen von Vorständen in Form von Bargeld und Aktien zurückzuführen.
Vor Eliminierung von Wertänderungen bei Krypto-Asset-Bewertungen decken die Erträge aus dem Verleihen/Verpfänden (Borrowing/Staking Collateral) die Vertriebs- und Verwaltungskosten dieser Quartalsperiode ab. Selbst wenn mehrere nicht zahlungswirksame Posten abgezogen werden, beläuft sich der bereinigte Non-GAAP-Reinverlust des Unternehmens allein noch immer auf 70,8 Millionen US-Dollar. Dieser Finanzbericht zeigt, dass das Node-Validierungsgeschäft bereits beträchtliche, stabile Cashflows erzeugt, die Gesamtstrategie des Bestands-Tradings jedoch die Staking-Gewinne fortlaufend aufzehrt.
Stetige Emission von BMNR-Aktien, um Ethereum anzuhäufen, wodurch die Eigenkapitalquote der Aktionäre stark verwässert wird
Das für die groß angelegte Anhäufung von Ethereum eingesetzte Kapital stammt nahezu vollständig aus öffentlich platzierten Emissionen von Stammaktien; die Kosten werden vollständig von den bestehenden Aktionären getragen. Innerhalb der neun Monate bis zum 31. Mai verkaufte das Unternehmen im Rahmen von In-Exchange-Emissionsplänen insgesamt 340,7 Millionen Stück BMNR-Stammaktien. Nach Abzug der Emissionskosten flossen 11,87 Milliarden US-Dollar ein; im selben Zeitraum wurden 11,69 Milliarden US-Dollar verwendet, um Ethereum zu kaufen.
Das Eigenkapital der Aktionäre wurde stark verwässert. Die Anzahl der im Umlauf befindlichen Stammaktien stieg in neun Monaten um 149%: von 232,4 Millionen Aktien am 31. August 2025 auf 579,7 Millionen Aktien Ende Mai 2026. Nach Ende des Quartals wurden weiterhin Aktien emittiert; bis zum 9. Juli liegt die Gesamtzahl der Aktien bereits bei 603,2 Millionen.
Auf Basis der Eigenkapitalfinanzierung hat BitMine bis zum 31. Mai kumuliert 5,42 Millionen Ethereum-Token gehalten, mit einer durchschnittlichen Gesamtkostenbasis (durchschnittliche Anschaffungskosten der Bestände) von 19,05 Milliarden US-Dollar; zum Zeitpunkt der Erstellung ist die Menge auf 5,70 Millionen Token gestiegen.
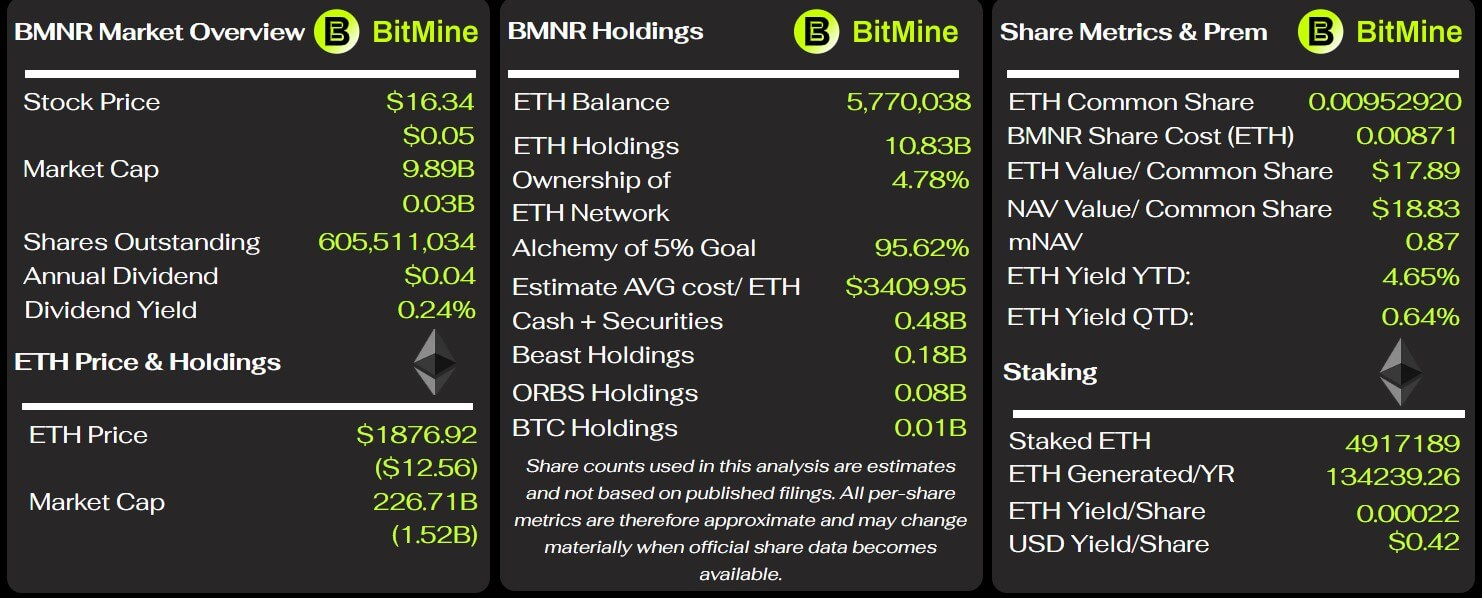
Wichtige Kennzahlen von BitMine, Quelle: BitMine Tracker
Die Marktbewertung dieser Ethereum-Bestände am Ende des Monats Mai lag nur bei 10,86 Milliarden US-Dollar; der Buchwertverlust (schwebender Verlust) betrug etwa 8,2 Milliarden US-Dollar, was einer Verlustspanne von 43% entspricht.
Die Abschreibung dieses Bestands ist die Hauptquelle für die nicht realisierten Verluste von 9,04 Milliarden US-Dollar an digitalen Vermögenswerten in den ersten neun Monaten dieses Geschäftsjahres; im gleichen Zeitraum kumuliert der Nettoverlust des Unternehmens 9,1 Milliarden US-Dollar. Der enorme schwebende Verlust veranschaulicht direkt: BitMine hat durch Aktienemissionen zu hohen Preisen Ethereum gekauft, und alle Risiken liegen bei den Aktionären.
Die Hauptversammlung im Januar dieses Jahres hat die Obergrenze der gesetzlich zulässigen Stammaktien der Gesellschaft von 500 Millionen auf 50 Milliarden Aktien angehoben. Diese Ermächtigung bedeutet nicht, dass das Unternehmen die Obergrenze zwingend voll ausschöpfen muss, sondern gibt dem Management genügend Spielraum, um weiterhin Aktien auszugeben, um damit digitale Assets und andere Investitionen zu kaufen.
BitMine weist darauf hin: Die Fähigkeit, die Ethereum-Bestände auszuweiten, hängt in hohem Maße von dauerhaft reibungslos funktionierenden Finanzierungskanälen ab. Wenn der Ethereum-Preis fällt, die Aktienkurse des Unternehmens schwächeln und die Zeichnungsbereitschaft der Anleger nachlässt, steigen die Kosten der nachfolgenden Finanzierungen – bis hin zur Einschränkung, Wertpapiere zu vorteilhaften Bedingungen auszugeben.
Die tragenden Bedingungen für dieses Geschäftsmodell gehen über die jährlich veranschlagte Staking-Rendite und die potenzielle weitere Preissteigerung von Ethereum hinaus: Es braucht auch, dass die Aktionäre eine starke Verwässerung des Eigenkapitals akzeptieren, dass die Bestände über Jahre hinweg mit einem schwebenden Verlust im zweistelligen Milliardenbereich belastet sind – und dass diese fortlaufend dafür sorgt, dass die Gesellschaft Mittel bereitstellen kann, um Coins anzuhäufen.
Langfristige Serviceverträge erhöhen die operativen Kosten des Stakings und schmälern damit den Gewinnspielraum
BitMine hedget Preisbewegungen der Bestände über das Staking-Geschäft ab, doch langfristige Kooperationsvereinbarungen erzeugen feste Kosten und Gewinnbeteiligungen, die den Gesamtertrag kontinuierlich komprimieren. Das Unternehmen hat mit dem Drittanbieter Ethereum Tower einen zehnjährigen Beratungsvertrag geschlossen; allein in diesem Quartal fielen dafür 12,8 Millionen US-Dollar an – etwa 28% der gesamten Staking-Gesamterlöse der Periode. In den ersten neun Monaten belaufen sich diese Kosten kumuliert auf 37,5 Millionen US-Dollar. Das Unternehmen kalkuliert für das Gesamtjahr einen Gebührenkorridor von 40 bis 50 Millionen US-Dollar; die Abrechnung erfolgt nach einer Staffelung anhand des gesamten Werts der verwahrten digitalen Assets.
Dieses Abkommen kann nur unter wenigen speziellen Bedingungen gekündigt werden. Falls BitMine die Zusammenarbeit ohne triftigen Grund beendet, muss es Ethereum Tower die verbleibende Vertragslaufzeit betreffend 85% der gesamten geschätzten Servicegebühr zahlen.
Darüber hinaus hat BitMine nach dem Erwerb des Node-Betreibers Pier Two zusätzlich einen zehnjährigen Management-Servicevertrag geschlossen. Der Vertrag sieht vor, dass Ethereum Tower 2% Eigenkapital an der MAVAN-Plattform erhält und monatlich eine Gewinnbeteiligung im Verhältnis zu den nativen Staking-Belohnungen der Plattform erhält. Bis zum 31. Mai hatte das Unternehmen die Ausgaben im Zusammenhang mit diesem Abkommen noch nicht verbucht; die Kosten für die Gewinnbeteiligung sind daher noch nicht in der Gewinn- und Verlustrechnung des Staking-Geschäfts ausgewiesen.
BitMine sagt, der Großteil des Ethereum wird über MAVAN gestakt; langfristig sollen die Staking-Belohnungen ausreichen, um die Kosten für die Verwahrung der Assets zu decken. Betrachtet man nur die operative Ebene dieses Quartals, decken die Staking-Einnahmen tatsächlich die Vertriebs- und Verwaltungsausgaben, ohne die Wertänderungen der Krypto-Assets. Doch bei Kombination von zehnjährigen festen Beratungsgebühren, Gewinnbeteiligungen an künftigen Erträgen und verschiedenen umfassenden Kosten für Asset-/Vermögensverwaltung kann man die tatsächliche Ertragskraft des Geschäfts nicht allein durch die Staking-Einnahmen vollständig beurteilen.
BitMine hat zwar keine Schulden, doch die Abhängigkeit von den Kapitalmärkten nimmt zunehmend zu
Ende Mai ist das Verschuldungs-/Hebelprofil der Bilanz von BitMine extrem niedrig: Das Unternehmen verfügt über 340,3 Millionen US-Dollar Bargeld, das Working Capital beträgt 433,1 Millionen US-Dollar, keine traditionellen Schulden. Die gesamten Vermögenswerte belaufen sich auf 11,63 Milliarden US-Dollar, die gesamten Verbindlichkeiten nur auf 30,1 Millionen US-Dollar; der überwiegende Teil der Vermögenswerte sind digitale Assets wie Ethereum. Aus den Abschlüssen geht hervor, dass es derzeit keine unmittelbare Zahlungsnot gibt, jedoch floss in den ersten neun Monaten ein operativer Cashflow in Höhe von 287,6 Millionen US-Dollar ab. Das Unternehmen sagt, dass der Cash-Abfluss vor allem auf rechtliche, Beratungs- und Investmentbanking-Gebühren im Zusammenhang mit der Ausweitung der Ethereum-Bestände zurückzuführen sei.
Nach Ende des Quartals hat BitMine erneut 3,5 Millionen Aktien einer 9,5%igen jährlichen, unbefristeten Vorzugsaktie BMNP emittiert und 273,8 Millionen US-Dollar eingesammelt. Diese Kapitalerhöhung dient kurzfristig der Liquiditätszufuhr, führt jedoch zu einer starren jährlichen Auszahlungsverpflichtung in Form von 33,25 Millionen US-Dollar an Vorzugsdividenden. Dieses Wertpapier ist zwar Eigenkapital und keine Schuld, aber seine Rückzahlungsreihenfolge hat Vorrang vor Stammaktien; die hohen Dividenden binden dauerhaft Cashflows des Unternehmens.
Das Management geht davon aus, dass das vorhandene Bargeld, die erwarteten operativen Cashflows sowie die Emissionsinstrumente im Börsenhandel ausreichen, um den Betrieb des Unternehmens in den kommenden mindestens 12 Monaten zu tragen. Voraussetzung dafür ist, dass der Kapitalmarkt dauerhaft offene Finanzierungsfenster bietet: Wenn das Ethereum-Marktumfeld langfristig schwach bleibt, die Aktienkurse schwächeln und die Zeichnungsbereitschaft der Anleger zurückgeht, werden die Finanzierungskosten steigen und die operative Flexibilität wird eingeschränkt.
Auf Grundlage der aktuellen Finanzberichte ergibt sich für BitMine eine Reihe gleichzeitig bestehender, sich widersprechender Realitäten: Einerseits hat das Unternehmen ein ausgereiftes Staking-Geschäft aufgebaut, das pro Quartal mehrere zehn Millionen US-Dollar erwirtschaftet und die wesentlichen operativen Ausgaben decken kann. Andererseits werden große Optionsverluste die Staking-Gewinne vollständig auffressen; langfristige Kooperationsverträge erhöhen dauerhaft die Verwaltungskosten; die Expansion der Ethereum-Bestände beruht vollständig auf Aktienemissionen, wodurch die Gesamtzahl der Aktien bereits um mehr als das Doppelte gestiegen ist.
Daher hängt der langfristige wirtschaftliche Nutzen für BitMine davon ab, ob die Staking-Einnahmen dauerhaft in der Lage sind, die verschiedenen Kosten für Vermögens-/Asset-Management sowie die Verluste aus Optionen zu decken – ob das Unternehmen langfristig stabil Eigenkapitalfinanzierung erhalten kann und ob sich der Ethereum-Preis deutlich wieder erholt.