
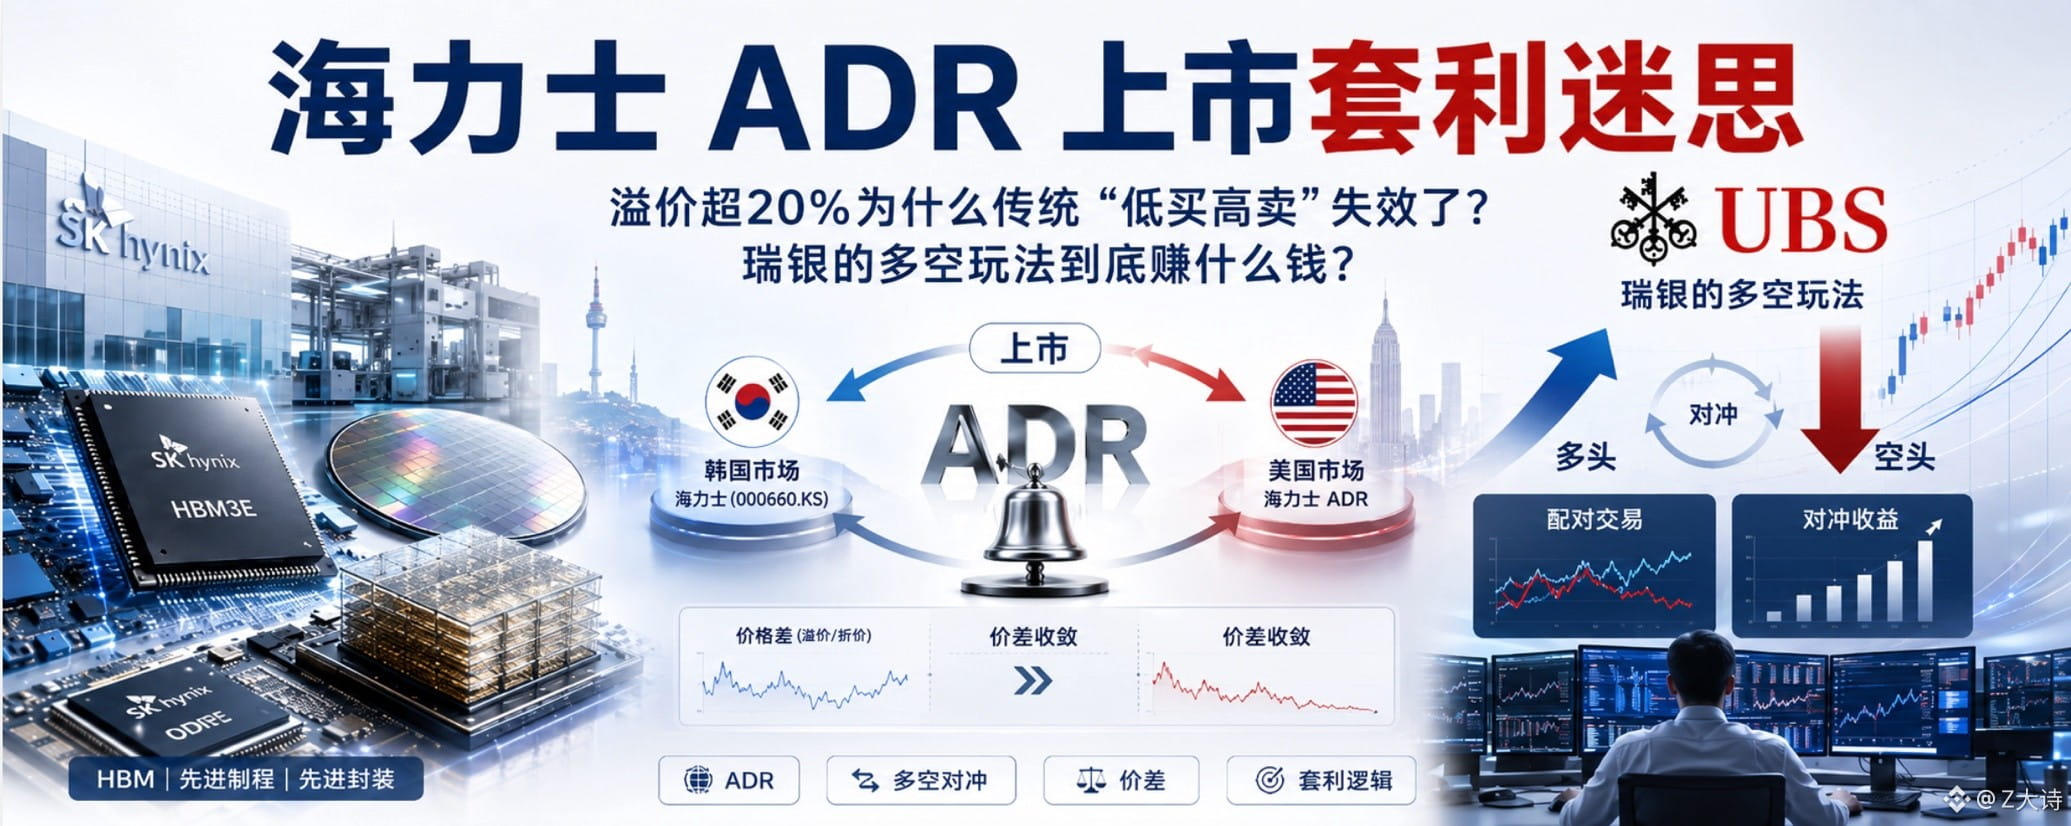
Zuerst muss man klären, warum überhaupt eine Prämie entsteht?
Auf der einen Seite ist die US-Börse als größter „Geld-Pool“ der Welt dermaßen dominant, dass es dem riesigen, durch Compliance-Einschränkungen limitierten Kapital nicht möglich ist, direkt in Themenfonds für koreanische Aktien zu fließen. Diese „viel Geld, wenig Ware“-Situation erzeugt eine Liquiditätsprämie;
Auf der anderen Seite löst sich die Bewertung der Hynix-ADR in den USA von dem niedrigeren KGV-„Korea-Discount“ und richtet sich direkt an die großen Player wie Micron aus – dadurch entsteht eine Neubewertungsprämie;
ADRs werden in US-Dollar notiert und laufen nahtlos im Takt mit dem US-Markt. Anleger zahlen diese zusätzliche Preisdifferenz sehr gern, um sich die mühsamen Reibungen durch internationale Kontoeröffnung, Währungsumtausch und Compliance-Prüfungen zu sparen $SKHYB
Warum scheitert Arbitrage, wenn man ADR leerverkauft und gleichzeitig die koreanischen Stammaktien long geht?
Die Voraussetzung, dass diese Vorgehensweise funktioniert, ist: ADR- und Kurs der koreanischen Stammaktie müssen sich annähern
Im Kern liegt es daran, dass beim grenzüberschreitenden „Bargain-Brückenbau“ („Bricks/Transaktionen über Grenzen“) extrem hohe Hürden existieren. Die Kosten für ausländische Investoren, sich vor Ort ein Konto zu eröffnen, Mittel ein- und auszuführen sowie die Umwandlung von physischen Wertpapieren sind sehr hoch. Dadurch können Arbitrage-Kapitalströme die Sache nicht reibungslos durchziehen – „billige Stammaktien kaufen, in teurere ADRs umtauschen und dann abstoßen“. Wenn die physische Arbitrage-Schiene blockiert ist, kann der Preis natürlich nicht einfach zwangsläufig eingeebnet werden.
Und außerdem ist die ADR von Hynix zurzeit nur in eine Richtung in die Stammaktie umwandelbar: Privatanleger können die Stammaktie nur über die ADR beziehen. Für die US-Börse ist die Stammaktie dann mit einem positiven Aufschlag (Premium) versehen – da wird kein „Depp“ die Stammaktie wechseln, um den Arbitrage-Trade zu machen. Das Hin- und Her-Umtauschen ist nur für Institutionen praktisch.
Schau dir TSMC $TSM an, dann verstehst du es. Wegen desselben Widerstands über Marktgrenzen hinweg bleiben die US-ADRs über Jahre hinweg bei einer Prämie von 10%~20% gegenüber der taiwanesischen Stammaktie, und eine Angleichung hat nie stattgefunden
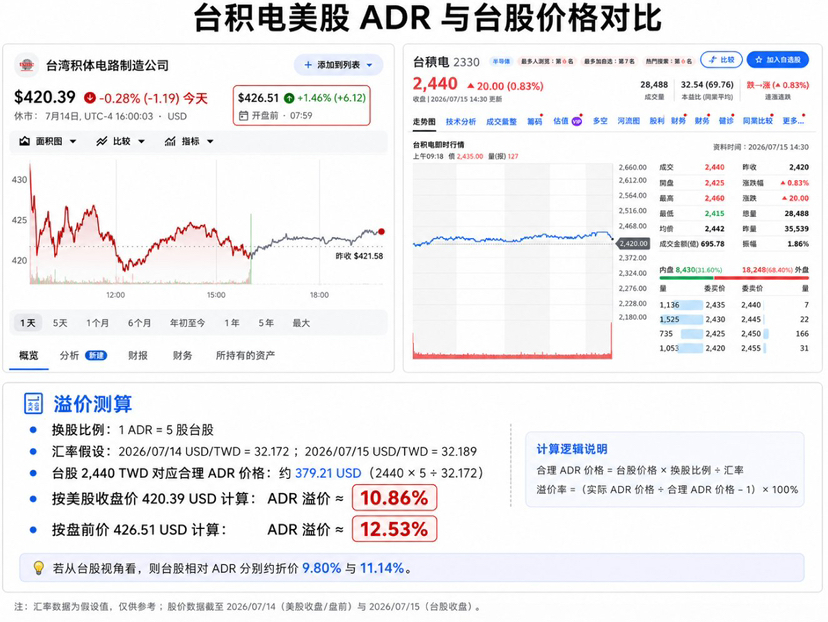
Die „Liquiditäts- und Bequemlichkeitsprämie“ an den US-Aktienmärkten verfestigt sich langfristig in den Preisen. Wenn du darauf setzt, dass sie sich angleichen, wartet man oft nicht einmal darauf, dass sich die Preisdifferenz auf null reduziert: Das teure Leerverzinsungs-„Gekost“ hat das Kapital bereits aufgezehrt. Selbst wenn es in den US-Märkten einen massiven ADR-Hype gibt, wird deine Short-Position in der Regel direkt durch den Kurs nach oben gedrückt und regelrecht ausgeknockt („geknallt“).
Wenn sich das nicht angleicht: Was ist dann die Arbitrage-Strategie von UBS?
Wenn man bereits weiß, dass der Zustand „US-Aktien sind teuer, koreanische Aktien sind billig“ langfristig bestehen bleibt, dann ist UBSs Strategie nicht mehr darauf ausgelegt, darauf zu wetten, dass „die Preisdifferenz verschwindet“, sondern darauf, dass „die Preisdifferenz sich ausweitet“ – das ist eine typische Relative-Value-Transaktion.
Vorgehen: US-Aktien long gehen, koreanische Aktien short gehen
🟢 Long US-ADR: Liquiditätsprämie und Neubewertungsprämie des US-Markts vereinnahmen
🔴 Short Koreanische Stammaktie: systemisches Risiko aus dem Halbleiterzyklus und Beta-Volatilität der Unternehmensgrunddaten absichern/hedgen
Diese Transaktion kümmert sich überhaupt nicht darum, ob Hynix morgen steigt oder fällt. Selbst wenn der Halbleiter-Sektor abstürzt, Hynix komplett fällt: Solange gilt: 【Das südkoreanische Stammaktie fällt um 10%, während die US-ADR mit einer Prämie nur um 5% fällt】, bleibt diese Transaktion profitabel.
Kurz gesagt: Wenn es fällt, fällt die ADR weniger als die Stammaktie; wenn es steigt, steigt die ADR mehr als die Stammaktie.
Folge mir, um mehr Investment-Wissen zu lernen~🫡