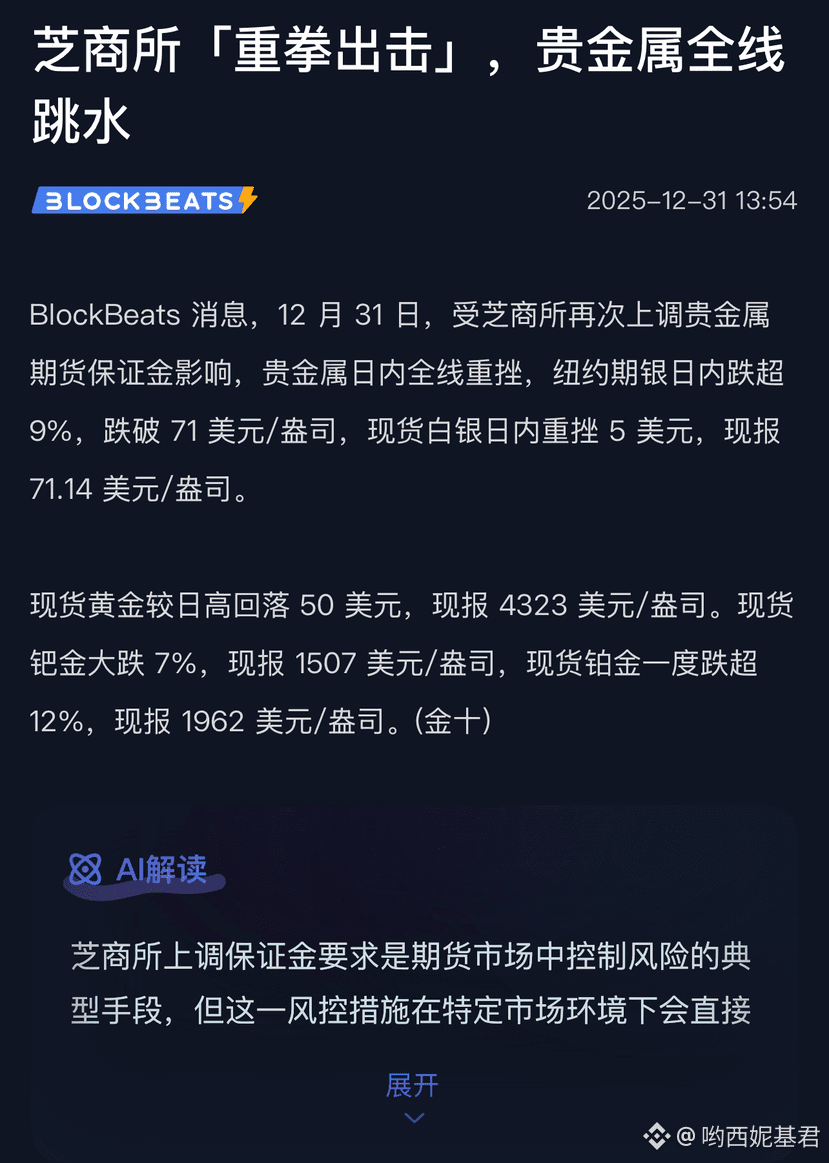
Die CME erhöht erneut die Margin-Anforderungen, um die übermäßige Hebelwirkung im Edelmetallmarkt zu dämpfen. Doch das Problem ist: Tendenzen lassen sich nicht durch Hebelanpassungen umkehren, besonders nicht in der aktuellen Marktsituation.
Schauen wir uns einige Zahlen an, um das Ausmaß der Marktfieber zu erfassen:
In den letzten vier Wochen haben globale Silber-ETFs mehr als 1.000 Tonnen Silber zugekauft; der größte physische ETF hält mittlerweile 16.390 Tonnen; das LBMA (London Bullion Market Association) verfügt offiziell über etwa 6.000 Tonnen Lagerbestand, doch praktisch alle sind bereits von ETFs gebunden, nahezu „nicht mehr verfügbar“; die Bestände an der COMEX (New Yorker Rohstoffbörse) bleiben konsequent „sparsam“, die verfügbaren Lieferbestände sind knapp; die 1-Jahres-Forward-Swap-Rate für Silber ist auf -7,09 % gefallen – was bedeutet, dass der Markt bereit ist, jährlich 7 % Zinsen zu zahlen, um Silber für die Lieferung in einem Jahr zu sichern; die Leihzinsen für Silber zwischen Banken sind auf jährlich 39 % gestiegen, während der normale Zinssatz normalerweise zwischen 0,35 % und 0,5 % liegt.
Dies ist nicht länger nur eine Frage übermäßiger Spekulation, sondern ein deutliches Zeichen dafür, dass der physische Markt und der Terminkontraktmarkt auseinanderdriften.
Einige vergleichen die aktuelle Lage mit dem Fall der Brüder Hunt vor über 40 Jahren, doch die Zeiten haben sich grundlegend verändert: Damals kontrollierten wenige Kapitalgruppen den Markt, heute wirken Zentralbanken, ETFs, Industriekapital und Privatanleger gemeinsam; damals gab es kein China mit seiner großen Nachfrage und Versorgung, doch ab morgen (1. Januar) tritt die chinesische Exportregulierung für Silber in Kraft.
Die Börse kann den Hebel anpassen und die Volatilität begrenzen, aber sie kann nicht die grundlegende Tatsache verbergen: Die Versorgungslücke besteht weiterhin. Sobald die Lagerbestände erschöpft sind, die Leihzinsen in die Höhe schnellen und die Terminkontrakte unter dem Spotkurs notieren, bleibt nur noch eine einzige Möglichkeit für die Preisbildung: Der Preis steigt.
Mit Eintritt des Jahres 2026 wird die Volatilität bei den Industriemetallen nicht gering sein, besonders im Januar. Doch wenn du verstehst:
Die Inflationserwartungen steigen weiter an
Die globale Liquidität ist nicht wirklich eingedämmt
Der Dollar befindet sich auf dem Weg zu seinem schwächsten Zyklus seit zehn Jahren
Der Yen und der Euro konkurrieren darum, wer noch schwächer ist
dann wirst du verstehen, warum Gold, Silber und Kupfer als „Stabilisatoren“ in der neuen Marktlage agieren. Dieses Jahr wird gut sein, und auch das nächste wird es sein. Die Logik ist klar – nur sehen viele sie einfach nicht.
Bis nächstes Jahr. Möge uns die Trendwende begleiten.
#加密市场观察 $BTC $ETH
Schauen wir uns einige Zahlen an, um das Ausmaß der Marktfieber zu erfassen:
In den letzten vier Wochen haben globale Silber-ETFs mehr als 1.000 Tonnen Silber zugekauft; der größte physische ETF hält mittlerweile 16.390 Tonnen; das LBMA (London Bullion Market Association) verfügt offiziell über etwa 6.000 Tonnen Lagerbestand, doch praktisch alle sind bereits von ETFs gebunden, nahezu „nicht mehr verfügbar“; die Bestände an der COMEX (New Yorker Rohstoffbörse) bleiben konsequent „sparsam“, die verfügbaren Lieferbestände sind knapp; die 1-Jahres-Forward-Swap-Rate für Silber ist auf -7,09 % gefallen – was bedeutet, dass der Markt bereit ist, jährlich 7 % Zinsen zu zahlen, um Silber für die Lieferung in einem Jahr zu sichern; die Leihzinsen für Silber zwischen Banken sind auf jährlich 39 % gestiegen, während der normale Zinssatz normalerweise zwischen 0,35 % und 0,5 % liegt.
Dies ist nicht länger nur eine Frage übermäßiger Spekulation, sondern ein deutliches Zeichen dafür, dass der physische Markt und der Terminkontraktmarkt auseinanderdriften.
Einige vergleichen die aktuelle Lage mit dem Fall der Brüder Hunt vor über 40 Jahren, doch die Zeiten haben sich grundlegend verändert: Damals kontrollierten wenige Kapitalgruppen den Markt, heute wirken Zentralbanken, ETFs, Industriekapital und Privatanleger gemeinsam; damals gab es kein China mit seiner großen Nachfrage und Versorgung, doch ab morgen (1. Januar) tritt die chinesische Exportregulierung für Silber in Kraft.
Die Börse kann den Hebel anpassen und die Volatilität begrenzen, aber sie kann nicht die grundlegende Tatsache verbergen: Die Versorgungslücke besteht weiterhin. Sobald die Lagerbestände erschöpft sind, die Leihzinsen in die Höhe schnellen und die Terminkontrakte unter dem Spotkurs notieren, bleibt nur noch eine einzige Möglichkeit für die Preisbildung: Der Preis steigt.
Mit Eintritt des Jahres 2026 wird die Volatilität bei den Industriemetallen nicht gering sein, besonders im Januar. Doch wenn du verstehst:
Die Inflationserwartungen steigen weiter an
Die globale Liquidität ist nicht wirklich eingedämmt
Der Dollar befindet sich auf dem Weg zu seinem schwächsten Zyklus seit zehn Jahren
Der Yen und der Euro konkurrieren darum, wer noch schwächer ist
dann wirst du verstehen, warum Gold, Silber und Kupfer als „Stabilisatoren“ in der neuen Marktlage agieren. Dieses Jahr wird gut sein, und auch das nächste wird es sein. Die Logik ist klar – nur sehen viele sie einfach nicht.
Bis nächstes Jahr. Möge uns die Trendwende begleiten.
#加密市场观察 $BTC $ETH