

Die Federal Reserve ist von der Signalisierung von Veränderungen zur Institutionalisierung derselben übergegangen. Am 9. Juli ernannte der Vorsitzende Kevin Warsh die externen Leiter von fünf Arbeitsgruppen, die Fed-Kommunikationen, die Bilanzpolitik, Wirtschaftsdaten, Produktivität und Jobs sowie Inflationsleitlinien untersuchen werden. Auf dem Papier handelt es sich um eine beratende Übung. In der Praxis ist es eine Erklärung, dass der neue Vorsitzende einige der grundlegenden Annahmen wieder aufgreifen möchte, die die Zentralbank seit der Zeit nach 2008 geprägt haben. Die Märkte achten besonders genau hin, nicht weil eine Arbeitsgruppe die Zinsen festsetzen kann, sondern weil das Verzeichnis die intellektuelle Koalition erkennen lässt, die Warsh zusammenstellt, um den Federal Open Market Committee zu beeinflussen und möglicherweise auch das nächste Jahrzehnt der US-Geldpolitik. (Federal Reserve)
Diese Aufmerksamkeit wird durch das verstärkt, was Anleger bereits in Warshs ersten Wochen im Amt gesehen haben. Bei der FOMC-Sitzung am 17. Juni hielt die Fed den Leitzins bei 3,50% bis 3,75%, kürzte ihre Erklärung drastisch, strich die Forward Guidance und veröffentlichte Projektionen, die eine deutlich hawkishere Ausrichtung zeigten. Die unmittelbare Marktreaktion auf Warshs Debüt war aufschlussreich: Aktien fielen, kurzfristige Treasury-Renditen sprangen nach oben, und der US-Dollar festigte sich, da Händler eine höhere Wahrscheinlichkeit erneuter Straffung einpreisten und – ebenso wichtig – einen Vorsitzenden, der weniger daran interessiert ist, die Märkte mit detaillierten Signalen zu beruhigen. (Federal Reserve Yahoo Finance Yahoo Finance)
Wer ist Kevin Warsh, und warum sind seine Entscheidungen wichtig
Warsh ist kein konventioneller akademischer Zentralbanker. Offiziell kehrte er am 22. Mai 2026 an die Spitze der Fed zurück, nachdem er zuvor von 2006 bis 2011 dem Board of Governors angehört hatte. Vor und nach dieser früheren Amtszeit war er bei Morgan Stanley, im National Economic Council des Weißen Hauses, am Hoover Institution der Stanford University und im Duquesne Family Office tätig. Diese Mischung ist bedeutsam. Sie erklärt, warum er weniger wie ein technokratischer Modellbauer und mehr wie ein marktsensibler institutioneller Reformer klingt: skeptisch gegenüber bürokratischer Trägheit, ungeduldig mit überkomplizierter Kommunikation und ungewöhnlich fokussiert darauf, wie Politik über Vermögenspreise, Produktivitätsverschiebungen und Informationen aus dem privaten Sektor interpretiert wird. (Federal Reserve)
Seine wirtschaftspolitische Philosophie zeichnet sich schnell klarer ab. Warsh hat argumentiert, dass die Glaubwürdigkeit der Fed daraus entstehe, Preisstabilität zu liefern statt jeden möglichen künftigen Schritt zu erzählen. Er sagte, Forward Guidance könne Entscheidungsträger blenden, indem sie die Märkte die Fed nachsprechen lässt, statt unabhängige Informationen offenzulegen. Er betonte auch, dass Inflation über dem Ziel das Vertrauen beschädigt habe, und argumentierte zugleich, dass künstliche Intelligenz durch höhere Produktivität letztlich zu einer wichtigen disinflationären Kraft werden könnte. Diese Kombination macht ihn ungewöhnlich: kurzfristig hawkish bei Inflation, aber offen für eine strukturell optimistischere Angebotsgeschichte im mittleren Zeithorizont.(Federal Reserve AP News Yahoo Finance)
Die fünf Task Forces der Federal Reserve und wozu sie dienen sollen
Bestätigt ist Folgendes: Die Fed sagt, die fünf Task Forces würden von externen Beratern mitgeleitet, von Fed-Mitarbeitern unterstützt und mit dem Auftrag betraut, unabhängig zu arbeiten, „den Belegen zu folgen“, offenes Feedback zu geben und dem FOMC fundierte Ergebnisse vorzulegen. Warsh sagte, sie sollten bei den Grundprinzipien ansetzen, bis zum Herbst erste Leitlinien liefern und ihre Arbeit bis Ende 2026 abschließen. Das institutionelle Ziel ist keine kosmetische Modernisierung; es geht darum zu testen, ob die „Mittel und Methoden, analytischen Werkzeuge und politischen Ansätze“ der Fed für eine materiell veränderte Wirtschaft noch geeignet sind. (Federal Reserve Federal Reserve Federal Reserve)
Die Task Force für Kommunikation wird von Peter Fisher, Arminio Fraga und dem ehemaligen Gouverneur der Bank of England Mervyn King geleitet. Ihr Mandat ist es, zu prüfen, wie die Fed ihre geldpolitischen Beratungen und Entscheidungen unter Unsicherheit kommuniziert. Das ist kein enges Medienthema. Es berührt den Kern von Warshs Bestreben, Forward Guidance zu reduzieren, den „Dot Plot“ neu zu bewerten und möglicherweise zu überdenken, wie oft der Vorsitz nach Sitzungen öffentlich spricht. Wenn sie erfolgreich ist, könnte diese Gruppe die Fed in ein schlankeres, weniger prognoseorientiertes und reaktiveres Kommunikationsregime drängen, das eher „beobachten, was wir tun“ als „beobachten, was wir sagen“ entspricht. (Federal Reserve Federal Reserve CNBC)
Die Task Force zur Bilanzpolitik wird von Karen Dynan, Raghuram Rajan und Jeremy Stein geleitet. Ihre Aufgabe ist es, Kosten, Nutzen und institutionelle Folgen des aktuellen Bilanzregimes der Fed zu untersuchen. Das ist ein großes Thema, weil die Fed weiterhin etwa 6,7 Billionen Dollar an Treasurys und hypothekenbesicherten Wertpapieren hält und Warsh ausdrücklich gesagt hat, dass er die Logik eines so großen Fußabdrucks neu bewerten will. Diese Gruppe könnte das zukünftige Denken über Reservefülle, quantitative Straffung, Marktstützen und die Frage prägen, ob eine übergroße Bilanz zu einer Krücke der Geldpolitik oder zu einem dauerhaften Merkmal des Systems nach der Krise geworden ist. (Federal Reserve Investopedia Federal Reserve)
Die Data Task Force wird von Raj Chetty, dem ehemaligen Walmart-Chef Doug McMillon und Kevin Murphy geleitet. Ihr Mandat ist es, die Qualität und Aktualität der Signale aus der Realwirtschaft zu verbessern, die die Politik informieren. Dies könnte sich als eine der folgenreichsten Gruppen erweisen, weil sie direkt an Warshs Kritik ansetzt, die Fed stütze sich zu stark auf nachlaufende Umfragen und offizielle Statistiken, die für eine von digitalem Handel, Echtzeittransaktionen und schnellen Lieferketten-Schocks geprägte Wirtschaft nicht vollständig geeignet seien. Eine stärker markt- und unternehmensinformierte Datenarchitektur könnte verändern, wie schnell die Fed Inflation, Abkühlung am Arbeitsmarkt oder Verbraucherstress erkennt. (Federal Reserve Federal Reserve AP News)
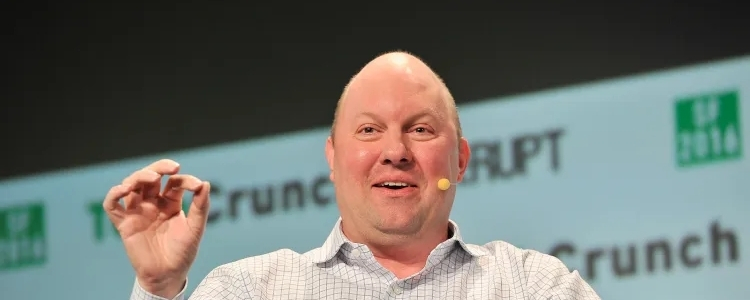
Die Task Force für Produktivität und Beschäftigung wird von Marc Andreessen, Charles I. Jones und Asha Sharma geleitet. Das ist der klarste Ausdruck von Warshs Überzeugung, dass künstliche Intelligenz und andere Basistechnologien den Zielkonflikt zwischen Inflation und Wachstum verändern könnten. Das institutionelle Ziel besteht hier nicht bloß darin, KI als Branchenstory zu untersuchen; es geht darum zu prüfen, ob Produktivitätsgewinne stärkeres Wachstum ohne proportionale Inflation ermöglichen könnten oder ob KI zunächst eher ein Nachfrageschock über Halbleiter, Rechenzentren und Strom als ein Angebotswunder ist. CNBC berichtete, dass dieses Team Warshs Optimismus hinsichtlich des transformativen Potenzials von KI weitgehend teile, doch selbst FOMC-Teilnehmer haben tiefe Unsicherheit über Zeitpunkt und Ausmaß eingeräumt. (Federal Reserve CNBC Yahoo Finance)
Die Task Force für Inflationsrahmen wird von Greg Mankiw, Thomas Sargent und William White geleitet. Ihr formaler Auftrag ist es, zu überdenken, wie die Fed die Treiber der Inflation versteht und darauf reagiert. Das klingt abstrakt, könnte aber die tiefsten Fragen der Politik berühren: wie viel Gewicht Angebotsstörungen erhalten sollten, wie man Inflationspersistenz denkt, ob das 2%-Ziel mit weniger Ermessensspielraum interpretiert werden sollte und wie stark die Erfahrung nach der Pandemie die Reaktionsfunktion der Fed verändern sollte. Die intellektuelle Mischung ist bemerkenswert: Mainstream-Makroökonomie, Glaubwürdigkeit rationaler Erwartungen und eine Stimme, die lange mit Warnungen vor finanziellen Exzessen und lockerem Geld verbunden ist.(Federal Reserve Investopedia)
Der breitere politische, wirtschaftliche und regulatorische Kontext
Diese Task Forces existieren nicht im luftleeren Raum. Warsh kam nach einer scharfen Kritik an der jüngsten Bilanz der Fed und der Forderung nach „Regimewechsel“ ins Amt. Reuters berichtete noch vor der Bekanntgabe der Ernennungen, dass er externe Experten, darunter auch Nicht-Amerikaner, wollte und betonte, die Prüfungen dürften das Ergebnis nicht vorwegnehmen. AP merkte an, dass die Auswahl eher establishment-orientiert als aufständisch sei, was darauf hindeutet, dass Warsh versucht, die Institution zu überzeugen statt sie plump zu überrollen. Das ist wichtig, weil der Fed-Vorsitz die Doktrin nicht im Alleingang umschreiben kann; er braucht Zustimmung von anderen Entscheidungsträgern, den Präsidenten der regionalen Federal Reserve Banks und den Märkten selbst. (Yahoo Finance AP News)
Der politische Hintergrund macht die Unabhängigkeit der Notenbank ebenfalls unvermeidbar. Am 29. Juni wies der Supreme Court den Versuch der Regierung zurück, Fed-Gouverneurin Lisa Cook zu entfernen, und warnte ausdrücklich davor, die „besondere Ordnung“ zu stören, die die Federal Reserve vor gewöhnlicher politischer Kontrolle schützt. Dieses Urteil fiel Tage nach Warshs erstem, hawkishem Treffen, das einige Marktteilnehmer als Hinweis deuteten, dass er trotz seiner Nominierung durch Präsident Trump nicht bereit war, die Geldpolitik dem Druck des Weißen Hauses auf lockereres Geld zu unterordnen. Mit anderen Worten: Die Task Forces entstehen in einem Moment, in dem die Fed gleichzeitig ihren Rahmen überdenken und ihre institutionelle Autonomie verteidigen will. (Supreme Court of the United States Yahoo Finance)
Das wirtschaftliche Umfeld ist ebenso wichtig. Stand 10. Juli zeigen die jüngsten verfügbaren offiziellen Inflationsdaten für Mai einen CPI von 4,2% gegenüber dem Vorjahr und einen headline PCE von 4,1%, beide deutlich über dem Ziel, während der Kern-PCE bei 3,4% lag. Die Arbeitslosenquote im Juni betrug 4,2%, das Beschäftigungswachstum verlangsamte sich auf 57.000, die Erwerbsquote sank auf 61,5%, und das Lohnwachstum blieb bei 3,5% gegenüber dem Vorjahr. Die Treasury-Renditen lagen am 9. Juli bei 4,16% für die 2-jährige, 4,54% für die 10-jährige und 5,05% für die 30-jährige Anleihe. Das ist ein makroökonomischer Mix aus zäher Inflation, etwas schwächerem, aber nicht einbrechendem Arbeitsmarkt und erhöhten Langfristrenditen – also genau die Art von Umfeld, die eine echte Debatte darüber provoziert, ob der Rahmen der Fed zu starr, zu rückwärtsgewandt oder nicht glaubwürdig genug ist. (U.S. Bureau of Labor Statistics U.S. Bureau of Economic Analysis (BEA) U.S. Bureau of Labor Statistics U.S. Department of the Treasury)
Was diese Initiativen für die Fed-Politik und die Gesamtwirtschaft bedeuten könnten
Die optimistische Interpretation lautet, dass Warsh die Fed glaubwürdiger, weniger theatralisch und besser informiert machen will. Wenn die Kommunikationsüberprüfung die Prämie reduziert, die Märkte dafür zahlen, die Wortwahl der Fed zu erraten, könnte die Zentralbank Flexibilität zurückgewinnen und eingehenden Daten mehr Gewicht geben. Wenn die Data Task Force den Echtzeitblick auf Preise, Löhne, Ausgaben und Arbeitsnachfrage verbessert, könnten Fehler, die durch nachlaufende Indikatoren verursacht werden, abnehmen. Wenn die Produktivitäts-Task-Force recht hat und KI das Angebot schneller steigen lässt, als die Politik annimmt, könnte die Fed schließlich stärkeres Wachstum tolerieren, ohne automatisch eine Inflationsrückkehr zu fürchten. In dieser Welt sinken die Inflationserwartungen, weil die Institution klarer und härter wirkt, während die langfristigen Wachstumserwartungen steigen, weil die Wirtschaft produktiver wird. (Federal Reserve Federal Reserve Yahoo Finance)
Die pessimistische Interpretation lautet, dass Warsh zu viele Fronten auf einmal eröffnet. Ein weniger gesprächiger Fed-Vorsitz kann disziplinierter sein, aber auch verwirrender. Eine kleinere Bilanzsumme kann die Marktdisziplin wiederherstellen, sie kann aber auch die Liquidität verknappen und die Finanzierungsbedingungen destabilisieren, wenn sie zu aggressiv umgesetzt wird. KI könnte mit der Zeit disinflationär wirken, doch die frühe Phase kann inflationär aussehen, wenn sich Ausgaben für Rechenzentren, die Nachfrage nach Chips und Stromengpässe verstärken, bevor sich Produktivitätsgewinne verbreiten. Und ein Vorsitzender, der hochkarätige Außenstehende in sensible Debatten einbezieht, kann die Perspektive der Fed erweitern, läuft aber auch Gefahr, die Politik politisierter oder stärker von Persönlichkeiten getrieben erscheinen zu lassen, wenn der Konsens bröckelt. (CNBC Yahoo Finance)
Für die Inflationserwartungen ist der kurzfristige Effekt eher dämpfend als stimulierend. Warsh hat unmissverständlich klargemacht, dass das Bekenntnis der Fed zu 2% „stark, einstimmig und unmissverständlich“ sei, und die im Juni veränderte Zinssprache hat Händler bereits zu erneuten Zinserhöhungen tendieren lassen. Das stützt in der Regel die Renditen am kurzen Ende und verankert Inflationserwartungen, besonders wenn Haushalte und Unternehmen glauben, dass die Fed weniger bereit ist, angebotsgetriebene Preisschübe zu akzeptieren. Sollten die Task Forces jedoch zu dem Schluss kommen, dass die Inflationsmessung fehlerhaft ist oder die Produktivität unterschätzt wird, könnte das mittelfristige Ergebnis ein etwas flacherer Pfad für die Realzinsen sein, als es die aktuellen Inflationsdaten allein vermuten lassen. (Federal Reserve CNBC)
Für den Anleihemarkt ist das plausibelste Muster eine Trennung zwischen kurzem und langem Ende. Das kurze Ende reagiert empfindlich auf Warshs antiinflationäre Glaubwürdigkeit und die Möglichkeit einer weiteren Zinserhöhung; deshalb stieg die 2-jährige Rendite nach seinem Juni-Debüt so stark. Das lange Ende hingegen wird zunehmend darauf handeln, ob die Märkte glauben, dass die Fed Inflation unterdrücken kann, ohne das Wachstum zu ersticken, und ob eine Bilanzreform die geldpolitische Disziplin wiederherstellt. Eine glaubwürdige antiinflationäre Fed kann tatsächlich die langfristigen Inflationsprämien senken, selbst wenn sie die kurzfristigen Zinsen restriktiv hält. Deshalb sahen manche Anleger die Juni-Reaktion als konstruktiv für die langfristige Glaubwürdigkeit und nicht bloß als um seiner selbst willen hawkish. (Yahoo Finance U.S. Department of the Treasury)
Für den Dollar, globale Kapitalflüsse und das Vertrauen internationaler Anleger ist eine von Warsh geführte Reformagenda der Fed zunächst dollarpositiv, wenn sie als Stärkung der Inflationsdisziplin und institutionellen Unabhängigkeit gelesen wird. Ausländische Investoren bevorzugen in der Regel eine Zentralbank, die bereit ist, die Kaufkraft ihrer Währung zu verteidigen und offenem politischen Druck zu widerstehen. Aber ein wichtiger Vorbehalt gilt: Wenn die Kommunikation zu undurchsichtig wird oder die Bilanzverkürzung Finanzierungsstress verursacht, können ausländische Kapitalgeber selektiver werden und höhere Laufzeitprämien verlangen, statt den Dollar einfach nur zu belohnen. Vertrauen steigt, wenn Reform nach Kompetenz aussieht, nicht nach Improvisation. (Supreme Court of the United States Yahoo Finance)
Für Konsumausgaben, Unternehmensinvestitionen und Beschäftigung sind die Folgen nicht linear. Die jüngsten offiziellen Daten zeigen bereits, dass persönliches Einkommen und nominale Ausgaben im Mai stark waren, während das Beschäftigungswachstum im Juni moderat war und die Erwerbsquote sank. Wenn Warshs Rahmenänderungen die Inflation senken, ohne die Nachfrage abzuwürgen, können die Realeinkommen steigen und Unternehmensinvestitionen, vor allem in KI, Automatisierung, Logistik und Infrastruktur, gestützt bleiben. Bleibt die Fed hingegen auch in einen sich abkühlenden Arbeitsmarkt hinein hawkish, sehen sich Verbraucher mit engerem Kredit konfrontiert, Unternehmen verschieben Projekte, und die Arbeitslosigkeit könnte steigen, selbst wenn die Gesamtinflation nachlässt. Kurz gesagt: Der Erfolg bedeutet eine bessere Angebotsgeschichte; das Scheitern bedeutet ein politisches Missverhältnis zwischen nachlaufender Inflation und schwächer werdender Aktivität. (U.S. Bureau of Economic Analysis (BEA) U.S. Bureau of Labor Statistics)
Folgen für Kryptowährungen: unmittelbarer Schock, Neubewertung im mittleren Zyklus, langfristiger Regimewechsel
Für Krypto ist die wichtigste Unterscheidung die zwischen Schlagzeilen und Übertragungskanälen. Die Ernennung von Leitern für die Task Forces ist keine direkte Krypto-Entscheidung. Sie ändert weder Wertpapierrecht, Stablecoin-Regeln noch die Behandlung von Bankkapital über Nacht. Ihre Wirkung verläuft über Zinsen, Realrenditen, Dollarstärke, Liquiditätsbedingungen und Risikobereitschaft. Das bedeutet, dass die unmittelbare Reaktion eher makroökonomisch als regulatorisch sein dürfte: Wenn Warshs Projekt eine Fed mit höheren Zinsen für länger untermauert, sieht sich Krypto einem härteren kurzfristigen Umfeld gegenüber; wenn es die Märkte davon überzeugt, dass Produktivität steigen und Inflation fallen kann, ohne eine Rezession auszulösen, verbessert sich das mittelfristige Umfeld erheblich. (Federal Reserve Federal Reserve)
Es gibt außerdem eine wichtige empirische Vorsichtsmaßnahme. Eine akademische Studie aus dem Jahr 2026, die den Zeitraum 2019 bis 2025 abdeckt, fand rund um planmäßige FOMC-Entscheidungen keine systematischen, marktweiten abnormalen Tagesrenditen oder wiederholbaren Volatilitätsschocks bei großen Kryptowährungen. Das heißt nicht, dass die Fed-Politik für Krypto irrelevant ist; es bedeutet vielmehr, dass die Beziehung gewöhnlich über breitere Liquiditätszyklen und Neubewertungen über mehrere Wochen vermittelt wird und nicht über ein sauberes Ereignis-Schema am selben Tag. Anders gesagt: Händler überschätzen oft die direkte Verbindung von Fed zu Krypto und unterschätzen, wie viel stärker die eigentliche Geschichte von Realzinsen, Dollar-Richtung, Hebelbedingungen und institutionellen Flüssen geprägt ist. (University of Vaasa thesis)
Kurzfristig ist die Ankündigung also für den breiten Kryptokomplex neutral bis leicht bärisch, weil sie Warshs Ernsthaftigkeit bei Inflation und institutioneller Reform unterstreicht. Kurzfristig, über die nächsten ein bis drei Monate, wird die Marktpsychologie davon abhängen, ob die eingehenden Inflationsdaten nachgeben und ob die Überprüfung der Fed-Kommunikation die geldpolitische Unsicherheit verringert oder erhöht. Mittelfristig, in sechs bis zwölf Monaten, könnte Krypto konstruktiver werden, wenn die Task Forces eine Erzählung saubererer Disinflation, besserer Daten und letztlich leichterer realer Finanzierungsbedingungen stützen. Langfristig ist die größte Implikation, dass eine diszipliniertere, aber angebotsbewusstere Fed qualitativ hochwertigere Digitalwerte gegenüber reiner Spekulation begünstigen könnte: Bitcoin als Makro-Asset, Ethereum und Tokenisierungs-Rails als institutionelle Infrastruktur sowie ausgewählte DeFi- und RWA-Namen als produktivitätsgekoppelte Finanzinfrastruktur. (Federal Reserve State Street Global Advisors Grayscale Research)
Bitcoin ist kurzfristig am besten als neutral zu betrachten, mittel- bis langfristig bullisch, wenn Warshs Reformen die disinflationäre Glaubwürdigkeit wiederherstellen, ohne eine harte Landung zu erzwingen. Institutionen behandeln BTC zunehmend als Portfoliodiversifikator und Entwertungs-Hedge, und State Street sagt, dass ein großer Teil der institutionellen Anleger bereits engagiert ist oder plant, dazuzukaufen. Eine hawkishe Fed kann Bitcoin über höhere Realrenditen und einen festeren Dollar belasten, aber wenn Warsh die Märkte davon überzeugt, dass die Fed sowohl unabhängig als auch strukturell kompetent ist, kann Bitcoin sich als erste institutionelle Krypto-Allokation zurückmelden, sobald sich die Liquidität stabilisiert. Retail-Trader werden wahrscheinlich taktischer reagieren: hawkishe Überraschungen verkaufen und Rebounds hinterherlaufen, wenn Zinssenkungswahrscheinlichkeiten wieder steigen. Die Volatilität dürfte hoch bleiben, aber niedriger als bei kleineren Altcoins. (State Street Global Advisors Yahoo Finance)
Ethereum ist neutral bis bullisch, mit der Einschränkung, dass es in der Regel empfindlicher als Bitcoin auf Veränderungen der Marktliquidität und die Gesundheit der On-Chain-Aktivität reagiert. Wenn Warshs Rahmen letztlich niedrigere Inflation und stabileres Wachstum stützt, profitiert ETH von erneuter Nachfrage nach Staking, Stablecoin-Abwicklung, Tokenisierung und DeFi-Infrastruktur. Grayscale ordnet ETH ausdrücklich in die Themen Stablecoin-Wachstum und Asset-Tokenisierung ein. Institutionen könnten auf Ethereum positiver reagieren als auf spekulative Altcoins, weil es einen klar erkennbaren netzwerkbezogenen Nutzen mit cashflow-ähnlicher Qualität hat, Privattrader werden es jedoch wahrscheinlich als Makro-Trade mit höherem Beta behandeln. Kurzfristig sind höhere Renditen ein Gegenwind; mittelfristig ist eine klarere Disinflationsgeschichte konstruktiv. (Grayscale Research)
Solana ist bullisch in einem echten Risk-on- und Liquiditätsausweitungs-Szenario, bärisch, wenn Warshs Reformen in dauerhaft knappes Geld münden. Sein transaktionsstarkes Ökosystem und die hohe Retail-Energie machen es zu einem der ersten Gewinner, wenn Trader Tempo, Meme-Exposure und Beta suchen, aber auch zu einem der ersten Wackelkandidaten, wenn der Leverage zurückgefahren wird. Institutionelle Anleger stehen SOL offener gegenüber als noch vor einem Jahr, wegen des Ökosystemwachstums und des Interesses an Tokenisierung, behandeln es aber weiterhin als deutlich riskanter als BTC oder ETH. Privattrader neigen dazu, in beide Richtungen überzureagieren, was die Volatilität strukturell hoch hält. (Grayscale Research)
XRP ist von dieser Entwicklung überwiegend neutral betroffen. Seine Reaktion wird weniger vom internen Aufbau der Fed-Task-Forces abhängen als von der breiteren Richtung der Dollarliquidität, von Zahlungsnarrativen und von der Akzeptanz im grenzüberschreitenden Settlement. Institutionen, die sich für Zahlungsinfrastruktur interessieren, werden es beobachten, aber sie werden Warshs Ankündigung kaum als spezifischen Katalysator betrachten. Privattrader hingegen könnten auf makroökonomische Schlagzeilen reagieren, wenn sie Anzeichen dafür sehen, dass lockeres Geld zurückkehrt. Die Chance von XRP liegt in narrativer Beständigkeit; sein Risiko besteht darin, sowohl in einer von BTC angeführten defensiven Marktphase als auch in einer von ETH/SOL angeführten Smart-Contract-Rally zu underperformen.
BNB ist neutral bis bullisch, wenn sich die Liquidität ausweitet und die Handelsaktivität zunimmt, aber neutral bis bärisch unter einem strengeren Dollar-Regime. Es ist direkter an Handelsintensität und die Nutzung des Börsen-Ökosystems gekoppelt als an die US-Geldtheorie. Institutionen bleiben in den USA vergleichsweise vorsichtig, weshalb weiterhin Retail- und Offshore-Stimmung den Preisverlauf dominieren. Das macht BNB eher reaktionsfähig auf Risikobereitschaft als auf die Fed-Doktrin an sich. (Grayscale Research)
Dogecoin ist der klarste bärische Kandidat in einem hawkishen Warsh-Szenario und der klarste bullische Kandidat nur dann, wenn die Liquidität so locker wird, dass Meme-Spekulation entfacht wird. Institutionen sind weitgehend abwesend; Privattrader sind nahezu die ganze Geschichte. Das bedeutet, dass DOGE in einer Zins- oder Liquiditätsausweitungs-Erzählung explosionsartig steigen kann, aber auch zu den verwundbarsten gehört, wenn die Realrenditen steigen und spekulativer Leverage sich zusammenzieht. Die Preisvolatilität dürfte extrem bleiben, und die Lücke zwischen Chance und Risiko ist hier größer als bei fast jedem Large-Cap-Token.
Chainlink ist einer der interessanteren mittelfristigen Profiteure und wirkt kurzfristig neutral, bullisch, wenn die institutionelle Tokenisierung weiter voranschreitet. Grayscale hebt LINK sowohl im Stablecoin- als auch im Asset-Tokenisierungs-Thema hervor, was wichtig ist, weil Warshs Projekt, falls erfolgreich, letztlich ein makroökonomisches Umfeld hervorbringen könnte, das Experimente mit Real-World-Assets und institutionelle Blockchain-Nutzung begünstigt. Institutionen könnten LINK eher als Infrastruktur denn als reines Beta ansehen. Privattrader werden es zwar weiterhin wie einen Altcoin handeln, doch die fundamentale Geschichte ist stärker, als dieses Etikett vermuten lässt. (Grayscale Research)
Avalanche ist mittelfristig neutral bis bullisch, weil es nahe an den Themen Tokenisierung und Enterprise-Chain liegt, kurzfristig jedoch bärisch bei jeder Straffungsangst. Wenn die Fed restriktiv bleibt, werden Anleger Cashflow-starke oder institutionell verankerte Krypto-Assets bevorzugen. Verbessert sich das makroökonomische Umfeld, kann AVAX neu bewertet werden mit der These, dass die institutionelle Finanzwelt anpassbare Blockchain-Rails will. Institutionen werden selektiv sein; Privatanleger werden das Beta aggressiv handeln. (Grayscale Research)
Sui und Aptos sind beide hochbetaige, liquiditätssensitive Layer-1-Trades. Die treffendste Einordnung für SUI ist kurzfristig neutral, bullisch, wenn Warshs Reformen einen sanfteren Disinflationspfad ermöglichen; für APT kurzfristig neutral bis bärisch und bullisch nur in einer starken Risk-on-Rotation. SUI erscheint bereits in Grayscales Thema „Next-Generation Infrastructure“, was ihm eine klarere institutionelle Erzählung verleiht als vielen neueren Chains. Aptos hängt stärker von Wachstumserwartungen und Ökosystemzugkraft ab als von irgendeinem direkten Fed-Kanal. Beide dürften deutlich stärkere, von Retail getriebene Schwankungen erleben als Bitcoin oder Ethereum. (Grayscale Research)
Hyperliquid ist nur dann neutral bis bullisch, wenn Handelsvolumen, Derivateaktivität und On-Chain-Risikobereitschaft hoch bleiben; andernfalls ist es unter strafferen Bedingungen bärisch. HYPE reagiert besonders empfindlich auf Funding-Raten, Hebelbereitschaft und Trader-Beteiligung. Institutionen könnten an der Innovation der Börsenstruktur interessiert sein, aber im kurzfristigen Preisverlauf werden Privatkunden und kryptonative Fonds den Ausschlag geben. In einer von Warsh geführten Welt mit höheren Zinsen für länger ist das ein Gegenwind; bei einer späteren Liquiditätserholung kann es schnell zum Rückenwind werden. (Grayscale Research)
Auch über andere Kategorien hinweg ist das Muster ziemlich konsistent. KI-Token können outperformen, wenn Warshs Produktivitätsthese zur dominanten makroökonomischen Erzählung wird, sind aber anfällig für Überfüllung, weil die KI-Euphorie ohnehin schon intensiv ist. DeFi-Token hängen stark von Volumen, Kreditnachfrage und geringerem Funding-Stress ab und bevorzugen daher stabile bis lockerere Finanzbedingungen. Layer-2-Token brauchen in der Regel, dass sich die Aktivität im Ethereum-Ökosystem erholt. RWA-Token könnten sich als widerstandsfähiger erweisen als Meme- oder reine Beta-Trades, weil sie näher an dem Institutionalisierungsthema liegen, von dem Grayscale und andere Allokatoren erwarten, dass es sich bis 2026 vertieft. In einem engen Liquiditätsregime steigt die Bitcoin-Dominanz wahrscheinlich; in einem klaren Lockerungsregime kann sie sinken, wenn ETH und höherbetaige Altcoins besser abschneiden. (Grayscale Research State Street Global Advisors)
US-Aktien, Sektoren und Schlüsselunternehmen
Für den Aktienmarkt ist der unmittelbare Effekt von Warshs Initiative keine Deregulierung einzelner Sektoren oder fiskalischer Stimulus. Es ist eine Neubewertung der Glaubwürdigkeit der Politik, des Kommunikationsstils und des wahrscheinlichen Pfads von Zinsen und Liquidität. Das bedeutet, dass der S&P 500 und der Dow am stärksten dem allgemeinen Wachstum-vs.-Zinsen-Zielkonflikt ausgesetzt sind, der Nasdaq am stärksten der Sensitivität gegenüber dem Diskontsatz und den KI-Investitionserwartungen, und der Russell 2000 am stärksten den inländischen Finanzierungsbedingungen. Wenn Warshs Reformen die Inflation verankern und die Renditen später sinken lassen, können alle vier Indizes profitieren; wenn sie ein Regime höherer Zinsen für längere Zeit zementieren, sind der Russell und zinssensitive Growth-Segmente am verwundbarsten. (Yahoo Finance U.S. Department of the Treasury)
Technologie, Halbleiter und KI stehen im Zentrum der Warsh-Geschichte. Die kurzfristige Spannung ist offensichtlich: Höhere Renditen drücken Bewertungsmultiplikatoren, vor allem bei Growth-Titeln mit langer Duration. Doch Warshs eigenes intellektuelles Projekt hebt zugleich die Idee hervor, dass KI die Produktivität genug erhöhen könnte, um starke Investitionsausgaben und später niedrigere Inflation zu rechtfertigen. Das ergibt ein gemischtes, aber kraftvolles Setup für Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta und Tesla. Microsoft und Nvidia sind am direktesten mit der KI-Investitions- und Produktivitätserzählung verbunden; Amazon, Alphabet und Meta profitieren, wenn die Ausgaben für digitale Infrastruktur weiterlaufen; Apple ist stärker von der Konsumnachfrage und dem globalen Wachstum abhängig; Tesla reagiert sehr empfindlich auf Finanzierungsbedingungen und die Risikobereitschaft, die hoch bewertete Innovationstrades antreibt. (Yahoo Finance CNBC)
Banken und Finanzdienstleister stehen vor einer nuancierteren Abwägung. JPMorgan Chase, Goldman Sachs, Bank of America und BlackRock könnten profitieren, wenn Warshs Reformen die Glaubwürdigkeit der Fed verbessern, das langfristige Inflationsrisiko senken und die Zinskurve später geordnet steiler machen. Goldman und BlackRock könnten eine marktsensiblere Zentralbank und die Zunahme an Volatilität und Umpositionierungen besonders begrüßen, die einen Regimewechsel oft begleiten. Banken sind jedoch auch der Kehrseite ausgesetzt: engerer Liquidität, höheren Refinanzierungskosten und jeder Bilanzverkürzung, die die Reservefülle zu schnell reduziert. Deshalb ist die Bilanz-Task-Force für Finanzaktien so wichtig, obwohl sie als geldpolitische Überprüfung und nicht als Aufsichtsumgestaltung gerahmt ist. (Federal Reserve Investopedia)
Immobilien gehören zu den klarsten Verlierern, wenn die Zinsen hoch bleiben oder erneut steigen. REITs und wohnungsnahe Aktien brauchen entweder niedrigere Langfristzinsen oder einen klaren Beleg, dass die Inflation sinkt, ohne die Fed zu weiterer Straffung zu zwingen. Konsumgüter des täglichen Bedarfs sind gespalten: Hochpreissegmente und Namen mit strukturellem Wachstum können überleben, wenn die Beschäftigung stabil bleibt, doch die breite Konsumnachfrage wird schwächer, wenn Kredit knapper wird und Lohnzuwächse die Inflation nicht mehr übertreffen. Industriewerte könnten sich in einem Warsh-Erfolgsszenario relativ gut entwickeln, weil sie dem Produktivitäts-, Automatisierungs-, Logistik- und Infrastrukturzyklus am nächsten stehen. Gesundheitswesen bleibt das klassische defensive Hedge, falls sich die Wirtschaft abschwächt. Energie ist kompliziert: Sie kann von inflationsbedingtem Rohstoffdruck und geopolitischen Angebotsstörungen profitieren, aber wenn dieselben Störungen die Fed hawkish halten, wird der breitere Aktienmarkt Probleme bekommen.(U.S. Bureau of Labor Statistics U.S. Bureau of Labor Statistics)
Coinbase und MicroStrategy verdienen eine besondere Erwähnung, weil sich hier die Analysen von traditionellen Märkten und Kryptomärkten überschneiden. Unter einem strafferen Warsh-Regime sind beide verwundbar, weil sie im Kern gehebelte Ausdrucksformen von Krypto-Risikobereitschaft sind. Coinbase hängt von Handelsvolumen, Vermögenspreisen und institutioneller Beteiligung ab; MicroStrategy ist noch stärker ein reiner Bitcoin-Sensitivitäts-Trade. In einem mittelfristigen Szenario, in dem Warsh Glaubwürdigkeit zurückgewinnt, die Inflation nachlässt und sich die Liquidität später verbessert, können beide kräftig anziehen. Wenn der Weg dorthin jedoch über längeren Druck auf die Realzinsen führt, könnten diese Namen im Vergleich zum S&P 500 oder Nasdaq überproportionale Rückgänge verzeichnen.
Das Verhalten der Institutionen wird sich wahrscheinlich in Phasen aufteilen. Hedgefonds werden zunächst versuchen, die Veränderung der Kommunikation zu handeln, mit Fokus auf Zinsen, Zinsstrukturkurve und Faktorrotationen. Pensionsfonds und Versicherungsallokatoren werden stärker darauf achten, ob es Warsh gelingt, die langfristige Inflationsunsicherheit zu verringern. ETF-Anleger könnten je nach eintreffender Inflationszahl rasch zwischen Growth, Value, Duration und Sektorwetten wechseln. Globale Vermögensverwalter werden die Unabhängigkeit und Kohärenz der Fed ebenso genau beobachten wie ihre geldpolitische Ausrichtung. Privatanleger dürften dagegen die härteste Anpassung erleben, weil eine weniger explizite Fed weniger narrative Sicherheit und mehr Bedarf bedeutet, harte Daten statt geldpolitischer Hinweise zu interpretieren. (Yahoo Finance Supreme Court of the United States)
Mehrere Marktszenarien von hier aus
Wenn die Inflation erneut steigt, werden Warshs Ernennungen zu einem Markttest dafür, ob es sich wirklich um einen Regimewechsel handelt. Die wahrscheinliche Reaktion wären höhere Renditen am kurzen Ende, ein festerer Dollar, Druck auf den Nasdaq und den Russell 2000, steigende Bitcoin-Dominanz innerhalb von Krypto sowie Underperformance spekulativer Altcoins und von Immobilien. Fällt die Inflation spürbar, könnten dieselben Task Forces als Grundlage für einen später nachhaltigeren Lockerungszyklus interpretiert werden, was den S&P 500, Nasdaq, ETH und hochbetaige Altcoins sowie zyklisch sensible Sektoren stützen würde.(U.S. Bureau of Labor Statistics U.S. Bureau of Economic Analysis (BEA))
Bleiben die Zinsen länger unverändert, werden die Märkte jede Datenveröffentlichung weiterhin als Votum darüber handeln, ob Warshs strengerer Rahmen zu wirken beginnt. Beginnen Zinssenkungen, ist mit einer breiten Risikorally zu rechnen – allerdings mit einer Führungsrolle, die davon abhängt, ob es sich um „gute“ Senkungen nach sauberer Disinflation oder um „schlechte“ Senkungen angesichts sichtbarer wirtschaftlicher Schäden handelt. Steigen die Zinsen erneut, sollten defensive Titel mit kurzer Duration, ein stärkerer Dollar und hochwertige Bilanzen besser abschneiden, während langfristiges Growth und spekulatives Krypto unter Druck bleiben. Weitet sich die Liquidität aus, verbreitern sich die Gewinner schnell von Mega-Cap-Tech und Bitcoin auf Small Caps, Ethereum, Solana, DeFi und Meme-Beta. Kontrahiert die Liquidität, verengt sich die Führungsrolle rasch auf Cashflow, Qualität und die am stärksten institutionell akzeptierten Digitalwerte. (CNBC State Street Global Advisors)
Fazit
Die Kernaussage ist einfach: Kevin Warsh hat die Leiter von fünf Task Forces benannt, die einige der folgenreichsten Elemente der Praxis der Federal Reserve überprüfen sollen. Die größere Bedeutung ist weniger einfach. Das ist nicht nur eine organisatorische Übung; es ist ein Versuch, die intellektuelle Architektur der Fed nach Powell zu formen. Die Chancen sind beträchtlich: bessere Daten, klarere Prioritäten, stärkere antiinflationäre Glaubwürdigkeit, realistischeres Denken über KI und Produktivität und eine Chance, das Vertrauen in die Institution wieder aufzubauen. Die Risiken sind ebenso real: mehr politische Unsicherheit während der Übergangsphase, engere Liquidität, falls die Bilanzambitionen schneller wachsen als die Marktaufnahmefähigkeit, interne Meinungsverschiedenheiten im FOMC und die Gefahr, dass kühne Reformrhetorik mit schwierigen makroökonomischen Bedingungen kollidiert. (Federal Reserve Federal Reserve)
Die wichtigsten Indikatoren, die in den kommenden Monaten zu beobachten sind, sind klar, auch wenn der geldpolitische Pfad es nicht ist: die nächsten Inflationsdaten, die Abkühlung oder Widerstandsfähigkeit des Arbeitsmarkts, die Form der Treasury-Zinskurve, die Richtung des Dollars, die Stabilität der Funding-Märkte, KI-bezogene Investitionsausgaben und Engpässe bei der Stromversorgung sowie der Ton etwaiger vorläufiger Ergebnisse der Task Forces in diesem Herbst. Für traditionelle Märkte liegt die langfristige Implikation darin, dass eine strengere, aber anpassungsfähigere Fed Bewertungen und Sektorführerschaft über Jahre neu justieren könnte. Für Krypto lautet die langfristige Implikation, dass geldpolitische Glaubwürdigkeit und Liquiditätsbedingungen weiterhin wichtiger sein werden als Schlagworte: Wenn Warsh Erfolg hat, dürften die Gewinner vor allem die Vermögenswerte und Unternehmen mit echtem institutionellen Nutzen, belastbarer Bilanzunterstützung und der Widerstandskraft sein, ein anspruchsvolleres makroökonomisches Regime zu überstehen. (Federal Reserve U.S. Department of the Treasury Grayscale Research)
Wenn Ihnen dieser Artikel geholfen hat, etwas zu verdienen, zu sparen oder dazuzulernen, erwägen Sie bitte, meine Arbeit mit einem Trinkgeld zu unterstützen. Jeder Beitrag ermöglicht weitere fundierte Recherchen und kostenlose Inhalte für die Community. Danke!