Krypto-Perpetual-Futures als „Low-Dimension-Angriff“ auf US-Aktien und das unmögliche Dreieck
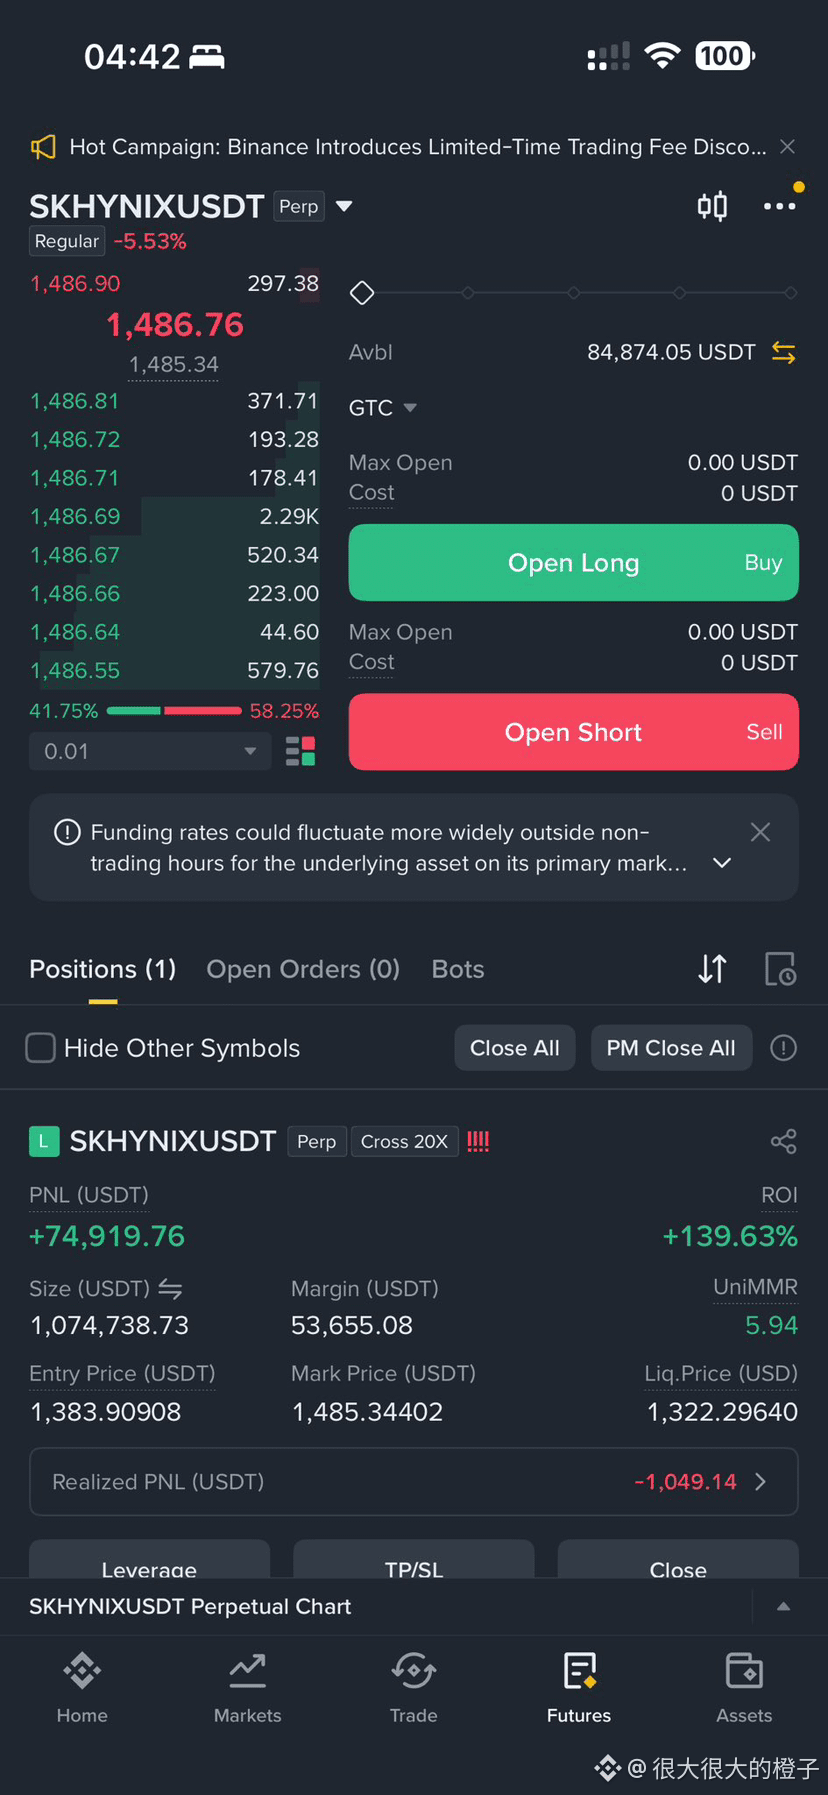
Ich zeige euch dieses Foto von mir: einen eigenen Binance-Trade auf die SKHYNIX (SKHYNIXUSDT) mit dem 20-fachen Hebel als Full-Cross-Long. Jedes Mal, wenn ich so eine Position aufbaue, denke ich: Krypto bringt Perpetual-Futures in traditionelle Assets – und das ist für das klassische Hebelsystem der US-Aktien schlicht ein „Low-Frame“-Schlag.
Früher war es in US-Aktien extrem schwer, den Hebel hochzufahren. Die einzige Möglichkeit waren Optionen. Aber Optionen haben zwei große Schwachstellen:
1) Begrenzter Hebel: Durch Delta und den Ausübungspreis ist es nicht möglich, den Hebel so frei „voll aufzudrehen“.
2) Hohe Reibungsverluste: Man muss dem Market Maker hohe Optionsprämien (Premium) zahlen. Der Market Maker schnappt sich in der Mitte von beiden Seiten den Spread – und rasiert dir buchstäblich eine Schicht „Fleisch“ weg. Jetzt gibt es Perpetuals: kein Mittelsmann, der den Spread verdient. Long und Short setzen sich direkt dem Gegenüber aus – reines Duell – und ohne die Angst, dass Theta (Zeitwert) weiter verfällt.
Das „unmögliche Dreieck“ von Perpetual-Futures
Es gibt kein kostenloses Mittagessen. Zwar haben Perpetual-Futures den Market Maker aus dem Spiel gedrängt, aber man kommt nicht um das unlösbare Finanz-Dreieck auf der Basisebene herum:
Liquidität (Hebel), ADL (automatisches De-Risking/automatische Reduktion von Positionen) und Funding Fees
Kernlogik: Du kannst nicht „beides, beides“. Du willst entweder hohen Hebel – und dann nicht von ADL betroffen sein – und gleichzeitig auch keine Funding Fees zahlen.
Für hohen Hebel/Liquidität gilt: Bei extrem einseitigen Marktbewegungen musst du die hohen Funding-Fees als Ausgleichskosten tragen.
Um unverschuldet nicht durch den Liquidationsmechanismus (durchzubrechen) Kosten mitzutragen, muss die Börse ADL einführen: In Extremphasen wird dann per Zwang direkt die Position des profitabelsten Trades reduziert.
Perpetual-Futures schaffen mit der brutalsten und effizientesten Form von Liquidität die Tarnkappe der hohen Reibungskosten bei US-Aktien-Optionen weg. Man muss zwar Funding Fees oder die ADL-Beschränkungen in Kauf nehmen, aber dieses direkte Duell gegen den direkten Gegenpart zeigt tatsächlich den ultimativen Ausdruck der Derivate-Effizienz.
Ich zeige euch dieses Foto von mir: einen eigenen Binance-Trade auf die SKHYNIX (SKHYNIXUSDT) mit dem 20-fachen Hebel als Full-Cross-Long. Jedes Mal, wenn ich so eine Position aufbaue, denke ich: Krypto bringt Perpetual-Futures in traditionelle Assets – und das ist für das klassische Hebelsystem der US-Aktien schlicht ein „Low-Frame“-Schlag.
Früher war es in US-Aktien extrem schwer, den Hebel hochzufahren. Die einzige Möglichkeit waren Optionen. Aber Optionen haben zwei große Schwachstellen:
1) Begrenzter Hebel: Durch Delta und den Ausübungspreis ist es nicht möglich, den Hebel so frei „voll aufzudrehen“.
2) Hohe Reibungsverluste: Man muss dem Market Maker hohe Optionsprämien (Premium) zahlen. Der Market Maker schnappt sich in der Mitte von beiden Seiten den Spread – und rasiert dir buchstäblich eine Schicht „Fleisch“ weg. Jetzt gibt es Perpetuals: kein Mittelsmann, der den Spread verdient. Long und Short setzen sich direkt dem Gegenüber aus – reines Duell – und ohne die Angst, dass Theta (Zeitwert) weiter verfällt.
Das „unmögliche Dreieck“ von Perpetual-Futures
Es gibt kein kostenloses Mittagessen. Zwar haben Perpetual-Futures den Market Maker aus dem Spiel gedrängt, aber man kommt nicht um das unlösbare Finanz-Dreieck auf der Basisebene herum:
Liquidität (Hebel), ADL (automatisches De-Risking/automatische Reduktion von Positionen) und Funding Fees
Kernlogik: Du kannst nicht „beides, beides“. Du willst entweder hohen Hebel – und dann nicht von ADL betroffen sein – und gleichzeitig auch keine Funding Fees zahlen.
Für hohen Hebel/Liquidität gilt: Bei extrem einseitigen Marktbewegungen musst du die hohen Funding-Fees als Ausgleichskosten tragen.
Um unverschuldet nicht durch den Liquidationsmechanismus (durchzubrechen) Kosten mitzutragen, muss die Börse ADL einführen: In Extremphasen wird dann per Zwang direkt die Position des profitabelsten Trades reduziert.
Perpetual-Futures schaffen mit der brutalsten und effizientesten Form von Liquidität die Tarnkappe der hohen Reibungskosten bei US-Aktien-Optionen weg. Man muss zwar Funding Fees oder die ADL-Beschränkungen in Kauf nehmen, aber dieses direkte Duell gegen den direkten Gegenpart zeigt tatsächlich den ultimativen Ausdruck der Derivate-Effizienz.