
Schwestern, heute ist das offizielle TGE von $ARX – und es wurde auch direkt als Erstlisting bei Binance Alpha aufgenommen!
Wenn ihr auf Preisbewegungen stoßt, werdet ihr bestimmt aufgeregt sein, aber ich möchte lieber darüber sprechen, was genau es denn eigentlich bepreist.
Ich habe mir die Tokenomics- und Staking-Dokumente von @Arcium ein paar Mal durchgelesen und festgestellt, dass der Teil, der am leichtesten missverstanden wird, eigentlich auch das ist, was daran am Besondersten ist.
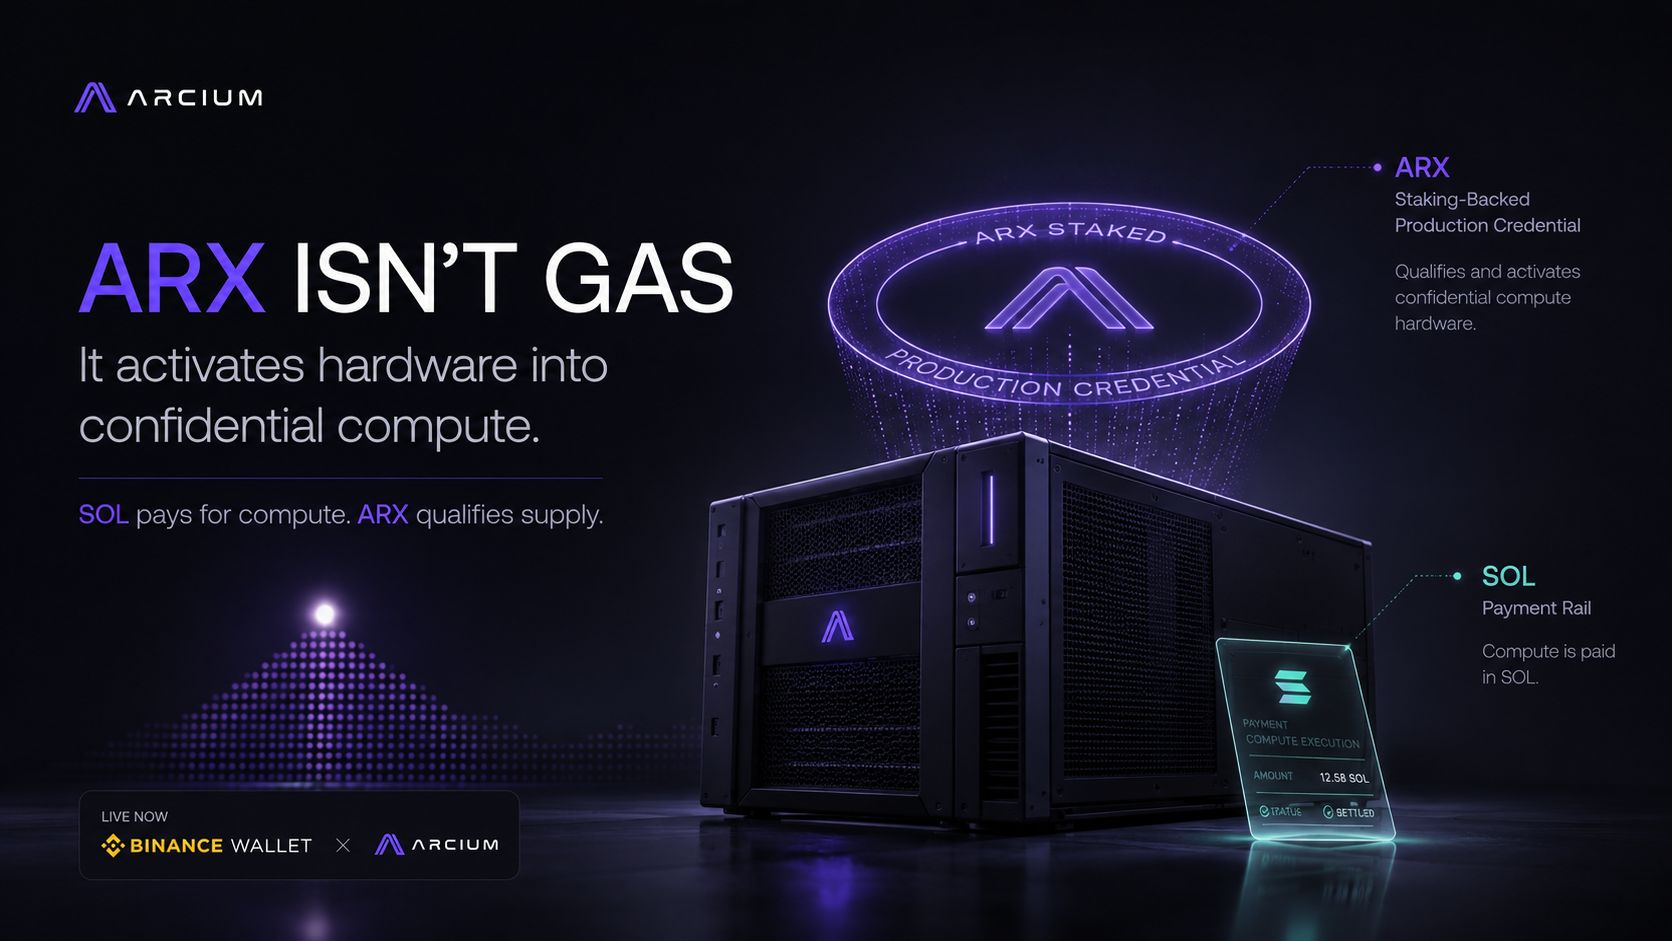
ARX wird nicht dafür verwendet, um Rechengebühren zu bezahlen. Nutzer zahlen weiterhin mit On-Chain-nativen Assets: Auf Solana ist das SOL. 70% der Gebühren gehen an die Knoten, die die Berechnungen ausführen, 20% an die Maintenance für Key-Shards und die Recovery Nodes, die Migrationen übernehmen, und 10% fließen in den Netzwerk-Treasury.
Dieses Design wirkt auf den ersten Blick ziemlich unintuiv, und ich dachte auch, dass Netzwerktokens für Gas bezahlen sollten. Am Ende ist es aber genau umgekehrt: SOL übernimmt den Kauf der Services, ARX übernimmt die Entscheidung darüber, wer überhaupt berechtigt ist, die Services anzubieten. Ganz offen gesagt: SOL ist wie das Bestellgeld, das ein Kunde bezahlt; ARX ist eher wie eine Baugenehmigung plus eine Erfüllungs-Kaution.
Damit ein Knoten- Betreiber aus seiner Server-Hardware netzweit anerkannte Rechenleistung machen kann, muss er zunächst genügend ARX staken, um seine Hardware-Kapazität zu deklarieren. Reicht das Staking nicht, kann die Maschine selbst mit noch so vielen Servern nur proportional Aufgaben annehmen; staket man zwar viel, aber die Hardware bleibt hinterher, kann der überschießende Teil keine entsprechenden Rewards erhalten. So werden zwei häufige Probleme direkt blockiert: Leere Maschinen können keine Rechenleistung vorlügen, und wer nur Coins stapelt ohne Geräte zu erweitern, bekommt auch keine langfristig günstigen Konditionen.
ARX verbindet auf der einen Seite die On-Chain-Ökonomie für Sicherheiten und auf der anderen Seite die reale, physische Hardware-Kapazität Off-Chain miteinander. Es geht nicht nur darum, ob Knoten überhaupt online gehen können, sondern auch darum, wie viel Rechenleistung bereitgestellt werden kann, wie Aufgaben zugeteilt werden, und sogar darum, wer an der Anpassung von Protokoll-Parametern mitwirken darf. Technisches Governance übernehmen die Node-Betreiber, die Community-Governance hingegen diejenigen, die ARX halten und verriegeln: Je länger und fester gesperrt ist, desto höher ist das Gewicht.
Wenn man es im Solana-Ökosystem betrachtet: Solana verwaltet On-Chain-Status, Koordination und Abwicklung. Die Arcium-Node-Cluster übernehmen die Privacy-Berechnungen, ohne die Rohdaten preiszugeben. ARX wiederum sorgt dafür, dass diese Art von vertraulicher Rechenleistung gebunden und skaliert werden kann. In der Zukunft, wenn Confidential AI mit sensiblen Daten wie Krankenakten oder Handels-/Transaktionsstrategien arbeitet, braucht man nicht nur starke Modelle, sondern auch ein Netzwerk, das sich kontinuierlich erweitern lässt, neue Knoten zulässt und Offline-Gänger oder Übeltäter bestrafen kann. Genau diese reale Produktionsfähigkeit steckt die ARX-Sicherheiten ab.
Die hinter der Sache stehende Unterstützung umfasst sowohl Anatoly persönlich als auch Kern-Builder aus der Infrastruktur wie Jito, Helius und Monad. Greenfield hat im Lead investiert, und auch Coinbase hat an der Finanzierung teilgenommen. Wer sich mit Infrastruktur auskennt, untersucht offensichtlich ernsthaft diesen Weg.
Aber auch wenn das TGE einen Preis geliefert hat und Binance Alpha den Traffic: Ob es wirklich etwas wert ist, zeigt sich erst an den echten Daten danach. Das gesamte ARX-Angebot ist fix auf 1 Milliarde Coins. Beim Start sind etwa 20,88 % im Umlauf, der Rest (79,12 %) ist in Sperren und Zuteilungen gebunden. Investoren und Kern-Contributor haben eine 12-monatige Cliff-Periode. Das Sperren kann kurzfristige Verkaufsdruck-Volatilität dämpfen, aber kurzfristige Schwankungen sind trotzdem kaum vermeidbar.
Worauf ich wirklich schaue, ist: Kann Arcium nach dem TGE echte Daten liefern? Wie viele vertrauliche Berechnungen und wie viel SOL-Gebühren sind tatsächlich angefallen? Wie viele Knoten und wie viel CU-Kapazität sind online gegangen? Wie sieht es mit der Slashing-Situation aus, wenn Knoten-Rates sinken? Und hat die reale Nachfrage die Betreiber wirklich dazu gebracht, weiter Hardware auszubauen und ARX zu staken?
Weil die Wertschöpfungskette von ARX ziemlich klar ist: Wenn der Rechenbedarf steigt, verdienen die Knoten mehr SOL; wenn sich Chancen ergeben, erweitert man die Hardware; und neue Kapazität braucht zusätzliches ARX-Staking, um aktiviert zu werden. Wenn man ARX an Knoten delegiert, kann das außerdem helfen, die Produktionskapazität freizusetzen. Aber das Protokoll verspricht keine festen Renditen: Die tatsächlichen Erträge hängen davon ab, wie viel Arbeit die Knoten annehmen, wie viel Provision der Betreiber abzieht und ob die Performance stabil ist oder ob es zu Slashing kommt. Solange keine echten öffentlichen Daten vorliegen, sind diese hübschen APYs nur Geschichten.
Darum ist meine Sicht auf ARX ziemlich einfach: Das TGE hat ihm den Preis gegeben, Binance Alpha hat ihm Aufmerksamkeit beschert. Nur echte, laufende Berechnungen können als echtes Bewertungs-Anker dienen. SOL bezahlt die Rechenleistung, die Hardware macht die Berechnungen, und ARX gibt der Hardware die Berechtigung und lässt sie für das Verhalten verantwortlich sein.
Das ist zwar ein wenig Umweg im Vergleich zu gewöhnlichen Gas-Tokens, stellt aber auch eine sehr gute Frage: Welche Bewertungsmethode hat man für ein Sicherheiten-Asset, das bestimmt, wie viel echte Produktionskapazität ins Netzwerk gelangen darf?
Was denkt ihr?