

US-Aktien $NOK, Nokia—das wurde in letzter Zeit wirklich richtig heftig durchgemischt!
Letzten Mittwoch hat man wieder—mit Optionen—fröhlich weiter durchgemischt!
Das ist dieses Wochenende nicht: Nokia hat zwei große News direkt hintereinander rausgehauen.
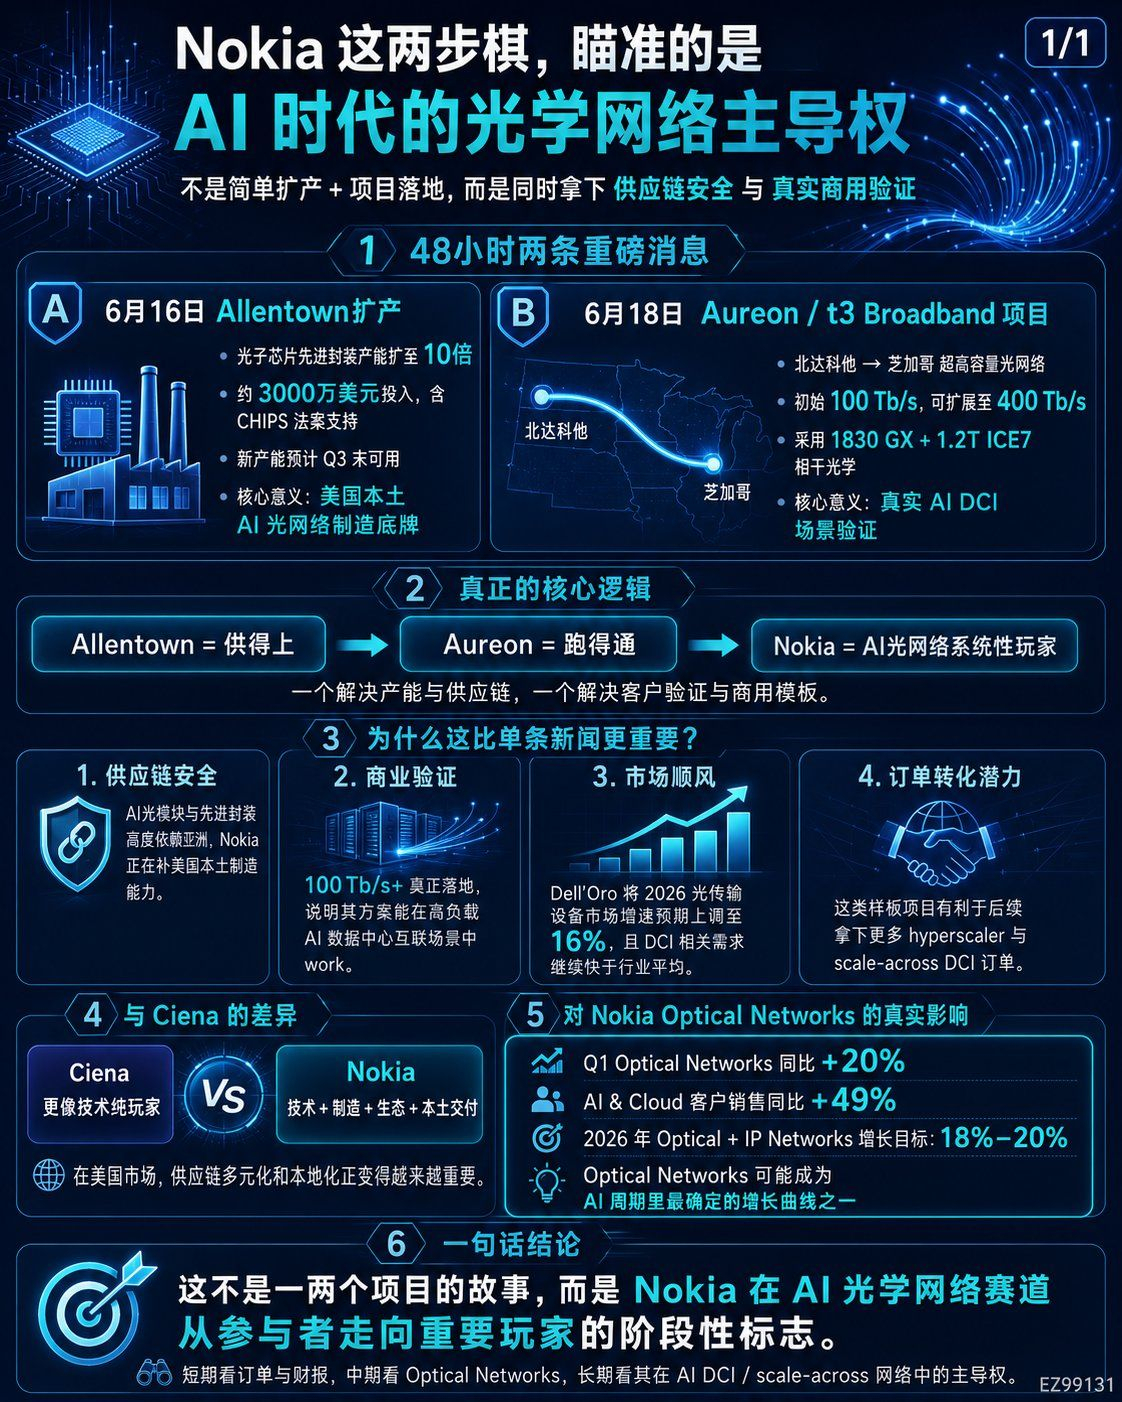
Erstens: Die Kapazität für fortgeschrittene Verpackung für Photonic-Chips in Allentown wird auf das Zehnfache der ursprünglichen Kapazität ausgeweitet.
Zweitens: In Zusammenarbeit mit t3 Broadband und Aureon wird zwischen North Dakota und Chicago ein KI-readyes optisches Übertragungsnetz umgesetzt—anfangs 100 Tb/s, künftig ausbaubar auf 400 Tb/s.
Wenn man es einzeln betrachtet: Beide News sind nicht besonders komplex.
Einmal: Kapazitätserweiterung.
Einmal: Projektumsetzung.
Doch wenn man es zusammen betrachtet, schmeckt es anders.
Ich denke, Nokias zwei Schritte zielen nicht darauf, kurzfristig ein paar zusätzliche Aufträge mitzunehmen, sondern auf die Vorherrschaft optischer Netzwerke im KI-Zeitalter.
Das größte Problem von KI-Rechenzentren ist heute nicht nur, dass die GPUs nicht genug sind—und auch nicht, dass Strom eine einzige Variable wäre.
Das größere Problem ist: Wie werden die Daten transportiert?
GPU-Cluster werden immer größer, Modelle immer größer—Training und Inferenz brauchen riesige Datenmengen, die zwischen Servern, Racks, Campus und Rechenzentren hin und her fließen müssen.
Daher werden Glasfasernetze von früher „Kommunikationsinfrastruktur“ zu dem „Gefäßsystem“ einer KI-Fabrik.
Das ist auch der Grund, warum ich denke, dass Nokias aktuelles Vorgehen so entscheidend ist.
Allentown löst das Lieferproblem.
Aureon löst das Validierungsproblem.
Die Frage lautet: Wenn der US-Markt in Zukunft wirklich massenhaft KI-Glasfasernetzgeräte braucht—kann man dann liefern?
Eine weitere Frage ist: Kann Ihre Technologie in echten KI-Rechenzentren im Interkonnektivitäts-Szenario wirklich laufen?
Diese beiden Dinge passieren gleichzeitig—die Bedeutung ist viel größer als bei einer einzelnen News.
Zuerst: Allentown.
Nokias Erweiterung ist fortgeschrittenes Testen und Packaging im eigenen US-Land, also fortschrittliche Test- und Verpackungsfähigkeiten.
Nicht so sehr entscheidend ist, wie viel es gekostet hat, sondern dass es an den wenigen Orten in den USA die Verpackung von Photonic-Chips zu optischen Modulen beherrscht und die Kapazität direkt auf das Zehnfache hochzieht.
Diese Sache ist im heutigen Umfeld besonders sensibel.
Der Bedarf von KI-Rechenzentren an optischen Modulen, kohärenter Optik und stromsparender Übertragung explodiert gerade, aber die globale Verpackungs- und Opto-Geräte-Lieferkette ist weiterhin stark von Asien abhängig.
Wenn im Hintergrund bei US-Hyperscalern weiterhin in großem Umfang KI-Rechenzentren gebaut wird, kann man die Themen Lieferketten-Sicherheit, lokale Fertigung, Zölle und geopolitische Risiken nicht komplett ausklammern.
Nokias Aufstockung in Allentown ist im Kern ein lokalisierter Unterbau für die KI-Glasfasernetze in den USA.
Das ist keine einfache Ausweitung der Kapazitäten.
Das sagt man den Kunden:
Ich liefere nicht nur Technologie—ich kann auch zentrale optische Komponenten vor Ort in den USA ausliefern.
Das wird in Zukunft bei der Gewinnung von Hyperscalern, Telekommunikationsanbietern, Regierungen und Kunden mit hohen Sicherheitsanforderungen immer wichtiger werden.
Schauen wir uns als Nächstes die Aureon-Route an.
North Dakota bis Chicago: initial 100 Tb/s, künftig ausbaubar auf 400 Tb/s.
Es nutzt die Nokia-1830-GX-Plattform, Super C/L-Band-Optik-Linien-Übertragungssysteme und 1.2T-ICE7 kohärente Optik.
Der Wert dieses Projekts liegt nicht nur in der großen Kapazität.
Wirklich entscheidend ist, dass es Nokias neueste Generation von Lösungen für optische Übertragung in echte Szenarien der KI-Rechenzentrums-Interkonnektivität bringt.
DCI im KI-Zeitalter ist nicht mehr nur „ein paar zusätzliche Glasfasern in der Metropolregion verlegen“.
Zukünftig werden immer mehr Anforderungen so aussehen:
Weiter Entfernung.
Höhere Kapazität pro Faser.
Geringerer Stromverbrauch.
Noch bessere Anbindung regionaler Rechenzentren an zentrale Cloud-Knoten.
Routen wie North Dakota bis Chicago sind ein Spiegelbild dieses Trends.
Viele schauen sich KI-Infrastruktur an und konzentrieren sich nur auf GPU, HBM, ASIC und optische Module.
Wenn jedoch KI-Fabriken mit einer verteilten Expansion beginnen, wird die Interkonnektivität von Rechenzentren über Regionen hinweg zwangsläufig zu einem Muss.
Das ist der Bereich, in dem Nokias Optical Networks wirklich fantasievoll ist.
Noch interessanter ist, dass auch Branchendaten diese Logik unterstützen.
Dell’Oro hatte zuvor gesagt, dass das Wachstum des globalen Markts für optische Übertragungsgeräte 2025 um 10% steigt und das Volumen bei etwa 16 Milliarden USD liegt. DCI-bezogene WDM-Direktbeschaffungseinnahmen wachsen direkt um knapp 40%.
Die neueste Prognose ist noch viel aggressiver.
Sie haben die Prognose für das Wachstum des Marktes für optische Übertragungsgeräte im Jahr 2026 von 10% auf 16% angehoben; sie erwarten, dass der Marktumsatz 18 Milliarden USD übersteigt.
Der Grund ist ziemlich direkt:
KI-Rechenzentren treiben den Bedarf an DCI, und viele Lieferanten zeigen bereits Auftragsstau und längere Lieferzeiten.
Diese Aussage ist eigentlich sehr wichtig.
Das zeigt: Das Glasfasernetz ist kein „kühles“ Zusatzgeschäft, sondern eine Lieferkette, die sich im KI-Infrastrukturbereich gerade immer stärker verknappt.
Der Bedarf ist nicht weg.
Das eigentliche Problem ist jetzt: Wer kann liefern?
Das führt wieder zu Nokias zwei Schritten.
Allentown steht für Kapazität.
Aureon ist ein Musterbeispiel.
Ersteres lässt Kunden glauben, dass man liefern kann.
Das Zweite lässt Kunden glauben, dass es durchführbar ist.
Beides zusammen ergibt, dass Nokia nicht nur „auch optische Netzwerkprodukte“ hat, sondern ein vollständigeres kommerzielles Closed-Loop-System aufbaut.
Im Vergleich zu Ciena war Nokia früher in diesem DCI-Wettbewerbsumfeld nicht der reinste Spieler.
Ciena ist langfristig ein starkes Unternehmen im Bereich optischer Übertragung, und WaveLogic hat auch bei Hyperscalern eine sehr starke Präsenz.
Aber nach dem Erwerb von Infinera durch Nokia hat sich die Lage geändert.
Es ergänzt den kohärenten „Engine“-Bereich, optische Übertragungssysteme und die Fähigkeit zur vertikalen Integration.
Wenn man jetzt zusätzlich noch die Kapazitätserweiterung von ATP im eigenen US-Land und die Umsetzung echter KI-DCI-Projekte in Nordamerika berücksichtigt, wird Nokias Lage noch vollständiger.
Ciena ist eher ein Akteur mit extrem hoher Fokussierung auf optische Technologie.
Nokia geht jetzt eine andere Spielart:
Optische Technologie.
IP-Netzwerk.
Produktion im Inland.
Systemlieferung.
Beziehungen zu Telekommunikationsanbietern.
Chancen bei Hyperscalern und KI-Cloud.
Das ist keine Einzellösung, sondern ein Paket aus mehreren Maßnahmen.
Kurzfristig wird Ciena seinen Anteil nicht so leicht abgeben.
Sogar in vielen Hyperscaler-Projekten hat Ciena weiterhin klassische Stärken.
Aber im Zeitfenster von 2026 bis 2028 könnten die Dinge, die Kunden wichtig finden, sich noch stärker vergrößern.
Nicht nur Leistung.
Außerdem: Diversifizierung der Lieferkette.
Lieferfähigkeit vor Ort.
Planbare Kapazität.
Systembasierte Lösung.
In diesem Bereich ergänzt Nokia gerade das wichtigste fehlende Glied.
Das ist auch der Grund, warum ich denke, dass Nokia jetzt nicht nur nach „altem Kommunikationsgerätewert“ beurteilt werden kann.
Die Daten im Q1 spiegeln die Veränderungen bereits wider.
Umsatzwachstum bei KI- & Cloud-Kunden: 49%.
Wachstum von Optical Networks: 20%.
Das Unternehmen hat die Wachstumsziele für 2026 bei Optical + IP Networks von 18% auf 20% angehoben.
Das zeigt: Das Glasfasernetz ist in Nokias Story nicht länger Nebensache, sondern die Wachstumskurve, die AI-Zyklen in der Network Infrastructure am besten widerspiegelt.
Die Aufstockung in Allentown löst das Thema: Kann man liefern?
Das Aureon-Projekt löst das Thema: Ob andere überhaupt bereit sind zu kaufen.
Die Auftrags- und Wachstumsdaten im Q1 klären, ob diese Linie schon beginnt, sich auszuzahlen.
Diese drei Dinge zusammengebracht sind der Grund, warum ich Nokia wieder zunehmend interessant finde.
Natürlich muss man auch Risiken besprechen.
Erstens ist der Wettbewerb stark.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell—diese Akteure besetzen das Glasfasernetz je nach Ebene.
Zweitens: Hyperscaler werden auch weiterhin auswechselbare optische Module und IPoDWDM vorantreiben; ein Teil des Werts könnte sich von Systemgeräten hin zu Modulen und Chips verlagern.
Drittens: Nokia muss nachweisen, dass nach der Integration von Infinera die Bruttomargen und die Liefer-Effizienz wirklich besser werden.
Viertens: Wenn der kurzfristige Aktienkurs KI-Erwartungen bei Glasfasernetzen bereits vorweg eingepreist hat, wird die Bestätigung durch den Quartalsbericht noch wichtiger.
Deshalb werde ich Nokia nicht als eine risikofreie Low-Valuation-„Schlaue Kuh“ darstellen.
Genauer gesagt: Es ist ein etabliertes Infrastrukturunternehmen, das gerade in einem KI-Glasfasernetz-Zyklus neu bewertet wird.
Seine Flexibilität ist möglicherweise nicht so hoch wie bei $MRVL, $LITE, $COHR—also bei eher „vornere“ Kandidaten in der optischen Interkonnektivität.
Doch sein Vorteil liegt darin, dass es strategisch ganzheitlicher positioniert ist, die Bewertung niedriger ist und die Story sich von „Telekommunikationsausrüstung“ hin zu „KI-Rechenzentrums-Interkonnektivitätsinfrastruktur“ verlagert.
Meine Einschätzung zu Nokias zwei Schritten lautet:
Allentown steht für die Lieferkette.
Aureon ist die Validierungsmarke für Kunden.
Das Wachstum der optischen Netzwerke im Q1 ist die Fundamentaldatenkarte.
Wenn Nokia später in der Lage ist, weiterhin ähnliche DCI-Projekte in Nordamerika zu replizieren und die Fähigkeiten von Infinera wirklich zu beherrschen, dann ist es sehr wahrscheinlich, dass Optical Networks in den nächsten ein bis zwei Jahren seine wichtigste Wachstumskurve wird.
Das ist keine Geschichte über ein einzelnes Projekt.
Und es ist auch nicht einfach nur eine Ausweitung der Kapazitäten.
Das ist Nokias Neupositionierung für sich im KI-Zeitalter.
Früher hat man sich bei Nokia vor allem an das Thema Mobiltelefone erinnert.
Später haben viele es als Anbieter von 5G-Geräten eingeordnet.
Aber jetzt könnte es sich in Richtung eines wichtigen Akteurs bei der „unsichtbaren Lichtstrecke“ zwischen KI-Rechenzentren entwickeln.
Meine Einschätzung zu Nokia ist jetzt ganz einfach:
Kurzfristig: Aufträge und Quartalsbericht.
Mittelfristig: Kann das Wachstum bei Optical Networks dauerhaft über dem Durchschnitt der Gruppe liegen?
Langfristig: Ob es in KI-DCI- und „scale-across“-Netzen von einem Teilnehmer zu einem der zentralen Lieferanten werden kann.
Wenn diese Linie funktioniert, könnte die Neubewertung von Nokia gerade erst beginnen.
Ich habe den Artikel so umgeschrieben, dass er eher wie ein langer Post mit persönlicher Einschätzung wirkt. Die Faktenbasis habe ich nebenbei gegengeprüft: Die Aufstockung in Allentown ist eine Nokia-Ankündigung vom 16. Juni; Kern ist, dass die ATP-Kapazität im eigenen US-Land bis zu 10-mal ausgebaut werden kann. Neue Kapazitäten sollen voraussichtlich bis Ende Q3 kommerziell nutzbar sein und sind Teil des mehrjährigen Investitionsplans von Nokia in den USA für KI-Netzwerkverbindungen in Höhe von 4,0 Milliarden USD. (markets.businessinsider.com) Das Aureon-Projekt ist eine Nokia-Ankündigung vom 18. Juni: Anfangskapazität 100 Tb/s, ausbaubar auf 400 Tb/s. Die Route verbindet Rechenzentren in North Dakota mit Chicago; eingesetzt werden 1830 GX, Super C/L-Band und 1.2T ICE7. (Nokia Corporation | Nokia) Auf Marktebene hat Dell’Oro zuletzt die Prognose für das Marktwachstum optischer Übertragungsgeräte 2026 von 10% auf 16% angehoben und erwartet, dass die direkten DCI-Beschaffungseinnahmen im Q1 weiterhin etwa 40% wachsen. (Dell'Oro Group) Auch Nokias Q1 zeigt: Das Umsatzwachstum bei KI- & Cloud-Kunden beträgt 49%, Optical Networks wächst um 20%, und das Wachstumsziel für 2026 bei Optical + IP Networks wurde auf 18%–20% nach oben angepasst. (Nokia Corporation | Nokia)
Ich schaue mir Nokia gerade an und habe zunehmend das Gefühl: Es erzählt nicht einfach eine gewöhnliche Rebound-Story für einen klassischen Kommunikationsgerätewert.
Es wirkt mehr so, als würde Nokia sich leise wieder in die Kernkette der KI-Infrastruktur einklinken.
Mitte Juni hat Nokia zwei Meldungen hintereinander veröffentlicht.
Erstens: Die Kapazität für fortgeschrittene Verpackungstechnologie für Photonic-Chips in Allentown wird auf das Zehnfache der ursprünglichen Kapazität ausgeweitet.
Zweitens: In Zusammenarbeit mit t3 Broadband und Aureon wird zwischen North Dakota und Chicago ein KI-readyes optisches Übertragungsnetz umgesetzt—anfangs 100 Tb/s, künftig ausbaubar auf 400 Tb/s.
Wenn man beides einzeln betrachtet: Beide News sind nicht besonders komplex.
Einmal: Kapazitätserweiterung.
Einmal: Projektumsetzung.
Aber wenn man es zusammen betrachtet, schmeckt es anders.
Ich denke, Nokias zwei Schritte zielen nicht darauf, kurzfristig ein paar zusätzliche Aufträge mitzunehmen, sondern auf die Vorherrschaft bei optischen Netzwerken im KI-Zeitalter.
Das größte Problem von KI-Rechenzentren ist heute nicht nur, dass die GPUs nicht genug sind—und auch nicht, dass Strom eine einzige Variable wäre.
Das größere Problem ist: Wie werden die Daten transportiert?
GPU-Cluster werden immer größer, Modelle immer größer—Training und Inferenz brauchen riesige Datenmengen, die zwischen Servern, Racks, Campus und Rechenzentren hin und her fließen müssen.
Damit werden Glasfasernetze von früher „Kommunikationsinfrastruktur“ zu dem „Gefäßsystem“ einer KI-Fabrik.
Das ist auch der Grund, warum ich denke, dass Nokias aktuelles Vorgehen so entscheidend ist.
Allentown löst das Lieferproblem.
Aureon löst das Validierungsproblem.
Die Frage lautet: Wenn der US-Markt in Zukunft wirklich massenhaft Geräte für KI-Glasfasernetze benötigt—kann man dann liefern?
Eine weitere Frage ist: Kann Ihre Technologie in echten KI-Rechenzentren im Interkonnektivitäts-Szenario wirklich laufen?
Diese beiden Dinge passieren gleichzeitig—die Bedeutung ist viel größer als bei einer einzelnen News.
Zuerst: Allentown.
Nokias Erweiterung ist fortgeschrittenes Testen und Packaging im eigenen US-Land—also fortschrittliche Test- und Verpackungsfähigkeiten.
Nicht so sehr entscheidend ist, wie viel es gekostet hat, sondern dass es an den wenigen Orten in den USA die Verpackung von Photonic-Chips zu optischen Modulen beherrscht und die Kapazität direkt auf das Zehnfache hochzieht.
Die Sache ist im heutigen Umfeld besonders sensibel.
Der Bedarf von KI-Rechenzentren an optischen Modulen, kohärenter Optik und stromsparender Übertragung explodiert gerade, aber die globale Verpackungs- und Opto-Geräte-Lieferkette ist weiterhin stark von Asien abhängig.
Wenn Hyperscaler in den USA im Hintergrund weiterhin in großem Umfang KI-Rechenzentren bauen, kann man die Themen Lieferketten-Sicherheit, lokale Fertigung, Zölle und geopolitische Risiken nicht komplett ausklammern.
Nokias Aufstockung in Allentown bedeutet im Kern, dass es einen lokalisierbaren Unterbau für KI-Glasfasernetze in den USA liefert.
Das ist keine einfache Kapazitätserweiterung.
Das sagt man den Kunden:
Ich liefere nicht nur Technologie—ich kann auch zentrale optische Komponenten vor Ort in den USA ausliefern.
Das könnte in Zukunft immer wichtiger werden, um Hyperscaler, Telekommunikationsanbieter, Regierungen und Kunden mit hohen Sicherheitsanforderungen zu gewinnen.
Schauen wir uns als Nächstes die Aureon-Route an.
North Dakota bis Chicago: initial 100 Tb/s, künftig ausbaubar auf 400 Tb/s.
Es nutzt die Nokia-1830-GX-Plattform, Super C/L-Band-Optik-Linien-Übertragungssysteme und 1.2T-ICE7 kohärente Optik.
Der Wert dieses Projekts liegt nicht nur in der großen Kapazität.
Wirklich entscheidend ist, dass es Nokias neueste Generation von Lösungen für optische Übertragung in echte Szenarien der KI-Rechenzentrums-Interkonnektivität bringt.
DCI im KI-Zeitalter ist nicht mehr nur „ein paar zusätzliche Glasfasern in der Metropolregion“.
Zukünftig werden immer mehr Anforderungen so aussehen:
Weiter Entfernung.
Höhere Kapazität pro Faser.
Geringerer Stromverbrauch.
Noch bessere Anbindung regionaler Rechenzentren an zentrale Cloud-Knoten.
Routen wie North Dakota bis Chicago sind ein Spiegelbild dieses Trends.
Viele sehen sich KI-Infrastruktur an und fokussieren sich nur auf GPU, HBM, ASIC und optische Module.
Wenn KI-Fabriken später jedoch in verteilten Modellen expandieren, wird die Interkonnektivität von Rechenzentren über Regionen hinweg zwangsläufig zu einem Muss.
Das ist der Bereich, in dem Nokias Optical Networks wirklich fantasievoll ist.
Noch interessanter ist, dass auch Branchendaten diese Logik unterstützen.
Dell’Oro hatte zuvor gesagt, dass das Wachstum des globalen Markts für optische Übertragungsgeräte 2025 um 10% steigt und das Volumen bei etwa 16 Milliarden USD liegt. DCI-bezogene WDM-Direktbeschaffungseinnahmen wachsen direkt um knapp 40%.
Die neueste Prognose ist noch viel aggressiver.
Sie haben die Prognose für das Wachstum des Marktes für optische Übertragungsgeräte im Jahr 2026 von 10% auf 16% angehoben; sie erwarten, dass der Marktumsatz 18 Milliarden USD übersteigt.
Der Grund ist ziemlich direkt:
KI-Rechenzentren treiben den Bedarf an DCI, und viele Lieferanten zeigen bereits Auftragsstau und längere Lieferzeiten.
Diese Aussage ist eigentlich sehr wichtig.
Das zeigt: Das Glasfasernetz ist kein Geheimtip-Zusatz, sondern eine Lieferkette, die sich im KI-Infrastrukturbereich gerade stark verengt.
Der Bedarf ist nicht weg.
Das eigentliche Problem ist jetzt: Wer kann liefern?
Das führt wieder zu Nokias zwei Schritten.
Allentown steht für Kapazität.
Aureon ist ein Musterbeispiel.
Ersteres lässt Kunden glauben, dass man liefern kann.
Das lässt Kunden glauben, dass es durchführbar ist.
Beides zusammen ergibt, dass Nokia nicht nur „auch optische Netzwerkprodukte“ hat, sondern ein vollständigeres kommerzielles Closed-Loop-System aufbaut.
Im Vergleich zu Ciena war Nokia früher in diesem DCI-Wettbewerbsumfeld nicht der reinste Spieler.
Ciena ist langfristig ein starkes Unternehmen im Bereich optischer Übertragung, und WaveLogic hat auch bei Hyperscalern eine sehr starke Präsenz.
Aber nach dem Erwerb von Infinera durch Nokia hat sich die Lage geändert.
Es ergänzt den kohärenten „Engine“-Bereich, optische Übertragungssysteme und die Fähigkeit zur vertikalen Integration.
Wenn man jetzt zusätzlich noch die Kapazitätserweiterung von ATP im eigenen US-Land und die Umsetzung echter KI-DCI-Projekte in Nordamerika berücksichtigt, wird Nokias Lage noch vollständiger.
Ciena ist eher ein Akteur mit extrem hoher Fokussierung auf optische Technologie.
Nokia geht jetzt eine andere Spielart:
Optische Technologie.
IP-Netzwerk.
Produktion im Inland.
Systemlieferung.
Beziehungen zu Telekommunikationsanbietern.
Chancen bei Hyperscalern und KI-Cloud.
Das ist kein Durchbruch an einer einzelnen Stelle, sondern ein Paket aus mehreren Maßnahmen.
Kurzfristig wird Ciena seinen Anteil nicht so leicht abgeben.
Sogar in vielen Hyperscaler-Projekten hat Ciena weiterhin klassische Stärken.
Aber im Zeitfenster von 2026 bis 2028 könnten die Dinge, die Kunden wichtig finden, sich noch stärker vergrößern.
Nicht nur Leistung.
Außerdem: Diversifizierung der Lieferkette.
Fähigkeit zur Lieferung vor Ort.
Planbare Kapazität.
Systembasierte Lösung.
In diesem Bereich ergänzt Nokia gerade das wichtigste fehlende Glied.
Das ist auch der Grund, warum ich denke, dass Nokia jetzt nicht nur nach „altem Kommunikationsgerätewert“ beurteilt werden darf.
Die Daten im Q1 spiegeln die Veränderungen bereits wider.
Umsatzwachstum bei KI- & Cloud-Kunden: 49%.
Wachstum von Optical Networks: 20%.
Das Unternehmen hat die Wachstumsziele für 2026 bei Optical + IP Networks auf 18% bis 20% angehoben.
Das zeigt: Das Glasfasernetz ist in Nokias Story nicht länger Nebensache, sondern die Wachstumskurve, die in der Network Infrastructure am besten für KI-Zyklen steht.
Die Aufstockung in Allentown löst das Thema: Kann man liefern?
Das Aureon-Projekt löst das Thema: Ob andere überhaupt bereit sind zu kaufen.
Die Auftrags- und Wachstumsdaten im Q1 klären, ob diese Linie schon beginnt, sich auszuzahlen.
Diese drei Dinge zusammengebracht sind der Grund, warum ich Nokia wieder zunehmend interessant finde.
Natürlich muss man auch die Risiken benennen.
Erstens: Der Wettbewerb ist stark.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell—diese Akteure positionieren sich jeweils auf unterschiedlichen Ebenen im Glasfasernetz.
Zweitens: Hyperscaler werden auch weiterhin auswechselbare optische Module und IPoDWDM vorantreiben; ein Teil des Werts könnte sich von Systemgeräten hin zu Modulen und Chips verlagern.
Drittens muss Nokia nachweisen, dass sich nach der Integration von Infinera sowohl die Bruttomargen als auch die Effizienz bei der Lieferung wirklich verbessern.
Viertens: Wenn der kurzfristige Aktienkurs die Erwartungen an KI-Glasfasernetze bereits vorweg eingepreist hat, wird die Bestätigung durch den Quartalsbericht noch wichtiger.
Deshalb werde ich Nokia nicht als eine risikofreie Low-Valuation-„Schlaue Kuh“ darstellen.
Genauer gesagt: Es ist ein etabliertes Infrastrukturunternehmen, das gerade in einem KI-Glasfasernetz-Zyklus neu bewertet wird.
Seine Flexibilität ist möglicherweise nicht so hoch wie bei MRVL, LITE oder COHR—das sind eher „vornere“ Kandidaten in der optischen Interkonnektivität.
Doch sein Vorteil liegt darin, dass es strategisch ganzheitlicher positioniert ist, die Bewertung niedriger ist und die Story sich von „Telekommunikationsausrüstung“ hin zu „KI-Rechenzentrums-Interkonnektivitätsinfrastruktur“ verlagert.
Meine Einschätzung zu Nokias zwei Schritten lautet:
Allentown steht für Lieferkette.
Aureon ist die Validierungsmarke für Kunden.
Das Wachstum der optischen Netzwerke im Q1 ist die Fundamentaldatenkarte.
Wenn Nokia in der Lage ist, weiterhin ähnliche DCI-Projekte in Nordamerika zu replizieren und die Fähigkeiten von Infinera wirklich zu beherrschen, dann ist es sehr wahrscheinlich, dass Optical Networks in den nächsten ein bis zwei Jahren seine wichtigste Wachstumskurve wird.
Das ist keine Geschichte über ein einzelnes Projekt.
Und es ist auch nicht einfach nur eine Kapazitätserweiterung.
Das ist Nokias Neupositionierung für sich im KI-Zeitalter.
Früher hat man sich bei Nokia vor allem an das Thema Mobiltelefone erinnert.
Später hat man es als Anbieter von 5G-Geräten eingeordnet.
Aber jetzt könnte es sich in Richtung eines wichtigen Akteurs bei der „unsichtbaren Lichtstrecke“ zwischen KI-Rechenzentren entwickeln.
Meine Einschätzung zu Nokia ist jetzt ganz einfach:
Kurzfristig sind es Aufträge und der Quartalsbericht.
Mittelfristig: Kann das Wachstum von Optical Networks dauerhaft über dem Durchschnitt der Gruppe liegen?
Langfristig: Ob es in KI-DCI- und „scale-across“-Netzen von einem Teilnehmer zu einem der zentralen Lieferanten werden kann.
Wenn diese Linie funktioniert, könnte die Neubewertung von Nokia gerade erst beginnen.
Ich habe den Artikel so umgeschrieben, dass er eher wie ein langer Post mit persönlicher Einschätzung wirkt. Die Faktenbasis habe ich nebenbei gegengeprüft: Die Aufstockung in Allentown ist eine Nokia-Ankündigung vom 16. Juni; Kern ist, dass die ATP-Kapazität im eigenen US-Land bis zu 10-mal ausgebaut werden kann. Neue Kapazitäten sollen voraussichtlich bis Ende Q3 kommerziell nutzbar sein und sind Teil des mehrjährigen Investitionsplans von Nokia in den USA für KI-Netzwerkverbindungen in Höhe von 4,0 Milliarden USD. (markets.businessinsider.com) Das Aureon-Projekt ist eine Nokia-Ankündigung vom 18. Juni: Anfangskapazität 100 Tb/s, ausbaubar auf 400 Tb/s. Die Route verbindet Rechenzentren in North Dakota mit Chicago; eingesetzt werden 1830 GX, Super C/L-Band und 1.2T ICE7. (Nokia Corporation | Nokia) Auf Marktebene hat Dell’Oro zuletzt die Prognose für das Marktwachstum optischer Übertragungsgeräte 2026 von 10% auf 16% angehoben und erwartet, dass die direkten DCI-Beschaffungseinnahmen im Q1 weiterhin etwa 40% wachsen. (Dell'Oro Group) Auch Nokias Q1 zeigt: Das Umsatzwachstum bei KI- & Cloud-Kunden beträgt 49%, Optical Networks wächst um 20%, und das Wachstumsziel für 2026 bei Optical + IP Networks wurde auf 18%–20% nach oben angepasst. (Nokia Corporation | Nokia)
Ich schaue mir Nokia gerade an und habe zunehmend das Gefühl: Es erzählt nicht einfach eine gewöhnliche Rebound-Story für einen klassischen Kommunikationsgerätewert.
Es wirkt wie ein stilles Wiedereinstellen von sich in die Kernkette der KI-Infrastruktur.
Mitte Juni hat Nokia zwei Meldungen hintereinander veröffentlicht.
Erstens: Die Kapazität für fortgeschrittene Verpackungstechnologie für Photonic-Chips in Allentown wird auf das Zehnfache der ursprünglichen Kapazität ausgeweitet.
Zweitens: In Zusammenarbeit mit t3 Broadband und Aureon wird zwischen North Dakota und Chicago ein KI-readyes Glasfasernetz für die optische Übertragung umgesetzt—mit einer Anfangskapazität von 100 Tb/s, das künftig auf 400 Tb/s ausgebaut werden kann.
Wenn man beides einzeln betrachtet: Beide News sind nicht besonders komplex.
Einmal: Kapazitätserweiterung.
Einmal: Umsetzung des Projekts.
Doch wenn man es zusammen betrachtet, schmeckt es anders.
Ich denke, Nokias zwei Schritte zielen nicht darauf, kurzfristig ein paar zusätzliche Aufträge mitzunehmen, sondern auf die Vorherrschaft optischer Netzwerke im KI-Zeitalter.
Das größte Problem von KI-Rechenzentren ist heute nicht nur, dass die GPUs nicht genug sind—und auch nicht Strom als einziges Variablen-Thema.
Das größere Problem ist: Wie werden die Daten transportiert?
GPU-Cluster werden immer größer, Modelle immer größer—Training und Inferenz brauchen riesige Datenmengen, die zwischen Servern, Racks, Campus und Rechenzentren hin und her fließen müssen.
Daher werden Glasfasernetze von früher „Kommunikationsinfrastruktur“ zu dem „Gefäßsystem“ einer KI-Fabrik.
Das ist auch der Grund, warum ich denke, dass Nokias aktuelles Vorgehen so entscheidend ist.
Allentown löst das Lieferproblem.
Aureon löst das Validierungsproblem.
Die Frage lautet: Wenn der US-Markt in Zukunft wirklich massenhaft KI-Glasfasernetzgeräte braucht—kann man dann liefern?
Eine weitere Frage ist: Kann Ihre Technologie in echten KI-Rechenzentren im Interkonnektivitäts-Szenario wirklich laufen?
Diese beiden Dinge passieren gleichzeitig—die Bedeutung ist viel größer als bei einer einzelnen News.
Zuerst: Allentown.
Nokias Erweiterung ist fortgeschrittenes Testen und Packaging im eigenen US-Land—also fortschrittliche Test- und Verpackungsfähigkeiten.
Nicht so sehr entscheidend ist, wie viel es gekostet hat, sondern dass es an den wenigen Orten in den USA die Verpackung von Photonic-Chips zu optischen Modulen beherrscht und die Kapazität direkt auf das Zehnfache hochzieht.
Diese Sache ist im heutigen Umfeld besonders sensibel.
Der Bedarf von KI-Rechenzentren an optischen Modulen, kohärenter Optik und stromsparender Übertragung explodiert gerade, aber die globale Verpackungs- und Opto-Geräte-Lieferkette ist weiterhin stark von Asien abhängig.
Wenn Hyperscaler in den USA im Hintergrund weiterhin in großem Umfang KI-Rechenzentren bauen, kann man die Themen Lieferketten-Sicherheit, lokale Fertigung, Zölle und geopolitische Risiken nicht komplett ausklammern.
Nokias Aufstockung in Allentown bedeutet im Kern, dass es einen lokalisierbaren Unterbau für KI-Glasfasernetze in den USA liefert.
Das ist keine einfache Kapazitätserweiterung.
Das sagt man den Kunden:
Ich liefere nicht nur Technologie—ich kann auch zentrale optische Komponenten vor Ort in den USA ausliefern.
Das könnte in Zukunft bei der Gewinnung von Hyperscalern, Telekommunikationsanbietern, Regierungen und Kunden mit hohen Sicherheitsanforderungen immer wichtiger werden.
Schauen wir uns als Nächstes die Aureon-Route an.
North Dakota bis Chicago: initial 100 Tb/s, künftig ausbaubar auf 400 Tb/s.
Es kommt die Nokia-1830-GX-Plattform, Super C/L-Band-Optik-Linien-Übertragungssysteme und 1.2T-ICE7 kohärente Optik zum Einsatz.
Der Wert dieses Projekts liegt nicht nur in der großen Kapazität.
Wirklich entscheidend ist, dass es Nokias neueste Generation von Lösungen für optische Übertragung in echte Szenarien der KI-Rechenzentrums-Interkonnektivität bringt.
DCI im KI-Zeitalter ist nicht mehr nur „ein paar zusätzliche Glasfasern in der Metropolregion“.
Zukünftig werden immer mehr Anforderungen so aussehen:
Noch größere Entfernungen.
Höhere Kapazität pro Faser.
Geringerer Stromverbrauch.
Noch bessere Anbindung regionaler Rechenzentren an zentrale Cloud-Knoten.
Routen wie North Dakota bis Chicago sind ein Spiegelbild dieses Trends.
Viele schauen sich KI-Infrastruktur an und konzentrieren sich nur auf GPU, HBM, ASIC und optische Module.
Wenn KI-Fabriken jedoch in verteilten Modellen expandieren, wird die Interkonnektivität von Rechenzentren über Regionen hinweg zwangsläufig zu einem Muss.
Das ist der Bereich, in dem Nokias Optical Networks wirklich fantasievoll ist.
Noch spannender ist, dass auch Branchendaten diese Logik untermauern.
Dell’Oro hatte zuvor gesagt, dass das Wachstum des globalen Markts für optische Übertragungsgeräte 2025 um 10% steigt und das Volumen bei etwa 16 Milliarden USD liegt. DCI-bezogene WDM-Direktbeschaffungseinnahmen wachsen direkt um knapp 40%.
Die neueste Prognose ist noch viel aggressiver.
Sie haben die Prognose für das Wachstum des Marktes für optische Übertragungsgeräte im Jahr 2026 von 10% auf 16% angehoben; sie erwarten, dass der Marktumsatz 18 Milliarden USD übersteigt.
Der Grund ist ziemlich direkt:
KI-Rechenzentren treiben den Bedarf an DCI, und viele Lieferanten zeigen bereits Auftragsstau und längere Lieferzeiten.
Diese Aussage ist eigentlich sehr wichtig.
Das zeigt: Das Glasfasernetz ist kein Geheimtip-Zusatz, sondern eine Lieferkette, die sich im KI-Infrastrukturbereich gerade stark verengt.
Der Bedarf ist nicht weg.
Das eigentliche Problem ist jetzt: Wer kann liefern?
Das führt wieder zu Nokias zwei Schritten.
Allentown steht für Kapazität.
Aureon ist ein Musterbeispiel.
Das Erste macht Kunden glauben, dass man liefern kann.
Das ermöglicht Kunden die Zuversicht, dass es funktioniert.
Beides zusammen ergibt, dass Nokia nicht nur „auch optische Netzprodukte“ hat, sondern ein vollständigeres kommerzielles Closed-Loop-System aufbaut.
Im Vergleich zu Ciena war Nokia früher in diesem DCI-Wettbewerbsumfeld nicht der reinste Spieler.
Ciena ist langfristig ein starkes Unternehmen im Bereich optischer Übertragung, und WaveLogic hat auch bei Hyperscalern eine sehr starke Präsenz.
Aber nach dem Erwerb von Infinera durch Nokia hat sich die Lage geändert.
Es deckt den kohärenten „Engine“-Bereich, optische Übertragungssysteme und die Fähigkeit zur vertikalen Integration ab.
Wenn man jetzt zusätzlich noch die Kapazitätserweiterung von ATP im eigenen US-Land und die Umsetzung echter KI-DCI-Projekte in Nordamerika berücksichtigt, wird Nokias Lage noch vollständiger.
Ciena ist eher ein Akteur mit extrem hoher Fokussierung auf optische Technologie.
Nokia geht jetzt eine andere Spielart:
Optische Technologie.
IP-Netzwerk.
Produktion im Inland.
Systemlieferung.
Beziehungen zu Telekommunikationsanbietern.
Chancen bei Hyperscalern und KI-Cloud.
Keine Einzellösung, sondern ein Paket aus mehreren Maßnahmen.
Kurzfristig wird Ciena seinen Anteil nicht so leicht abgeben.
Sogar in vielen Hyperscaler-Projekten hat Ciena weiterhin klassische Stärken.
Aber im Zeitfenster von 2026 bis 2028 könnten die Dinge, die Kunden wichtig finden, sich noch stärker vergrößern.
Nicht nur Leistung.
Außerdem: Diversifizierung der Lieferkette.
Lieferfähigkeit vor Ort.
Planbare Kapazität.
Systembasierte Lösung.
In diesem Bereich ergänzt Nokia gerade das wichtigste fehlende Glied.
Das ist auch der Grund, warum ich denke, dass Nokia jetzt nicht nur nach „altem Kommunikationsgerätewert“ beurteilt werden darf.
Die Daten im Q1 spiegeln die Veränderungen bereits wider.
Umsatzwachstum bei KI- & Cloud-Kunden: 49%.
Wachstum bei Optical Networks: 20%.
Das Unternehmen hat die Wachstumsziele für 2026 bei Optical + IP Networks von 18% auf 20% angehoben.
Das zeigt: Das Glasfasernetz ist in Nokias Story nicht länger Nebensache, sondern die Wachstumskurve, die in der Network Infrastructure am besten für KI-Zyklen steht.
Die Aufstockung in Allentown klärt, ob überhaupt geliefert werden kann.
Das Aureon-Projekt löst das Thema: Ob andere überhaupt bereit sind zu kaufen.
Aufträge im Q1 und Wachstumsdaten klären, ob diese Linie schon beginnt, sich auszuzahlen.
Diese drei Dinge zusammengebracht sind der Grund, warum ich Nokia wieder zunehmend interessant finde.
Natürlich muss man auch Risiken benennen.
Erstens ist der Wettbewerb stark.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell—diese Akteure positionieren sich jeweils auf unterschiedlichen Ebenen im Glasfasernetz.
Zweitens: Hyperscaler werden auch weiterhin auswechselbare optische Module und IPoDWDM vorantreiben; ein Teil des Werts könnte sich von Systemgeräten hin zu Modulen und Chips verlagern.
Drittens muss Nokia nachweisen, dass sich nach der Integration von Infinera die Bruttomargen und die Liefer-Effizienz wirklich verbessern.
Viertens: Wenn der kurzfristige Aktienkurs Erwartungen an KI-Glasfasernetze bereits vorweg eingepreist hat, wird die Bestätigung durch die Quartalsberichte noch wichtiger.
Deshalb werde ich Nokia nicht als eine risikofreie Low-Valuation-„Schlaue Kuh“ darstellen.
Genauer gesagt: Es ist ein etabliertes Infrastrukturunternehmen, das gerade in einem KI-Glasfasernetz-Zyklus neu bewertet wird.
Seine Flexibilität ist möglicherweise nicht so hoch wie bei MRVL, LITE oder COHR—das sind eher „vornere“ Kandidaten in der optischen Interkonnektivität.
Doch sein Vorteil liegt darin, dass es strategisch ganzheitlicher positioniert ist, die Bewertung niedriger ist und die Story sich von „Telekommunikationsausrüstung“ hin zu „KI-Rechenzentrums-Interkonnektivitätsinfrastruktur“ verlagert.
Meine Einschätzung zu Nokias zwei Schritten lautet:
Allentown steht für die Lieferkette.
Aureon ist die Validierungsmarke für Kunden.
Das Wachstum der optischen Netzwerke im Q1 ist die Fundamentaldatenkarte.
Wenn Nokia später in der Lage ist, weiterhin ähnliche DCI-Projekte in Nordamerika zu replizieren und die Fähigkeiten von Infinera wirklich zu beherrschen, dann ist es sehr wahrscheinlich, dass Optical Networks in den nächsten ein bis zwei Jahren seine wichtigste Wachstumskurve wird.
Das ist keine Geschichte über ein einzelnes Projekt.
Und es ist auch nicht einfach nur eine Kapazitätserweiterung.
Das ist Nokias Neupositionierung für sich im KI-Zeitalter.
Früher hat man sich bei Nokia vor allem an das Thema Mobiltelefone erinnert.
Später haben viele es als Anbieter von 5G-Geräten eingeordnet.
Aber jetzt könnte es sich in Richtung eines wichtigen Akteurs bei der „unsichtbaren Lichtstrecke“ zwischen KI-Rechenzentren entwickeln.
Meine Einschätzung zu Nokia ist jetzt ganz einfach:
Kurzfristig: Aufträge und Quartalsbericht.
Mittelfristig: Kann das Wachstum von Optical Networks dauerhaft über dem Durchschnitt der Gruppe liegen?
Langfristig: Ob es in KI-DCI- und „scale-across“-Netzen von einem Teilnehmer zu einem der zentralen Lieferanten werden kann.
Wenn diese Linie funktioniert, könnte die Neubewertung von Nokia gerade erst anfangen.