
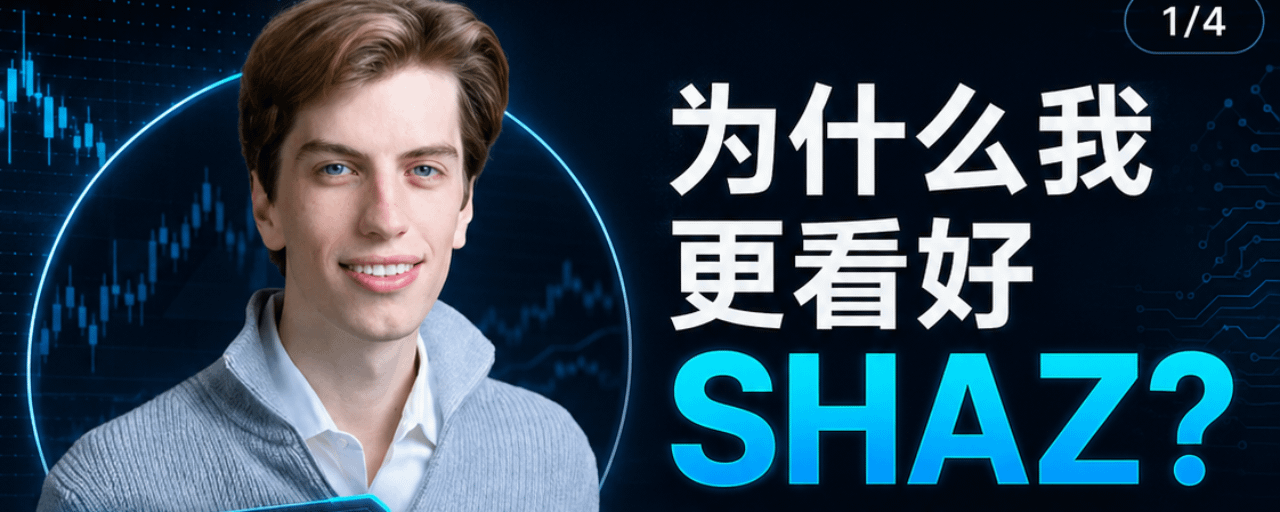

US-Aktien-Sektoren: Ich erforsche das $SHAZ im Moment.
Ich habe herausgefunden, dass $SHAZ eine übersehene Potenzial-Tippchip-Aktie ist!
Und das Wichtigste ist: Es gibt ein #NVIDIA-Backing und außerdem haben sie sich mit Australien auf eine Vereinbarung geeinigt!
Also bin ich mit einer Basisposition eingestiegen! Nach meinen Recherchen hat #Leopold ungefähr bei 54 auch gekauft.
Ich glaube, man kann diese Firma nicht einfach als Small-Cap-AI-Concept-Aktie abtun. Wirklich interessant ist, dass sie dabei sein könnte, zu einer australischen Version der AI-Neocloud-Plattform zu werden.
Viele, wenn sie an AI-Infrastruktur denken, kommt als erstes die Reaktion $IREN, $CRWV, $NBIS, $APLD.
Aber die Geschichte von SHAZ ist nicht ganz so.“
Die Grundfarbe von #IREN ist immer noch die eines Minenunternehmens, das zu einem KI-Rechenzentrum wird. Der Markt wird sich daran aufhängen, ob es eher ein Bitcoin-Minenunternehmen, ein Energiewert oder eine KI-Cloud-Plattform ist.
Die Geschichte von $SHAZ ist viel klarer.
Aktuell geht es um Australiens eigene AI-Cloud, Sovereign AI, die GPU-Compute-Infrastruktur und den NVIDIA Cloud Partner.
Diese paar Tags übereinander ergeben eine völlig andere Elastizität.
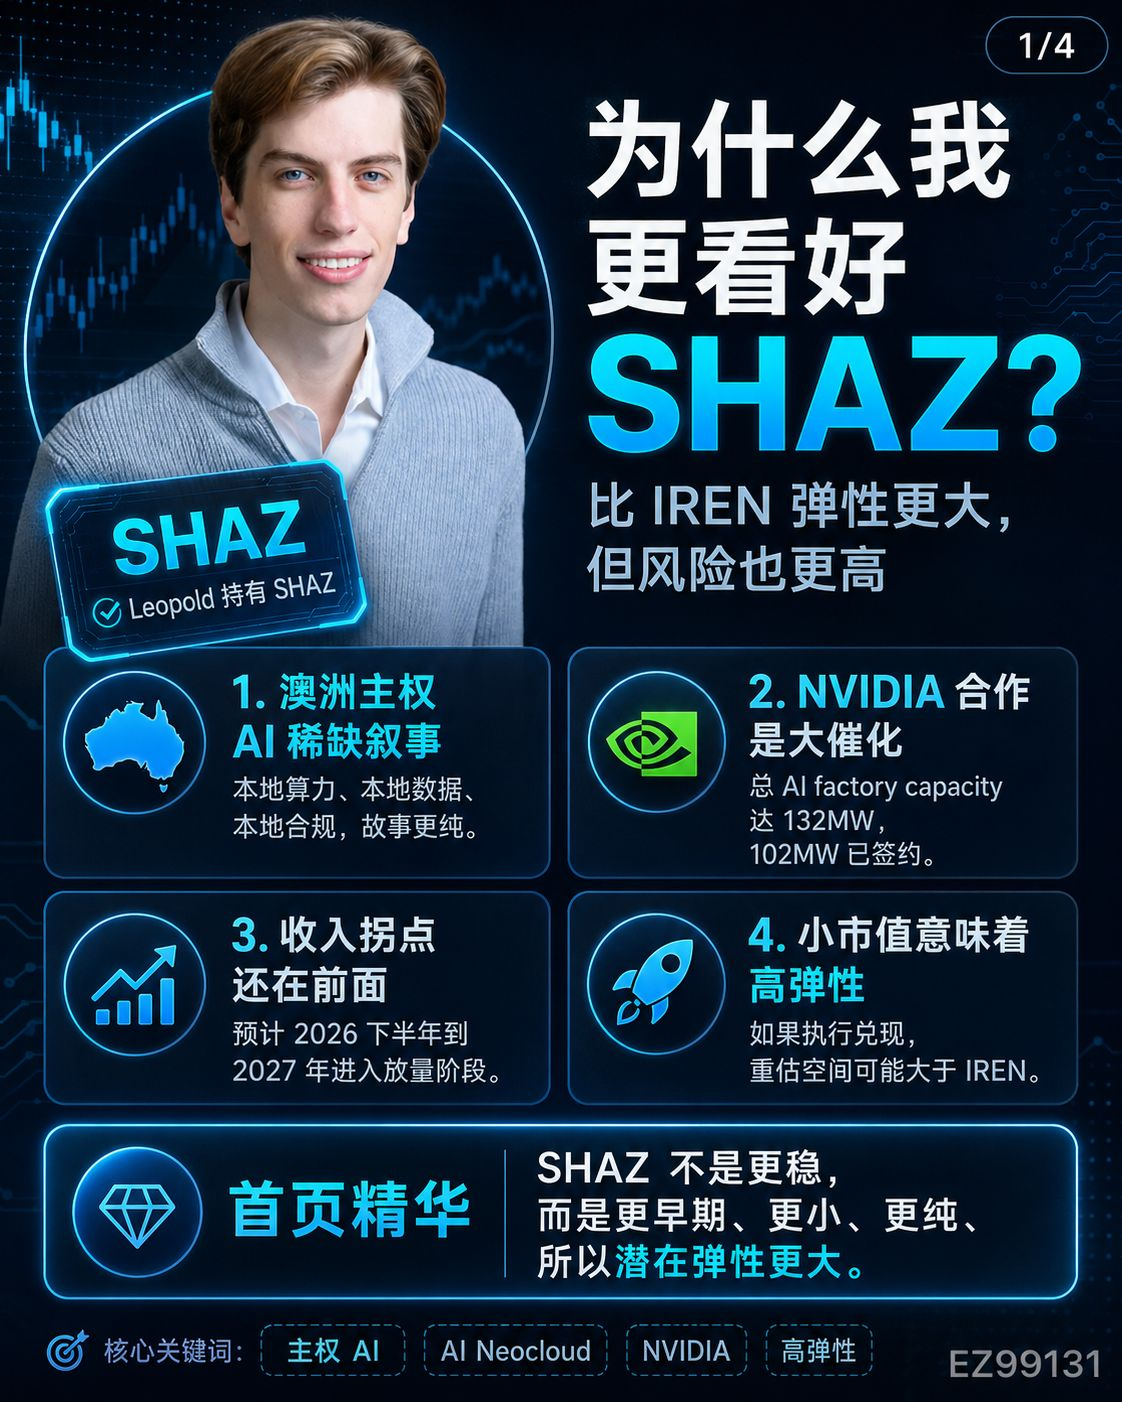
Der erste Grund, warum ich #SHAZ gut finde, ist, dass seine Erzählung äußerst selten ist.
KI ist nicht nur ein Thema, das die USA angehen müssen. In Australien, in der APAC-Region, bei Regierungen, Unternehmen, Universitäten und Forschungseinrichtungen wird lokale, nutzbare KI-Compute-Kapazität gebraucht.
Insbesondere bei Szenarien rund um Datensicherheit, Compliance und Sovereign AI sind nicht alle Kunden bereit, ihre Daten und Trainingsaufgaben auf ausländische Cloud-Plattformen zu verlagern.
Das ist die Position von SHAZ.
Es verkauft nicht nur eine Software und nicht einfach ein gewöhnliches Rechenzentrum, sondern bündelt GPUs, Netzwerk, Speicher, Rechenzentrums-Kapazität und den Betrieb inklusive Auslieferung zu einer AI Factory.
Kunden müssen keine eigenen GPUs kaufen, keine eigenen Cluster zusammenstellen, und sie müssen weder Stromversorgung, Kühlung, Netzwerk noch Einsatzplanung selbst übernehmen.
Der Kunde muss nur Compute kaufen.
Das ist der sexyste Teil von neocloud.
Der zweite Grund ist die NVIDIA-Linie.
Die Sechs-Jahres-Strategiekooperation zwischen SHAZ und NVIDIA im Bereich „Strategic Computing“ plant, bis zu 40.000 Grace Blackwell GB300 GPUs einzusetzen.
Nach der Zusammenarbeit wurde die Gesamt-Kapazität der „AI factory“ des Unternehmens auf 132 MW erhöht: Davon sind 102 MW bereits bei Endkunden vertraglich gebunden. Ziel ist, bis Mitte 2027 mehr als 55.000 NVIDIA-GPUs zu deployen.
Für ein Unternehmen mit kleiner Marktkapitalisierung ist das keine gewöhnliche Nachricht.
Das ist im Grunde so, als hätte der Markt plötzlich erkannt: SHAZ redet nicht nur über PPT, es hat tatsächlich Upstream-Ressourcen bekommen und schiebt die Kapazitäten wirklich nach vorne.
Natürlich bedeutet die NVIDIA-Zusammenarbeit nicht, dass NVIDIA direkt Geld schickt – und auch nicht, dass NVIDIA den Kurs garantiert nach oben treibt.
Aber in diesem Bereich „AI-Infrastruktur“ ist es schon knapp: NVIDIA-GPUs bekommen, in das NVIDIA-Ökosystem gelangen und Kundenverträge sowie GPU-Lieferung miteinander verbinden – genau das ist eine knappe Ressource.
Der dritte Grund ist, dass der Umsatz-Knick (der Wendepunkt) vielleicht noch nicht vollständig vom Markt eingepreist ist.
Derzeit sind die bisherigen Umsätze von SHAZ sehr klein, daher ergibt die Betrachtung mit klassischem PE keinen Sinn.
Seine tatsächliche Preisbildung besteht darin zu sehen, ob die zukünftigen vertraglich gesicherten Kapazitäten in Einnahmen umgewandelt werden können.
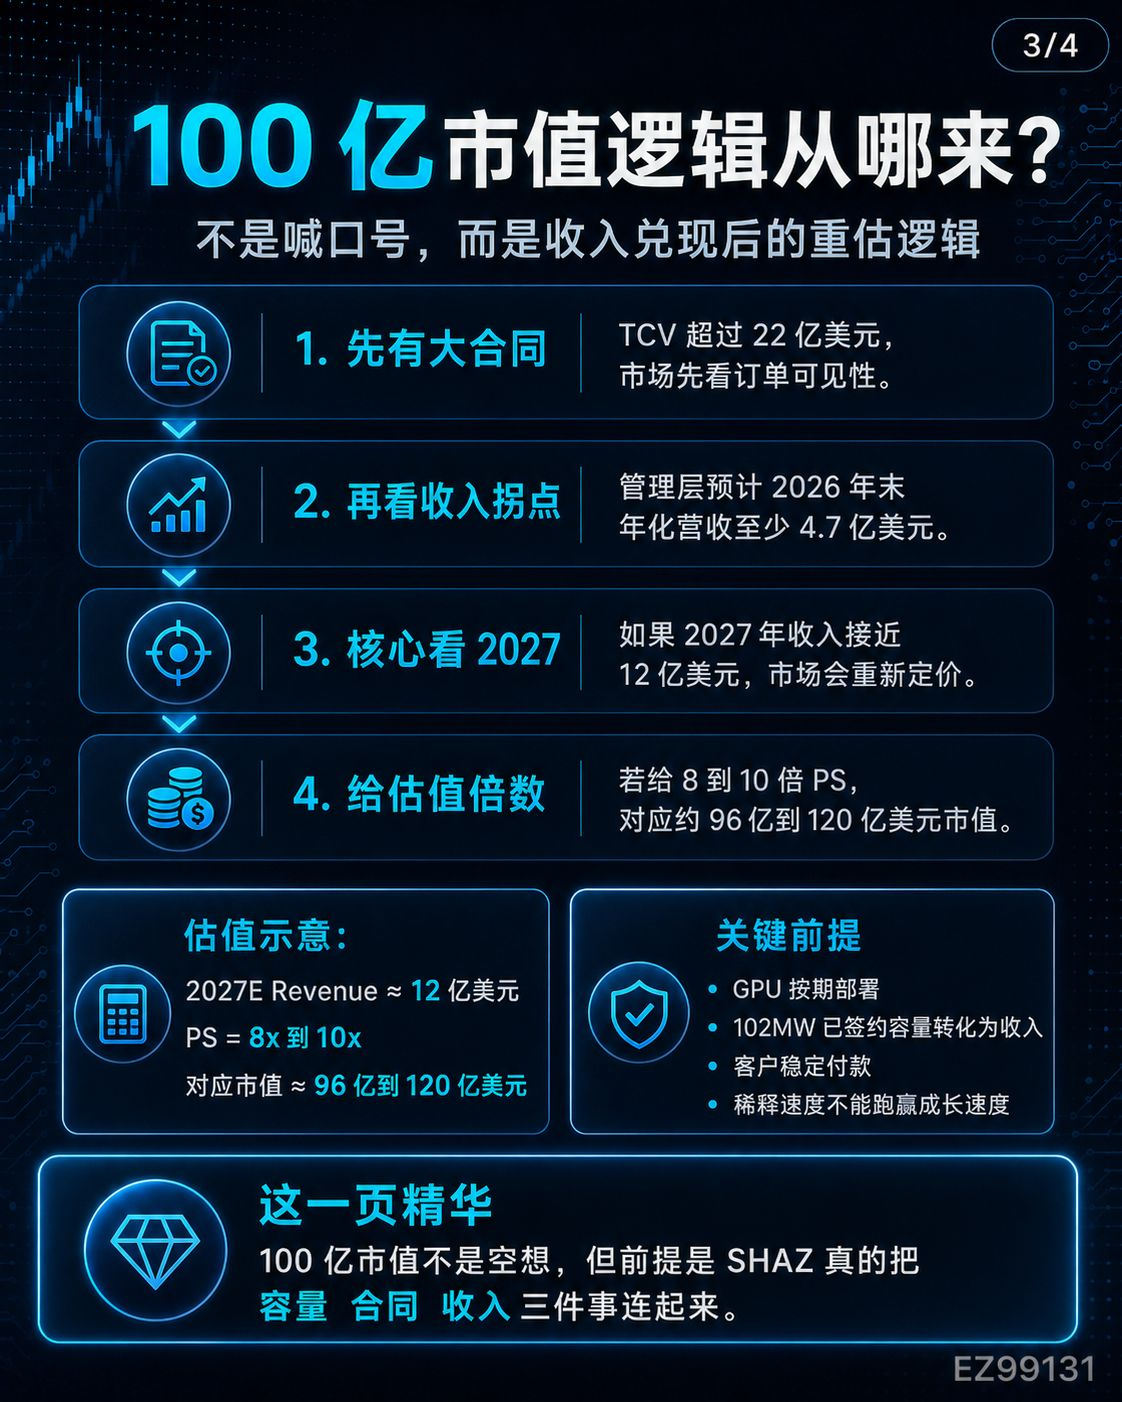
Wenn ab dem zweiten Halbjahr 2026 Vertragsumsätze bestätigt werden und der Umsatz 2027 weiter nach oben klettert, könnte der Markt es von „Small-Cap-AI-Concept-Stock“ neu als „australische AI-Infrastrukturplattform“ bewerten.
Deshalb rufen manche nach einer Marktkapitalisierung von 10 Milliarden US-Dollar.
Ich glaube nicht, dass dieses Ziel sicher erreicht wird, aber ich finde, dass diese Logik nicht einfach nur komplett aus der Luft gegriffen ist.
Wenn das Unternehmen in Zukunft über 1 Milliarde US-Dollar Jahresumsatz schafft, könnte der Markt 8 bis 10x PS geben; eine Marktkapitalisierung von 10 Milliarden US-Dollar wäre dann nicht undenkbar.
Entscheidend ist nicht der Slogan, sondern die Geschwindigkeit, mit der Einnahmen realisiert werden.
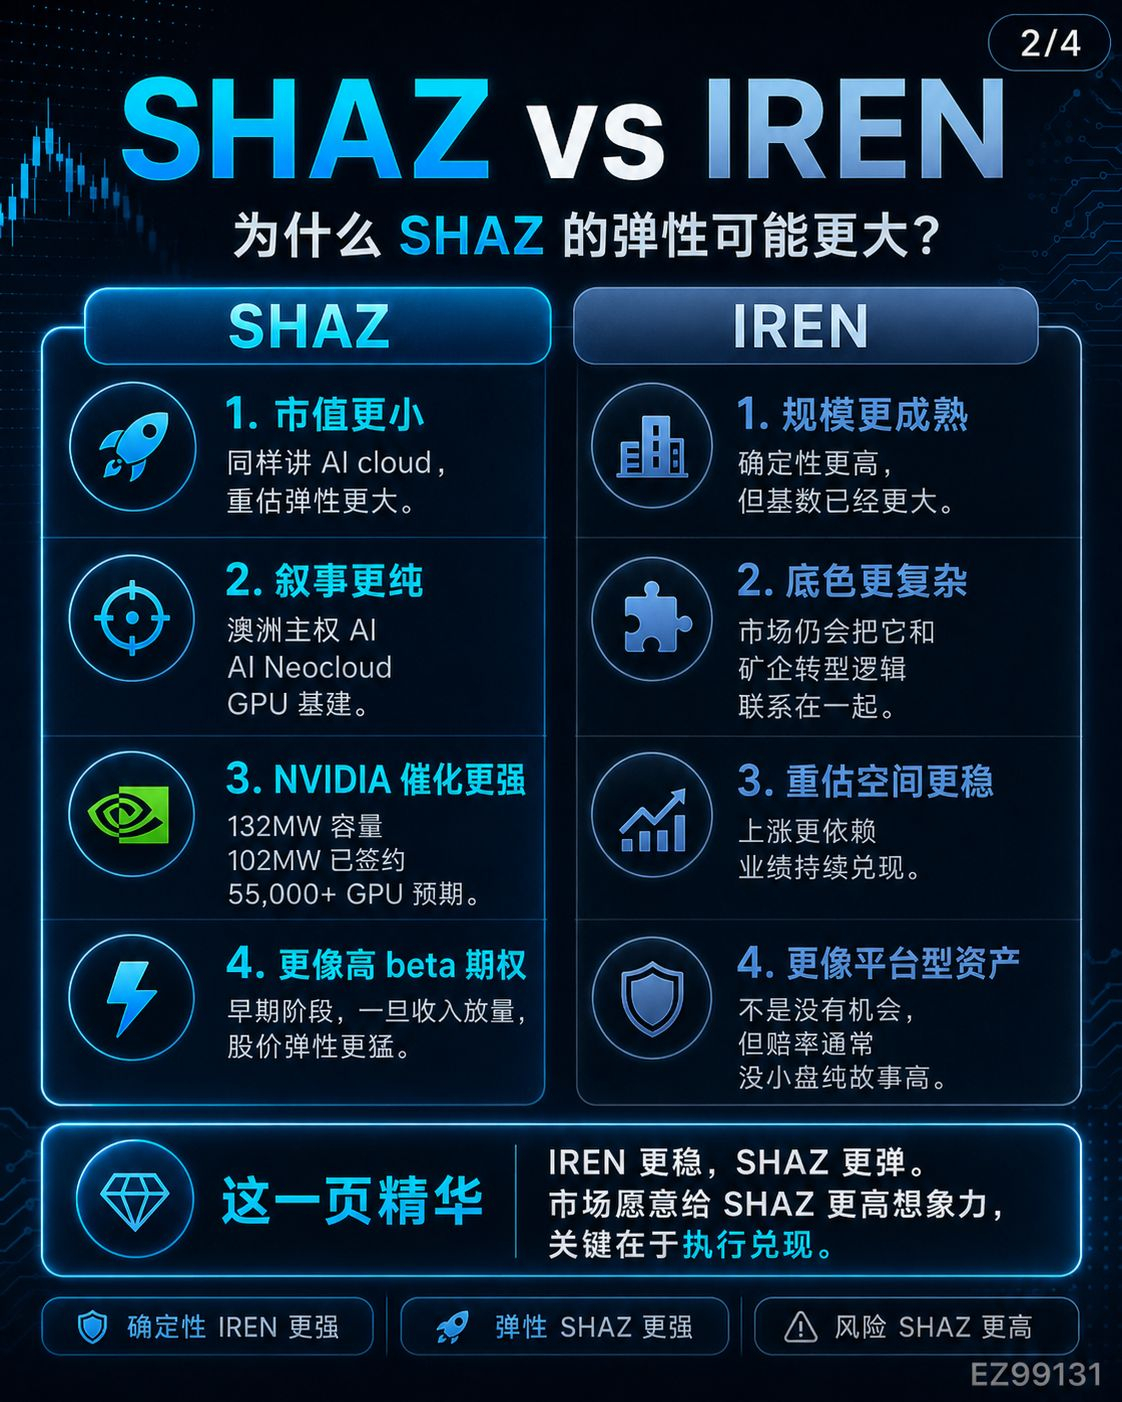
Der vierte Grund: SHAZ ist gegenüber IREN elastischer.
IREN hat mehr Determinismus und ist auch größer, aber die Marktkapitalisierung ist schon viel höher.
Der Vorteil von SHAZ liegt darin, dass es früh dran ist: klein, die Story ist rein, und die Marktwahrnehmung ist noch nicht vollständig vereinheitlicht.
Wenn ein kleines Unternehmen erst von „Überleben“ zu „Wachsen“ übergeht, ist die Bewertungselastizität extrem groß.
Das ist das Reizvollste an Small-Cap-Wachstumsaktien.
Aber genau das ist auch der riskanteste Teil.
Das größte Problem von SHAZ ist nicht, dass die Story nicht groß genug wäre, sondern dass sie zu groß ist und die Umsetzung zu schwierig.
So viele GPUs zu kaufen kostet Geld.
So viele AI factories zu deployen kostet Geld.
So schnell expandieren – und dafür braucht es Geld.
Also muss das Verwässerungsrisiko offen auf den Tisch gelegt werden.
Das Unternehmen hat gerade eine Finanzierung über 1,6 Milliarden US-Dollar abgeschlossen: ein Teil ist Eigenkapital und Vorfinanzierungs-Warrant(s), ein Teil ist eine Wandelanleihe.
Das ist Treibstoff für die Fundamentaldaten, und für Altaktionäre eine Verwässerung.
Wenn die Umsatzerlöse später sehr schnell eingelöst werden, wird der Markt das Wachstumskapital nennen.
Wenn die Umsatzrealisierung langsam ist, wird der Markt sagen, das sei „weiterhin Verwässerung“ (weiteres Durchmischen).
Daher ist SHAZ kein Low-Risk-Asset.
Es ist weder MRVL noch Nokia.
MRVL ist die Kernkette für AI-Interconnects und ASICs; Nokia ist eine Neubewertung von KI-Netzwerken mit niedriger Bewertung.
SHAZ ist eher wie ein VC-Projekt im öffentlichen Markt.
Wenn es gelingt, könnte das Unternehmen von einer Neubewertung im Small-Cap-Cloud-AI-Bereich zu einem Sovereign-AI-Infrastruktur-Platform auf regionaler Ebene umbewertet werden.
Wenn es scheitert, kann es auch zu einer Small-Cap-Story mit hoher Capex, hoher Verwässerung und hoher Volatilität werden.
Wenn ich mir SHAZ jetzt ansehe, fixiere ich mich auf vier Dinge.
Erstens: Die Deploy-Geschwindigkeit der GPUs in der NVIDIA-Zusammenarbeit.
Zweitens: Wann beginnt die bereits vertraglich gesicherte Kapazität von 102 MW, zuverlässig Umsätze beizutragen?
Drittens: Können die Bruttomarge und der Cashflow belegen, dass es nicht nur darum geht, Geld zu verbrennen, um mit Größe zu punkten?
Viertens: Gibt es danach noch mehr Druck durch größere Kapitalerhöhungen oder Schulden?
SHAZ hat mehr Potenzial als IREN – nicht weil es stabiler ist, sondern weil es früher ist, kleiner, knapper und die Story noch reiner ist.
IREN ist eine KI-Rechenzentrumsplattform mit höherer Deterministik.
SHAZ ist eine Option auf Australiens Sovereign-AI-Cloud mit größerer Hebel-/Elastizität.
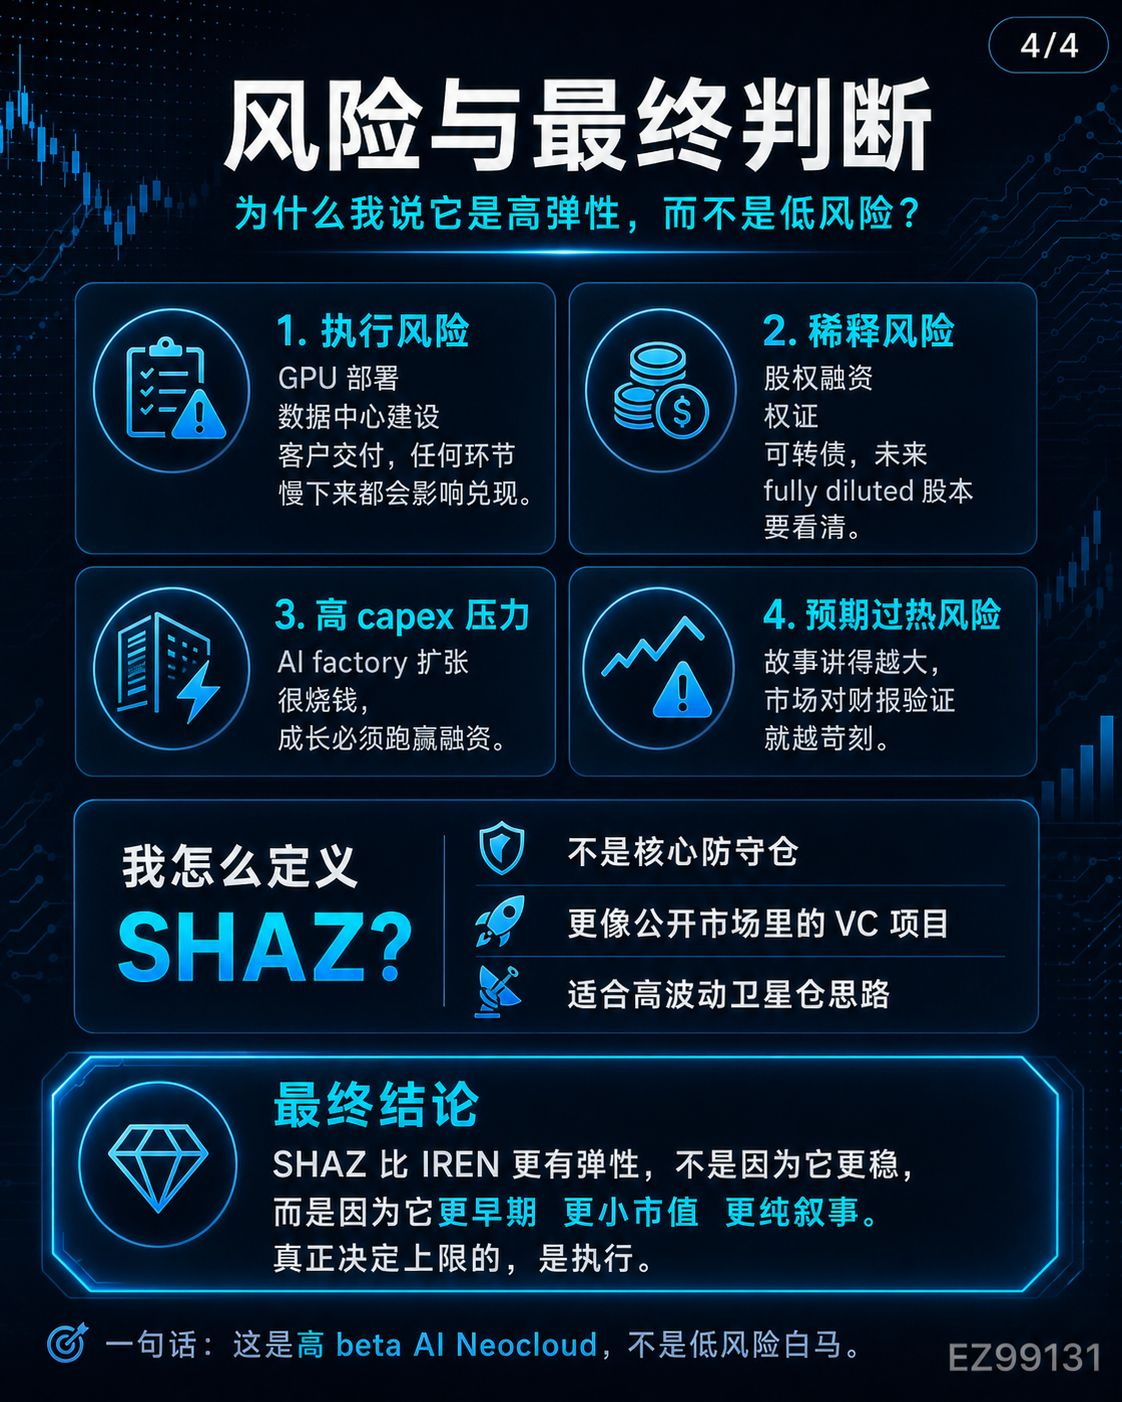
Diese Aktie kann man nicht schwer gewichten als Glaubensakt – und man darf auch nicht blind hinterherjagen.
Aber wenn es tatsächlich die #NVIDIA-Zusammenarbeit, die AI-Factory-Kapazität, die Kundenverträge und den Umsatz-Knick komplett realisiert, dann könnte die Bewertung, die der Markt heute dafür gibt, vielleicht ohnehin nur die erste Phase sein.
Ich würde sie in einem Satelliten-Depot mit hoher Volatilität beobachten.
Keine Kursansage, ich dokumentiere nur eine Small-Cap-Chance im AI-Infrastruktur-Bereich, die ich für lohnend halte, genauer zu durchleuchten.
#DYOR