US-Aktien
$SNDK
SanDisk: In einem Jahr fast 600% im Plus – KI macht NAND zu „neuem Erdöl“
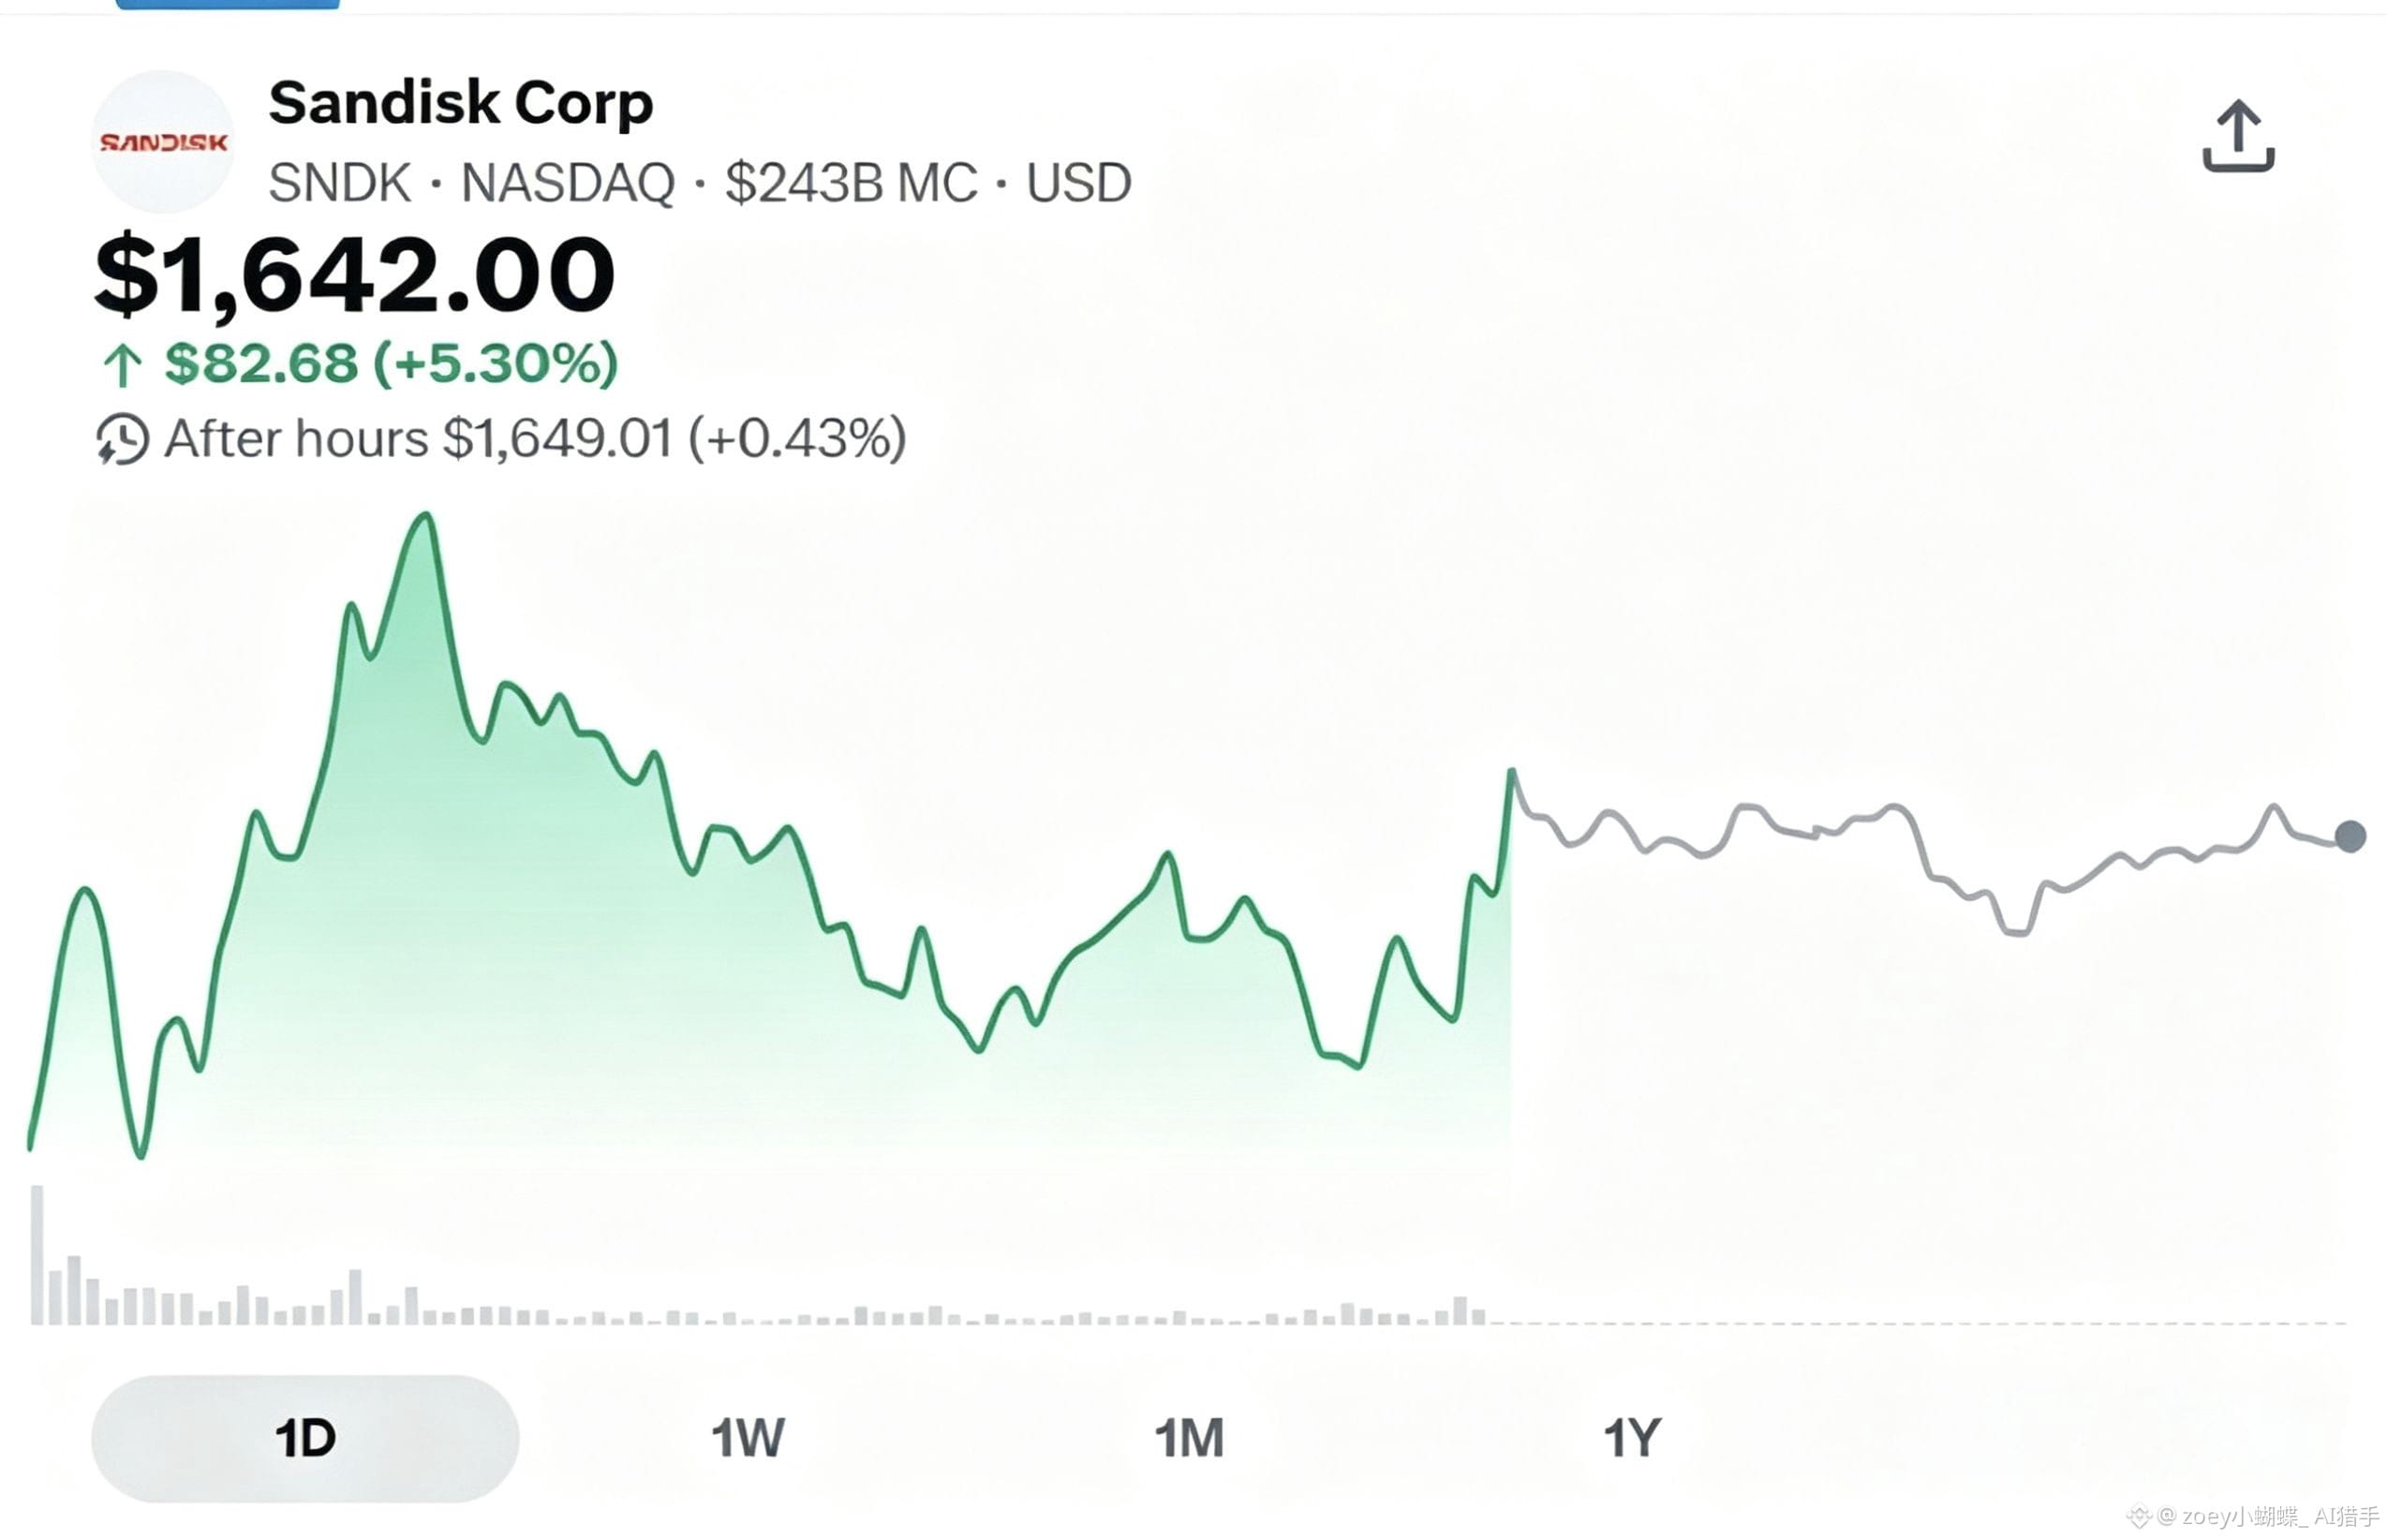
Letzten Freitag stürzten die Halbleiter zeitweise stark ab, SanDisk (SNDK) fiel dabei zeitweise um über 14%. Doch am Montag ging es direkt wieder um 5,3% nach oben: Schlusskurs 1642 US-Dollar. Seit Jahresbeginn liegt die Aktie bereits um 591,72% im Plus. Mizuho erhöhte das Kursziel von 1825 US-Dollar auf 2200 US-Dollar, BofA hob von 1500 US-Dollar auf 2100 US-Dollar an – beide halten an der Empfehlung „Kaufen“ fest.
Warum so stark?
KI verändert die zugrunde liegende Logik der Speicherbranche.
SanDisk gehört zu den weltweit fünf größten NAND-Flash-Anbietern. Zum Portfolio zählen unternehmens- und konsumorientierte SSDs sowie Speicherkarten. Im Februar 2025 wurde SanDisk von Western Digital abgespalten und unabhängig gelistet – mit Fokus auf das NAND-Geschäft.
Früher war NAND eine stark zyklische Branche: Bei Überangebot kam es zu massiven Einbrüchen, bei Knappheit zu starken Anstiegen. Doch jetzt durchbrechen drei strukturelle Veränderungen diesen Kreislauf:
Erstens: Der KI-Compute-Boom zieht die Nachfrage nach Unternehmens-SSDs direkt an. Mizuho prognostiziert, dass 2028 die TPU-Auslieferungen im Vergleich zu 2026 um das Achtfache steigen. Google vermietet TPUs derzeit an KI-Unternehmen wie Anthropic – damit dürfte die Speichernachfrage parallel stark anspringen. Der CEO sagte ausdrücklich: „Rechenzentren werden erstmals 2026 zum größten NAND-Markt.“
Zweitens: Auf der Angebotsseite wird extrem diszipliniert agiert. SanDisk verweigert eine blindlings ausgedehnte Produktion; neue Kapazitäten sollen erst ab 2028 schrittweise ans Netz gehen. Goldman rechnet damit, dass NAND 2027 weiterhin um 4,6% knapp bleiben wird – und dass die Speicherpreise mindestens bis zur ersten Jahreshälfte 2027 anziehen.
Drittens: Langfristige Verträge verändern das Preis-Muster. Kunden gehen zunehmend von Quartalsverhandlungen hin zu mehrjährigen Abkommen, die Vorauszahlungen und Lieferzusagen enthalten – wodurch es zu weniger starken Preis-Schwankungen kommt.
Leistungsnachweis:
Im Geschäftsjahr 2026 stieg der Umsatz im Q3 im Jahresvergleich um 250%. Die Bruttomarge schoss von 22,5% auf 78,4%. Die Guidance für die Bruttomarge im Q4 liegt sogar bei bis zu 67%. Der Gewinn je Aktie wird auf 12–14 US-Dollar geschätzt. Das Unternehmen erwartet für 2026 ein Wachstum der Rechenzentrums-„Bit“-Nachfrage von nahezu 70% – zwei Quartale zuvor lag die Zahl noch bei 20%+.
SanDisk ist kein Zyklik-Titel mehr. Es ist ein Kernelement der KI-Infrastruktur. Während der Markt noch über GPUs diskutiert, wird Speicher gerade zur nächsten Anlage, die neu bewertet wird.
#SNDK #闪迪 #NAND
$SNDK
SanDisk: In einem Jahr fast 600% im Plus – KI macht NAND zu „neuem Erdöl“
Letzten Freitag stürzten die Halbleiter zeitweise stark ab, SanDisk (SNDK) fiel dabei zeitweise um über 14%. Doch am Montag ging es direkt wieder um 5,3% nach oben: Schlusskurs 1642 US-Dollar. Seit Jahresbeginn liegt die Aktie bereits um 591,72% im Plus. Mizuho erhöhte das Kursziel von 1825 US-Dollar auf 2200 US-Dollar, BofA hob von 1500 US-Dollar auf 2100 US-Dollar an – beide halten an der Empfehlung „Kaufen“ fest.
Warum so stark?
KI verändert die zugrunde liegende Logik der Speicherbranche.
SanDisk gehört zu den weltweit fünf größten NAND-Flash-Anbietern. Zum Portfolio zählen unternehmens- und konsumorientierte SSDs sowie Speicherkarten. Im Februar 2025 wurde SanDisk von Western Digital abgespalten und unabhängig gelistet – mit Fokus auf das NAND-Geschäft.
Früher war NAND eine stark zyklische Branche: Bei Überangebot kam es zu massiven Einbrüchen, bei Knappheit zu starken Anstiegen. Doch jetzt durchbrechen drei strukturelle Veränderungen diesen Kreislauf:
Erstens: Der KI-Compute-Boom zieht die Nachfrage nach Unternehmens-SSDs direkt an. Mizuho prognostiziert, dass 2028 die TPU-Auslieferungen im Vergleich zu 2026 um das Achtfache steigen. Google vermietet TPUs derzeit an KI-Unternehmen wie Anthropic – damit dürfte die Speichernachfrage parallel stark anspringen. Der CEO sagte ausdrücklich: „Rechenzentren werden erstmals 2026 zum größten NAND-Markt.“
Zweitens: Auf der Angebotsseite wird extrem diszipliniert agiert. SanDisk verweigert eine blindlings ausgedehnte Produktion; neue Kapazitäten sollen erst ab 2028 schrittweise ans Netz gehen. Goldman rechnet damit, dass NAND 2027 weiterhin um 4,6% knapp bleiben wird – und dass die Speicherpreise mindestens bis zur ersten Jahreshälfte 2027 anziehen.
Drittens: Langfristige Verträge verändern das Preis-Muster. Kunden gehen zunehmend von Quartalsverhandlungen hin zu mehrjährigen Abkommen, die Vorauszahlungen und Lieferzusagen enthalten – wodurch es zu weniger starken Preis-Schwankungen kommt.
Leistungsnachweis:
Im Geschäftsjahr 2026 stieg der Umsatz im Q3 im Jahresvergleich um 250%. Die Bruttomarge schoss von 22,5% auf 78,4%. Die Guidance für die Bruttomarge im Q4 liegt sogar bei bis zu 67%. Der Gewinn je Aktie wird auf 12–14 US-Dollar geschätzt. Das Unternehmen erwartet für 2026 ein Wachstum der Rechenzentrums-„Bit“-Nachfrage von nahezu 70% – zwei Quartale zuvor lag die Zahl noch bei 20%+.
SanDisk ist kein Zyklik-Titel mehr. Es ist ein Kernelement der KI-Infrastruktur. Während der Markt noch über GPUs diskutiert, wird Speicher gerade zur nächsten Anlage, die neu bewertet wird.
#SNDK #闪迪 #NAND