
Diese Firma, lass uns zuerst das Wichtigste sagen: null Einnahmen, kein Reaktor wurde gebaut, derzeit nur Pläne und eine Menge Interessensprotokolle, klär das zuerst, bevor du weiterliest.
Es handelt sich um ein viertes Generation Molten Salt Reactor (MSR), das nicht den gleichen technischen Weg wie OKLO und NuScale geht.
Traditionelle Kernkraftwerke verwenden feste Brennstäbe und Wasser zur Kühlung. IMSR löst den Brennstoff direkt in geschmolzenem Salz und zirkuliert bei hohen Temperaturen, Brennstoff und Kühlmittel verschmelzen, was es natürlicherweise sicherer macht, da der Brennstoff bereits flüssig ist und es kein Risiko einer Kernschmelze gibt - das ist wie bei einem Eisbecher, der bereits geschmolzen ist.
Klingt beeindruckend, oder? Das Problem ist, beeindruckend hin oder her, es ist noch weit davon entfernt, ein Kraftwerk zu bauen.
Von den drei Brüdern der Kernenergie steht es am Ende.
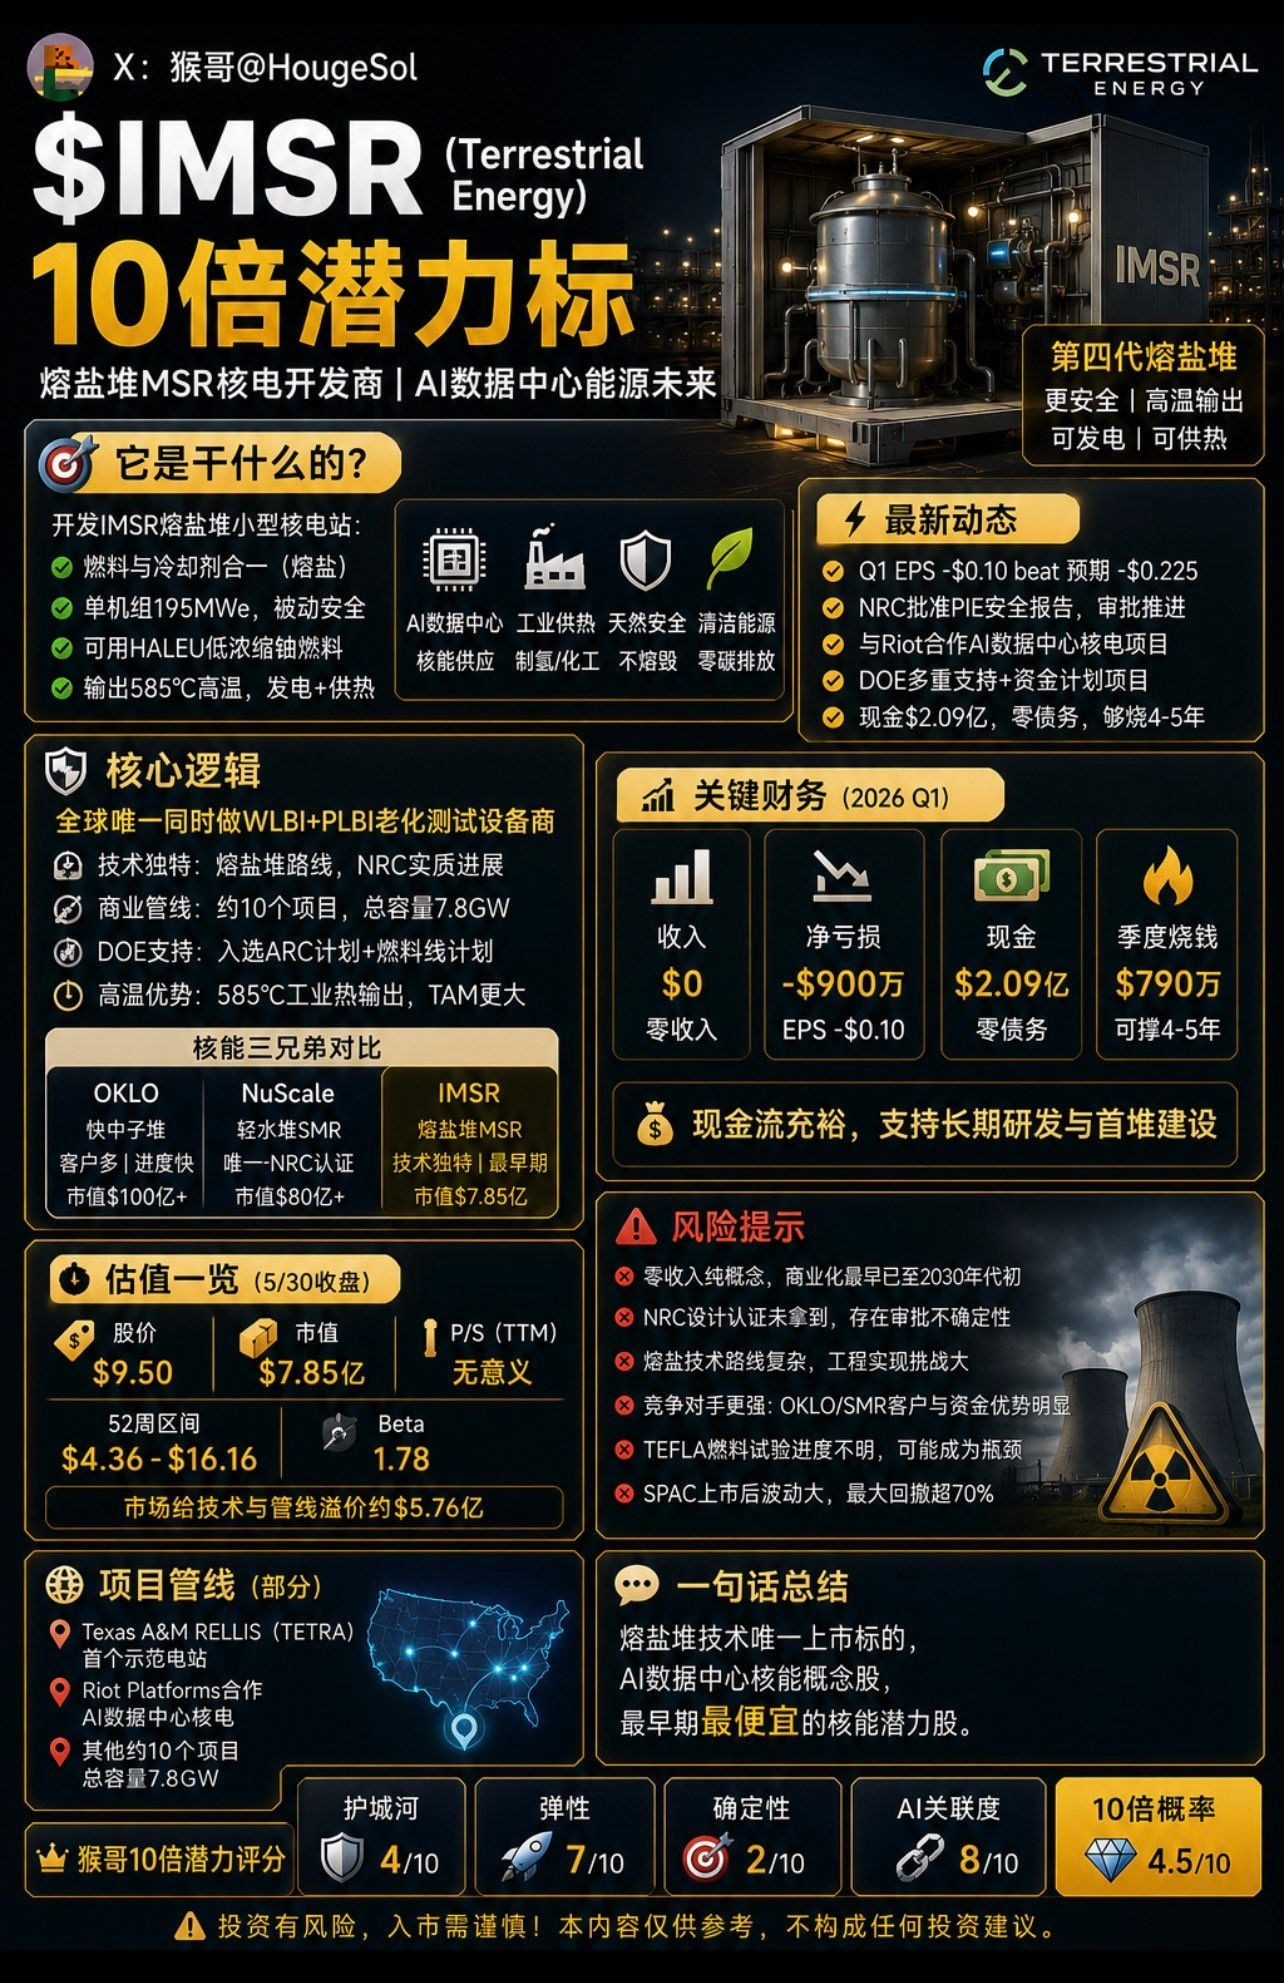
OKLO hat Sam Altman als Unterstützer, einen Switch-Deal über 12 GW, Vorauszahlungen von Meta, eine Partnerschaft mit NVIDIA und eine Marktkapitalisierung von über 10 Milliarden Dollar. NuScale hat die einzige Designzertifizierung von der NRC erhalten, verfügt über 1 Milliarde Dollar in bar, eine Pipeline von 6 GW und eine Marktkapitalisierung von über 8 Milliarden.
Und IMSR? Marktkapitalisierung 785 Millionen, die NRC-Zertifizierung steht noch aus, nur ein Interessensprotokoll von Riot Platforms, der kommerzielle Betrieb des ersten Kraftwerks wird erst in den 2030er Jahren beginnen.
Die drei Brüder gingen zusammen auf ein Date, OKLO fuhr einen Porsche, NuScale einen Mercedes, und IMSR fuhr ein Fahrrad. Aber auf dem Fahrrad klebte ein Zettel, auf dem stand: „Meine Technologie könnte die Zukunft sein“.
Wie sehen die finanziellen Daten aus?
Einnahmen: null, kein Cent.
Im ersten Quartal betrug der Verlust etwa 9 Millionen Dollar, der Verlust pro Aktie 0,10 Dollar, aber das war mehr als die Marktprognose von 0,225, was zeigt, dass die Verbrennungsrate gut kontrolliert wird.
Bargeld 209 Millionen Dollar, keine Schulden, bei der aktuellen Verbrennungsrate kann es mindestens vier bis fünf Jahre durchhalten. Das Management sagte, dass sie in diesem Jahr schneller Geld ausgeben werden, um das Team für Materialtests zu erweitern. Selbst wenn die Verbrennungsrate sich verdoppelt, kann es noch viele Jahre durchhalten. Zumindest wird es nicht plötzlich aufhören zu fließen.
Wie sieht die Bewertung aus?
Unternehmen mit null Einnahmen können nicht mit P/E und P/S gerechnet werden, man kann nur zwei Dinge betrachten: Bargeld und den Vergleich mit Kollegen.
Bargeld 209 Millionen, Marktkapitalisierung 785 Millionen, die Differenz von 576 Millionen ist die Prämie, die der Markt für Technologie und Pipeline gibt. Im Vergleich zu OKLOs 10 Milliarden und NuScales 8 Milliarden ist es viel zu billig!
Es gibt einen Grund, warum es billig ist, die Kommerzialisierung ist am langsamsten und die Kunden am wenigsten, aber wenn du glaubst, dass Molten Salt Reactors langfristig überlegen sind, ist die Bewertung von 785 Millionen zu 10 Milliarden selbst eine Chance!
Analysten setzen ein Ziel von 13,50 Dollar, jetzt sind es 9,50 Dollar, theoretisch ein Plus von 42%!
Positive Aspekte sind gesagt, jetzt zu den Risiken:
Erstens, null Einnahmen, nur ein Konzept.
Es hängt alles davon ab, Geschichten zu erzählen. Wenn bis 2027 oder 2028 keine wesentlichen Fortschritte erzielt werden, wird der Markt ungeduldig.
Zweitens, die Ingenieursherausforderungen bei Molten Salt Reactors sind viel größer als bei Leichtwasserreaktoren.
Die Korrosivität von flüssigem Brennstoffsalz, Materialkompatibilität, Online-Nachbehandlung, jedes ist ein harter Brocken im Engineering. Wenn das nicht gelöst wird, bleibt es für immer auf dem Papier.
Drittens, der Genehmigungsrahmen der NRC für diese neue Technologie der Molten Salt Reactors wird noch erkundet. Es gibt keine ausgereifte Erfahrung, die Zeit könnte viel länger brauchen, als du denkst.
Viertens, OKLO und NuScale haben bereits große Kunden gesichert.
Wenn IMSR bereit ist, könnte der gute Platz schon vergeben sein.
Es ist wie wenn du fünf Jahre lang kochen gelernt hast und herausfindest, dass alle Restaurants in der Straße schon vermietet sind.
Fünftens, die Aktien von SPACs zeigen insgesamt eine schwache Leistung.
Nach dem Börsengang fiel IMSR um mehr als 70%, von 16 Dollar auf über 4 Dollar, der Markt hat eine natürliche Vorurteil gegen SPACs.
Sechstens, die Marktkapitalisierung von 785 Millionen für kleine Aktien wird zu heftigen Schwankungen führen, die Liquidität ist durchschnittlich.
Burggraben 4 Punkte, Elastizität 7 Punkte, Sicherheit 2 Punkte, 10-fache Wahrscheinlichkeit 4,5 Punkte.
Wenn man die Kernenergie-Aktien rangiert:
LEU>OKLO=NuScale>NNE>IMSR
LEU ist der Verkäufer, die höchste Sicherheit.
OKLO hat erstklassige Kunden und die Unterstützung von Sam Altman.
NuScale hat die einzige NRC-Zertifizierung.
NNE ist sehr klein, hat aber Potenzial.
IMSR steht am Ende, die Technologie ist am einzigartigsten, aber die Kommerzialisierung am weitesten entfernt mit den wenigsten Kunden.
Es gibt nur einen Grund, IMSR zu kaufen:
Du wettest darauf, dass die Molten Salt Reactor-Technologie langfristig allen anderen Wegen überlegen ist.
Wenn diese Einschätzung korrekt ist, ist das Potenzial zur Neubewertung von 785 Millionen zu OKLOs 10 Milliarden enorm.
Aber diese Einschätzung braucht 5 bis 10 Jahre zur Validierung!
Geeignet für extrem langfristige, sehr kleine Positionen, für Leute, die „möglicherweise auf null fallen oder 20-fach steigen“ akzeptieren können.
Wenn du nicht halten kannst, dann lass die Finger davon. Solche Aktien werden deine Geduld bis zur Lebenskrise auf die Probe stellen.