

🔔 Folge mir auf Twitter -> @p_vlad
Was ist der wichtigste Teil der Reise eines jeden zur finanziellen Stabilität und Unabhängigkeit? Kapitaleffizienz.
Ihr Geld arbeitet nicht wirklich für Sie, bis es passives Einkommen erzielt.
Hier kommen ertragsbringende Stablecoins ins Spiel.
Jahrelang wurden Stablecoins wie „Krypto-Barzahlung“ behandelt. Die Leute parken sie an Börsen, nutzen sie für Handelspaare oder halten sie einfach on-chain und warten auf Gelegenheiten. Aber im Jahr 2025 hat sich die Auswahl an Möglichkeiten, Stablecoins zu nutzen, vervielfacht. Von den konservativsten, fast schatzähnlichen Produkten bis hin zu hochspekulativen Spielarten gibt es jetzt ein volles Spektrum an Ertragsstrategien.
In diesem Artikel gehe ich durch 10 Wege, wie du Rendite auf deine Stables verdienen kannst. Einige sind sicher genug für konservatives Kapital, andere sind für DeGens, die dreistellige Renditen jagen. Zusammen geben sie uns ein Bild davon, wie weit die Märkte für Stablecoin-Rendite sich entwickelt haben.
Merke dir das, denn die Landschaft verändert sich schnell und du wirst einen festen Bezugspunkt brauchen.
1) CeFi-Einzahlungen: Der einfache Einstieg
Fangen wir mit dem Offensichtlichen an. Zentralisierte Börsen wie Binance, OKX, Bybit und Coinbase nehmen deine Stables ganz unkompliziert entgegen und zahlen dir Zinsen.
Der Pitch ist einfach: USDC oder USDT einzahlen, auf „earn“ klicken und beobachten, wie der Kontostand nach oben tickt. Die Renditen sehen im Moment auch attraktiv aus – oft liegen sie zwischen 6–14% APY.
Aber woher kommt dieses Geld eigentlich? Hinter den Kulissen werden deine Stables an Margin-Trader und Market Maker ausgeliehen. Manchmal finanzieren sie strukturierte Produkte für institutionelle Kunden. Im Grunde subventionierst du die Nachfrage nach Hebel auf der anderen Seite des Marktes.
Der Trade-off ist klar: Du gibst das Risiko an die Börse selbst ab. Wenn Auszahlungen pausiert werden, wenn Regulierer eingreifen oder wenn die Börse Gelder falsch verwaltet, bist du feststeckend. Das ist nicht nur ein theoretisches Problem: Die Geschichte hat uns gezeigt, was passiert, wenn CeFi-Risiken schiefgehen.
Denk an FTX: Dort wurden 2022 Milliarden an Kundengeldern eingefroren, als das Unternehmen kollabierte. Oder an Celsius und BlockFi, die beide Auszahlungen stoppten und nach riskanten Wetten pleitegingen. Selbst Voyager ist zerbrochen, als seine Kreditnehmer ausfielen und Einleger damit zurückblieben.
Trotzdem sind CeFi-Einzahlungen für viele oft der erste Schritt. Sie sind leicht, liquide und bequem. Merke dir nur die goldene Regel: Sperre dein Geld nicht für Monate, nur um noch ein weiteres Prozent herauszuquetschen.
2) On-Chain Lending: Das DeFi-Rückgrat
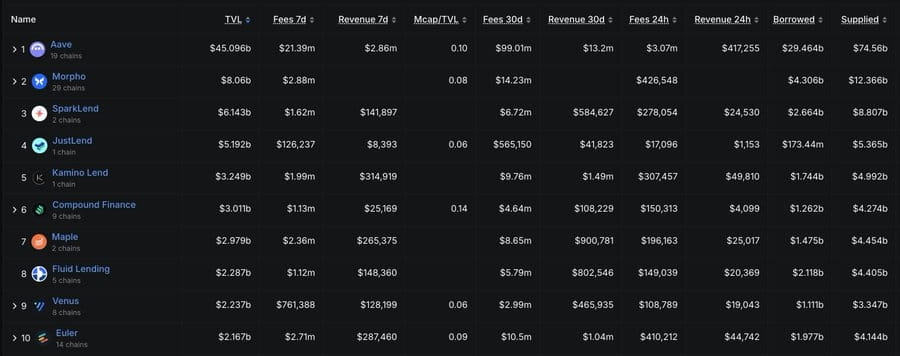
Wenn du richtig in DeFi einsteigst, sind Lending-Märkte das Rückgrat. Aave, Compound, Morpho, Venus, Radiant – sie alle funktionieren nach demselben Prinzip.
Du stellst USDC, USDT oder DAI in einen Pool bereit. Kreditnehmer kommen mit Sicherheiten herein, meist ETH oder BTC, und zahlen dafür, deine Stables zu leihen. Die Auslastung steuert die Zinssätze: Je mehr Nachfrage, desto höher die Rendite.
Für Anbieter bedeutet das übersetzt 5–12% APY – je nach Markt. Es ist simpel, transparent und relativ liquide.
Aber DeFi-Lending ist nicht risikofrei. Smart Contracts können ausgenutzt werden. Oracle-Feeds lassen sich manipulieren und lösen Kaskaden von Liquidationen aus. Und wenn Sicherheiten vom Peg abweichen (denk an stETH im Jahr 2022 oder kleinere Stables, die den Peg brechen), können Kreditgeber am Ende mit faulen Forderungen dastehen.
Power-User gehen manchmal noch einen Schritt weiter: Sie „loop“en ihre Stables. Sie zahlen z. B. 1.000 $ ein, leihen sich 800 $ dagegen aus, zahlen erneut ein und wiederholen das. Auf dem Papier steigt das APY dramatisch. In der Praxis wächst das Liquidationsrisiko mit jedem Zyklus.
Für viele sind Lending-Märkte die erste „ernsthafte“ Yield-Option jenseits von CeFi. Sie sind zuverlässig, aber sie verlangen Wachsamkeit.
3) Liquidität bereitstellen: Die Fee-Maschine
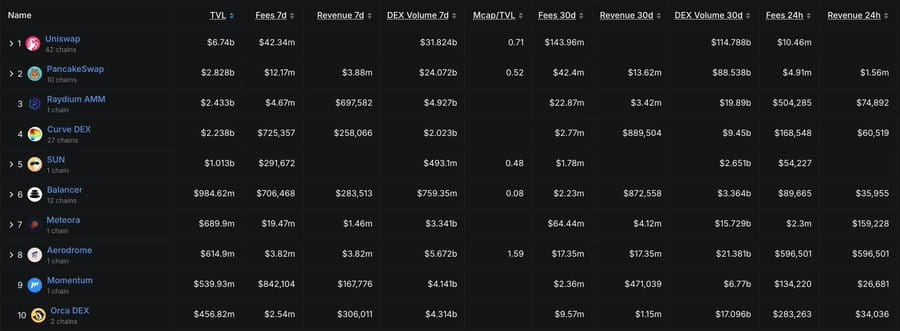
Liquiditätspools auf DEXs wie Curve, Uniswap, Balancer, Maverick oder Meteora eröffnen eine weitere Dimension der Stablecoin-Rendite.
Hier verliehst du nicht an Kreditnehmer, sondern stellst Liquidität für Trader bereit. Jedes Mal, wenn jemand USDC gegen USDT tauscht oder DAI gegen USDC, verdienst du einen Teil der Handelsgebühren.
In Stable/Stable-Pools ist der impermanente Verlust minimiert, aber er verschwindet nie ganz. Wenn eine Stable vom Peg abweicht, trifft das deine Pool-Position.
Die Returns liegen normalerweise zwischen 5–15% APY, aber diese Zahl verschleiert die Komplexität. In Pools mit hohem organischem Volumen halten Gebühren die Rendite am Leben. In anderen wird sie durch Token-Anreize aufgeblasen: CRV, BAL, MAV – wie auch immer. Diese Emissionen halten nicht ewig.
Mit konzentrierten Liquiditätsmodellen wie Uniswap v3 hängen Renditen davon ab, wie effizient du deinen Preisbereich managst: zu breit und du verdienst wenig, zu eng und du riskierst, aus dem Range zu fallen.
Für alle, die Live-Daten sehen wollen: Die aktuellen Renditen der Uniswap-v3-Pools kannst du über Analytics-Tools wie die kostenlosen DefiLlama Pools verfolgen oder über revert.finance. Diese Dienste aggregieren Echtzeit-APRs über wichtige Paare und helfen, die Performance nach Range zu visualisieren.
Für erfahrene LPs ist das ein profitables Spiel. Für die meisten Gelegenheit-Nutzer braucht es mehr aktives Management, als sie erwarten.
4) Yield Aggregators: Automatisierung für die Faulen
Wenn sich das Verleihen und LPing zu viel nach Handarbeit anfühlt, versprechen Yield-Aggregatoren wie Yearn, Beefy, Idle und Convex, den Prozess zu automatisieren.
Ihr Pitch: Einmal einzahlen, wir kümmern uns um die Strategie. Wir jagen Anreize, reinvestieren Gebühren, optimieren Rewards.
Wenn Märkte heiß laufen, haben Aggregator-Vaults 10–25% APY erreicht – besonders dort, wo Governance-Bribes und Token-Emissions stark sind.
Aber denk dran: Mit Automatisierung kommt gestapeltes Risiko. Du bist dem Aggregator selbst ausgesetzt – und zusätzlich jedem zugrunde liegenden Protokoll, das er berührt. Wenn irgendwo in der Kette etwas fehlschlägt, ist der Vault betroffen.
Trotzdem ist es für viele immer noch der einfachste Weg, Stables in Arbeit zu bringen, ohne Positionen täglich „babysitten“ zu müssen.
5) Real-World Assets: TradFi-Rendite on-chain bringen
Der größte strukturelle Wandel der letzten zwei Jahre ist der Aufstieg der RWAs.
Tokens wie Ondo USDY, MakerDAOs sDAI, Maple, Clearpool, Securitize / BlackRock BUIDL verbinden Stables mit US-Treasuries, Unternehmens-Kreditrisiko und institutionellen Fonds auf Investment-Level.
Ein neuerer Einstieg hier ist USDai / sUSDai, entwickelt von Permian Labs. USDai ist ein an den Dollar gekoppelter Token, und wenn er gestaked wird, wird er zu sUSDai, das Rendite aus Darlehen generiert, die durch GPU-Hardware und AI-Infrastruktur besichert sind. Das Modell hat bereits an Zugkraft gewonnen: über 100 Mio. US-Dollar in TVL und Unterstützung durch große Investoren.
Die Renditen aus RWA-basierten Stables sind eher moderat, meist um die 5% APY. Aber im Gegensatz zu Token-Anreizen kommen sie aus echten Cashflows, wodurch sie nachhaltiger sind.
Der Nachteil: Viele dieser Produkte erfordern KYC, manchmal sogar einen zertifizierten/„accredited“ Status, und sie verwischen die Grenze zwischen DeFi und TradFi. Sie sind weniger „DeFi-nativ“, eher eine Brücke.
Trotzdem sind RWAs der Weg, wie Stablecoin-Renditen institutionalisiert werden – und wie Stables echte wirtschaftliche Aktivität nutzen, statt nur spekulative Emissionen anzuzünden.
6) Funding-Rate-Farming: Perp-Märkte surfen
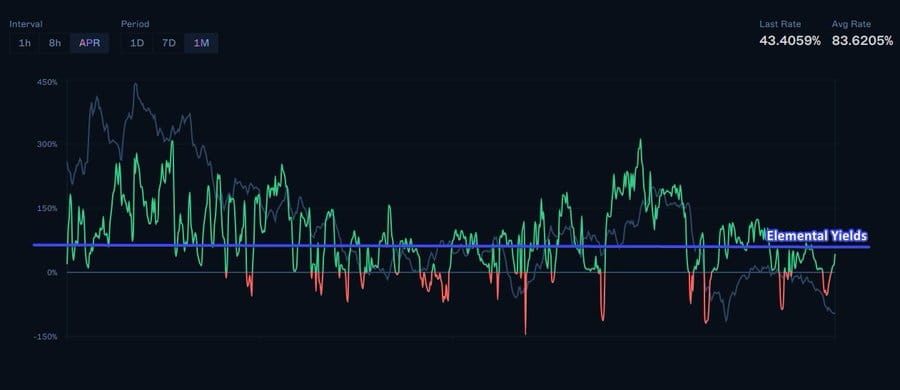
Perpetuals dominieren den Krypto-Handel, und sie kommen mit Funding-Zahlungen. Plattformen wie Binance Futures, dYdX, GMX und Hyperliquid ermöglichen dir, (oder zu zahlen), je nachdem, wie der Markt „schief“ liegt. In Bullenmärkten zahlen Longs Shorts stark – und wenn du richtig abgesichert bist, kannst du nur aus Funding 10–40% APY einsammeln. Für einen tieferen Einblick, wie Funding tatsächlich funktioniert, schau dir diesen Thread an.
Zur Einordnung ein vergangenes Beispiel: Als die Aster Funding Rate auf Bybit alle 4 Stunden berechnet wurde (6 Funding-Perioden pro Tag), würde eine Rate von 0,151% × 6 = 0,906% pro Tag in eine APR von 0,906% × 365 ≈ 330,7% APR übersetzt.
Projekte wie Boros bauen inzwischen strukturierte Wege, um diese Chance zu erfassen, sodass Nutzer aus dem Funding von Perpetuals profitieren können, ohne aktiv managen zu müssen. Statt Positionen manuell abzusichern, automatisiert Boros den Prozess und balanciert dynamisch Long- und Short-Exposure, um aus Funding-Rate-Differenzen eine konsistente Rendite zu extrahieren.
Trotzdem ist es wichtig, sich zu vergegenwärtigen: Funding ist volatil, die Kurse drehen schnell, Liquidationsrisiken sind immer vorhanden, und das ist keine passive Rendite. Selbst mit Automatisierung bleibt es eine gehebelt und marktabhängige Strategie. Für manche ist das genau hier das echte Geld. Für andere ist es Stress, den sie lieber vermeiden würden.
7) Delta-Neutrale Strategien: Die Quant-Zone
Eng verwandt ist der Cash-and-Carry-Handel: Long Spot, Short Futures – die Basis-Spread einfassen.
Wenn Futures über dem Spot handeln, kann das Einfrieren der Differenz 5–30% annualisiert einbringen. Du kannst diese Strategie an jeder Börse umsetzen, die sowohl Spot- als auch Perpetual-Kontrakte für dasselbe Asset anbietet – das Prinzip ist universell.
Der Vorteil: korrekt ausgeführt ist es markneutral. Der Nachteil: Gebühren, Borrow-Kosten und Ausführungsfehler können den Gewinn schnell auffressen.
Delta-neutrales Farming geht weniger ums Rendite-Jagen, mehr um operative Präzision.
8) Pendle, Ethena & Synthetic Yield
Die blutige Schneide der Stablecoin-Rendite ist der Bereich, in dem Protokolle Stablecoins selbst neu verpacken.
Pendle
hat die Aufteilung der Rendite in Principal- und Yield-Tokens vorangetrieben. Du kannst PTs für feste Renditen kaufen – heute etwa 12% APY – oder YTs für gehebelt variable Renditen spekulieren.
Ethena
hat USDe geschaffen, eine synthetische Stable, die im Hintergrund Perp-Märkte farmt. Unter guten Bedingungen zahlt sie 10–30%, aber sie ist nicht „cash-equivalent“. Sie ist nur so stabil wie die darunterliegende Strategie.
Jenseits dieser bekannten Namen experimentieren andere Protokolle mit stablebasierten Lending-Modellen, die das Risikomanagement selbst neu denken.
Silo Finance strukturiert seine Märkte als isolierte „Silos“, in denen jedes Asset seinen eigenen Lending-Pool hat, gepaart mit einem Bridge-Asset (z. B. ETH oder eine Stablecoin). Dieses Design verhindert Contagion: Wenn ein Asset kollabiert, zieht es nicht das gesamte System mit nach unten. Es ist eine direkte Antwort auf das Problem des Shared-Pool-Risikos, das bei Legacy-Protokollen kaskadierende Ausfälle ausgelöst hat. Zum Beispiel, als der Exploit von BadgerDAO 2021 durch Shared Curve-Pools durchblutete, oder als die Defaults der Iron Bank 2022 Kreditgeber über mehrere Assets hinweg exponierten. In beiden Fällen bedeutete der fehlende Isolationsgrad, dass ein Ausfall in einem Markt Nachwirkungen im gesamten System hatte.
Fraxlend geht mit permissionless Lending-Paaren einen ähnlichen Ansatz. Jeder kann einen Markt zwischen zwei ERC-20-Tokens aufsetzen, und jedes Paar hat unabhängige Parameter wie Loan-to-Value-Ratios, Zinsmodelle und Liquidationsmechaniken. Einleger erhalten fTokens, die automatisch Zinsen ansammeln, während die modulare Struktur dafür sorgt, dass Risiken besser getrennt bleiben.
Beide Modelle zeigen, in welche Richtung die Branche geht: Statt eines einzigen monolithischen Pools von Assets wird das Lending modular, anpassbar und per Design sicherer. Sie eröffnen außerdem neue Chancen, Stables in Nischenmärkten einzusetzen, die für ein klassisches Aave-ähnliches Listing nie qualifizieren würden.
Das ist nichts für Schwächlinge: Die Mechanik ist komplex, die Liquidität ist dünner und die Risiken falsch konfigurierter Märkte sind real. Aber es steht für die nächste Innovationsschicht bei Stablecoin-Rendite – Sicherheit und Kapitaleffizienz werden von Grund auf neu gedacht.
9) Airdrops: Die passive Bonus-Schicht
Airdrops sind anders als reines Point-Farming. Statt Gelder nur zu parken, um Multiplikatoren zu jagen, verdienst du sie unterwegs, während du andere Strategien laufen lässt. Stell Liquidität bereit, lege in Vaults ein oder stake in Protokollen, und zusätzlich zur Basisrendite kannst du für einen Token-Drop qualifizieren.
Dadurch werden Airdrops weniger zu einer eigenständigen Strategie und mehr zu einer „Bonus-Schicht“, die auf deinen bestehenden Positionen aufbaut. Du verpflichtest kein zusätzliches Kapital für den Farm, du bekommst einfach Belohnung dafür, ein aktiver Nutzer zu sein.
Ein paar aktuelle Beispiele, die gerade so herumschwirren:
cap: LPs auf Pendle können für CAP-Multipliers qualifizieren, wodurch regelmäßiges Yield-Farming gleich doppelt als langfristiger Airdrop-Play funktioniert + 13,4% APR.
Theo: Wenn du über Partner wie Liminal einzahlst oder Liquidität in PRJX-Pools bereitstellst, entsteht nicht nur eine Basisrendite, sondern du kommst auch für potenzielle Theo-Rewards in Frage.
Liminal: Bekannt dafür, mit strukturierten Vaults zu experimentieren – Einzahlungen hier könnten nach dem Launch eine Exposure auf die Token-Distribution eröffnen.
Ethereal: Das Einzahlen von Assets wie eUSDe in sein Ökosystem wurde als Möglichkeit genannt, sich für einen potenziellen Airdrop zu positionieren, der an ENA gekoppelt ist; das Mainnet ist bald.
Der Vorteil liegt auf der Hand: Airdrops stapeln sich auf das APR, das du ohnehin schon verdienst. Der Nachteil: Es ist nichts garantiert, Protokolle können ihre Verteilpläne ändern, und Rewards sind spekulativ, bis sie tatsächlich in deiner Wallet landen.
Allerdings bedeutet das Ignorieren von Airdrops, dass du kostenlose Zusatzoptionen liegen lässt. Wenn du ohnehin Rendite farmst, kannst du genauso gut nebenbei auch zukünftige Tokens farmen.
10) Native Yield Stables: Dollars, die per Design verdienen
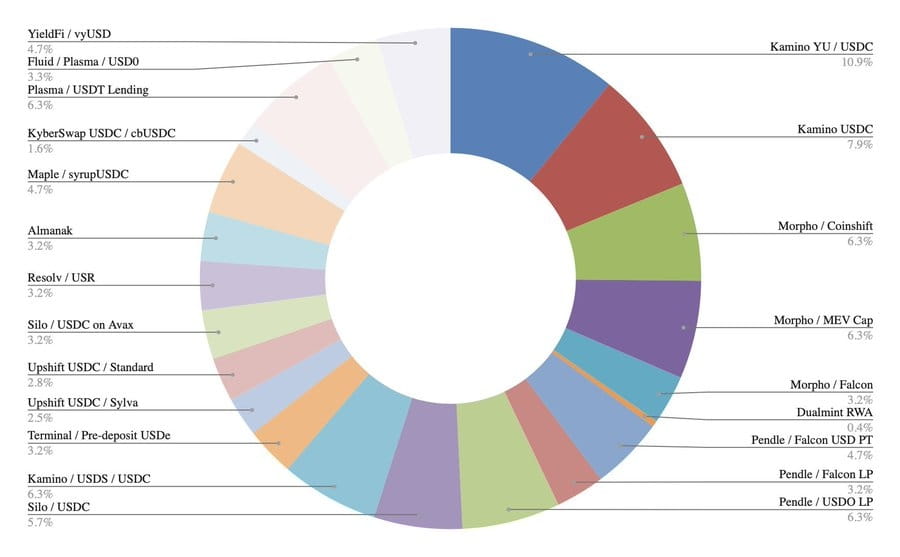
Schließlich ist bei manchen Stables die Rendite direkt eingebaut.
sDAI
streams Treasury-Einkommen von Maker’s DSR. FRAX, crvUSD, GHO und Lybra eUSD testen jeweils Mechanismen, die Stables standardmäßig produktiv machen.
Eine neue Welle von Projekten treibt diese Idee weiter. USDf von Falcon kann in sUSDf gestaked werden, was es in eine renditebringende Version verwandelt, die von den internen Strategien des Protokolls angetrieben wird. Auf Solana geht Solayer’s sUSD einen anderen Weg: Es ist direkt durch US-Treasuries gedeckt, daher fließt die Rendite, die du verdienst, einfach aus dem Zins von T-Bills. Beide Ansätze zielen auf dasselbe Ergebnis ab – eine Stablecoin, die nicht untätig herumliegt, sondern für ihre Besitzerin/ihren Besitzer arbeitet.
Diese Tokens zeigen, wie die nächste Generation von Stablecoins aussehen könnte: programmierbare Dollars, bei denen Rendite direkt im Design steckt.
Die Herausforderung sind Peg-Stabilität und Governance. Wenn die Mechanik versagt, verschwinden Renditen und die Pegs wackeln. Aber wenn es gelingt, verändert das, wie wir über Geld in Krypto denken.
Abschluss
Stablecoins sind als im Grunde nichts anderes gestartet als Krypto-Cash. Ein sicherer Hafen in einem volatilen Markt.
Heute sind sie der Zugang zu einem Dutzend verschiedener Yield-Strategien. Manche spiegeln TradFi (z. B. Treasuries on-chain). Andere sind einzigartig DeFi (z. B. Pendle-Splits oder Perp-Funding).
Das Spektrum ist breit:
Sicherer Kern: RWAs, sDAI, Aave/Compound
Mittleres Risiko: Curve-LPs, Pendle-PTs, Yearn/Beefy
Hohes Risiko: Ethena, Funding-Trades, Points-Farming
Kernaussage: Rendite ist nicht gratis. Sie ist nur das Risiko, das in Zahlen eingepreist ist.
Und sobald du Stables nicht als statische Dollars, sondern als programmierbare Yield-Engines siehst, wirkt das ganze DeFi wie eine Maschine für Kapital-Effizienz.