DIE INFLATION IN DEN VEREINIGTEN STAATEN KÖNNTE 4 % ÜBERSTEIGEN – POLITISCHER DRUCK NIMMT NICHT AB
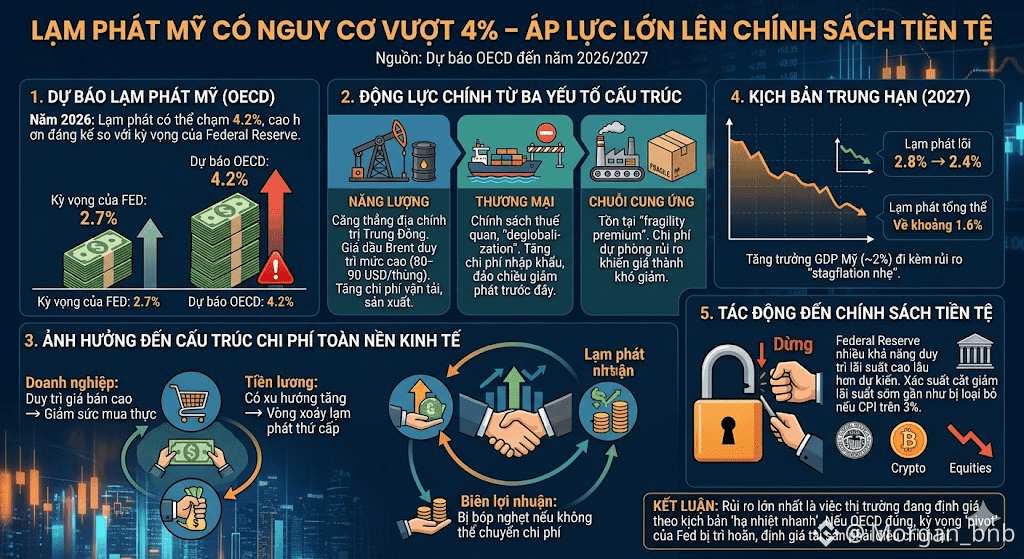
🔹 Die OECD prognostiziert, dass die Inflation in den USA im Jahr 2026 4,2 % erreichen könnte, was deutlich höher ist als die 2,7 % der Federal Reserve. Dies ist nicht nur eine Abweichung in der Prognose, sondern spiegelt das Risiko einer unterschätzten Inflation wider.
🔹 Drei Hauptfaktoren treiben die Preise nach oben:
Energiepreise: Die Spannungen im Nahen Osten halten die Ölpreise hoch, was sich auf Transport- und Produktionskosten auswirkt.
Zölle & Handel: Der Trend zum Protektionismus erhöht die Importpreise und kehrt die Vorteile der Globalisierung um.
Lieferketten: Obwohl sie sich erholen, bleiben die Kosten für „Risikomanagement“ hoch, was es schwierig macht, die Preise stark zu senken.
🔹 Die Auswirkungen beschränken sich nicht auf den CPI:
Unternehmen halten die Verkaufspreise hoch → die Kaufkraft schwächt sich ab.
Lohnsteigerungsdruck → Bildung eines sekundären Inflationskreislaufs.
Die Gewinnspanne verringert sich, wenn nicht alle Kosten weitergegeben werden.
🔹 Das Wirtschaftswachstum wird voraussichtlich nur etwa ~2 % im Jahr 2026 betragen, was sich dem Zustand einer „leichten Stagflation“ (geringes Wachstum, hohe Inflation) nähert.
🔹 Mittelfristig gibt es Anzeichen für eine Abkühlung:
Kerninflation: 2,8 % → 2,4 % (2027)
Gesamtinflation: etwa 1,6 % (2027)
🔹 Kurzfristig bleibt es jedoch eine schwierige Aufgabe:
Die Federal Reserve wird voraussichtlich die Zinssätze länger hoch halten.
Die Möglichkeit einer frühen Zinssenkung wird eingeschränkt, wenn der CPI >3 %.
Preisdruck belastet weiterhin Wachstumsaktien und Krypto.
Fazit: Wenn das Szenario der OECD zutrifft, ist der Markt „zu optimistisch“ bei der Erwartung, dass die Fed bald umschwenkt. Dies könnte zu einer Anpassung der Erwartungen und der Bewertung im großen Stil führen.
#Fed
🔹 Die OECD prognostiziert, dass die Inflation in den USA im Jahr 2026 4,2 % erreichen könnte, was deutlich höher ist als die 2,7 % der Federal Reserve. Dies ist nicht nur eine Abweichung in der Prognose, sondern spiegelt das Risiko einer unterschätzten Inflation wider.
🔹 Drei Hauptfaktoren treiben die Preise nach oben:
Energiepreise: Die Spannungen im Nahen Osten halten die Ölpreise hoch, was sich auf Transport- und Produktionskosten auswirkt.
Zölle & Handel: Der Trend zum Protektionismus erhöht die Importpreise und kehrt die Vorteile der Globalisierung um.
Lieferketten: Obwohl sie sich erholen, bleiben die Kosten für „Risikomanagement“ hoch, was es schwierig macht, die Preise stark zu senken.
🔹 Die Auswirkungen beschränken sich nicht auf den CPI:
Unternehmen halten die Verkaufspreise hoch → die Kaufkraft schwächt sich ab.
Lohnsteigerungsdruck → Bildung eines sekundären Inflationskreislaufs.
Die Gewinnspanne verringert sich, wenn nicht alle Kosten weitergegeben werden.
🔹 Das Wirtschaftswachstum wird voraussichtlich nur etwa ~2 % im Jahr 2026 betragen, was sich dem Zustand einer „leichten Stagflation“ (geringes Wachstum, hohe Inflation) nähert.
🔹 Mittelfristig gibt es Anzeichen für eine Abkühlung:
Kerninflation: 2,8 % → 2,4 % (2027)
Gesamtinflation: etwa 1,6 % (2027)
🔹 Kurzfristig bleibt es jedoch eine schwierige Aufgabe:
Die Federal Reserve wird voraussichtlich die Zinssätze länger hoch halten.
Die Möglichkeit einer frühen Zinssenkung wird eingeschränkt, wenn der CPI >3 %.
Preisdruck belastet weiterhin Wachstumsaktien und Krypto.
Fazit: Wenn das Szenario der OECD zutrifft, ist der Markt „zu optimistisch“ bei der Erwartung, dass die Fed bald umschwenkt. Dies könnte zu einer Anpassung der Erwartungen und der Bewertung im großen Stil führen.
#Fed