


Die USA haben drei Jahre lang vier Runden von Exportkontrollen durchgeführt, die 24 Arten von Halbleitergeräten und über 140 Entitäten umfassen, um zu versuchen, Chinas Zugang zu fortschrittlichen KI-Chips zu unterbrechen. Aber laut dem Bericht, der am 24. März von der US-China Economic and Security Review Commission (USCC) veröffentlicht wurde, verwenden 80 % der US-KI-Startups chinesische Open-Source-Modelle.
Die Mauer wurde auf der Hardware-Ebene gebaut. Die Tür öffnet sich auf der Software-Ebene.
Diese Gruppe von Widersprüchen ist keine abstrakte politische Diskussion. Noch letzte Woche wurde festgestellt, dass das mit 29,3 Milliarden US-Dollar bewertete KI-Programmierwerkzeug Cursor seine Hauptfunktion Composer 2 auf der Grundlage des Modells Kimi K2.5 von der dunklen Seite des Mondes hat. Ein Modell eines chinesischen Unternehmens treibt das führende KI-Entwicklungswerkzeug der USA an.
Inzwischen hat das Pentagon das Etikett „Lieferkettenrisiko“ für Anthropic, ein US-Unternehmen, angebracht.
Die Richtung der Regulierung und die Richtung der tatsächlichen Abhängigkeit sind völlig entgegengesetzt.
Seit dem ersten Restriktionsrunden für den Export von A100/H100-Chips im Oktober 2022 hat die Chipregulierung in den USA kontinuierlich zugenommen. 2023 wurde das H800-Leck gestopft und die Leistungsdichte-Regulierungsindikatoren ausgeweitet. Im Dezember 2024 gab es eine weitere Runde, mit 24 neuen Kategorien von Halbleitergeräten, die reguliert wurden, und 140 chinesische Unternehmen wurden auf die schwarze Liste gesetzt, sogar Hochgeschwindigkeits-Speicher (HBM) und DRAM wurden in den Geltungsbereich der Einschränkungen aufgenommen. Im Januar 2025 führte das Handelsministerium sogar einen „AI-Diffusionsrahmen“ ein, der versuchte, ein globales Regulierungsregime auf Modellebene zu etablieren, aber dieser Rahmen wurde zwei Tage vor seinem Inkrafttreten selbst zurückgezogen. Ende Dezember 2025 änderte Trump jedoch seine Richtung und erlaubte den Export von H200-Chips an genehmigte Kunden in China.
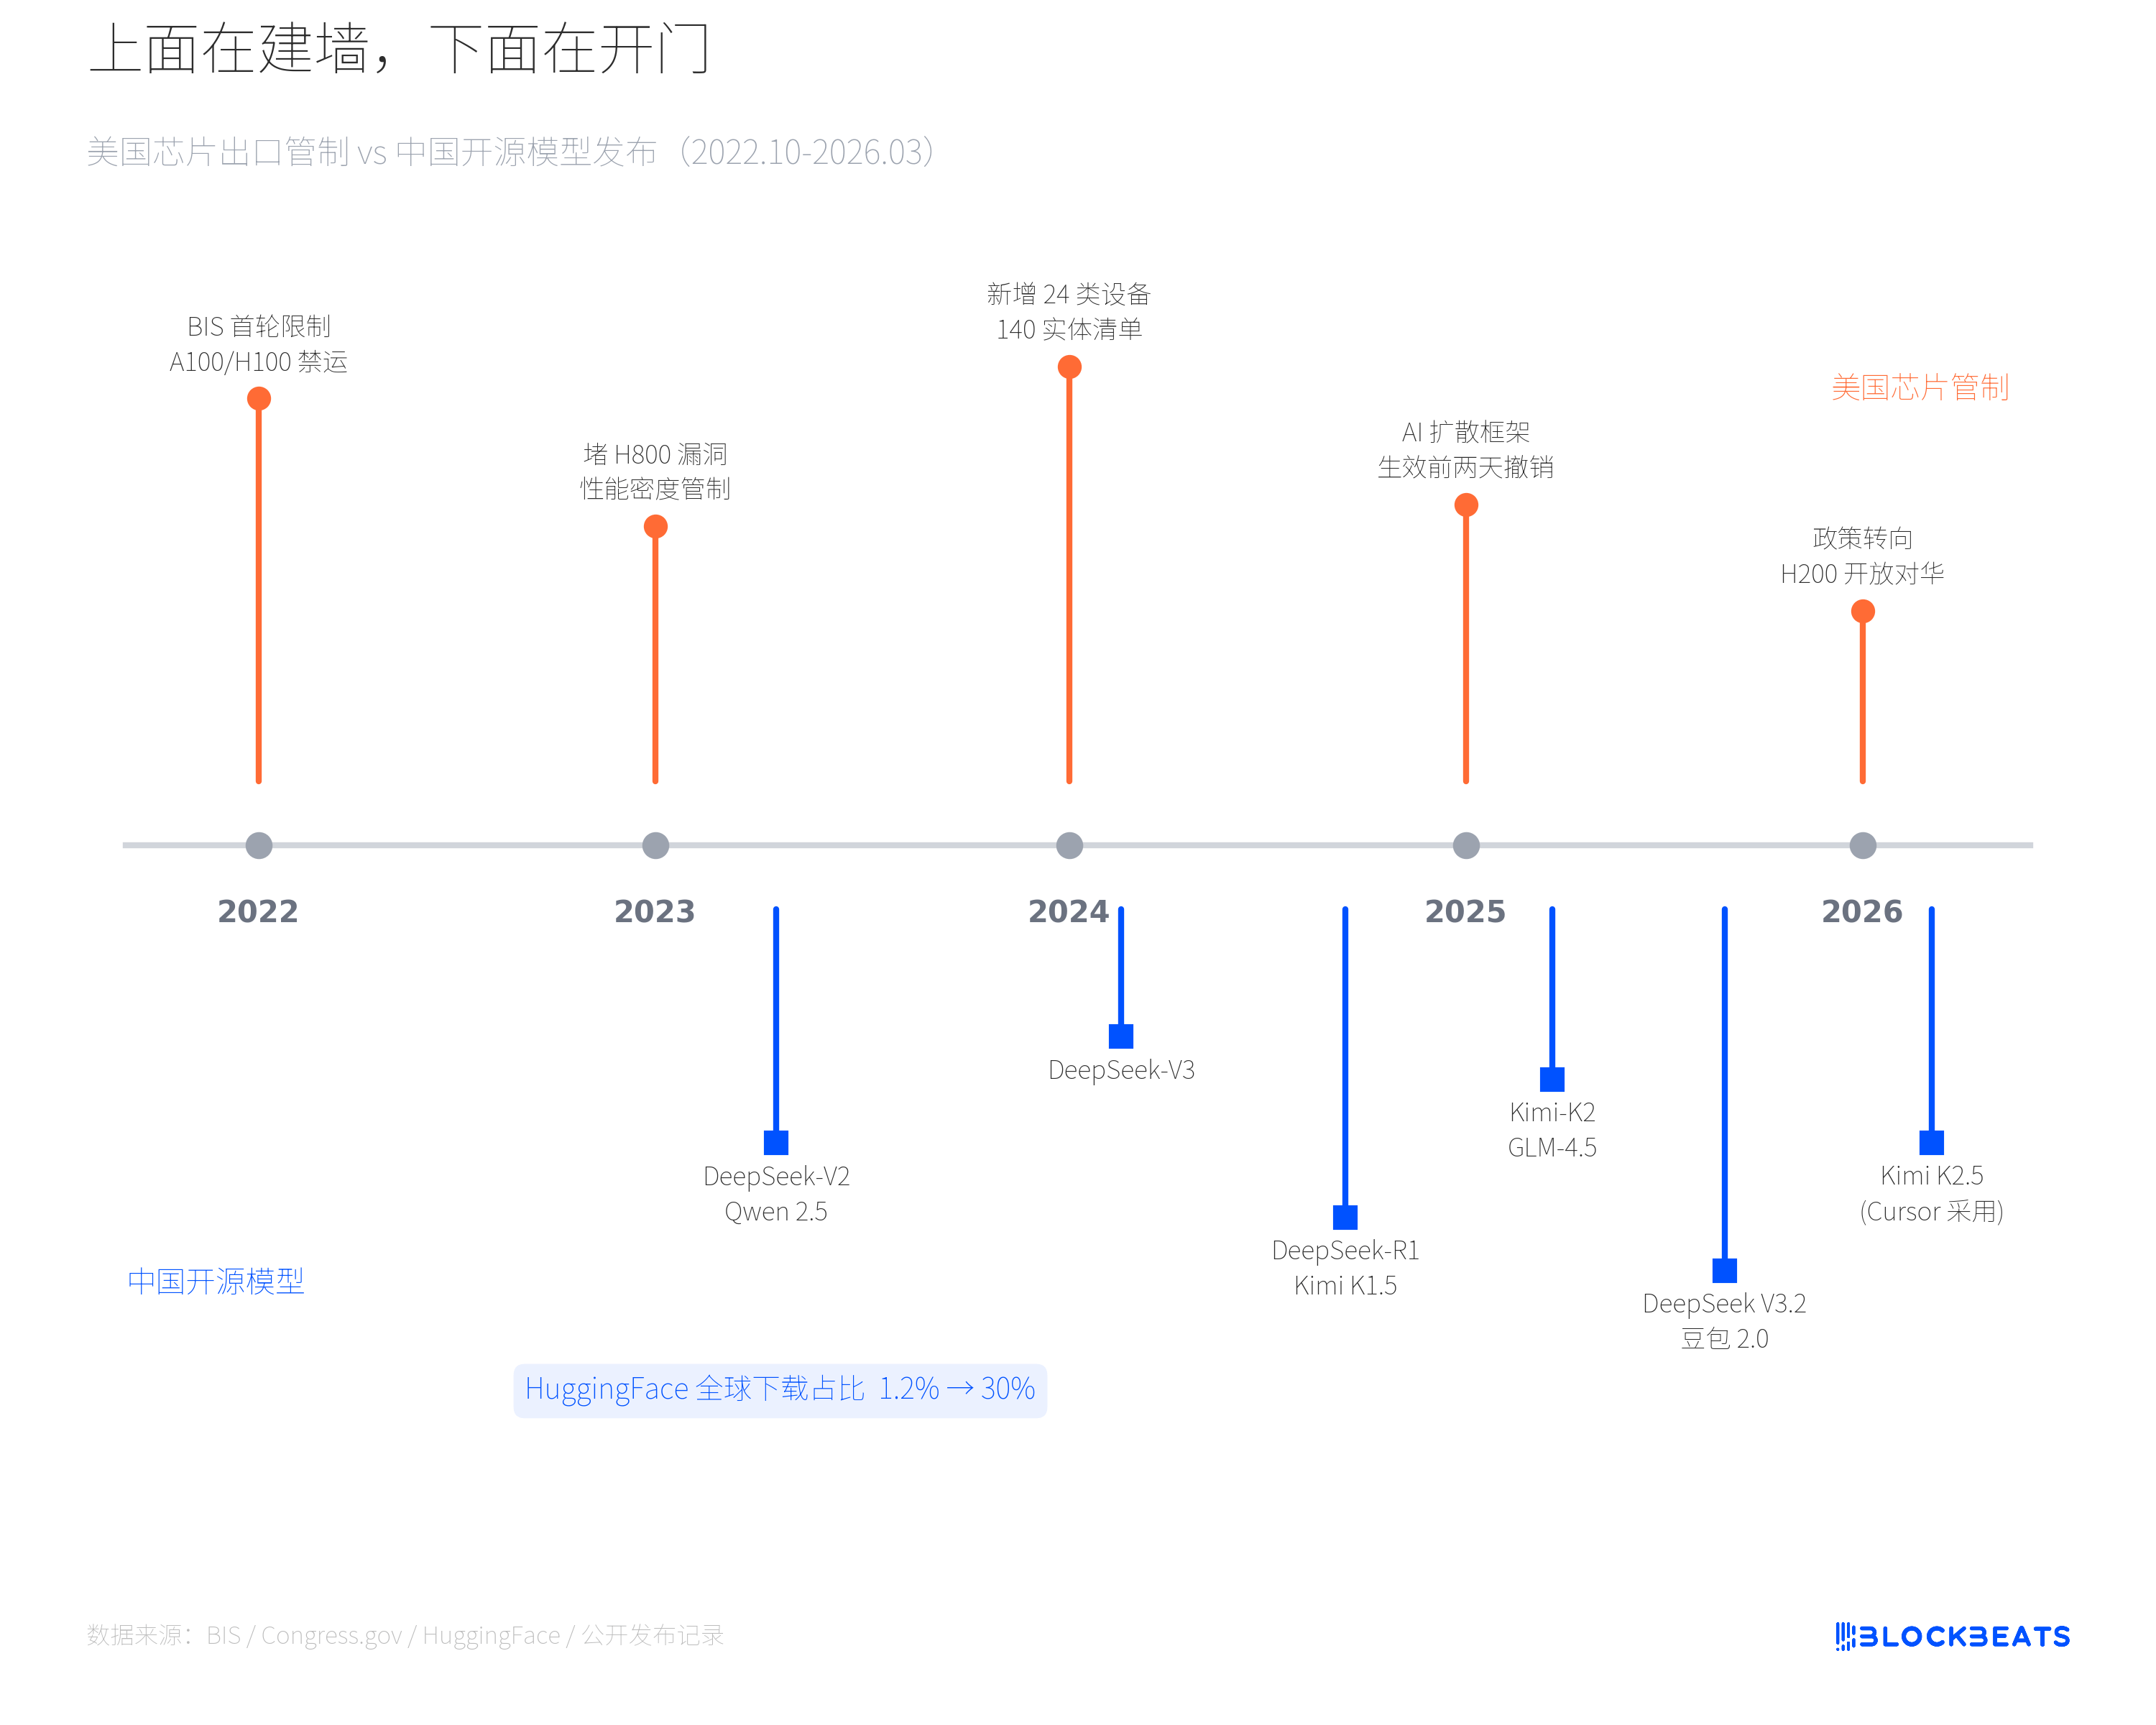
In der zweiten Hälfte dieser regulierten Zeitlinie beschleunigte sich der Veröffentlichungsrhythmus chinesischer Open-Source-Modelle stetig. 2024 werden DeepSeek-V2 und die Qwen 2.5-Serie nacheinander veröffentlicht. Am 20. Januar 2025 wurden DeepSeek-R1 und Kimi K1.5 am selben Tag veröffentlicht, wobei ersteres zeitweise die Spitze der Download-Charts im US-App-Store erreichte und ChatGPT übertraf. In der zweiten Hälfte des Jahres 2025 folgen Kimi-K2 und GLM-4.5. Anfang 2026 hat Doubao 2.0 von ByteDance bereits 155 Millionen wöchentliche aktive Nutzer, während Kimi K2.5 direkt von Cursor übernommen wurde. Je strenger die Regulierung, desto mehr Modelle gibt es.
Laut offiziellen Daten von HuggingFace stieg der Anteil chinesischer Open-Source-Modelle an den globalen Downloads von etwa 1,2 % Ende 2024 auf etwa 30 % Anfang 2026. Die kumulierten Downloads der Alibaba Qwen-Serie überschritten im Januar 2026 700 Millionen und übertrafen damit offiziell Metas Llama. Die Chipregulierung hat die Softwareausgaben chinesischer AI nicht gestoppt, sondern könnte den strategischen Kurs der Open-Source-Richtung sogar beschleunigt haben.
Das ist kein zufälliger Daten-Zufall. Der USCC-Bericht verwendet einen präzisen Rahmen zur Beschreibung dieses Phänomens: „Doppelschleife“. Im Hardware-Zyklus ist China durch Engpässe bei der Chipversorgung eingeschränkt. Im Software-Zyklus dringt China durch Open-Source-Modelle rückwärts in die globale AI-Infrastruktur ein und schafft Abhängigkeiten auf der nachgelagerten Ebene. Die Kräfte der beiden Zyklen sind entgegengesetzt, verstärken sich jedoch gegenseitig. Die Regulierung hat unsere Fähigkeit, erstklassige Rechenleistung zu erhalten, eingeschränkt, zwingt uns jedoch auch zu einem technologischen Weg, der mit weniger Rechenleistung mehr erreicht. DeepSeek-R1 erreicht mit deutlich geringeren Kosten als GPT-4o Spitzenleistungen und ist das Produkt dieses Weges.
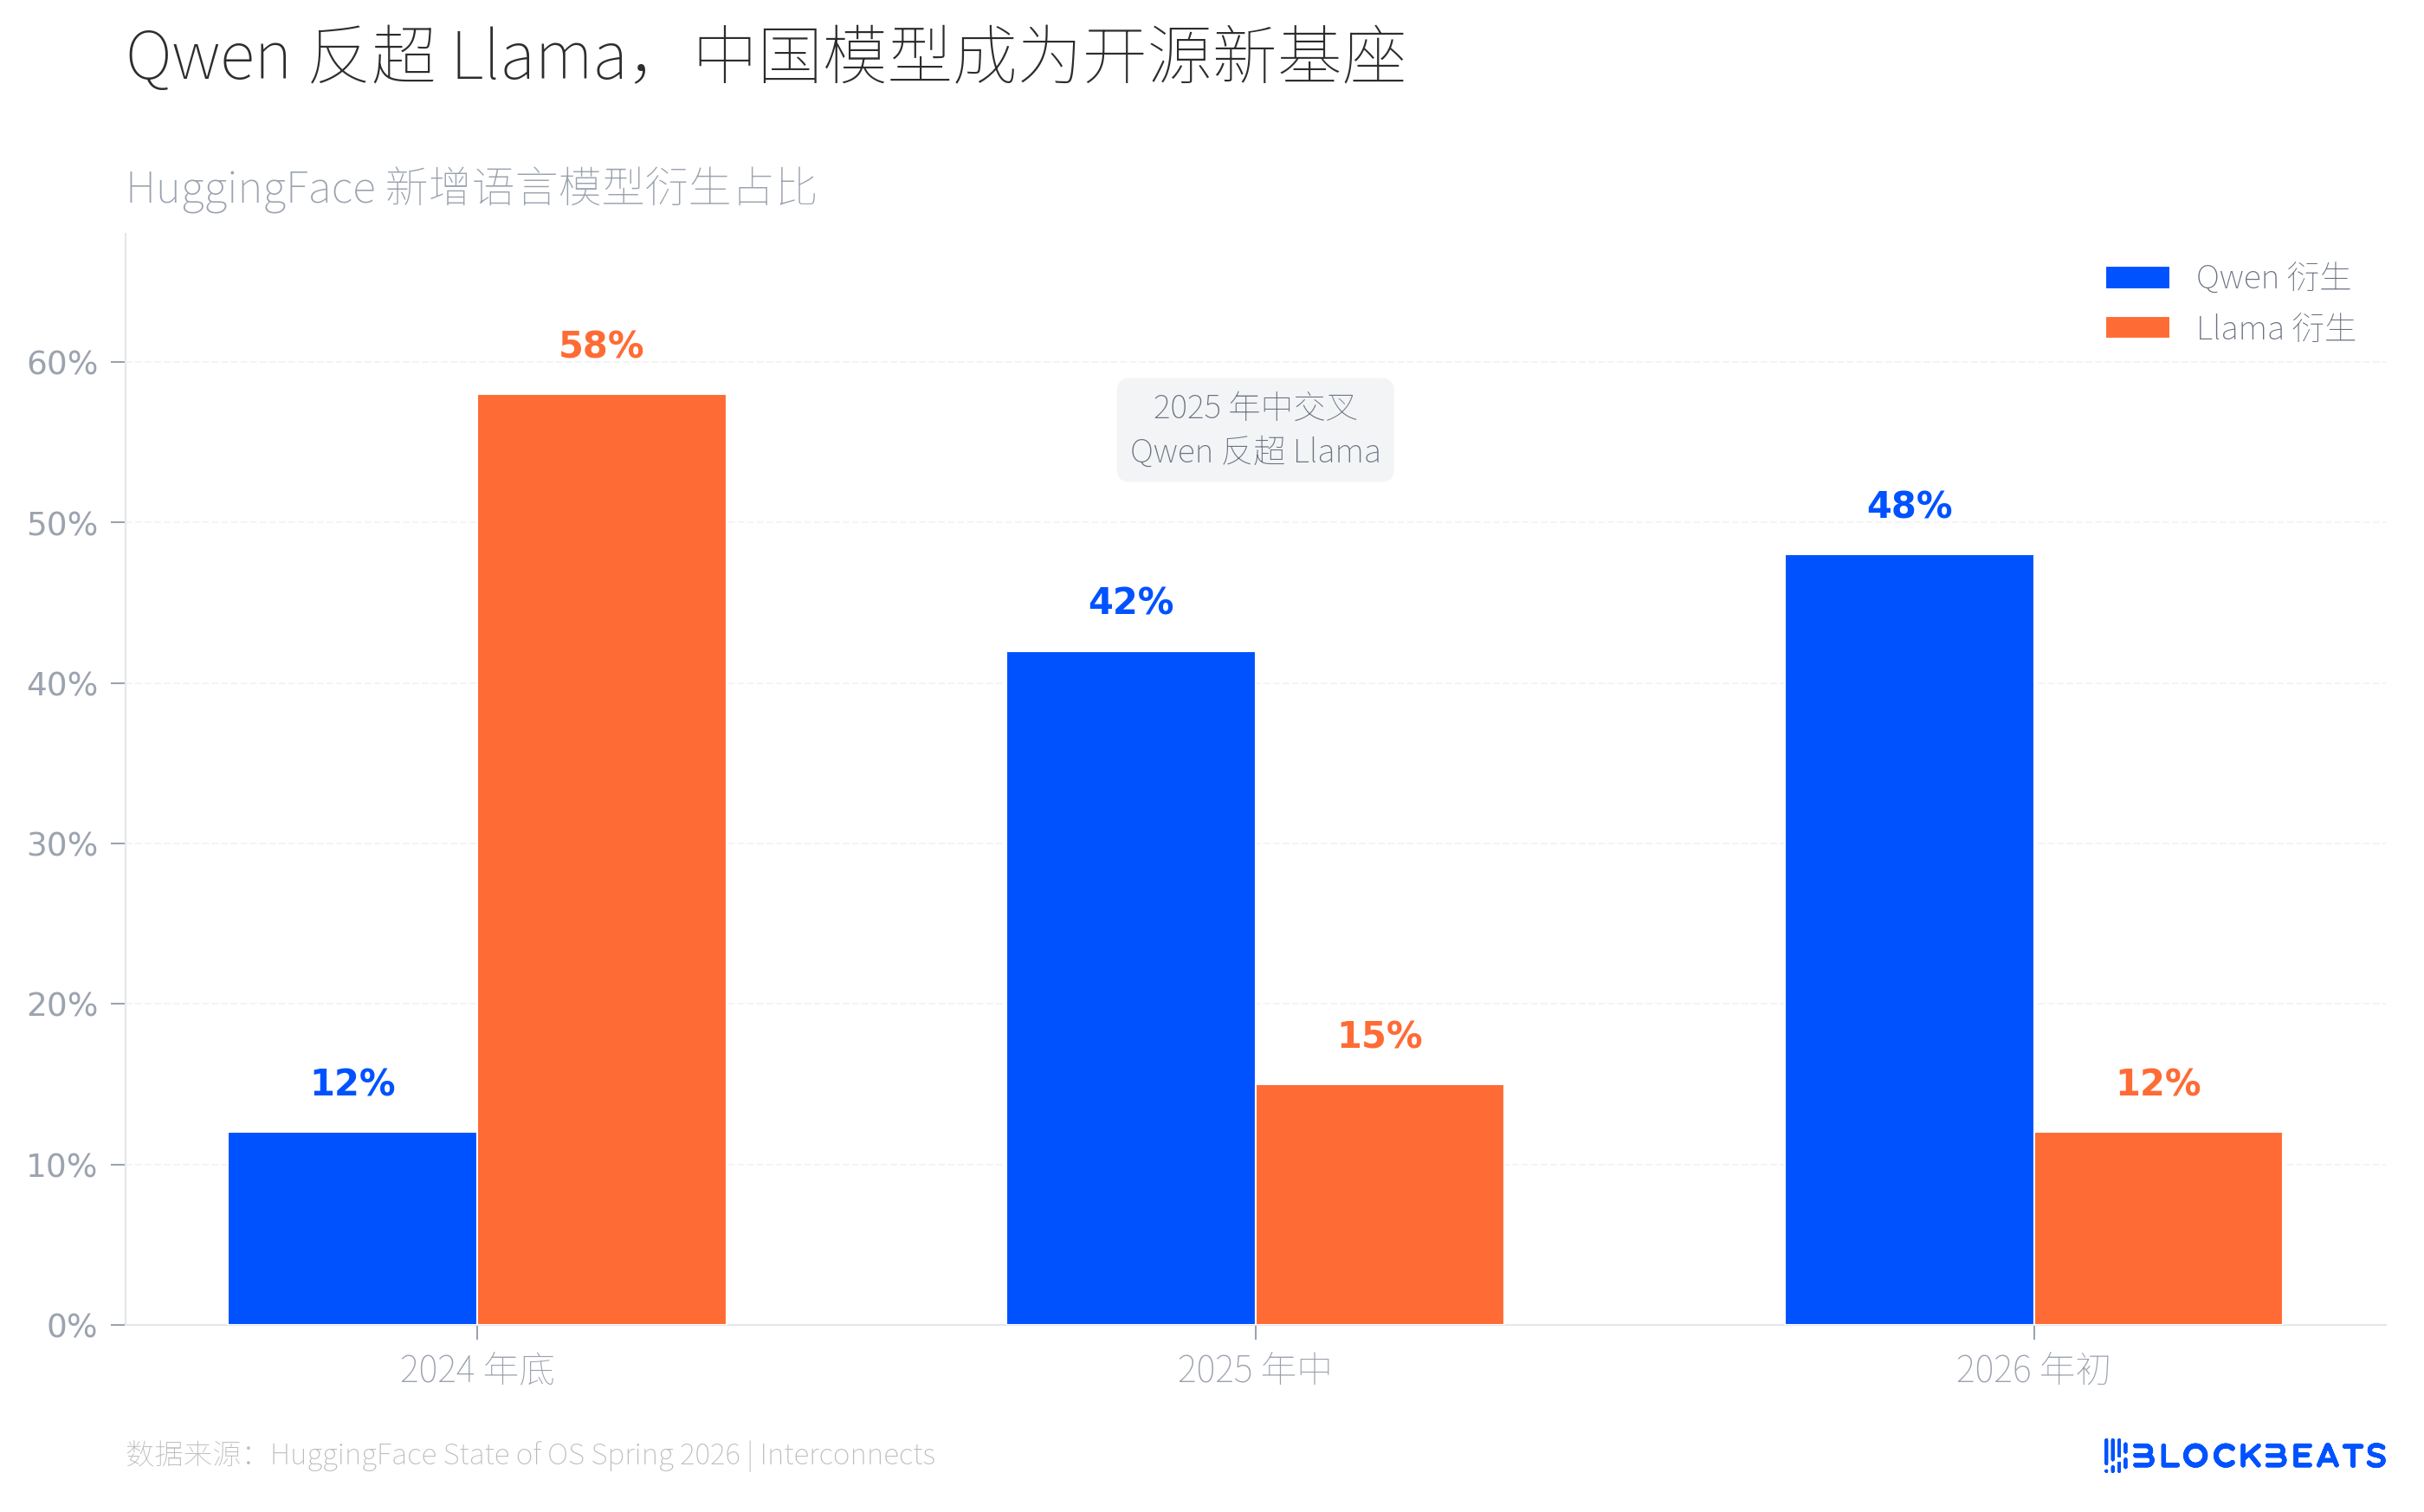
Die Veränderungen auf HuggingFace sind mit bloßem Auge sichtbar. Laut Plattformstatistiken machen bis Ende 2024 Llama-abgeleitete Modelle etwa 60 % der neu hinzugefügten Sprachmodelle aus, während Qwen nur etwas mehr als 10 % ausmacht. Bis zur Mitte des Jahres 2025 tritt ein Wendepunkt auf, laut dem offiziellen Blog von HuggingFace steigt der Anteil der Qwen-Ableitungen auf über 40 %, während Llama auf etwa 15 % fällt. Anfang 2026 nähert sich der Anteil der Qwen-Ableitungen der Hälfte, während Llama weiterhin auf etwa 12 % schrumpft.
Die Geschwindigkeit dieser Überschneidung übertrifft die Erwartungen der meisten Menschen. Vor zwei Jahren war Open-Source-AI nahezu identisch mit dem Llama-Ökosystem von Meta. Globale Entwickler haben auf der Basis von Llama Feinabstimmungen vorgenommen, Implementierungen durchgeführt und Produkte entwickelt. Jetzt wiederholt sich dasselbe im Qwen-Ökosystem, nur schneller und umfassender.
Das bedeutet, dass globale Entwickler beim Aufbau von AI-Anwendungen zunehmend chinesische Modelle als grundlegende Basis wählen. Nicht wegen politischer Positionen, sondern wegen der Leistung und des Offenheitsgrads. Die Qwen 2.5-Serie deckt Parameter von 0,5B bis 72B ab, Entwickler können auf ihrer eigenen Hardware Feinabstimmungen vornehmen und implementieren, ohne OpenAI oder Anthropic für den API-Zugriff zu bezahlen. Open Source beseitigt die Anbieterbindung und auch die Grenzen.
Ein bemerkenswerter Detail ist, dass laut MIT Technology Review im Februar chinesische AI-Unternehmen beginnen, sich in ihrer Open-Source-Strategie in differenzierende Wettbewerbsformen zu entwickeln. DeepSeek verfolgt einen extrem kosteneffizienten Ansatz, Kimi konzentriert sich auf lange Kontexte und Codierungsfähigkeiten, während Qwen eine vollständige Parameterabdeckung anstrebt. Diese Vielzahl von parallelen Ansätzen bereichert die Auswahlmöglichkeiten globaler Entwickler zunehmend. Unsere Open-Source-Modelle definieren die globale AI-Lieferkette mit ihrer Leistungsstärke neu.
Aber wie sieht das Ende dieser Lieferkette aus?
Am 19. März entdeckte der Entwickler @fynnso im Cursor-Code die Modell-ID accounts/anysphere/models/kimi-k2p5-rl-0317-s515-fast. Der Mitbegründer von Cursor, Aman Sanger, bestätigte anschließend, dass Composer 2 auf Kimi K2.5 basiert. Laut Lee Robinson, VP von Cursor, „trägt das Basismodell nur etwa ein Viertel der Rechenleistung, der Rest stammt aus unserem eigenen Training“. Aber das Basismodell ist das Basismodell. Ein Produkt mit einer Bewertung von 29,3 Milliarden Dollar, das Basismodell stammt von der dunklen Seite des Mondes, einem chinesischen Unternehmen, das von Alibaba und Sequoia (HongShan) finanziert wird.
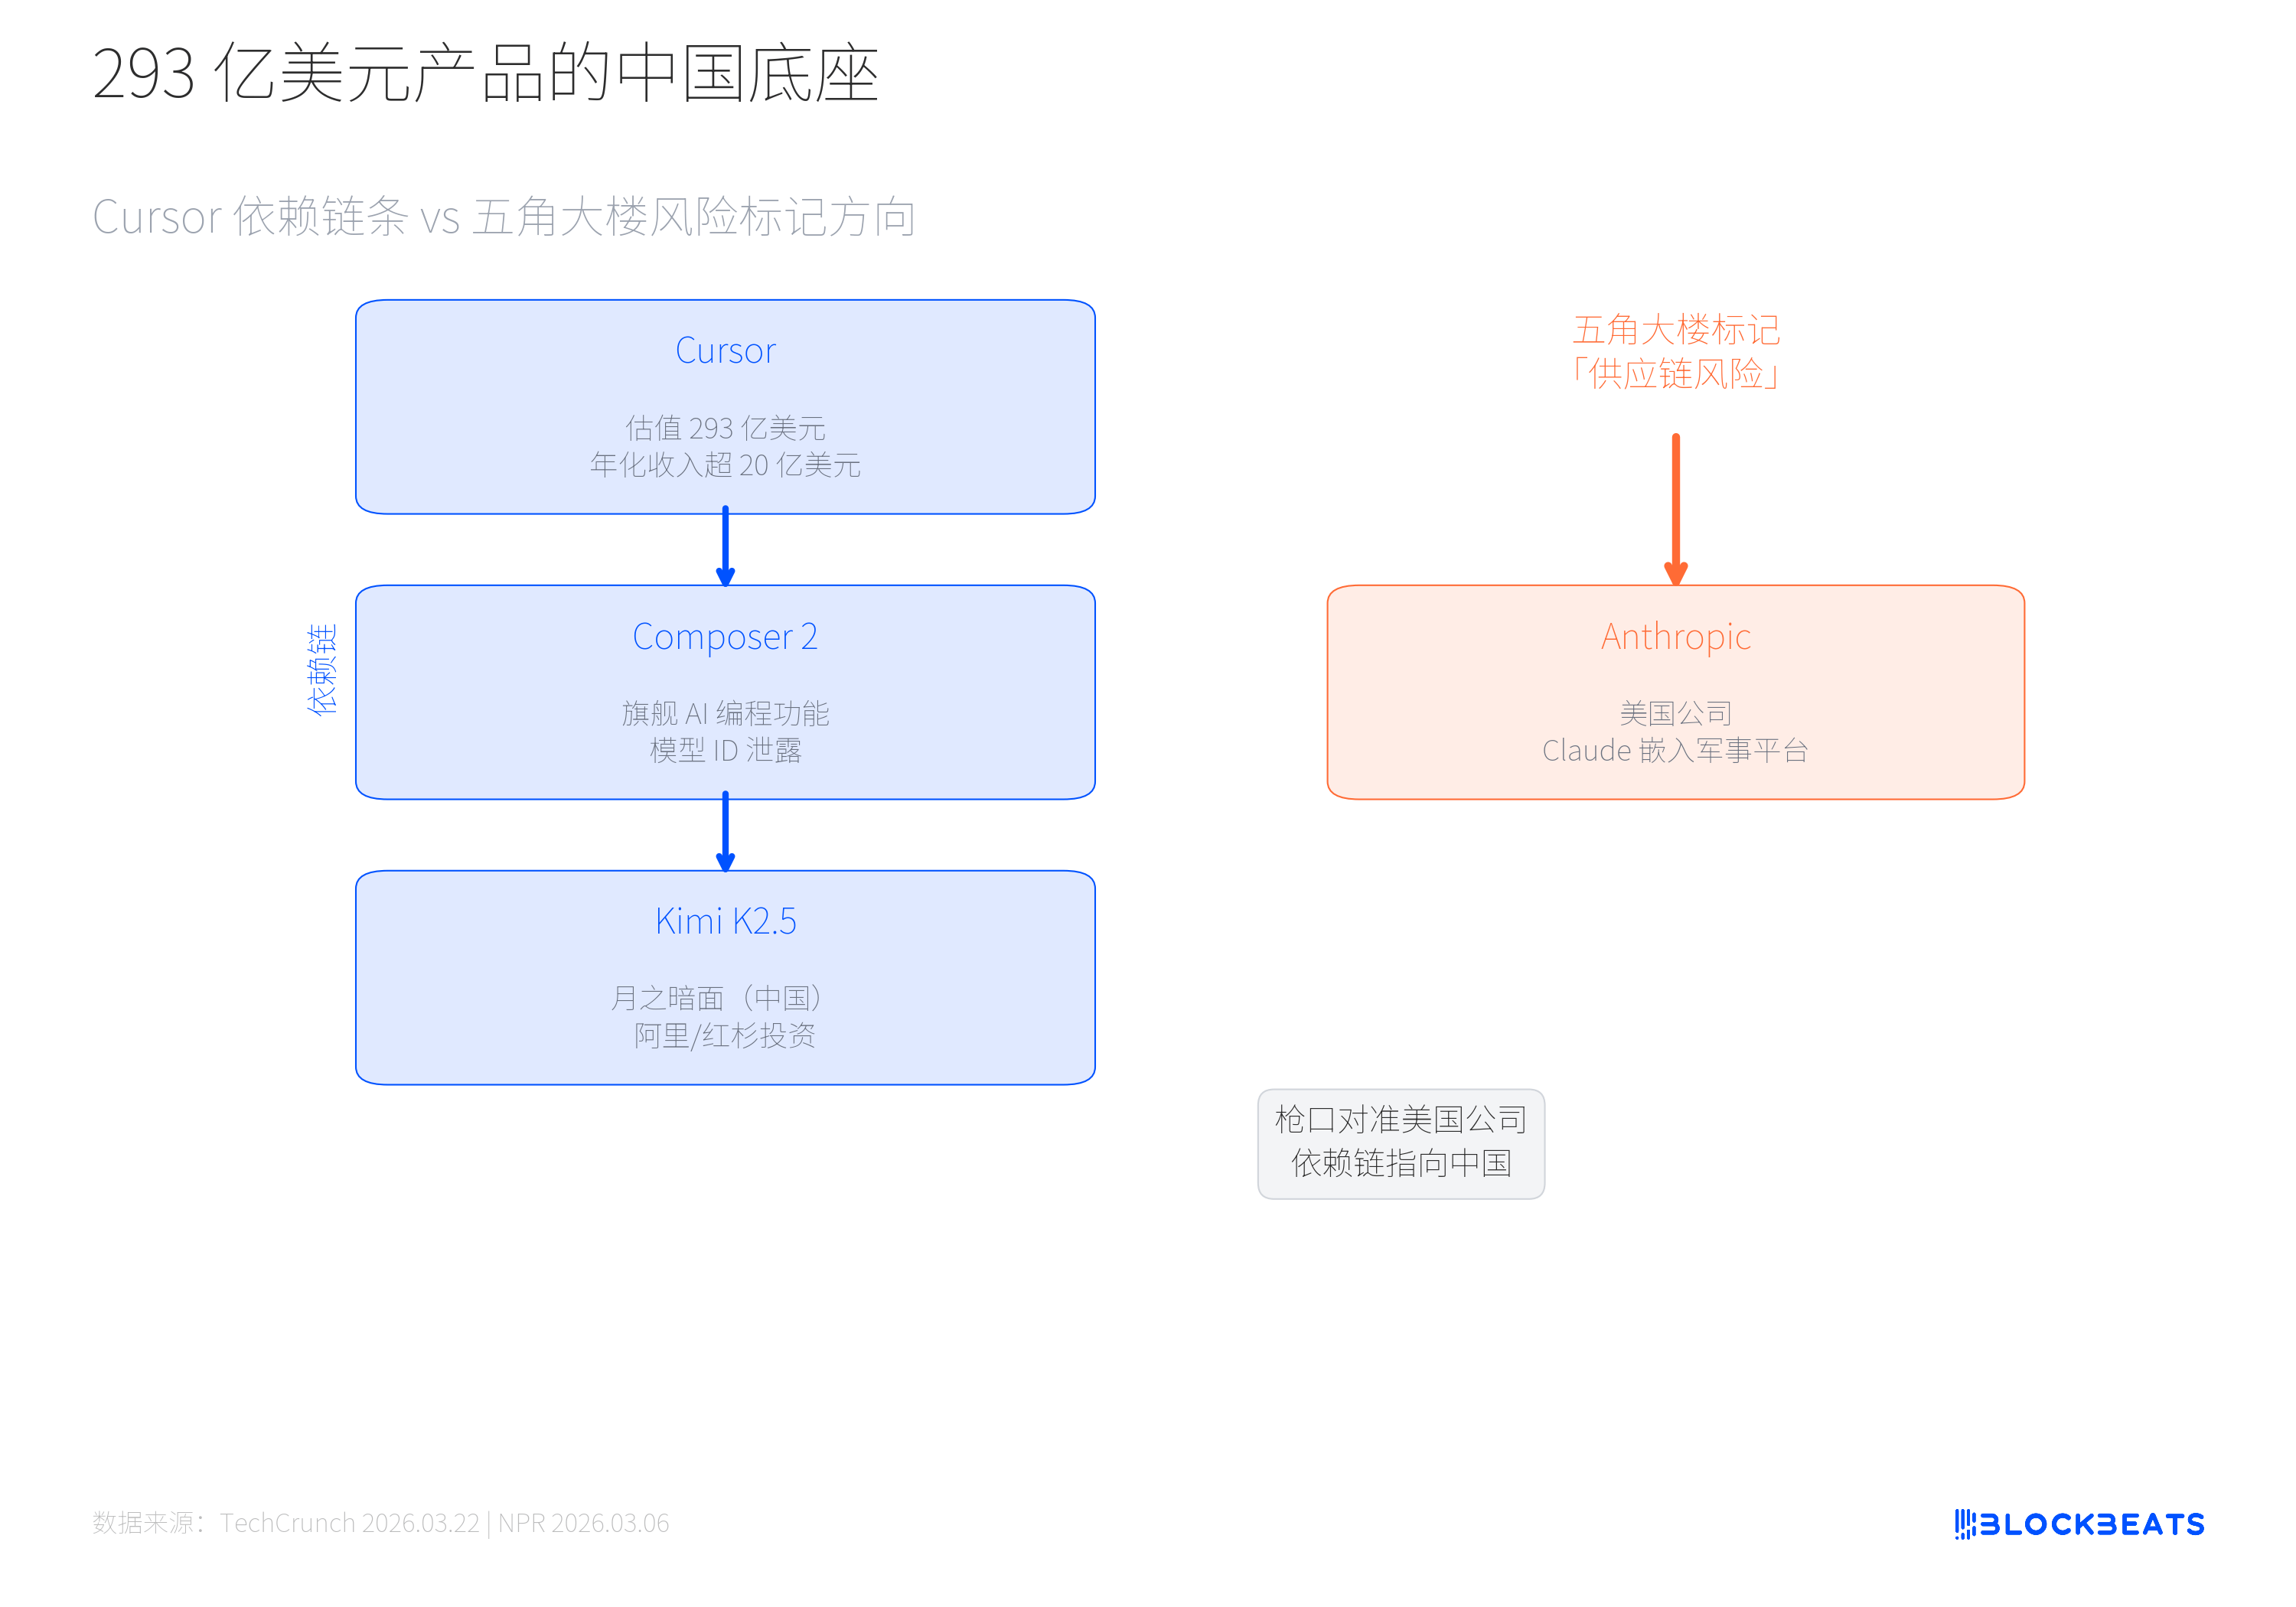
Betrachtet man diese Abhängigkeitskette zusammen mit den Maßnahmen des Pentagons, wird die Absurdität deutlicher. Am 5. März hat das Pentagon offiziell Anthropic als „Lieferkettenrisiko“ eingestuft. Laut NPR-Bericht liegt der Grund darin, dass der CEO von Anthropic, Dario Amodei, sich weigerte, in zwei roten Linien Zugeständnisse zu machen, d.h. AI für autonome Waffen und großflächige Überwachung amerikanischer Bürger zu verwenden. Trump gab dem Militär sechs Monate Zeit, Claude auszusondern, während Claude bereits tief in militärische und nationale Sicherheitsplattformen integriert war. Anthropic reichte daraufhin am 9. März Klage gegen das Pentagon ein.
Auf der einen Seite kennzeichnet die US-Regierung ihr eigenes Unternehmen mit dem Etikett „Lieferkettenrisiko“, auf der anderen Seite nutzen 80 % der US-Startups chinesische Modelle. Erstere ist ein politisches Spiel, letztere ist die technische Realität. Zwischen beiden gibt es keine Überschneidung.
80 % der US-Startups nutzen chinesische Modelle, während das Risikoetikett des Pentagons auf einem US-Unternehmen angebracht ist. Die Regulierung addiert sich schichtweise auf der Hardware-Ebene, während die Abhängigkeit auf der Software-Ebene heimlich wächst. Auf der anderen Seite der dreijährigen Chip-Mauer entsteht eine neue Realität: Chinesische Open-Source-AI ist nicht mehr der „Nachzügler“, sondern die Angebotsseite der globalen AI-Infrastruktur.