


Im Januar dieses Jahres erreichte Gold ein historisches Hoch von 5.589 USD. Weniger als zwei Monate später fiel der Goldpreis auf etwa 4.100 USD, der Rückgang vom Höchststand betrug 26,6 % und stellte den schlimmsten monatlichen Rückgang seit 43 Jahren dar.
Die direkte Übertragungsreihe dieses massiven Rückgangs ist nicht kompliziert. Der Konflikt zwischen den USA und Iran geht in die dritte Woche, der Zugang zur Straße von Hormuz ist blockiert, und die Ölpreise sind seit Beginn des Konflikts um über 40 % gestiegen. Laut den Daten des U.S. Bureau of Labor Statistics erreichte der CPI im Februar den höchsten Stand seit letztem Jahr. In Kombination mit den verzögerten Effekten hoher Zölle hat die Besorgnis über Inflation stark zugenommen. Die Federal Reserve hat in der neuesten Zusammenfassung der wirtschaftlichen Prognosen (SEP) die Erwartungen für Zinssenkungen im Jahr 2026 auf nur noch 1 Mal eingeengt, was im Wesentlichen das Ende des aktuellen Lockerungszyklus verkündet. Der US-Dollar-Index hat die 100-Punkte-Marke überschritten, was zu einem umfassenden Druck auf die Preise für Edel- und Nichteisenmetalle führt.
Aber die makroökonomische Erzählung ist nur die Hälfte. Laut einer Analyse von Finance Magnates hat der technische Bruch der 50-Tage-Durchschnittslinie (ca. 4.978 USD) zu einer konzentrierten Liquidation von „überfüllten Long-Positionen“ geführt, wobei Stop-Loss- und Margin-Calls schrittweise ausgelöst wurden. Gold stieg innerhalb von 12 Monaten von 2.600 USD auf über 5.000 USD, wobei sich massive Hebelgelder in Long-Richtung aufstauten. Als die Konflikte die Ölpreise anheizten und nicht die Goldpreise, wurden diese überfüllten Positionen die ersten, die verkauft wurden.
Der Preisrückgang selbst ist nicht die Geschichte. Die Geschichte ist: Dieses Skript „geopolitische Schocks treiben die Inflation, konzentrierte Liquidation von Hebelhandel“ wurde in den letzten 46 Jahren mindestens dreimal aufgeführt.
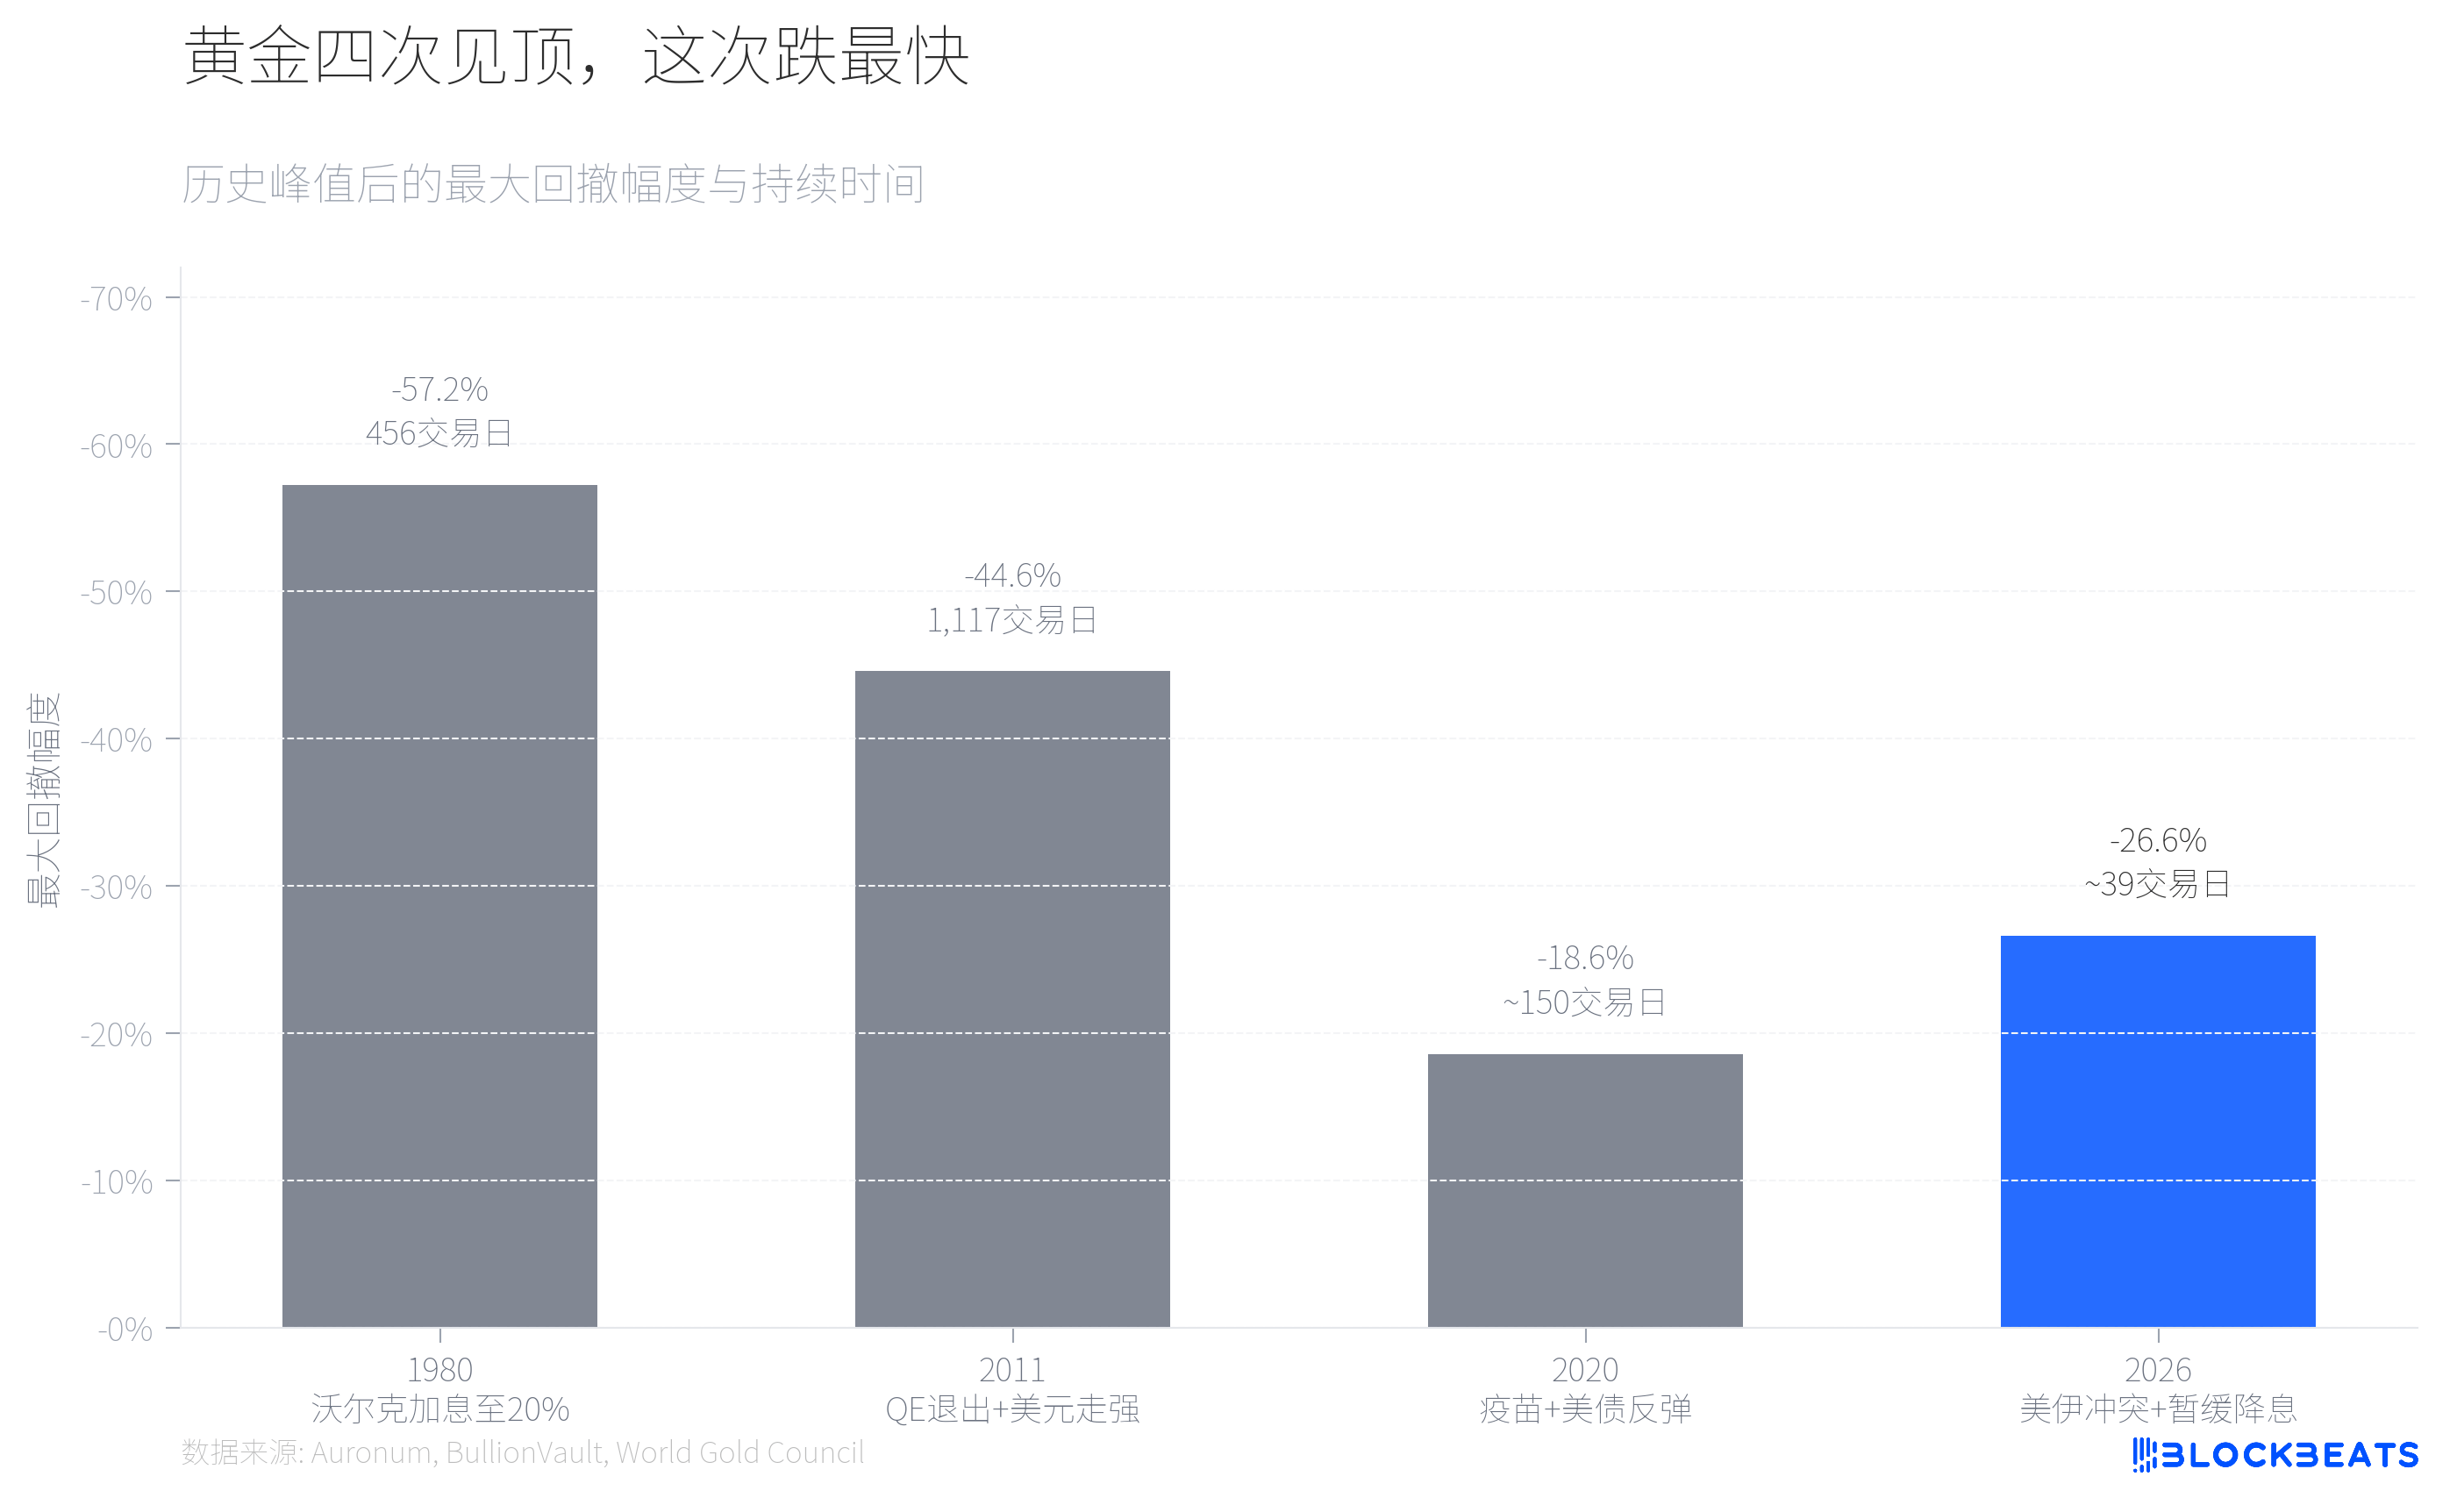
Laut historischen Daten der Edelmetallanalysefirma Auronum führte Volcker 1980 den Federal Funds Rate auf 20 %, Gold fiel von einem Höchststand von 711 USD auf 304 USD, ein Rückgang von 57,2 %, der 456 Handelstage dauerte. 2011 fiel Gold aufgrund von QE-Ausstiegs-Erwartungen und einem starken US-Dollar von 1.999 USD auf 1.049 USD, ein Rückgang von 44,6 %, der über 4 Jahre dauerte. Die Korrektur im Jahr 2020 war milder, die Fortschritte bei den Impfungen und die Erholung der US-Anleiherenditen ließen den Goldpreis von einem Höchststand von 2.067 USD um 18,6 % zurückfallen, aber 7 Monate später setzte er wieder seinen Aufwärtstrend fort.
Die Korrektur für 2026 beträgt derzeit etwa 27 %, was bereits 2020 übersteigt und sich 2011 nähert. Aber betrachtet man die Geschwindigkeit, ist es die schnellste unter den vier.
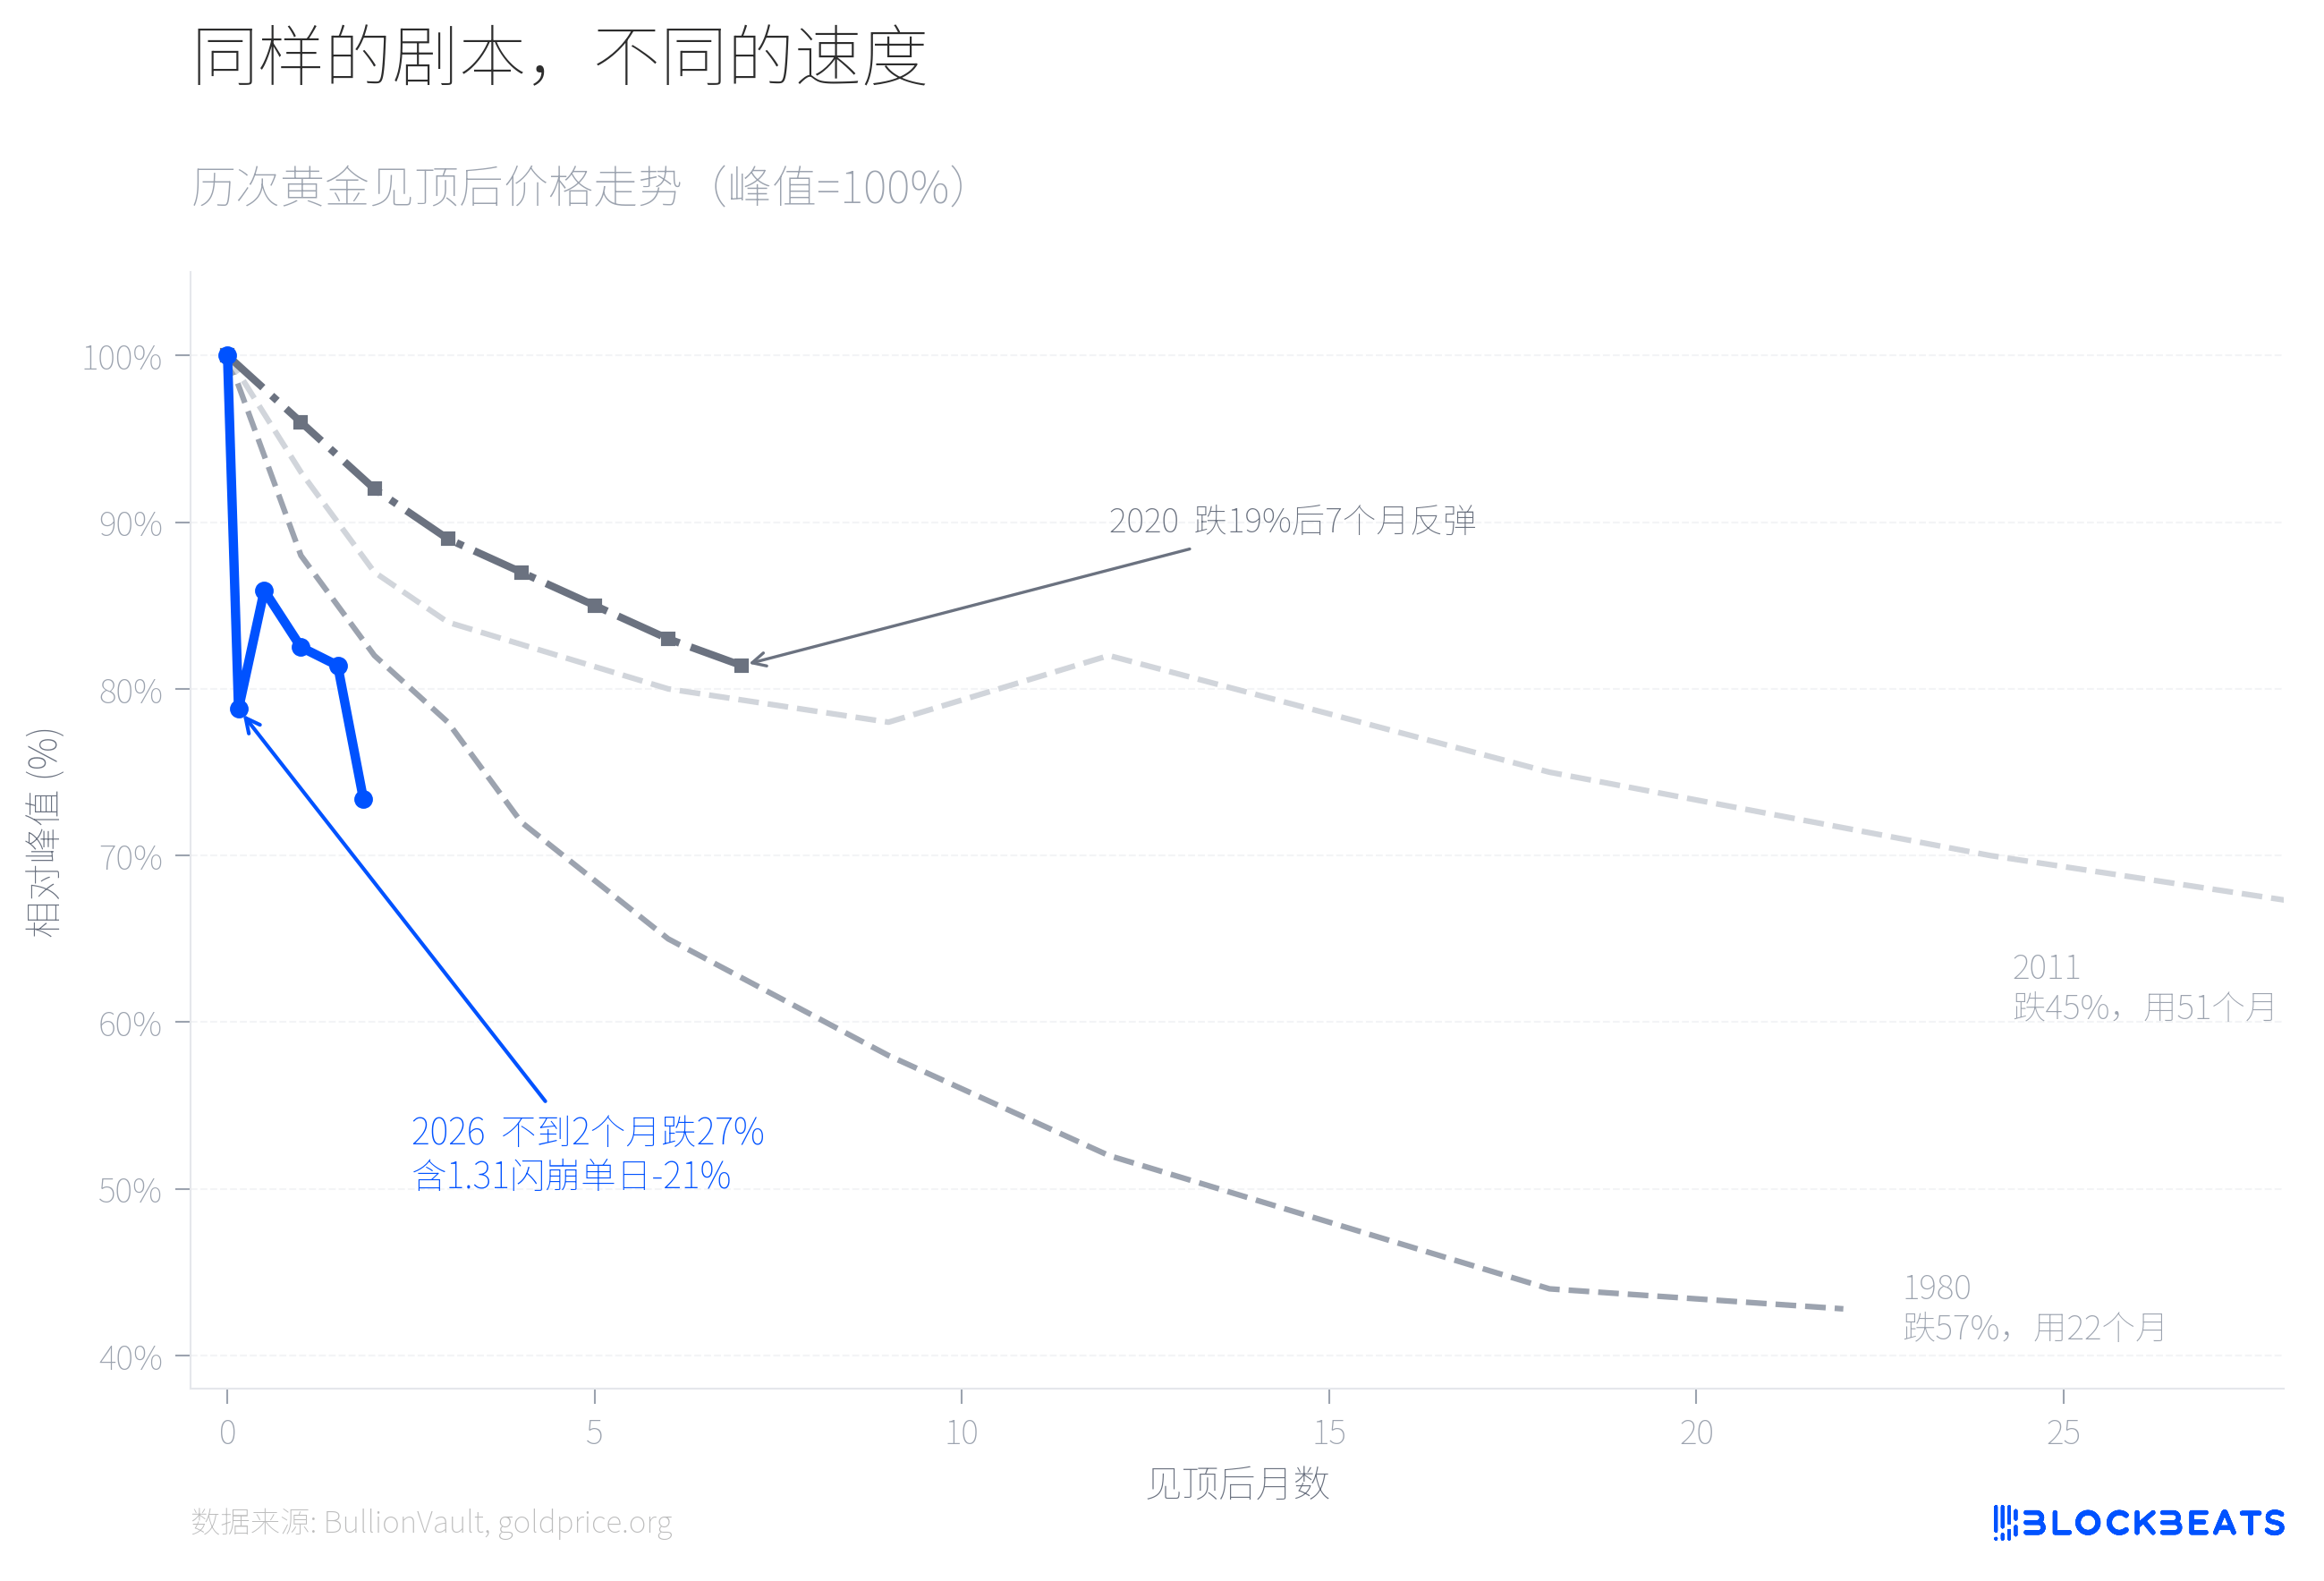
Wenn man die Preisbewegungen der vier Korrekturen übereinanderlegt, sind die Unterschiede deutlich. 1980 dauerte es fast zwei Jahre, um den Hauptabwärtsdruck abzuschließen, 2011 dauerte es über vier Jahre. Der Goldpreis von 2026 machte am fünften Handelstag nach dem Höchststand eine Rückkehr von 21 % und erholte sich dann kurz, fiel aber in der dritten Märzwoche erneut schnell auf etwa 4.100 USD, wobei der kumulierte Rückgang auf 27 % anstieg. Der Flash-Crash am 31. Januar war der Wendepunkt. Laut Daten der größten Edelmetallhandelsplattform der Welt, BullionVault, fiel Gold an diesem Tag um über 10 %, Silber stürzte um 13,7 % ab, das Handelsvolumen des iShares Silber ETF (SLV) überschritt 40 Milliarden USD und gehörte zu den größten Tageshandelsvolumina in der US-Wertpapiergeschichte. Der frühere Leiter des Edelmetallgeschäfts der ICBC in Tokio, Bruce Ikemizu, bemerkte, dass er diesen Markt seit 40 Jahren beobachtet hat und „so ein Niveau an Volatilität noch nie gesehen hat“.
Warum ist die Geschwindigkeit diesmal so außergewöhnlich schnell? Ein entscheidender Variablenfaktor ist, dass die CME am 13. Januar das Margin-System für COMEX von einem festen Betrag auf einen Prozentsatz des Vertragswertes umgestellt hat. Laut Daten der CME Group wurde die Margin für Gold-Futures von 8 % auf 9 % erhöht und für Silber von 15 % auf 18 %. In einem schnell steigenden Markt bedeutet das prozentuale Marginsystem, dass je höher der Preis, desto mehr Margin erforderlich ist, was einen sich selbst verstärkenden Deleveraging-Mechanismus darstellt. Laut goldsilver.com wurden am Tag des Flash-Crashs über 67 Millionen Unzen Silberpapierkontrakte innerhalb von Minuten zwangsliquidiert.
Die Leistung von Silber ist eine vernachlässigte Dimension in diesem Rückgang.
Im April 2025 überschritt das Gold-Silber-Verhältnis zeitweise 100:1, wobei Silber erheblich hinter Gold zurückblieb. Danach startete Silber einen massiven Anstieg, der im gesamten Jahr 147 % (im Vergleich zu 67 % bei Gold) betrug, und das Gold-Silber-Verhältnis wurde immer kleiner, als Silber seinen Höchststand von 121,67 USD/Unze erreichte, fiel es auf etwa 46:1, was den niedrigsten Stand seit 2013 darstellt.
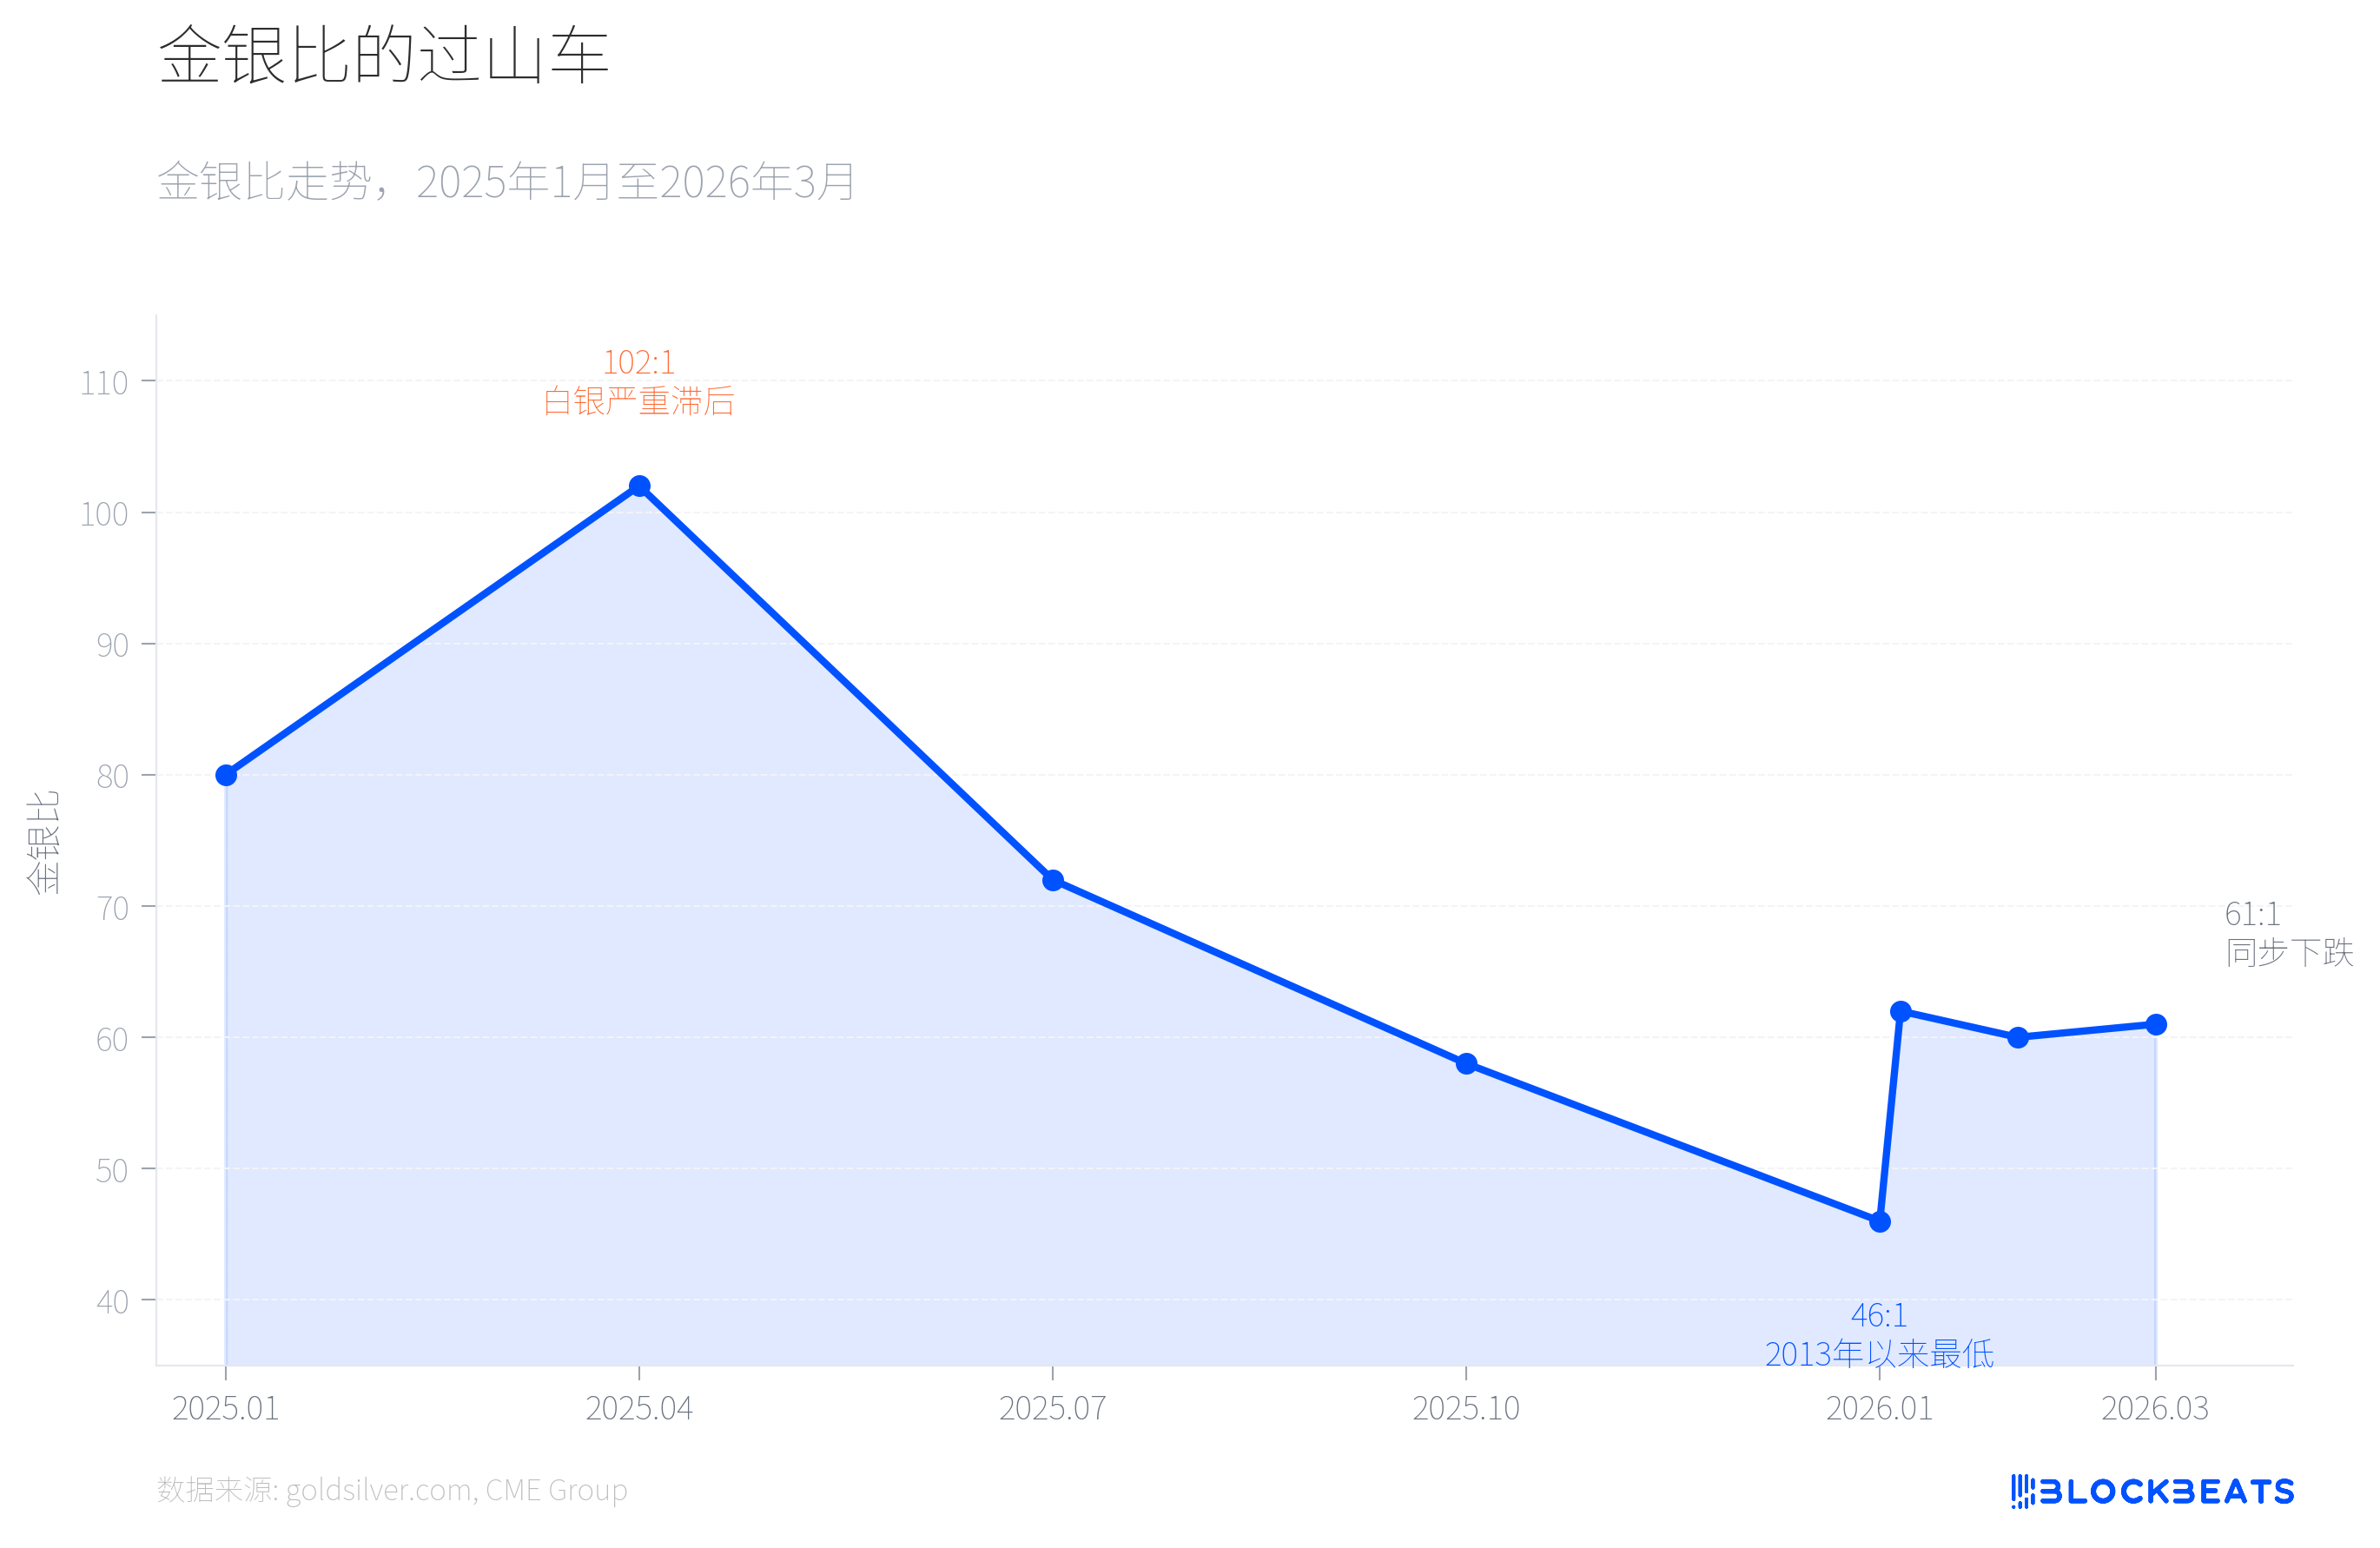
Dann dreht sich alles am 31. Januar. Laut den Daten dieser Plattform fiel der Silberpreis an einem Tag um 13,7 %, der kumulierte Rückgang von einem Höchststand von 121,67 USD betrug zeitweise 41,1 %, was weit über den 26,6 % des Goldes zur selben Zeit lag. Dies ist eine seltene tägliche Volatilität von Edelmetallen seit dem Ereignis der Hunt-Brüder 1980 („Silber-Donnerstag“). Am 23. März lag der Silberpreis bei etwa 67,4 USD, das Gold-Silber-Verhältnis hat sich von einem Tiefststand von 46:1 auf etwa 61:1 erholt. Die Zuwächse, die Silber in 9 Monaten erzielt hatte, wurden in weniger als 2 Monaten zu einem großen Teil wieder abgegeben.
Diese asymmetrische Kernursache liegt in der dualen Natur von Silber. Einerseits, laut einem Bericht der CME Group, wuchs die Produktionskapazität von Photovoltaik-Panels im Vergleich zum Vorjahr um 18 %, die industrielle Nachfrage nach Silber expandiert weiterhin strukturell. Andererseits liegt die Hebelrate auf dem Silbermarkt weit über der von Gold, und die Erhöhung der Margin von 15 % auf 18 % hat direkt eine großangelegte Zwangsliquidation ausgelöst. Die grundlegenden Industriefaktoren haben sich nicht geändert, aber der finanzielle Hebel ist zuerst zusammengebrochen.
Ein letztes Signal, das beachtet werden sollte, ist die Differenzierung in der Kapitalstruktur.
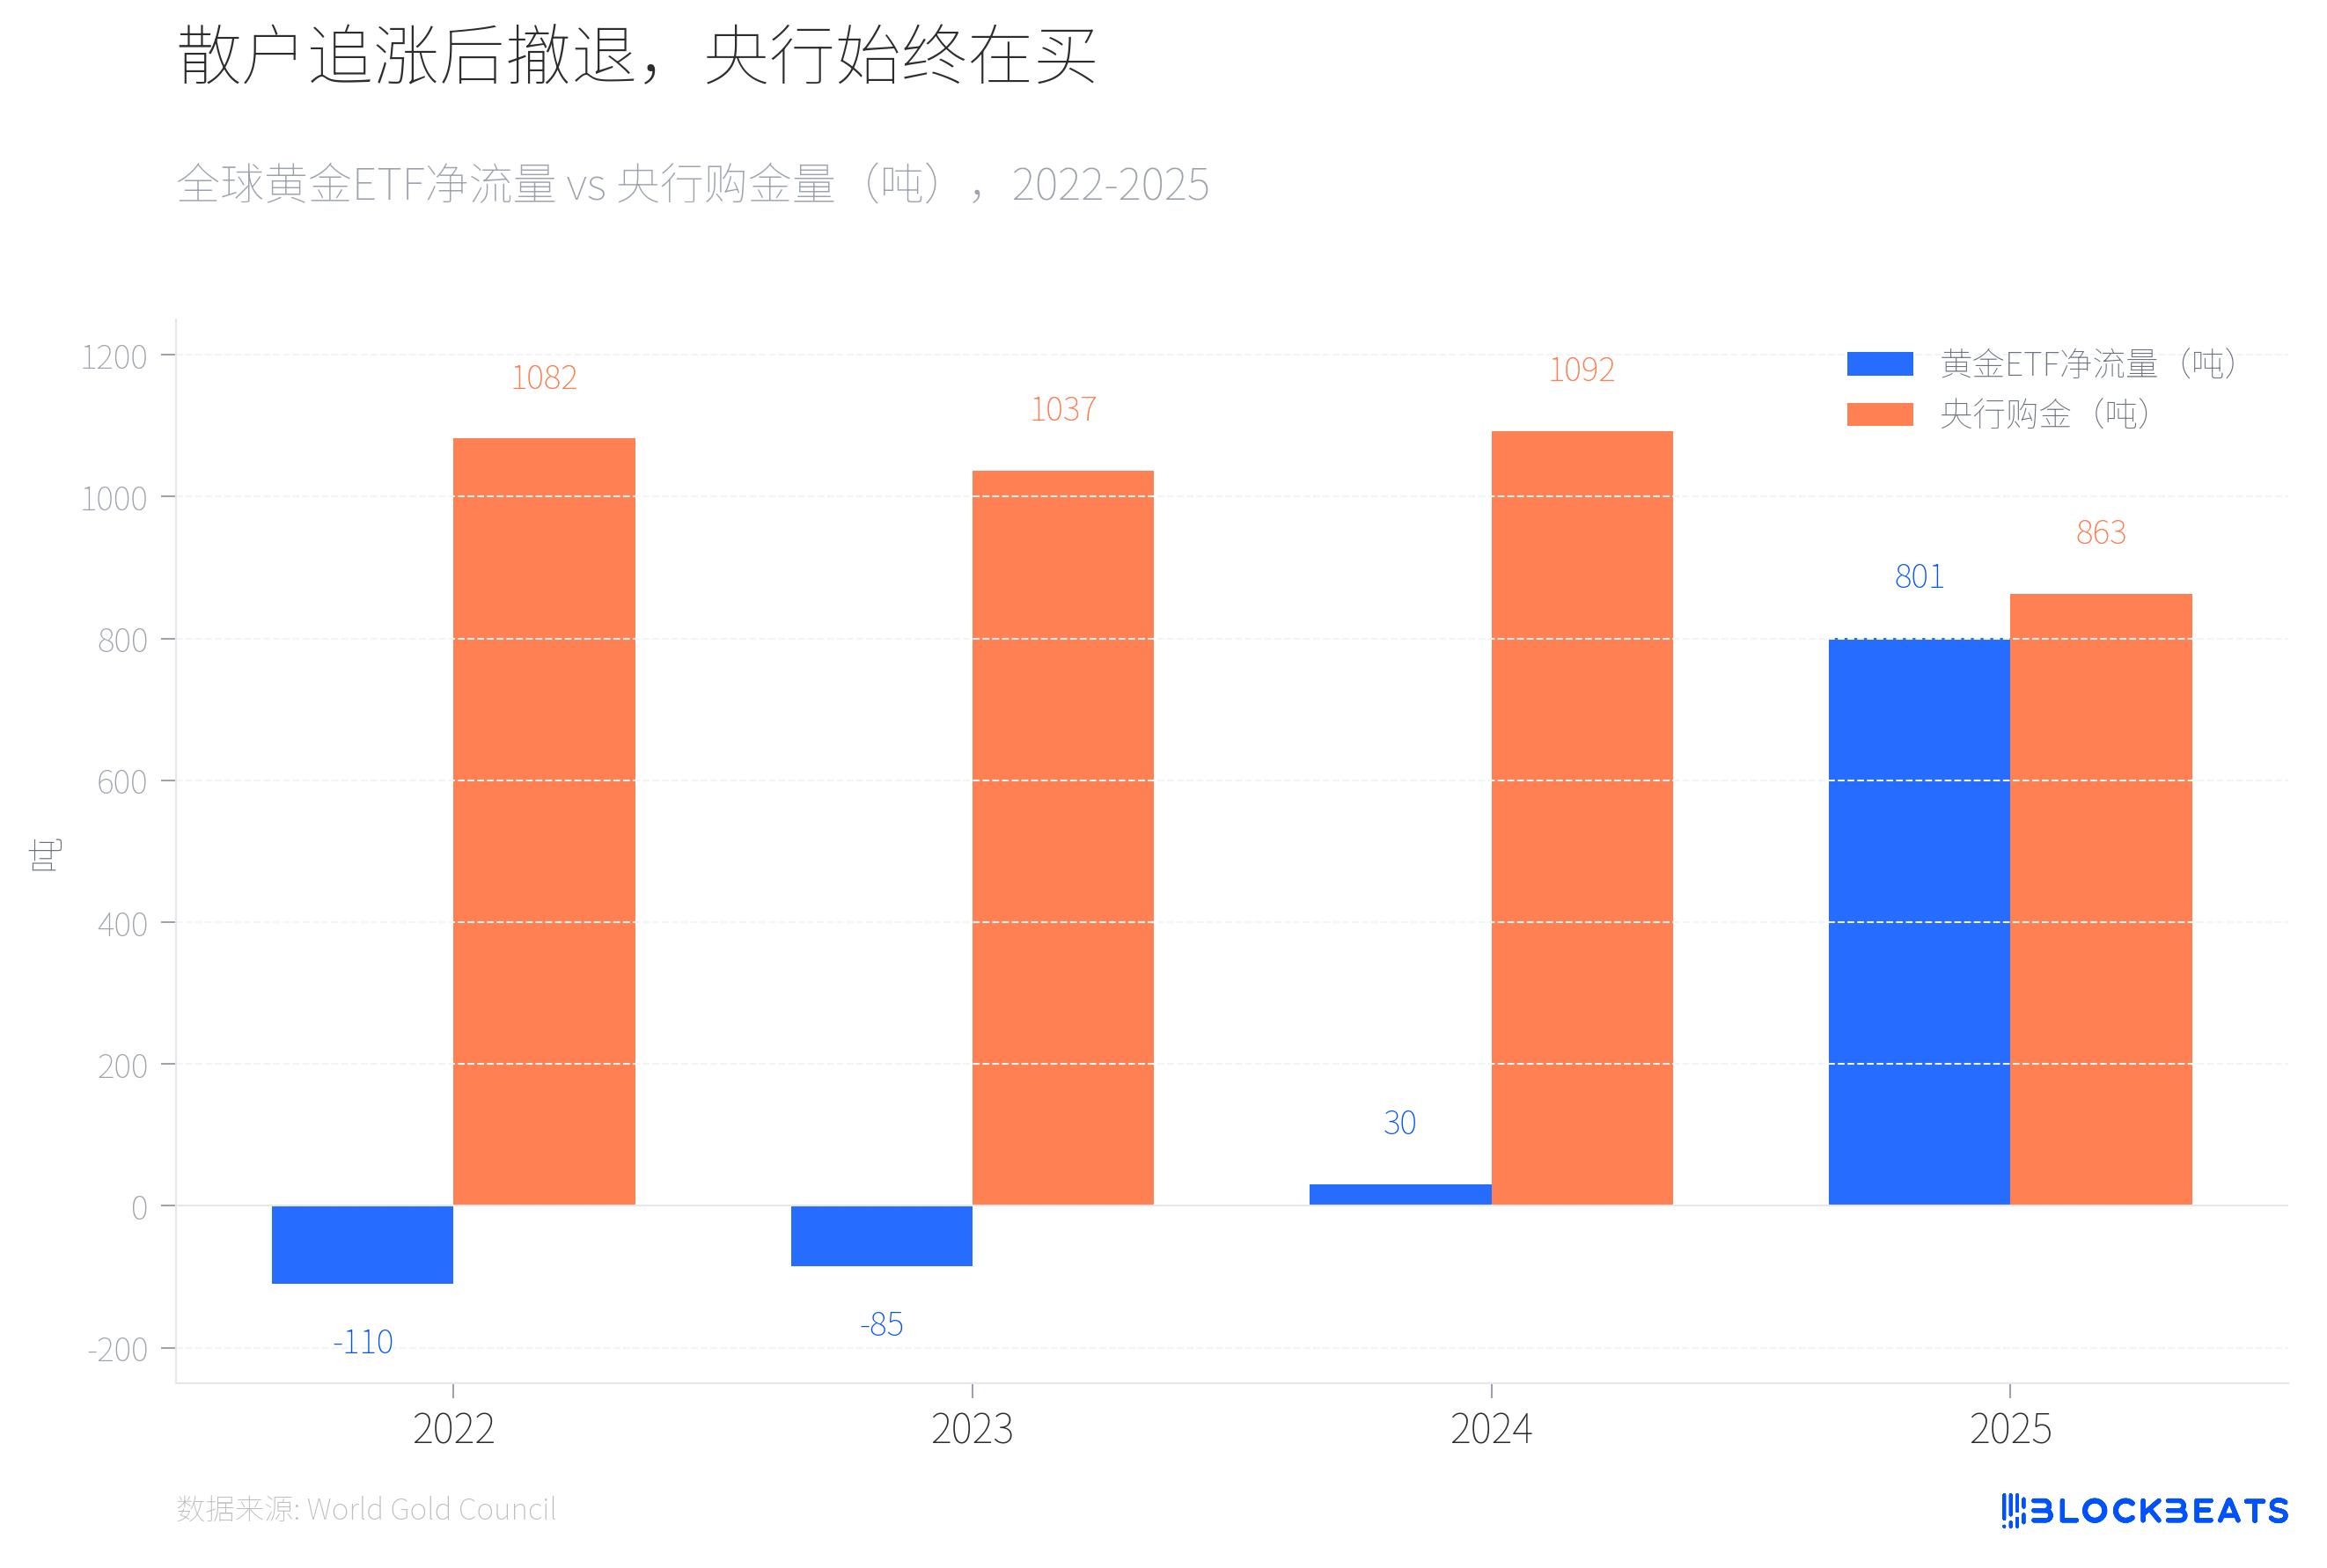
Von 2022 bis 2023 gab es weltweit zwei Jahre in Folge Nettoabflüsse aus Gold-ETFs (jeweils -110 Tonnen und -85 Tonnen), während die Zentralbanken in zwei aufeinander folgenden Jahren über 1.000 Tonnen Gold kauften. 2024 wendeten sich die ETF-Mittel wieder ins Positive, aber das Volumen war gering (30 Tonnen), die Zentralbanken kauften weiterhin auf hohem Niveau mit 1.092 Tonnen. 2025 gab es eine dramatische Wende, laut Daten des World Gold Council verzeichneten die globalen Gold-ETFs im gesamten Jahr einen Nettozufluss von 801 Tonnen, was einen historischen Rekord darstellt, und das verwaltete Vermögen verdoppelte sich auf 559 Milliarden USD.
Dann begannen die Kleinanleger, das Geld abzuziehen. Laut dem kanadischen Wirtschaftsmedium Chronicle Journal verzeichnete der SPDR Gold Trust (GLD) am 4. März einen Nettoabfluss von 2,91 Milliarden USD, was den größten täglichen Nettoabfluss seit 2016 darstellt, und innerhalb von 7 Tagen gingen 25 Tonnen Gold verloren. Gleichzeitig berichtete die Institution in ihrem Jahresbericht, dass die globalen Zentralbanken 2025 863 Tonnen Gold kaufen würden, was zwar einen Rückgang von 21 % im Vergleich zu 2024 darstellt, aber immer noch weit über dem Durchschnittsniveau von 2010-2021 (473 Tonnen) liegt. Der gleiche Bericht zeigt, dass die polnische Zentralbank mit einem Kauf von 102 Tonnen zum zweiten Mal in Folge der größte Käufer weltweit wurde, gefolgt von Kasachstan (57 Tonnen) und Brasilien (43 Tonnen).
Laut einem Bericht von J.P. Morgan im März bleibt das Kursziel für Gold Ende 2026 bei 6.300 USD unverändert. Laut dem Bericht der IEA vom März hat die Blockade der Straße von Hormus zu einem Rückgang des globalen Rohölangebots um etwa 8 Millionen Barrel pro Tag geführt, was fast 8 % der globalen Nachfrage entspricht. Die IEA bezeichnete dies als „den größten Angebotsstoß in der Geschichte des globalen Ölmarktes“, und die Mitgliedsländer haben die größte strategische Freigabe von 400 Millionen Barrel in der Geschichte aktiviert.
Für die Zentralbanken von Öl importierenden Ländern könnte die Priorität, auf den Ölpreisschock zu reagieren, höher sein als die Fortsetzung der Goldkäufe. In den drei vorherigen Höchstständen waren die globalen Zentralbanken keine Netto-Käufer von Gold. 2025 kauften sie 863 Tonnen, aber die Zahlen für 2026 sind noch unbekannt.