


Am 9. März um Mitternacht eskalierte die Situation im Iran. CME hat geschlossen, ICE hat geschlossen, die wichtigsten Rohstoffbörsen weltweit sind geschlossen. Der nächste offizielle Preis für Rohöl wird bis zum Montagmorgen in mehr als zehn Stunden erwartet.
Aber der Rohölvertrag CL-USDC auf Hyperliquid wartete nicht. An diesem Tag stieg das Handelsvolumen dieses On-Chain-Dauervertrags von alltäglichen 21 Millionen Dollar auf über 1,2 Milliarden Dollar. Händler haben in dem Zeitfenster, in dem die traditionellen Märkte geschlossen waren, mit einem On-Chain-Protokoll eine sofortige Preisbildung für geopolitische Risiken vollzogen.
Dieses Ereignis wird im Krypto-Bereich als weiterer Sieg für DeFi verbreitet. Aber nur wenige stellen eine grundlegendere Frage: Woher kommen die Preise dieser On-Chain-Börse, wenn die externen Märkte geschlossen sind?
Woher kommen die Preise, wenn es keine externen Angebote gibt?
Trade.xyz ist der größte Anbieter von unbefristeten Verträgen für traditionelle Vermögenswerte auf Hyperliquid und läuft auf dem HIP-3-Protokoll, das 90 % des gesamten HIP-3-Positionsvolumens ausmacht. S&P 500, NASDAQ 100, WTI-Öl, Gold, Silber und südkoreanische Einzelaktien können dort 7 Tage die Woche, 24 Stunden am Tag gehandelt werden. Aber die Preislogik unbefristeter Verträge unterscheidet sich grundlegend von der von Spotmärkten. Die Preise an Spotbörsen entstehen durch direkte Übereinstimmungen zwischen Käufern und Verkäufern, während unbefristete Verträge einen „Anker“ benötigen, um den Vertragswert an den realen Wert des Basiswerts zu binden. Dieser Anker ist der Oracle.
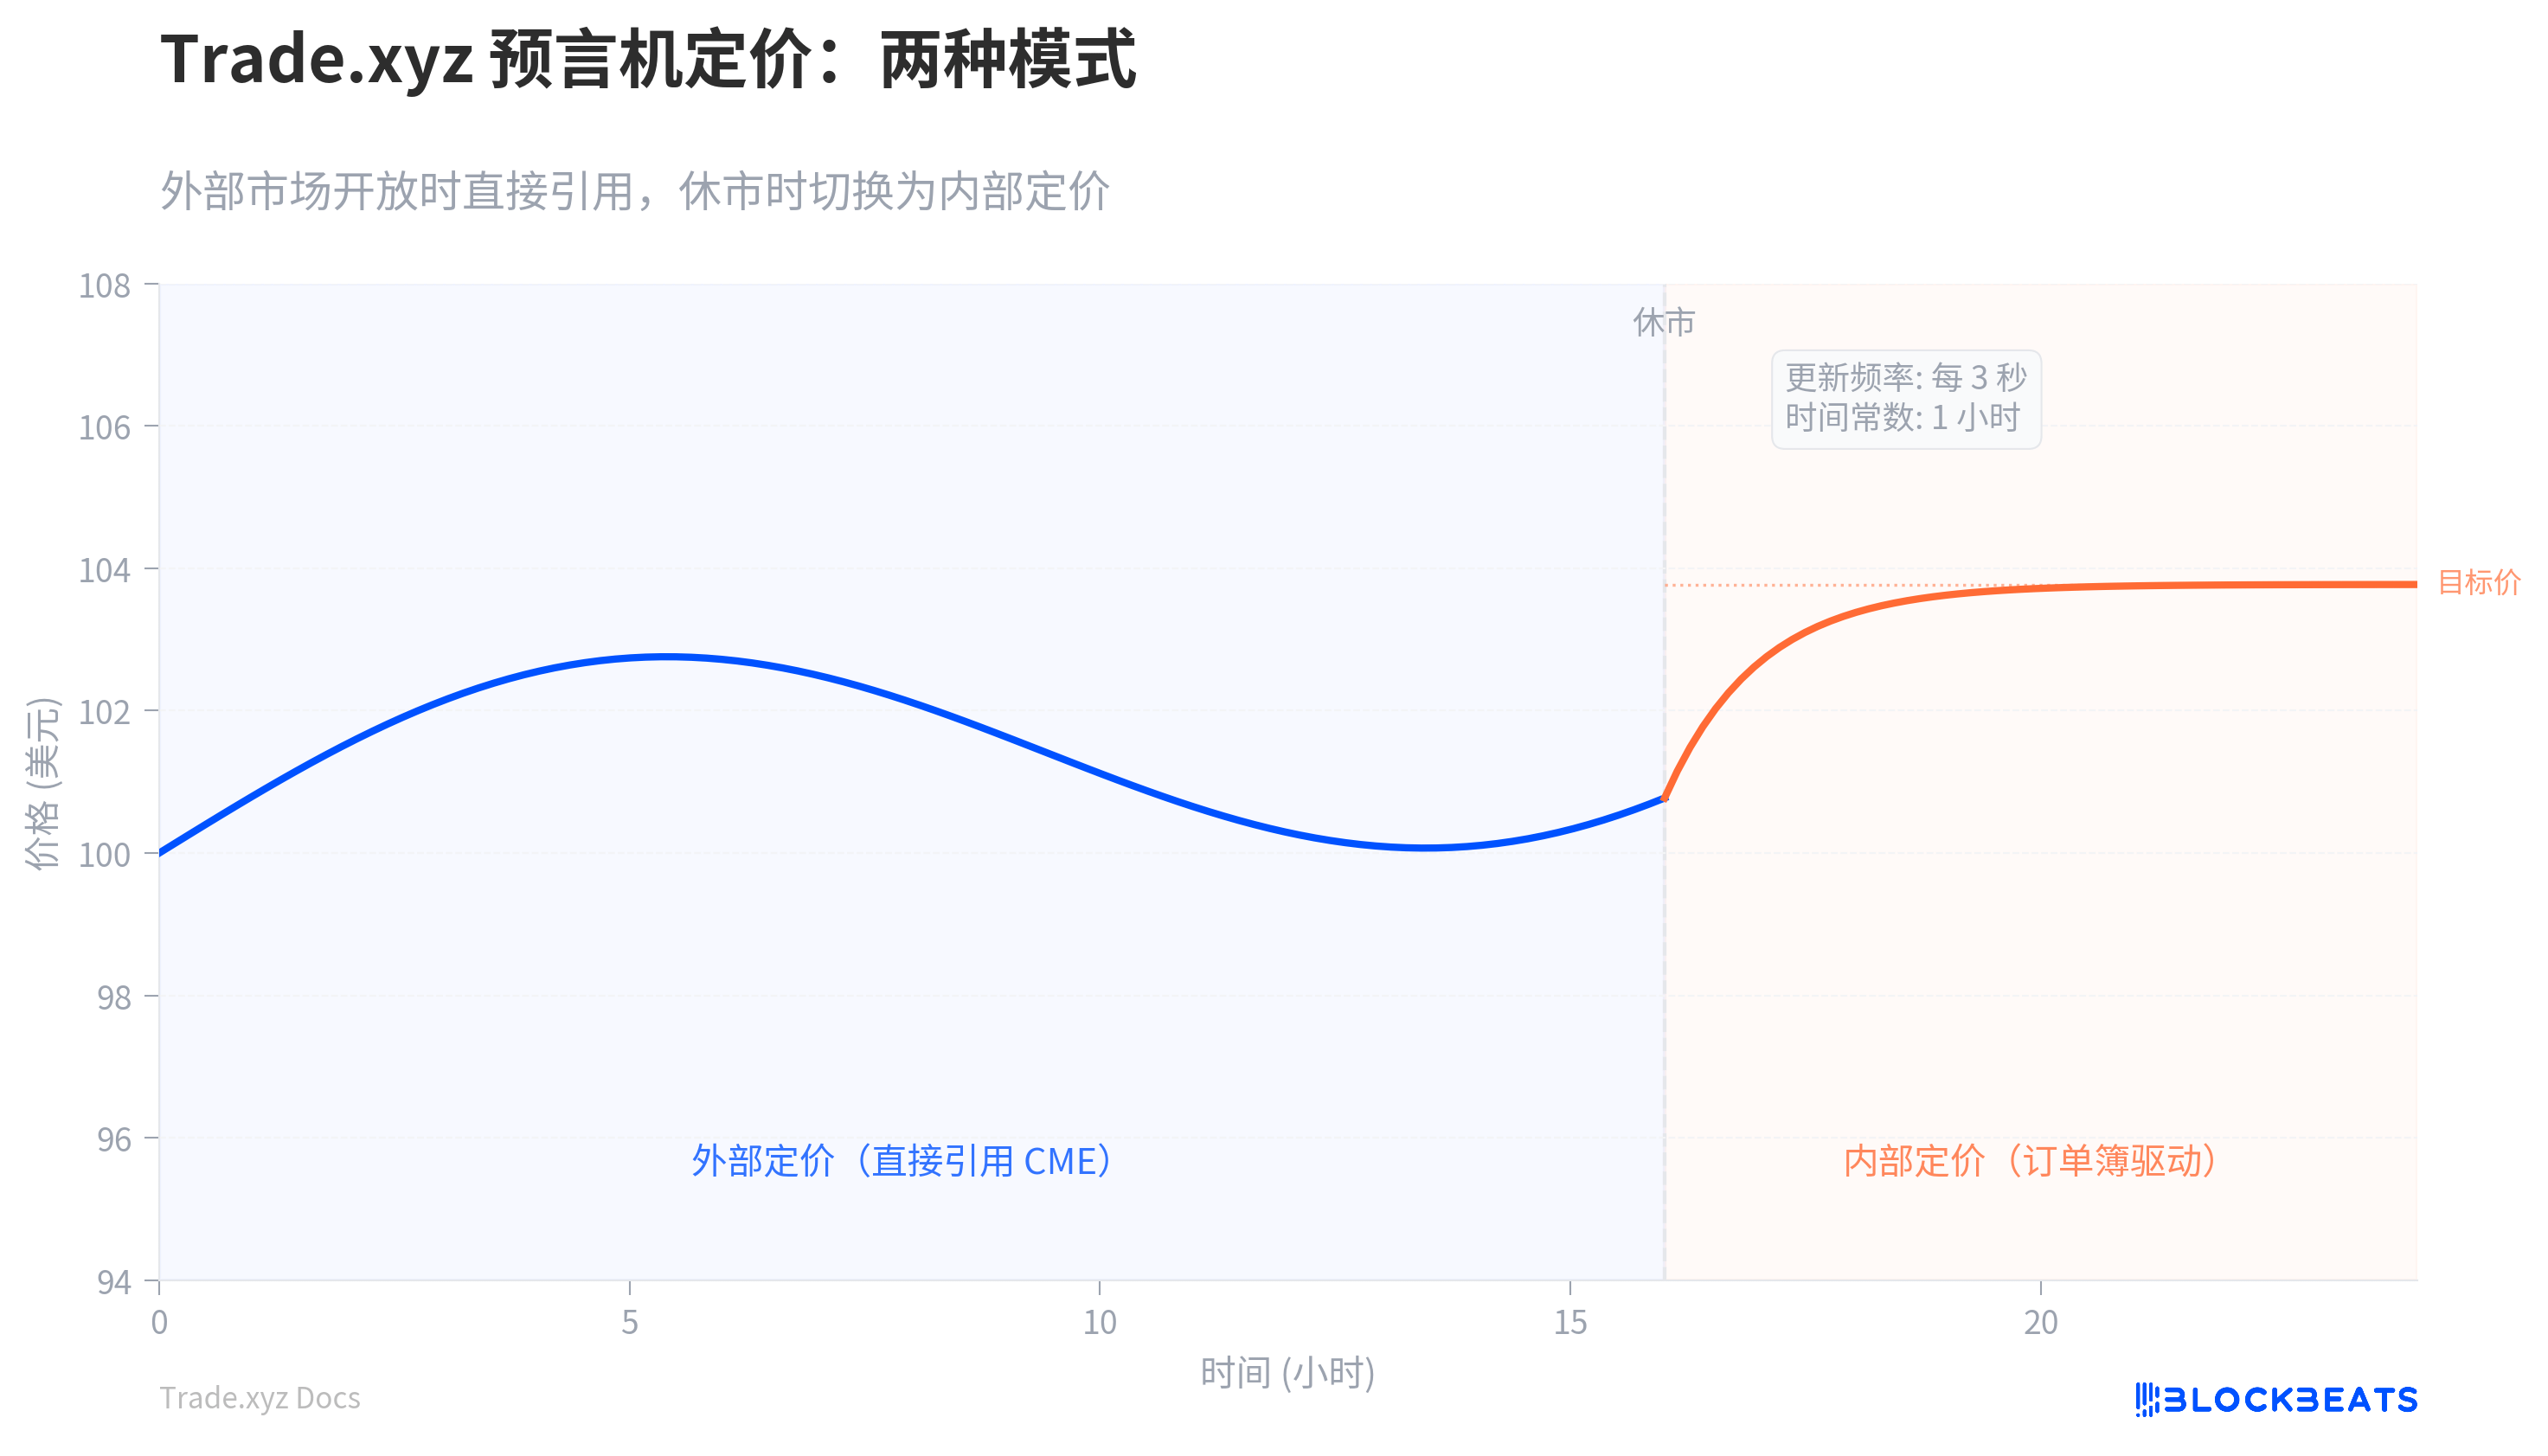
Auf dem traditionellen Futures-Markt ist der Preisanker die Börse selbst. Der Preis von CME für Öl-Futures ist der Ölpreis und erfordert kein zusätzliches Referenzsystem. Aber die Verträge von Trade.xyz laufen auf der Hyperliquid-Chain und sind nicht direkt mit der Matching-Engine in Chicago verbunden. Wenn CME geöffnet ist, bezieht der Oracle die Preise direkt von CME, was keinen technischen Aufwand erfordert. Das wirkliche Problem tritt auf, wenn CME geschlossen ist.
Die Lösung von Trade.xyz besteht darin, den Oracle Informationen aus seinem eigenen Orderbuch zu entnehmen. Das System berechnet einen „Impact-Preisabweichung“, einfach gesagt: Wenn jetzt jemand eine große Menge kaufen möchte, wie viel höher wäre der durchschnittliche Preis als der aktuelle Preis? Wenn jemand eine große Menge verkaufen möchte, wie viel niedriger wäre der Preis? Diese Abweichung spiegelt das Ungleichgewicht der Kauf- und Verkaufsstärke im Orderbuch wider. Der Oracle addiert diese Abweichung zum aktuellen Preis, um einen „Zielpreis“ zu erhalten, und verwendet dann eine Abklingfunktion, um den aktuellen Preis langsam an den Zielpreis anzupassen.
Das Schlüsselwort ist „langsam“. Der Oracle aktualisiert sich alle 3 Sekunden, bewegt sich aber nur einen kleinen Teil des Abstands zwischen dem aktuellen Preis und dem Zielpreis. Diese Bewegungsgeschwindigkeit wird von einer Zeitkonstante gesteuert. Je größer die Zeitkonstante, desto träger ist der Oracle und desto schwerer zu manipulieren, aber desto weniger kann er auch die reale Marktdynamik widerspiegeln.
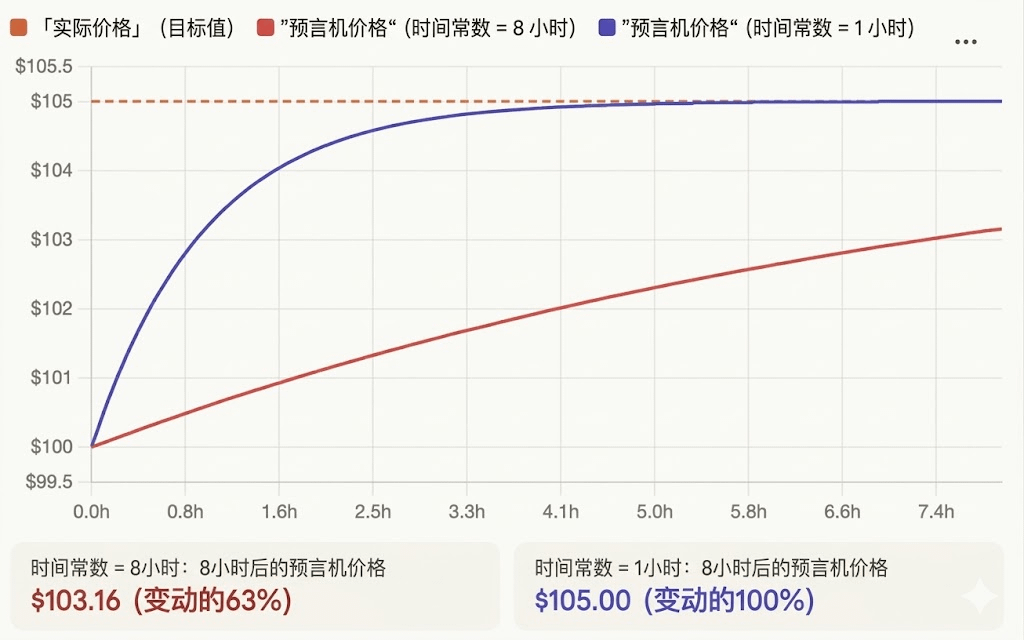
Zu Beginn von Trade.xyz wurde diese Zeitkonstante auf 8 Stunden eingestellt. Im November 2025 wurde dieser Parameter auf 1 Stunde gesenkt. Der Grund für die Senkung hängt mit dem echten Geld der Händler zusammen: Trade.xyz berechnet die Finanzierungskosten alle 1 Stunde. Wenn der Oracle den realen Preis zu langsam verfolgt, werden profitable Händler kontinuierlich durch die Finanzierungskosten ausgeblutet.
Wie die rote Linie im folgenden Bild zeigt, wenn Sie 8 Stunden lang in Öl investieren und die Richtung korrekt ist, aber der Oracle 8 Stunden braucht, um den realen Preis einzuholen, war der Preis in diesen 8 Stunden nie an Ihrem Ziel (realer Preis), Ihr Gewinn wird durch die Finanzierungskosten erheblich aufgezehrt.
Nachdem der Parameter auf 1 Stunde gesenkt wurde, benötigte es nur 5 Stunden, bis der Preis an dem Ort war, den Sie erwarteten (blaue Linie), der Preis konnte Ihre Einschätzung schneller bestätigen, und Sie haben im Vergleich zu vorher weniger Finanzierungskosten gezahlt.
Aber schnellere Oracles bringen auch neue Risiken mit sich. Wenn das Oracle aufgrund eines Fehlers 6 Stunden lang ausfällt und dann plötzlich wiederhergestellt wird, würde es gemäß der Formel direkt auf den Zielpreis von 99,7 % springen. Diese sofortige Preissprung kann zu massiven Liquidationen führen. Die Lösung von Trade.xyz besteht darin, ein Sicherheitsventil hinzuzufügen: Egal, wie lange tatsächlich vergangen ist, die effektive Zeitspanne jeder Aktualisierung wird maximal auf 6 Minuten angerechnet. Selbst wenn das Oracle nach einem Ausfall wiederhergestellt wird, kann der Preis nur schrittweise nach oben verfolgen.
Käfig, Neuanpassungen und das Gap beim Eröffnungshandel am Montag.
Die Preisgestaltung durch den Oracle hat das Problem „Wie wird am Wochenende angeboten?“ gelöst. Aber ein weiteres Problem stellt sich: Inwieweit kann sich der Preis frei bewegen?
Trade.xyz hat für jeden Vertrag einen „Käfig“ gezeichnet. Der markierte Preis wird innerhalb eines bestimmten Prozentsatzes über und unter dem letzten externen Schlusskurs begrenzt. Dieser Prozentsatz entspricht dem Kehrwert des maximalen Hebels. Der maximale Hebel für Ölverträge beträgt 20-fach, der Käfig liegt also bei 5 % über und unter dem Schlusskurs. Wenn Öl am Freitag bei 100 Dollar schließt, kann der markierte Preis am Wochenende nur zwischen 95 und 105 Dollar schwanken. Berührung der Grenze führt direkt zur Einstellung des Handels.
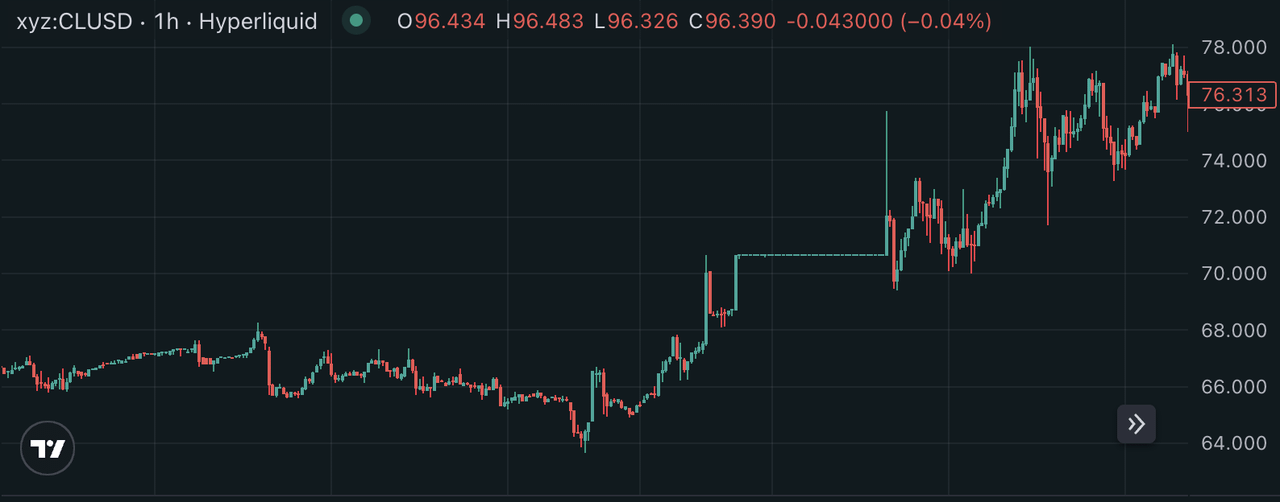 Anfang März wurde der Ölvertrag am Wochenende eingestellt.
An normalen Wochenenden funktioniert dieser Mechanismus gut. Ein Spielraum von 5 % reicht aus, um die meisten Übernachtbewegungen zu verdauen. Aber geopolitische Ereignisse wie am 9. März können den Preis direkt auf die Käfiggrenze drücken. Alle Marktinformationen werden gestaut; wenn am Montag die CME öffnet und der reale Preis um 8 % springt, entsteht eine massive Lücke. Leerverkäufer werden sofort liquidiert, und Market Maker erleiden Verluste, weil sie sich nicht schrittweise absichern können.
Im März 2026 implementierte Trade.xyz die „Preisfindungsgrenze v2“ für Ölverträge. Hauptänderung: Die Größe des Käfigs bleibt gleich, aber der Käfig kann sich bewegen. Wenn der Oracle-Preis 90 % der aktuellen Grenze erreicht, wird das Zentrum des Käfigs auf den Grenzwert neu verankert, und ein neuer Käfig der gleichen Größe wird um den neuen Ankerpunkt gezeichnet. In jede Richtung sind maximal zwei Neuanpassungen möglich.
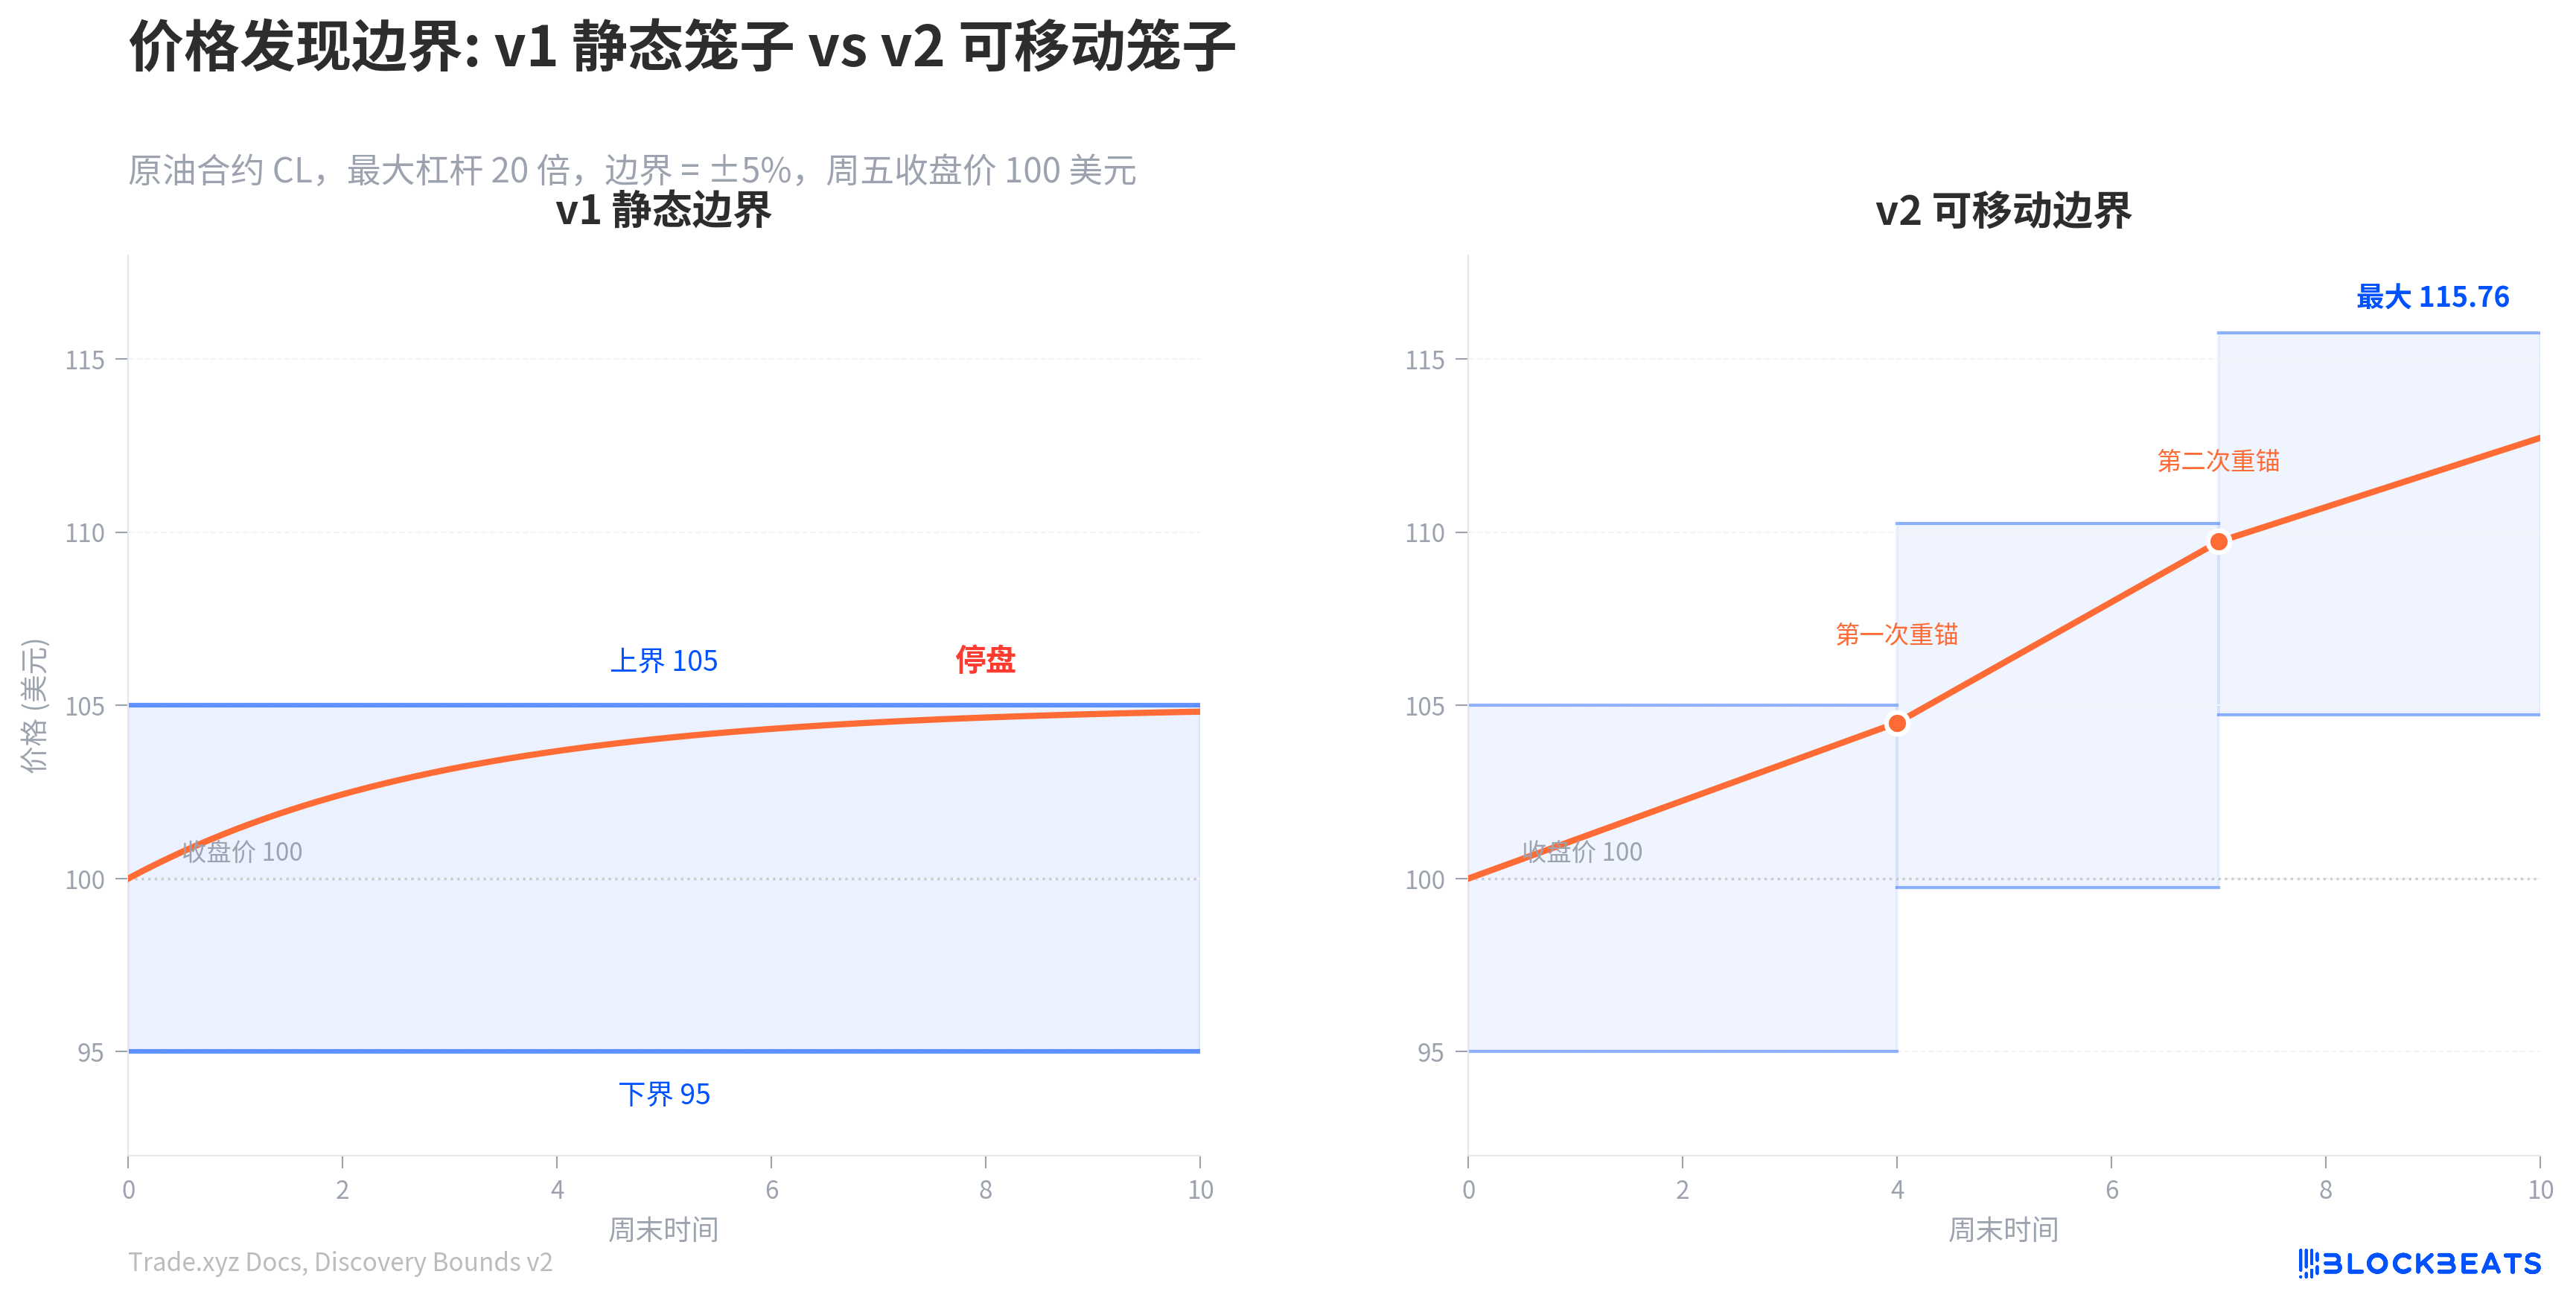
Konkret gesagt: Der ursprüngliche Käfig liegt zwischen 95 und 105 Dollar. Wenn der Oracle auf 104,50 Dollar steigt, wird die Neuanpassung aktiviert, der neue Käfig wird 99,75 bis 110,25 Dollar. Bei einer erneuten Aktivierung wird er 104,74 bis 115,76 Dollar, das ist das Endziel. Ausgehend von 100 Dollar kann der maximal entdeckte Bereich auf etwa 115,76 Dollar erweitert werden.
Dieses Design sorgt dafür, dass die unmittelbare Schwankungsbreite zu jedem Zeitpunkt immer bei 5 % bleibt, sodass das Risikomodell der Market Maker nicht angepasst werden muss. Gleichzeitig bedeutet die Neuanpassung, dass das System die bereits erfolgten Preisbewegungen „anerkennt“ und die Sprunghöhe beim Eröffnungshandel am Montag verringert. Aber der Preis ist auch klar: Ein Liquidationspreis für eine Long-Position bei -8 % wäre unter v1 absolut sicher (da der Preis nicht auf -8 % fallen kann), könnte aber unter v2 nach einer nach unten gerichteten Neuanpassung in den Liquidationsbereich eintreten. Trade.xyz hat entschieden, v2 zunächst auf zwei Ölverträgen einzuführen und zu beobachten, bevor eine Entscheidung über eine breitere Implementierung getroffen wird.
Ein weiterer wichtiger Bestandteil des Preissystems sind die Finanzierungskosten. Die Finanzierungskosten sind das Gummiband, das den Preis des unbefristeten Vertrags an den Oracle-Preis bindet: Ist der markierte Preis höher als der Oracle, zahlt der Long-Position den Short-Position; ist er niedriger, zahlt der Short-Position den Long-Position. Die Formel für die Finanzierungskosten von Trade.xyz ähnelt der Struktur der meisten Krypto-Börsen, jedoch wird sie mit einem Skalierungsfaktor von 0,5 multipliziert.
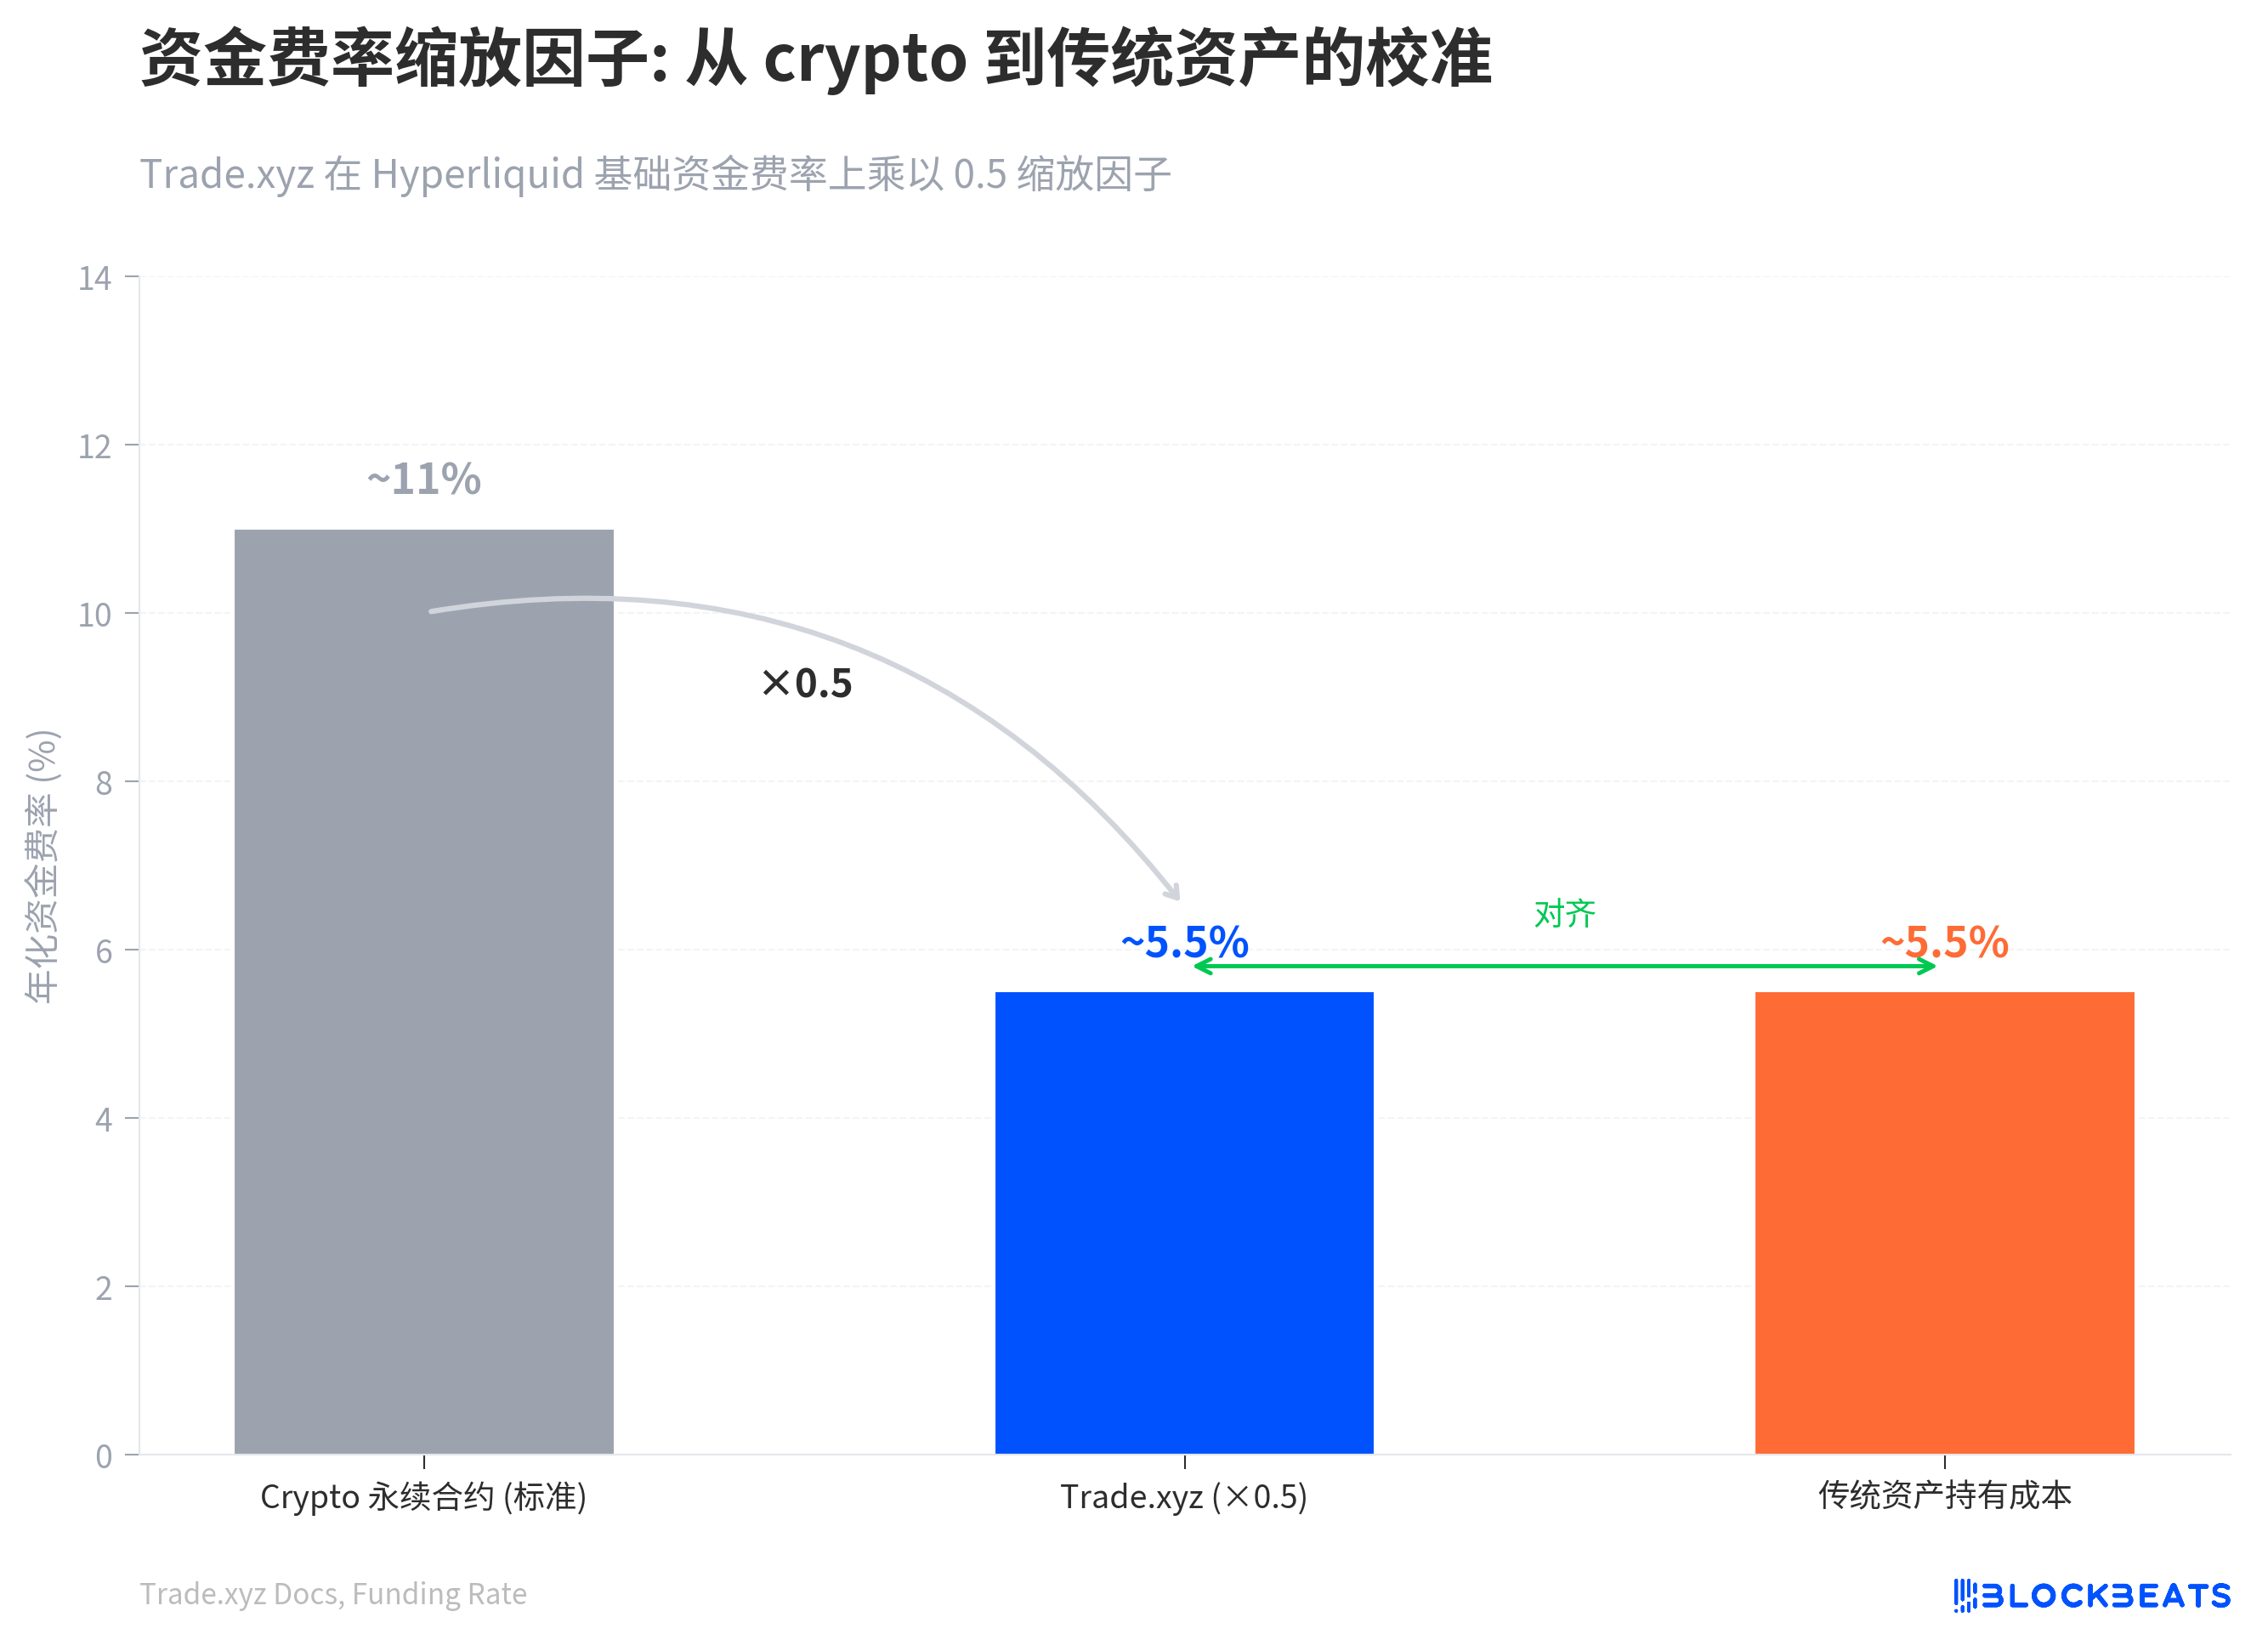
Dieser 0,5-Faktor ist eine Kalibrierung für traditionelle Vermögenswerte. Der grundlegende jährliche Finanzierungssatz für Krypto-Unbefristete liegt bei etwa 11 %, was die Kosten des reinen Hebels widerspiegelt, was für Vermögenswerte wie Bitcoin ohne Dividenden sinnvoll ist. Aber für Aktien und Rohstoffe liegen die tatsächlichen Haltekosten näher bei SOFR plus 1 bis 2 Prozentpunkten, also etwa 5 % bis 6 %. Nach der Multiplikation mit 0,5 sinkt der grundlegende jährliche Wert von 11 % auf etwa 5,5 %, um mit traditionellen Vermögenswerten übereinzustimmen. Dies ist am Wochenende besonders wichtig: Der Skalierungsfaktor halbiert direkt die Finanzierungskosten am Wochenende, was in Kombination mit dem Oracle mit einer Zeitkonstante von 1 Stunde es Händlern mit der richtigen Richtung ermöglicht, den Großteil ihrer Gewinne zu behalten.
Verschiedene Vermögenswerte, verschiedene Verarbeitungspipelines.
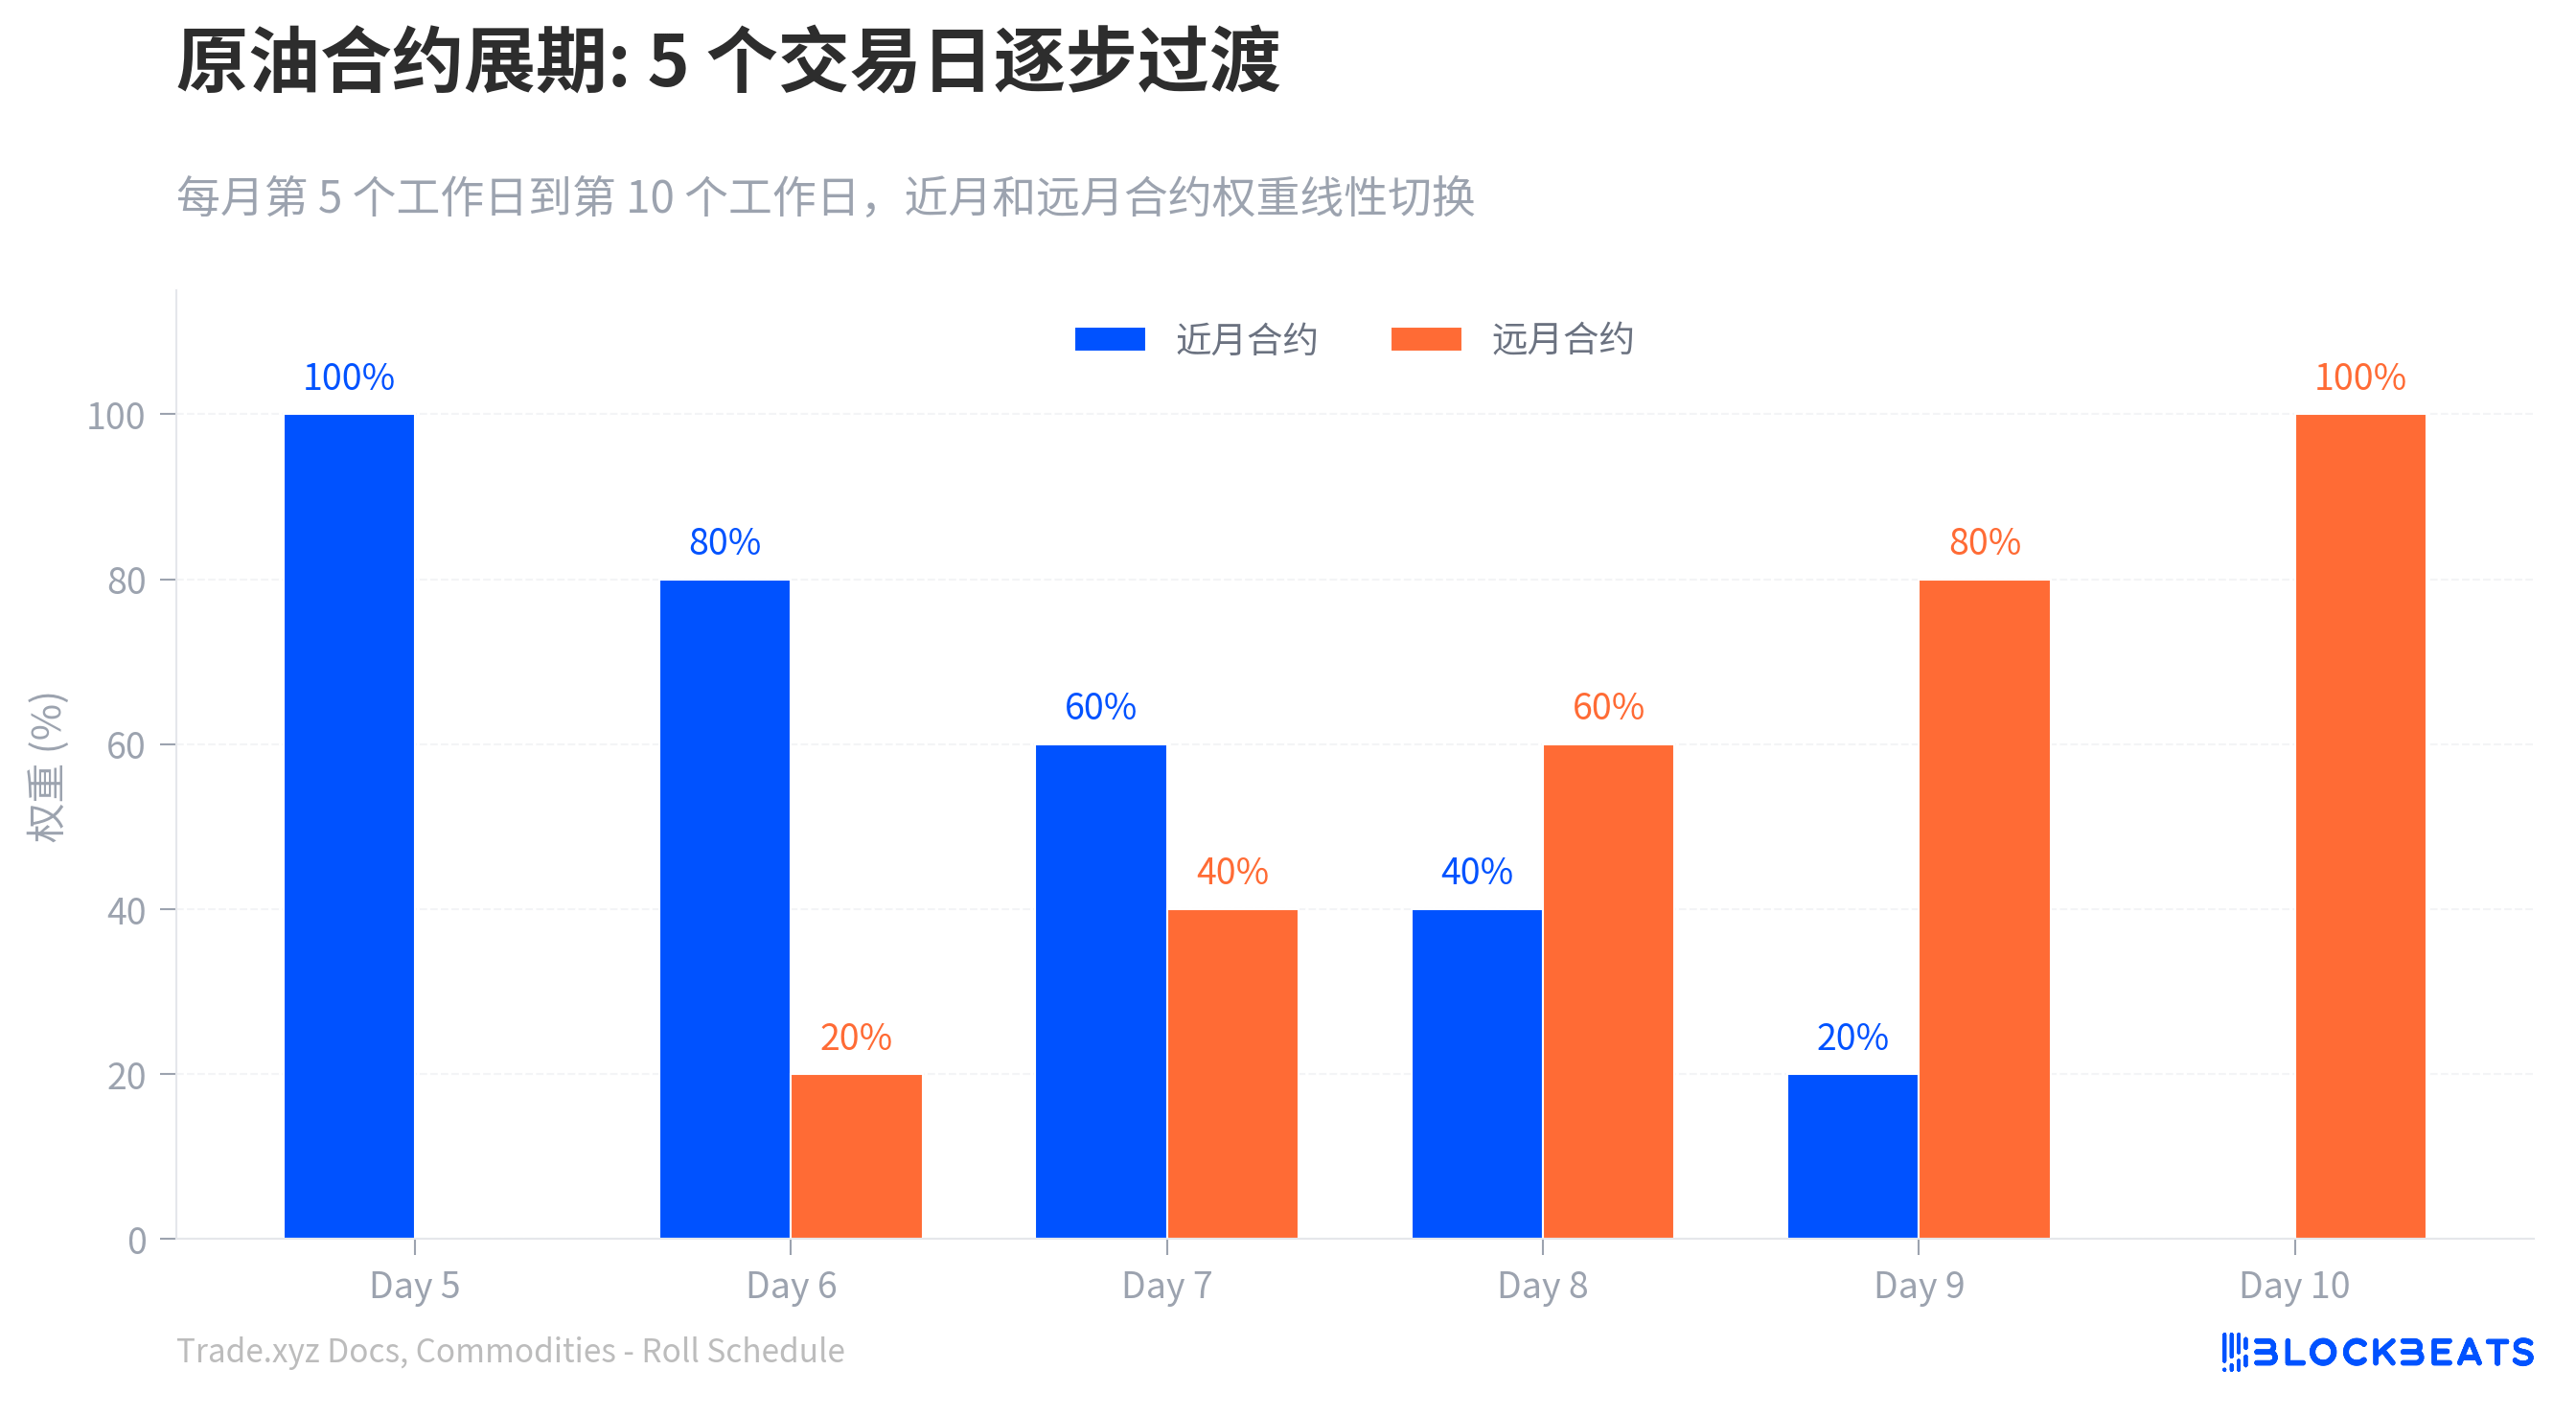
Edelmetalle haben einen aktiven globalen Spotmarkt. Die externen Preise für Gold, Silber, Platin und Palladium stammen direkt aus den Spotangeboten, und es gibt keine Probleme mit Futures-Rollovers. Aber Öl und industrielle Metalle haben keinen einheitlichen Spotpreis, so dass Trade.xyz nur die CME-Futures-Verträge als Preisgrundlage verwenden kann. Futures haben ein Verfallsdatum, und das System muss jeden Monat vom aktuellen Vertrag auf den nächsten wechseln. Das Problem ist, dass die Preise der beiden Verträge normalerweise unterschiedlich sind. Lagerkosten und Angebots-Nachfrage-Erwartungen können dazu führen, dass der Preis des weiter entfernten Kontrakts höher ist als der des nahen. Wenn der Preis beim Wechsel kurz springt, können die Gewinne und Verluste der Positionsinhaber unrealistische Schwankungen aufweisen, die möglicherweise unbeabsichtigte Liquidationen auslösen.
Die Vorgehensweise von Trade.xyz besteht darin, schrittweise über 5 Handelstage zu übergehen: Vom 5. bis zum 10. Arbeitstag eines jeden Monats ist der Oracle-Preis der gewichtete Durchschnitt der nahen und fernen Kontrakte, wobei das Gewicht täglich linear variiert.
Die Preisgestaltung von Indexverträgen ist komplexer. XYZ100 verfolgt die NASDAQ 100, aber die NASDAQ-Futures von CME werden fast den ganzen Tag gehandelt (5 Tage × 23 Stunden) und können längere Zeit Preisreferenzen als Spot bieten. Trade.xyz begann ursprünglich, den Spotpreis mithilfe der Futures-Preise zu rekonstruieren und einen festen Abschlag von 4 % zur Abtrennung der Haltekosten festzulegen. Aber dieser feste Wert wird von den Zinserhöhungen der Federal Reserve abweichen. Der v2-Plan, der im Februar 2026 eingeführt wurde, wechselte zu dynamischen Berechnungen: Zum Zeitpunkt der Eröffnung des US-Marktes wird direkt der Spot-Indexwert verwendet, während der implizierte Abschlag aus der Differenz zwischen Futures und Spot zurückgerechnet wird; Nachbörslich wird dann dieser Abschlag verwendet, um den Spotpreis zu rekonstruieren.
Es gibt auch eine spezielle Kategorie von Fällen: südkoreanische Einzelaktien. Trade.xyz hat Samsung Electronics, SK Hynix und Hyundai Motor eingeführt, diese Aktien werden an der südkoreanischen Börse in Won notiert. Der Oracle muss eine Schicht von Dollar/Won-Wechselkursumrechnung auf die ursprünglichen Angebote anwenden. Die Gewinne und Verluste der Positionsinhaber spiegeln sowohl die Preisbewegungen als auch die Wechselkursbewegungen wider.
Wer ist verantwortlich für die Konsequenzen der Parameterwahl?
All diese Preisbildungsmechanismen basieren auf einer Voraussetzung: Es gibt genügend Market Maker, die bereit sind, kontinuierlich Liquidität bereitzustellen. Der HLP Market Maker Fund von Hyperliquid bietet Liquidität für native BTC- und ETH-Unbefristete, deckt jedoch keine Drittanbieter-Verträge ab, die auf HIP-3 bereitgestellt werden. Die Liquidität von Trade.xyz hängt vollständig von der freiwilligen Teilnahme externer Market Maker ab. In extremen Märkten, wenn eine liquidierte Position keinen Gegenpartei findet, wird das System nicht wie die Hauptseite von Hyperliquid durch den Fonds abgesichert, sondern löst direkt ADL (automatische Reduzierung) aus, um die profitabelsten Positionen der Gegenpartei entsprechend der Gewinnreihenfolge zu schließen.
Die Raffinesse dieses Preissystems besteht darin, dass es eine Gruppe von sich gegenseitig ausbalancierenden Parametern - die Verfolgungsgeschwindigkeit des Oracles, die Grenzen der Preisfindung und den Skalierungsfaktor der Finanzierungskosten - verwendet, um eine eigenständige Preisumgebung ohne externe Angebote zu schaffen. Am 18. März wählte der S&P die Autorisierung für Trade.xyz, möglicherweise wegen dieser Infrastruktur, die in realen geopolitischen Krisen funktioniert.
Aber dieses System hat auch seinen Preis. Der Oracle zieht Informationen aus dem Orderbuch, was bedeutet, dass in Zeiten geringer Liquidität (zum Beispiel bei südkoreanischen Einzelaktienverträgen in der Nacht) bereits eine kleine Anzahl von Aufträgen den Oracle stark bewegen kann. Die Preisfindungsgrenze v2 hat den Bereich der Liquidation am Wochenende erweitert, und Hebeltrader müssen ihre Sicherheitsmargen neu bewerten. ADL bedeutet, dass selbst wenn Sie korrekt urteilen, Sie in extremen Märkten gezwungen werden können, Ihre Position zu schließen.
Trade.xyz hat einen ganz anderen Weg eingeschlagen als traditionelle Börsen: Die Preisbestimmung wurde von einer zentralen Matching-Engine auf ein On-Chain-Parametersystem verlagert. Traditionelle Börsen schließen, weil Liquidation, Risikomanagement und Market Making menschliches Eingreifen erfordern. Trade.xyz kann nicht schließen, weil On-Chain-Verträge das Konzept von „Schluss“ nicht kennen. Es muss jederzeit einen Preis angeben können. Das Öl-Ereignis am 9. März hat bewiesen, dass dieses System unter Druck funktionsfähig ist. Aber es hat auch ein tiefgründiges Problem offengelegt: Wer ist verantwortlich für die Konsequenzen der Parameterwahl, wenn On-Chain-Protokolle die Preisbildungsfunktion traditioneller Finanzinfrastrukturen übernehmen?
Die Zeitkonstante wurde von 8 Stunden auf 1 Stunde angepasst, was eine Parameterentscheidung des Trade.xyz-Teams ist. Die Preisfindungsgrenze wurde von v1 auf v2 aktualisiert. Diese Entscheidungen beeinflussen die Liquidationslinie und die Finanzierungskosten jedes Positionsinhabers. In traditionellen Börsen erfordern solche Regeländerungen eine Genehmigung durch die Aufsichtsbehörden und eine Bekanntmachungsfrist. On-Chain kann ein einmaliges Parameter-Update dies erledigen.
In einem System ohne HLP-Boden, ohne regulatorische Schiedsgerichtsbarkeit, das vollständig auf Parameterdesign angewiesen ist, um Ordnung zu halten, ist es entscheidend zu verstehen, wie diese Parameter Ihre Position beeinflussen, um zu begreifen, welches Risiko Sie tatsächlich tragen.