


Originaltitel: Wenn Sie bis zum Ende dies nicht verstehen, wird Sie das nächste Jahrzehnt verwirren. Originalautor: Anish Moonka Übersetzung: Peggy, BlockBeats
Redaktioneller Hinweis: Wenn Menschen über KI sprechen, konzentriert sich die Aufmerksamkeit oft auf die auffälligsten Aspekte: Chatbots, KI-Assistenten und verschiedene neue Anwendungen. Doch hinter diesen Produkten findet eine tiefere industrielle Umstrukturierung statt. Von Strom, Chips bis hin zu Rechenzentren, Modellen und Anwendungen ist KI tatsächlich ein Technologie-Stack, der aus mehreren Schichten von Infrastrukturen besteht, und der Fluss von Kapital und Gewinnen ist weitaus komplexer, als es auf den ersten Blick erscheint.
Dieser Artikel beschreibt systematisch die Wertschöpfungskette aus der Perspektive der „fünfschichtigen KI-Struktur“: Warum fließen Hunderte von Milliarden Dollar in Energie, Chips und Cloud-Infrastruktur? Warum verbrennen Modellunternehmen trotz ihres rasanten Wachstums immer noch Unsummen an Bargeld? Und in welchen Gliedern dieser technologischen Revolution der eigentliche Wert zuerst konzentriert sein könnte?
Durch den Vergleich von KI mit historischen Zyklen wie der Elektrizitätsrevolution und dem Aufbau der Internetinfrastruktur versucht der Autor, eine Schlüsselfrage zu beantworten: Wohin fließt das Kapital in dieser technologischen Welle, die die globale Industriestruktur möglicherweise umgestaltet, und wie können normale Menschen an dieser Runde von KI-Vermögensmöglichkeiten teilhaben?
Es folgt der Originaltext:
Die meisten Leute denken, dass KI nur ein Chatbot ist.
Ich verstehe diesen Gedanken. Man öffnet ChatGPT, lässt eine E-Mail bearbeiten und erhält sofort eine Antwort. Es wirkt wie Magie. Man schließt die Seite und glaubt, die Funktionsweise von KI verstanden zu haben. Das ist aber so, als würde man im Restaurant mit seiner Visa-Kreditkarte bezahlen und denken, man verstünde, wie Visa Geld verdient. Man hat nur das Produkt genutzt, ohne das System dahinter zu kennen.
Fast das ganze letzte Jahr habe ich damit verbracht, herauszufinden, wo die wirklichen Gewinne im KI-Bereich liegen. Und die etwas peinliche Wahrheit ist: Ich habe lange gebraucht, um zu erkennen, dass ich auf der falschen Ebene gesucht habe. Ich habe mich auf ChatGPT, Claude, Gemini konzentriert – auf die Dinge, auf die man direkt zugreifen konnte.
Unterdessen fließen still und leise 700 Milliarden Dollar in eine andere Infrastruktur, deren Namen ich nicht einmal kenne: Chips, von denen ich noch nie gehört habe, Abkürzungen für Verpackungstechnologien, die wie erfunden klingen, Kühlsysteme und Kraftwerke. In Texas, Iowa und Hyderabad werden riesige Mengen Beton für den Bau von Rechenzentren gegossen.
Vor einem Jahr sprach fast niemand in meinem Umfeld über diese Dinge. Jetzt spricht jeder darüber.
Dieser Artikel ist ziemlich lang. Wenn Sie jetzt keine Zeit haben, ihn zu lesen, können Sie ihn für später speichern.
Ich möchte Sie auf eine Reise durch die gesamte Wertschöpfungskette der KI mitnehmen: von der Elektrizität, die Rechenzentren antreibt, bis hin zu den Apps auf Ihrem Smartphone.
Darüber hinaus werde ich Ihnen alles so erklären, dass Sie es auch dann verstehen, wenn Sie noch nie einen Geschäftsbericht eines börsennotierten Unternehmens gelesen haben. Ich werde alle Fachbegriffe erläutern, jede Beurteilung mit konkreten Daten untermauern und offen alle Bereiche ansprechen, in denen ich mir noch unsicher bin, denn solche Bereiche gibt es tatsächlich.
Lasst uns beginnen.
1. Eine fünfstöckige Torte (warum spricht niemand über die unteren vier Etagen?)
KI ist Infrastruktur. Genau wie das Internet, genau wie Strom, braucht sie Fabriken. – Jensen Huang
Die meisten Menschen verstehen KI als einen intelligenten Computer, der Fragen beantwortet.
Das ist so, als würde man sagen, das Internet sei „ein Ort, um Videos anzusehen“. Technisch korrekt, aber es verfehlt völlig den Kern der Sache.
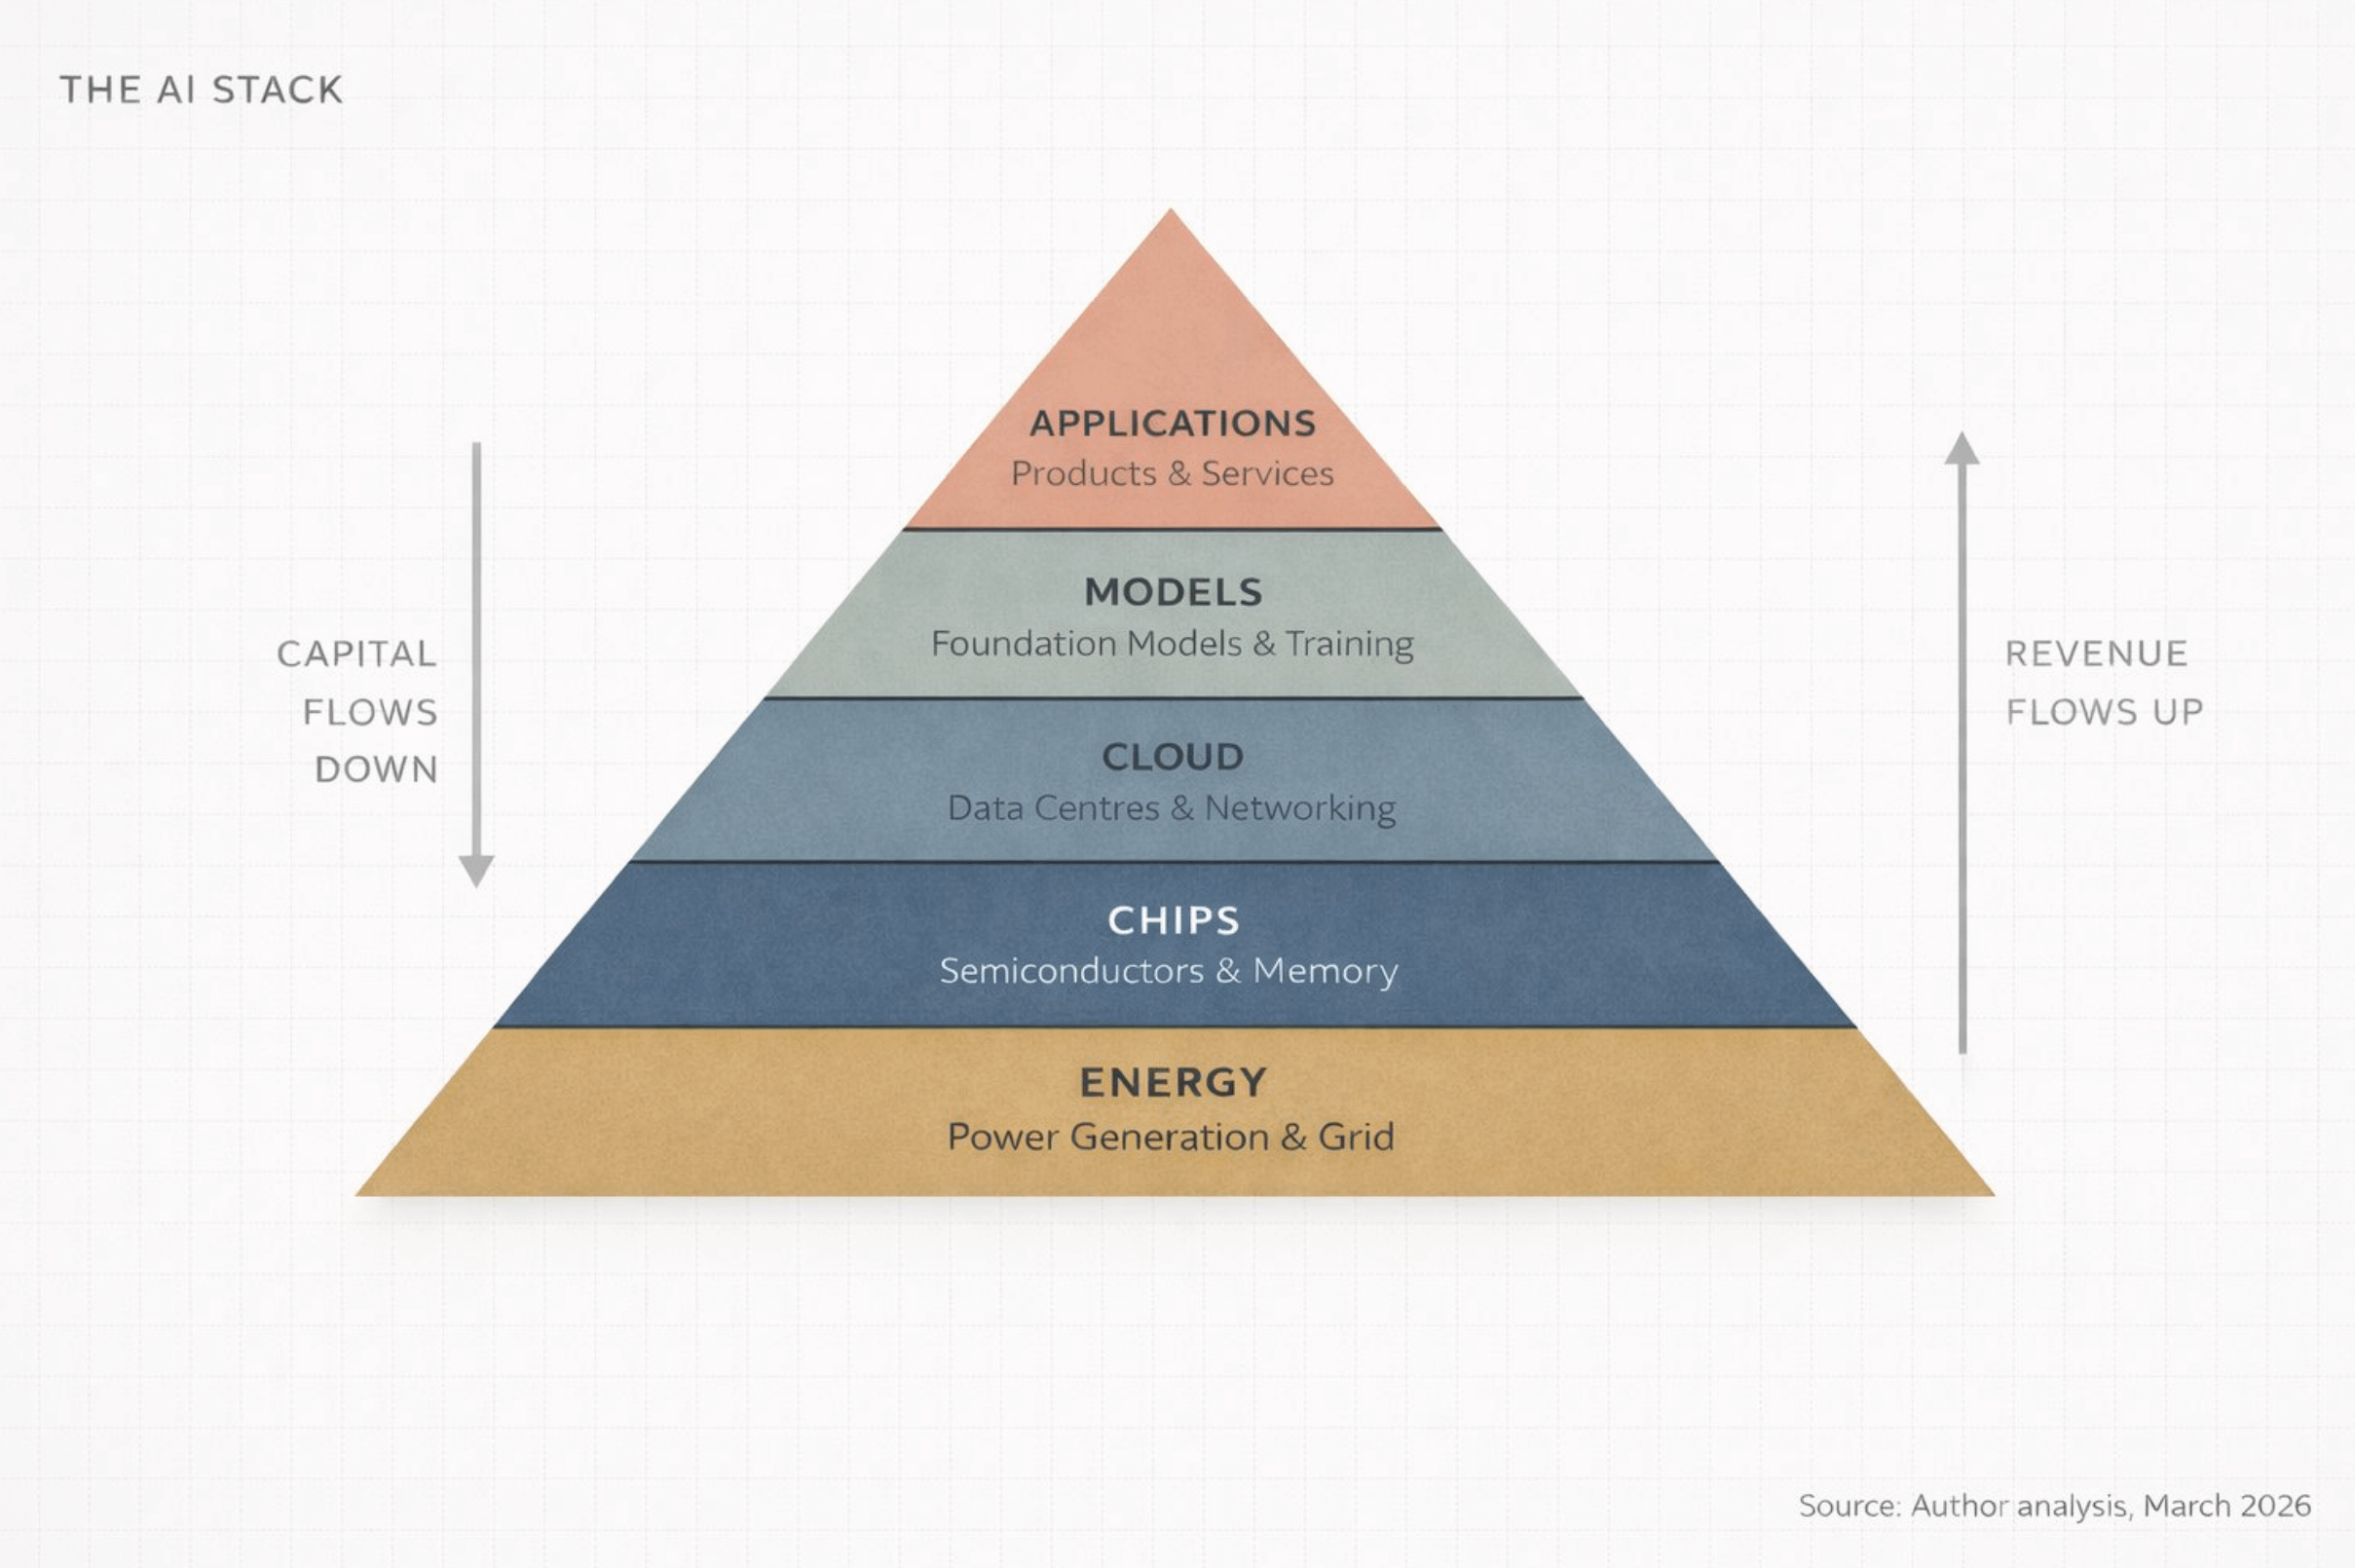
Auf dem Weltwirtschaftsforum im Januar 2026 beschrieb Jensen Huang KI als ein fünfschichtiges System:
Energie
Chips
Cloud Computing
Modelle
Anwendungen
Er bezeichnete dieses gesamte System als „das größte Infrastrukturprojekt in der Geschichte der Menschheit“.
Denken Sie zunächst über dieses Wort nach: Infrastruktur.
Autobahnen. Stromnetze. Wasserversorgungssysteme. Diese Dinge halten die moderne Zivilisation am Laufen, aber die Menschen bemerken sie normalerweise erst, wenn sie nicht mehr funktionieren.
KI wird immer mehr zu etwas Unsichtbarem, Unverzichtbarem und extrem Teurem in der Entwicklung. Ich nenne diese gesamte Struktur den KI-Stack. Er besteht aus fünf übereinander gestapelten Schichten, wobei jede Schicht die darüberliegende unterstützt und die Finanzierung bidirektional zwischen den Schichten fließt.
Die einfachste Version, die ich geben kann, ist diese:
Energie – man braucht Strom, um einen Computer zu betreiben, und zwar eine ganze Menge.
Chips sind speziell für Computeranwendungen entwickelte Prozessoren. Es handelt sich dabei nicht um die CPU in Ihrem Laptop.
Für die Cloud benötigt man riesige, lagerhallenartige Rechenzentren, die mit diesen Chips gefüllt und durch extrem schnelle Netzwerke miteinander verbunden sind.
Für Modelle benötigt man echte KI-Software – ein „intelligentes Gehirn“, das Muster aus Daten lernt.
Anwendungen sind Produkte, die Menschen tatsächlich nutzen, wie zum Beispiel ChatGPT, die Google-Suche oder das Betrugsbekämpfungssystem einer Bank.
Jede Diskussion über KI, die sich nur auf die fünfte Schicht (die Anwendungsschicht) konzentriert, ignoriert ganze 80 % der Realität. Und für Investoren, Unternehmer oder einfach alle, die die zukünftige Entwicklung der Welt verstehen wollen, ist der entscheidende Punkt, dass sich das Geld nicht gleichmäßig auf diese fünf Schichten verteilt. Es konzentriert sich, wächst exponentiell und fließt zu wenigen Schlüsselakteuren.
Heute konzentrieren sich diese Gelder an Orten, von denen die meisten Menschen keine Ahnung haben.
II. Verfolgung der Geldflüsse (Die Antwort ist nicht dort, wo Sie sie erwarten)
Die Aufmerksamkeit richtet sich fast immer auf die Anwendungsschicht. ChatGPT, GitHub Copilot, Claude, Perplexity.
Dies sind alles Produkte, die man direkt verwenden kann, daher liegt die Annahme nahe, dass es bei der Geschichte der KI wahrscheinlich nur um diese Anwendungen geht.
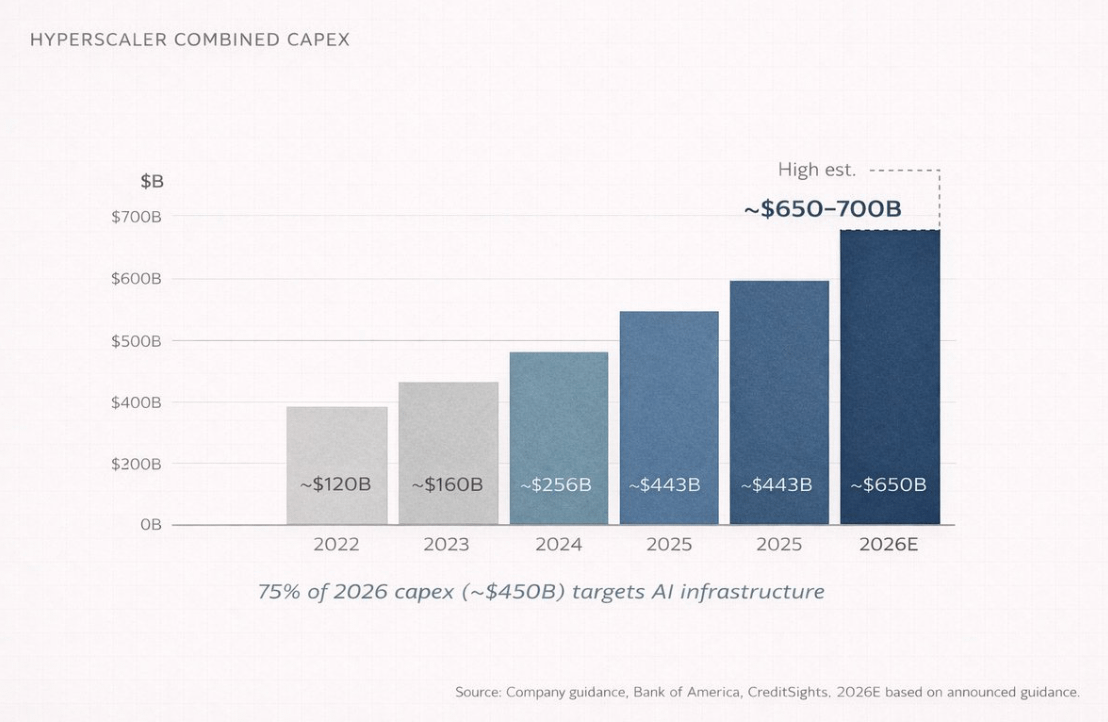
Doch die meisten Menschen übersehen eine Sache. Bis 2026 werden die vier größten Cloud-Computing-Unternehmen der Welt (Amazon, Microsoft, Google und Meta) voraussichtlich jährliche Investitionsausgaben (CapEx) in Höhe von insgesamt 650 bis 700 Milliarden US-Dollar tätigen.
Dies ist ein Jahr mit insgesamt vier Unternehmen.
Diese Summe entspricht in etwa dem gesamten jährlichen BIP der Schweiz. Davon werden rund 75 % bzw. etwa 450 Milliarden US-Dollar direkt in die KI-Infrastruktur investiert.
Es geht nicht um Chatbots, nicht um Apps. Es geht um Architektur, Chips, Glasfasertechnik und Netzwerke, Kühlsysteme – Dinge, über die auf Cocktailpartys niemand spricht. Das beweist nur, dass das Geld da ist.
Denn wenn man es genau betrachtet, muss, bevor irgendjemand ChatGPT nutzen kann, zunächst jemand eines tun: ein Rechenzentrum von der Größe eines Einkaufszentrums bauen, Zehntausende dedizierte Prozessoren darin installieren, diese mit Netzwerkgeräten verbinden, deren Wert den Marktwert der meisten Unternehmen bei Weitem übersteigt, und das gesamte System mit genügend Strom versorgen, um eine Kleinstadt zu versorgen. Und das muss jeden einzelnen Tag geschehen.
Dies sind die erste bis dritte Schicht: Energie, Chips und Cloud-Infrastruktur. Dies sind die unsichtbaren Schichten, in denen auch enorme Kapitalmengen tatsächlich eingesetzt werden.
Manche mögen fragen: „Was ist mit OpenAI? Haben die nicht schon Milliarden von Dollar verdient?“
Das stimmt.
Bis Ende 2025 werden die jährlichen wiederkehrenden Einnahmen (ARR) von OpenAI 20 Milliarden US-Dollar erreichen. Vor nur einem Jahr waren es noch 6 Milliarden US-Dollar und im Jahr davor lediglich 2 Milliarden US-Dollar.
Eine Verzehnfachung innerhalb von zwei Jahren – nur wenige Unternehmen in der Geschichte der menschlichen Wirtschaft haben ein so rasantes Umsatzwachstum in diesem Ausmaß erzielt.
Das Problem ist jedoch, dass die Kosten ebenso enorm sind.
Bis 2025 wird OpenAI rund 9 Milliarden Dollar an liquiden Mitteln verbraucht haben.
2026: Voraussichtlich werden 17 Milliarden Dollar verbraucht.
Dies bezieht sich ausschließlich auf die Inferenzkosten, also die tatsächlichen Kosten des Systems, das das Modell ausführt, wenn man einer KI eine Frage stellt:
2025: 8,4 Milliarden US-Dollar
Prognostizierter Wert für 2026: 14,1 Milliarden US-Dollar
Nach den aktuellen Prognosen wird OpenAI voraussichtlich erst 2029 oder 2030 einen positiven Cashflow erzielen.
Die Frage ist also: Wo ist all das Geld hin?
Die Antwort lautet: den KI-Technologie-Stack durchlaufen.
Fließrichtung:
Microsoft Azure (OpenAI ist laut Vereinbarung verpflichtet, bis 2032 20 % seines Umsatzes an Microsoft zu zahlen)
Nvidia-GPUs
Ingenieurbüros, die Rechenzentren bauen
Und Energieunternehmen, die Strom liefern
Wenn man dieses System eine Weile betrachtet, erkennt man eine nahezu zyklische Struktur:
Microsoft investiert in OpenAI
OpenAI nutzte dieses Geld, um Azure-Cloud-Dienste zu erwerben.
Azure verwendet die Einnahmen, um Nvidia-Chips zu kaufen.
Nvidia meldet Rekordgewinne
Alle applaudierten.
Dann flossen die Gelder weiter nach unten.
Es gibt eine sehr wichtige strukturelle Tatsache im KI-Technologie-Stack:
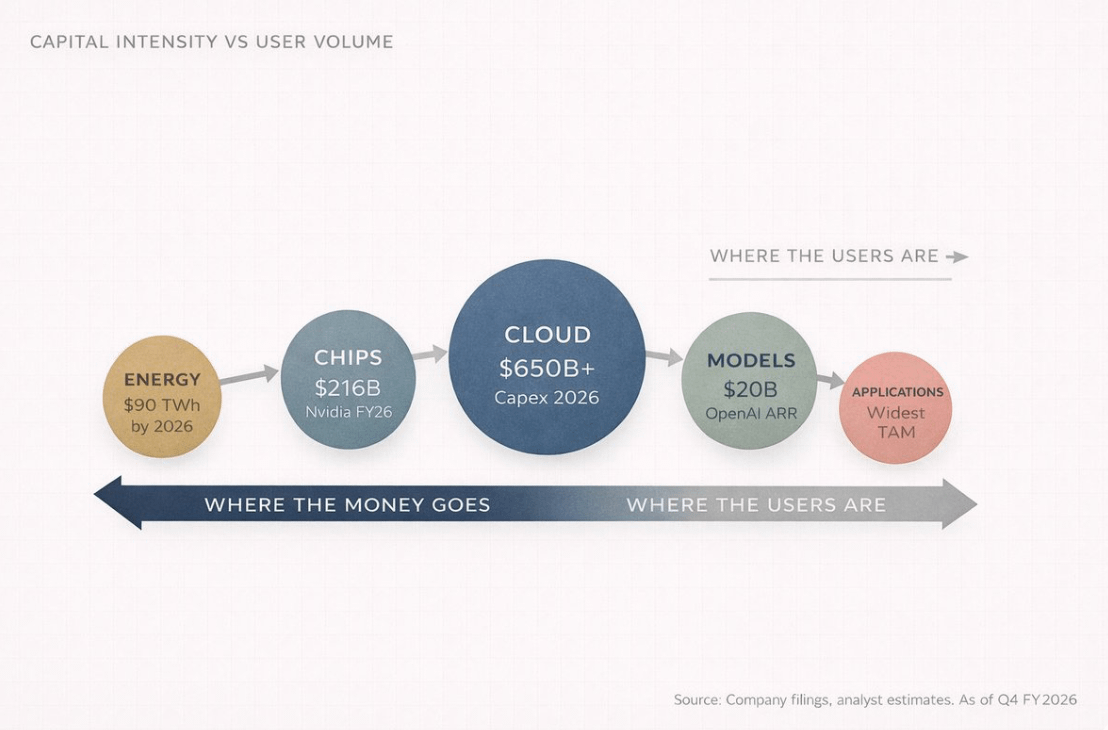
Die überwiegende Mehrheit der Nutzer befindet sich auf der obersten Schicht (Anwendungsschicht).
Der Großteil der Gewinne wird auf der untersten Ebene (Infrastrukturschicht) erzielt.
Diese Diskrepanz zwischen Nutzerposition und Gewinnposition ist der Kern der gesamten KI-Investitionslogik.
Dies ist die erste Regel der KI-Wertschöpfungskette: Einkommen fließt nach oben, Kapital nach unten.
III. Diese Szene haben Sie tatsächlich schon einmal gesehen.
Alle menschlichen Probleme sind im Grunde genommen technische Probleme, und technische Probleme lassen sich letztendlich lösen. – Buckminster Fuller
Wenn Sie wirklich verstehen wollen, was im Bereich der KI vor sich geht, können Sie einen Blick auf die Geschichte der elektrischen Revolution zwischen 1880 und 1920 werfen.
1882 errichtete Thomas Edison das erste kommerzielle Kraftwerk in der Pearl Street in Manhattan, New York. Damals betrachteten die meisten Menschen Elektrizität lediglich als Neuheit, als eine „fortschrittlichere“ Art der Beleuchtung. Schließlich funktionierten Gaslampen ja schon einwandfrei. Wer brauchte schon so etwas?
Doch in nur 40 Jahren hat die Elektrizität fast alle Branchen grundlegend verändert: Fertigung, Transport, Kommunikation, Gesundheitswesen und Unterhaltung.
Die wahren Gewinner dieser Revolution waren nicht die Erfinder der Glühbirne, sondern diejenigen, die die Infrastruktur schufen: General Electric, Westinghouse Electric, Energieunternehmen, Kupferbergbauunternehmen sowie Ingenieur- und Bauunternehmen.
Heute wiederholt die KI das gleiche Muster, nur die Geschwindigkeit hat sich von Jahrzehnten auf wenige Jahre verkürzt.
Vergleiche die beiden Ketten:
KI-System: KI → Rechenzentrum → Chip → Rohstoffe → Energie
Stromsystem: Strom → Fabrik → Maschinen → Rohstoffe → Kohle/Wasserkraft
Die beiden Wege sind nahezu identisch. Und wieder einmal liegt der Gewinner nicht primär auf der Anwendungsschicht, sondern auf der Infrastrukturschicht.
Ich nenne dieses Phänomen Infrastrukturgravitation. Immer wenn eine neue Computerplattform entsteht, sind diejenigen, die zuerst Wohlstand schaffen, stets die „Schaufelverkäufer“.
Die App wird die Konkurrenz letztendlich überflügeln und die gesamte mediale Aufmerksamkeit auf sich ziehen. Doch die Infrastruktur wird den Löwenanteil der Gewinne einstreichen.
Beispielsweise belief sich der Umsatz von Nvidia im Geschäftsjahr 2026 (Ende Januar 2026) auf 215,9 Milliarden US-Dollar, ein Anstieg von 65 % gegenüber dem Vorjahr. Allein das Rechenzentrumsgeschäft erwirtschaftete im letzten Quartal 62,3 Milliarden US-Dollar Umsatz, was einem Plus von 75 % gegenüber dem Vorjahr entspricht. Dieses Geschäft macht mittlerweile 91 % des Gesamtumsatzes von Nvidia aus.
Anders ausgedrückt: ein Unternehmen mit einem Umsatz von 68 Milliarden Dollar in einem einzigen Quartal, wovon 90 % aus demselben Geschäftsbereich stammen.
Betrachten wir die Chipfertigung. TSMC wird 2025 mit einem Umsatz von 122,5 Milliarden US-Dollar rund 70 % des globalen Wafer-Foundry-Marktes beherrschen. Der Zweitplatzierte, Samsung Electronics, wird lediglich 7,2 % Marktanteil erreichen. Angesichts dieser Monopolstellung wirkt selbst der einst dominierende Konzern Standard Oil geradezu blass.
Infrastruktur setzt sich immer zuerst durch. Die eigentliche Frage ist, wie lange dieses Zeitfenster noch bestehen wird.
Fragt man irgendjemanden, was die Internetrevolution ist, wird man Google, Amazon und Facebook hören.
Fragt man aber, wo das erste Geld verdient wurde, lautet die Antwort tatsächlich Cisco Systems und Corning, die Unternehmen, die Glasfasernetze verlegten.
Dieselbe Geschichte, nur in einer anderen Zeit.
IV. Der Teil, den niemand hören will
Die Börse ist eine Maschine, die Geld von den Ungeduldigen zu den Geduldigen befördert. – Charlie Munger
Ich muss ehrlich sein. Als ich mich als Investor erstmals mit KI beschäftigte, machte ich denselben Fehler wie die meisten: Ich konzentrierte mich auf die Anwendungsebene. Ich sah ChatGPT wachsen. Ich sah, wie Anthropic Milliarden von Dollar einsammelte. Also dachte ich: KI-Unternehmen werden sich durchsetzen, also investiere ich in KI-Unternehmen.
Später veränderten drei Dinge meine Sichtweise, und sie geschahen nacheinander.
Erstens: Die erfolgreichsten Unternehmen verbrennen Geld.
Mir ist aufgefallen, dass fast alle KI-Unternehmen Unsummen an Geld verbrauchen. OpenAI, Anthropic, Mistral AI, xAI – sie alle geben deutlich mehr Geld aus, als sie verdienen. Der Grund dafür ist nicht etwa ein schlechtes Geschäftsmodell, sondern vielmehr, dass die Kosten für Rechenleistung strukturell bedingt sind.
Jedes Mal, wenn Sie eine KI-Frage stellen, muss das System Berechnungen durchführen. Diese Berechnungen benötigen GPUs, und GPUs benötigen Strom. Je leistungsfähiger das Modell, desto höher ist der Rechenaufwand und desto höher sind die Betriebskosten.
Mit anderen Worten: Die KI-Gewinner, für die sie die Leute halten, sind in Wirklichkeit diejenigen, die am meisten Geld ausgeben.
Und zweitens: Die lukrativsten Jobs befinden sich ganz unten.
Mir ist aufgefallen, dass Infrastrukturunternehmen derzeit hohe Gewinne erzielen. Nvidias Bruttogewinnmarge liegt bei fast 75 %, und TSMC weitet die Produktion aus und erhöht gleichzeitig die Preise, da die Nachfrage das Angebot bei Weitem übersteigt.
Diese Unternehmen haben nicht die Frage, wann sie Gewinn machen werden. Ihr Problem ist, dass wir einfach nicht schneller bauen können. Das sind zwei völlig unterschiedliche Probleme.
Drittens: Denken Sie nicht wie ein „Konsument“ (was gleichzeitig die unangenehmste Denkweise ist).
Mir wurde klar, dass ich KI bisher wie ein Konsument betrachtet habe.
Verbraucher sehen die Anwendung. Entwickler sehen den Technologie-Stack. Sobald man den gesamten Technologie-Stack gesehen hat, kann man ihn nicht mehr ignorieren.
Jede neue KI-Version erfordert eine Investitionsankündigung. Jedes Modell-Upgrade führt zu einer neuen Chipbestellung. Jede neue Funktion erfordert einen neuen Mietvertrag für ein Rechenzentrum.
Die gesamte Branche begann, konzentrischen Kreisen zu ähneln: Je näher man dem Zentrum kam, desto konzentrierter waren die Gewinne.
Vielleicht sind Sie: ein Softwareentwickler mit Schwerpunkt auf KI-Modellen, ein Privatanleger, der Nvidia-Aktien für 300 Dollar gekauft hat, oder jemand, der diese Revolution aus der Ferne in Indien beobachtet (oder vielleicht sind Sie alle drei gleichzeitig – das wäre die interessanteste Position).
Ungeachtet Ihrer Position bleibt das Prinzip dasselbe. Konsumenten sehen das Produkt, Investoren die Lieferkette. Und die besten Investoren sehen die Lieferkette, die bereits vor der Produkteinführung existiert.
V. Investorenkarte: Eine detaillierte Aufschlüsselung des KI-Technologie-Stacks
Der Artikel ist schon recht lang, deshalb werde ich das Tempo beschleunigen.
Nachfolgend werden die Struktur der einzelnen Ebenen des KI-Stacks, die wichtigsten Akteure und die potenziellen Möglichkeiten dargestellt.
Schicht 1: Energie
KI-Rechenzentren sind extrem energieintensiv. Eine einzige groß angelegte Modelltrainingssitzung kann den Stromverbrauch einer Kleinstadt für ein ganzes Jahr verbrauchen. Bis 2026 werden globale KI-Rechenzentren voraussichtlich jährlich rund 90 Terawattstunden Strom verbrauchen – eine etwa zehnfache Steigerung gegenüber 2022.
Daraus ergibt sich eine sehr einfache Investitionslogik: Wer eine stabile Stromversorgung für Rechenzentren gewährleisten kann, profitiert. Dazu gehören Kernkraftwerksbetreiber, Erdgasunternehmen, Anbieter erneuerbarer Energien, Netzbetreiber und insbesondere Energieunternehmen in der Nähe von Rechenzentrumsclustern.
Jensen Huang erklärte im Oktober 2025, dass Rechenzentren potenziell schneller eigene Stromquellen aufbauen könnten, als sich an das Stromnetz anzuschließen. Tatsächlich errichten viele Technologieunternehmen bereits Kraftwerke direkt neben ihren Rechenzentren und umgehen so das Stromnetz.
Das schockiert mich. Diese Technologieunternehmen verwandeln sich in ihre eigenen Energiekonzerne.
Zu den Nutznießern zählen Energieversorgungsunternehmen, unabhängige Stromerzeuger und Hersteller von Stromversorgungsanlagen (Transformatoren, Schaltanlagen usw.). In Asien, beispielsweise in Indien, werden auch Unternehmen der Stromversorgungs- und Übertragungstechnik von der Expansion der Hyperscaler-Rechenzentren profitieren.
Schicht 2: Chip
Diese Ebene ist der Öffentlichkeit aufgrund von Nvidia am bekanntesten. In Wirklichkeit ist diese Ebene jedoch weitaus komplexer als die eines einzelnen Unternehmens.
Die Chipschicht kann weiter in mehrere Teilschichten unterteilt werden:
Designfirma
Nvidia (GPU), AMD, Broadcom, Qualcomm
Und immer mehr Cloud-Anbieter entwickeln ihre eigenen Chips: Google TPU, Amazon Trainium, Microsoft Maia
Produktionsunternehmen
Der Markt wird fast vollständig von TSMC mit einem Marktanteil von rund 70 % dominiert, gefolgt von Samsung Electronics (7,2 %). Intel versucht, sein Auftragsfertigungsgeschäft wieder aufzubauen, doch dies wird viele Jahre dauern.
Ausrüstungsfirma
Die zur Herstellung der Chips verwendeten Maschinen stammen von ASML (dem einzigen Unternehmen, das EUV-Lithographiemaschinen herstellt) sowie von Applied Materials, Lam Research und Tokyo Electron.
Speicherunternehmen
KI-Modelle benötigen große Mengen an Hochbandbreitenspeicher (HBM). Wichtige Anbieter: SK Hynix, Samsung, Micron Technology
Verpackungstechnologie
Fortschrittliche Gehäusetechnologien (wie beispielsweise TSMCs CoWoS) haben sich zu einem neuen Engpass entwickelt.
Das Auffälligste an dieser Schicht ist tatsächlich die Konzentration:
Nvidia: Ungefähr 92 % Marktanteil bei KI-GPUs
TSMC: Stellt fast alle KI-Chips her
ASML: Der einzige Lieferant von EUV-Ausrüstung
Ein Unternehmen entwirft. Ein Unternehmen fertigt. Ein Unternehmen stellt die Produktionsmaschinen her. Diese Konzentration birgt sowohl Investitionsmöglichkeiten als auch geopolitische Risiken.
Schicht 3: Cloud und Rechenzentrum
Hier kommt der Chip zum Einsatz.
Riesige Lagerhallen:
Tausende von Servern
Hochgeschwindigkeits-Netzwerkverbindung
Flüssigkeitskühlsystem (jetzt Standard, statt optional)
Der Markt wird von drei großen Cloud-Anbietern dominiert:
Amazon Web Services (31 %)
Microsoft Azure (24 %)
Google Cloud (11 %)
Oracle expandiert ebenfalls rasant und plant bis 2026 Investitionen in Höhe von 50 Milliarden Dollar. Doch diese Ebene geht weit über den Hyperscaler hinaus.
Zum Beispiel:
Foxconn montiert 40 % der KI-Server
Arista Networks bietet Netzwerkgeräte an.
Credo Technology (Aktienkursanstieg um 117 % bis 2025)
Vertiv bietet Flüssigkeitskühlung
Immobilienunternehmen für Rechenzentren:
Equinix
Digitale Immobilien
Sogar die Betonlieferanten sind involviert; jede Etage verfügt über eine eigene Lieferkette.
Schätzungen der Bank of America zufolge werden Hyperscaler bis 2026 90 % ihres operativen Cashflows für Investitionen verwenden. Dieser Anteil wird 2025 noch bei 65 % liegen.
Morgan Stanley prognostiziert, dass diese Unternehmen in diesem Jahr Anleihen im Wert von über 400 Milliarden US-Dollar aufnehmen werden, um Rechenzentren zu bauen. Bis 2025 soll dieser Betrag auf 165 Milliarden US-Dollar ansteigen.
Als ich diese Zahl zum ersten Mal las, blieb ich stehen. 400 Milliarden Dollar Schulden pro Jahr, nur um weitere Lagerhallen voller Computer zu bauen.
Ebene 4: Modell
Diese Ebene ist die „Gehirnebene“, das Unternehmen, das für das Training und den Aufbau realer KI-Modelle verantwortlich ist.
Zu den Hauptakteuren gehören:
OpenAI (GPT-Serie, jährlicher Umsatz von über 20 Milliarden US-Dollar)
Anthropic (Claude, mit einem angeblichen Jahresumsatz von rund 19 Milliarden US-Dollar bis Anfang 2026)
Google DeepMind (Gemini)
Meta AI (Llama, ein Open-Source-Modell)
Mistral KI
xAI (Entwickelt von Grok)
Diese Etage fasziniert mich, weil sie sowohl die begehrteste als auch die am wenigsten profitable ist.
Zum Beispiel:
Das Umsatzwachstum von OpenAI ist beispiellos, dennoch wird das Unternehmen bis 2026 voraussichtlich 17 Milliarden Dollar an liquiden Mitteln verbrauchen.
Anthropic wächst zwar rasant, ist aber stark von Finanzierung abhängig – eine Finanzierungsrunde über 5 Milliarden Dollar Anfang 2026 wird mit rund 170 Milliarden Dollar bewertet.
Das Problem besteht in einem strukturellen Widerspruch des Geschäftsmodells auf dieser Ebene. Mit zunehmender Leistungsfähigkeit des Modells steigt der Bedarf an Rechenleistung, doch die Kosten für Rechenleistung wachsen oft schneller als die Einnahmen.
Das ist ein bisschen so, als würde man ein Restaurant führen, in dem jedes neue Gericht teurere Zutaten erfordert, die Kunden aber wollen, dass die Preise gleich bleiben.
Infolgedessen sind die Gewinnmargen kontinuierlich gesunken.
Wann werden sich die Dinge ändern? Ich bin mir nicht sicher, vielleicht nicht kurzfristig.
Für Anleger birgt diese Schicht hohe Risiken und bietet gleichzeitig hohe Renditechancen. Das Problem besteht darin, dass die meisten dieser Unternehmen noch immer nicht in Privatbesitz sind.
Daher stammt das Investitionsengagement am öffentlichen Markt hauptsächlich aus zwei Kanälen:
Cloud-Computing-Unternehmen
Beispielsweise hält Microsoft eine bedeutende Beteiligung an OpenAI und stellt dem Unternehmen Rechenleistung über Microsoft Azure zur Verfügung.
Chiphersteller
Weil der Trainingsprozess der Modelle einen Großteil ihrer Hardware beansprucht.
Schicht 5: Anwendungen
Dies ist die Ebene, die Sie jeden Tag sehen. Beispiele hierfür sind ChatGPT, die von Gemini unterstützte Google-Suche, die Funktionen von Microsoft Copilot in Office, die KI-gestützten Betrugsbekämpfungssysteme von Banken, der Empfehlungsalgorithmus von Netflix und die KI-gestützte Bildverbesserung auf Mobiltelefonen.
Die Anwendungsschicht ist die umfangreichste und am stärksten umkämpfte Schicht. Tausende von Startups und Großunternehmen konkurrieren hier. Langfristig dürfte sie hinsichtlich des Marktvolumens die größte Schicht werden. Prognosen zufolge könnte der Markt für Anwendungsschichten bis Anfang der 2030er-Jahre die Marke von 2 Billionen US-Dollar überschreiten.
Allerdings weist diese Schicht in dieser Phase auch die geringste Gewinnspanne und den unsichersten Wettbewerb auf.
Auf dieser Ebene ergibt sich die eigentliche Differenzierung aus den Daten. Unternehmen, die über einzigartige, firmeneigene Daten verfügen, werden sich einen nachhaltigen Wettbewerbsvorteil sichern.
Zum Beispiel:
Salesforce – Enterprise CRM-Daten
Bloomberg – Finanzmarktdaten
Epic Systems – Medizinische Datensätze
Unternehmen, die diesen Datenvorteil beherrschen, können KI-Modelle tiefgreifend feinabstimmen, was mit herkömmlichen Chatbots nicht möglich ist.
Für Investoren bietet die Anwendungsschicht zwar möglicherweise das größte Renditepotenzial, birgt aber auch das größte Kapitalvernichtungspotenzial.
Die meisten KI-Startups scheitern, und nur wenige Überlebende erzielen ein exponentielles Wachstum.
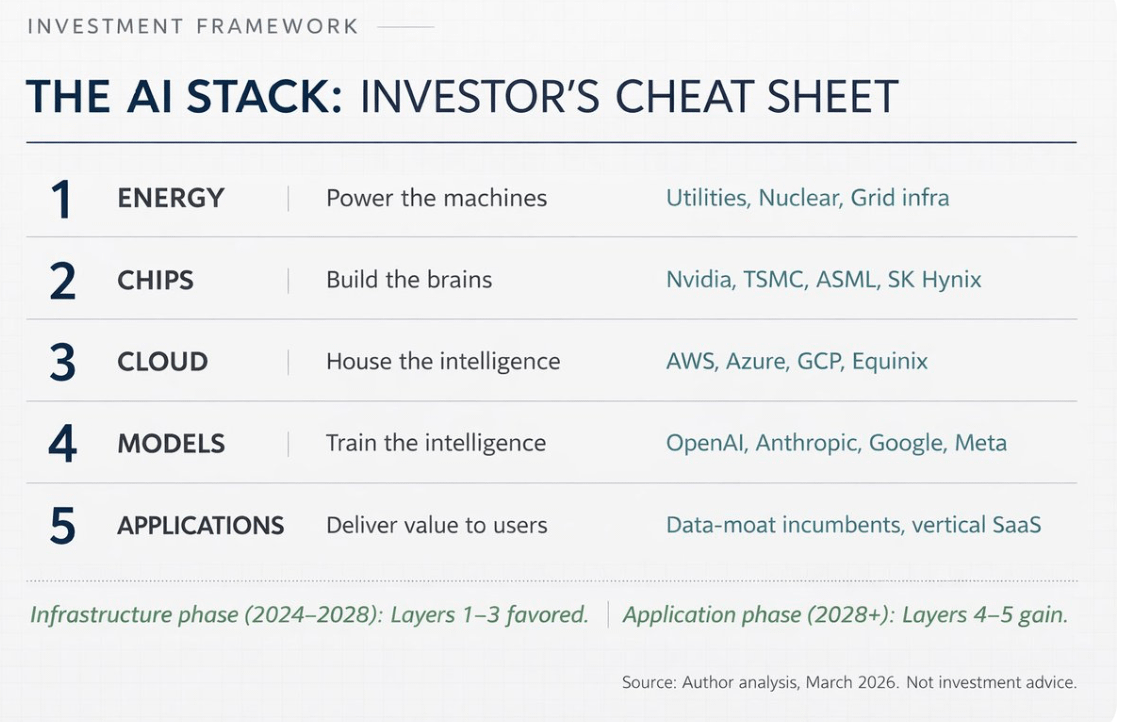
Die wahrscheinlichste Investitionsstrategie für die nächsten drei bis fünf Jahre ist, jetzt in Infrastruktur und später in Anwendungen zu investieren. Und die klügsten Investoren haben sich bereits entsprechend positioniert.
Die Unternehmen, die in Layer 5 wirklich erfolgreich sein werden, sind wahrscheinlich diejenigen, die über Daten verfügen, die andere nicht erhalten können.
Interessanterweise bezeichnen sich viele dieser Unternehmen nicht einmal als KI-Unternehmen.
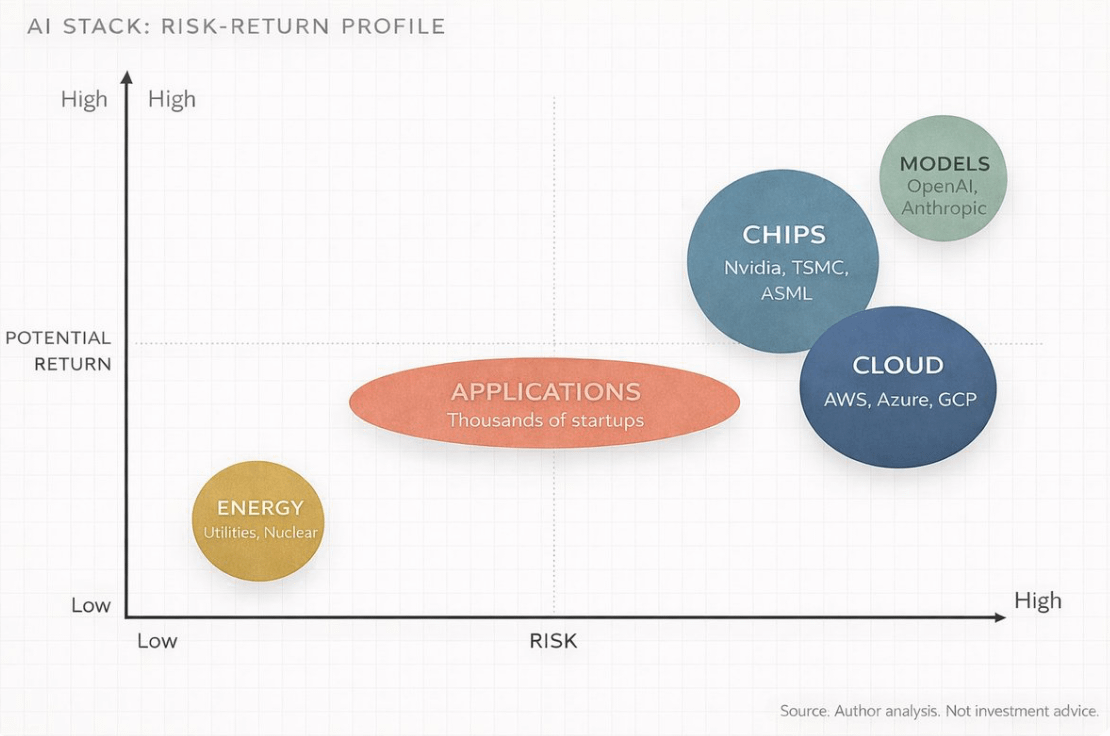
VI. KI-Risiken: „Ist das nicht nur eine Blase?“
Der größte Feind des Investors ist womöglich er selbst. – Benjamin Graham
Kommen wir gleich zur häufigsten Frage: „Was ist mit der Dotcom-Blase? Ist das nicht dasselbe? Riesige Infrastrukturinvestitionen, keine Gewinne, und alle waren total euphorisch.“
Das ist eine sehr gute Frage, und sie verdient eine ernsthafte Antwort.
Der entscheidende Unterschied liegt darin, dass während der Dotcom-Blase, als Unternehmen die Infrastruktur ausbauten, die Nachfrage noch nicht vorhanden war. Damals verlegten Firmen fieberhaft Glasfasernetze und bauten Serverräume, aber die meisten Internetnutzer verwendeten noch Einwahlverbindungen.
Das Ergebnis war, dass die Infrastruktur zwar gebaut wurde, die Nachfrage aber erst nach fünf bis sieben Jahren einsetzte. In dieser Zwischenzeit gingen zahlreiche Unternehmen in Konkurs und wurden liquidiert.
Bis 2026 wird die Nachfrage nach KI bereits vorhanden sein. Nvidias Chips werden knapp sein, TSMCs Produktionskapazitäten für fortschrittliche Gehäuse werden vollständig ausgelastet sein und die Preise für Cloud-Computing-Leasing werden steigen statt fallen. Gleichzeitig wird OpenAI zwischen März und Oktober 2025 400 Millionen wöchentlich aktive Nutzer hinzugewinnen. Modelle werden zum Einsatz kommen.
Rechenleistung wird verbraucht. Kunden zahlen. Das heißt aber nicht, dass es kein Risiko gibt. Im Gegenteil, das Risiko ist enorm, und ich denke wahrscheinlich öfter darüber nach, als ich zugeben möchte.
Drei Punkte verdienen besondere Beachtung.
Risiko einer Kapitalfehlanpassung
Bis 2026 werden Technologieunternehmen mehr als 650 Milliarden Dollar in Rechenzentren investieren.
Reicht das Umsatzwachstum im Bereich KI-Dienstleistungen nicht aus, um diese Investitionen zu decken, werden viele Unternehmen mit einem drastischen Rückgang ihrer Gewinnmargen konfrontiert sein. Selbst Amazons freier Cashflow könnte in diesem Jahr negativ ausfallen.
Das ist Amazon, das Unternehmen, das das Cloud-Computing-Geschäftsmodell praktisch erfunden hat.
Konzentrationsrisiko in der Lieferkette
Die Lieferkette für KI ist hochkonzentriert.
TSMC produziert rund 70 % der weltweiten Chips.
ASML ist der alleinige Lieferant von EUV-Lithographiemaschinen.
Nvidia entwickelt 92 % der GPUs für KI-Rechenzentren.
Jeder größere Schock, wie etwa geopolitische Ereignisse, Naturkatastrophen oder Veränderungen im Wettbewerbsumfeld, könnte die gesamte Wertschöpfungskette der KI-Industrie beeinträchtigen.
Ein schweres Erdbeben in Hsinchu, Taiwan, könnte beispielsweise die globale KI-Entwicklung um mehrere Jahre zurückwerfen. Diese Vorstellung sollte beunruhigend sein.
DeepSeek-Variablen
Im Januar 2025 veröffentlichte das chinesische KI-Labor DeepSeek ein Modell. Dessen Leistung war vergleichbar mit der von hochmodernen Modellen, die Trainingskosten betrugen jedoch nur einen Bruchteil der ursprünglichen Kosten.
Dies stellt eine zentrale Annahme in Frage: dass Investitionen in mehr Rechenleistung zwangsläufig zu besserer KI führen.
Wenn sich die Kluft zwischen Open-Source-Modellen und hocheffizienten Modellen in Zukunft weiter verringert, wird die Logik von Infrastrukturinvestitionen geschwächt.
Ich glaube nicht, dass DeepSeek die gesamte Logik von KI-Investitionen umgestoßen hat. Aber es hat eine Variable eingeführt, die es vorher nicht gab. Und wenn diese Variable einmal auftaucht, wird sie nicht mehr verschwinden.
Aber ich werde immer wieder zu einem größeren Rahmen zurückkehren.
Beratungsunternehmen haben langfristige Prognosen erstellt: McKinsey & Company prognostiziert, dass die weltweiten Investitionen in Rechenzentren bis 2030 kumulativ 6,7 Billionen US-Dollar erreichen werden; PwC prognostiziert, dass KI bis 2030 15,7 Billionen US-Dollar zum globalen BIP beitragen wird; und die International Data Corporation (IDC) prognostiziert, dass KI-bezogene Lösungen einen kumulierten wirtschaftlichen Einfluss von 22,3 Billionen US-Dollar haben werden.
Selbst wenn diese Zahlen um 50 % übertrieben sind, stehen wir dennoch vor dem größten technologiegetriebenen wirtschaftlichen Wandel seit dem Internet. Die Frage ist nicht die Richtung, sondern das Ausmaß.
Ich höre oft Leute sagen: „Ich bin skeptisch gegenüber KI.“
Sicher.
Man kann die Leistungsfähigkeit des Modells und den Entwicklungszeitplan in Frage stellen, aber die Struktur der Lieferkette sollte man nicht ignorieren.
Das sind zwei völlig unterschiedliche Dinge. Das eine ist gesunde, rationale Skepsis; das andere lässt einen Chancen verpassen.
In fünf Jahren werden die Gewinner dieses Zyklus ganz klar sein.
Die Geschichte folgt immer diesem Muster. Und der Schlüssel zum Erfolg liegt nun darin, die Struktur zu verstehen, bevor es andere tun.
VII. Nehmen Sie auf dem richtigen Niveau am Spiel teil.
Stellen Sie sich KI als ein fünfschichtiges Videospiel vor. Jede Schicht entspricht einem anderen Level.
Stufe 1: Energie
Dies ist das Tutorial für Anfänger. Es ist wichtig, einfach und bei richtiger Anwendung verliert man fast nie. Geringes Risiko, stabile Gewinne.
Genau wie NPCs in einem Spiel: Sie sterben nicht, sondern geben immer wieder Belohnungen.
Stufe 2: Chip
Das ist ein Kampf der Giganten. Die Macht ist am stärksten konzentriert, und die Gewinne sind am höchsten. Gleichzeitig sind aber auch die technologischen und geopolitischen Risiken am größten.
Die Belohnungen sind enorm, aber der Schwierigkeitsgrad ist auf „Schwer“.
Stufe 3: Cloud Computing
Dies ist ein Mehrspielerserver, auf dem alle Spieler aktiv sind. Hyperscaler fungieren als Serveradministratoren und behalten einen Teil aller Transaktionen ein.
Stufe 4: Modell
Dies ist die PvP-Arena. Der Wettbewerb ist extrem hart, und Innovationen entstehen in einem unglaublich schnellen Tempo.
Die meisten Spieler werden ausscheiden; nur diejenigen mit der besten Ausrüstung werden überleben.
Stufe 5: Anwendung
Dies ist eine offene Weltkarte. Die Möglichkeiten sind endlos, aber es gibt keine festen Belohnungen. Du musst die Quests selbst finden.
Die eigentliche Meta-Strategie ist einfach. Man muss nicht alle Level durchspielen.
Die meisten Spieler streben Level 5 an, da es am sichtbarsten ist. Aktuell ist es jedoch ratsam, in Level 2 und 3 Erfahrung zu sammeln, da dort die höchsten Erträge zu erwarten sind.
Ihre Position innerhalb der Technologiekette bestimmt, worauf Sie sich konzentrieren sollten.
Für Laien
Sie müssen nicht verstehen, wie GPUs funktionieren. Sie müssen lediglich wissen, dass jemand GPUs herstellen, jemand Rechenzentren dafür bauen und jemand die Stromversorgung sicherstellen muss. Und diese Unternehmen sind alle börsennotiert; Sie können ihre Finanzberichte einsehen.
Für Techniker
Sie wissen bereits, dass die Modelle immer leistungsfähiger werden. Doch Sie unterschätzen möglicherweise einen wichtigen Punkt: Die eigentlichen Engpässe liegen in der physischen Welt: Stromversorgung, Kühlung und Chip-Gehäuse. Der KI-Wettbewerb des nächsten Jahrzehnts könnte daher eher ein ingenieurtechnisches Problem als ein Problem der Modellarchitektur in wissenschaftlichen Publikationen sein.
Für Investoren
Die KI-Wertschöpfungskette besteht eigentlich aus fünf verschiedenen Transaktionen. Sie unterscheiden sich hinsichtlich Risiko, Zeitrahmen und Gewinnern. KI als Industrie zu betrachten, ist vergleichbar damit, „Technologie“ im Jahr 1998 als Industrie zu behandeln. Die internen Unterschiede sind enorm.
Diese Situation wird nicht ewig andauern. Eines Tages wird die Infrastruktur ausgereift sein, die Anwendungsschicht integriert sein und der Wert wird sich wieder nach oben verlagern.
Dasselbe gilt für das Internetzeitalter. Letztendlich sind es Amazon, Google und Facebook, die den größten Gewinn erzielen, nicht Glasfaserunternehmen und Serverhersteller.
Aber die KI hat dieses Stadium noch nicht erreicht. Wir befinden uns noch in der Infrastrukturphase, in der Phase, in der wir Schaufeln verkaufen.
Aktuell lassen sich mit Schaufeln Unsummen verdienen. Wer den gesamten Technologie-Stack versteht, wird die Anzeichen erkennen, bevor der Wendepunkt eintritt.
Andere werden immer wieder überrascht sein, wohin das Geld geflossen ist.
In zehn Jahren wird das Verständnis des KI-Technologie-Stacks genauso grundlegend sein wie das Verständnis einer Bilanz.
Merken Sie sich drei Dinge: Verstehen Sie den Technologie-Stack. Zeichnen Sie die hierarchische Struktur. Verfolgen Sie die Kapitalflüsse.
Das ist das Spiel.
[Original Link]