


Derzeit konzentriert sich die Erkundung des Crypto-Marktes auf RWA hauptsächlich auf die Tokenisierung von Vermögenswerten - d.h. wie man das Eigentum an realen Vermögenswerten wie Staatsanleihen, Aktien oder Immobilien auf die Blockchain abbildet, um effizientere Abrechnungen und Besitztümer zu erreichen. Diese Lösungen, die sich auf effizientes Halten und Abrechnen konzentrieren, genügen jedoch nicht den Anforderungen des Finanzmarktes an das Handelsvolumen, das viel größer und aktiver ist: nämlich das gehebelte Trading und Risikomanagement bei Preisbewegungen von Vermögenswerten.
Autor des Artikels: OKX
Quelle: MarsBit
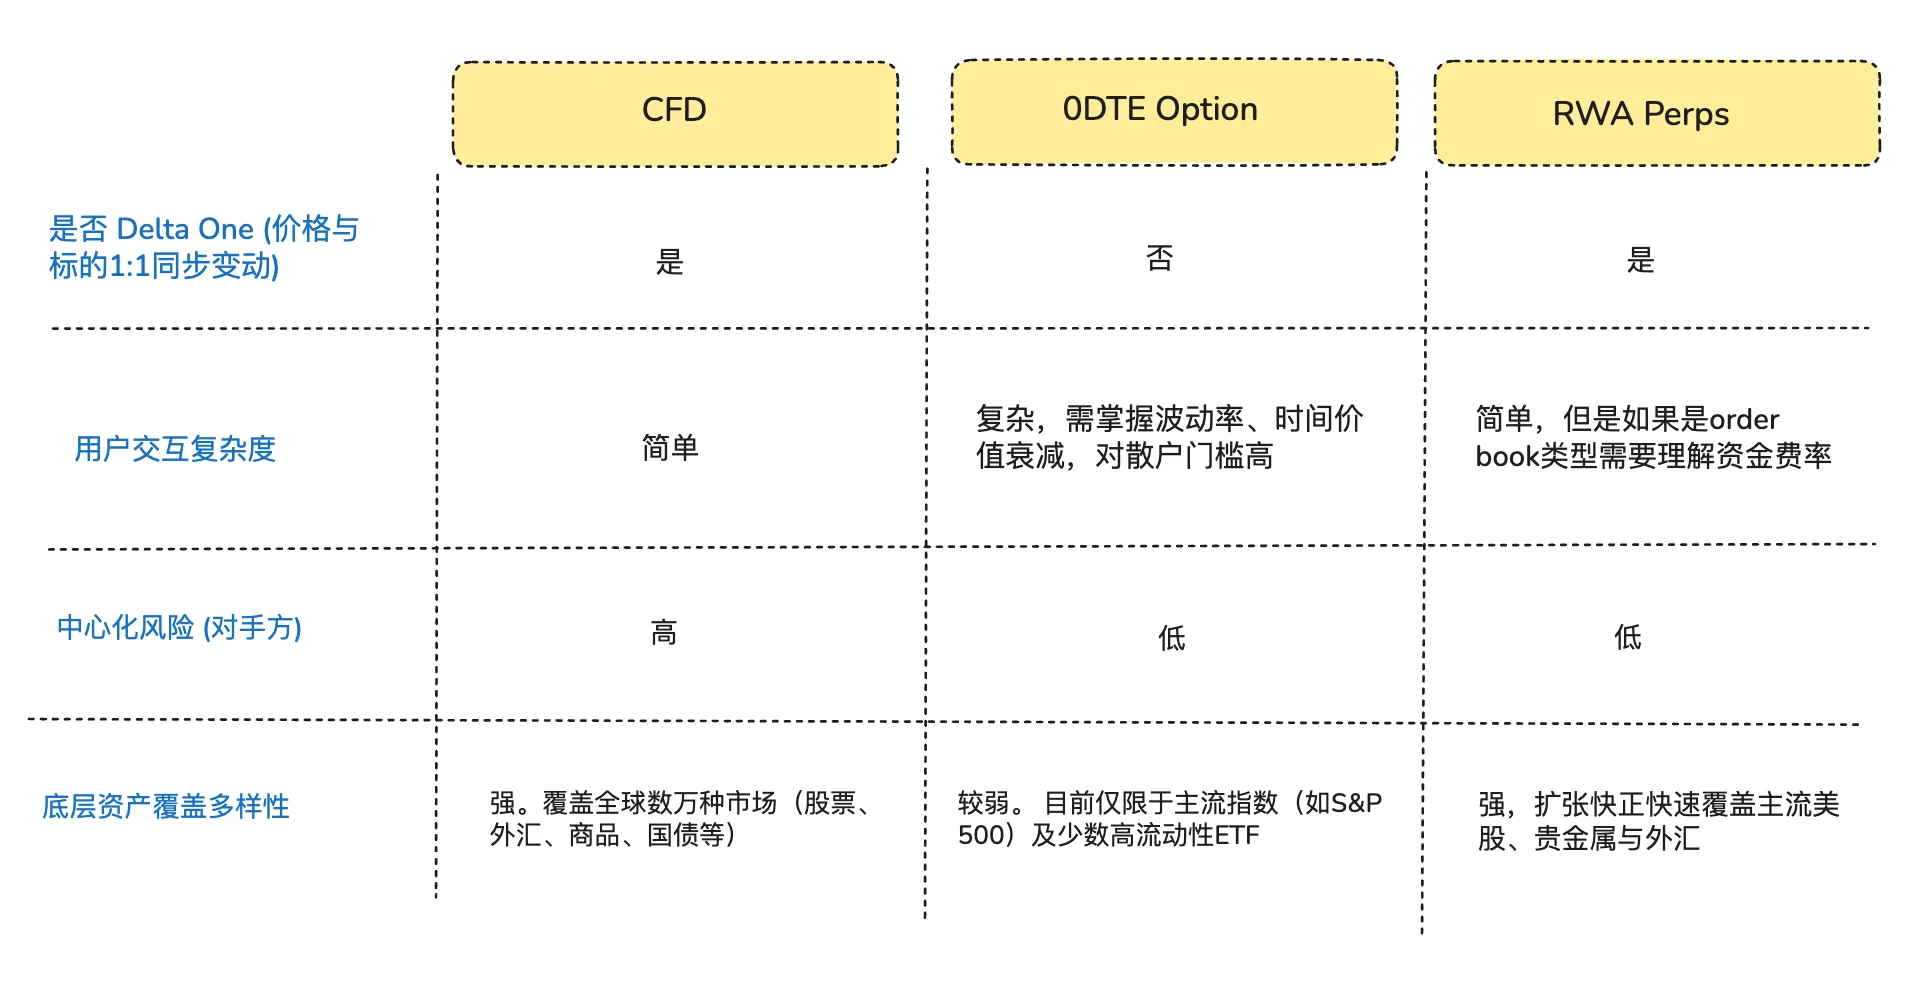
Tatsächlich ist der wahre Motor der Liquidität auf den globalen Finanzmärkten nicht die statischen Inhaber von Vermögenswerten, sondern die Händler, die nach Hebelpositionen suchen. Von den monatlich etwa 50 Billionen Dollar nominalen Werten des Enddatum-Optionsmarktes in den USA bis zu den monatlichen Handelsvolumina von etwa 30 Billionen Dollar im CFD-Markt außerhalb der USA ist die Nachfrage nach hohen Hebeln und kurzfristigen Risiken von Retail-Investoren ungebrochen. Trotz des enormen Handelsvolumens sind die bestehenden traditionellen Finanzinstrumente in der Lage, diese Nachfrage zu erfüllen, immer noch überfordert: 0DTE-Optionen zwingen Händler, in einem reinen Richtungswettbewerb gleichzeitig Theta (Zeitverlust) und Vega (Volatilität) als nichtlineares Risiko zu tragen. Der CFD-Markt leidet unter seiner intransparenten Black-Box-Mechanik und den Risiken zentraler Gegenparteien.
Aus der Perspektive von Händlern, die rein nach richtungsbezogenen Positionen suchen, ist es so, dass viele Händler tatsächlich nicht nach "Optionen" oder "tokenisierten Aktien" suchen, sondern nach einer rein Delta-One (linearen/symmetrischen Erträgen) Exposition - d.h. die Preisbewegungen der Vermögenswerte können einfach und direkt proportional in Gewinne und Verluste von Investitionen umgewandelt werden, ohne dass es zu Verlusten oder Abweichungen kommt (Arthur Hayes hat Ende letzten Jahres einen Artikel (Adapt or Die) veröffentlicht, in dem er den gesamten Hintergrund ihrer Entwicklung der Krypto-perpetuals beschreibt, den man lesen kann, wenn man Interesse hat).
In diesem strukturellen Missverhältnis hat das DeFi-Protokoll diese Marktchance scharf erfasst. Einige DeFi-Gründer versuchen, den im Krypto-Markt bereits seit fast 10 Jahren bewährten unbefristeten Vertrag in den Bereich traditioneller Vermögenswerte zu bringen. Diese Produkte verwenden eine synthetische Derivatstruktur, um den Preis des zugrunde liegenden Vermögenswerts mit einer Kombination aus Orakelpreisen und Finanzierungskostenmechanismen zu verankern, um rund um die Uhr Hebelhandel für Aktien, Rohstoffe und Devisen anzubieten, ohne tatsächlich Vermögenswerte halten oder liefern zu müssen.
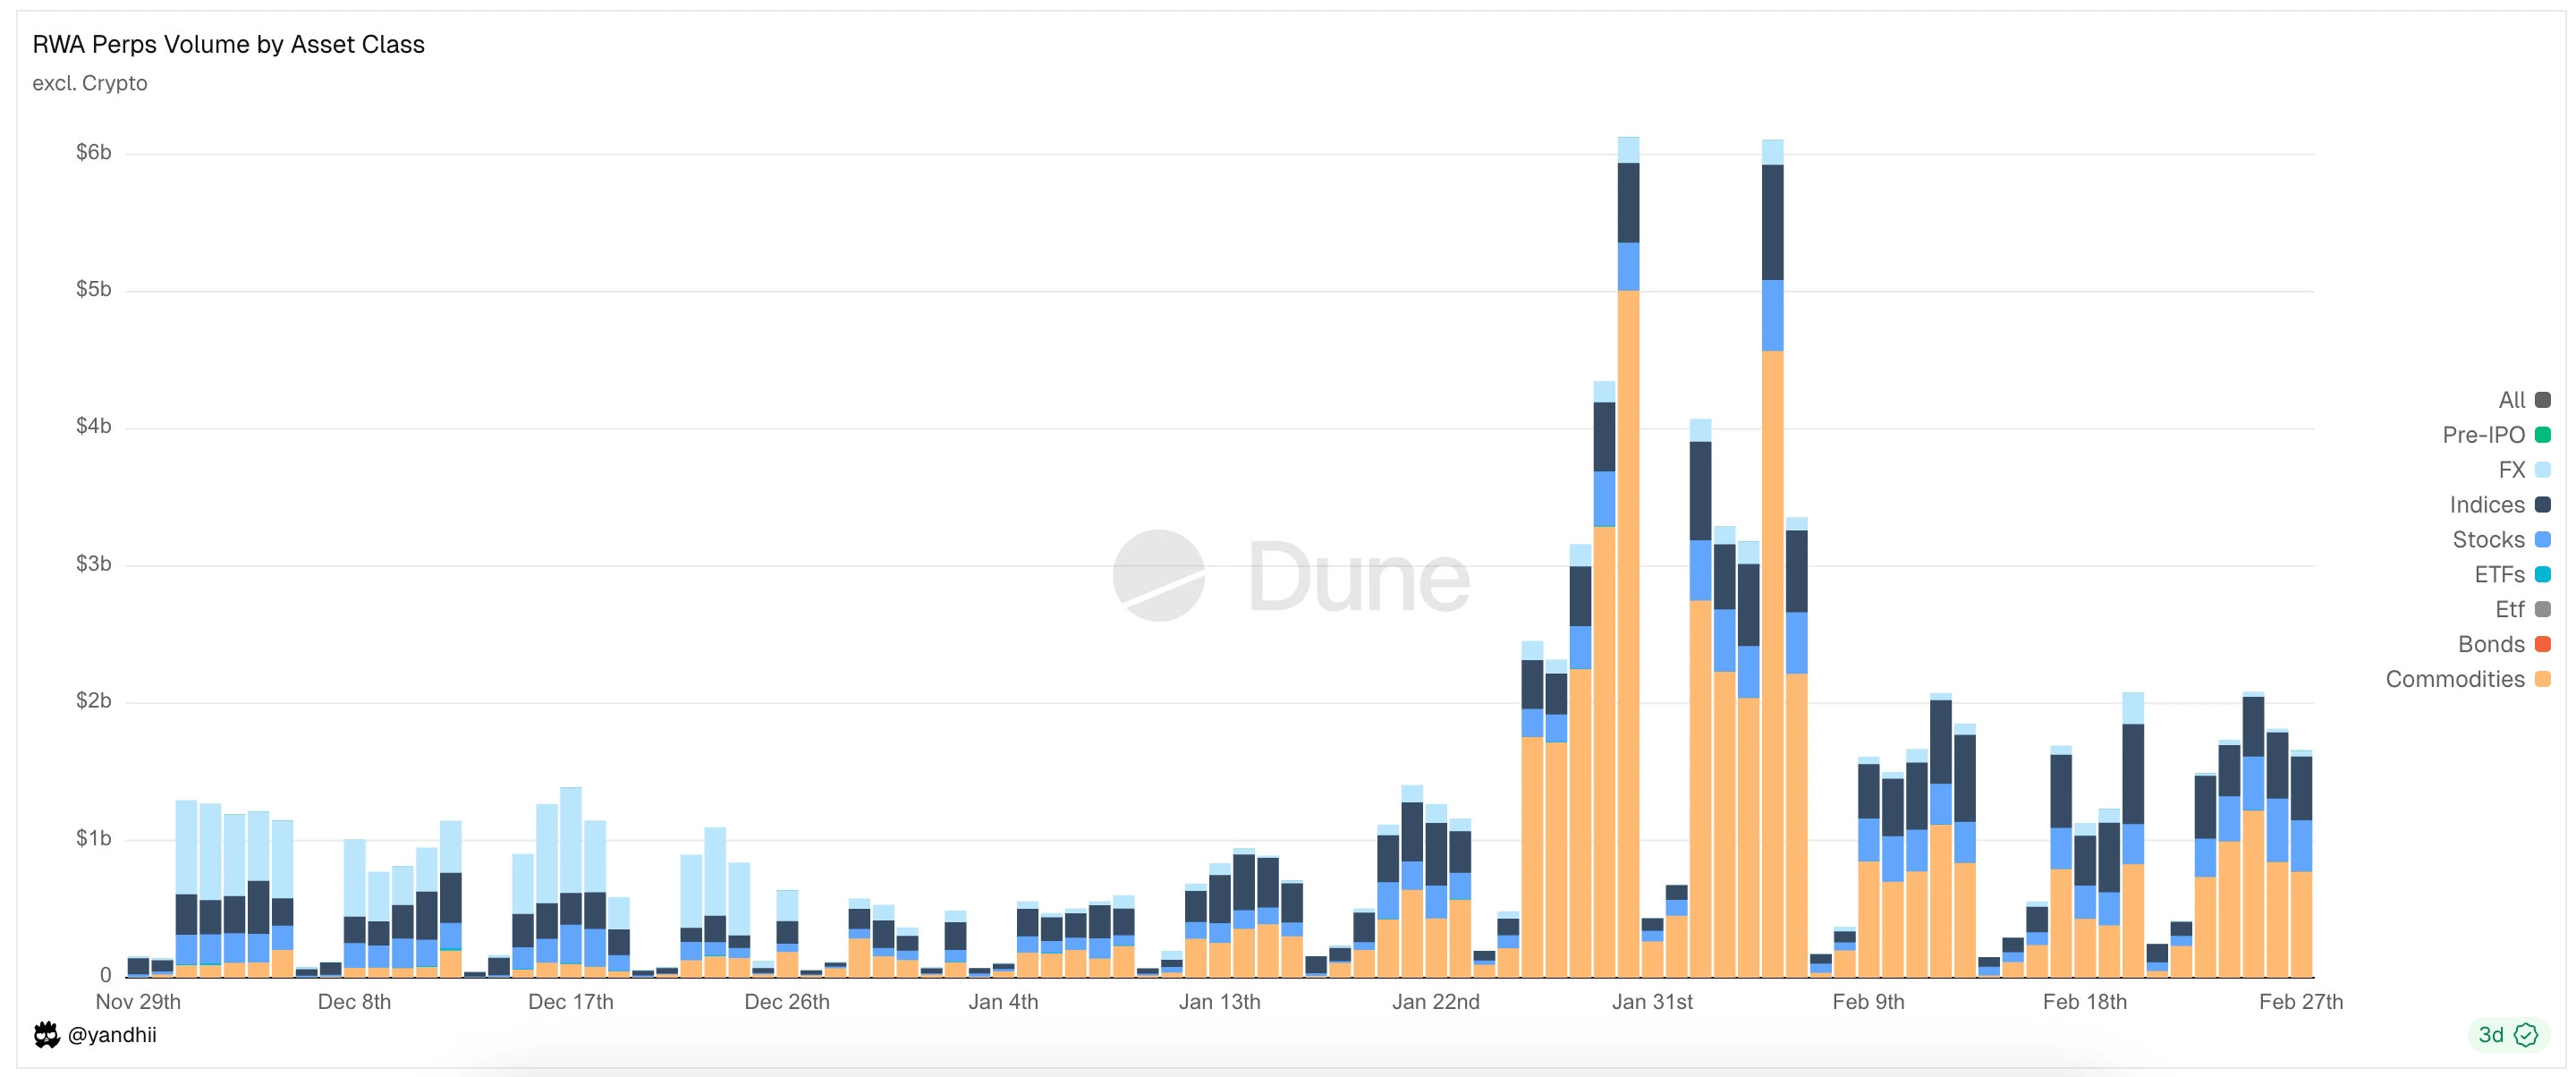
Grafik: Die derzeit hauptsächlich gehandelten Vermögenswerte in RWA Perps Dex
1. Markt Hintergrund (Möglichkeiten für den Eintritt in den RWA Perps-Markt)
1.1 Markteintritt 1: Der US 0DTE Optionsmarkt (Enddatum-Optionen)
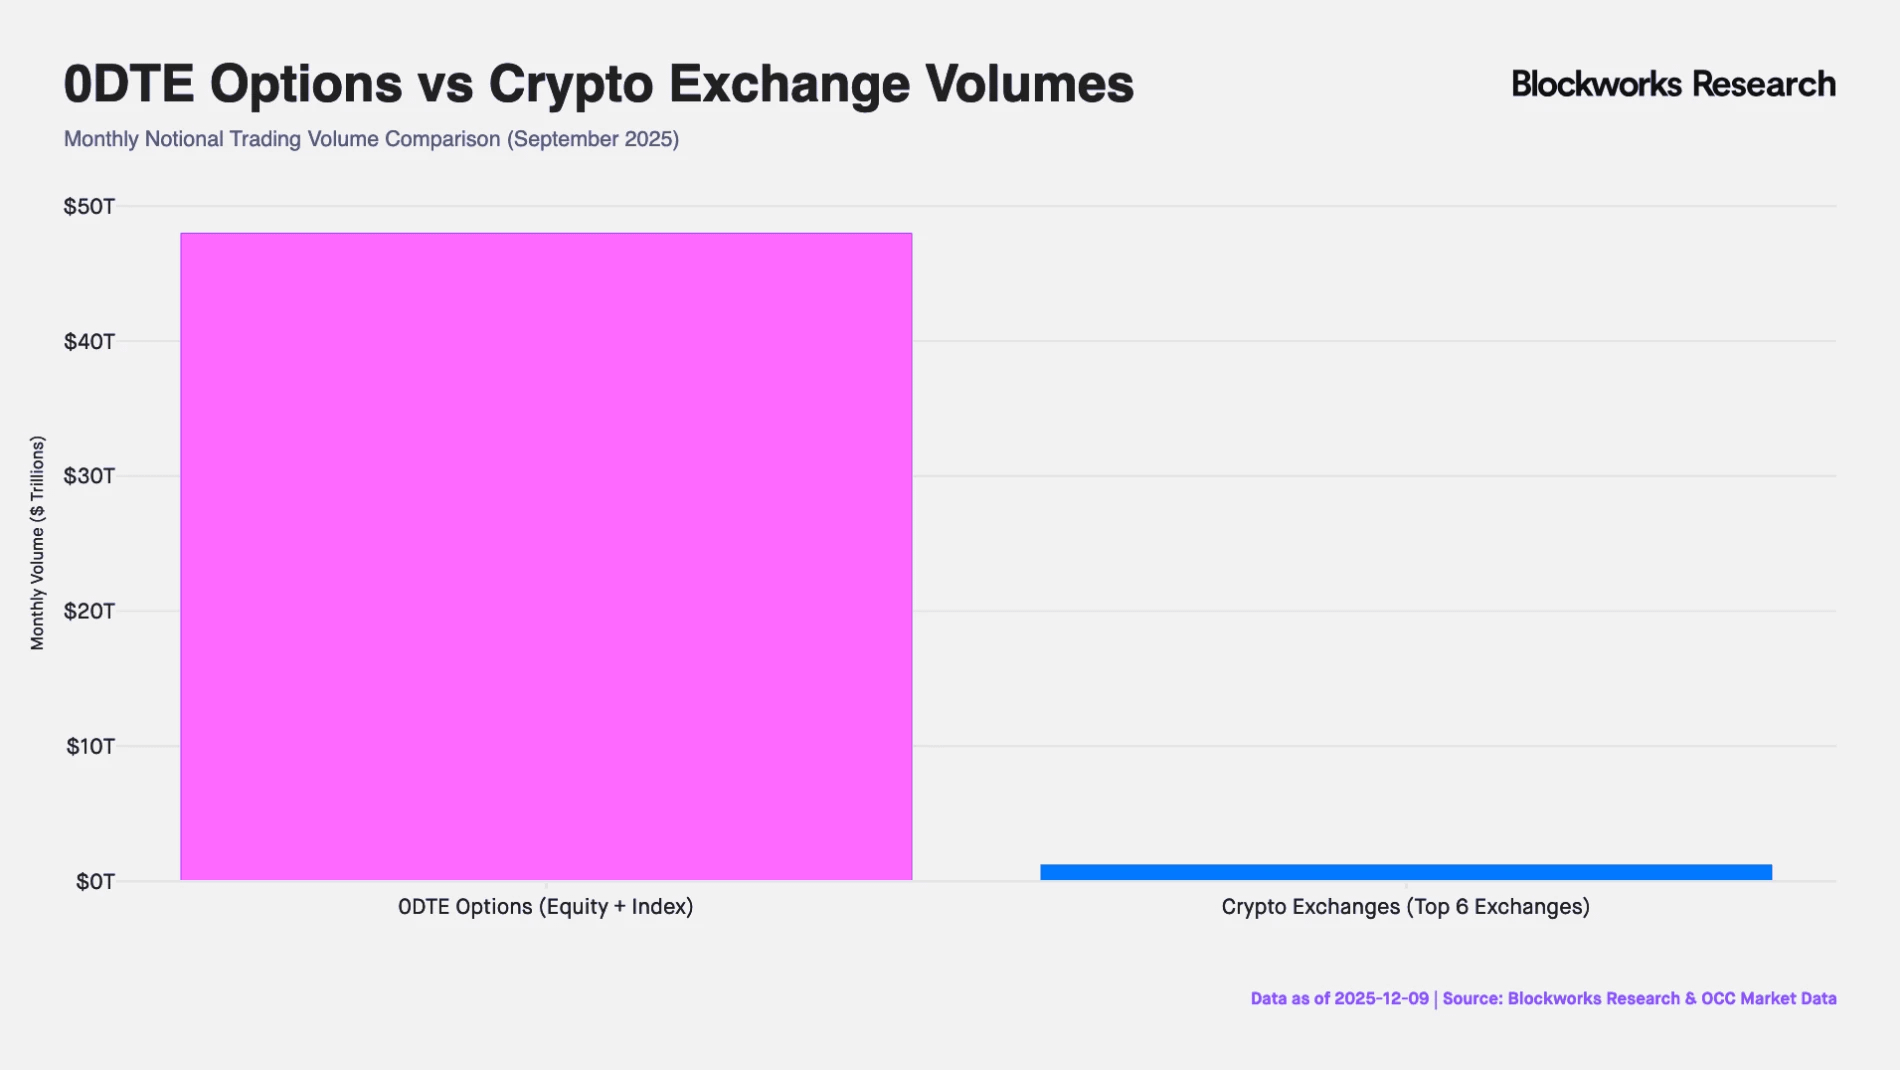
In den letzten 10 Jahren hat der US-Optionsmarkt einen tiefgreifenden strukturellen Wandel durchlaufen. Laut Daten der wichtigsten Optionsbörsen, Cboe Global Markets, hat der Anteil der Enddatum-Optionen am Handelsvolumen der S&P 500-Optionen von weniger als 5% im Jahr 2016 auf über 60% gestiegen, mit einem nominalen Handelsvolumen von 48 Billionen Dollar pro Monat (was etwa 40 Mal dem monatlichen Handelsvolumen der Perpetuals an CEX-Börsen entspricht). Diese Daten spiegeln nicht nur den Anstieg der Handelsfrequenz wider, sondern zeigen auch die enorme Kapitalmacht, die nach intraday extremen Hebelpositionen sucht.
Hinweis: 0DTE steht für "Zero Days to Expiration", was bedeutet, dass Optionen, die am selben Tag ablaufen, auch als Enddatum-Optionen bezeichnet werden. Diese Arten von Optionen verfallen am Ende des Handelstags. Händler nutzen sie für ultrakurze Wetten, um schnelle Renditen zu erzielen und das Risiko von Übernachtpositionen zu vermeiden.
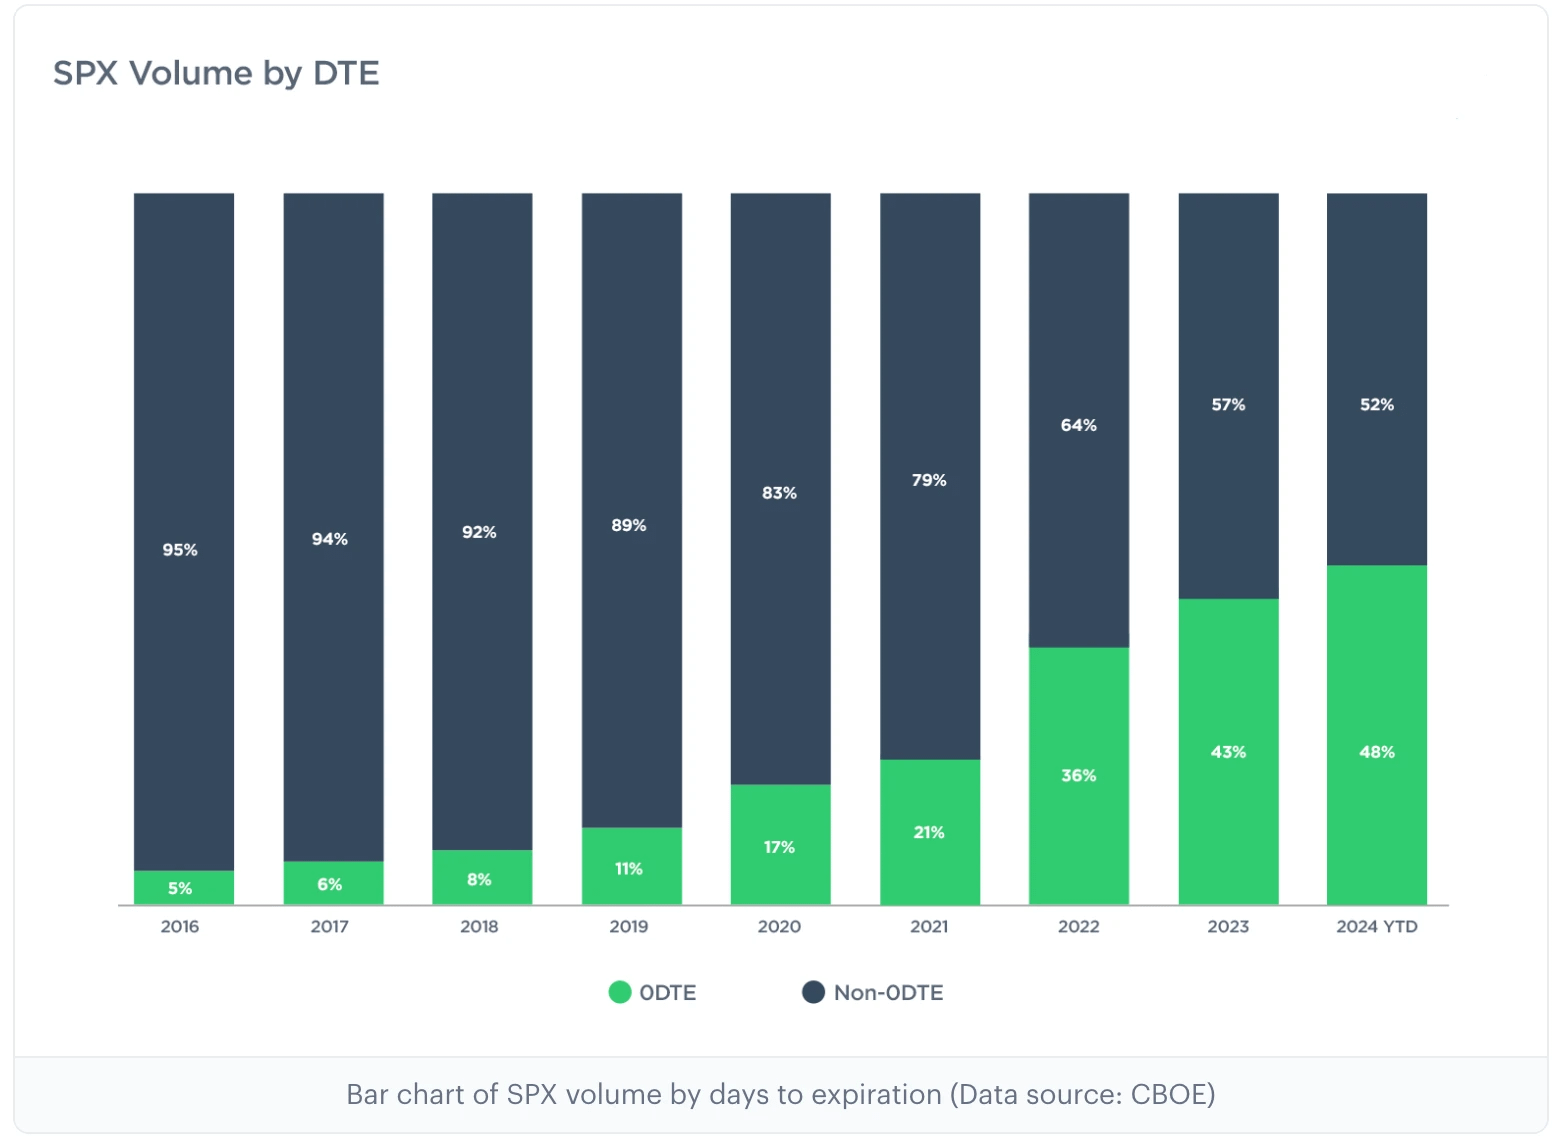
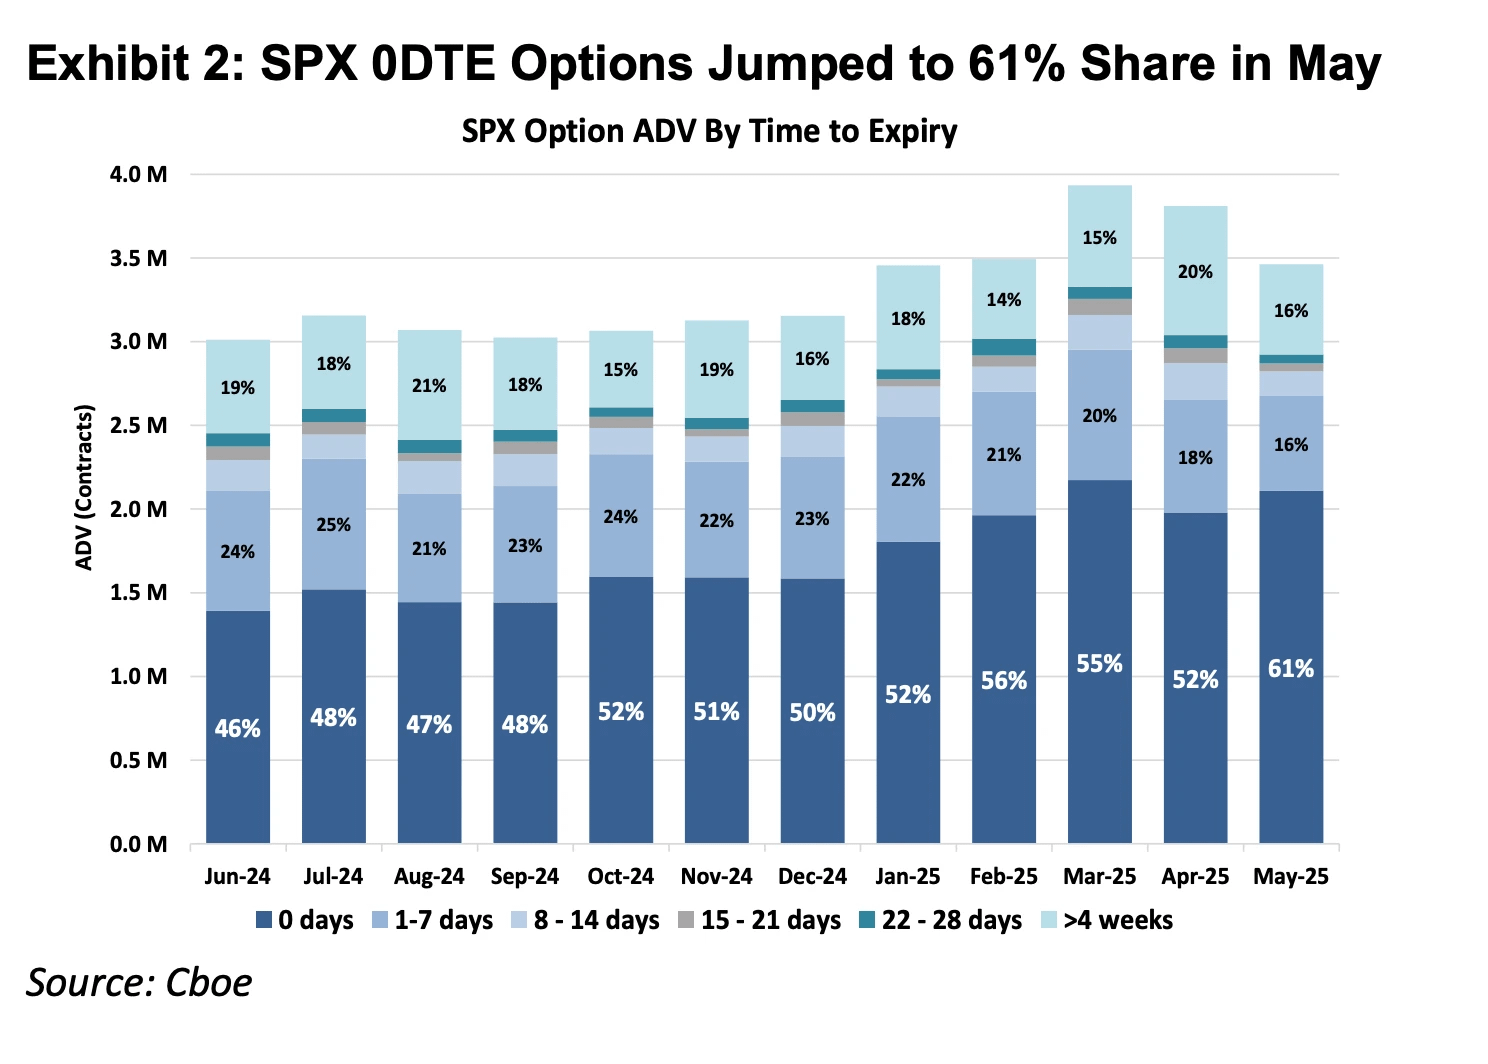
Grafik: Die beiden oberen Grafiken zeigen den Anteil der S&P 500-Optionen mit unterschiedlichen Laufzeiten von 2016 bis 2025. Man sieht, dass 0DTE-Optionen im Jahr 2016 nur 5% des Optionsmarktes ausmachten, aber bis 2025 auf 61% des Marktes anstiegen. Dies zeigt, dass fast die Hälfte des Handels mit S&P 500-Optionen auf Wetten auf die Richtung des Tages zur Durchführung von kurzfristigen Wetten basiert.
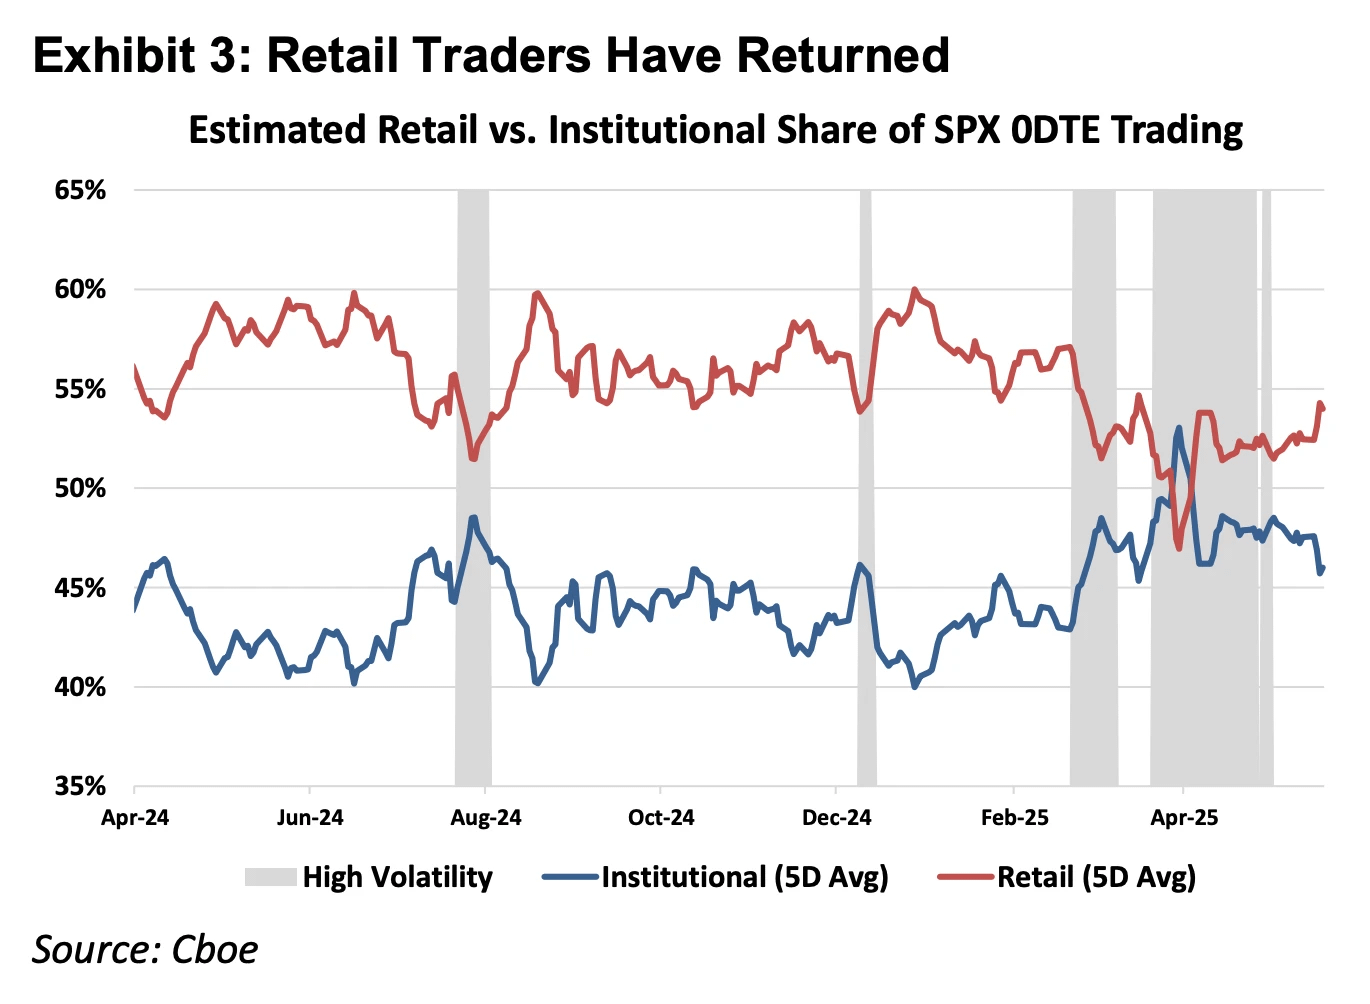
Grafik: Die obige Grafik zeigt, dass Privatanleger die absoluten Hauptakteure im 0DTE-Markt sind
Aus der ersten Prinzipien der Finanzinstrumente betrachtet, können Finanzderivate in Delta-One-Produkte und nichtlineare Produkte unterteilt werden. Traditionelle Delta-One-Werkzeuge wie Aktien und Futures haben symmetrische Risikopositionen: Die Gewinne aus steigenden Preisen und die Verluste aus sinkenden Preisen stehen in linearer Proportionalität. Das Design von Optionen hatte jedoch ursprünglich das Ziel, asymmetrische Risiken zu managen.
Zum Beispiel kann ein Fondsmanager, der eine große Menge an Aktien von Apple hält und aufgrund der langfristigen Fundamentaldaten des Unternehmens nicht verkaufen möchte, sich jedoch Sorgen über kurzfristige Schwankungen der Geschäftszahlen macht, eine Verkaufsoption kaufen, um seine Position abzusichern. In dieser Struktur bleibt sein Gewinnpotenzial weiterhin bestehen, solange der Aktienkurs steigt (symmetrische Aufwärtsgewinne), aber seine Verluste sind strikt auf die bereits gezahlte Prämie begrenzt (asymmetrisches Abwärtsrisiko).
Um diese Versicherungsfunktion der "Trennung von Rechten und Pflichten" zu realisieren, muss die Kostenstruktur von Optionen zusätzlich zum inneren Wert (Delta), der die Richtung widerspiegelt, auch den Wert der möglichen Volatilität (Gamma) und den Zeitwert (Theta), der den Zeitablauf widerspiegelt, enthalten.
Der signifikante Anstieg des Anteils am 0DTE-Markt in den letzten Jahren zeigt ein Paradoxon: Viele Händler suchen nicht danach, asymmetrische Risiken zu managen oder komplexe Volatilitätshandelspraktiken zu verwenden, sondern sehen dies als ihren einzigen Weg, um intraday richtungsbezogene Hebel zu erlangen. In diesem Fall sind die Händler gezwungen, hohe Kosten für Zeitwert (Theta Decay) zu zahlen, die sie eigentlich nicht benötigen. Solange die Geschwindigkeit, mit der der zugrunde liegende Vermögenswert steigt, nicht ausreicht, um die Abwertung des Zeitwerts zu decken, werden selbst bei korrekten Richtungseinschätzungen Verluste entstehen.
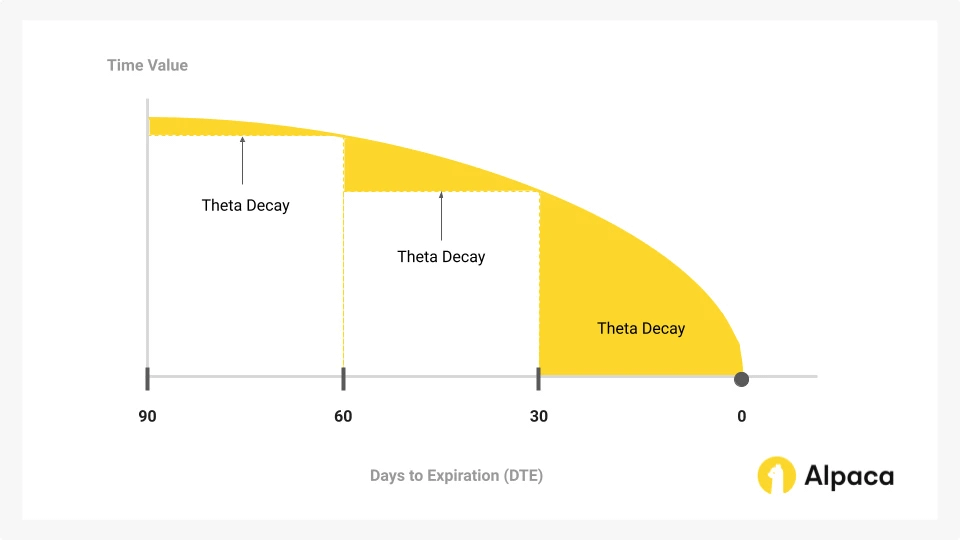
Grafik: Der Zeitwert ist der Hauptteil, der in Optionen mit der Zeit schrumpft, und er ist auch der Kern, um den sich die Handelnden bei 0DTE-Optionen scharen.
Daher hat das unbefristete Kontrakt als Delta-One-Produkt den Wert, überflüssige Zeit- und Volatilitätskosten zu eliminieren und eine reine lineare Hebelwirkung bereitzustellen, die aus mathematischer Sicht besser mit den spekulativen Anforderungen von 0DTE-Optionen übereinstimmt.
1.2 Markteintritt 2: CFD-Markt außerhalb der USA
In Märkten außerhalb der USA wird die Nachfrage nach Einzelhandelshebel hauptsächlich durch CFDs (Contracts For Difference) gedeckt, wobei das monatliche Handelsvolumen im CFD-Markt im Jahr 2025 30 Billionen Dollar erreichen wird.
Obwohl CFD eine lineare Ertragsstruktur im Delta-One-Modell bietet, basiert ihr Marktbetriebsmodell auf dem Broker-Modell, was erhebliche Transparenzprobleme mit sich bringt. Die überwiegende Mehrheit der CFD-Broker verwendet das B-Book (interne Market-Making-Plattform), was bedeutet, dass der Broker direkt als Gegenpartei für die Kunden fungiert (in der Branche gibt es Broker mit ernsthafter Risikokontrolle, die Hedging für profitable Kunden verwenden, um Risiken zu vermeiden, aber da die führenden Unternehmen im CFD-Markt nur 20% des Marktanteils ausmachen und der Rest mit zahlreichen kleinen und mittleren Brokern gefüllt ist, gibt es insgesamt einige Broker, die auf die Verluste der Kunden angewiesen sind, um Gewinne zu erzielen). In dieser Struktur des Nullsummenspiels und der Intransparenz haben Broker das technische Recht und den wirtschaftlichen Anreiz, die Preise, Slippage und Ausführungsgeschwindigkeiten zu ändern.
Im Vergleich zu CFD-Produkten können RWA Perps auch als "transparente CFD auf Basis von Smart Contracts" verstanden werden. Durch die On-Chain-Integration von Liquidationslogik, Kostenberechnung und Oracle-Preisen eliminiert das DeFi-Protokoll die Möglichkeit der Intervention durch zentralisierte Broker in die Handelsergebnisse. Gleichzeitig erhöht der auf Stablecoins basierende atomare Abrechnungsmechanismus die Effizienz des Kapitalflusses auf Sekundenebene und ermöglicht echtes Eigenverwaltung und Echtzeit-Liquidation von Geldern.
2. Schwierigkeiten beim Aufbau von RWA Perps-Produkten
RWA Perps sind nicht einfach eine einfache Kopie der Perps, die wir zuvor gesehen haben und die sich auf Krypto-Vermögenswerte konzentrieren. Krypto-Vermögenswerte haben die Eigenschaften von 7x24-Stunden-Handel, Echtzeitpreisen und T+0 On-Chain-Abrechnung, während traditionelle Vermögenswerte durch die rechtlichen Rahmenbedingungen der physischen Welt, das Feiertagsystem und veraltete Bankabkommen eingeschränkt sind.
Die Asynchronität dieser zugrunde liegenden Eigenschaften bildet das "unmögliche Dreieck" in der Produktgestaltung von RWA Perps:
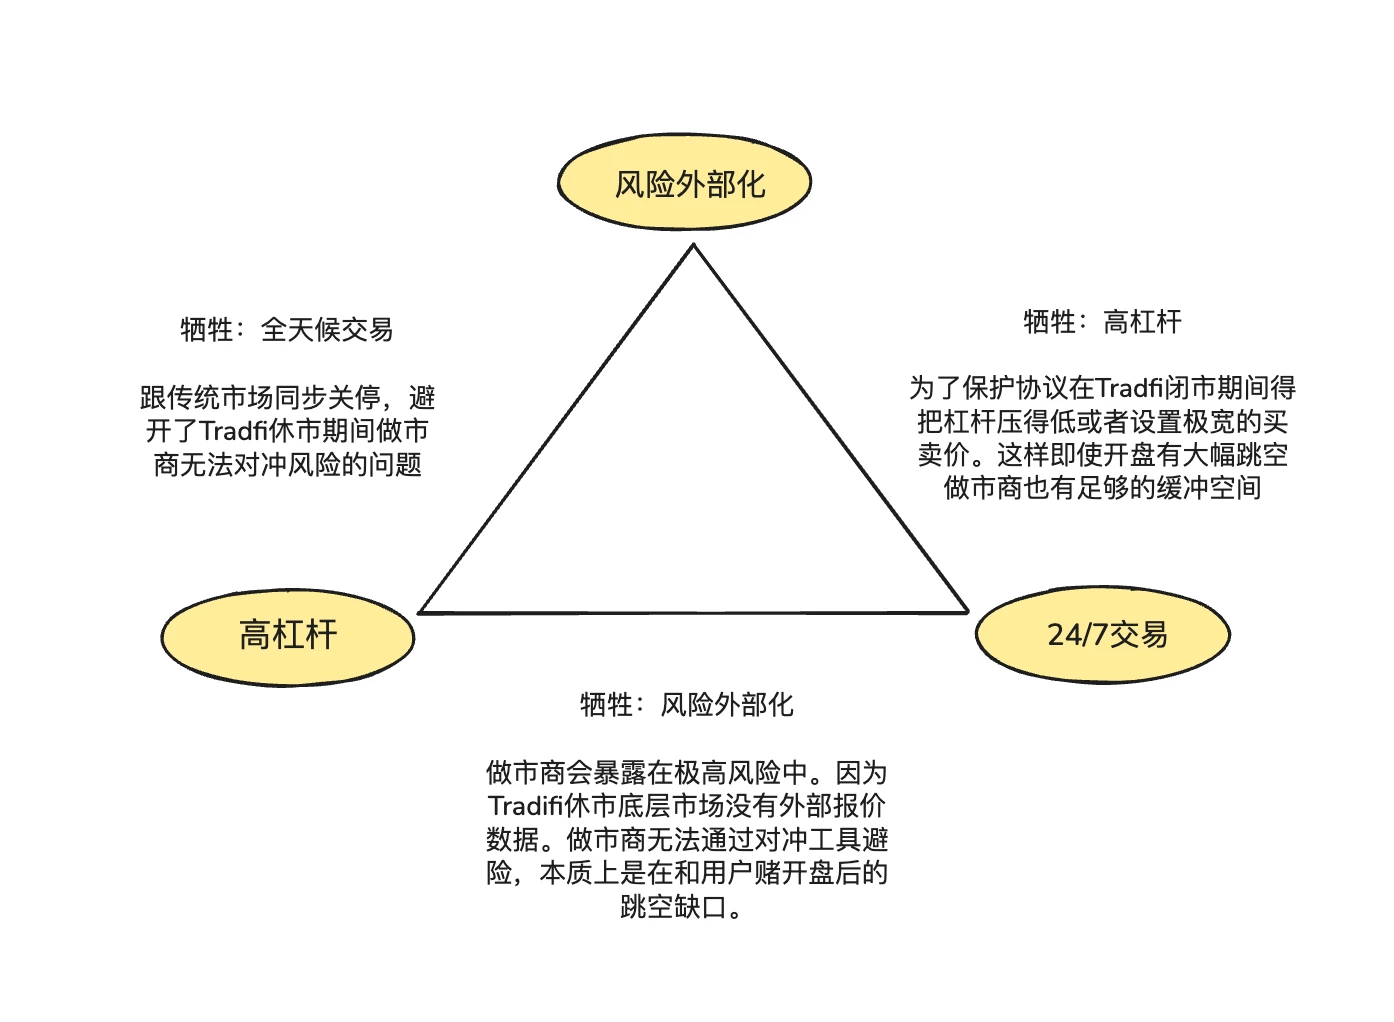
Hohe Hebelwirkung (High Leverage): Befriedigung der Spekulationsbedürfnisse von Einzelhandelsbenutzern nach hohen Hebelwirkungen.
Rund um die Uhr Handel (24/7 Availability): Beibehaltung des Kerngeschäfts von DeFi, jederzeit und überall Transaktionen abzuwickeln.
Risikexternalisierung (Risk Externalization): Sicherstellung, dass das Protokoll und die Market Maker kein richtungsbezogenes Risiko tragen, um systematische und nachhaltige Überlebensfähigkeit zu gewährleisten.
2.1 Wie wird der Preis von RWA Perps auf der Blockchain verankert, wenn der US-Aktienmarkt geschlossen ist?
Die Produktessenz von Perps ist "ein Spiegel der Preisfindung", und sie benötigt kontinuierliche externe Spotpreis-Feeds. Wenn die Nasdaq oder die CME jedoch am Wochenende und nachts geschlossen ist, führt dies zu einem Bruch der Datenquellen für die Orakel.
Diese Preisvakuum und Diskrepanz während der Schließzeiten des US-Marktes führen zu zwei Kernrisiken:
Risiko 1: Mangel an ausreichenden Risikohandelskanälen für Market Maker am Wochenende
Professionelle Market Maker können sehr enge Spreads und tiefe Liquidität bieten, weil sie nicht auf Richtung setzen, sondern neutrale Positionen anstreben und nur Spreads verdienen. Das bedeutet, dass Market Maker, wenn sie einem Händler einen Vertrag über Tesla-Aktien im Wert von 1 Million Dollar verkaufen, sofort in den traditionellen Spot- oder Futures-Märkten eine entsprechende Menge an Vermögenswerten kaufen müssen, um dieses Risiko abzusichern.
Wenn traditionelle Märkte geschlossen sind und die Hedging-Kanäle nicht mehr verfügbar sind, können Market Maker ihre Hedging-Positionen nicht anpassen. Um dieses Risiko zu vermeiden, können Market Maker in geschlossenen Zeiträumen nur Stornierungen vornehmen oder enorme Risikoprämien in die Angebote einfügen. Dies erklärt, warum die Spreads im traditionellen Orderbuch-Modell am Wochenende nichtlinear auf das 10-fache des normalen Niveaus ansteigen und leicht zu Liquiditätsengpässen führen können.
Risiko 2: „Sprungrisiko“ bei extrem hohen oder extrem niedrigen Eröffnungen am Montag
Der Handel mit crypto-nativen Vermögenswerten hat aufgrund der 24/7-Handelsnatur normalerweise kontinuierliche Preisverläufe, und die Liquidationsmaschine hat genug Zeit, um die Positionen der Benutzer bei sinkenden Preisen zu schließen. Aber im Bereich von RWA Perps wird der Druck von Preisbewegungen, der während der Schließzeiten traditioneller Vermögenswerte aufgebaut wird, am Montagmorgen schnell freigesetzt. Sollte am Montagmorgen eine große Kurslücke entstehen, wird die Liquidationsmaschine in einer "Preis-Lücke" in eine Leere geraten und kann vor einer Liquidation keinen Gegenpartei finden.
Um die oben genannten Probleme zu lösen, gibt es derzeit zwei Hauptansätze für RWA Perps:
Interne Simulationspreisgestaltung (z. B. TradeXYZ / Hyperliquid): Einführung eines exponentiellen gleitenden Durchschnitts (EMA) Algorithmus, der den Preis bei einer Unterbrechung des Orakels basierend auf der On-Chain-Kauf- und Verkaufsstärke langsam "driften" lässt, um eine 7x24-Hülle aufrechtzuerhalten, aber theoretisch immer noch als manipulierbarer "Schattenmarkt" angesehen werden kann.
Zwangs-Risiko-Reduzierung (z. B. Ostium): Dies ist ein pragmatischerer Risikokontrollansatz. Ostium hat die 0DTE-Eigenschaft eingeführt: Alle hoch leveragierten Positionen müssen vor Marktschluss automatisch liquidiert oder erheblich reduziert werden. Nur Positionen mit geringer Hebelwirkung (mit ausreichendem Margin-Puffer, um 5%-10% der Preissprünge abzudecken) dürfen über Nacht gehalten werden. Dieser Ansatz opfert einen Teil der "Ewigkeit", um die absolute Sicherheit des Systems im Falle eines Preissprungs am Montagmorgen zu gewährleisten und zu verhindern, dass der LP-Pool durch systematische Ausfälle durchbrochen wird.
2.2 Wie kann man kostengünstig ein TradFi-Niveau an Handeltiefe auf der Blockchain bereitstellen?
Bei der Entwicklung von DEX ist die Wahl zwischen Liquiditätsversorgung und Orderausführungsmechanismen die entscheidende Variable, die die Kapitaleffizienz des Systems, die Risikoverteilung und die Benutzererfahrung bestimmt. Die derzeit gängigen Lösungen sind: CLOB (Central Limit Order Book) und Oracle-basiertes Pool (von Orakeln gesteuertes Liquiditätspool).
Hyperliquid hat den Erfolg des Orderbuchmodells bei crypto-nativen Vermögenswerten validiert, wobei der Kern in der reibungslosen Ausführung des Hedgings liegt: Market Maker können in Millisekunden plattformübergreifend Risiken mit Stablecoins transferieren. Nachdem Market Maker Aufträge im On-Chain-Orderbuch erhalten haben, können sie Stablecoins in den 7x24 Stunden laufenden CEX verwenden, um millisekundenschnelles Hedging durchzuführen. Da sowohl die Krypto-Finanzmittel als auch die Vermögenswerte in einem hochvernetzten Krypto-Netzwerk laufen, sind die Hedging-Kosten extrem niedrig, sodass die Market Maker die Spread-Preise auf ein extrem enges Niveau drücken können, um Handelsvolumen anzuziehen und einen positiven Feedback-Zyklus zu erzeugen.
Im Bereich RWA stehen Market Maker vor erheblichen grenzüberschreitenden Hedging-Reibungen: Einerseits zwingt die zeitliche Diskrepanz zwischen On-Chain USDC (T+0) und traditionellen Fiat-Abrechnungen Market Maker dazu, große Mengen US-Dollar als Hedging-Reserve in traditionellen Konten langfristig ungenutzt zu halten; andererseits führt der Schließmechanismus traditioneller Banken an Wochenenden und Feiertagen dazu, dass Market Maker an Tagen ohne Handel bei plötzlichen Marktbewegungen nicht rechtzeitig hedgen können.
Das ist auch der Grund, warum die Gründerin von Ostium, Kaledora, darauf besteht, ein poolbasiertes Modell anstelle der Kernlogik des Orderbuchs zu verfolgen, da sie der Meinung ist, dass derartige null Reibung Hedging in den RWA Perps-Bereich schwer zu realisieren ist. Wenn Market Maker eine NVDA-Bestellung in RWA Perps annehmen, können sie sich nicht in Millisekunden mit Stablecoins an der Nasdaq absichern, da sie zahlreiche Hindernisse in den traditionellen Bankkanälen überwinden müssen.
2.3 Wie kann das System sicherstellen, dass es nicht bankrott geht, wenn Händler aufgrund eines einseitigen Marktes kontinuierliche Gewinne erzielen?
Das dritte Dilemma betrifft, wie das Protokoll durch externes Hedging die langfristige Zahlungsfähigkeit sicherstellen kann. Das Poolmodell von GMX kann im Krypto-Markt langfristig bestehen, weil es die Rolle des "passiven Dealers" spielt und statistische Vorteile aus großen Stichproben nutzt, um die Abnutzung von Positionen und die Liquidationsgewinne zu stabilisieren, die aus häufigen Schwankungen resultieren. In einem Markt mit ausgeprägten Schwankungen ist die mathematische Erwartung dieses Modells vorteilhaft für die LP des Pools.
Aber das Risiko von RWA-Vermögenswerten verteilt sich völlig anders. Der S&P 500 und andere Mainstream-Indizes zeigen häufig jahrelange einseitige Trends und lange Bullenmärkte. Ohne Risikexternalisierungs- (Hedging-) Mechanismen werden die kontinuierlichen Gewinne der Benutzer direkt zu Nettoverlusten im LP-Fonds führen, was dazu führt, dass das System nicht nur die Volatilitätsgewinne nicht erfassen kann, sondern auch von einseitigen Positionen vollständig ausgesogen wird, was schließlich zu einem Versagen der Zahlungsfähigkeit führen kann.
Drittens, repräsentative Projekte und architektonische Spiele: Orakelpreisgestaltung + Liquiditätspool (Pool-basiert + Oracle-Preisgestaltung) vs. Orderbuch (Orderbuch)
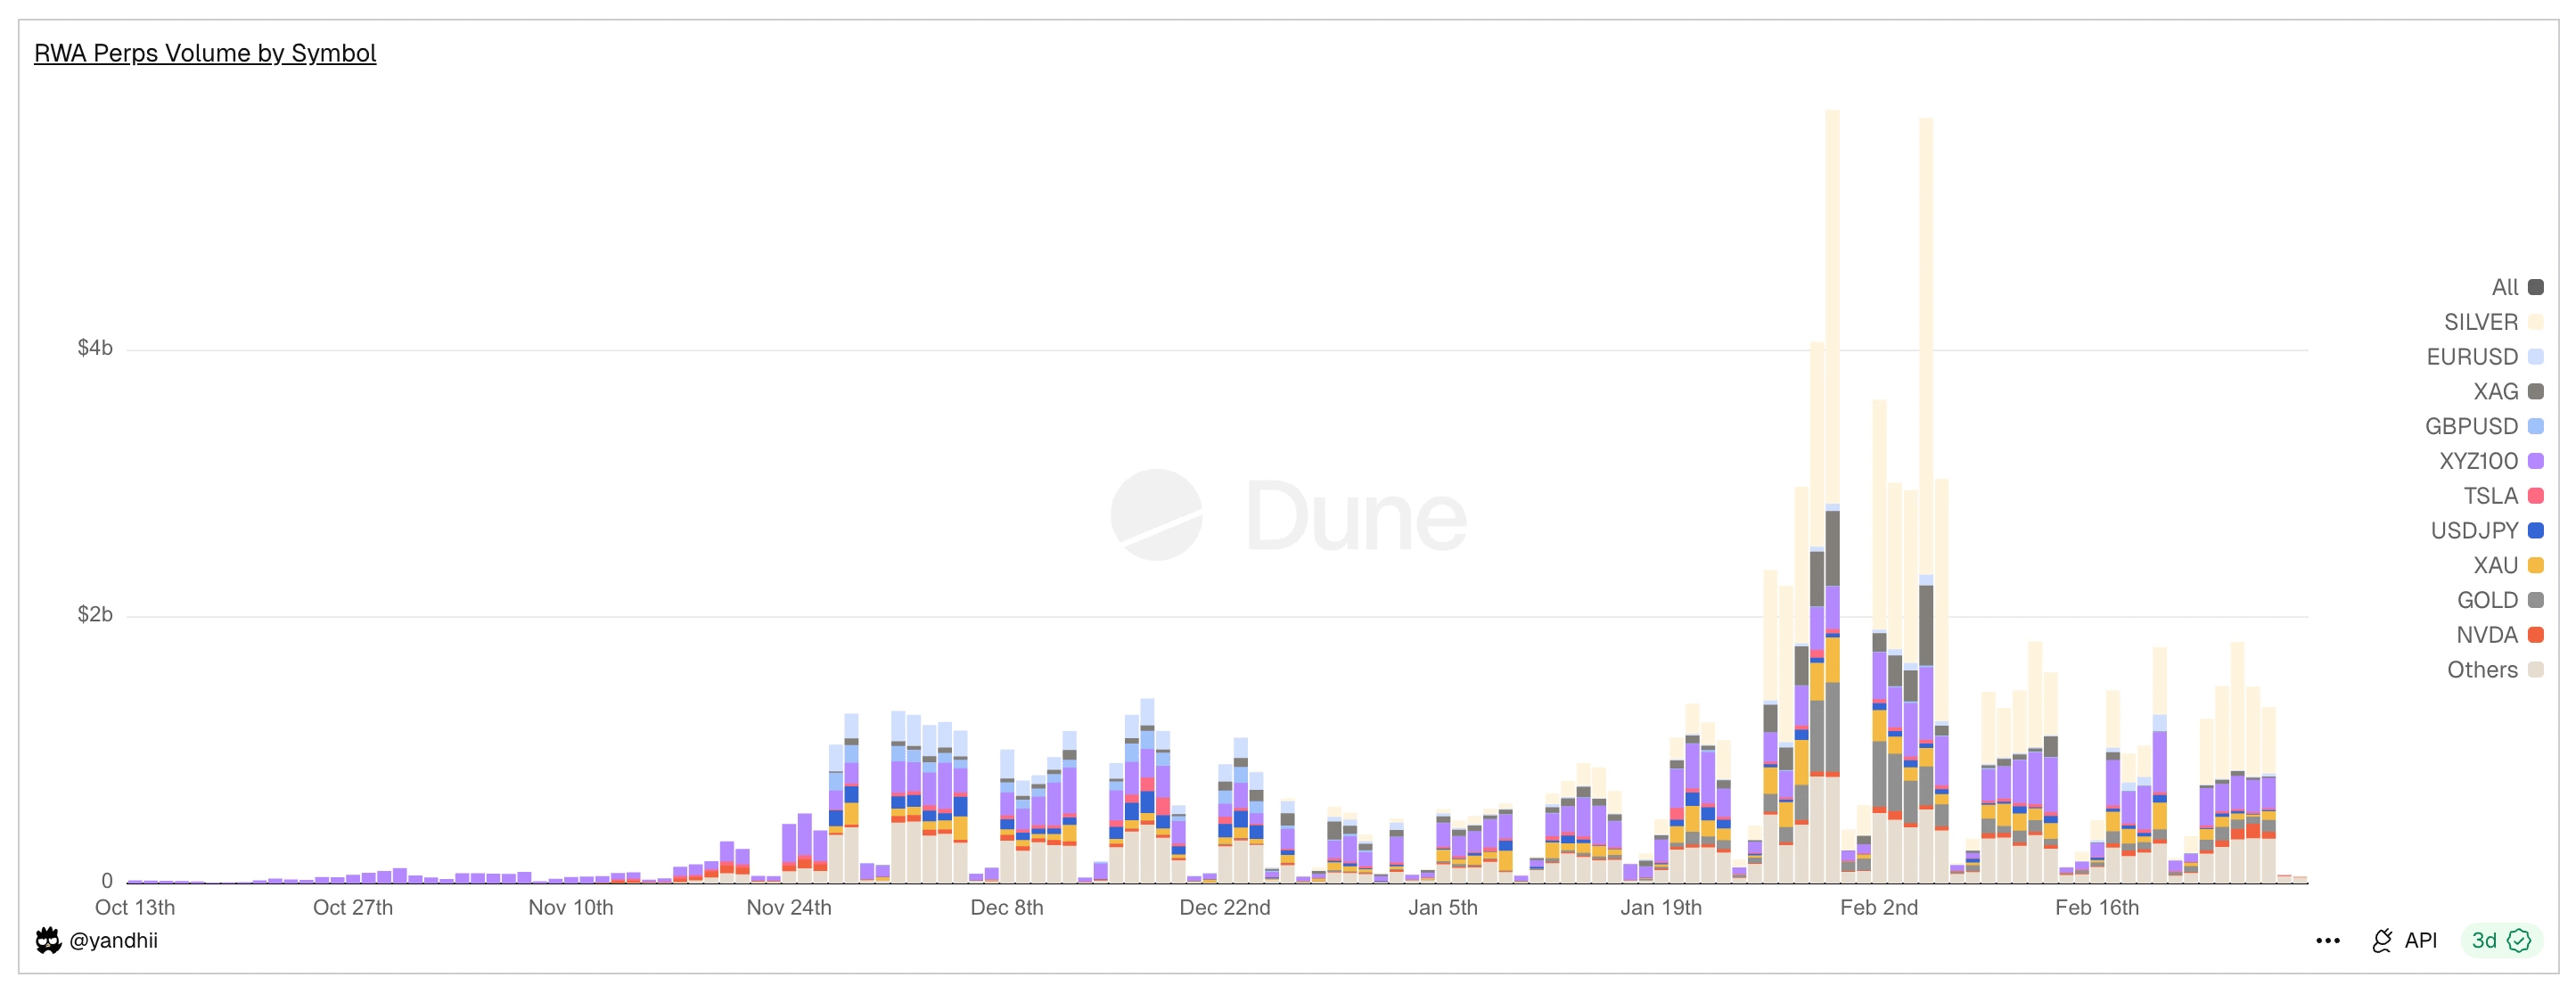
Grafik: Handelsvolumen von RWA Perps Dex, erkennbar an dem starken Rückgang des Handelsvolumens am Wochenende
Der zentrale Widerspruch von RWA Perps dreht sich immer um die "Kluft der physischen Zeit": Obwohl verschiedene RWA Perps Dex-Plattformen in 30 Tagen über 20 Milliarden Dollar Handelsvolumen generiert haben, schrumpft das Handelsvolumen am Wochenende dramatisch um 70-90%. Diese Daten enthüllen den aktuellen Zustand der Branche: Obwohl DeFi versucht, sich von den Schwerkraft des traditionellen Finanzsystems zu befreien, bleibt die Liquidität stark von den Öffnungszeiten des TradFi abhängig.
Angesichts dieser Kluft hat sich der Markt in zwei völlig unterschiedliche architektonische Paradigmen entwickelt: Das von Ostium vertretene aktive Hedging-Pool-Modell (Active Hedge Pool) und das interne Preisbildungs-Orderbuch-Modell (Internal Pricing CLOB) auf der Hyperliquid-Ökologie.
3.1 Frühe RWA Perps-Projekte Synthetix, Gains Network
Bevor Ostium und Hyperliquid versuchen, komplexe Hedging-Mechanismen oder Orderbuch-Rekonstruktionen für den RWA-Handel einzuführen, haben die DeFi-Märkte bereits die erste Runde von "synthetischen Vermögenswerten" experimentiert. Frühe Protokolle wie Synthetix und Gains Network haben den Konzeptnachweis für RWA Perps abgeschlossen und den starken Bedarf an On-Chain-Kapitalexposition gegenüber traditionellen Vermögenswerten nachgewiesen, haben aber auch die Obergrenze der ersten Generation von Mechanismen in Bezug auf Kapitaleffizienz und Risikokontrolle deutlich gemacht.
Synthetix: Globales Schuldenpool-Modell
Synthetix ist eines der ersten Protokolle, das versucht hat, die Preise von realen Vermögenswerten auf die Blockchain zu bringen. Zwischen 2020 und 2021 hat Synthetix versucht, aggressive Mirror-Aktien wie sAAPL, sTSLA auf den Markt zu bringen, um US-Aktien auf die Blockchain zu bringen.
Als Pionier des "Pool-Gegner"-Modells (Gegner sind alle SNX-Staker) ist Synthetix' Designprinzip, ein Modell des unendlichen Liquiditätswechsels ohne Orderbuch zu schaffen: Alle synthetischen Vermögenswerte können zu Preisen, die von Orakeln bereitgestellt werden, frei getauscht werden, ohne dass Benutzer ihre Gegenparteien abgleichen müssen. Dies hat in der frühen Phase erheblich dazu beigetragen, das Problem des kalten Starts der Liquidität zu lösen (insbesondere zu der Zeit, als Liquiditätsabbau-Anreize aktiviert wurden).
Synthetix hat nach 2021 die meisten RWA-Vermögenswerte abgezogen, hauptsächlich weil es an aktiven Hedging-Mechanismen auf der Protokollebene fehlt, die es sTSLA und anderen US-Aktien ermöglichen, während der Schließzeiten nicht aktualisiert zu werden.
Insgesamt hat Synthetix damals ein Modell geschaffen, das auf Derivatpools basiert, um die Liquidität von RWA-Mirror-Vermögenswerten zu bieten. Das Design ohne Orderbuch + Oracle-Preisgestaltung hat bis heute Einfluss, aber auf der Produktebene hat es tatsächlich um 2022 begonnen, den RWA Perps-Markt zu verlassen.
Gains Network (gTrade): Ein Market-Making-Pool-Modell, das von Oracle-Preisgestaltung angetrieben wird
Gains ist ein weiteres frühes Projekt, das auf kettenbasierte RWA synthetische Hebelgeschäfte fokussiert, das verschiedene Handelspaare wie Kryptowährungen, Devisen und US-Aktien unterstützt. Das Designprinzip besteht darin, unabhängige Vermögen als Gegenpartei zu nutzen: Benutzer verwenden USDC, DAI, ETH als Sicherheit, um eine synthetische Hebelposition zu eröffnen, und die Handelsgewinne/-verluste werden vom Fonds (gToken Vault) getragen.
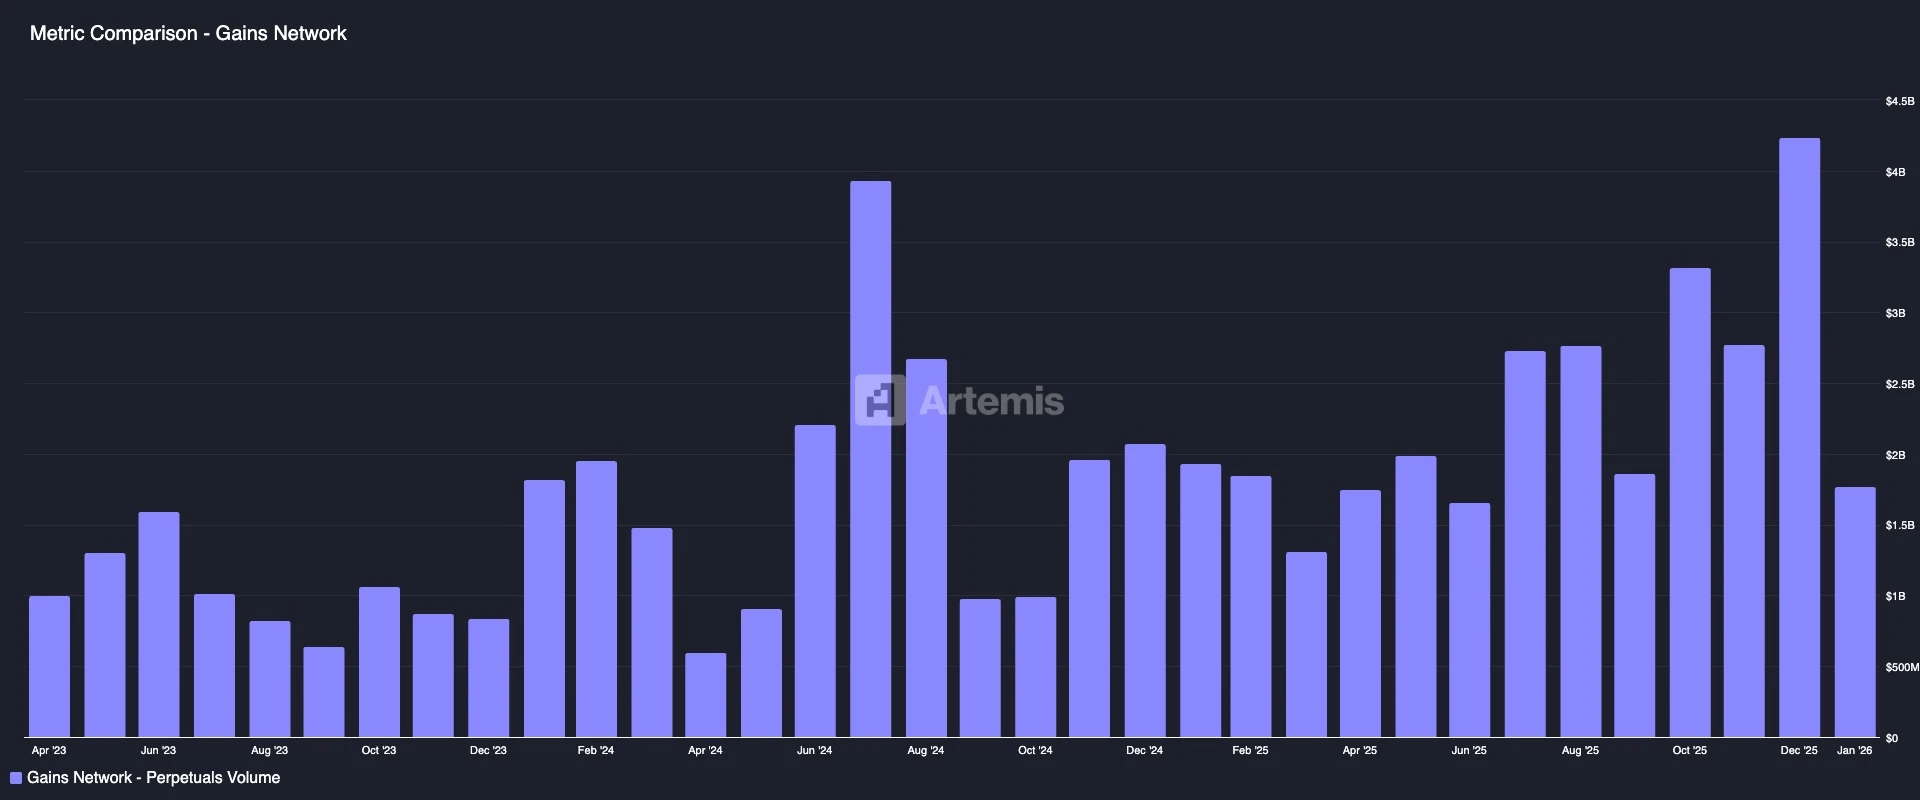
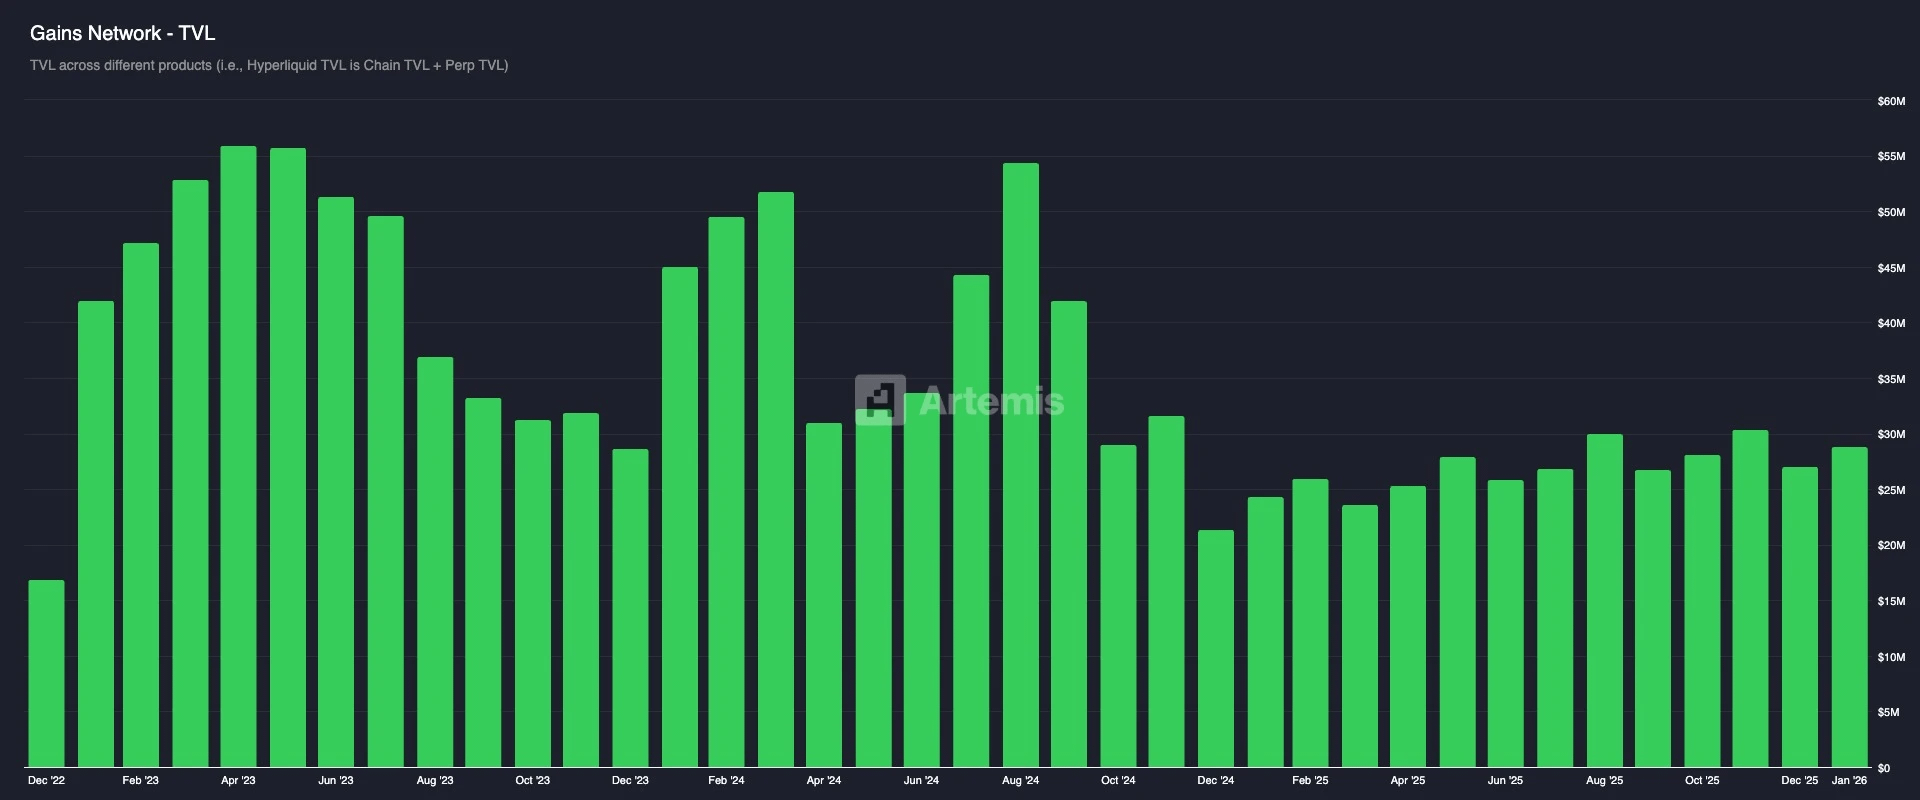
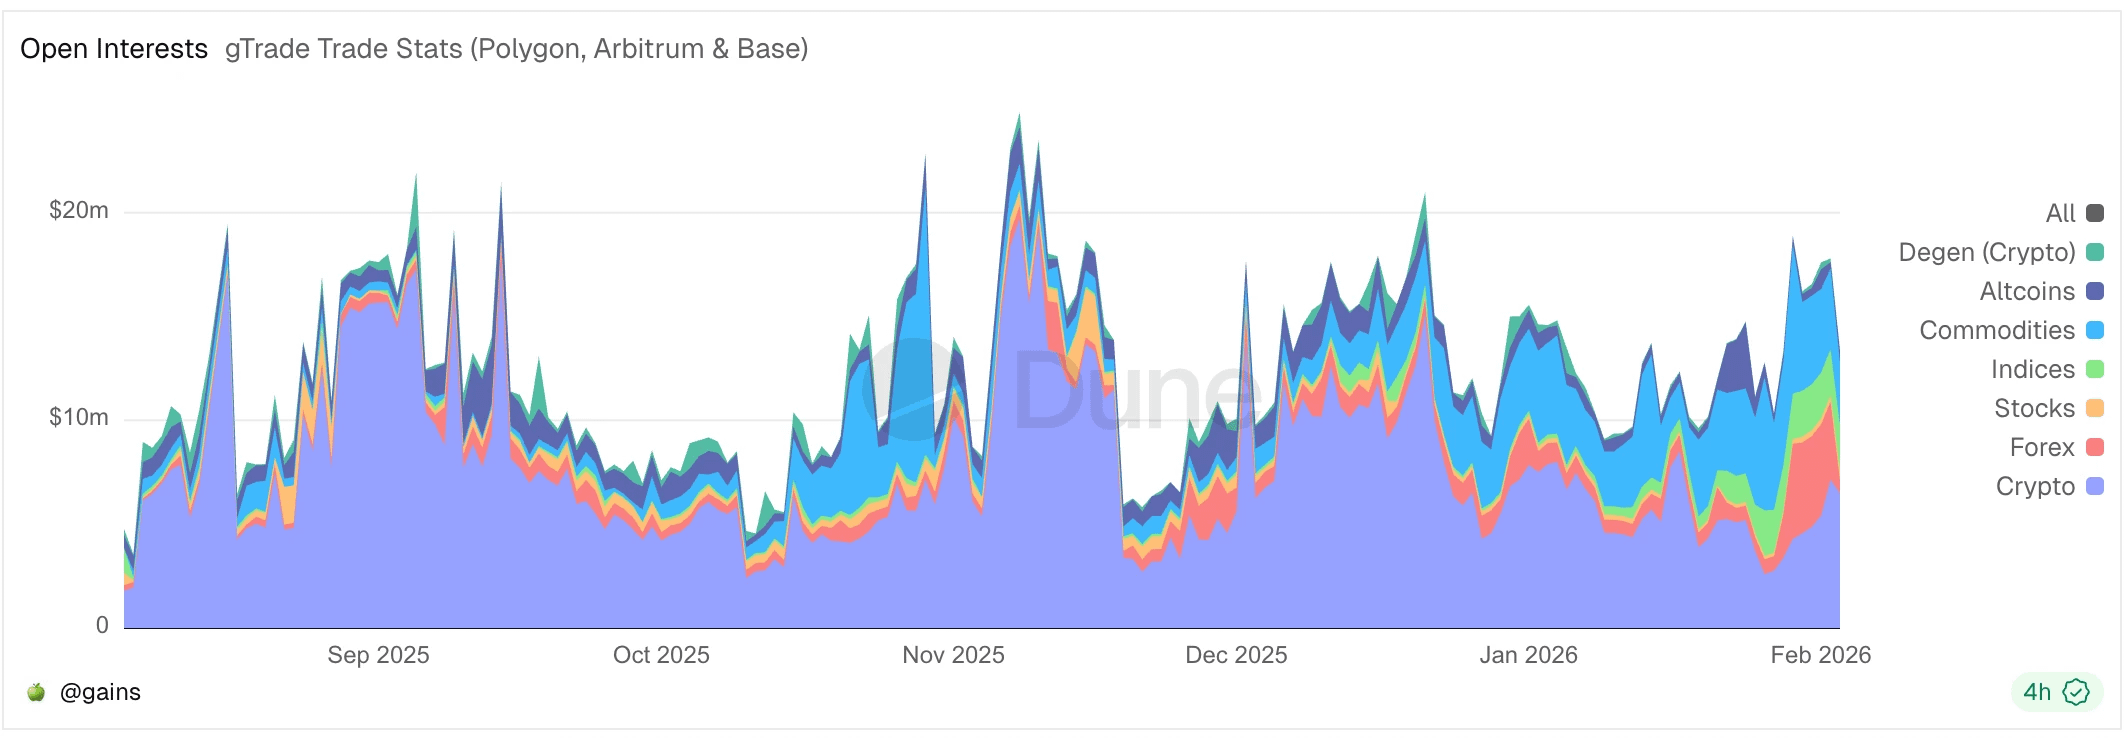
Liquiditätsmodelle und Market-Making-Spielmechanismen:
Einseitiger Treasury: Der Liquiditätspool von Gains besteht hauptsächlich aus Stablecoins wie USDC/DAI.
GNS-Token als Risikopuffer und Anreiz: Um zu verhindern, dass der Market-Making-Pool bei extremen Märkten liquidiert wird, führt das Protokoll GNS-Token als letzte Verteidigungslinie ein. Wenn der Market-Making-Pool einen Überschuss hat, kauft das Protokoll die überflüssigen Gewinne im Pool zurück und verbrennt GNS-Token, um die Inflation zu verringern. Wenn der Market-Making-Pool Verluste erleidet, emittiert das System GNS und verkauft sie extern, um die Mittel für das Market-Making zu ergänzen.
In Bezug auf die Preisgestaltung bezieht Gains die Echtzeitpreise über Chainlink und erhebt einen festen Spread, dessen Einnahmen als Gebühren an LP und GNS-Staker verteilt werden. In der Risikokontrolle werden Preisimpulsgebühren (zusätzliche Gebühren für große Aufträge zur Simulation von Slippage zur Kompensation des Risikos des Liquiditätspools), Höchstschutz (Festlegung von Gewinn- und Verlustgrenzen zur Zwangsveräußern oder Zwangslikidation) und andere Designs eingeführt.
Insgesamt bietet Gains eine synthetische Handelserfahrung mit hoher Hebelwirkung und breiter Marktabdeckung und wird als eines der wichtigen Beispiele für dezentrale Börsen angesehen, die mit zentralisierten Plattformen konkurrieren. Es beweist, dass das "Orakel + Liquiditätspool"-Modell unter angemessener Risikokontrolle große Transaktionen unterstützen kann. Gleichzeitig werden jedoch auch Herausforderungen aufgezeigt, bei denen der Liquiditätspool unter zentralisierten Gewinnrisiken und dem Fehlen von Hedging-Mechanismen leiden muss. Diese Probleme bieten wertvolle Erfahrungen für die Mechanismusinnovationen zukünftiger Projekte.
3.2 Ostium: Überwindung der Grenzen des Pool-basierten Modells, Aufbau eines On-Chain-CFD-Brokers
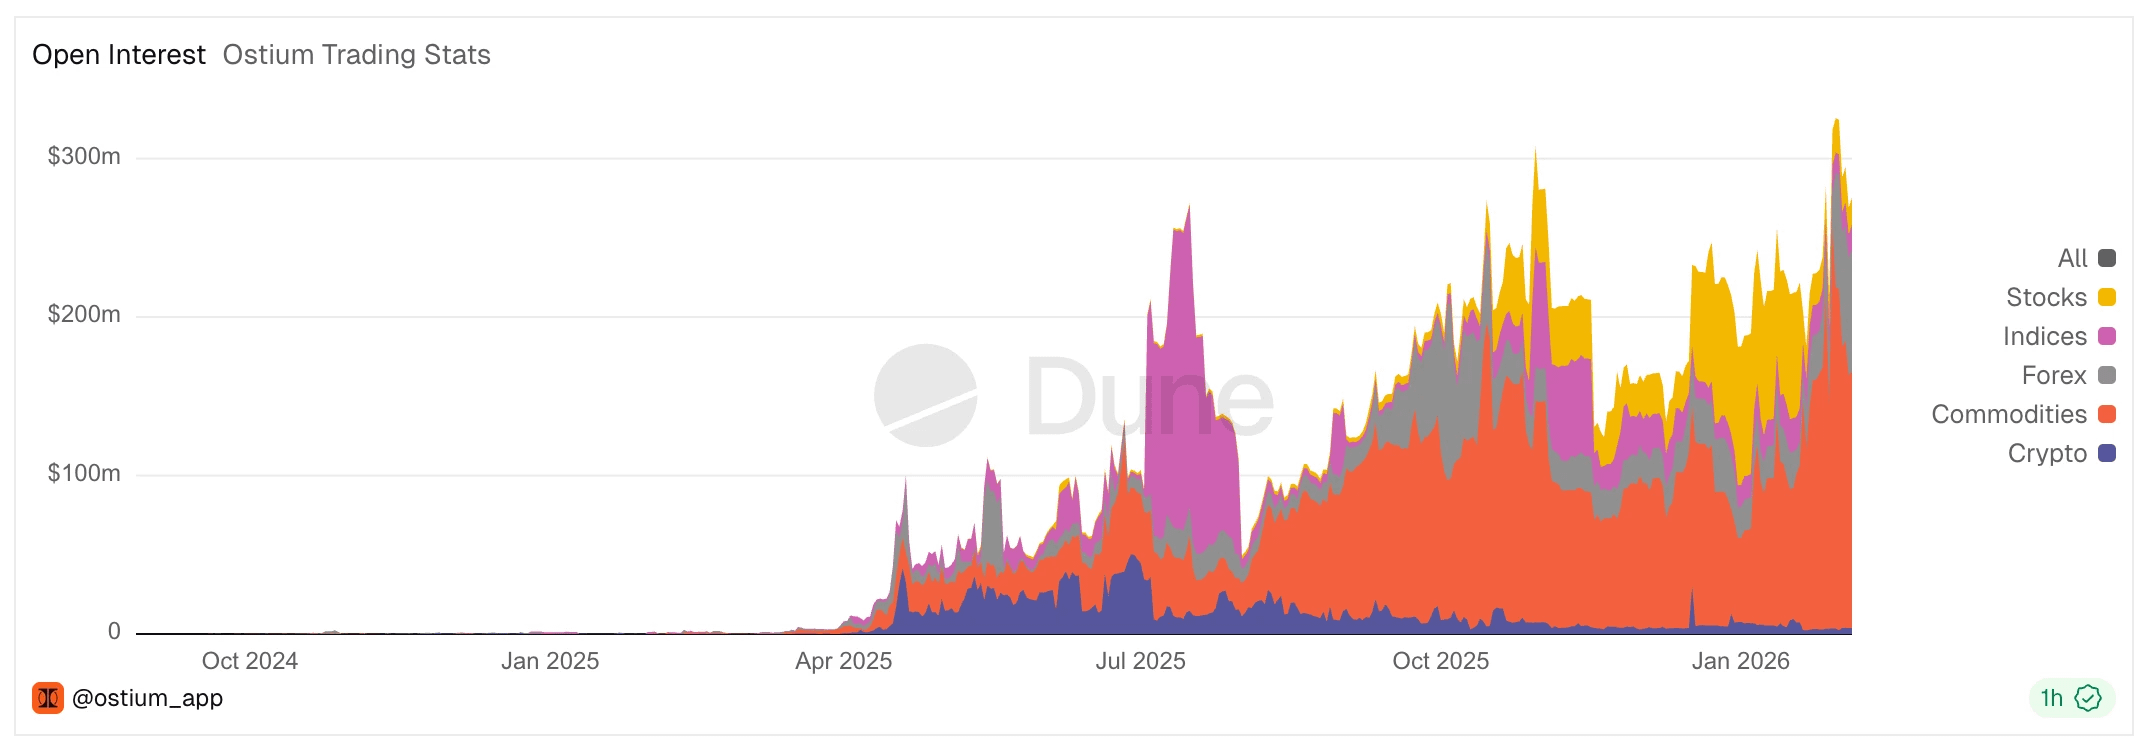
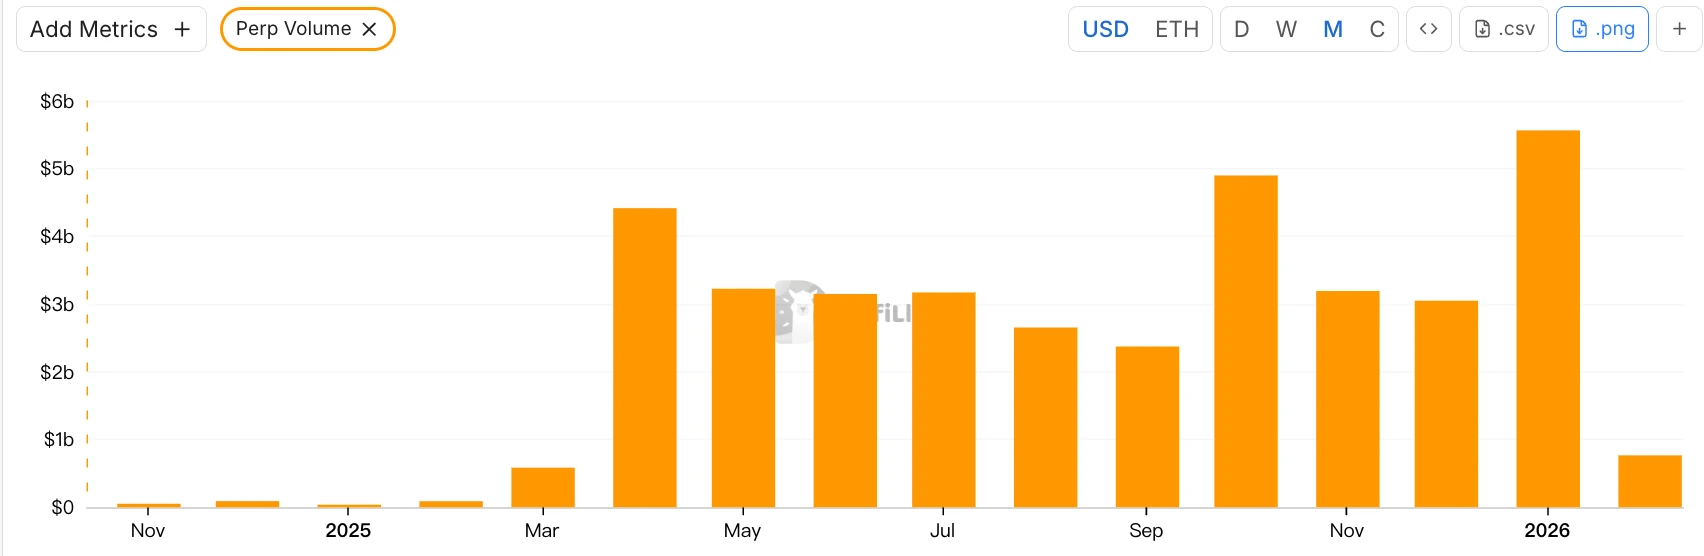
Ostium ist ein kürzlich aufgetauchtes RWA Perp DEX, das im August 2025 offiziell im Arbitrum-Hauptnetz startet. In Bezug auf Liquiditätsversorgung und Orderausführungsmechanismen hat Ostium das poolbasierte Modell als Kernarchitektur beibehalten, aber sie haben auf die Reflexion der frühen Modelle von GMX und Gains Network geachtet und sind sich bewusst geworden, dass die antagonistische Beziehung zwischen "Gewinn für Trader bedeutet Verlust für LP" im traditionellen Poolmodell langfristig nachteilig für LP ist. Wichtiger ist, dass es die Handelsvolumengrenzen einschränkt und die Marktgröße nicht erweitern kann (wie in der vorherigen Forschung zu Perp Dex analysiert). Aus diesem Grund haben sie einige spezielle Designs vorgenommen, um die A-Book (Hedging) und B-Book (interne Verdauung) von traditionellen Brokern in eine On-Chain-Integration zu bringen, um diesen Nullsummenspiel-Konflikt zu entschärfen.
Erklärung der Liquiditätsmodelle und der Mechanismen des Market-Making-Spiels
Grundlegendes Liquiditätsmodell (zwei Schichten Pool-Architektur)
Erste Pufferung: Liquiditätspuffer (Liquidity Buffer). Dies ist der "Schutzwall", den das Protokoll hat und der durch die Einnahmen des Protokolls aufgebaut wurde. Die Gewinne der Händler werden zuerst von hier aus gezahlt, und die Verluste gehen ebenfalls zuerst hierhin. Obwohl die Details der Mechanismen unterschiedlich sein können, ist die Rolle ähnlich wie die der Market-Making-Pools in der Gains Network.
Zweite Pufferung: Market-Making-Tresor (OLP Vault). Dies ist der Pool, der von LP finanziert wird. Nur wenn die Mittel des Liquiditätspuffers erschöpft sind, wird der OLP als direkte Gegenpartei eingreifen.
Der Kernfortschritt, der die ursprünglichen Beschränkungen des poolbasierten Modells durchbricht: die vollständige Trennung von "Abrechnung" und "Market-Making": Ostium weiß, dass die oben genannten einfachen zweischichtigen Puffer nicht in der Lage sind, langfristige richtungsbezogene Ungleichgewichte zu bewältigen (die unten dargestellten Daten beweisen dies tatsächlich, da die Mittel des Liquiditätspuffers leicht erschöpft werden können, und selbst wenn die Version 1 des Produkts nur die oben genannten zwei grundlegenden Schichten hat, sieht sich der LP weiterhin langfristigen einseitigen Risiken gegenüber). Ostium hat deshalb ein wichtiges Design eingeführt - die vollständige Trennung der Funktionen von Abrechnung und Market-Making von den ehemaligen passiven Market-Making-Pools der LP.
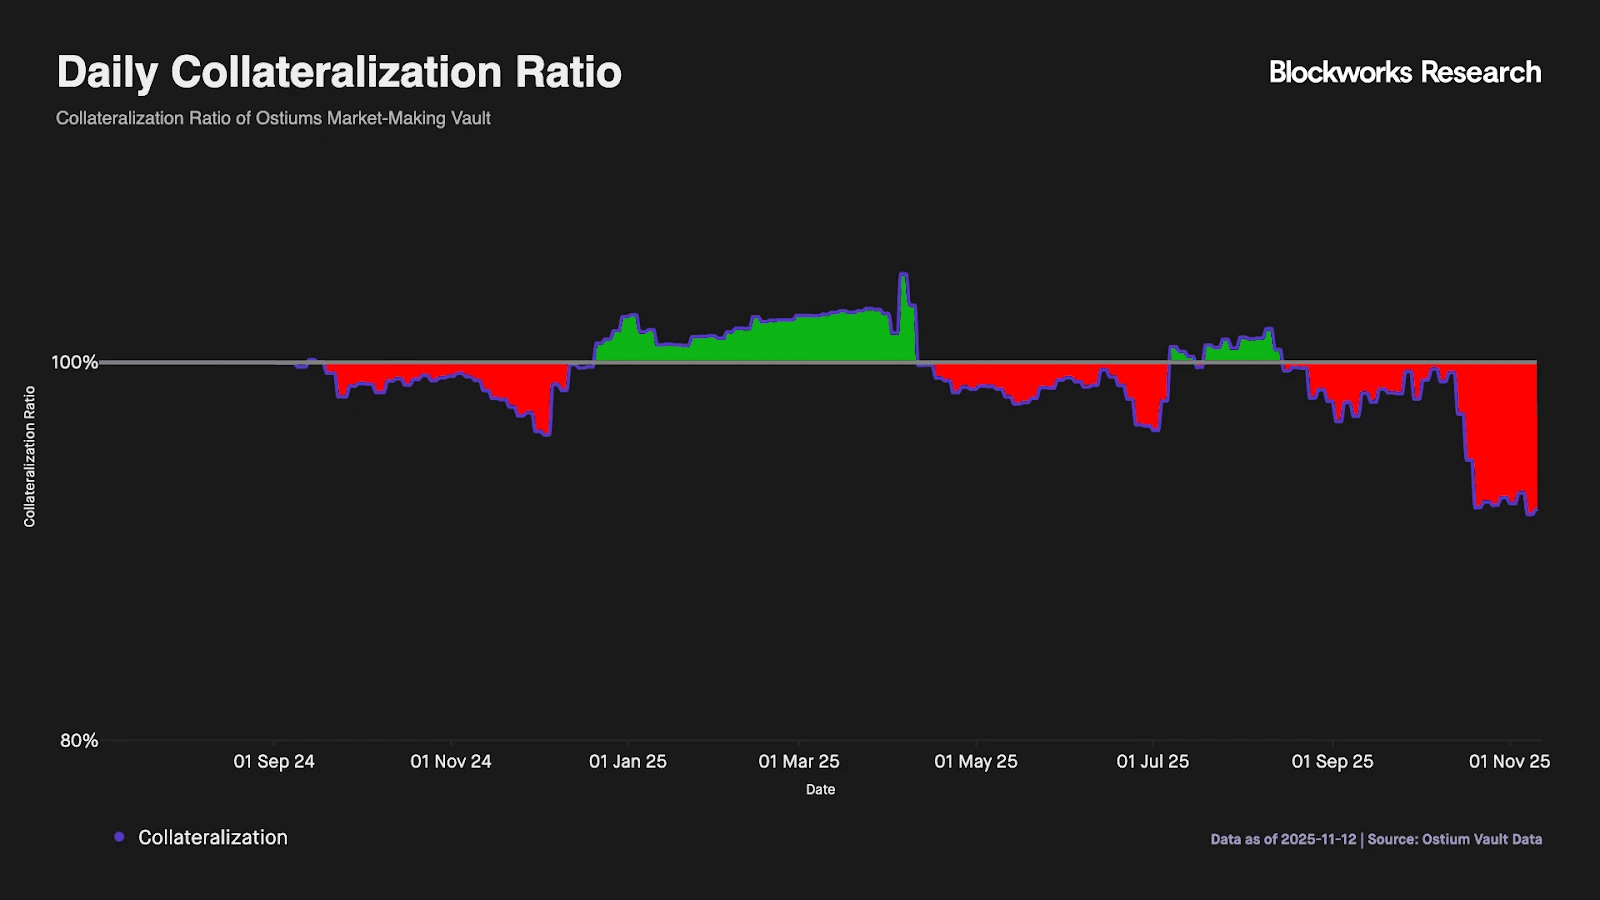
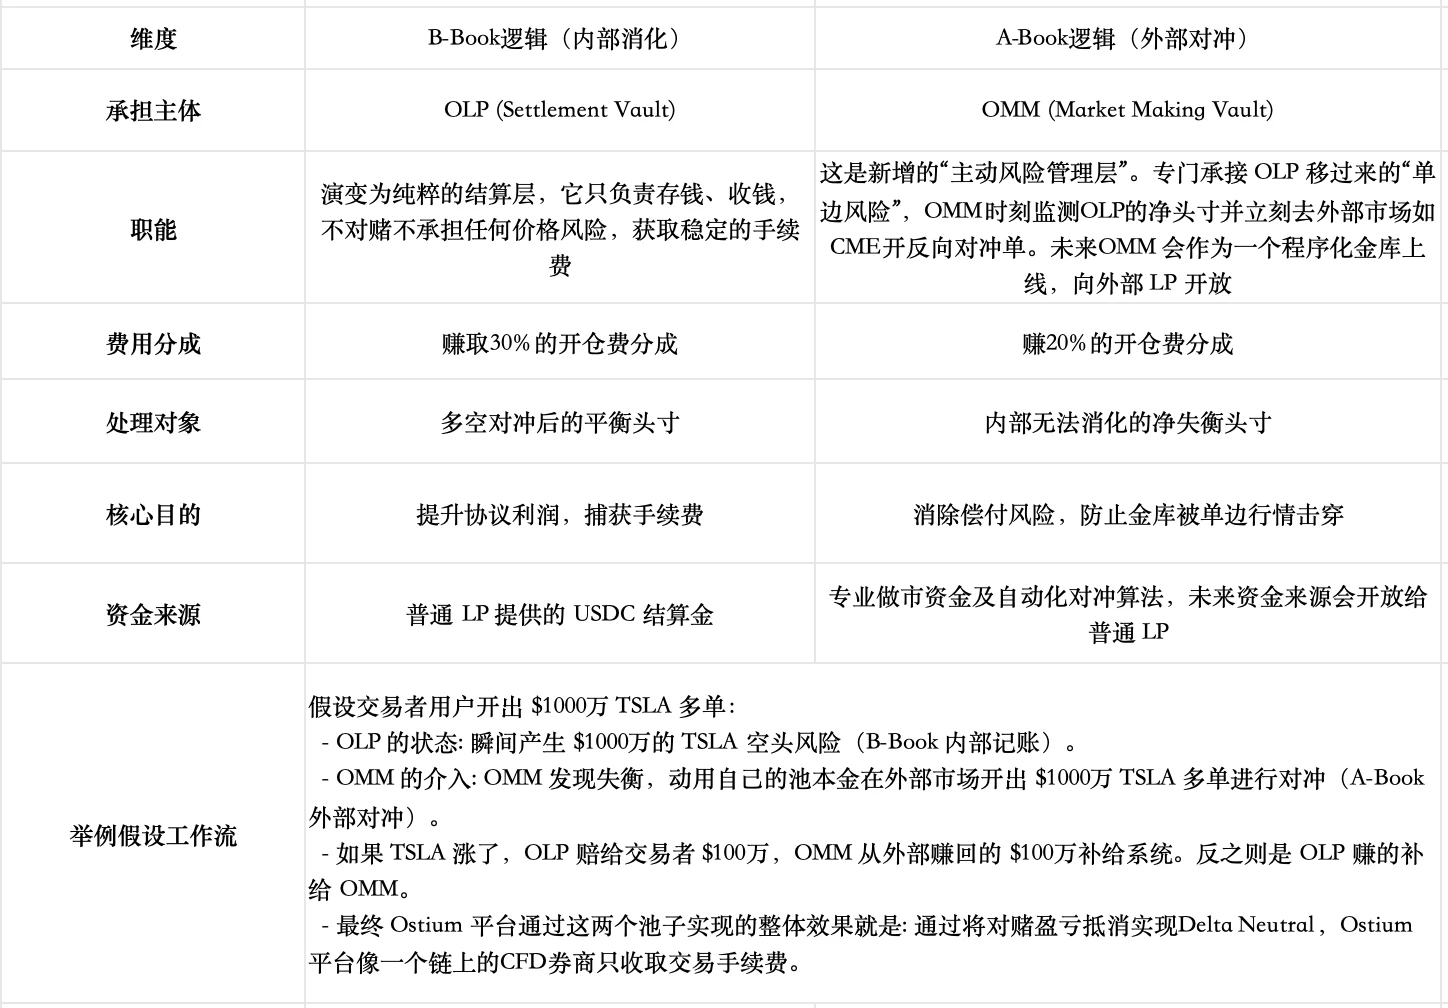
Derzeit ist das Treasury für Market-Making-Hedging von OMM noch nicht offiziell live. Man kann erwarten, dass bei hohen Handelsvolumina das Produkt in der Umsetzung ein professionelles Market-Making-Team erfordert, was nach wie vor eine große Herausforderung darstellt: Das Team muss nicht nur die Compliance-Anforderungen für die traditionelle Finanzwelt erfüllen, sondern auch Millisekunden-schnelle Hedging zwischen Märkten realisieren, um Basisrisiken zwischen Orakeln und externen tatsächlichen Märkten zu vermeiden. Gleichzeitig muss es über starke Finanzmanagementfähigkeiten verfügen, um die zeitliche Diskrepanz im Geldfluss auf der Blockchain zu überwinden und in der Lage sein, das Delta-Netto-Geschäftsungleichgewicht in Echtzeit zu überwachen und dynamische Spreads oder Impulsgebühren zur präzisen Risikokontrolle anzuwenden.
Risikokontrolle während der Schließzeiten
Ostium stimmt eng mit den Handelszeiten des US-Marktes überein und stellt sicher, dass Marktorders nur zu den Eröffnungspreisen basierend auf den Zeitstempeln des Orakels ausgeführt werden, wodurch das Risiko von Preisvakuums während der Schließzeiten effektiv ausgeschlossen wird. In Bezug auf die häufigen Sprungrisiken an den US-Märkten hat die Plattform strenge "Liquidationsprüfungsstellen" eingerichtet: Innerhalb von 15 Minuten vor dem täglichen Marktschluss wird das System automatisch Positionen mit einem Hebel über einem bestimmten Schwellenwert (z. B. 10-fach) liquidieren, um die Hebelwirkung von bis zu 100 zurück auf sichere Bereiche zu bringen.
Warum haben bestehende Pool-basierte Projekte wie GMX kein ähnliches Design vorgenommen?
GMX hält aus langfristigen Gründen an dem Poolmodell fest und trennt die Richtungsrisiken nicht, da wir der Meinung sind, dass der Trade-off zu groß ist und der Ausgangspunkt des Marktes unterschiedlich ist: Das aktuelle Design hat durch interne Mechanismen (wie adaptive Finanzierungskosten, Preiswirkung, Trennung von Long- und Short-Pools) ein relativ ausgewogenes Verhältnis erreicht. Die Einführung externer/unabhängiger Hedge-Vaults würde die Erträge schmälern, die Komplexität erhöhen und zentrale Risiken schaffen. Darüber hinaus trägt der Pool von GMX tatsächlich die gesamte Netto-Position aller Händler. In einem Markt mit extrem hohen Volatilität tendieren individuelle Zufallswetten statistisch gesehen dazu, negative Erwartungen zu haben. Der Pool fungiert als umfassende Gegenpartei, die positive Erwartungen einfängt. Der Markt, auf den Ostium fokussiert ist, sind Aktien und andere RWA-Märkte, die relativ weniger volatil sind; sie zielen darauf ab, in den traditionellen CFD-Broker-Markt einzutreten.
Außerdem gab es im August 2025 im GMX Governance-Forum einen Vorschlag für Global Hedge Vault (GHV), der hoffte, externe Market-Maker-Mechanismen ähnlich wie Delta Neutral einzuführen, was zeigt, dass auch andere poolbasierte Projekte diesem neuen Trend folgen.
Warum ein Poolmodell und kein Orderbuch?
Die Gründerin von Ostium, Kaledora, hat eine klare theoretische Logik dafür, warum sie auf dem poolbasierten Modell bestehen bleibt und den Handel am Wochenende nicht öffnet. Sie wurde auch von der Hyperliquid-Community angegriffen, weil sie Trade aufgrund der extrem hohen Kapitalgebühren am Wochenende kritisiert hat.
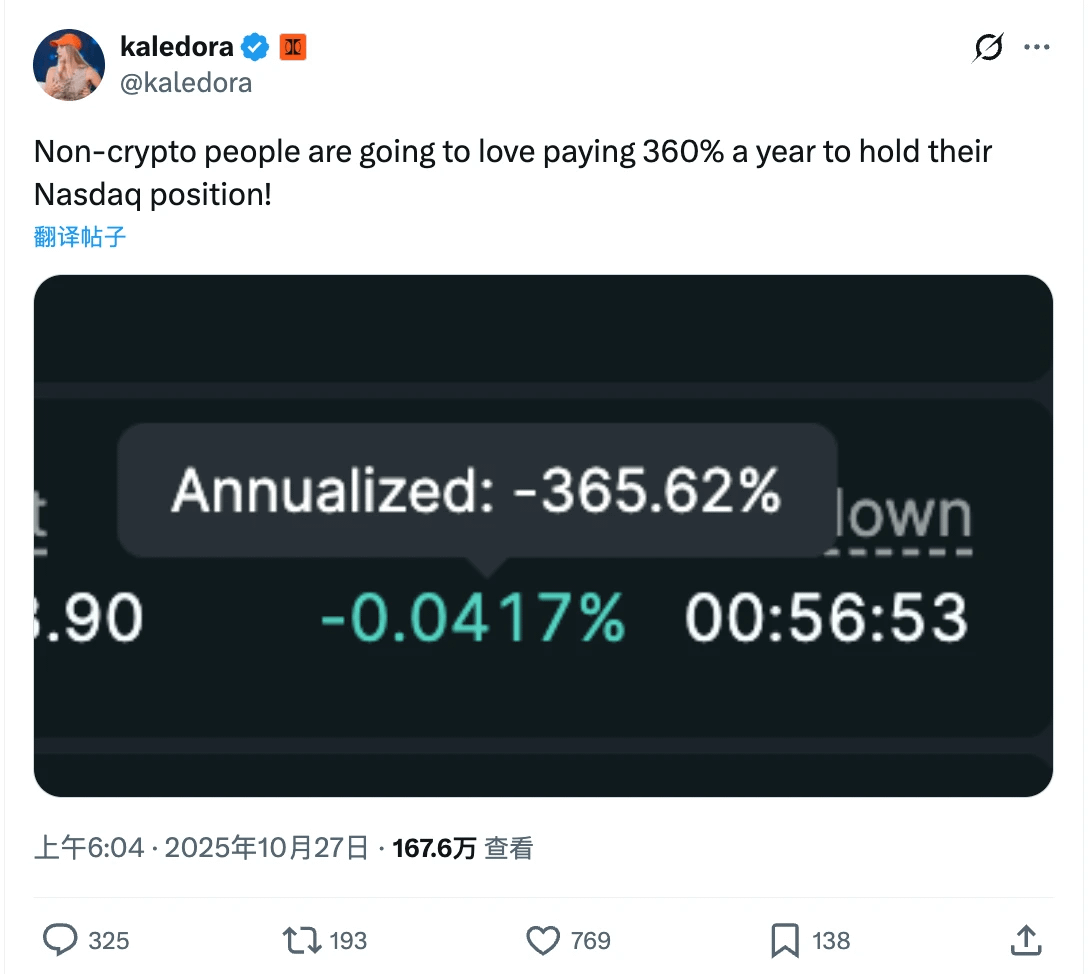
Grafik: Der Ostium-Gründer weist darauf hin, dass der traditionelle Handelszeitraum von Trade.xyz am Wochenende zu extrem hohen Kapitalgebühren führt.
Ihre Theorie besagt, dass die Beschränkungen des traditionellen poolbasierten Modells (LP tragen einseitige richtungsbezogene Risiken, das System hat Kapitalvolumina, die die Handelsvolumengrenzen einschränken) durch ihr neues Design gelöst werden können. Durch die Einführung eines hybridisierten Risikokontrollansatzes von A-Book und B-Book kann das einseitige Risiko in Echtzeit auf die globalen, großen Märkte mit unbegrenzter Liquidität übertragen werden. Sobald das einseitige Risiko technisch gelöst ist, sind die OI-Grenzen nicht mehr durch die Größe des Pools eingeschränkt, und die Handelsvolumengrenzen des Protokolls hängen vollständig von seiner Verteilungsfähigkeit ab (was dem Geschäftsmodell der besten CFD-Broker nahekommt).
Im Vergleich dazu glaubt sie, dass die Kernfunktion des Orderbuchs die Preisfindung ist, was für crypto-native Vermögenswerte sinnvoll ist, aber im RWA-Bereich eine erhebliche Ressourcenverschwendung darstellt. Denn die Preise für Aktien und Devisen werden bereits an den globalen Top-Börsen wie der Nasdaq und der CME perfekt in Echtzeit festgestellt, und ein chainbasiertes Orderbuch neu zu schaffen bedeutet, dass man in einer "blutarmen" Umgebung gegen diese Billionen-Dollar-Giganten konkurrieren muss. Diese tiefgreifende Abwertung durch traditionelle Börsen zwingt jeden großen Händler dazu, Modelle zu wählen, die globale Preise zitieren können, anstatt das unglaubliche Slippage-Risiko eines Orderbuchs einzugehen.