


Autor: G3ronimo
Übersetzung: 深潮TechFlow
HyperLiquid hat sich zu einer ausgereiften, kryptonativen Börse entwickelt, deren Großteil an Nettogebühren systematisch über den "Hilfsfonds" (Assistance Fund, kurz AF) direkt an die Token-Inhaber verteilt wird. Dieses Design macht $HYPE zu einem der wenigen Token, die auf Basis von Cashflow bewertet werden können. Bislang basiert die Bewertung von HyperLiquid weiterhin auf traditionellen Multiplikatorverfahren, indem es mit etablierten Finanzplattformen wie Coinbase und Robinhood verglichen wird, wobei EBITDA oder Umsatzmultiplikatoren als Referenz verwendet werden.
Im Gegensatz zu traditionellen Unternehmensaktien behält das Management normalerweise Gewinne basierend auf eigenem Ermessen und reinvestiert sie, während HyperLiquid systematisch 93% der Handelsgebühren direkt an Token-Inhaber zurückgibt durch ein Hilfsfonds-System. Dieses Modell schafft vorhersehbare und quantifizierbare Cashflows, die sich hervorragend für detaillierte Cashflow-Diskontanalysen (DCF) eignen, anstatt für statische Multiplikatorvergleiche.
Unsere Methode bestimmt zuerst die Kapitalkosten von $HYPE, dann kehren wir den aktuellen Marktpreis um, um die implizierten zukünftigen Erträge des Marktes zu bestimmen. Schließlich wenden wir die Wachstumsprognosen auf diese Ertragsströme an und vergleichen den ermittelten inneren Wert mit dem heutigen Marktpreis, um die Bewertungsdifferenz zwischen der aktuellen Preisgestaltung und dem grundlegenden Wert offenzulegen.
Warum Cashflow-Diskontierung (DCF) anstelle von Multiplikatorverfahren wählen?
Obwohl andere Bewertungsmethoden HyperLiquid mit Coinbase und Robinhood durch EBITDA-Multiplikatoren vergleichen, haben diese Methoden die folgenden Einschränkungen:
Unterschiede zwischen Unternehmens- und Token-Strukturen: Coinbase und Robinhood sind Unternehmensaktien, deren Kapitalallokation vom Vorstand geleitet wird, während die Gewinne vom Management zurückgehalten und reinvestiert werden; HyperLiquid hingegen gibt systematisch 93% der Handelsgebühren direkt an Token-Inhaber zurück durch den Hilfsfonds.
Direkte Cashflows: Das Design von HyperLiquid erzeugt vorhersehbare Cashflows, die sich hervorragend für DCF-Modelle eignen, anstatt für statische Multiplikatorverfahren.
Wachstums- und Risikoeigenschaften: DCF kann verschiedene Wachstumsszenarien und risikoadjustierte Modelle klar modellieren, während Multiplikatorverfahren möglicherweise nicht ausreichend die Dynamik von Wachstum und Risiko widerspiegeln.
Bestimmung des geeigneten Diskontsatzes
Um unsere Eigenkapitalkosten zu bestimmen, gehen wir von Referenzdaten aus dem öffentlichen Markt aus und passen diese basierend auf spezifischen Risiken von Kryptowährungen an:
Eigenkapitalkosten (r) ≈ risikofreier Zinssatz + β × Marktrisikoprämie + Krypto/Nicht-Liquiditätsprämie
Beta-Analyse
Basierend auf der Regressionsanalyse mit dem S&P 500-Index:
Robinhood (HOOD): Beta-Wert von 2.5, implizite Eigenkapitalkosten von 15.6%;
Coinbase (COIN): Beta-Wert von 2.0, implizite Eigenkapitalkosten von 13.6%;
HyperLiquid (HYPE): Beta-Wert von 1.38, implizite Eigenkapitalkosten von 10.5%.
Auf den ersten Blick scheint der Beta-Wert von $HYPE niedrig zu sein, weshalb die Eigenkapitalkosten unter denen von Robinhood und Coinbase liegen. Allerdings zeigt der R²-Wert eine wichtige Einschränkung:
HOOD: Der S&P 500 erklärt 50% seiner Rendite;
COIN: Der S&P 500 erklärt 34% seiner Rendite;
HYPE: Der S&P 500 erklärt nur 5% seiner Rendite.
Das niedrige R² von $HYPE zeigt, dass traditionelle Aktienmarkt-Faktoren nicht ausreichen, um die Preisschwankungen zu erklären; es müssen kryptonative Risikofaktoren berücksichtigt werden.
Risikobewertung
Obwohl der Beta-Wert von $HYPE relativ niedrig ist, haben wir den Diskontsatz von 10,5% auf 13% angepasst (was konservativer ist als die 13,6% von COIN und die 15,6% von HOOD), basierend auf den folgenden Gründen:
Geringeres Governance-Risiko: Die direkte programmierte Verteilung von 93% der Gebühren reduziert die Bedenken hinsichtlich der Unternehmensführung. Im Gegensatz dazu geben COIN und HOOD keine Gewinne an die Aktionäre zurück, die Kapitalallokation wird vom Management entschieden.
Höheres Marktrisiko: $HYPE ist ein kryptonatives Asset und ist zusätzlichen regulatorischen und technischen Unsicherheiten ausgesetzt.
Liquiditätsüberlegungen: Der Token-Markt hat im Allgemeinen eine geringere Liquidität als etablierte Aktienmärkte.
Marktpreis (MIP) bestimmen
Mit unserem festgelegten Diskontsatz von 13% können wir den implizierten Ertrag, den der Markt bei einem aktuellen Preis von etwa 54 USD für den $HYPE-Token erwartet, rückwärts ableiten:
Aktuelle Markterwartungen:
2025: Gesamtertrag von 700 Millionen USD
2026: Gesamtertrag von 1,4 Milliarden USD
Terminalwachstum: Danach jedes Jahr kontinuierliches Wachstum von 3%
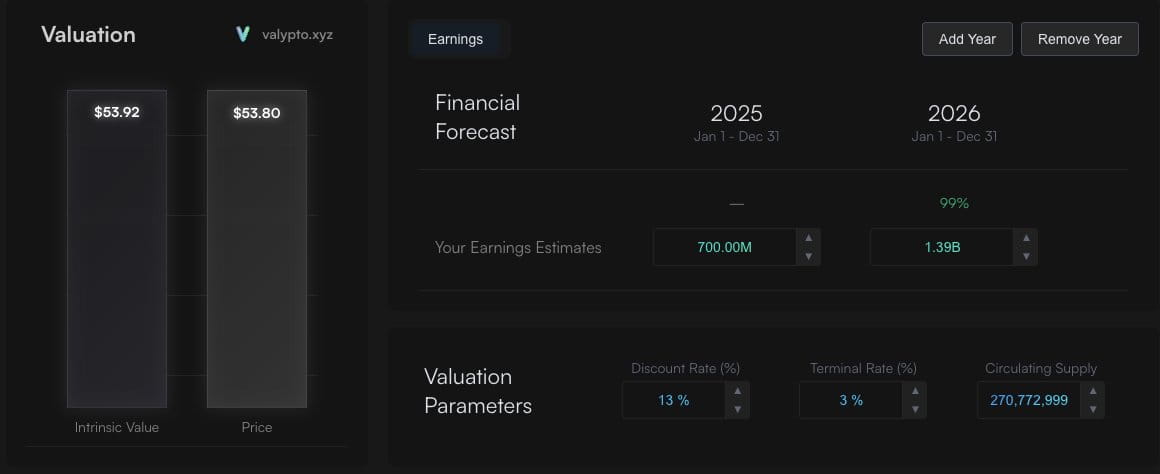
Der innere Wert, der aus diesen Annahmen abgeleitet wird, beträgt etwa 54 USD und entspricht dem aktuellen Marktpreis. Dies zeigt, dass der Markt gemäß dem aktuellen Gebührenniveau moderates Wachstum einpreist.
Zu diesem Zeitpunkt müssen wir uns eine Frage stellen: Spiegelt der Marktpreis (MIP) die zukünftigen Cashflows wider?
Alternatives Wachstumszenario
@Keisan_Crypto hat ein attraktives 2-Jahres- und 5-Jahres-Bull-Markt-Szenario vorgeschlagen.
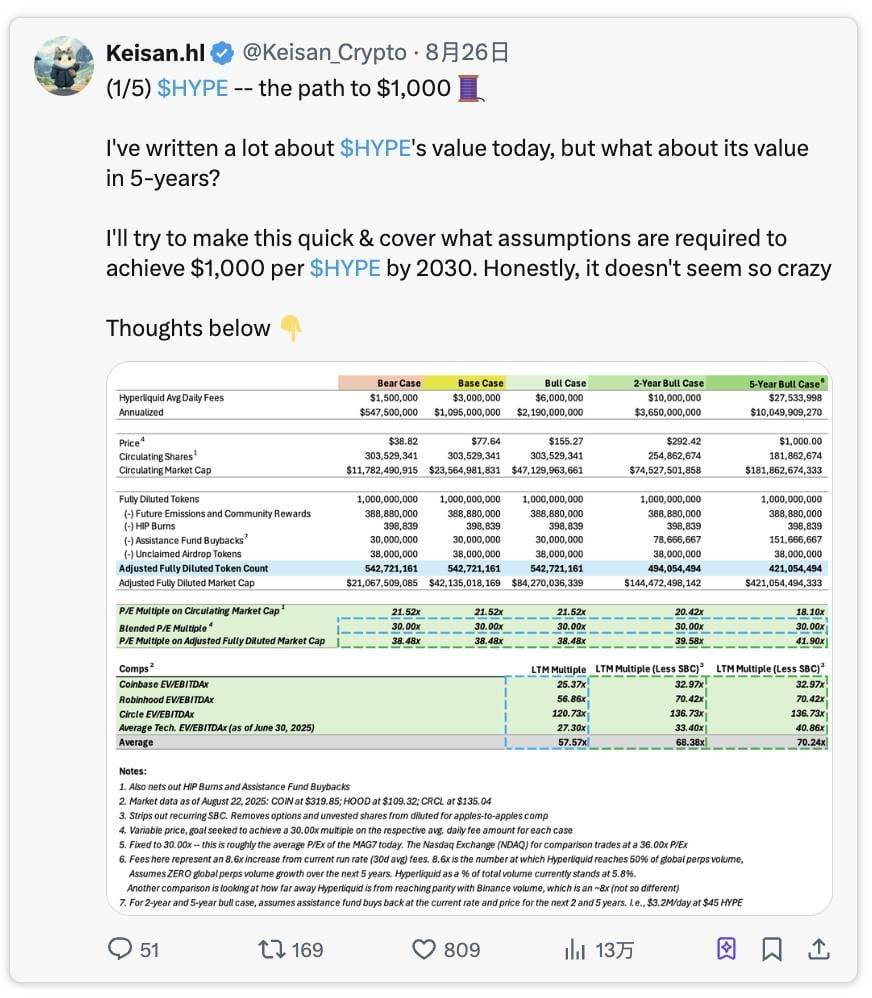
Ursprünglicher Tweet-Link: Hier klicken
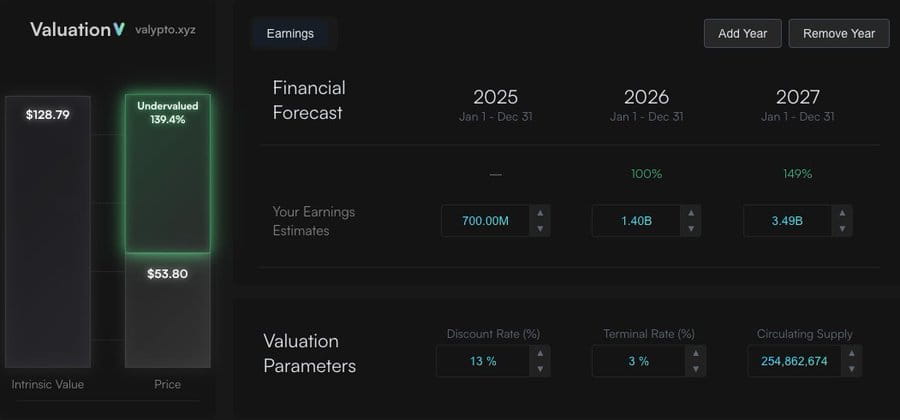
Zwei Jahre Bull-Markt-Prognose
Laut der Analyse von @Keisan_Crypto, wenn HyperLiquid die folgenden Ziele erreicht:
Jährliche Gebühren: 3,6 Milliarden USD
Hilfsfonds-Einnahmen: 3,35 Milliarden USD (93% der Gebühren)
Ergebnis: Der innere Wert von HYPE beträgt 128 USD (berechnet nach dem aktuellen Preis, was um 140% unterbewertet ist)
Verwandte Links
Fünf-Jahres-Bull-Markt-Szenario
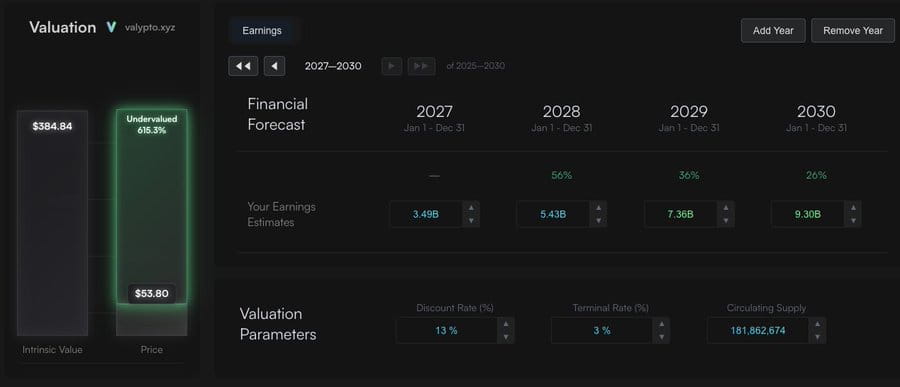
Im Fünf-Jahres-Bullmarktszenario (verwandte Links) prognostiziert er, dass die Gebühren jährlich 10 Milliarden USD erreichen werden, wobei 9,3 Milliarden USD auf $HYPE entfallen. Er geht davon aus, dass der weltweite Marktanteil von HyperLiquid von derzeit 5% auf 50% im Jahr 2030 steigen wird. Selbst wenn der Marktanteil von 50% nicht erreicht wird, könnten diese Zahlen unter der Annahme eines anhaltend steigenden globalen Handelsvolumens mit einem kleineren Marktanteil erreicht werden.
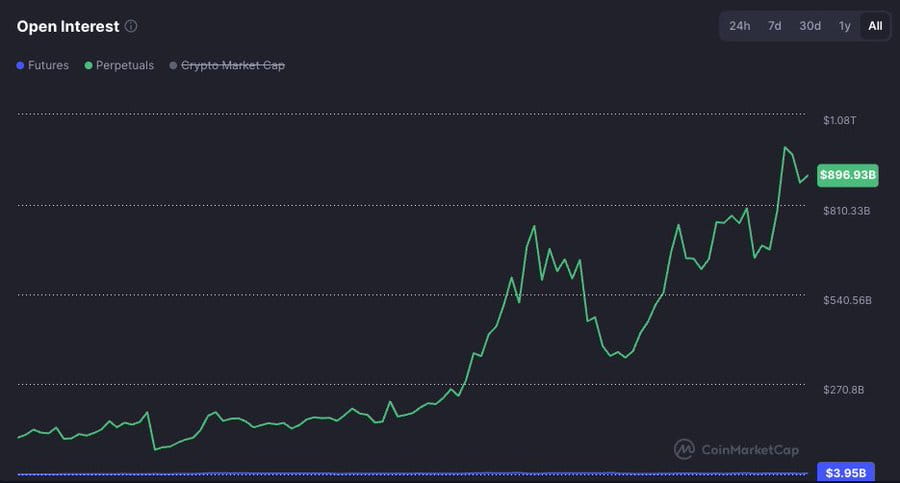
Fünf-Jahres-Bull-Markt-Prognose
Jährliche Gebühren: 10 Milliarden USD
Hilfsfonds-Einnahmen: 9,3 Milliarden USD
Ergebnis: Der innere Wert von HYPE beträgt 385 USD (berechnet nach dem aktuellen Preis, was um 600% unterbewertet ist)
Verwandte Links
Obwohl diese Bewertung unter dem Ziel von 1000 USD von Keisan liegt, ergibt sich die Differenz daraus, dass wir annehmen, dass das Einnahmeswachstum in den folgenden Jahren auf 3% normalisiert wird, während Keisan's Modell Cashflow-Multiplikatoren verwendet. Wir glauben, dass die Verwendung von Cashflow-Multiplikatoren zur Vorhersage zukünftiger Werte problematisch ist, da Marktmultiplikatoren volatil sind und sich im Laufe der Zeit erheblich ändern können. Darüber hinaus enthalten die Multiplikatoren selbst Annahmen über das Einnahmeswachstum, und die Verwendung des gleichen Cashflow-Multiplikators nach 5 Jahren impliziert, dass die Wachstumsniveaus ab 2030 mit den Wachstumsniveaus von 2026/2027 übereinstimmen. Daher sind Multiplikatoren besser für die Preisgestaltung kurzfristiger Vermögenswerte geeignet. Dennoch bleibt $HYPE unabhängig vom verwendeten Modell unterbewertet, was lediglich eine Nuance ist.
Zusätzliche Werttreiber: USDH
Im Native Market-Modell wird USDH 50% der Einnahmen aus Stablecoins für Rückkäufe verwenden, die einem Hilfsfonds ähnlich sind. Daher kann $HYPE jährlich 100 Millionen USD (50% von 200 Millionen USD) an freiem Cashflow hinzufügen.
Wenn wir in die nächsten fünf Jahre blicken, könnte die Marktkapitalisierung von USDH 25 Milliarden USD erreichen (was derzeit immer noch ein Drittel von USDC ist und einen noch kleineren Anteil am Gesamtvolumen des Stablecoin-Marktes in fünf Jahren ausmacht), was ein jährliches Einkommen von 1 Milliarde USD erwarten lässt. Bei demselben 50%-Verteilungsmodell würde das dem Hilfsfonds jährlich 500 Millionen USD an zusätzlichem freiem Cashflow bringen. Das würde den Wert jedes Tokens auf über 400 USD steigern.
Ausgeschlossene Werttreiber: HIP-3 und HyperEVM
Diese DCF-Analyse schließt absichtlich zwei wichtige potenzielle Werttreiber aus, die sich nicht für Cashflow-Modellierungen eignen. Offensichtlich würden sie zusätzliches inkrementelles Wertpotential bieten, sodass sie mit verschiedenen Bewertungsmethoden separat bewertet und dann mit diesem Bewertungsresultat addiert werden können.
Zusammenfassung
Unsere DCF-Analyse zeigt, dass, wenn HyperLiquid seinen Wachstumspfad und seine Marktposition aufrechterhalten kann, der Wert des $HYPE-Tokens erheblich unterbewertet ist. Der Token hat durch die programmierte Gebührendistribution eine einzigartige Eigenschaft, die ihn besonders für auf Cashflow basierende Bewertungsmethoden geeignet macht.
Methodologische Anmerkung
Diese Analyse basiert auf den Ergebnissen von @Keisan_Crypto und @GLC_Research.
Das DCF-Modell ist Open Source und kann unter folgendem Link bearbeitet werden:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Marktdaten und Prognosen können sich ändern und das Modell sollte basierend auf den neuesten Informationen regelmäßig aktualisiert werden.