


Autor: 0xjacobzhao | https://linktr.ee/0xjacobzhao
Ohne Zweifel ist Pendle eines der erfolgreichsten DeFi-Protokolle in diesem Krypto-Zyklus. Während viele Protokolle aufgrund von Liquiditätsengpässen und zurückgehenden Erzählungen stagnieren, hat Pendle dank seines einzigartigen Mechanismus zur Trennung und zum Handel von Erträgen erfolgreich den Status eines "Preisfindungsorts" für ertragsbringende Vermögenswerte erreicht und durch die tiefgehende Integration mit Stablecoins, LST/LRT und anderen Ertragsanlagen seine einzigartige Position als "Infrastruktur für DeFi-Erträge" festgelegt.
In der Forschungsarbeit (Die intelligente Evolution von DeFi: Der Evolutionspfad von der Automatisierung zu AgentFi) haben wir die drei Phasen der intelligenten Entwicklung von DeFi systematisch durchdacht und verglichen: Automatisierungstools (Automation), absichtsgesteuerte Assistenten (Intent-Centric Copilot) sowie AgentFi (on-chain-Agenten). Neben den beiden wertvollsten und am leichtesten umsetzbaren Szenarien – Kreditvergabe (Lending) und Liquiditätsbergbau (Yield Farming) – wird die Ertragsrechte-Handel von Pendle für PT/YT in unserer hochrangigen Vorstellung von AgentFi als äußerst priorisierte Anwendung angesehen. Pendle bietet mit seiner einzigartigen Struktur aus "Ertragsaufteilung + Fälligkeit + Ertragsrechte-Handel" einen natürlichen Raum für die strategische Anordnung von Agenten, wodurch die Automatisierungsausführung und die Ertragsoptimierung vielfältigere Möglichkeiten erhalten.
Erstens, die grundlegenden Prinzipien von Pendle
Pendle ist das erste Protokoll im DeFi-Bereich, das sich auf die Trennung und den Handel von Erträgen konzentriert. Die zentrale Innovation besteht darin, zukünftige Ertragsströme von on-chain Ertragsanlagen (z.B. LST, Stablecoin-Einzahlungszertifikate, Kreditpositionen usw.) zu tokenisieren und zu trennen, damit Benutzer flexibel feste Erträge sichern, Ertragserwartungen erhöhen oder spekulieren können.
Kurz gesagt, Pendle hat einen Sekundärmarkt für die "Ertragskurve" von Krypto-Assets geschaffen, sodass DeFi-Benutzer nicht nur "Kapital" handeln, sondern auch "Erträge" handeln können. Dieser Mechanismus ist dem der traditionellen Finanzen sehr ähnlich, bei dem es sich um Nullzinsanleihen + Kuponaufteilung handelt, und verbessert die Preisgenauigkeit und Handelsflexibilität der DeFi-Assets erheblich.
Pendles Ertragsaufteilungsmechanismus
Pendle teilt ein ertragsbringendes Basisvermögen (Yield-Bearing Asset, YBA) in zwei handelbare Token auf:
PT (Principal Token, Kapital-Token, ähnlich wie Nullkuponanleihe): Repräsentiert den Kapitalwert, der bei Fälligkeit zurückgefordert werden kann, aber keine Erträge mehr hat.
YT (Yield Token, Ertrags-Token, ähnlich wie Kuponrechte): Repräsentiert alle Erträge, die vor der Fälligkeit generiert werden, verfällt jedoch nach der Fälligkeit auf Null.
Wenn beispielsweise 1 ETH stETH eingezahlt wird, wird es in PT-stETH (bei Fälligkeit 1 ETH zurückzahlbar, Kapital gesperrt) und YT-stETH (die gesamten Staking-Erträge bis zur Fälligkeit erhaltend) aufgeteilt.
Pendle ist nicht nur eine einfache Token-Zersplitterung, sondern bietet auch über speziell entwickelte AMM (Automatisierte Market Maker) einen Liquiditätsmarkt für PT und YT (entspricht dem Sekundärmarkt für Anleihen). Benutzer können PT oder YT kaufen oder verkaufen, um ihre Ertragsrisiken flexibel anzupassen; wobei der Preis von PT in der Regel unter 1 liegt, was den "diskontierten Kapitalwert" widerspiegelt, während der Preis von YT von den Markterwartungen über zukünftige Erträge abhängt. Noch wichtiger ist, dass Pendles AMM für Vermögenswerte mit Fälligkeitsterminen optimiert wurde, wodurch verschiedene Laufzeiten von PT/YT eine Ertragskurve im Markt bilden können, die der traditionellen Finanzanleihenmärkte sehr ähnlich ist.
Es ist besonders zu beachten, dass in Pendles Stablecoin-Vermögenswerten PT (Principal Token, feste Ertragsposition) als on-chain Anleihe fungiert, die beim Kauf durch Rabatte auf einen festen Zinssatz gesichert ist und bei Fälligkeit 1:1 in Stablecoins zurückgetauscht werden kann, was eine stabile Rendite bei relativ niedrigem Risiko bietet und sich für konservative Investoren eignet, die nach vorhersehbaren Erträgen streben; während der Stablecoin Pool (Liquiditätsbergbau-Position) im Wesentlichen das Market Making von AMM ist, wobei die LP-Erträge aus Handelsgebühren und Anreizen stammen, die APYs variabel sind und mit dem Risiko von impermanenten Verlusten verbunden sind, was sich besser für aktive Investoren eignet, die Schwankungen tolerieren und höhere Erträge anstreben. In aktiven und anreizreichen Märkten können die Pool-Erträge deutlich über den PT-Festzinsen liegen; jedoch in ruhigen Märkten mit unzureichenden Anreizen sind die Pool-Erträge oft geringer als die von PT und können sogar aufgrund von impermanenten Verlusten zu Verlusten führen.
Projekt Stablecoin PT Stablecoin-Pools Vermögensform Anleihe-Token (bei Fälligkeit Rückzahlung in Stablecoins) AMM-Liquiditätspools (PT+YT Handelsmarkt) Ertragsquelle Fester Zinssatz (Kapitalrabatt gesichert) Handelsgebühren + Mining-Anreize Risikoebene Niedrig (nahezu risikofrei) Hoch (IL-Risiko + Liquiditätsrisiko) Zielgruppe Möchte Kapital sicher festlegen Möchte Gebühren und Anreize verdienen und kann Schwankungen tolerieren LP
Die Handelsstrategien von Pendle für PT/YT umfassen hauptsächlich vier Hauptwege: feste Erträge, Ertragsspekulation, zeitübergreifende Arbitrage und Hebelgewinne, die den unterschiedlichen Risikopräferenzen der Investoren gerecht werden können. Benutzer können PT kaufen und bis zur Fälligkeit halten, um feste Erträge zu sichern, was einem festen Zinssatz entspricht; sie können auch YT kaufen, um auf steigende oder volatilere Erträge zu setzen und somit Ertragsspekulation zu betreiben. Gleichzeitig können Investoren die Preisunterschiede zwischen verschiedenen Laufzeiten von PT/YT nutzen, um zeitübergreifende Arbitrage zu betreiben, oder PT und YT als Sicherheiten zur Überlagerung von Kreditprotokollen verwenden, um die Ertragsposition zu vergrößern.
Das Handelsmechanismus von Boros für Kapitalzinssätze
Neben der Ertragsaufteilung von Pendle V2 wird das Boros-Modul weiter den Funding Rate (Kapitalzins) kapitalisieren, wodurch es nicht mehr nur eine passive Kostenstelle für die Positionen von unbefristeten Verträgen ist, sondern ein eigenständig bewertbares und handelbares Instrument. Durch Boros können Investoren spekulative, risikomanagement- oder arbitrageorientierte Chancen nutzen, wobei dieser Mechanismus im Wesentlichen traditionelle Zinsderivate (IRS, Basisgeschäfte) in DeFi einführt und neue Instrumente für institutionelles Kapitalmanagement und robuste Ertragsstrategien bereitstellt.
Neben PT/YT-Handel und AMM-Pools sowie dem Boros-Kapitalzinssatz-Handelsmechanismus bietet Pendle V2 auch mehrere erweiterte Funktionen, die zwar nicht der Schwerpunkt dieses Artikels sind, jedoch eine wichtige Ergänzung zum Protokoll-Ökosystem darstellen:
vePENDLE: Governance- und Anreizmodell, das auf dem Abstimmungssperrmechanismus (Vote-Escrow) basiert; Benutzer, die PENDLE sperren, erhalten vePENDLE, um an Governance-Abstimmungen teilzunehmen und ihre Ertragsverteilung zu erhöhen. Dies ist der Kern der langfristigen Anreize und Governance des Protokolls.
PendleSwap: Eine zentrale Plattform für den Vermögenstausch, die den Benutzern hilft, effizient zwischen PT/YT und nativen Vermögenswerten zu wechseln, um die Benutzerfreundlichkeit und Kombinierbarkeit des Protokolls zu verbessern, im Wesentlichen ein DEX-Aggregator und keine eigenständige Innovation.
Points Market: Ermöglicht Benutzern den vorzeitigen Handel mit verschiedenen Projektpunkten (Points) auf dem Sekundärmarkt, um Liquidität für Airdrop-Erfassungen und Punktarbitrage zu bieten; eher spekulativ und themenorientiert als von zentraler Bedeutung.
Zweitens, Pendle-Strategie-Panorama: Marktzyklen, Risikokategorisierung und Ableitungen
Im traditionellen Finanzmarkt konzentrieren sich die Investitionskanäle von Einzelanlegern hauptsächlich auf den Aktienhandel und feste Ertragsprodukte, was es ihnen normalerweise schwer macht, an den hochgradig regulierten Derivatetransaktionen für Anleihen teilzunehmen. Entsprechend im Krypto-Markt sind Einzelhandelsbenutzer ebenso eher bereit, Token-Handel und DeFi-Kredite zu akzeptieren. Obwohl die Einführung von Pendle die Eintrittsbarrieren für Einzelanleger in den "Anleihen-Derivat-Handel" erheblich gesenkt hat, erfordert die Strategie von Pendle dennoch ein hohes Maß an Fachwissen, da Investoren die Zinssatzänderungen von Ertragsanlagen in unterschiedlichen Marktumgebungen eingehend analysieren müssen. Basierend darauf glauben wir, dass Investoren in verschiedenen Marktphasen wie dem Anfang eines Bullenmarktes, der Übertreibungsphase eines Bullenmarktes, der Abwärtsphase eines Bärenmarktes und der seitwärts gerichteten Phase ihre eigenen Risikopräferenzen berücksichtigen sollten, um differenzierte Pendle-Handelsstrategien abzustimmen.
Bullenmarkt-Phase: Die Markt-Risikopräferenzen erholen sich allmählich, die Kreditnachfrage und Zinssätze sind immer noch niedrig, die Preisgestaltung von YT auf Pendle ist relativ günstig. In diesem Moment entspricht der Kauf von YT einer Wette auf steigende zukünftige Erträge, sobald der Markt in eine Phase schnellerer Steigerung eintritt, werden die Kreditzinssätze und die LST-Erträge ebenfalls steigen, was den Wert von YT erhöht. Dies ist eine typische Hochrisiko-Hochrendite-Strategie, geeignet für Investoren, die bereit sind, frühzeitig zu investieren und die Erträge im Bullenmarkt zu maximieren.
In der Bullenmarktbeschleunigungsphase führt eine hohe Marktentwicklung zu einem Anstieg der Kreditnachfrage; die Zinssätze der DeFi-Kreditprotokolle steigen oft von einstelligen Zahlen auf über 15–30%, wodurch der Wert von YT auf Pendle steigt und PT signifikante Rabatte aufweist. In diesem Moment, wenn Investoren PT mit Stablecoins kaufen, bedeutet dies, dass sie einen Rabatt auf die hohen Zinssätze sichern und bei Fälligkeit 1:1 das zugrunde liegende Asset zurückerhalten, was im Wesentlichen bedeutet, dass sie das Risiko der Volatilität durch "Festzinsarbitrage" in der späten Bullenmarktphase abmildern. Der Vorteil dieser Strategie liegt in ihrer Stabilität und Rationalität, sie kann während Marktkorrekturen oder dem Eintreffen eines Bärenmarktes feste Erträge und das Kapital sichern, jedoch auf Kosten der möglichen höheren Rendite durch das Halten volatilere Assets.
In der Abwärtsphase eines Bärenmarktes ist die Marktstimmung gedämpft, die Kreditnachfrage sinkt schnell und die Zinssätze fallen stark, während YT-Erträge nahe Null tendieren und PT sich eher wie eine risikofreie Anlage verhält. In diesem Moment bedeutet der Kauf von PT und das Halten bis zur Fälligkeit, dass man in einem Niedrigzinsumfeld dennoch eine feste Rendite sichern kann, was dem Aufbau einer defensiven Position entspricht; für konservative Investoren ist dies die Hauptstrategie zur Vermeidung von Ertragsvolatilität und zum Erhalt von Kapital.
In der Seitwärtsphase fehlt es dem Marktzins an Trends, die Markterwartungen variieren stark, und die PT- und YT-Preise von Pendle weisen häufig kurzfristige Fehlanpassungen oder Preisabweichungen auf. Investoren können Arbitrage zwischen PT/YT mit unterschiedlichen Laufzeiten betreiben oder von den Ertragsrechten profitieren, die aufgrund von Stimmungsschwankungen am Markt fehlerhaft bewertet sind, um stabile Preisdifferenzgewinne zu erzielen. Solche Strategien erfordern höhere Analysen und Ausführungskapazitäten und können in Trendlosen Märkten stabile Erträge generieren.
Globale Perspektive: Pendle-Strategien im Vergleich zu allen Marktzyklen
Marktphase Marktmerkmale PT-Strategie YT-Strategie Stablecoin-Pool Arbitragestrategie Tief-Bär (niedriges Plateau) Extrem niedrige Zinssätze, unterbewertete Vermögenspreise, gedämpfte Stimmung Geringer Nutzen (PT nahezu ohne Rabatt) ✅ Beste Zeit: YT extrem günstig, Setzen auf zukünftige Zinserholung, Hebel-Ertragsströme (insbesondere stETH) ⚪ Niedrige Erträge, fast ungenutzte Position ⚪ Begrenzter Spread, wenige Chancen Langsame Bären (langsame Abnahme) Preise sinken langsam, Zinssätze sind schwach, der Markt ist richtungslos ⚪ Fester Ertrag ist nicht hoch, Attraktivität ist durchschnittlich ❌ YT hat keinen Wert, könnte ganz verloren gehen ✅ Defensive erste Wahl: Stablecoin-Pool sichert das Kapital und sorgt für eine entspannte Stimmung ⚪ Kleine plattformübergreifende Arbitrage möglich, aber begrenzte Möglichkeiten Frühe Bullenphase (nach oben ziehend) Anstieg der Kreditnachfrage, Zinssätze beginnen zu steigen ⚪ PT beginnt Rabatte zu haben, aber nicht groß ✅ Hohe Explosionskraft: YT unterbewertet → Zinserholung → Ertragshebel ⚪ Stablecoin-Pool ist weniger interessant als volatile Vermögenspools ⚪ Möglichkeit zur Festlegung von PT-Festzinsen vs. variablen Zinssätzen Mid-Bullenphase (beschleunigter Anstieg) Zinssätze steigen deutlich, Stimmung erholt sich ✅ Feste Erträge sichern: PT hat große Rabatte, 10–20% annualisieren ✅ Verdopplung der Erträge: YT-Preise steigen, weiterhin auf steigende Zinssätze setzen ⚪ Feste Ertragschancen sind geringer als PT/YT ✅ Arbitragezeitraum: Pendle-Festzinsen vs. Aave große Zinsdifferenzen Bullenmarkt-Hochphase (Höhepunkt) Anstieg der Kreditzinssätze, der Markt ist verrückt ✅ Beste Strategie: PT hat extrem hohe Rabatte, 20–30% feste Erträge sichern ❌ Hohe Risiken: YT gibt es möglicherweise zu hohe Prämien, leicht zu verlieren ⚪ Stablecoin-Pool hat hohe Zinssätze, aber weniger attraktiv als PT ✅ Institutionelle Spiele: Laufzeitarbitrage, plattformübergreifende Arbitrage, Risikolock-in Bullenmarkt-Rückgang Der Markt kehrt sich um, Zinssätze fallen schnell ⚪ PT-Rabatte verringern sich, Attraktivität nimmt ab ❌ YT-Wert sinkt erheblich, könnte gegen Null gehen ✅ Kapital wechselt in defensive Positionen, Stablecoin-Pool wird wieder zum Mainstream ✅ Durchführung von Hedging-Arbitrage, um das Risiko von Volatilität zu senken
Risikokategorisierung: Pendle Entscheidungsbaum unter stabilen vs. aggressiven Strategien
Natürlich basieren die oben genannten Strategien insgesamt auf stabilen Erträgen, wobei die Kernlogik darin besteht, in verschiedenen Marktzyklen Erträge und Risiken durch den Kauf von PT, den Kauf von YT oder die Beteiligung am Stablecoin-Pool-Bergbau auszubalancieren. Für aggressive Anleger mit höherer Risikopräferenz können auch offensivere Strategien in Betracht gezogen werden, wie das Verkaufen von PT oder YT, um auf Zinsbewegungen oder Marktanpassungen zu setzen. Solche Operationen erfordern eine höhere Fachkenntnis und Ausführungsfähigkeit, die Risikopositionen sind ebenfalls höher, daher wird in diesem Artikel nicht weiter ausgeführt, sondern nur zur Referenz, die spezifischen Informationen finden Sie im folgenden Entscheidungsbaum.
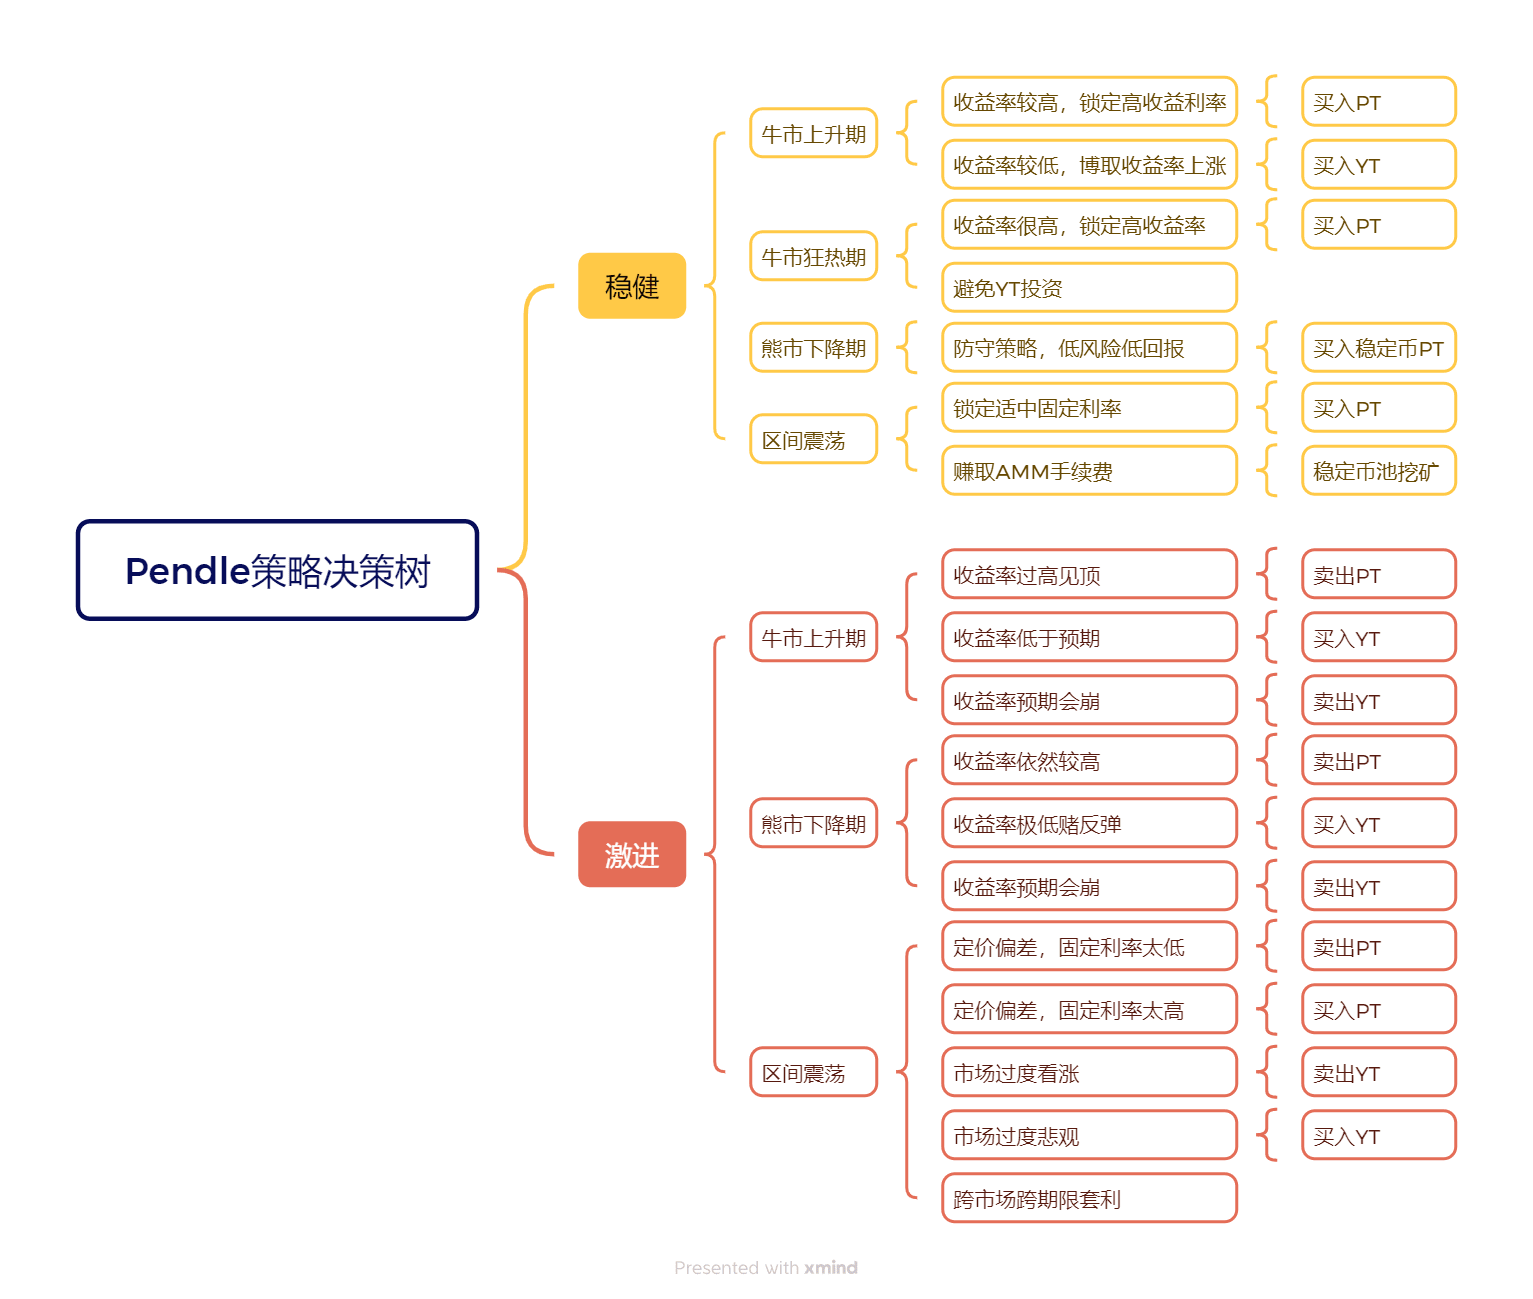
Pendle Krypto-Basis-Strategie: Vergleich von stETH, uniBTC und Stablecoin-Pools
Natürlich basieren die obigen Analysen der Pendle-Strategien auf der U-Basis-Perspektive. Der Schwerpunkt der Strategie liegt darauf, wie man durch das Sichern hoher Zinssätze oder das Erfassen von Zinsschwankungen überdurchschnittliche Erträge erzielen kann; abgesehen davon bietet Pendle auch Krypto-Basis-Strategien für BTC und ETH an.
ETH wird allgemein als das beste Ziel für Krypto-Basis-Strategien angesehen, da es sowohl seine ökologische Stellung als auch die langfristige Werterhaltung hat: Als natives Asset des Ethereum-Netzwerks ist ETH nicht nur die Basis vieler DeFi-Protokolle, sondern verfügt auch über die stabilen Cashflow-Quellen von Staking-Erträgen. Im Gegensatz dazu hat BTC keine nativen Zinssätze, und die Erträge auf Pendle hängen hauptsächlich von den Protokollanreizen ab, wodurch die Krypto-Basis-Logik relativ schwach ist; während Stablecoin-Pools besser als defensive Konfigurationen geeignet sind, um den Wert zu halten und zu warten.
In verschiedenen Marktzyklen unterscheiden sich die Strategien der drei Arten von Vermögenspoolen erheblich:
Bullenmarkt: Der stETH-Pool ist am aggressivsten, YT ist die beste Strategie für die Hebelung von ETH; uniBTC kann ergänzend sein, ist jedoch spekulativer; die Attraktivität des Stablecoin-Pools nimmt tendenziell ab.
Bärenmarkt: Der niedrige Preis von YT bietet die Hauptchance für die Erhöhung von ETH; der Stablecoin-Pool übernimmt die Hauptdefensivfunktion; uniBTC ist nur für kleinere kurzfristige Arbitrage geeignet.
Seitwärtsmarkt: Die PT-YT-Fehlanpassung von stETH und die AMM-Gebühren bieten Arbitragemöglichkeiten; uniBTC eignet sich für kurzfristige Spiele; der Stablecoin-Pool bietet jedoch einen stabilen Zusatz.
Vermögenswerte Ertragsquellen Risiken Krypto-Basis-Effekte Bullenmarkt Bärenmarkt Seitwärtsmarkt stETH Pool ETH Staking Natürliche Erträge (3–5% APY) ETH Preisvolatilität ✅ ETH Basis-Position erhöhen (YT kann Erträge vergrößern) YT kaufen: auf steigende Zinssätze setzen, um den Hebel-Einkommen von Staking zu nutzen; PT zum Discount kaufen: hohe Zinssätze sichern Günstige YT kaufen: von den Hebel-Erträgen des ETH Staking profitieren, um das Wachstum der ETH-Basis zu erreichen Zeitübergreifende Arbitrage/PT-YT Fehlanpassung: eignet sich, um von AMM-Gebühren und Preisvolatilität zu profitieren uniBTC Pool Kreditmarktzinssätze / Protokollanreize (keine nativen Erträge) BTC Keine nativen Zinssätze, Erträge hängen von der Anreizdauer ab ⚠️ Krypto-Basis-Logik schwach Wenn die Kreditnachfrage hoch ist, kurzfristig YT kaufen, um Anreize zu nutzen Erträge sind instabil, geeignet für kleinere Spekulationen YT-Preisschwankungen können kurzfristig ausgenutzt werden oder plattformübergreifende Arbitrage durchführen Stablecoin Pool Stablecoin-Kreditmarktzinsen (2–5% APY) Zinssätze sind schwach, PT/YT Attraktivität begrenzt ❌ Keine Krypto-Basis-Wachstumschancen Feste Erträge sind geringer als die von volatilen Anlagen, geeignet für extrem konservative Investoren Kernverteidigung: Feste Zinssätze sichern, auf die Markterholung warten Kleine Zinsdifferenz-Arbitrage, um niedrigvolatilen zusätzlichen Ertrag zu bieten
Boros-Strategie-Panorama: Zins-Swaps, Hedging und plattformübergreifende Arbitrage
Boros kapitalisiert den variablen Kapitalzinssatz (Funding Rate) und verwandelt ihn in einen handelbaren Vermögenswert, was bedeutet, dass traditionelle Zins-Swaps (Interest Rate Swaps, IRS) und Basisgeschäfte (Basis Trading / Carry Trade) in DeFi eingeführt werden, wodurch die Kapitalzinssätze von einer unkontrollierbaren Kostenstelle in ein konfigurierbares Investitionswerkzeug umgewandelt werden. Die Hauptzertifikate Yield Units (YU) unterstützen drei Hauptstrategiepunkte: Spekulation, Hedging und Arbitrage.
In Bezug auf Spekulation können Investoren durch Long YU (feste Zinssätze Implied APR, variable Zinssätze Underlying APR) auf steigende Kapitalzinssätze setzen oder Short YU (variable Zinssätze Underlying APR, feste Zinssätze Implied APR) auf fallende Kapitalzinssätze setzen, ähnlich wie bei traditionellen Zinsderivate-Handelsgeschäften.
In Bezug auf Hedging bietet Boros Institutionen, die große unbefristete Kontraktpositionen halten, ein Werkzeug zur Umwandlung variabler Kapitalzinssätze in feste Zinssätze.
Hedging des Risikos von Kapitalzinssätzen (Funding Rate Hedging): Long Perp + Long YU, um die Ausgaben für variable Kapitalzinssätze als feste Kosten zu sichern.
Sichern der erhaltenen Kapitalzinseinnahmen (Funding Rate Income Hedging): Short Perp + Short YU → Umwandlung von variablen Zinserträgen in feste Erträge.
In Bezug auf Arbitrage können Investoren durch stabile Ertragskombinationen (Delta-Neutral Enhanced Yield) oder stabile Arbitrage (Arbitrage / Spread Trade) die Preise zwischen Märkten (Futures Premium vs. Implied APR) oder zeitlich begrenzte Preisdifferenzen nutzen, um relativ stabile Spreadgewinne zu erzielen.
Insgesamt ist Boros für professionelle Mittel geeignet, die für Risikomanagement und robuste Gewinne eingesetzt werden, hat jedoch eine begrenzte Benutzerfreundlichkeit für Einzelanleger.
Strategietypen Betriebsarten Zielgruppen Vergleich mit traditionellen Instrumenten Funding Hedge (Ausgaben-/Einnahmen-Hedging) Hedging der Ausgaben für Kapitalzinssätze: Long Perp an CEX/DEX, während gleichzeitig bei Boros Long YU.
Hedging der Einnahmen aus Kapitalzinssätzen: Leerverkäufe von Perps an CEX/DEX, während gleichzeitig bei Boros Short YU eingestiegen wird.
Große Long- und Short-Positionen, Basis-Trader Zins-Swaps (Payer/Receiver Swap) Delta-Neutraler fester Ertrag Spot-Staking (z.B. StETH erhält 4% Basis-Ertrag) + Leerverkäufe von Perp zur Absicherung des Preisrisikos + Festlegung des festen Ertrags in Boros Short YU Robuste Institutionen, Hedgefonds Cash & Carry + Swap plattformübergreifende/zeitliche Arbitrage Plattformübergreifende Arbitrage: Vergleich von Futures-Premiums und Boros implizierten APR, Leerverkäufe der überbewerteten Seite, Käufe der unterbewerteten Seite.
Laufzeitarbitrage: Wenn es Preisunterschiede zwischen YU mit unterschiedlichen Fälligkeiten gibt, verkaufe die überbewertete Fälligkeit und kaufe die unterbewertete Fälligkeit.
Professionelle Arbitrage-Fonds Arbitrage der Staatsanleihen-Zinskurve
Drittens, Pendle Strategiekomplexität und den einzigartigen Wert von AgentFi
Basierend auf der vorherigen Analyse sind die Handelsstrategien von Pendle im Wesentlichen komplexe Derivate für Anleihen; selbst bei der einfachsten Strategie, PT zu kaufen und feste Erträge zu sichern, müssen mehrere Faktoren wie Fälligkeit, Zinsvolatilität, Opportunitätskosten und Liquiditätstiefe berücksichtigt werden, ganz zu schweigen von YT-Spekulation, zeitübergreifende Arbitrage, hebelvermittelte Kombinationen oder dynamische Vergleiche mit externen Kreditmärkten. Im Gegensatz zu variablen Ertragsprodukten wie Kreditvergabe oder Staking, die "einmalige Einzahlungen ermöglichen, um weiterhin Erträge zu erzielen", muss Pendles PT (Principal Token) ein bestimmtes Fälligkeitsdatum (normalerweise Wochen bis Monate) festlegen, nach dem das Kapital 1:1 in das zugrunde liegende Vermögen zurückgetauscht wird; um weiterhin Erträge zu erzielen, muss eine neue Position eröffnet werden. Diese "zeitliche" Laufzeitbindung ist eine notwendige Voraussetzung für den Festzinsmarkt und unterscheidet Pendle grundlegend von unbefristeten Kreditprotokollen.
Derzeit hat Pendle offiziell keinen automatischen Rollverlauf integriert, während einige DeFi-Strategiekassen ein "Auto-Rollover"-Programm anbieten, um ein Gleichgewicht zwischen Benutzererfahrung und Protokollvereinfachung zu erreichen. Derzeit gibt es drei Arten von Auto-Rollover-Modellen: passiv, intelligent und hybrid.
Passives Auto-Rollover: Einfache Logik, PT wird bei Fälligkeit automatisch in neue PT reinvestiert, was eine reibungslose Benutzererfahrung bietet. Aber es fehlt an Flexibilität; sobald die variablen Zinssätze von Aave und Morpho höher sind, kann eine erzwungene Verlängerung Opportunitätskosten mit sich bringen.
Intelligentes Auto-Rollover: Der Vault vergleicht dynamisch die Pendle-Festzinssätze mit den variablen Zinssätzen des Kreditmarktes, um "blinde Verlängerungen" zu vermeiden, und stellt sicher, dass die Erträge maximiert werden, während die Flexibilität gewahrt bleibt.
Wenn Pendle Festzins > variable Zinssätze → reinvestiere PT, um eine höhere Sicherheit zu gewährleisten.
Wenn der Kreditzins für variable Zinssätze > Pendle Festzins → Überweisung zu Aave/Morpho und anderen Kreditprotokollen, um höhere variable Zinssätze zu erzielen.
Mischkonfiguration: Ein Teil des Kapitals ist in PT Festzinsen gesperrt, während ein anderer Teil auf den Kreditmarkt fließt, um eine ausgewogene Kombination aus Stabilität und Flexibilität zu schaffen und zu vermeiden, dass man in extremen Situationen von einer einzelnen Zinsumgebung "abgehängt" wird.
Daher hat AgentFi einen einzigartigen Wert innerhalb der Pendle-Handelsstrategien: Es kann komplexe Zinswetten automatisieren. Die festen Zinssätze von Pendle und die variablen Zinssätze des Kreditmarktes schwanken in Echtzeit, was es für Menschen schwierig macht, kontinuierlich zu überwachen und zu wechseln; gewöhnliches Auto-Rollover ist lediglich ein passives Verlängern, während AgentFi dynamisch Zinssätze vergleicht, automatisch umschichtet und die Portfoliokonfiguration basierend auf den Risikopräferenzen der Benutzer optimiert. In den komplexeren Boros-Strategien kann AgentFi auch Hedging von Kapitalzinssätzen, plattformübergreifende Arbitrage und Laufzeitarbitrage umfassen, was das Potenzial für professionelles Ertragsmanagement weiter freisetzt.
Viertens, Pulse: Das erste AgentFi-Produkt, das auf der Pendle PT-Strategie basiert
In einem früheren Bericht zur AgentFi-Serie (Das neue Paradigma für Stablecoin-Erträge: Von AgentFi zu XenoFi) haben wir bereits das stabile Ertragsoptimierungs-Proxysystem ARMA (https://app.arma.xyz/) vorgestellt, das auf der Giza-Infrastruktur basiert. Dieses Produkt wird in der Base-Chain bereitgestellt und kann automatisch zwischen Kreditprotokollen wie AAVE, Morpho, Compound, Moonwell umschalten, um die Erträge plattformübergreifend zu maximieren und sich langfristig in der ersten Liga von AgentFi zu etablieren.
Im September 2025 wird das Giza-Team offiziell das Pulse Optimizer (https://app.usepulse.xyz/) einführen – das erste automatizierte Optimierungssystem von AgentFi, das auf dem Pendle PT-Festzinsmarkt basiert. Im Gegensatz zu ARMA, das sich auf die Kreditvergabe von Stablecoins konzentriert, liegt der Fokus von Pulse auf den Pendle-Festzins-Szenarien: Durch deterministische Algorithmen (nicht LLM) überwacht es in Echtzeit die multichain PT-Märkte und berücksichtigt die plattformübergreifenden Kosten, das Fälligkeitsmanagement und die Liquiditätsbeschränkungen, um Positionen dynamisch durch lineare Programmierung neu zu verteilen und automatisch Rollovers, plattformübergreifende Planungen und Zinseszins zu vervollständigen. Ihr Ziel ist es, unter kontrollierbarem Risiko die maximale Portfolio-APY zu erreichen und den komplexen Prozess des "Findens/APY/Umstellens/plattformübergreifenden Timings" in ein einfaches Festzins-Erlebnis zu abstrahieren.
Kernarchitekturkomponenten von Pulse
Datenerfassung: Echtzeitabgriff von Pendle Multichain-Marktdaten, einschließlich aktiver Märkte, APY, Fälligkeiten, Liquidität und plattformübergreifenden Brücken Gebühren und Modellierung von Slippage und Preisimpakten, um der Optimierungsmaschine präzise Eingaben zu liefern.
Wallet-Management: Als zentrale Drehscheibe für Vermögenswerte und Logik erstellt es Portfolio-Snapshots, verwaltet die Standardisierung plattformübergreifender Vermögenswerte und führt Risikokontrollen durch (wie z.B. die Verbesserungsschwellen für minimale APY, historische Wertvergleiche).
Optimierungsengine: Basierend auf linearer Programmierung berücksichtigt es Kapitalverteilung, plattformübergreifende Herkunft, Brückengebührenkurven, Slippage und Markt-Fälligkeit, um die optimalen Konfigurationen unter Risiko-Beschränkungen auszugeben.
Ausführungsplanung: Wandelt die Optimierungsergebnisse in Handelssequenzen um, einschließlich der Liquidation ineffizienter Positionen, der Planung von Brücken und Swap-Pfaden, dem Wiederaufbau neuer Positionen und der Aktivierung des vollständigen Ausstiegsmechanismus, wenn erforderlich, um einen geschlossenen Kreislauf zu bilden.
Komponenten Schlüsselmechanismen Ausgabeergebnisse Datenerfassung Integration der Pendle API und mehrerer Preisquellen, Überwachung des Marktes und Slippage Echtzeit-Marktdatenfluss Wallet-Management Portfolio-Snapshot, Vermögensstandardisierung, plattformübergreifende Umwandlung, Risikokontrolle Status des Portfolios und Kontrolle der Neuzuteilung Optimierungsengine Kapitalverteilung Modellierung, plattformübergreifende Kostenkurven, Ertragsverringerungsbeschränkungen Optimale Konfiguration Umsetzung Planung Liquidation alter Positionen → Planung von Brücken/Swap → Eröffnung/Schließung Ausführbare plattformübergreifende Handels-Skripte
Fünftens, die Kernfunktionen und Produktfortschritte von Pulse
Pulse konzentriert sich derzeit auf die Optimierung von ETH-basierten Erträgen, verwaltet automatisch ETH und deren liquide Staking-Derivate (wstETH, weETH, rsETH, uniETH usw.) und verteilt diese dynamisch in mehreren Pendle PT-Märkten. Das System verwendet ETH als Basisvermögen, um automatisch plattformübergreifende Token-Umwandlungen durchzuführen und die optimale Konfiguration zu erreichen. Derzeit ist es live auf dem Arbitrum-Hauptnetz, mit einer späteren Erweiterung auf das Ethereum-Hauptnetz, Base, Mantle, Sonic usw. durch Stargate-Brücken für plattformübergreifende Interoperabilität.
Pulse Benutzererfahrung im gesamten Prozess
Aktivierung des Agenten und Kapitalmanagement: Benutzer können auf der offiziellen Website (www.usepulse.xyz) den Pulse-Agenten mit einem Klick starten; der Prozess umfasst das Verbinden von Wallets, Netzwerkauthentifizierung, Whitelist-Überprüfung und Einzahlung von mindestens 0,13 ETH (ca. $500). Nach der Aktivierung wird das Kapital automatisch in den optimalen PT-Markt investiert und in einen kontinuierlichen Optimierungszyklus eingegliedert. Benutzer können jederzeit Kapital hinzufügen, das System wird automatisch neu balancieren und neu verteilen, nachfolgende Einzahlungen haben keine Mindestanforderungen, größere Mittel können die Diversifizierung und den Optimierungseffekt des Portfolios erhöhen.
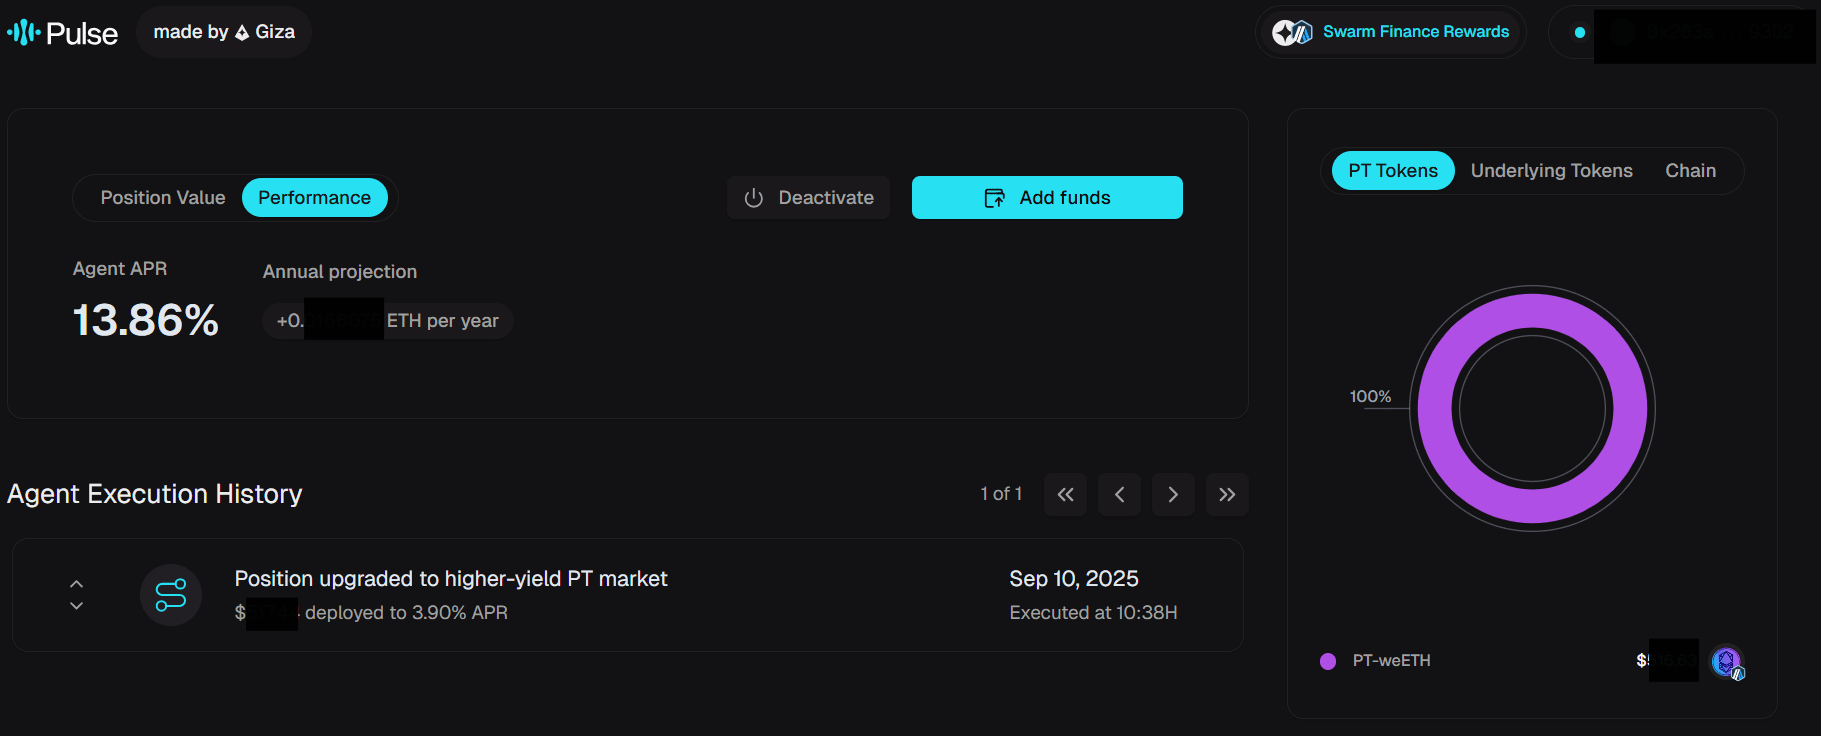
Daten-Dashboard und Leistungsüberwachung
Pulse bietet ein visuelles Daten-Dashboard, um die Investitionsleistung in Echtzeit zu verfolgen und zu bewerten:
Schlüsselkennzahlen: Gesamtvermögen, kumulierte Investitionen, Kapital- und Ertragswachstumsraten, Verteilung der Positionen in verschiedenen PT-Token und plattformübergreifenden Positionen.
Ertrags- und Risikoanalyse: Unterstützung der Trendverfolgung in Tagen/Wochen/Monaten/Jahren, kombiniert mit Echtzeitüberwachung von APR, Jahresprognosen und Marktvergleichen, um die überlegenen Erträge der automatisierten Optimierung zu messen.
Multidimensionale Aufschlüsselung: Darstellung nach PT-Token (z.B. PT-rETH, PT-weETH), zugrunde liegendem Token (LST/LRT-Protokolle) und plattformübergreifender Verteilung.
Ausführungstransparenz: Vollständige Aufbewahrung von Betriebsprotokollen, einschließlich Zeitpunkten der Umstellung, Art der Operationen, Kapitalgrößen, Ertragsauswirkungen und On-Chain-Hashes, um die Überprüfbarkeit sicherzustellen.
Optimierungseffekt: Hinweise zur Rebalancierungshäufigkeit, Verbesserungsgrad von APR, Diversifikationsgrad und Marktentwicklungsrate sowie Vergleiche mit statischen Beständen oder Marktbenchmarks zur Bewertung der realen Erträge nach Risikobereinigung.
Ausstieg und Vermögensabhebung: Benutzer können den Agenten jederzeit schließen; Pulse liquidiert automatisch die PT-Token und tauscht sie in ETH um, erhebt nur eine Erfolgsgebühr von 10% auf den Gewinn, während das Kapital vollständig zurückgezahlt wird. Vor dem Ausstieg zeigt das System transparent die Erträge und Gebühren an, der Auszahlungsvorgang erfolgt in der Regel innerhalb weniger Minuten. Nach dem Ausstieg können Benutzer jederzeit wieder aktivieren, die Historie der Erträge wird vollständig aufbewahrt.
Sechstens, Swarm Finance: Schicht für aktive Liquiditätsanreize
Im September 2025 wird Giza offiziell Swarm Finance einführen – eine Anreizverteilungsschicht, die speziell für aktive Liquidität (Active Capital) entwickelt wurde. Ihre Kernmission besteht darin, durch standardisierte APR-Feeds (sAPR) die Protokollanreize direkt ins Agentennetzwerk zu integrieren, sodass Kapital tatsächlich "intelligent" wird.
Für Benutzer: Kapital kann in Echtzeit und automatisiert plattformübergreifend optimal zugewiesen werden, ohne manuelle Überwachung oder Reinvestitionen, um die besten Ertragschancen zu erfassen.
Für das Protokoll: Swarm Finance hat das Problem des TVL-Verlusts bei Pendle und anderen Projekten, die auf Fälligkeitsrückzahlungen angewiesen sind, gelöst und sorgt für stabilere, beständigere Liquidität, während die Verwaltungskosten für Liquidität erheblich gesenkt werden.
Für das Ökosystem: Kapital kann innerhalb kürzester Zeit plattformübergreifend und plattformübergreifend migriert werden, was die Markteffizienz, die Preisfindungsfähigkeit und die Kapitalnutzung erhöht.
Für Giza selbst: Alle Anreizströme, die über Swarm Finance geroutet werden, werden teilweise in $GIZA zurückfließen, wodurch das Tokenomics-Flugrad durch die Gebührenerfassung → Rückkauf-Mechanismen in Gang gesetzt wird.
Laut offiziellen Giza-Daten hat Pulse beim Start des ETH PT-Markts auf Arbitrum etwa 13% APR erzielt. Wichtiger ist, dass Pulse durch den automatischen Rollover-Mechanismus das Problem des TVL-Verlusts aufgrund der Fälligkeit von Pendle-Rückzahlungen angeht und Pendle eine stabilere Kapitalakkumulation und Wachstumskurve bietet. Als erstes konkrete praktische Beispiel des Swarm Finance-Anreiznetzwerks zeigt Pulse nicht nur das Potenzial der intelligenten Proxys, sondern markiert auch den offiziellen Start eines neuen Paradigmas für aktive Liquidität (Active Capital) im DeFi.
Siebte, Zusammenfassung und Ausblick
Als das erste AgentFi-Produkt, das auf der Pendle PT-Strategie basiert, hat das von Giza-Team eingeführte Pulse zweifellos eine meilensteinartige Bedeutung. Es abstrahiert den komplexen Prozess des Festzins-Handels von PT erstmals in ein einheitliches intelligentes Agentenerlebnis und erzielt in den Bereichen plattformübergreifende Konfiguration, Fälligkeitsmanagement und automatischer Zinseszins eine umfassende Automatisierung, wodurch die Einstiegshürden für Benutzer erheblich gesenkt werden und gleichzeitig die Kapitalnutzungseffizienz und die Liquidität auf dem Pendle-Markt verbessert werden.
Pulse konzentriert sich derzeit immer noch hauptsächlich auf die ETH PT-Strategie. In Zukunft, mit den kontinuierlichen Iterationen des Produkts und dem Eintritt weiterer AgentFi-Teams, erwarten wir:
Stablecoin PT strategisches Produkt – bietet Lösungen für risikoaverse Investoren an.
Intelligente Auto-Rollover - Dynamischer Vergleich der Pendle Festzinssätze mit den variablen Zinssätzen des Kreditmarktes, um die Erträge zu steigern und gleichzeitig Flexibilität zu bewahren.
Marktzyklus-basierte umfassende strategische Abdeckung – Pendles Handelsstrategien in verschiedenen Phasen von Bullen- und Bärenmärkten modularisieren, die YT, Stablecoin-Pools und sogar Short- und Arbitrage-Strategien abdecken.
Boros strategisches AgentFi-Produkt – Realisierung intelligenterer Delta-Neutraler fester Erträge und plattformübergreifende/zeitliche Arbitrage, um die weitere Professionalisierung und Intelligente von DeFi-Festzinsmärkten voranzutreiben.
Natürlich steht Pulse vor den Risiken, mit denen jedes DeFi-Produkt konfrontiert ist, einschließlich Sicherheitsrisiken für Protokolle und Verträge (Potenzielle Schwachstellen bei Pendle oder plattformübergreifenden Brücken), Risiken bei der Strategieumsetzung (Fehler beim Rollverlauf oder plattformübergreifenden Rebalancing) und Marktrisiken (Zinsvolatilität, unzureichende Liquidität, abnehmende Anreize). Darüber hinaus hängen die Pulse-Erträge von ETH und ihren LST/LRT-Märkten ab; wenn der Preis von Ethereum stark fällt, könnte es trotz erhöhtem ETH-Basisbetrag auch zu Verlusten in USD kommen.
Insgesamt erweitert die Geburt von Pulse nicht nur die Produktgrenzen von AgentFi, sondern eröffnet auch neue Möglichkeiten für die Automatisierung und Skalierung der Pendle-Strategien in unterschiedlichen Marktzyklen, was einen wichtigen Schritt in der intelligenten Entwicklung von DeFi-Festzinsen darstellt.
Haftungsausschluss: Dieser Artikel wurde unter Verwendung von AI-Tools wie ChatGPT-5 erstellt. Der Autor hat sich bemüht, die Informationen zu überprüfen und sicherzustellen, dass sie korrekt und präzise sind, jedoch sind Fehler nicht ausgeschlossen. Es ist wichtig zu betonen, dass es im Krypto-Asset-Markt häufig Abweichungen zwischen den Grundlagen eines Projekts und der Leistung des sekundären Marktes gibt. Der Inhalt dieses Artikels dient ausschließlich der Informationsintegration und dem akademischen/forschenden Austausch und stellt keine Anlageberatung dar und sollte nicht als Kauf- oder Verkaufsempfehlung für irgendein Token betrachtet werden.