


Originaltitel: Bericht: Ist Fintech oder DeFi ein besseres Finanzsystem? Originalautoren: LEX SOKOLIN, MARIO STEFANIDIS, UND JON MA Übersetzung: Peggy, BlockBeats
Redakteurshinweis: Lange Zeit wurden Fintech und DeFi als zwei separate und nicht miteinander verbundene Finanzsysteme betrachtet: eines regelkonform, zentralisiert und bewertbar; das andere offen, auf der Blockchain operierend und eher wie eine öffentliche Infrastruktur. Fintech ist darin geübt, Traffic in Einnahmen umzuwandeln, während DeFi darin brilliert, Effizienz auf das Maximum zu steigern. Mit der fortschreitenden Durchdringung von Tokenisierung, Stablecoins und On-Chain-Transaktionen in traditionelle Systeme ist eine Fusion bereits unumkehrbar geworden. Also, wird die Zukunft der Finanzen auf dem offenen Weg Mautstellen errichten oder werden die Mautstellen letztendlich lernen, den offenen Weg zu gehen?
Dieser Artikel vergleicht Fintech und Onchain-Protokolle (Onchain Protocols) anhand von vier Dimensionen: Einnahmen, Größe, Nutzeranzahl und Gebührenquote, und versucht zu klären, ob DeFi oder Fintech gewinnen wird.
Folgendes ist der Originaltext:
Guten Morgen, Fintech-Architekten, heute bringe ich euch wirklich gewichtige Inhalte.
Wir haben mit dem Analyseunternehmen Artemis (das als „Bloomberg-Terminal im Bereich digitale Finanzen“ bezeichnet wird) zusammengearbeitet und die erste vergleichende Analyse der Schlüsselindikatoren (KPIs) zwischen Fintech und DeFi veröffentlicht.
Wenn du jemals unsicher warst, ob Robinhood oder Uniswap die bessere Investition ist, dann bist du hier genau richtig.
Zusammenfassung.
Wir haben Fintech-Aktien und Krypto-Tokens in derselben „Vergleichstabelle“ platziert, was eine echte gleichwertige Betrachtung darstellt.
Umfassende Vergleiche über Zahlungsabwicklung, digitale Banken, Handel, Kredite, Vorhersagemärkte und andere Sektoren, haben wir Einnahmen, Nutzerzahlen, Gebührenquote (Take Rate), branchenspezifische Schlüsselindikatoren und Bewertungsmetriken verglichen.
Das Ergebnis ist ziemlich unerwartet:
Das Handelsvolumen von Hyperliquid hat 50 % von Robinhood überschritten.
Das Kreditvolumen des DeFi-Protokolls Aave übersteigt das der „Kaufen jetzt, zahlen später“-Plattform Klarna.
Die Wachstumsrate der Stablecoin-Zahlungskanäle übersteigt die der traditionellen Zahlungsanbieter.
Die Nutzerbasis von Wallets wie Phantom und MetaMask kann sich bereits mit neuen Banken wie Nubank und Revolut messen.
Wir haben festgestellt, dass die Bewertung diese Spannung tatsächlich widerspiegelt: Krypto-Assets werden entweder stark unterbewertet, weil unklar ist, „wie sie in Zukunft monetarisiert werden“, oder sie werden aufgrund übermäßiger Erwartungen mit extremen Aufschlägen bewertet.
Letztendlich stellen wir eine zentrale Frage zur „Konvergenz“ auf: Werden die Krypto-Welten lernen, Mautstellen (Tollbooths) zu errichten, oder wird Fintech schließlich das offene Zahlungssystem und die Abrechnungswege (Open Rails) von Krypto übernehmen?
Betroffene Objekte
Block, PayPal, Adyen, Tron, Solana, Coinbase, Robinhood, Uniswap, Aave, Affirm, Klarna, Polymarket, DraftKings.
Zwei Finanzsysteme.
Über die Jahre haben wir die Krypto-Welt und Fintech als zwei parallele Universen betrachtet: eines reguliert, geprüft und an der NASDAQ gehandelt, das andere ein nicht lizenziertes System, in dem Vermögenswerte in dezentralen und zentralen Börsen zirkulieren.
Sie verwenden dieselbe Sprache: Einnahmen, Handelsvolumen, Zahlungen, Kredite, Handel, aber mit ganz unterschiedlichen „Akzenten“. Und diese Dynamik verändert sich.
Mit dem Erwerb von Bridge durch Stripe, der Einführung von Vorhersagemärkten durch Robinhood und dem Beginn von PayPal, eigene stabile Dollar zu emittieren, verschwimmen die Grenzen zwischen den beiden Systemen zunehmend.
Das wahre Problem ist: Wie sollten die beiden Welten, wenn sie tatsächlich aufeinandertreffen, in derselben Vergleichstabelle dargestellt werden?
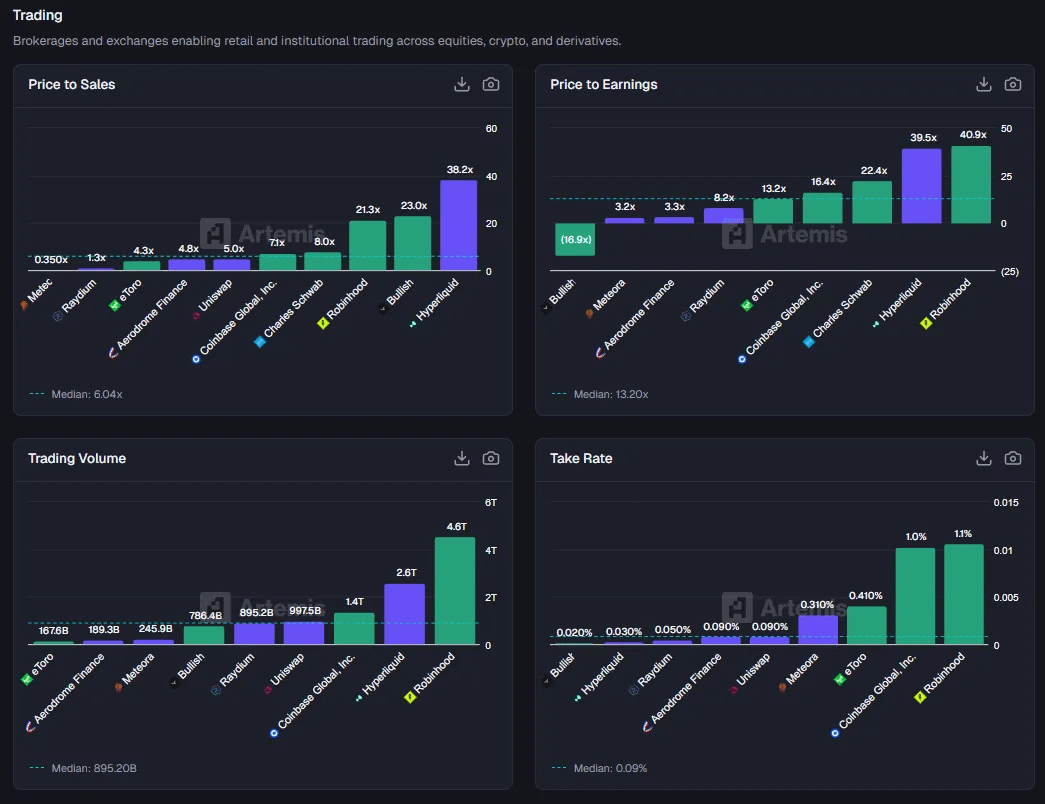
Vergleiche Broker mit DEX auf der gleichen Grafik. Violett repräsentiert Krypto-Assets, grün repräsentiert Aktien. Robinhood hat das größte Handelsvolumen, aber der zweite Platz gehört Hyperliquid ...
Also haben wir beschlossen, ein Experiment zu machen.
Wir haben die Fintech-Unternehmen ausgewählt, die dir bekannt sind – einschließlich Zahlungsabwickler, digitaler Banken (Neobanks), Buy Now Pay Later (BNPL)-Institutionen und Einzelhandelsbroker – und sie mit ihren jeweiligen crypto-native (originalen Krypto) Wettbewerbern verglichen.
In derselben Gruppe von Diagrammen vergleichen wir mit den Finanzkennzahlen, die du bereits kennst (wie P/S, ARPU, TPV, Nutzerzahlen usw.): Grüne Balken repräsentieren Aktien, violette Balken repräsentieren Tokens.
So entsteht allmählich ein Bild von zwei Finanzsystemen: On-Chain-Finanzprotokolle können oft im Handelsvolumen und in der Vermögensgröße mit ihren Fintech-Kollegen konkurrieren oder sie sogar übertreffen; aber der wirtschaftliche Wert, den sie erfassen, ist nur ein kleiner Teil davon; im Vergleich zu Fintech-Benchmark-Unternehmen sind Krypto-Assets entweder stark überbewertet oder stark unterbewertet, es gibt fast kein „Mittelfeld“; und in Bezug auf die Wachstumsraten ist die Kluft zwischen beiden noch größer.
Zahlungen: Die „Pipeline“ des Geldflusses.
Lass uns mit dem größten Segment im Fintech beginnen – Geld von Punkt A nach Punkt B zu bewegen.
Auf der Seite des grünen Lagers stehen einige echte Giganten:
PayPal: Verarbeitet jährlich 17,6 Billionen US-Dollar an Zahlungsvolumen.
Adyen: Verarbeitet 15 Billionen US-Dollar.
Fiserv: Dieses „Infrastrukturunternehmen, über das bei Partys niemand spricht“, bearbeitet 320 Milliarden US-Dollar.
Block (ehemals Square): Fördert 255 Milliarden US-Dollar an Geldfluss durch Cash App und sein Händlernetzwerk.
Diese Unternehmen bilden die am meisten etablierten und stabilsten „Kapitalströme“ im traditionellen Fintech-System.
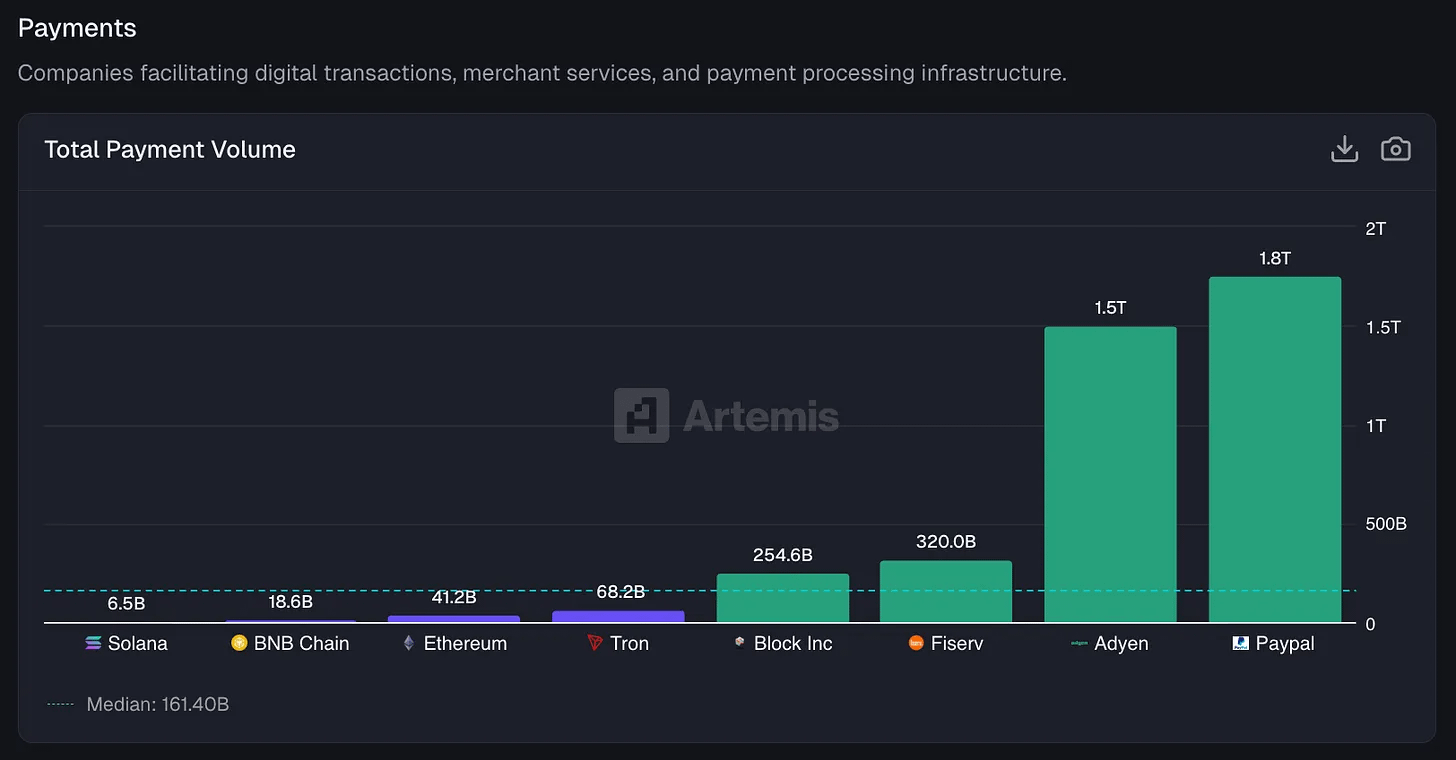
Vergleich der Gesamtzahl der Zahlungen (TPV) zwischen Blockchain und Fintech. Für den Blockchain-Teil schätzen wir das B2B-Zahlungsvolumen auf der Grundlage der Forschung von Artemis; für börsennotierte Unternehmen haben wir TPV-Daten aus den öffentlichen Finanzberichten von Adyen, Fiserv und Block extrahiert.
Auf der Seite des violetten Lagers handelt es sich um das von Artemis geschätzte annualisierte B2B-Zahlungsvolumen:
Tron: Das Volumen der Stablecoin-Übertragungen beträgt 68 Milliarden US-Dollar.
Ethereum: 41,2 Milliarden US-Dollar
BNB Chain: 18,6 Milliarden US-Dollar.
Solana: Etwa 6,5 Milliarden US-Dollar
Absolute Zahlen zeigen, dass die beiden Seiten nicht auf demselben Niveau sind. Die gesamte Überweisungsmenge von Stablecoins auf allen wichtigen Public Chains entspricht nur etwa 2 % der Größe von Fintech-Zahlungsverarbeitern. Wenn man die Marktanteilsgraphik mit zusammengekniffenen Augen betrachtet, ist der violette Balken fast nur ein Rundungsfehler.
Aber das wirklich Interessante liegt in der Wachstumsrate.
Die Gesamtzahl der Zahlungen von PayPal wuchs im vergangenen Jahr nur um 6 %.
Block wächst um 8 %
Adyen, diese europäische „Liebling“, hat ein Wachstum von 43 % erzielt – was aus der Sicht des Fintechs bereits recht stark ist.
Schauen wir uns die Blockchain an:
Tron: Wachstum von 493 %.
Ethereum: Wachstum von 652 %.
BNB Chain: Wachstum von 648 %.
Solana: Wachstum von 755 %, das schnellste Wachstum.
Erneut bemerkt, dass diese Daten vom Artemis-Datenteam basierend auf McKinsey-Forschung zur B2B-Zahlungsgröße geschätzt wurden.
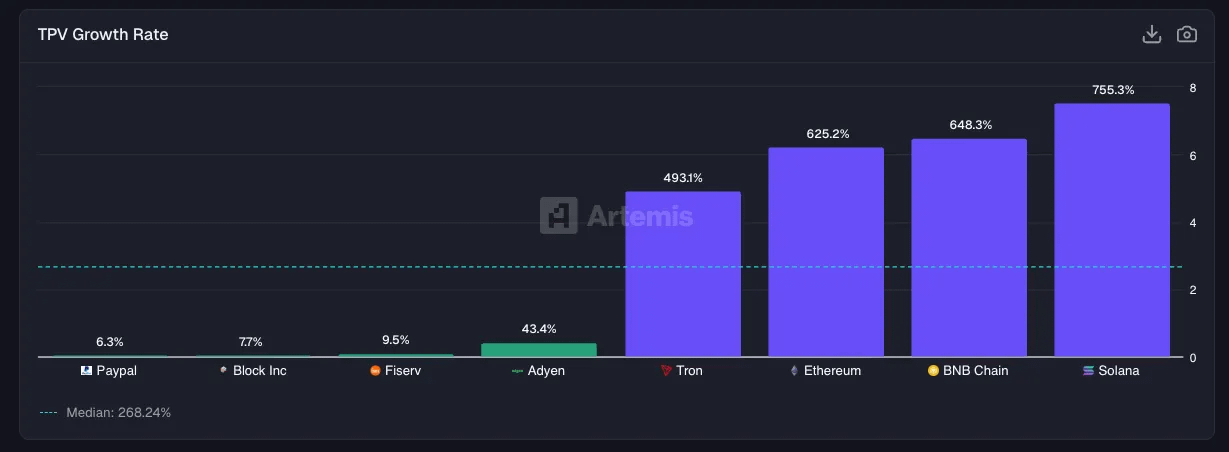
TPV-Wachstumsrate: Unsere Berechnung basiert auf dem TPV der letzten 12 Monate (LTM), geteilt durch den LTM-TPV des Vorjahres.
Das Ergebnis ist sehr klar: Die Wachstumsrate dieses „Zahlungskanals (rails)“ für Stablecoins übersteigt bei weitem die traditionelle Fintech-Zahlungsinfrastruktur.
Natürlich müssen auch ihre Ausgangswerte viel niedriger sein.
Im nächsten Schritt wird die Frage: Wer erfasst tatsächlich wirtschaftlichen Wert?
Fiserv: Zieht 3,16 % von jedem Dollar ein, den es verarbeitet.
Block: Zieht 2,62 % ein.
PayPal: Zieht 1,68 % ein.
Adyen: Aufgrund des niedrigeren Gewinnmargen-Modells zieht es nur 15 Basispunkte (0,15 %) ein.
All diese sind tatsächlich existierende Unternehmen, deren Einnahmen direkt und stabil an das Zahlungsvolumen gebunden sind.
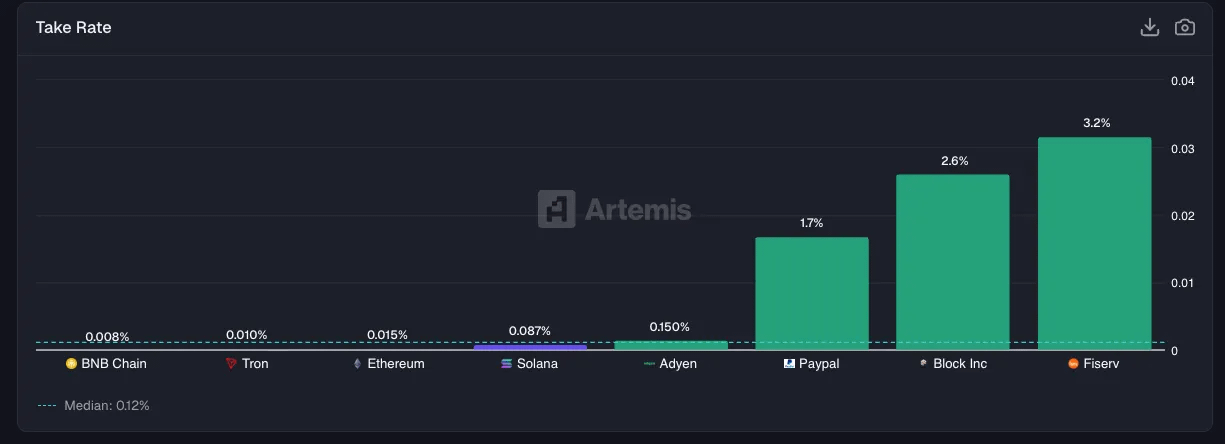
Was die Blockchain betrifft, so sind die Gebühren für den Transfer von Stablecoins und die breitere Vermögensübertragung viel niedriger, zwischen etwa 1-9 Basispunkten (bps). Tron deckt die Kosten für Stablecoin-Übertragungen, indem es TRX von den Nutzern erhebt, während Ethereum, BNB Chain und Solana Gasgebühren oder Prioritätsgebühren von Endnutzern erheben.
Diese öffentlichen Blockchains sind sehr stark in der Durchführung von Überweisungen und der Förderung des Flusses von Vermögenswerten, aber im Vergleich zu traditionellen Zahlungsanbietern nehmen sie viel weniger Gebühren. Die Vermeidung von Gebühren wie Austauschgebühren (Interchange) und Händlerspesen ist einer der Hauptgründe, warum Blockchain gegenüber dem bestehenden Zahlungssystem behaupten kann, über einen erheblichen Effizienzvorteil zu verfügen.
Natürlich gibt es auch viele Zahlungsorganisatoren (Onchain Payment Orchestrators), die bereit sind, auf den Basisgebühren zusätzliche Gebühren zu erheben – dies stellt eine große Gelegenheit für „Förderer“ dar, um wirtschaftlichen Wert zu schaffen.
Digitale Banken (Neobanks): Wallets werden zu neuen Bankkonten.
Im digitalen Bankensegment der Fintech gibt es echte Banken (oder „Lizenzbanken“), wie Revolut, Nubank, SoFi, Chime und Wise. Diese Institutionen verfügen über Lizenzen, Einlagensicherung und Compliance-Abteilungen.
Hier in der Welt der Krypto sehen wir Wallets und Ertragsprotokolle wie MetaMask, Phantom, Ethena und EtherFi. Sie sind zwar keine „Banken“, aber Millionen von Menschen lagern hier ihre Vermögenswerte; und immer mehr Menschen erzielen hier Erträge auf ihre Ersparnisse. Auch wenn die regulatorischen Rahmenbedingungen unterschiedlich sind, besteht dennoch ein Vergleich auf funktionaler Ebene.
Beginnen wir mit der Nutzerzahl: Nubank hat 93,5 Millionen monatlich aktive Nutzer (MAU) und ist die größte digitale Bank der Welt. Diese Größe basiert auf der hohen Verbreitung von Smartphones in Brasilien und dem äußerst komplexen lokalen Banksystem; Revolut hat in Europa und anderen Regionen 70 Millionen Nutzer; gefolgt von MetaMask mit etwa 30 Millionen Nutzern – diese Zahl übersteigt bereits die von Wise, SoFi und Chime.
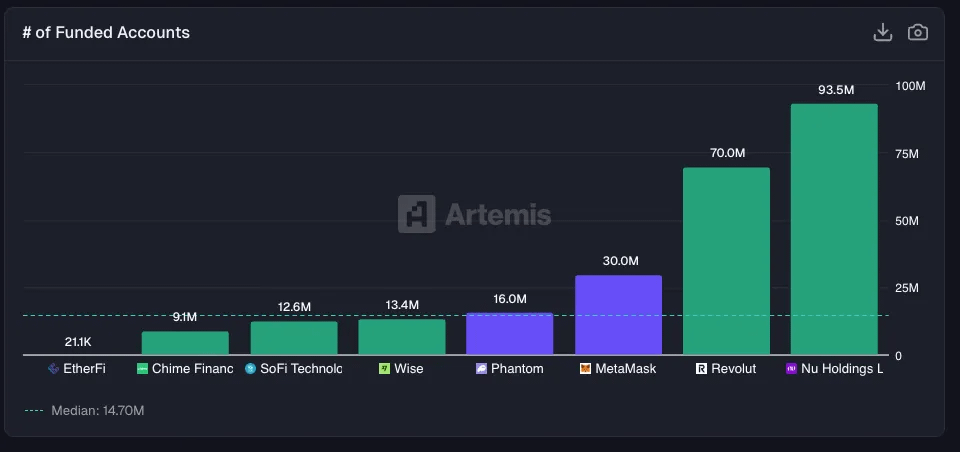
Monatlich aktive Nutzer (MAU) nach Anwendung kategorisiert. Die MAU-Daten von Nu, Wise, SoFi, Chime stammen aus Unternehmensveröffentlichungen; die Daten von EtherFi stammen von Artemis; die Daten von Phantom, MetaMask und Revolut stammen jeweils aus ihren öffentlichen Quellen.
Es ist zu beachten, dass die meisten MetaMask-Nutzer nicht mit der Krypto-Wallet Miete zahlen, sondern sie nutzen sie, um mit DEX zu interagieren oder an Kreditprotokollen teilzunehmen. Eine andere führende Wallet, Phantom, hat 16 Millionen monatlich aktive Nutzer. Phantom wurde ursprünglich als die beste Wallet im Solana-Ökosystem positioniert, hat sich aber schnell auf mehrere Public Chains ausgeweitet und inzwischen eigene Stablecoins $CASH, Debitkarten, tokenisierte Aktien und Vorhersagemärkte usw. eingeführt.
Lass uns ansehen, wo das Geld tatsächlich steht.
Revolut: Kundenbestände von 40,8 Milliarden US-Dollar.
Nubank: 38,8 Milliarden US-Dollar
SoFi: 32,9 Milliarden US-Dollar
Diese sind tatsächlich existierende Einlagen, die den Institutionen Nettozinsgewinne bringen.
In der Krypto-Welt gibt es auch hochgradig ähnliche Entsprechungen:
Ethena: Dieses synthetische Dollarprotokoll, das vor zwei Jahren noch nicht existierte, hat nun 7,9 Milliarden US-Dollar.
EtherFi: Größe von 9,9 Milliarden US-Dollar.
Es handelt sich nicht um „Einlagen“, sondern um gestakte Vermögenswerte, Ertragspositionen oder Liquidität, die in Smart Contracts geparkt sind – in der Branchensprache als TVL (Total Value Locked) bezeichnet.
Aber aus der Sicht der Nutzer gibt es keinen wesentlichen Unterschied: Geld wird an einem bestimmten Ort aufbewahrt und produziert weiterhin Einnahmen.
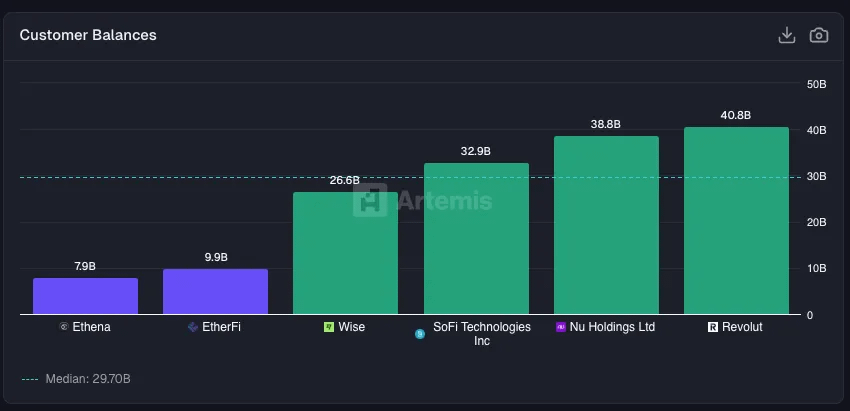
Vergleich der Kundeneinlagen von Fintech / Krypto. Die Daten von Wise, SoFi und Nu stammen aus Unternehmensberichten; die von Revolut aus öffentlichen Pressemitteilungen; die Daten von EtherFi und Ethena stammen von Artemis.
Der wirkliche Unterschied liegt darin, wie diese Plattformen „Bestandsgelder“ monetarisieren und wie viel sie von den Nutzern verdienen können.
SoFi: Pro Kopf Jahreseinkommen 264 US-Dollar. Das ist nicht überraschend – SoFi verkauft stark zwischen Krediten, Anlagekonten und Kreditkarten und hat insgesamt eine höhere Einkommensbasis.
Chime: Pro Kopf 227 US-Dollar, die Einnahmen stammen hauptsächlich aus Austauschgebühren (Interchange).
Nubank: Operiert in Brasilien, einem Markt mit relativ niedrigem BIP pro Kopf, mit 151 US-Dollar pro Kopf.
Revolut: Trotz der großen Nutzerzahl nur 60 US-Dollar pro Kopf.
Was ist mit EtherFi? Pro Kopf 256 US-Dollar, nahezu auf Augenhöhe mit SoFi.
Zu Ungunsten dieses neuen Krypto-Akteurs hat EtherFi nur etwa 20.000 aktive Nutzer, während SoFi 12,6 Millionen hat. Das bedeutet, dass dieses DeFi-Protokoll mit einer sehr kleinen Nutzerbasis die gleiche Effizienz bei der Monetarisierung erreicht hat wie die besten digitalen Banken mit einer großen Nutzerbasis.
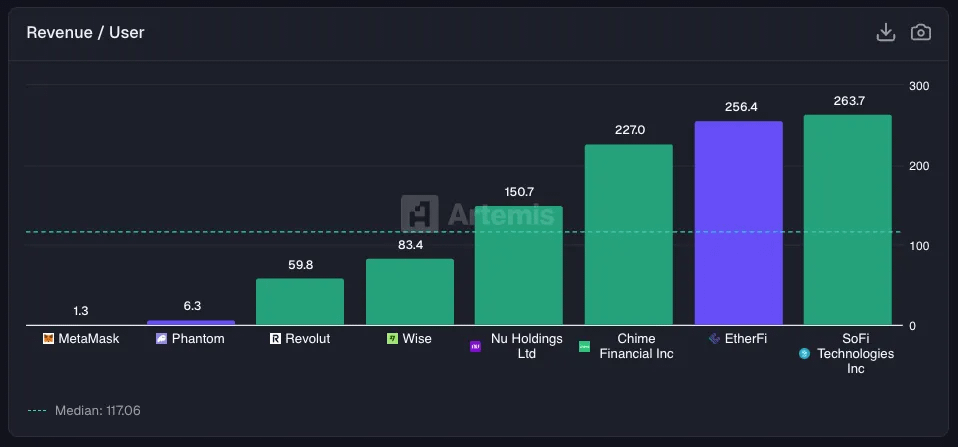
Einnahmen der letzten 12 Monate (LTM) / Anzahl der finanzierten Konten. Die Einnahmedaten von Revolut, Wise, Nu, Chime und SoFi stammen aus öffentlichen Finanzberichten; die Daten von Phantom und MetaMask stammen von Dune.
Aus einer anderen Perspektive: MetaMask erzielte im letzten Jahr etwa 85 Millionen US-Dollar an Einnahmen, was einem ARPU von etwa 3 US-Dollar entspricht, und liegt sogar unter dem Niveau von Revolut in der frühen Phase.
Obwohl Ethena 7,9 Milliarden US-Dollar an TVL hat, bleibt die Reichweite ihrer Nutzer nur ein Bruchteil von Nubank.
Die Bewertung reflektiert direkt diese Spannung zwischen „Wachstum vs. Monetarisierungsfähigkeit“.
Die Bewertung von Revolut beträgt etwa das 18-fache der Einnahmen, was den Marktwert und den „Optionswert“ für zukünftige Expansion widerspiegelt; die Bewertung von EtherFi liegt bei etwa dem 13-fachen; Ethena liegt bei etwa dem 6,3-fachen, was ungefähr dem Niveau von SoFi und Wise entspricht.
Eine recht kontraintuitive Schlussfolgerung erscheint: Der Markt behandelt DeFi / On-Chain „Banken“ und traditionelle Fintech-Banken auf einer Bewertungsbasis bemerkenswert ähnlich.
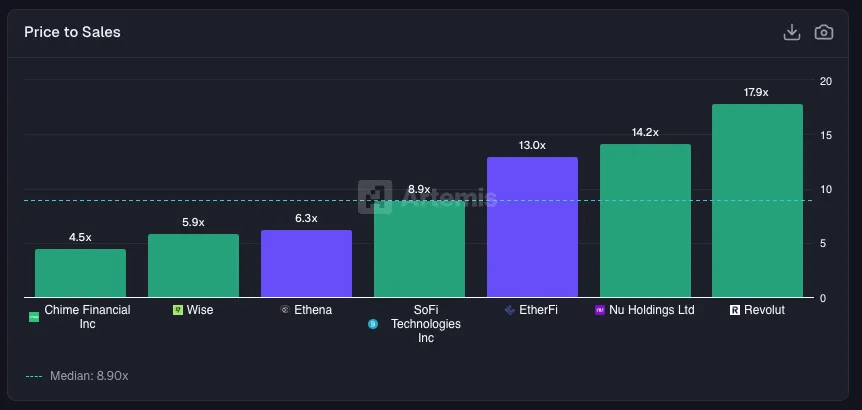
Marktkapitalisierung / Umsatz (Marketcap / Sales) von digitalen Banken und Krypto „On-Chain-Banken“. Die Marktdaten der Tokens stammen von Artemis, die Marktdaten der Aktien stammen von Yahoo Finance.
Die sogenannte „Konvergenzhypothese“ besagt: Wallets werden sich letztendlich zu digitalen Banken entwickeln.
Wir haben bereits konkrete Beispiele für diesen Trend gesehen: MetaMask hat eine Debitkarte eingeführt, Phantom hat Fiat-Ein- und Auszahlungswege integriert. Die Richtung ist klar, aber wir sind noch auf dem Weg.
Aber als On-Chain „digitale Banken“ wie EtherFi ein höheres Pro-Kopf-Einkommen als Revolut aufweisen, ist die Kluft zwischen beiden eigentlich nicht so groß, wie die Erzählung vermuten lässt.
Handel: On-Chain DEX nähern sich traditionellen Brokern.
Lass uns den Blick auf die Kapitalmärkte richten.
Was uns wirklich überrascht, ist, dass das Handelsvolumen von On-Chain-Börsen nun direkt mit dem von traditionellen Brokern konkurrieren kann.
Robinhood hat in den letzten 12 Monaten ein Handelsvolumen von 46 Billionen US-Dollar bearbeitet, hauptsächlich aus Aktien, Optionen und Krypto-Assets, mit einer entsprechenden Vermögensgröße von etwa 300 Milliarden US-Dollar (plus/minus).
Das Spot- und Perpetual-Handelsvolumen von Hyperliquid beläuft sich auf etwa 2,6 Billionen US-Dollar, hauptsächlich angetrieben durch Krypto-Handel, aber Aktien und Rohstoffe beginnen ebenfalls, Marktanteile zu gewinnen.
Das Handelsvolumen von Coinbase beträgt etwa 14 Billionen US-Dollar, fast vollständig aus Krypto-Assets.
Der als „Old-School-Macht“ bekannte Charles Schwab hat seine Handelsvolumen nicht auf die gleiche Weise offengelegt, aber seine verwalteten Vermögenswerte von 11,6 Billionen US-Dollar verdeutlichen den Größenunterschied zwischen neuen und alten Geldern – etwa 40 Mal so viel wie Robinhood.
Das skizziert auch einen klaren Vergleich: On-Chain-Transaktionen nähern sich auf der „Traffic“-Ebene dem Niveau von Mainstream-Brokerage, während die traditionelle Struktur immer noch einen überwältigenden Vorteil bei den „Bestandsvermögen“ hat.
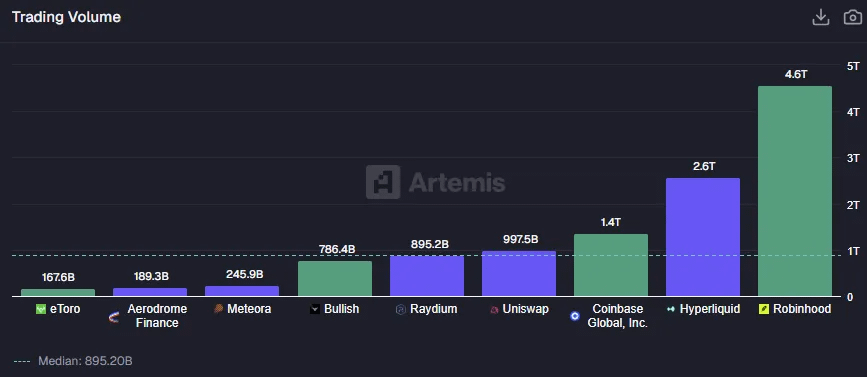
Die Daten zum Handelsvolumen stammen von: eToro, Bullish, Coinbase, Robinhood; das Handelsvolumen von Hyperliquid sowie das von Raydium, Uniswap, Meteora, Aerodrome DEX stammt von Artemis.
Andere dezentrale Börsen sind ebenfalls nicht zu unterschätzen. Zum Beispiel Uniswap, ein Protokoll, das die Machbarkeit automatisierter Market Maker (AMM) bewiesen hat, hat ein Handelsvolumen von fast 1 Billion US-Dollar; Raydium (die führende DEX im Solana-Ökosystem) hat 895 Milliarden US-Dollar abgeschlossen; Meteora und Aerodrome haben zusammen etwa 435 Milliarden US-Dollar beigetragen.
Insgesamt hat sich das Volumen der wichtigsten DEX bereits mit Coinbase gleichgestellt. Vor drei Jahren war das kaum vorstellbar.
Natürlich wissen wir nicht, wie viel von diesem Handelsvolumen gefälscht ist und wie viel echte Transaktionen sind; aber der Trend selbst ist entscheidend. Darüber hinaus gibt es zwar eine echte „Konvergenz“ des Handelsvolumens, aber DEX und traditionelle Broker unterscheiden sich grundlegend in den Gebühren (Take Rate).
Traditionelle Broker / zentralisierte Plattformen:
Robinhood: Zieht 1,06 % pro Transaktion ein, hauptsächlich aus der Zahlungsströme (PFOF) und den Krypto-Spreads.
Coinbase: Etwa 1,03 %, hohe Gebühren für den Spot-Handel sind in zentralisierten Börsen immer noch recht häufig.
eToro: Auch so, werden es 41 Basispunkte sein.
DEX operieren in einem völlig anderen Universum:
Hyperliquid: 3 Basispunkte
Uniswap: 9 Basispunkte.
Aerodrome: 9 Basispunkte
Raydium: 5 Basispunkte
Meteora: 31 Basispunkte (offensichtlich eine Ausnahme).
Dezentrale Börsen können extrem hohe Handelsvolumina erzeugen, aber aufgrund des intensiven Wettbewerbs um Liquiditätsanbieter (LP) und Trader werden ihre Gebühren erheblich gesenkt.
Das ist der Logik der Arbeitsteilung im traditionellen Markt ziemlich ähnlich: Echte Börsen (wie NASDAQ, Intercontinental Exchange) und Broker, die Kunden zu Handelsplätzen bringen, tragen unterschiedliche Funktionen.
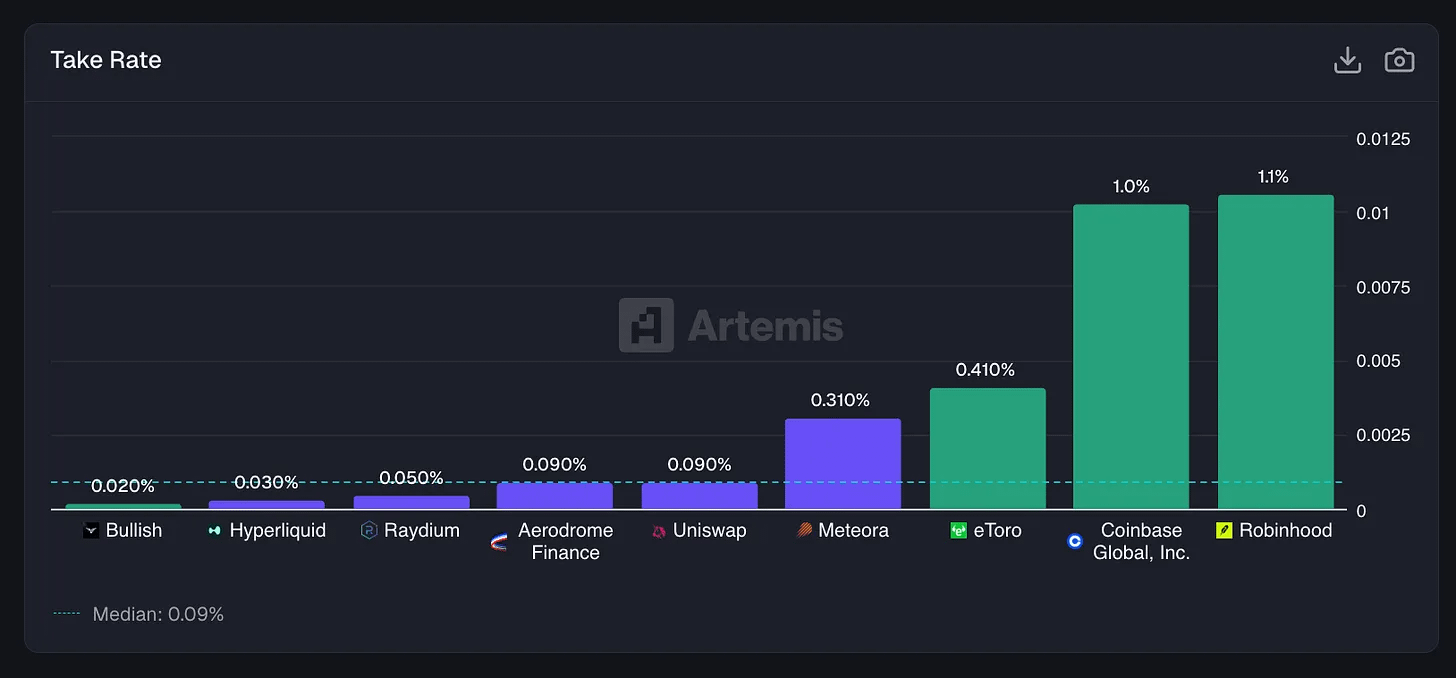
Take Rate = Einnahmen der letzten 12 Monate (LTM) / Handelsvolumen. Die Einnahmedaten von eToro, Coinbase, Robinhood und Bullish stammen aus Unternehmensberichten; die Daten von Raydium, Aerodrome, Uniswap, Meteora stammen von Artemis.
Das ist das Paradoxon von DEX.
DEX hat eine Handelsinfrastruktur aufgebaut, die im Handelsvolumen mit zentralisierten Börsen konkurrieren kann: 24/7-Betrieb, fast keine Ausfallzeiten, keine KYC-Anforderungen, und jeder kann gelistet werden. Aber bei einem Handelsvolumen von 1 Billion US-Dollar kann Uniswap selbst bei 9 Basispunkten nur etwa 900 Millionen US-Dollar an Gebühren und etwa 29 Millionen US-Dollar an Einnahmen generieren; während Coinbase bei einem Handelsvolumen von 1,4 Billionen US-Dollar mit einer Gebührenquote von 1 % 14 Milliarden US-Dollar an Einnahmen erzielt.
Auf der Marktwertseite wird dieser Unterschied transparent dargestellt:
Coinbase: 7,1× Umsatz.
Robinhood: 21,3× (für Broker ziemlich hoch, aber durch Wachstum gestützt).
Charles Schwab: 8,0× (reife Geschäftsmodelle).
Uniswap: 5,0× Gebühren.
Aerodrome: 4,8× Gebühren.
Raydium: 1,3× Gebühren.
Die Schlussfolgerung ist nicht kompliziert: Der Markt hat diese Protokolle nicht als „Wachstums-Tech-Unternehmen“ bewertet, ein wichtiger Grund dafür ist, dass ihre Gebühren im Vergleich zu traditionellen Brokern niedriger sind, und daher wird auch weniger wirtschaftlicher Wert erfasst.
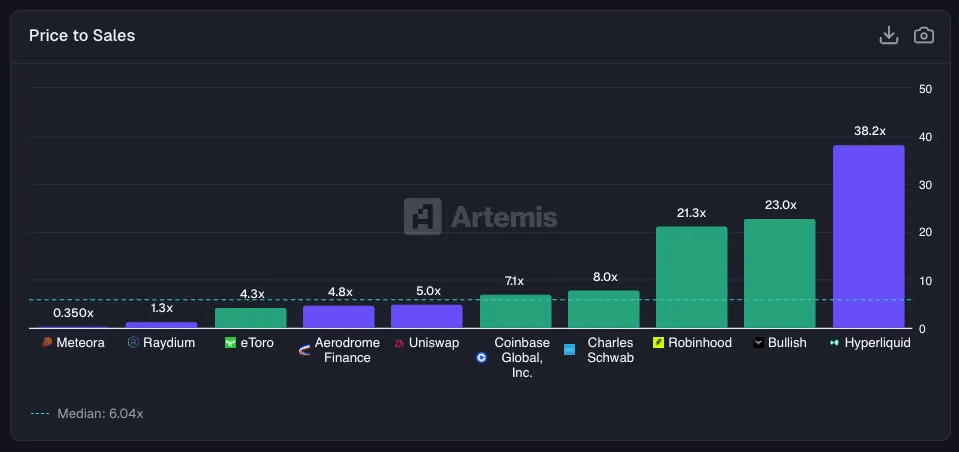
Marktkapitalisierung / Einnahmen der letzten 12 Monate (LTM). Die Marktkapitalisierungsdaten für börsennotierte Unternehmen stammen von Yahoo Finance, die Marktkapitalisierungsdaten für Tokens stammen von Artemis.
Der Marktstimmung nach zu urteilen, ist der Fluss der Marktstimmung klar.
Robinhood ist seit Ende 2024 um etwa 5,7-mal gestiegen, begünstigt durch die Erholung der Einzelhandelsinvestoren und die Rückkehr des Krypto-Marktes; Coinbase ist im gleichen Zeitraum um etwa 20 % gestiegen; jedoch ist der Preis (Token) von Uniswap, dem Protokoll, das „Tausende von DEX-Gabelungen hervorgebracht hat“, um 40 % gefallen.
Obwohl ein hohes Handelsvolumen durch diese DEX strömt, haben die entsprechenden Tokens nicht den gleichen Wert erfasst, teilweise weil deren „Verwendungszweck“ als Investitionsinstrument nicht klar genug ist.
Die einzige Ausnahme ist Hyperliquid. Aufgrund seines explosiven Wachstums hat Hyperliquid eine nahezu identische Performance wie Robinhood erzielt und in derselben Zeit fast gleich hohe Zuwächse verzeichnet.
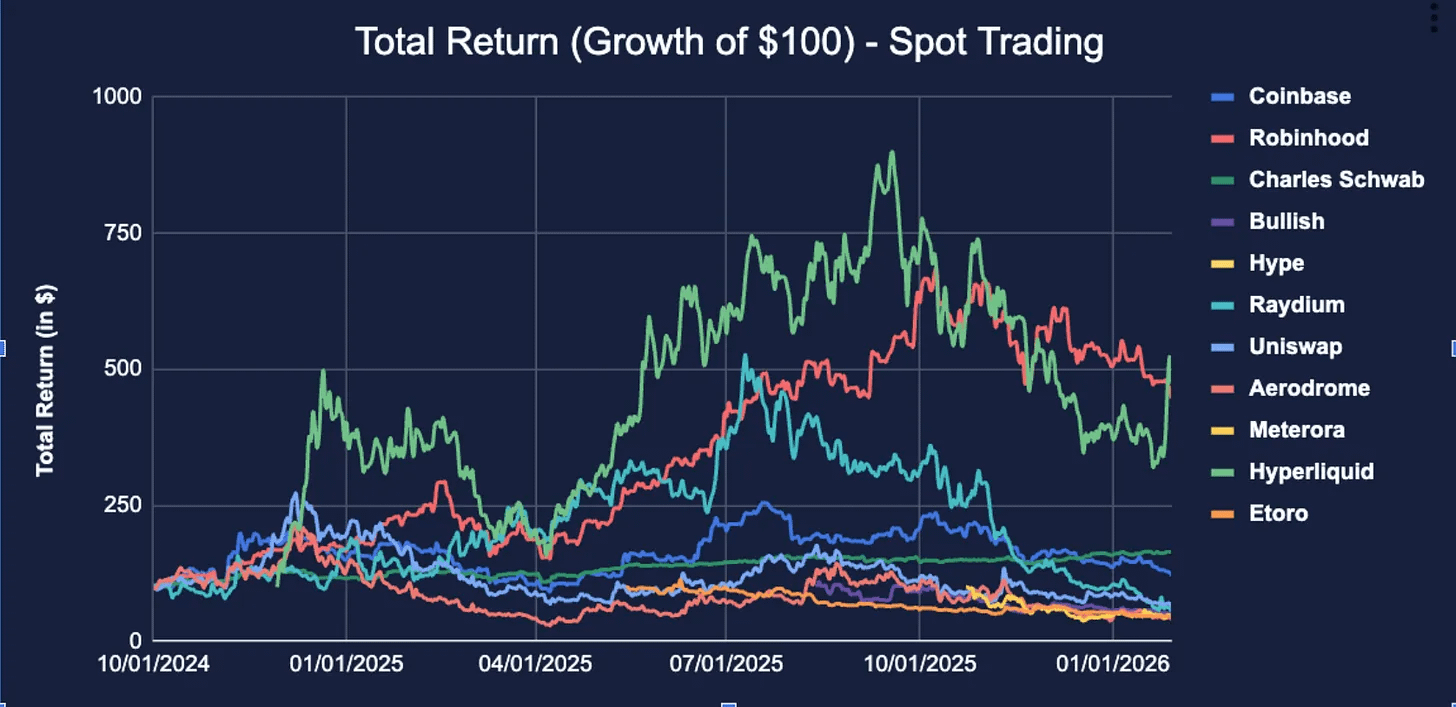
Obwohl DEX historisch gesehen oft Schwierigkeiten hatten, Werte zu erfassen und als öffentliche Güter angesehen werden, haben Projekte wie Uniswap begonnen, ihren „Gebühren-Switch“ zu aktivieren – die Gebühren werden für Rückkäufe und die Vernichtung von UNI-Tokens verwendet. Derzeit beträgt das jährliche Einkommen von Uniswap etwa 32 Millionen US-Dollar.
Wir bleiben optimistisch für die Zukunft: Mit dem zunehmenden Handelsvolumen, das in die On-Chain-Welt transferiert wird, könnte der Wert schrittweise zu den DEX-Token zurückfließen; Hyperliquid ist ein erfolgreiches Beispiel.
Aber im Moment, bevor die Tokeninhaber ein ebenso klares und direktes Wertschöpfungsmechanismus wie Hyperliquid realisiert haben, wird die Leistung der DEX-Token weiterhin hinter den Aktien der zentralisierten Börsen (CEX) zurückbleiben.
Kreditvergabe: „Versicherung“ für die nächste Generation des Finanzsystems.
Im Kreditvergabeprozess wird der Vergleich umso interessanter.
Einerseits ist das Kerngeschäft von Fintech – unbesicherte Verbraucherkredite:
Affirm: Lässt dich eine Peloton-Fahrrad in vier Raten aufteilen.
Klarna: Bietet denselben Ratenzahlungsservice für Fast Fashion.
LendingClub: Pionier im P2P-Kreditmodell, dann zu einer echten Bank geworden.
Funding Circle: Übernimmt die Kreditvergabe für kleine und mittlere Unternehmen.
Die Gewinnlogik dieser Unternehmen ist hochgradig konsistent: Die Zinsen, die von den Kreditnehmern erhoben werden, sind höher als die Kosten, die an die Einleger gezahlt werden, und sie hoffen, dass die Ausfallquote diesen Spread nicht aufzehrt.
Auf der anderen Seite gibt es die besicherten DeFi-Kredite: Aave, Morpho, Euler.
Hier hinterlegen Kreditnehmer ETH, um USDC auszuleihen, und zahlen den algorithmisch festgelegten Zinssatz; sobald der Preis der Sicherheiten auf ein riskantes Niveau sinkt, liquidiert das Protokoll automatisch – ohne Inkassotelefonate und keine Abschreibungen von faulen Krediten.
Es handelt sich im Wesentlichen um zwei völlig unterschiedliche Geschäftsmodelle, die zufällig beide als „Kreditvergabe“ bezeichnet werden.
Lass uns mit dem Kreditvolumen beginnen.
Das Kreditvolumen von Aave beträgt 22,6 Milliarden US-Dollar.
Dies übersteigt bereits die Summe der folgenden Unternehmen:
Klarna: 10,1 Milliarden US-Dollar.
Affirm: 7,2 Milliarden US-Dollar
Funding Circle: 2,8 Milliarden US-Dollar.
LendingClub: 2,6 Milliarden US-Dollar
Der Kreditbetrag des größten DeFi-Kreditprotokolls hat bereits das größte BNPL-Plattform übertroffen.
Bitte halte einen Moment inne und fühle den Fakt.
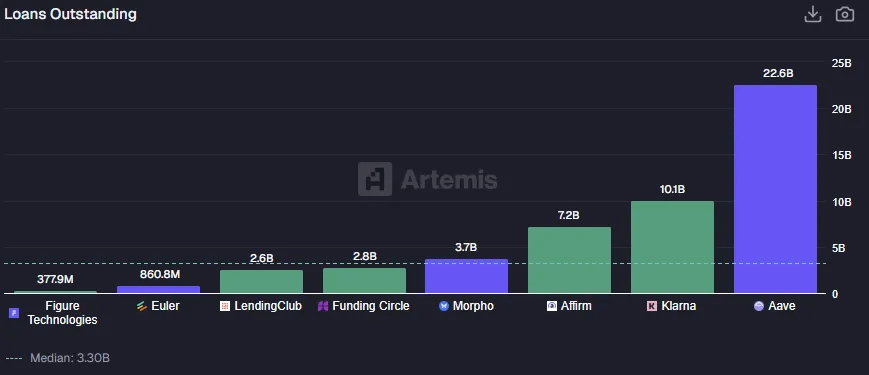
Lending Club, Funding Circle, Affirm, Klarna und Figure: Die Gesamtdaten zu den Kreditvolumina stammen aus Unternehmensberichten; die Kreditvolumina von Euler, Morpho und Aave stammen von Artemis.
Morpho hat zusätzlich 3,7 Milliarden US-Dollar hinzugefügt. Euler hat nach einem Sicherheitsvorfall im Jahr 2023 neu gestartet und hat derzeit ein Volumen von 861 Millionen US-Dollar.
Insgesamt hat sich das DeFi-Kreditsystem innerhalb von etwa vier Jahren auf ein Niveau entwickelt, das mit der gesamten börsennotierten digitalen Kreditbranche konkurrieren kann, aber seine wirtschaftliche Struktur ist umgekehrt.
In der traditionellen Fintech-Welt beträgt die Nettzinsrendite von Funding Circle 9,35 % (was mit ihrem Geschäftsmodell, das näher am privaten Kreditwesen liegt, zusammenhängt); LendingClub 6,18 %; Affirm, obwohl ein BNPL-Unternehmen und kein traditioneller Kreditgeber, erzielt immer noch 5,25 %.
All dies sind ziemlich „fette“ Spreads – im Wesentlichen eine Entschädigung für das Übernehmen des Kreditrisikos, die persönliche Kreditvergabe und das Risikomanagement (Underwriting).
Und hier in der Welt der Kryptowährungen: Die Nettzinsrendite von Aave beträgt nur 0,98 %; Morpho 1,51 %; Euler 1,30 %.
Insgesamt verdienen DeFi-Protokolle trotz größerer Kreditvolumina tendenziell niedrigere Zinsdifferenzen als Fintech-Kreditgeber.
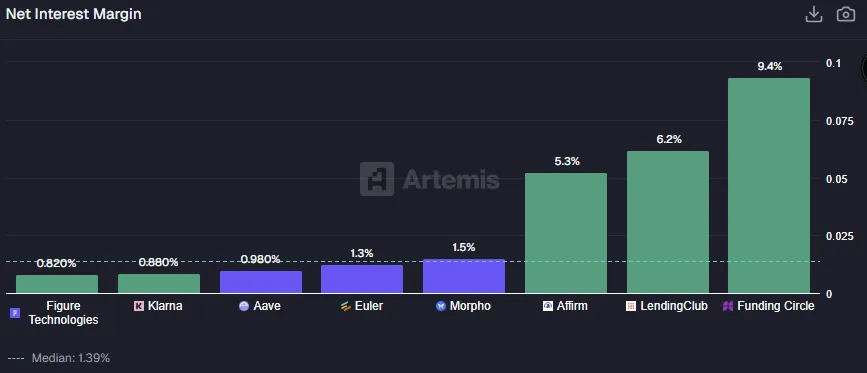
Die Nettzinsrendite von Aave, Euler und Morpho wird berechnet als: Einnahmen / Kreditvergabe-Depots; die Nettzinsrendite der börsennotierten Unternehmen stammt aus deren Finanzberichten.
DeFi-Kredite sind designbedingt überbesichert.
Um 100 US-Dollar bei Aave auszuleihen, ist in der Regel die Bereitstellung von 150 US-Dollar oder mehr an Sicherheiten erforderlich. Das Protokoll selbst trägt kein Kreditrisiko, sondern das Liquidationsrisiko – das ist eine ganz andere Art von Risiko. Die Gebühren, die der Kreditnehmer zahlt, sind im Wesentlichen für Hebel und Liquidität, nicht für den Erwerb von Kreditqualifikationen, die sonst nicht verfügbar wären.
Die Kreditgeber im Fintech sind genau das Gegenteil. Sie bieten Verbrauchern unbesicherte Kredite, um die Nachfrage nach „Kaufen jetzt, zahlen später“ zu erfüllen; die Existenz der Zinsdifferenz dient dazu, die zu entschädigen, die niemals zurückzahlen werden.
Das wird sich direkt in den Daten zu tatsächlichen Verlusten durch Ausfälle widerspiegeln, und wie man diese Ausfallrisiken managt, ist die Kernarbeit des Kreditvergabe- und Risikomanagements (Underwriting).
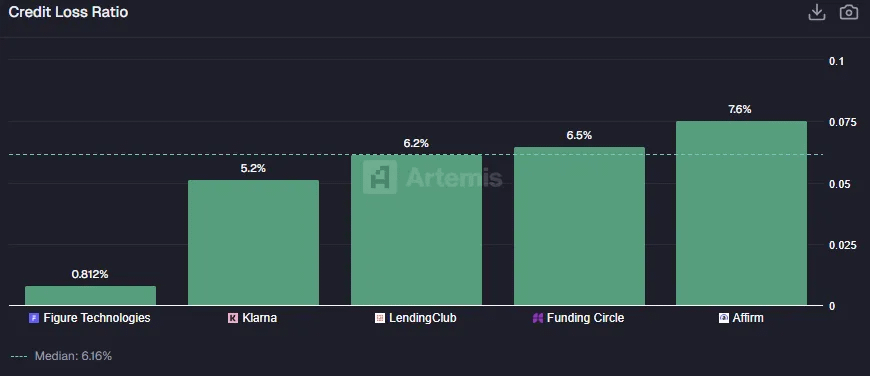
Die Daten zur Kreditverlustquote (Credit Loss Ratio) von börsennotierten Unternehmen stammen aus öffentlichen Finanzberichten.
Also, welches Modell ist besser? Die Antwort hängt davon ab, welches Ziel du optimieren möchtest.
Fintech-Kreditvergabe richtet sich an Kreditnehmer, die gegenwärtig kein Geld haben, aber hoffen, zuerst zu konsumieren, und muss daher das echte Kredit- und Ausfallrisiko tragen. Es ist ein brutales Geschäft. Eine Reihe von digitalen Kreditgebern (wie OnDeck, LendingClub, Prosper) war oft am „Rande des Aussterbens“. Selbst wenn das Geschäft von Affirm gut läuft, ist der Aktienkurs immer noch um etwa 60 % gegenüber dem historischen Höchststand gefallen – oft weil der Markt seine Kreditvergabe-Einnahmen nach der Bewertung von SaaS bewertet, aber nicht ausreichend die zukünftigen unvermeidlichen Kreditverluste berücksichtigt.
DeFi-Kredite sind im Wesentlichen ein Geschäft mit Hebel.
Es bedient nicht „die Menschen ohne Geld“, sondern diejenigen, die bereits Vermögenswerte besitzen, aber nicht verkaufen wollen, sondern nur Liquidität wünschen, mehr wie ein Margenkonto. Hier gibt es keine traditionellen Kreditentscheidungen, das einzige Kriterium ist die Qualität der Sicherheiten.
Dieses Modell ist kapitaleffizient, skalierbar und erzielt auf großem Maßstab sehr dünne Spreads; aber es hat auch offensichtliche Anwendungsgrenzen – es ist nur für diejenigen nützlich, die bereits On-Chain sind und über große Vermögenswerte verfügen und Gewinne oder zusätzliche Hebel ohne den Verkauf von Vermögenswerten erzielen möchten.
Vorhersagemärkte: Niemand kann sicher sein.
Zum Schluss werfen wir einen Blick auf die Vorhersagemärkte.
Dies ist das neueste Schlachtfeld zwischen Fintech und DeFi und das seltsamste. Jahrzehntelang waren sie lediglich akademische „Kuriositäten“: Ökonomen lieben sie, während Regulierungsbehörden sie meiden.
Iowa Electronic Markets hat Wahlen in kleinem Maßstab vorhergesagt; Intrade hatte einmal kurzzeitig Erfolg, wurde dann jedoch stillgelegt; viele Projekte wurden direkt als Glücksspiel oder Sportwetten klassifiziert.
„Durch den Handel mit den Ergebnissen realer Weltereignisse, und diese Märkte können bessere Vorhersagen liefern als Umfragen oder Kommentatoren“ – diese Idee blieb lange auf theoretischer Ebene.
All dies änderte sich 2024 und beschleunigte sich während Trumps zweiter Amtszeit: Polymarket verarbeitete über 1 Milliarde US-Dollar an Wahlwetten; Kalshi gewann den Rechtsstreit mit der CFTC und begann, politische Verträge für US-Nutzer anzubieten; Robinhood wollte wie gewohnt keinen Trend verpassen und brachte schnell Ereignisverträge auf den Markt; DraftKings betrieben bereits eine Art Vorhersagemarkt durch tägliche Fantasy-Sportarten, während sie abwarteten und eine Marktkapitalisierung von 15,7 Milliarden US-Dollar und einen Jahresumsatz von 5,5 Milliarden US-Dollar hielten.
Vorhersagemärkte sind endlich von einem Randexperiment ins Zentrum der Finanz- und Krypto-Welt gerückt.
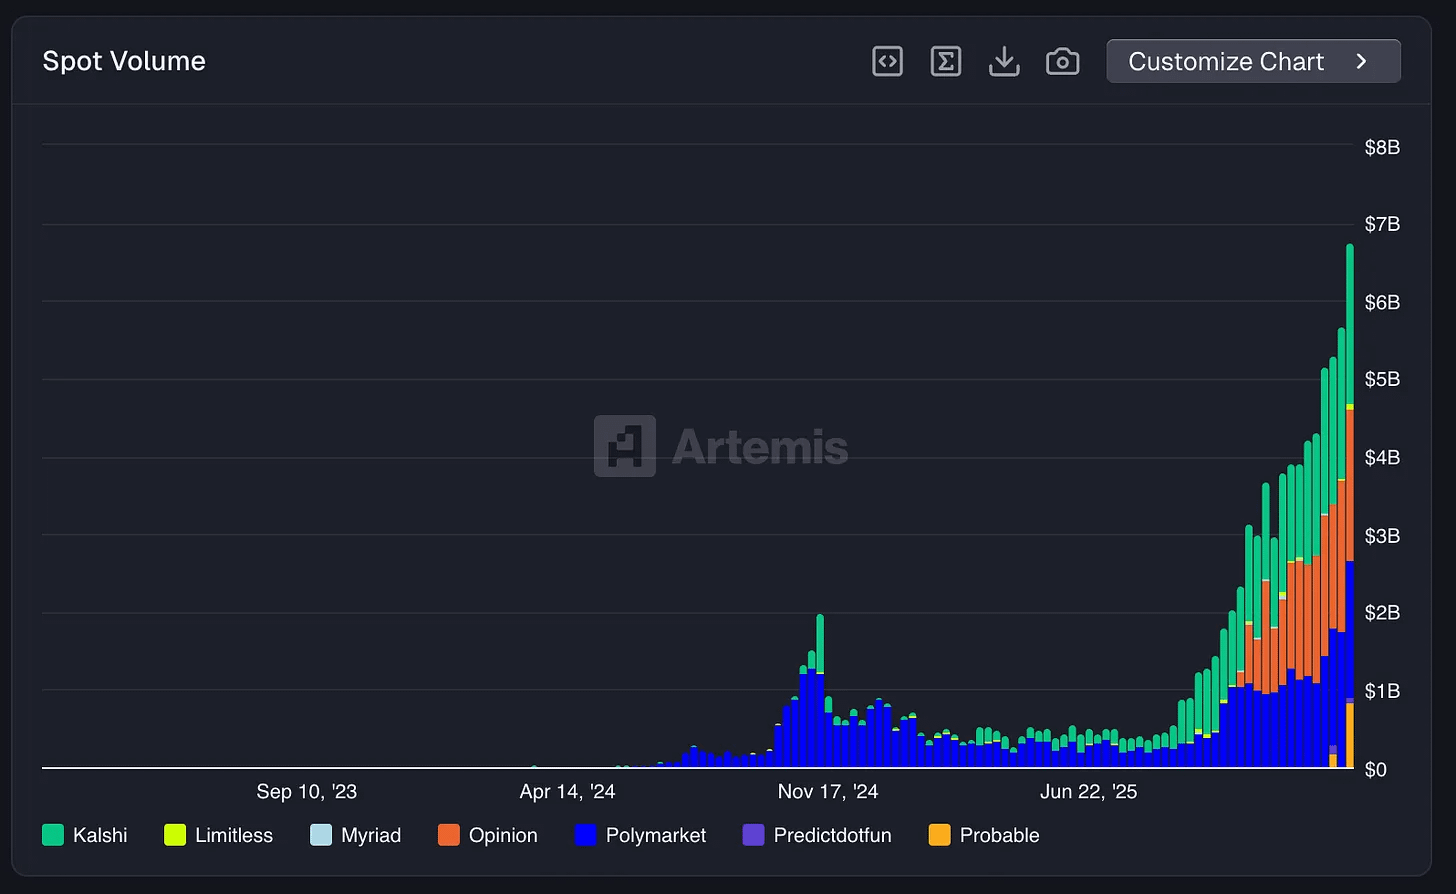
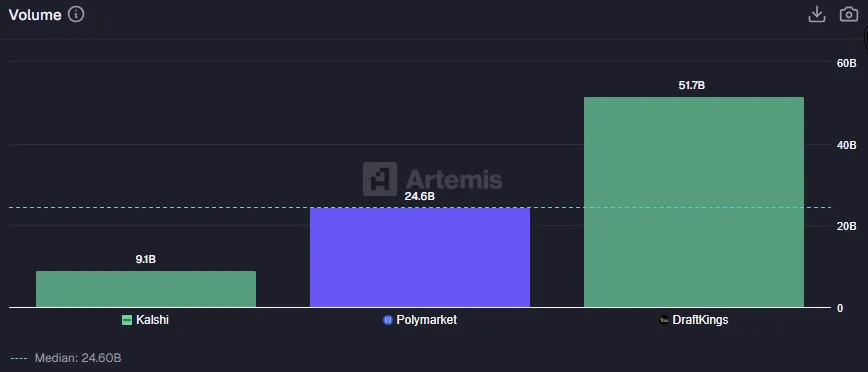
Die Daten zum Handelsvolumen von Kalshi und Polymarket stammen von Artemis; das Handelsvolumen von DraftKings verwendet das Sportsbook Handle-Metrik, d.h. den Gesamtbetrag der Nutzerwetten, die in ihren Sportwettenprodukten ausgezahlt wurden.
Dieses Segment hat sich innerhalb von etwa 18 Monaten von einem Nischenexperiment schnell zum Mainstream entwickelt – das wöchentliche Handelsvolumen der Vorhersagemärkte hat etwa 7 Milliarden US-Dollar erreicht und einen neuen historischen Höchststand erreicht.
DraftKings hat in den letzten 12 Monaten ein Handelsvolumen von 51,7 Milliarden US-Dollar bearbeitet; Polymarket erreichte 24,6 Milliarden US-Dollar, was etwa der Hälfte von DraftKings entspricht, und es bleibt ein crypto-native Protokoll, theoretisch dürfen US-Nutzer es nicht nutzen; Kalshi, als konformes US-amerikanisches alternatives Angebot, hat ein Handelsvolumen von 9,1 Milliarden US-Dollar.
Nur vom Handelsvolumen her ist Polymarket bereits stark wettbewerbsfähig. Es hat einen liquiden, globalen Vorhersagemarkt auf Polygon aufgebaut, während Kalshi gleichzeitig um die Compliance kämpft.
Aber wenn wir auf die Einnahmen schauen, beginnt der Vergleich unausgewogen zu werden.
DraftKings erzielte im vergangenen Jahr einen Umsatz von 5,46 Milliarden US-Dollar; Kalshi nur 264 Millionen US-Dollar; Polymarket erzielte erst nach der Erhebung von Taker Fees für 15-minütige Krypto-Märkte einen annualisierten Umsatz von etwa 38 Millionen US-Dollar.
Das zeigt erneut eine vertraute Trennung: In Bezug auf die „Größe“ hat DeFi bereits aufgeholt; aber in Bezug auf die „Monetarisierungsfähigkeit“ bleibt die traditionelle Finanz- und Glücksspielbranche nach wie vor überwältigend überlegen.
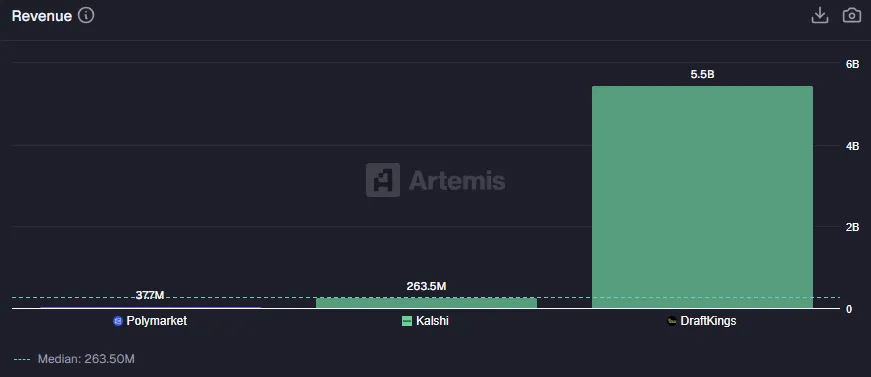
Vergleich der Einnahmen von Vorhersagemärkten. Die Einnahmedaten von Polymarket stammen von Artemis; die Einnahmen von Kalshi stammen aus öffentlichen Quellen; die LTM-Einnahmen von DraftKings stammen aus Unternehmensberichten.
Der Kern des Unterschieds liegt in der Take Rate – im Kontext von Sportwetten auch als „Hold“ bezeichnet.
DraftKings: Nimmt 10,57 % von jedem Dollar Wettbetrag. Dies ist das typische Modell für Sportwetten – die Buchmacher legen die Preise fest, bieten Quoten an und managen Risiken, um eine beträchtliche Beteiligung zu erhalten.
Kalshi: Zieht 2,91 % ein, was als Finanzmarkt-Austauschmodell geringer ist und besser zu seiner Positionierung passt.
Polymarket: Nur 0,15 %. Bei einem Handelsvolumen von 24,6 Milliarden US-Dollar sind die momentan erzielbaren Einnahmen sehr begrenzt.
Die Schlussfolgerung ist direkt: Die Differenzierung der Vorhersagemärkte liegt nicht in der „Größe“, sondern in der „Struktur der Gebühren“.
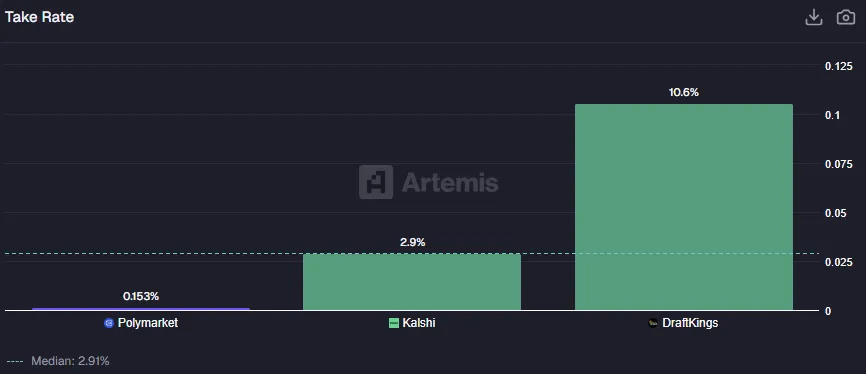
Take Rate = Einnahmen der letzten 12 Monate (LTM) / Handelsvolumen.
Das ist fast eine Wiederholung der DEX-Logik.
Polymarket hat sich nicht auf die Wertschöpfung konzentriert, sondern darauf, eine Infrastruktur für Vorhersagemärkte bereitzustellen: Käufer und Verkäufer zusammenzubringen und die Vertragsabwicklung On-Chain abzuwickeln. Es beschäftigt keine Quotenmacher, verwaltet keine Bilanz und steht nicht auf der Gegenseite deines Wettgeschäfts. Die Effizienz ist tatsächlich erstaunlich, aber die Monetarisierung ist derzeit nicht das Hauptziel.
Dennoch glauben die Investoren offenbar, dass Polymarket letztendlich monetarisiert werden kann; die Bewertung von Polymarket liegt bei etwa 9 Milliarden US-Dollar, was einem 240-fachen Umsatzmultiplikator entspricht;
Kalshi wird mit einer Bewertung von 11 Milliarden US-Dollar und einem Einkommen von 264 Millionen US-Dollar gehandelt, was etwa 42-fach ist;
DraftKings hat eine Umsatzmultiplikation von nur 2,9.
Risikokapitalgeber können kaum aufhören, Geld in diese Plattformen zu pumpen, während gleichzeitig traditionelle Spieler wie DraftKings und Flutter Entertainment (zu denen FanDuel gehört) unter Druck stehen.
Das bestätigt erneut ein vertrautes Signal: Das Kapital zahlt Prämien für „potenzielle zukünftige Monetarisierungen“, anstatt für gegenwärtige Gewinne zu bezahlen.
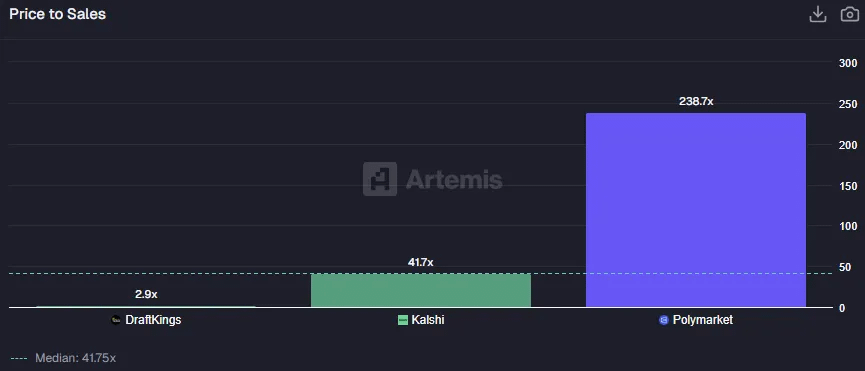
Die Marktkapitalisierung von Kalshi und Polymarket basiert auf der neuesten privaten Bewertungsrunde; die Marktkapitalisierung von DraftKings stammt von Yahoo Finance.
Die Bewertung von Polymarket impliziert eine der beiden Möglichkeiten: Entweder wird es in Zukunft großflächig den Monetarisierungsschalter betätigen, oder es wird sich zu etwas Größerem entwickeln als nur einem „Vorhersagemarkt“. Bei einem Umsatzmultiplikator von über 200 kaufst du nicht ein reifes Unternehmen, sondern eine Call-Option auf eine völlig neue finanzielle Syntax.
Vielleicht wird Polymarket der Standard-Handelsplatz für die Absicherung gegen jede reale Weltereignisse; vielleicht wird es mehr Sportereignisse, Finanzberichte, Wetter oder andere binäre Ergebnisse abdecken; vielleicht wird es die Gebühren von 0,15 % auf ein höheres Niveau erhöhen, und die Einnahmen werden über Nacht auf mehrere Milliarden US-Dollar steigen.
Das ist die reinste Form des „Konvergenzproblems“: Wird die Zukunft den regulierten Börsen gehören, die klare Gebührenstrukturen und Compliance-Abteilungen haben? Oder den nicht lizenzierten Protokollen, bei denen jeder an jedem Ort auf jedes Ereignis wetten kann und „die Buchmacher kaum Gebühren erheben“?
Konvergenz (The Convergence)
Vor einigen Jahren konnten wir DeFi und Fintech noch nicht auf der gleichen Tabelle direkt vergleichen. Jetzt stehen wir hier.
Die Krypto-Welt hat eine Finanzinfrastruktur aufgebaut, die in Bezug auf Handelsvolumen, Nutzerzahl und Vermögensgröße mit Fintech vergleichbar ist: Der Globalisierungsgrad der Stablecoin-Kanäle übertrifft traditionelle Zahlungsanbieter; das Kreditvolumen von Aave übersteigt das von Klarna; das Handelsvolumen von Polymarket entspricht dem von DraftKings.
Die Technik ist machbar, und das Produkt hat eine ausreichend große Nutzerbasis gefunden. Aber die Frage bleibt die Wertschöpfung.
In jeder von uns untersuchten Kategorie sind die Schlussfolgerungen hochgradig konsistent: Im Vergleich zu traditionellem Fintech haben Krypto-Systeme niedrigere Gebühren, daher wird auch weniger wirtschaftlicher Wert erfasst.
Krypto baut die effizientesten und offensten Infrastrukturen auf, während es den Preis hat, den Wert breiter zu streuen.
Ob das ein Bug oder ein Feature ist, hängt von deiner Perspektive ab: Wenn du glaubst, dass Finanzdienstleistungen letztendlich zu einem kommerzialisierten öffentlichen Dienst werden, dann beschleunigt Krypto nur diesen unvermeidlichen Prozess; wenn du der Meinung bist, dass Unternehmen auf Einnahmen angewiesen sein müssen, um zu überleben, dann stehen die meisten Tokens bei der Wertschöpfung vor ernsthaften Herausforderungen.
Wie dem auch sei, die Konvergenz findet statt: Banken beginnen mit tokenisierten Einlagen; die New York Stock Exchange erforscht den Handel mit tokenisierten Aktien; das Gesamtangebot an Stablecoins hat einen neuen Höchststand von über 300 Milliarden US-Dollar erreicht.
Die etablierten Fintech-Giganten haben den Trend erkannt – sie werden ihn nicht ignorieren, sondern absorbieren.
Die Frage der nächsten zehn Jahre ist eigentlich sehr einfach: Wird Krypto lernen, Mautstellen zu errichten, oder wird Fintech lernen, den Krypto-Weg zu gehen?
Unser Urteil ist: Beide werden geschehen.
[Originallink]