

 Es ist lange her, dass ich etwas geschrieben habe, heute möchte ich meine unterschiedlichen Ansichten zur globalen Stablecoin-Situation teilen.
Nach der "Crypto Week" im Juli 2025 gab es einen Paradigmenwechsel in der Positionierung von Stablecoins in den USA: von "Objekten der Durchsetzung und Regulierung" zu "digitalen Dollarträgern, die dem föderalen Gesetzesrahmen unterliegen". Das Repräsentantenhaus verabschiedete nacheinander das (CLARITY-Gesetz) und das (Anti-CBDC-Gesetz), bevor das Weiße Haus am 18. Juli das (GENIUS-Gesetz) unterzeichnete, das die föderale Lizenzierung für zahlungsbasierte Stablecoins, 1:1 qualifizierte Reserven, Rücknahme zum Nennwert, regelmäßige Offenlegung und die Kernregel "der Emittent darf keine Zinsen zahlen" festlegte. Dies ist nicht die eng gefasste "Regulierung von Krypto", sondern der Ausgangspunkt, um "On-Chain-Dollar" in die nationale Finanzinfrastruktur zu integrieren und von Wall Street industrialisiert zu betreiben.
Eins, die "On-Chain-Transformation" des Dollar-Systems: Eine vollständige Nachbildung von Architektur bis Funktion
Die Nachkriegs-Dollar-Hegemonie basiert auf drei Dingen: SWIFT/CHIPS für grenzüberschreitende Abrechnungen, einem tiefen Pool von US-Staatsanleihen, OFAC-Sanktionen und Compliance-Netzwerken. Stablecoins haben diese Architektur auf die Blockchain übertragen: 7x24 Sekunden-Abrechnungen ersetzen batch-basierte grenzüberschreitende Zahlungen; Reserven sind an Bargeld und kurzfristige Schulden gebunden, wodurch die globale "Dollar-Nachfrage" direkt in die Nachfrage nach US-Staatsanleihen übertragen wird; und die öffentlich verifizierbaren On-Chain-Daten und die Einbettbarkeit von KYC/Sanktionsregeln verstärken die Visualisierbarkeit und Durchsetzbarkeit der Regulierung von Geldflüssen anstatt sie zu schwächen. Auch die On-Chain-Datenseite bestätigt die Nutzungstruktur: Stablecoins sind zur dominierenden Vermögensklasse bei transaktionsaktivitäten in mehreren Regionen geworden, mit einem langfristigen Anteil, der zwischen 60% und 80% schwankt.
Zwei, Gesetzgebung und industrielle Arbeitsteilung: Übertragung des "On-Chain-Dollar-Münzrechts" an regulierte Wall Street
(GENIUS Act) hat die Frage "Wer kann ausgeben, wie ausgeben, und wie wird es reguliert" in das Bundesrecht geschrieben: Der Genehmigungsweg umfasst Banken und regulierte nicht-bankliche Emittenten, zwingt 1:1 qualifizierte Reserven und Nennwert-Rückzahlungen, regelmäßige Prüfungen und Offenlegungen, und Emittenten dürfen keine Zinsen direkt an Inhaber zahlen. Nach dem Inkrafttreten der Vorschriften gab es einen kritischen Wettbewerbspunkt: Banken lobbyieren, um den Raum für "Plattformprämien/indirekte Zinsen" zu verengen, aus der Sorge, dass Einlagen durch On-Chain-Dollar abgezogen werden; das beweist gerade die politische Macht von "Stablecoins = On-Chain-Einlagenersatz".
Drei, Globale Durchdringung: Der Vorstoß für den digitalen Dollar hat bereits begonnen
In Lateinamerika und Afrika haben hohe Inflation und Devisenmangel Stablecoins auf die Straße gebracht. Von H2 2023 bis H1 2024 hat der Anteil von Stablecoins an den On-Chain-Finanzmitteln in Lateinamerika deutlich zugenommen; der Gebrauch von USDT auf dem afrikanischen Markt hat seit 2024 weiter zugenommen, mit paralleler Nutzung für Zahlungen und Wertaufbewahrung, P2P und lokale Zahlungsanwendungen ersetzen "Dollar-Bargeld" durch "Dollar-Token".
In Asien überspringen grenzüberschreitender E-Commerce und Freiberufler SWIFT und nehmen direkt Zahlungen und Abrechnungen in On-Chain-Dollar vor. Das tägliche Abrechnungsvolumen von USDT im TRON-Netzwerk übersteigt im Sommer 2025 die Spanne von 20 Milliarden - 24 Milliarden Dollar, mit niedrigen Gebühren und breiter Abdeckung; eine faktische "Emerging Market Dollar Clearing Layer" beginnt sich zu bilden.
Europa hat als erstes Stablecoins in ein einheitliches Gesetz geschrieben (MiCA gilt für die vollständige Genehmigung, Reserven und Offenlegungsrahmen ab Juni 2024), aber aus der Sicht der On-Chain-Nutzungsstruktur bleibt der Dollar-gebundene Stablecoin überwältigend dominant, während Euro-Stablecoins in Bezug auf Größe und Netzwerkeffekte noch schwer konkurrieren können. Regulierungsbereitschaft ≠ natürliche Entstehung von Währungsnetzwerkeffekten, insbesondere wenn "Dollar-Stablecoins - US-Staatsanleihen - US-Compliance-System" bereits geschlossen sind.
Vier, Technologischer Ansatz: Von "Multi-Chain" zu "allen Ketten in voller Blüte"
Die Angebotsseite wird schnell umgestaltet. Tether hat angekündigt, für die wenig genutzten Legacy-Netzwerke einen Rückzugskalender festzulegen (Omni, Kusama, SLP, EOS, Algorand usw. werden ab dem 01.09.2025 keine Rückzahlungsverpflichtungen mehr haben), mit Fokus auf stark nachgefragte Hauptketten und neue Bitcoin-Schichten; gleichzeitig wurde offiziell angekündigt, USD₮ nach Bitcoin RGB zu bringen und den "nativem Dollar" auf Bitcoin und das Lightning-Netzwerk zu heben.
Circle verfolgt den Ansatz "breit gefächerte native Emission"; bis zum 24.06.2025 wurde USDC auf 23 Ketten nativ ausgegeben (Ethereum, Solana, Base, Arbitrum, Stellar, Sui, ZKsync, XRP Ledger usw.), die Strategie lautet: "Wo es Compliance gibt, wo es echte Zahlungen gibt, dort bringen wir den Dollar hin." Das bedeutet, dass Stablecoins von den Finanzprimitive einiger Hauptketten zu universellen Dollarflüssen für verschiedene Geschäftsnetzwerke werden.
Fünf, institutionelle Absicherung: US-amerikanische "marktgerechte digitale Dollar" vs. "von der Zentralbank direkt ausgegebene digitale Währungen"
Die Kombination aus dem Beschluss des Repräsentantenhauses (Anti-CBDC Act) und der Umsetzung im Weißen Haus (GENIUS Act) bedeutet, dass der digitale Währungsweg der USA klar definiert ist: Gegen die direkte Verbindung der Zentralbank zu Einzelhandelskonten, stattdessen sollen Markt und Wall Street unter strengen Regulierungen "On-Chain-Dollar" ausgeben und betreiben. Dies vermeidet sowohl die Kontroversen über Privatsphäre und Macht, die mit einer direkten Verbindung der Regierung zum Einzelhandel verbunden sind, als auch die langfristigen Vorteile des US-Kapitalmarktes und des Compliance-Systems. Im Gegensatz dazu hat China den digitalen Yuan als Achse, während es in Hongkong Stablecoins mit Lizenz ausprobiert, um eine digitale Erweiterung des Yuan zu bilden, wobei die offiziellen Stellen auch anerkennen, dass sie im Vergleich zu den globalen Netzwerkeffekten von Dollar-Stablecoins immer noch im Nachteil sind.
Sechs, Makrofinanzielle Bedeutung: Der Wieder-Zusammenschluss des Dollar-Zirkulationskreislaufs und die "neue Erweiterung" der Nachfrage nach Staatsanleihen
Stablecoins als "On-Chain-Dollar-Girokonto" zu betrachten, dessen Reserven hauptsächlich an Bargeld und T-Bills gebunden sind. Dadurch entsteht ein neuer Kreislauf: US-Staatsanleihen → Stablecoin-Reserven → globale Zahlungen/Investitionen → Rückflüsse zu US-Staatsanleihen. Je stärker dieser "digitale Dollar-Kreislauf" wird, desto stabiler wird die marginale Nachfrage nach US-Staatsanleihen; sogar die US-Bankenbranche beginnt sich Sorgen zu machen, dass Plattformprämien, die als indirekte Zinsen fungieren, Einlagenabflüsse auslösen könnten, was die "On-Chain-Einlagenersatz"-Eigenschaft und die politische Einflussnahme von Stablecoins indirekt bestätigt.
Lass uns die Datenvergleiche ansehen
📍 Europa: MiCA vs. digitaler Dollar
Die EU MiCA ist online, aber das tägliche Handelsvolumen von Euro-Stablecoins (wie EURC) liegt unter 1% des von USDT. Die Realität ist, dass in den europäischen DeFi-, OTC- und grenzüberschreitenden Szenarien die Leute immer noch bevorzugt US-Dollar-Stablecoins verwenden.
Das bedeutet, dass selbst mit einem regulatorischen Rahmen die digitale Wettbewerbsfähigkeit des Euro weit hinter dem Dollar zurückbleibt.
Sieben, Risiken und Unsicherheiten
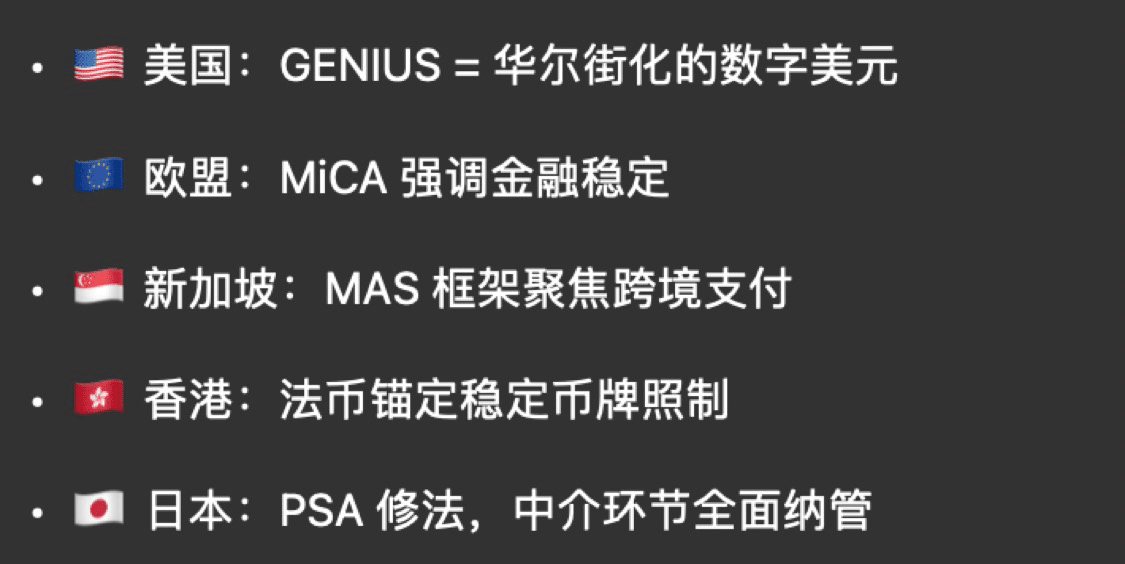
Erstens Zinsen und Gewinnbeteiligung: Wie der "Graubereich" für Emittenten, der Zinsen verbietet, aber Plattformprämien erlaubt, durch sekundäre Gesetzgebung oder regulatorische Klarstellungen eingeengt wird, entscheidet direkt über die Grenze zwischen Stablecoins und Bankeinlagen. Zweitens Wettbewerb auf der Clearing-Ebene: Das Spiel zwischen TRON/Ethereum/Bitcoin-Schichten und neuen Hochleistungs-Ketten entscheidet über die Kostenkurve des "On-Chain-Dollars". Drittens die Konsistenz über Rechtsgebiete hinweg: Vier Rahmenwerke, die parallel laufen: USA (GENIUS), EU (MiCA), Singapur (MAS), Hongkong (Lizenzsystem), erfordern für grenzüberschreitende Produkte und Treuhandvereinbarungen ein "Matrix aus mehreren Rechtsordnungen".
Stablecoins als "Übertragung der Clearing-Ebene und monetären Erweiterung des Dollars auf die Blockchain" zu verstehen, ist näher an der Realität als zu glauben, dass es "Krypto-Compliance" ermöglicht. Das Inkrafttreten der Gesetzgebung bedeutet, dass die USA mit institutionellen Rahmenbedingungen das "On-Chain-Dollar"-Münzrecht und die Betriebsrechte an die Wall Street übertragen haben; die Multi-Chain-Expansion und die Nativisierung der Bitcoin-Schicht bedeuten, dass das Dollar-Clearing-Netzwerk auf "global, in Echtzeit, programmierbar" aufgerüstet wird; und die Nutzungsszenarien in Lateinamerika, Afrika und Asien haben es bereits in eine neue internationale Dollar-Infrastruktur verwandelt. Bitcoin ist ein Vermögenswert, Ethereum ist ein Netzwerk, Stablecoins sind strategisch - das ist das Fundament der geopolitischen Dynamik digitaler Währungen nach 2025.