


Fokus: Anwendungen im Bereich Web3-Zahlungen - der Stablecoin-Markt in Afrika
Web3-Zahlungsreport: 2025, Stablecoins in Afrika
Übernommen von Lehrer WILL, WILL Awang

Vorwort
Die Welt ist flach
Unsere Welt hat sich von isolierten lokalen Wirtschaften, die über das Internet global verknüpft sind, zu einem eng miteinander verbundenen globalen System gewandelt, und Thomas L. Friedman hat daher erklärt, dass „die Welt flach ist“. Obwohl das Internet den freien und globalen Austausch von Informationen ermöglicht hat, basiert die Infrastruktur, die den Geldfluss unterstützt, weiterhin hauptsächlich auf den Rahmenbedingungen vor dem Internetzeitalter, wodurch der Fluss von Geld/Wert nach wie vor so schwierig und kostspielig ist.
Obwohl einige regionale finanzielle Innovationen den Geldfluss beschleunigen können, hat die Infrastruktur, die Afrika unterstützt, nicht synchronisiert. Das traditionelle Finanzsystem konnte Stabilität, Zugänglichkeit und Effizienz nicht bieten, was dazu führt, dass Menschen dem Risiko von Inflation und finanzieller Unsicherheit ausgesetzt sind, mit eingeschränkter Kontrolle über Ersparnisse und Schwierigkeiten beim Zugang zu globalen Märkten. Doch wie die Region den Desktop-Zeitalter übergangen ist, um direkt in den Mobilbereich zu gelangen, ist Afrika bereit, die überholte Banken-Infrastruktur hinter sich zu lassen und aktiv Stablecoins zu umarmen.
Wir sollten unsere Perspektive nicht mehr auf die Handelsanwendungen von Stablecoins im nativen Krypto-Markt beschränken, sondern Stablecoins aus einer neuen Perspektive in Bezug auf ihre realen Anwendungen in nicht-krypto-nativen Szenarien betrachten. Stablecoins sind ein wichtiger Bestandteil der Krypto-Erzählung in Sub-Sahara-Afrika geworden und sind ein beliebtes Hedging-Tool gegen anhaltende Inflation und Währungsabwertung.
„Stablecoins, die auf blockchainbasierten Netzwerken basieren, sind eine Antwort. Stablecoins bieten uns die erste echte Gelegenheit, das Geld so zu verändern, wie E-Mails die Kommunikation verändert haben: offen, sofort und grenzüberschreitend. Dies ist der Whatsapp-Moment für Geld/Wert, der ein globales Netzwerk aufbaut, das für alle von Vorteil ist.“ – Chris Dixon, a16z

Eins, die stille Stablecoin-Revolution in Afrika
Die Verbreitung mobiler Währungen in Afrika ist die höchste weltweit und tief verwurzelt, was die Nachfrage nach alternativen Finanzlösungen beweist. Daher ist es nur logisch, dass Stablecoins auftauchen, die eine Möglichkeit bieten, Finanzdienstleistungen nahtlos mit nur einem Mobiltelefon zuzugreifen. Stablecoins können sich auf dieser Grundlage weiterentwickeln, die finanzielle Inklusion erweitern und effizientere grenzüberschreitende Transaktionen ermöglichen.
Laut Chainalysis-Daten ist Afrika die am schnellsten wachsende Region in Bezug auf die Nutzung von Kryptowährungen, mit einem jährlichen Wachstumsrate von 45% von 2022-2023 bis 2023-2024, was höher ist als die 42,5% in anderen Schwellenländern wie Lateinamerika. Dieses schnelle Wachstum hebt das enorme Potenzial der Stablecoin-Anwendung hervor, insbesondere in Regionen, in denen die Bankenpenetration nach wie vor auf dem niedrigsten Niveau weltweit ist.
„Stablecoins sind bereits eine Realität im grenzüberschreitenden Zahlungsverkehr in Afrika… andere Teile der Welt holen nur auf.“ – Zekarias Amsalu, Mitbegründer des Africa Fintech Summit

Einer der Haupttreiber der Annahme von Stablecoins in Afrika ist die Devisenkrise (FX), mit der viele Länder konfrontiert sind. Etwa 70% der afrikanischen Länder haben mit Devisenmangel zu kämpfen, und Unternehmen haben Schwierigkeiten, die benötigten Dollar für ihren Betrieb zu erhalten. In Ländern wie Nigeria hat der lokale Naira (NGN) erheblich an Wert verloren, und Stablecoins bieten dringend benötigte Alternativen. „Die Banken haben keinen Dollar, die Regierung hat keinen Dollar, selbst wenn sie das haben, werden sie dir nichts geben.“ – Chris Maurice, CEO & Mitbegründer von Yellow Card.
In den letzten drei Jahren sind Stablecoins zu einem unverzichtbaren Bestandteil des afrikanischen Finanzsystems geworden und bieten eine zuverlässige Möglichkeit zur Werterhaltung, grenzüberschreitenden Überweisungen und zum Handel, ohne auf stark volatile und instabile lokale Währungen angewiesen zu sein. Dollar-unterstützte Stablecoins wie USDT und USDC füllen die Lücke im traditionellen Finanzwesen und ermöglichen es den Menschen in Volkswirtschaften mit Dollar-Mangel, stabile Wertaufbewahrung zu erreichen.
Von Überweisungen und Einzelhandelsersparnissen bis hin zu B2B-Handel und grenzüberschreitenden Zahlungen lösen Stablecoins Probleme wie den Dollarzugang, die sofortige Abwicklung und die Ineffizienzen im Devisenmarkt auf dem afrikanischen Kontinent, die besonders in Märkten mit unzureichenden traditionellen Zahlungskanälen ausgeprägt sind.
Afrika ist der dynamischste Wachstumsmarkt weltweit, mit dem schnellsten Bevölkerungswachstum, dem jüngsten Medianalter und neun der am schnellsten wachsenden Volkswirtschaften unter zwanzig. Afrika hat 400 Millionen mobile Zahlungsnutzer, und die Verbreitung digitaler Finanzdienstleistungen hat bereits ein großes Volumen erreicht. Stablecoins sind der nächste Sprung, um Smartphones in global verbundene Dollar-Konten zu verwandeln. In einem Jahrzehnt werden in Afrika mehr Menschen Krypto-Wallets besitzen und Stablecoins für tägliche Transaktionen nutzen, anstatt traditionelle Bankkonten zu verwenden.
„Du musst die Nutzer nicht schulen, das Leben wird sie dazu zwingen.“ – Sky, Mitbegründer von ROZO

Zweiter Abschnitt: Projekte, die die zukünftige Annahme von Stablecoins vorantreiben
Chuk von Paxos hat uns eine Karte erstellt, die das Ökosystem von Zahlungswegen, Anwendungsfällen und Unternehmen abbildet, um die Tiefe der Veränderungen zu zeigen, die bereits Wirkung gezeigt haben. Während viele Marktübersichten das globale Stablecoin-Ökosystem zeigen, gibt es nur wenige Karten, die sich auf die Rolle Afrikas bei der Gestaltung seiner finanziellen Zukunft konzentrieren. Daher haben wir diese Karte erstellt, um die Baumeister und Anwendungsfälle zu präsentieren, die die finanzielle Infrastruktur des afrikanischen Kontinents neu definieren.

(Von mobiler Währung zu globalem Geld: Afrikas Stablecoin-Revolution, Chuk @ Paxos)
In den vergangenen drei Jahren der Investitionen in den afrikanischen Markt haben wir gesehen, dass immer mehr Unternehmen rund um Stablecoins aufgebaut werden, wobei jedes Unternehmen eine Schlüsselrolle bei der Förderung der Annahme und Innovation von Stablecoins spielt. Hier sind einige der bemerkenswertesten Akteure sowie wichtige Wachstums- und Finanzierungsdaten, die das schnelle Wachstum der Branche verdeutlichen.
Yellow Card: Eine der führenden Krypto-Asset-Börsen in Afrika, die in 20 Ländern des Kontinents tätig ist. Die größte und erste lizenzierte Stablecoin-Einzahlungsplattform in Afrika. Yellow Card ermöglicht es Nutzern, Fiat-Währungen nahtlos in Kryptowährungen und umgekehrt umzuwandeln. Im Jahr 2024 verdoppelte sich das Jahreshandelsvolumen der Plattform von 1,5 Milliarden Dollar im Jahr 2023 auf 3 Milliarden Dollar.
Conduit: Bietet Stablecoin-Zahlungsdienste für Exporteure und Importeure in Afrika und Lateinamerika an. Der annualisierte TPV wird von 5 Milliarden Dollar im Jahr 2023 auf 10 Milliarden Dollar im Jahr 2024 steigen.
Juicyway: Ein in Lagos ansässiges Startup, das Stablecoins zur Förderung grenzüberschreitender Zahlungen nutzt. Juicyway hat seit 2021 insgesamt 1,3 Milliarden Dollar an Zahlungsvolumen verarbeitet.
Bridge: Bridge wurde 2022 gegründet und wurde nur zwei Jahre später von Stripe für 1,1 Milliarden Dollar übernommen. Bridge hat die globale Stablecoin-Zahlungsinfrastruktur verbessert. Es bedient die meisten afrikanischen Zahlungsunternehmen und fördert Stablecoin-Zahlungen in Europa, den USA und Asien.
Jia: Ein auf Blockchain basierendes Fintech-Unternehmen, das Kredite für kleine und mittlere Unternehmen in Schwellenländern bereitstellt. Im Jahr 2024 überstieg das kumulierte Kreditvolumen von Jia 10 Millionen Dollar, verglichen mit 2 Millionen Dollar im Vorjahr, mit einer internen Rendite (IRR) von 24% und einer Ausfallrate von 0,14%.
Onboard: Ein globales P2P-Handelsprotokoll, das es jedem ermöglicht, überall auf Finanzdienstleistungen auf der Blockchain zuzugreifen. Nestcoin hat in der letzten Finanzierungsrunde 1,9 Millionen Dollar gesammelt, um das Wachstum seines Produkts voranzutreiben.
KotaniPay: Bietet Unternehmen und Nutzern Stablecoin-Abwicklungslösungen an. KotaniPay entwickelt ein API-Produkt, das die Verbindung zwischen Blockchain und lokalen Zahlungskanälen herstellt. Im Jahr 2023 erhielt KotaniPay 2 Millionen Dollar in der Seed-Finanzierungsrunde.
Accrue: Baut ein Netzwerk für den Dollar-Stablecoin-Agenten auf, um die grenzüberschreitende Zahlungsinfrastruktur auszubauen. Hat 1,58 Millionen Dollar in einer Seed-Finanzierungsrunde erhalten, um den Betrieb zu erweitern.
Convexity: Entwickelte den ersten regulierten Stablecoin cNGN in Nigeria. Das Unternehmen arbeitet seit 2021 mit der nigerianischen Zentralbank zusammen und erhielt 2024 eine vorläufige Lizenz von der nigerianischen Wertpapierbehörde (SEC).
Honeycoin: Eine Plattform für grenzüberschreitende Überweisungen, Rechnungszahlungen, Kauf von Gesprächszeit und Online-Verbrauch. GTV stieg von 40 Millionen Dollar im letzten Quartal auf 500 Millionen Dollar im vierten Quartal 2024.
Paycrest: Paycrest ist ein dezentrales Liquiditätsprotokoll, das sofortige, kostengünstige Zahlungen unterstützt, die von Stablecoins unterstützt werden. Außerdem haben sie Zap entwickelt, eine DApp für nahtlose Zahlungen zwischen Kryptowährungen und Fiat-Währungen, die den ersten Platz beim globalen Onchain-Sommer-Buildathon 2024 von Base gewonnen hat. Heute ist Zap bereit, in Form von Noblocks, dem ersten Interface, das sofortige dezentrale Zahlungen mit jedem Bankkonto oder mobilen Geldbeutel ermöglicht, in Produktion zu gehen.
Haraka: Ein durch Stablecoins angetriebenes Mikrokreditprotokoll, das sich an unterversorgte Unternehmer in Schwellenländern richtet. Haraka nutzt ein rufbasiertes Kreditsystem und zeigt in Zusammenarbeit mit der Grameen Bank und Mercy Corps frühe kommerzielle Validierung.
Viele dieser Unternehmen haben in den letzten zwei Jahren ein signifikantes Wachstum erlebt und stehen an der Spitze der Stablecoin-Innovation in Afrika.
Für die globale Fintech-Community ist die Frage nicht, ob Stablecoins Mainstream werden. Die Frage ist, was wir von den Orten lernen können, an denen Stablecoins bereits verbreitet sind – Afrika.
Drei, Stablecoins lösen die alltäglichen Probleme Afrikas
„In Afrika gibt es keine Wahl zwischen Stablecoins und anderen Finanzinstrumenten. Es gibt Stablecoins, oder es gibt nichts.“ – Samora Kariuki, Frontier Fintech
In ganz Afrika lösen Stablecoins reale Probleme. Von der Werterhaltung bis zur Unterstützung von Handel ist die Annahme von Stablecoins aus Notwendigkeit und nicht aus Spekulation entstanden. Hier sind die wichtigsten Anwendungsfälle, die auf echtem Bedarf basieren, sowie Unternehmen, die diese Anwendungsfälle unterstützen.
3.1 Alltagswerkzeuge: Sparen, Ausgeben und Kredite
In vielen afrikanischen Ländern machen Inflation, Währungsabwertung und eingeschränkter Zugang zu Bankdienstleistungen den Aufbau finanzieller Sicherheit extrem schwierig. Stablecoins bieten einen zuverlässigeren Weg, um ein USD-basiertes Spar-, Handels- und Kreditinstrument zu werden.
A. Werterhaltung
In Regionen, in denen Bankdienstleistungen in US-Dollar schwer zu erhalten sind, die Inflationsraten hoch sind und die Kosten des gesetzlichen Zahlungssystems übermäßig hoch oder unzuverlässig sind, gewinnen Stablecoins zunehmend an Anklang. Die Situation in Afrika spiegelt diese Umstände wider und macht Stablecoins zu einem wichtigen Werkzeug zum Schutz von Ersparnissen und zur Erhaltung der Kaufkraft, insbesondere in Volkswirtschaften mit anhaltender Währungsabwertung.
Währungsabwertung ist eine der größten finanziellen Herausforderungen, mit denen die afrikanischen Märkte konfrontiert sind. Zum Beispiel hat der kenianische Shilling, obwohl Kenias BIP von 2008 bis 2024 um das Zweifache gewachsen ist, seit 2021 um 50% gegenüber dem Dollar abgewertet. Der Widerspruch ist offensichtlich: Das Wirtschaftswachstum steigt, aber das Vertrauen der Menschen in die lokale Währung nimmt nicht zu. Ebenso waren Inflation und die Abwertung des Naira in Nigeria in den letzten 18 Monaten entscheidende Treiber für die Annahme von Stablecoins. Der Naira fiel im Februar 2024 auf ein Rekordtief und kämpft seither, was die Nachfrage nach stabilen Alternativen weiter verstärkt.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya und Uchenna Edeoga)
Mit der fortgesetzten Abwertung der lokalen Währungen werden Stablecoins zum bevorzugten Hedging-Tool, das eine zuverlässigere Möglichkeit für den Austausch und die Speicherung von Wohlstand bietet. Im Gegensatz zu Bargeld oder Gold bieten Stablecoins einen vollständig digitalen, weit verbreiteten Zahlungsweg ohne die Abhängigkeit von Banken, Zahlungsnetzwerken oder Zentralbanken. Sie können nicht nur Währungsvolatilität absichern, sondern auch höhere Renditen als traditionelle Sparkonten bieten, was sie zu einer attraktiven Wahl für Afrikaner macht, die Wert erhalten und steigern möchten. Die Zinsen traditioneller Banken sind niedrig, während Stablecoin-Sparplattformen die dezentrale Finanzierung (DeFi) und Kreditmodelle nutzen, um den Nutzern höhere Renditen zu bieten.
Derzeit sind dollarbasierte Stablecoins die bevorzugte Wahl für Nutzer in Schwellenländern. In den meisten afrikanischen Regionen ist USDT (auf Tron basierend) de facto der digitale Dollar geworden. Die meisten Nutzer erhalten Stablecoins über zentralisierte, verwahrte Anwendungen wie Binance, wobei Geschwindigkeit und Liquidität Vorrang vor den westlichen Bedenken hinsichtlich Reserven oder Transparenz haben.
Für Nutzer, die mit Währungsrationierungen und 30% Inflation konfrontiert sind, ist das Wichtigste, dass es funktioniert. Stablecoins helfen Nutzern in Randgebieten, Vermögen zu erhalten und in stabilen Währungen zu sparen. Laut Weltbank-Daten hatten bis 2021 nur 49% der Afrikaner ein Bankkonto, aber 400 Millionen nutzen mobile Zahlungen, und Stablecoins können den Bedarf der Nutzer dort decken, wo Banken nicht erreichbar sind.
Plattformen wie Fonbnk ermöglichen es, sofortige Einzahlungen in USDT umzuwandeln, während Accrue ein lokales Community-Proxy-Netzwerk für den Cash-Zugriff auf Stablecoins bereitstellt. Die nigerianische Krypto-Plattform Busha Earn ermöglicht es Nutzern, Stablecoins mit einer jährlichen Rendite von bis zu 7,5% zu sparen (was weit über der Rendite der meisten nigerianischen Banken liegt). Die Region Sub-Sahara-Afrika führt bei DeFi-Anwendungen weltweit, was wahrscheinlich auf die wachsende Nachfrage nach bequemen Finanzdienstleistungen in dieser Region zurückzuführen ist. Das zeigt, dass Stablecoins nicht nur eine Alternative sind; sie sind entscheidend für die finanzielle Stabilität in Regionen, in denen das traditionelle System versagt.
Dies macht das Sparen mit Stablecoins zu einer attraktiven Option - nicht nur wegen der höheren Zinsen, sondern auch, weil die Nutzer zusätzlich zum durch Währungsabsicherung gewonnenen Wert Erträge erzielen können. Diese Faktoren wirken zusammen, um Stablecoins zu einem leistungsstarken Werkzeug zur Werterhaltung und Vermögenssteigerung zu machen.
„Durch die Umwandlung von alltäglichen Prepaid-Zahlungen – mobile Daten, Banküberweisungen und mobile Zahlungen – in USDT fungiert Fonbnk als Abwicklungsschicht für Stablecoins und bietet 400 Millionen unbanked und unterversorgten Afrikanern ein Mittel zur Absicherung gegen Währungsabwertung und eröffnet ihnen neue Wege für Ersparnisse und Kredite über traditionelle Banken hinaus.“ – Chris Duffus, Gründer & CEO, Fonbnk
B. Zugang zu Krediten erweitern
In Afrika gibt es ein Kreditdefizit von 330 Milliarden Dollar für kleine und mittlere Unternehmen (KMU), während der Mangel an Bankdienstleistungen zu einem unterentwickelten Kreditsystem für kleine und mittlere Unternehmen führt, wobei Millionen von Individuen und kleinen Unternehmen von Banken abgewiesen werden. In diesen Märkten werden kleine Unternehmen oft von traditionellen Finanzinstituten ignoriert, weil sie hohe Anforderungen an Sicherheiten, langwierige Dokumentationsprozesse und einen Mangel an Bonitätsaufzeichnungen haben. Der schwierige Zugang zu erschwinglichem Startkapital zwingt viele KMU, sich an informelle Kreditgeber zu wenden, und der Mangel an erschwinglichen Krediten schränkt ihre Fähigkeit ein, den täglichen Betrieb aufrechtzuerhalten und das Wirtschaftswachstum zu fördern.
Im Web3-Bereich haben Stablecoin-basierte Kreditprotokolle in den letzten drei Jahren ihr enormes Potenzial zur Lösung dieses Problems gezeigt. Dennoch erfordern die meisten dieser Lösungen weiterhin überhöhte Sicherheiten, die etwa 150% an Krypto-Vermögenswerten als Sicherheit benötigen, wodurch kleine und mittlere Unternehmen in Schwellenländern faktisch ausgeschlossen werden. Obwohl solche wie Goldfinch mit niedrigen Sicherheiten bereits existieren, fungieren sie hauptsächlich als alternative Kreditgeber für Fintech-Kreditinstitute und nicht, um direkt kleinen Unternehmen zu dienen.
Kürzlich haben zwei Unternehmen, Jia (das Factoring, Lieferketzenfinanzierung und andere Kredite über DeFi anbietet) und Haraka (das ein innovatives Sozialsystem nutzt), aktiv daran gearbeitet, dieses Feld zu revolutionieren und die Marktchancen in Afrika zu nutzen. Diese Firmen bieten kleinen Unternehmen blockchainbasierte Kredite an und geben verantwortungsvollen Kreditnehmern Eigentum, sodass sie Vermögen aufbauen und das wirtschaftliche Wachstum ihrer Gemeinschaften fördern können.
Die Einführung von wirtschaftlichen Aktivitäten in der realen Welt auf die Blockchain ist sowohl für Investoren als auch für Kreditnehmer von Vorteil. Investoren können reale Erträge demokratisieren, während Kreditnehmer Blockchain-Liquidität erhalten und Eigentum als Möglichkeit nutzen, um langfristigen Wohlstand für sich und ihre Gemeinschaften zu schaffen. Der Einsatz von Blockchain senkt auch die hohen Transaktionskosten, die im privaten Kreditmarkt häufig auftreten (die normalerweise auf den Endkreditnehmer abgewälzt werden) und ermöglicht es Kreditnehmern, On-Chain-Kreditverzeichnisse zu erstellen, um im Laufe der Zeit eine Reputation aufzubauen.
Diese Werkzeuge geben den Nutzern mehr Kontrolle über ihr Geld und schalten zuvor unerreichbare Finanzoptionen frei.
3.2 Grenzüberschreitende Ströme: Handel, Finanzmanagement und Überweisungen
Wie der CEO von Stripe, Patrick Collison, sagte, sind Stablecoins „Supraleiter für Finanzdienstleistungen“. Sie werden Unternehmen ermöglichen, neue Möglichkeiten zu suchen, die die bestehenden Zahlungskanäle nicht tragen können oder die traditionellen Gatekeeper mit Reibungsverlusten konfrontiert. Dies ist besonders im Bereich der grenzüberschreitenden Zahlungen offensichtlich, wo traditionelle Systeme langsam, teuer und auf mehrere Intermediäre angewiesen sind. Hohe Kosten und lange Verzögerungen machen Transaktionen komplex – insbesondere in Afrika, wo die durchschnittlichen Überweisungsgebühren etwa 8% betragen und die Finanzinfrastruktur oft begrenzt oder nicht vorhanden ist.
Grenzüberschreitende Zahlungen sind die Grundlage der täglichen Wirtschaft in Afrika, von der Einfuhr von Waren, dem Versenden von Überweisungen bis hin zu Gewinnrückflüssen und der Bezahlung von Freiberuflern. Dennoch sind die Zahlungswege, die diese Geldflüsse unterstützen, nach wie vor fragil: 3-5 Tage Verzögerung, 5-10% Gebühren und unterliegen Devisenrationierungen. Stablecoins verändern diese Realität, indem sie eine Lösung für diese Probleme anbieten, die Echtzeitzahlungen und kostengünstige Überweisungen ohne umfangreiche Kapitalreserven oder Bankenintermediation unterstützen.

(Stablecoins: Leapfrogging Africa’s Financial System, Ayush Ghiya und Uchenna Edeoga)
Für die Abbildung oben ist ein Szenario, in dem ein ugandischer Nutzer Geld an einen nigerianischen Nutzer überweisen möchte. Wenn die Überweisung über das SWIFT-Netzwerk erfolgt, könnte der Nutzer aufgrund des Fehlens eines direkten Bankennetzwerks zwischen den beiden Ländern gezwungen sein, über einen Intermediär in den USA zu transferieren. Sobald jedoch ein Stablecoin-Zahlungsnetzwerk angenommen wird, kann der Nutzer lokale Währungen in Stablecoins umwandeln und direkt an den nigerianischen Nutzer senden, der diese dann in Naira umwandelt und lokal aufnimmt.
Dieser Prozess beseitigt die Ineffizienzen von SWIFT und nettoabwicklungsbasierten Modellen, da Überweisungen direkt über Börsen oder Blockchain-Wallets erfolgen, die mit Währungsakzeptanz- und Abhebungsdienstanbietern verbunden sind. Diese Dienstleister sind in lokale Zahlungssysteme integriert, um nahtlose Umwandlungen zwischen Stablecoins und lokalen Währungen zu ermöglichen.
Kürzlich hat Stripe Bridge, einen Anbieter von Stablecoin-APIs, für 1,1 Milliarden Dollar übernommen, wobei Bridge erst 2022 gegründet wurde, um sein globales Stablecoin-Zahlungsnetzwerk zu stärken. Afrika ist der Hauptmarkt von Bridge, das Stablecoin-Zahlungsdienste für die meisten afrikanischen Zahlungsunternehmen anbietet, die in Europa, den USA und Asien tätig sind. Dies hebt die wachsende Nachfrage nach Stablecoin-Infrastruktur im Markt hervor sowie die Geschwindigkeit, mit der sich die Hauptakteure in diesem Bereich ausdehnen.
Obwohl Bridge die Grundlage für die Orchestrierung und Ausgabe von Stablecoins gelegt hat, gibt es in diesem Teilbereich noch viel zu tun. Grenzüberschreitende Zahlungen bleiben eine riesige Gelegenheit, aber es gibt auch einige kritische Probleme, die gelöst werden müssen.
A. Handel und B2B-Zahlungen
China ist Afrikas größter Handelspartner, wobei die Importe Afrikas aus China im Jahr 2023 176 Milliarden Dollar erreichten, was zu einem Handelsdefizit von 66,6 Milliarden Dollar führte. Dies schafft eine anhaltende Nachfrage nach Zahlungen in US-Dollar, während Stablecoins diese Nachfrage effizient und mit hoher Liquidität bedienen.
„Stablecoins sind das neue Fundament für grenzüberschreitende Zahlungen in Afrika. Unternehmen können Zahlungen über Conduit nahezu sofort abwickeln, den Betriebskapitalbedarf senken, die Liquidität aufrechterhalten und Währungsrisiken vermeiden.“ – Eric Wainaina, General Manager, Afrika bei Conduit
„Stablecoins haben die Situation für Importeure, die keinen Zugang zu Dollar über Banken haben, völlig verändert – jetzt floriert ihr Geschäft.“ – Suleiman Murunga, Direktor, MUDA
Zahlungen für den innerafrikanischen Handel: Der innerafrikanische Handel macht nur 15% des gesamten Handelsvolumens in Afrika aus, weit unter 54% in Nordamerika, 60% in Asien und 70% in der Europäischen Union. Der Hauptgrund für dieses Ungleichgewicht ist das Fehlen einer direkten Währungsumtauschinfrastruktur – die meisten Transaktionen müssen lokale Währungen in Dollar, Pfund oder Euro umwandeln und dann in andere afrikanische Währungen umwandeln. Diese Ineffizienz verursacht jährlich 5 Milliarden Dollar unnötige Kosten für den innerafrikanischen Handel. Das Lösen dieses Problems ist entscheidend für die reibungslose Durchführung des Handels auf dem gesamten afrikanischen Kontinent.
Kapitalrücküberweisungen: Einige große multinationale Unternehmen, die Waren und Dienstleistungen in Afrika verkaufen, können Stablecoins verwenden, um Kapital in ihr Heimatland zurückzuführen. Mit Stablecoin-Infrastruktur kann die Kapitalabwicklung in weniger als 30 Minuten erfolgen, während traditionelle Zahlungsmethoden 2-3 Tage benötigen.
B. Überweisungen und globale Zahlungen
So wie Stablecoins externe Zahlungen ermöglichen, können sie auch Kapital nach Afrika bringen. Dazu gehören Überweisungen, Gehaltszahlungen und Einnahmen von Freelancern.
Überweisungen sind eine der häufigsten Anforderungen für grenzüberschreitende Zahlungen, doch die traditionellen Überweisungsmethoden machen diese kostspielig. Im Jahr 2023 erreichte das weltweite Überweisungsvolumen 883 Milliarden Dollar, wobei die Gebühren besonders schwerwiegende Auswirkungen auf einkommensschwache Nutzer haben. Heute kostet es weniger als 0,01 Dollar, 200 Dollar von den USA nach Nigeria zu überweisen, während die traditionellen Methoden 7,60 Dollar kosten würden. Die massenhafte Senkung dieser Kosten bleibt eine dringende Aufgabe.
„Sub-Sahara-Afrika bleibt die Region mit den höchsten Überweisungskosten weltweit, mit einem durchschnittlichen Überweisungskosten von 8,37% im Jahr 2024. Viele im Ausland lebende Afrikaner wissen jedoch nicht, dass sie jetzt Stablecoins verwenden können, um Geld schneller und kostengünstiger nach Hause zu senden.“ – Xino Zee, Leiter von Send Africa
Zahlungen: Für Freiberufler in der Gig-Economy sind grenzüberschreitende Mikrozahlungen nach wie vor kostspielig und ineffizient. In Kenia entscheiden sich einige sogar dafür, PayPal-Konten zu „mieten“, da es zu schwierig ist, selbst ein Konto zu eröffnen – dies verdeutlicht, wie Zugangshürden die bereits hohen Kosten für internationale Mikrozahlungen verschärfen. Das Aufkommen von Stablecoins kann den Zahlungsprozess vereinfachen, was diesen Arbeitern erheblich zugutekommt. Darüber hinaus können multinational operierende Unternehmen Stablecoins nutzen, um ihren Cashflow effizient zu verwalten und nahtlos Zahlungen an globale Mitarbeiter, Kunden oder Lieferanten zu leisten.
Globale Hilfe: Derzeit erreichen nur etwa 40 Cent jeder Dollar-Spende, die von globalen Hilfsorganisationen erhalten wird, tatsächlich die Empfänger, während der Rest zu mehreren Mittelsmännern fließt. Offensichtlich benötigen wir ein effizienteres und kostengünstigeres System, um globale Hilfe transparent und nahtlos bereitzustellen.
Eine Gruppe neuer Unternehmen baut mit Stablecoins die grenzüberschreitende Zahlungsinfrastruktur in Afrika neu auf. Als Börsen bieten Yellow Card, Busha, VALR und Luno Liquidität für lokale Einzahlungs- und Abhebungswährungen an. Conduit, Honeycoin, Shiga Digital und Juicyway unterstützen den Geschäftsverkehr, das Inkasso und die Zahlungen, während Sling und Send die Verbraucher-P2P-Zahlungen vorantreiben.
Diese Baumeister haben stillschweigend Hunderte von Millionen Dollar verschoben. Viele Unternehmen verkaufen nicht direkt „Stablecoins“, sondern bieten billigere Überweisungen, betriebliche Effizienz und Währungsstabilität an.
Viertens: Chancen für afrikanische Baumeister
„In Afrika, wenn du einen Baum trittst, fallen drei Fintech-Unternehmen, die Stablecoins nutzen, herunter… Die stärksten Teams, die wir unterstützen, haben jetzt eine einzige Quelle oder branchenspezifische Liquidität – Stablecoins sind nur im Hintergrund der Fintech-Unternehmen versteckt.“ – Brenton Naicker, Principal & Head of Growth (Afrika) bei CV VC
4.1 Vier Hebel zur Wertschöpfung
Die erste Welle des Wachstums von Stablecoins konzentrierte sich auf Infrastruktur: Einzahlungen, Abhebungen, Kanal-Liquidität und grundlegende Wallet-Funktionen. Diese Ebene wird schnell überfüllt. Die nächste Phase ist die Differenzierung: Wer hat die Nutzer, wer definiert die Standards und wer erzielt Gewinne in realen Anwendungsfällen. Hier sind die vier Hebel, die die Wertschöpfung auf dem gesamten afrikanischen Kontinent prägen:
A. Vertrieb: Nutzer gewinnen
Die Kontrolle über die Benutzeroberfläche und die Kundenbeziehungen bestimmt den Fluss des Handelsvolumens. Die stärksten Unternehmen führen nicht mit der Stablecoin-Infrastruktur, sondern lösen Zahlungs-, Kredit- oder Finanzmanagementprobleme, wobei die Stablecoins im Hintergrund verborgen sind.
B. Liquidität: Kontrolle der beiden Enden der Kanäle
Die lokale Währungsliquidität ist ungleich verteilt und schwer zu reproduzieren. Teams, die den Fluss von Anfangs- und Endpunkten steuern können, bieten eine bessere Preisgestaltung, interne Nettotransaktionen und reduzierte Gebühren. Liquidität kann sich ansammeln und eine defensive Verteidigungslinie bilden.
C. Regulierung: Regeln gestalten, während sie noch nicht festgelegt sind
In wettbewerbsintensiven Märkten wie Nigeria und Kenia ist perfekte Ausführung von entscheidender Bedeutung. Doch in weniger entwickelten Märkten wie Malawi oder Kap Verde haben Vorreiter weniger Konkurrenz und können mit Regulierungsbehörden zusammenarbeiten, um die Spielregeln zu definieren. Frühzeitige Investoren in den Aufbau von Vertrauen könnten langfristige politische Konsistenz gewinnen.
„Die Dollar-Liquidität ist in den meisten Teilen Afrikas bereits durch Stablecoins on-chain erfolgt. Entscheidungsträger sollten lokale Währungen priorisieren, um sie in großem Umfang on-chain zu bringen, um wirtschaftliche Souveränität und Handel zu beschleunigen.“ – Wale Ayeni, Managing Partner von Helios Digital Ventures
D. Vertikale Bereiche: Anpassung an spezifische Arbeitsabläufe
Egal ob in der Landwirtschaft (z.B. Agridex), Logistik, Bildung oder globaler Hilfe – jede Branche hat ihre eigenen Arbeitsabläufe, Nutzererwartungen, Compliance-Anforderungen und Zahlungstaktiken. Professionelle Baumeister können die Fachsprache nutzen, um bestehende Tools anzubinden und Probleme zu lösen, die Generalisten nicht bewältigen können. Sobald sie Vertrauen gewonnen haben, können sie zusätzliche Finanzdienstleistungen wie Kredite, Finanzmanagement oder Versicherungen hinzufügen. Der Fokus führt zu Nutzerbindung und Profitabilität.
4.2 Afrikas Hauptwirtschaften im Bereich Kryptowährung

(State of Crypto Report 2024: Neue Daten zu Swing States, Stablecoins, KI, Builder-Energie und mehr)
A. Nigeria – das Zentrum der Kryptoaktivitäten in Afrika
Getrieben von einem florierenden Fintech-Sektor und ernsten wirtschaftlichen Herausforderungen steht Nigeria, das bevölkerungsreichste Land Afrikas, an der Spitze der Annahme von Stablecoins. In den letzten Jahren hat die nigerianische Wirtschaft eine Reihe von Schocks erlebt. Die schwachen Ölpreise (ein entscheidender Treiber seiner Exportwirtschaft) zusammen mit den Auswirkungen der COVID-Pandemie und Unterbrechungen der Lieferkette haben zu langfristiger finanzieller Unsicherheit geführt. Nigerias Inflationsrate gehört zu den höchsten in Afrika, sogar höher als in der gesamten frankophonen Region. Mit der fortdauernden Abwertung des Naira sind Stablecoins zu einem wichtigen Werkzeug für Nigerianer geworden, um Vermögenswerte zu schützen und globalen Handel zu betreiben.
Im Krypto-Weltakzeptanzindex des Chainalysis-Teams belegt das Land insgesamt den zweiten Platz. Zwischen Juli 2023 und Juni 2024 empfängt das Land Kryptowährungen im Wert von etwa 59 Milliarden Dollar. Nigeria ist auch einer der Hauptmärkte für mobile Krypto-Wallets, nur hinter den USA. Das Land engagiert sich aktiv für regulatorische Klarheit, einschließlich Inkubationsprogramme, und die Nutzung von Stablecoins in täglichen Transaktionen (wie Rechnungszahlungen und Einzelhandelskäufen) hat signifikant zugenommen.

(Sub-Sahara-Afrika: Nigeria belegt den 2. Platz bei der globalen Akzeptanz, Südafrika wächst im Crypto-TradFi-Nexus, Chainalysis)
Wie Äthiopien, Ghana und Südafrika ist Stablecoin auch ein wichtiger Bestandteil der nigerianischen Kryptoökonomie und macht etwa 40% aller Stablecoin-Zuflüsse in dieser Region aus – das höchste Niveau in Sub-Sahara-Afrika. Nigerianische Nutzer berichten von einer höheren Handelsfrequenz und haben ein tieferes Verständnis dafür, dass Stablecoins ein Finanzinstrument und nicht nur eine Anlageklasse sind.
Die Kryptoaktivitäten in Nigeria werden hauptsächlich durch kleine Einzelhandels- und professionell skalierte Transaktionen angetrieben, wobei etwa 85% des Überweisungswerts unter 1 Million Dollar liegen. Aufgrund der Ineffizienz und hohen Kosten traditioneller Überweisungskanäle sind viele Nigerianer auf Stablecoins für grenzüberschreitende Überweisungen angewiesen. Sodipo merkte an: „Grenzüberschreitende Überweisungen sind der Hauptanwendungsfall für Stablecoins in Nigeria. Es ist schneller und kostengünstiger.“
„Zahlungen von Rechnungen, Aufladungen von Handys und Einzelhandelskäufen werden zunehmend von Kryptowährungen angetrieben. Die Menschen beginnen, die Praktikabilität von Kryptowährungen in der realen Welt zu sehen, insbesondere bei täglichen Transaktionen, was sich von der früheren Ansicht unterscheidet, dass Kryptowährungen ein schnelles Mittel zum Reichtum sind.“ – Moyo Sodipo, CEO & Mitbegründer von Busha, nigerianische Krypto-Börse
Neben dem traditionellen Finanzsystem bieten DeFi-Plattformen Nigerianern neue Möglichkeiten, Zinsen zu verdienen, Kredite aufzunehmen und an dezentralen Börsen teilzunehmen. Sodipo sagte: „DeFi ist ein Schlüsselwachstumsbereich, da Nutzer nach Möglichkeiten suchen, um Rückflüsse zu maximieren und Finanzdienstleistungen zu erhalten, die sie möglicherweise nicht erhalten können.“
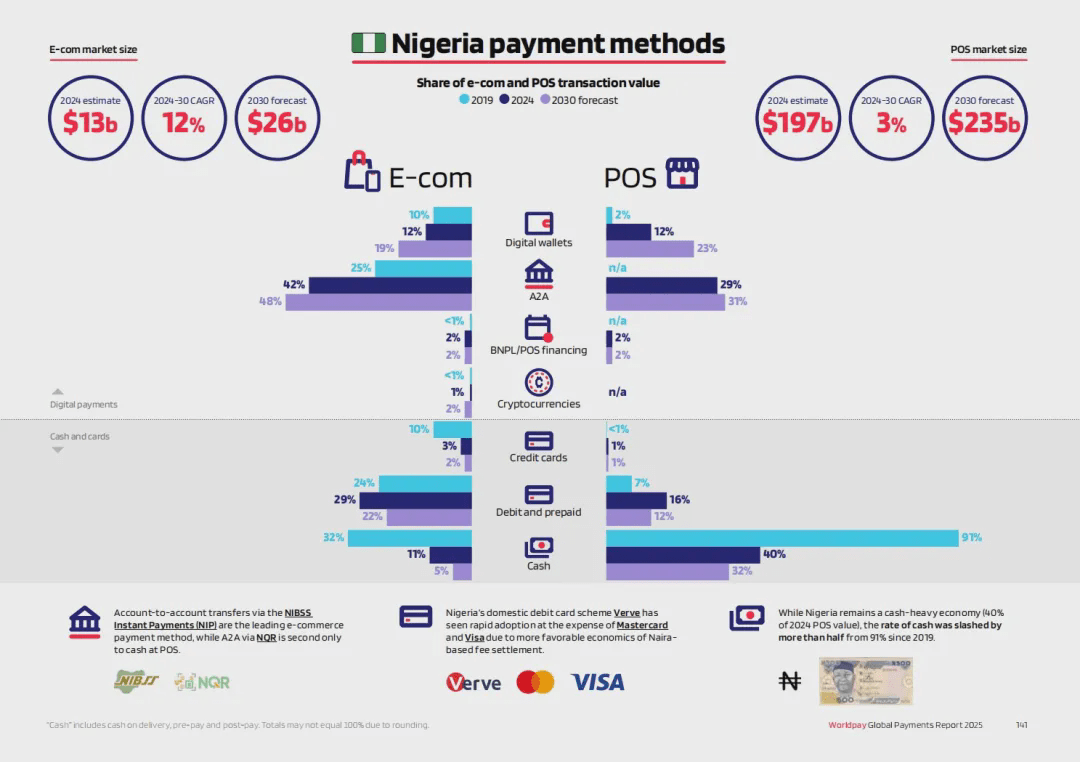
(GPR 2025: die Vergangenheit, Gegenwart und Zukunft der Zahlungen, WorldPay)
Wir können in der obigen Abbildung sehen, dass Kryptowährungen als Zahlungsmittel in Nigeria bereits 1% des Online-E-Commerce und der Offline-Verkaufsstellen POS ausmachen und in die Kategorie digitale Zahlungen eingeordnet werden. In WorldPay's Bericht sind vergleichbare Länder: Argentinien, Brasilien, Indien, Nigeria, Philippinen, Singapur, Türkei.
Vor dem Hintergrund der Inflation, der Überweisungen und der Finanzkanäle, die die Anwendung von Stablecoins vorantreiben, wird die Akzeptanz von Stablecoins in verschiedenen Szenarien wahrscheinlich deutlich sichtbar werden. Nigeria hat sich als ideales Testfeld für Stablecoins in Afrika etabliert. Die Rolle des Landes beim Aufbau der Stablecoin-Infrastruktur wird die Richtung bestimmen, in die sich diese Technologie auf dem afrikanischen Kontinent entwickeln wird.
Im Dezember 2023 hob die nigerianische Zentralbank das Verbot für Banken auf, die Kryptowährungsunternehmen bedienen, was entscheidend zur Verbreitung von Kryptowährungen beigetragen hat. „Seit die Bankenverordnung aufgehoben wurde, wurden viele Möglichkeiten für Zusammenarbeit und reibungslosere Transaktionen geschaffen“, erklärte Sodipo. Daraufhin startete die nigerianische Wertpapierbehörde (SEC) im Juni 2024 ein beschleunigtes Regulierungsgestaltungsprogramm (ARIP), das alle Anbieter virtueller Vermögenswerte (VASP) dazu verpflichtet, sich registrieren und bewerten zu lassen, bevor sie eine umfassende Genehmigung erhalten. „Die Branche ist optimistisch in Bezug auf ARIP; es ist ein Wendepunkt, um aus der Unsicherheit herauszukommen, und ein positiver Schritt in Richtung regulatorischer Klarheit“, sagte Sodipo.
Diese politischen Initiativen werden es Unternehmen in allen Branchen ermöglichen, von traditionellen Zahlungskanälen zu Stablecoin-Infrastrukturen zu wechseln. Obwohl konforme Lösungen nicht perfekt sind, kann jedes Unternehmen, das Stablecoins einführt, bestehenden Unternehmen nachweisen, dass Stablecoins eine zuverlässige, sichere, konforme und umfassendere Lösung zur Bewältigung traditioneller Zahlungsprobleme darstellen.
B. Südafrika – Die Übernahme von TradFi-Institutionen treibt die Marktentwicklung voran
Als die größte Volkswirtschaft Afrikas hat sich Südafrika als einer der fortschrittlichsten Web3-Märkte des Kontinents etabliert, mit einem fortschrittlichen Regulierungsrahmen und starkem institutionellem Interesse. Das Land ist einer der größten Kryptowährungs Märkte in Afrika geworden, mit einem Handelsvolumen von 26 Milliarden Dollar im vergangenen Jahr. Im Gegensatz zu vielen afrikanischen Ländern, die von Einzelhandelsanlegern getrieben werden, steigt das Engagement institutioneller Investoren in Südafrika kontinuierlich, während lizenzierte Unternehmen und traditionelle Finanzinstitute in diesen Bereich eintreten.
Ab Ende 2023 wächst die Nutzung von Stablecoins an lokalen Börsen in Südafrika kontinuierlich – im Oktober 2023 gab es einen Anstieg von über 50% im Vergleich zum Vormonat. Stablecoins haben Bitcoin als die beliebteste Kryptowährung in den letzten Monaten abgelöst.

(Sub-Sahara-Afrika: Nigeria belegt den 2. Platz bei der globalen Akzeptanz, Südafrika wächst im Crypto-TradFi-Nexus, Chainalysis)
Der entscheidende Treiber des Wachstums von Kryptowährungen in Südafrika ist der klare regulatorische Standpunkt. Das Land hat Kryptowährungen als Finanzprodukte eingestuft, wodurch ein strukturiertes rechtliches Umfeld geschaffen wurde, das Unternehmen und Investoren einen klaren regulatorischen Rahmen bietet. Im März 2024 genehmigte Südafrika 59 Lizenzen für den Betrieb von Kryptowährungen, die den Weg für die breitere Annahme von Stablecoins ebnen. Durch die Einrichtung regulatorischer Rahmenbedingungen möchte die Regierung Investitionen anziehen, die Nutzer vor Cyberkriminalität schützen und den Zugang zu kostengünstigen digitalen Vermögenshandelskanälen erweitern.
Die südafrikanische Regierung arbeitet aktiv an der Verfeinerung ihres regulatorischen Ansatzes für Stablecoins und plant, Stablecoins offiziell als einen einzigartigen Teilbereich von Krypto-Assets zu klassifizieren. Diese Maßnahme steht im Einklang mit den umfassenderen Bemühungen des Landes um die Modernisierung des Finanzsystems und digitaler Zahlungsmethoden, um sicherzustellen, dass Stablecoins ordnungsgemäß in das Finanzökosystem integriert werden. Die Überprüfung des Budgets 2024 hebt das Engagement der Regierung für strukturelle Reformen, die Verbesserung des öffentlichen Finanzmanagements und die Entwicklung neuer Politiken mit Schwerpunkt auf Stablecoins und blockchainbasierten digitalen Zahlungen hervor.
Das wachsende Interesse institutioneller Investoren hat auch Diskussionen über die von Banken ausgegebenen Stablecoins angestoßen. Während traditionelle Finanzinstitute Stablecoin-Modelle erkunden, könnte es in Südafrika bald regulierte, bankgestützte digitale Vermögenswerte geben, die die Mainstream-Anwendung von Stablecoins weiter vorantreiben. Angeführt von Startups wie VALR, Luno und Altify haben Südafrikaner begonnen, Stablecoins zur Diversifizierung von Investitionen, für Zahlungen und zur effizienteren Beschaffung finanzieller Dienstleistungen zu nutzen.
Mit einem entwickelten Finanzsektor, klaren Vorschriften und der zunehmenden Verschmelzung von Kryptowährungen und traditioneller Finanzen wird Südafrika zum führenden Anwender von Stablecoins auf dem afrikanischen Kontinent. Mit der Regierung, die ihre politischen Rahmenbedingungen weiter verfeinert, und einer tieferen institutionellen Beteiligung, legt Südafrika die Grundlage dafür, dass Stablecoins eine zentrale Rolle in seiner sich entwickelnden digitalen Wirtschaft spielen.
C. Kenia – wird zum Zentrum für Stablecoins in Ostafrika
Kenia steht seit langem an der Spitze der finanziellen Innovation in Afrika. Von der Einführung mobiler Währungen bis hin zur frühen Übernahme von Web3 hat sich das Land kontinuierlich über das traditionelle Bankensystem hinaus entwickelt und hin zu effizienteren digitalen Lösungen gewandelt. Heute positioniert sich Kenia als Schlüsselakteur in der Stablecoin-Revolution, gestützt durch seine starke Fintech-Infrastruktur, ein offenes regulatorisches Umfeld und eine wachsende Nachfrage nach alternativen Finanzdienstleistungen.
Einer der größten Vorteile Kenias ist seine tief verwurzelte mobile Währungskultur. M-Pesa, das 2007 von Safaricom eingeführt wurde, ist zu einem Grundpfeiler des kenianischen Finanzsystems geworden und verarbeitet etwa 60% des BIP des Landes und erreicht über 90% der erwachsenen Bevölkerung. Sein Erfolg beruht darauf, dass es bankdienstleistungen ohne physische Banken anbietet und Millionen von Kenianern ermöglicht, Einzahlungen, Abhebungen, Überweisungen und sogar Kredite über mobile Geräte abzuwickeln. Stablecoins ergänzen dieses Ökosystem, indem sie den Nutzern ermöglichen, Werte in stabilen Währungen zu halten und weltweit reibungslos zu transagieren.
Neben mobilen Währungen war das regulatorische Umfeld in Kenia ein wichtiger Motor für die Entwicklung von Fintech und Web3. Im Gegensatz zu vielen Ländern, die eine restriktive Haltung gegenüber digitalen Vermögenswerten einnehmen, fördert die Kenianische Wertpapieraufsichtsbehörde (CMA) aktiv Innovation durch Sandboxen, die es blockchainbasierten Unternehmen ermöglichen, ihre Produkte zu testen und zu verfeinern.
Die Nachfrage nach Stablecoins in Kenia resultiert aus dem Mangel an formellen Finanzdienstleistungen. Kleine und mittlere Unternehmen (KMU) stehen insbesondere vor erheblichen Kreditbarrieren. Allein im Jahr 2021 suchten kenianische Unternehmen nach Krediten in Höhe von etwa 1,1 Milliarden Dollar. Stablecoin-basierte Kreditlösungen können diese Lücke schließen und günstigere, schnellere und bequemere Kredite für Unternehmen und Einzelpersonen anbieten.
Kenia hat sich auch als globaler Führer im Bereich tokenisierte Privatkredite etabliert. Laut RWA.xyz belegt Kenia im Bereich der tokenisierten Real-World-Asset-Kredite den ersten Platz weltweit mit einem Kreditvolumen von 73,8 Millionen Dollar, mehr als Indien und Brasilien, die größere Volkswirtschaften sind. Dies spiegelt nicht nur die starke Nachfrage nach alternativen Finanzierungslösungen in Kenia wider, sondern zeigt auch die Fähigkeit des Landes, blockchainbasierte Kreditmodelle in sein Finanzökosystem zu integrieren.
Mit einem ausgereiften mobilen Währungsumfeld, fortschrittlichen Regulierungsbehörden und einer zunehmend verbreiteten Anwendung von Stablecoins wird Kenia schnell zu einem wichtigen Stablecoin-Zentrum in Ostafrika. Mit immer mehr Fintech-Unternehmen, die auf Stablecoins basierende Lösungen entwickeln, wird Kenias Rolle bei der Gestaltung der finanziellen Zukunft in der Region stetig zunehmen.

(Nika, aufgenommen im Stadtzentrum von Kenia im Mai 2025)
Fünf, Überwindung von Akzeptanzhindernissen
Obwohl wir viele starke Fortschritte von Baumeistern in Afrikas idealem Testfeld sehen können, steht die Infrastruktur für Stablecoins noch vor strukturellen Herausforderungen. Um weiter zu wachsen, müssen Baumeister schwierige Hindernisse überwinden, von denen einige technischer, andere politischer Natur sind.
5.1 Politische Risiken und regulatorische Unklarheiten
Obwohl die größten Länder regulatorische Fortschritte gemacht haben, befinden sich die meisten anderen Länder noch in einer regulatorischen Grauzone. Stablecoins sind weder verboten noch vollständig legalisiert, was die Geschwindigkeit der Unternehmensakzeptanz verlangsamt und den Zugang von institutionellem Kapital behindert.
Mit dem Anstieg des Handelsvolumens könnte der Druck auf die Durchsetzung im Bereich der Kapitalregulierungen, Steuern, Anti-Geldwäsche und Berichterstattung zunehmen. Der Fortschritt in diesem Bereich wird aus aktiven Interaktionen mit den Regulierungsbehörden kommen. Gründer, Branchenverbände und regionale Sandboxes können helfen, die Regeln zu gestalten.
„Busha ist stolz darauf, die erste lizenzierte Börse auf diesem Markt zu sein, und wir führen diesen Wandel an, indem wir die benötigte Liquidität, das Vertrauen und die Infrastruktur bereitstellen, um eine von Stablecoins getriebene Wirtschaft voranzutreiben. Das ist nicht die Zukunft, es ist bereits hier.“ – Michael Adeyeri, Mitbegründer & CEO von Busha
5.2 Währungs-Souveränität
Regierungen auf der ganzen Welt machen sich zunehmend Sorgen, dass Stablecoin-Wallets eine „Schatten-Dollar-Wirtschaft“ schaffen. Einige Länder erkunden lokale Alternativen wie ZARP (Zimbabwe Digital Asset Reserve Platform) und cNGN (Naira-unterstützter Stablecoin) oder pilotieren Central Bank Digital Currencies (CBDCs), um die Kontrolle über die Währung zu behalten.
„Die Dominanz dollarbasierter Stablecoins spiegelt eine Vertrauenskrise wider… Wenn es nicht zu entschlossenen politischen Innovationen und der Förderung von regulierten, wettbewerbsfähigen Naira-unterstützten Stablecoins wie cNGN kommt, könnten afrikanische Länder die Kontrolle über ihre Finanzen an offshore Stablecoin-Emittenten abgeben.“ – Adedeji Owonibi, Gründer & COO von Convexity (cNGN-Emittent)
5.3 Liquiditätslücke
Schnelle grenzüberschreitende Zahlungen erfordern, dass Kapital zur richtigen Zeit, am richtigen Ort und in der richtigen Währung verfügbar ist. Anbieter wie Wise und Thunes lösen dieses Problem durch Preloading von Konten, aber mit dem Fluss von Stablecoins wird diese Verantwortung auf Market Maker, OTCs und andere Liquiditätsanbieter übertragen. Mit dem Anstieg des Handelsvolumens bleibt das Kapital in jedem Kanal ein Engpass.
Zahlungsfinanzierungsunternehmen wie MANSA und Arf füllen diese Lücke. Indem sie Stablecoins als Übertragungsschicht verwenden, bieten sie Fintech-Unternehmen, Koordinatoren und kleinen und mittleren Unternehmen sofortige Liquidität.
„Echtzeit- und kostengünstige Liquidität macht Zahlungen nicht nur schneller, sondern eröffnet auch neue Modelle, wie z.B. die zeitnahe Finanzierung von Anbietern. Für Gründer, die stets um das Risiko der Abwicklung herum arbeiten, ist dies ein regeländerndes Element.
Der nächste Schritt besteht darin, diese Dollar-Liquidität direkt in die Anwendungen und Tools einzubetten, die Unternehmen in Schwellenländern bereits nutzen, damit Werte genauso mühelos fließen können wie WhatsApp-Nachrichten.“ – Mouloukou Sanoh, CEO & Mitbegründer, MANSA
5.4 Betrug, Scam und Verbrauchervertrauen
Die Annahme von Kryptowährungen bringt neue Risiken mit sich, von Phishing-Betrug über gefälschte Wallets bis hin zu unsicheren Anwendungen. Diese Schwachstellen untergraben das Vertrauen der Nutzer, insbesondere das Vertrauen von Erstbenutzern. Die Verantwortung für die Sicherheit liegt bei den Verbraucheranwendungen. Vertrauenswürdiges Design, Risikowerkzeuge und Schulungen müssen integraler Bestandteil des Hauptprodukts sein.
„Die Nutzer sind die größten Opfer von böswilligen Aktivitäten. Nutzer werden nur weiterhin die Plattformen verwenden und empfehlen, von denen sie glauben, dass sie sicher sind.“ – Zach Bijesse, CEO & Mitbegründer von Archer
5.5 Bewusstsein und Bildung
Außerhalb des Krypto-nativen Kreises empfinden viele Händler und Agenten Stablecoins als schwer verständlich. Anhaltende „letzte Meile“-Akzeptanz hängt von Benutzerfreundlichkeit, Schulung und der Demonstration des tatsächlichen Wertes ab.
„In vielen ländlichen Gebieten und sogar in städtischen Gemeinschaften ist das Bewusstsein für Kryptowährungen nach wie vor gering, da Kryptowährungen zu technisch erscheinen.“ – Xino Zee, Leiter von Send Africa
Diese Hindernisse sind real, werden jedoch jeden Tag schrittweise überwunden. Erfolgreiche Teams werden nicht auf perfekte Bedingungen warten, sondern werden Resilienz aufbauen, Vertrauen gewinnen und sich anpassen, während die Regulierung präzisiert wird.
Sechs, Stablecoins redefinieren die Finanzen Afrikas
Stablecoins revolutionieren die Finanzlandschaft in Schwellenländern, indem sie eine bequeme, effiziente und zuverlässige Alternative zum traditionellen Bankensystem bieten. Im Gegensatz zu den institutionell getriebenen Annahmen in westlichen Volkswirtschaften wartet Afrika nicht auf einen globalen Konsens über Stablecoins, sondern hat bereits mit dem Aufbau begonnen. Märkte wie Subsahara-Afrika erleben ein grassroots-Wachstum, das von Einzelhandelsnutzern angetrieben wird, mit kleinen Transfers, Überweisungen, Peer-to-Peer-Zahlungen und Wertaufbewahrung. Gleichzeitig gibt es auch praktische Anwendungen in den Bereichen Überweisungen, Handel, Kreditvergabe und Sparen, die durch Fintech-Unternehmen gefördert werden.
Die Erfahrungen der letzten Jahre haben gezeigt, dass Stablecoins nicht nur eine Alternative sind, sondern auch eine unvermeidliche Richtung für die Zukunft der Währungen in Afrika darstellen. Sie können die fragmentierten Finanzströme überbrücken, stabilen Wert bieten und sofortige, kostengünstige Transaktionen ermöglichen, was sie zu wichtigen Werkzeugen für Individuen, Unternehmen und sogar Institutionen macht. Mit dem weiteren Ausbau der Infrastruktur und der Verbesserung der regulatorischen Transparenz werden Stablecoins zweifellos noch tiefer in das Finanzsystem Afrikas integriert werden.
Hier ist der Prototyp der Zukunft des programmierbaren Geldes. Dies ist eine Region, die es wert ist, studiert, aufgebaut und investiert zu werden.
Wir erstellen eine Reihe von Dokumentarfilmen, um diese Geschichten zu erzählen – Geschichten über Menschen, die Stablecoins in der letzten Meile nutzen – denn um die Chancen von Stablecoins vollständig zu nutzen, müssen wir die Bedingungen, die das Wachstum von Stablecoins vorantreiben, besser verstehen und weiterhin die Annahme von Stablecoins in Märkten fördern, in denen diese Technologie bereits einen Produktmarkt-Fit gefunden hat. – Justin Norman, Gründer von The Flip
Er weist darauf hin, dass man, um die Annahme von Stablecoins in Afrika zu verstehen, die „letzte Meile“ der Menschen sehen muss und nicht nur die Technologie.
Afrikas demografische Struktur ist gegeben, und der Bedarf ist offensichtlich. Mit der schrittweisen Verbesserung der globalen Vorschriften wird dieser Trend nur noch an Geschwindigkeit gewinnen. Stablecoins sind kein bloßer Hype-Begriff im Krypto-Markt mehr, sondern eine systemische Transformation, die aus dem traditionellen Finanzwesen herausgelöst und on-chain neu aufgebaut wird.
Jeder sieht unterschiedliche Facetten, die alle auf dieselbe Zukunft hindeuten – eine Welt, in der es keine Banken braucht, aber jeder dennoch „eine Bank“ haben kann.
Fokus: Der Zahlungssektor war immer ein Markt, in dem Web3 Fuß fassen konnte, einschließlich der führenden Projekte wie XRP und TON, die weiterhin entwickelt werden. Wenn es tatsächlich umfassend angenommen wird, wie denkst du, kannst du darin Geld verdienen?
#payfi #payment #币安Alpha上新