


Verfasst von: Saurabh Deshpande
Übersetzung: Luffy, Foresight News
Coinbase übernahm Deribit für 2,9 Milliarden Dollar, was die größte Übernahme in der Geschichte der Kryptowährungen darstellt.
Die Geschichte des Technologiesektors ist ähnlich. Bis heute hat Google 261 Unternehmen übernommen. Diese Übernahmen führten zu Produkten wie Google Maps, dem Google AdSense-Netzwerk und Google Analytics. Die bedeutendste Übernahme war vielleicht die von YouTube im Jahr 2020 für 1,65 Milliarden Dollar. Im ersten Quartal 2025 erzielte YouTube einen Umsatz von 8,9 Milliarden Dollar, was 10 % des Gesamtumsatzes von Alphabet (der Muttergesellschaft von Google) ausmachte. Ähnlich hat Meta bis heute 101 Übernahmen durchgeführt. Instagram, WhatsApp und Oculus sind herausragende Beispiele. Instagram erzielte im Jahr 2024 über 65 Milliarden Dollar Umsatz, was mehr als 40 % des gesamten Umsatzes von Meta ausmacht.
Fertige kaufen oder selbst bauen?
Die Krypto-Industrie ist kein neues Geschäft mehr. Schätzungen zufolge hat die Anzahl der Krypto-Nutzer 659 Millionen erreicht, während Coinbase über 105 Millionen Nutzer verfügt, und die Gesamtzahl der Internetnutzer weltweit etwa 5,5 Milliarden beträgt. Somit haben Krypto-Nutzer 10 % der Gesamtzahl der Internetnutzer erreicht. Diese Zahlen sind wichtig, da sie uns helfen, die Quellen des Wachstums in der nächsten Phase zu bestimmen.
Ein Anstieg der Nutzerzahlen ist eine offensichtliche Wachstumsstrategie. Momentan entwickeln wir nur Anwendungsfälle für Kryptowährungen im Finanzbereich. Wenn andere Anwendungen Blockchain-Technologie als Infrastruktur nutzen, wird die gesamte Marktgröße erheblich wachsen. Die Akquise bestehender Nutzer, Cross-Selling und die Steigerung der Einnahmen pro Nutzer sind einige der Möglichkeiten für bestehende Unternehmen, um zu wachsen.
Wenn die Pendelrichtung zu Übernahmen tendiert.
Übernahmen lösen drei entscheidende Probleme, die durch reine Finanzierungen nicht gelöst werden können. Erstens hilft die Übernahme in hochspezialisierten Bereichen, in denen erfahrene Entwickler rar sind, bei der Talentakquise. Zweitens hilft die Übernahme bei der Nutzerakquise in einem Umfeld, in dem die Kosten des natürlichen Wachstums steigen. Drittens kann die Übernahme die technologische Integration fördern, sodass Protokolle über ihre ursprünglichen Anwendungen hinausgehen können. Diese Themen werden im Folgenden anhand von Branchenbeispielen weiter erörtert.
Wir befinden uns in einer neuen Welle von Übernahmen im Kryptowährungsbereich. Coinbase übernahm Deribit für rekordverdächtige 2,9 Milliarden Dollar; Kraken übernahm die von der CFTC regulierte Einzelhandels-Derivate-Handelsplattform NinjaTrader für 1,5 Milliarden Dollar; Ripple übernahm den Multi-Asset-Hauptbroker Hidden Road für 1,25 Milliarden Dollar, der auch ein Übernahmeangebot für Circle abgegeben hat, das abgelehnt wurde.
Diese Transaktionen spiegeln die sich verändernden Prioritäten in diesem Bereich wider. Ripple strebt nach Distributions- und Regulierungswegen, Coinbase verfolgt Handelsvolumen für Optionen, und Kraken füllt Produktlücken. Diese Übernahmen stammen aus strategischen Überlegungen, Überlebensnotwendigkeiten und Wettbewerbspositionierung.
Die folgende Tabelle kann dir helfen, die Überlegungen bestehender Unternehmen bei der Entscheidung zwischen Eigenaufbau oder Übernahme zu verstehen.
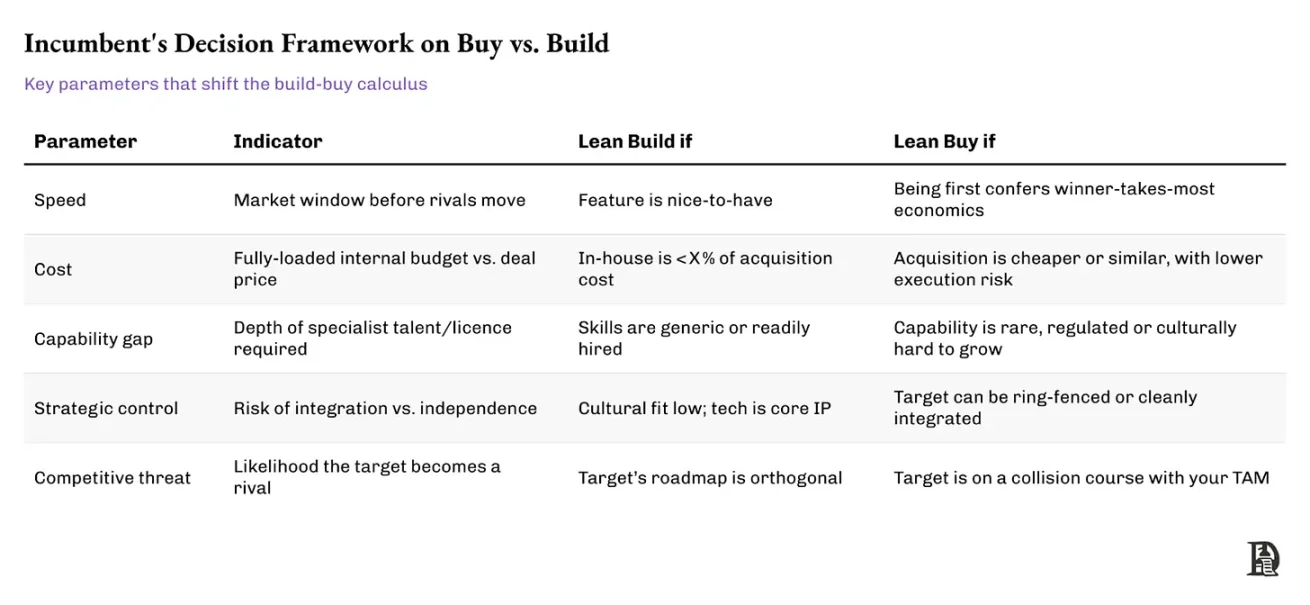
Obwohl die Tabelle die entscheidenden Abwägungen zwischen Eigenaufbau und Übernahme zusammenfasst, verlassen sich bestehende Unternehmen oft auf spezifische Signale, wenn sie entschlossen handeln. Ein gutes Beispiel ist, dass Stripe 2020 das nigerianische Unternehmen Paystack übernommen hat. Die Eigenentwicklung von Infrastruktur in Afrika bedeutet, sich mit regulatorischen Details, lokaler Integration und der Einarbeitung von Händlern auseinanderzusetzen, was eine steile Lernkurve mit sich bringt.
Stripe entschied sich für eine Übernahme. Paystack hatte bereits lokale Compliance-Probleme gelöst, eine Händlerbasis aufgebaut und seine Vertriebsfähigkeiten unter Beweis gestellt. Die Übernahme durch Stripe erfüllte mehrere Bedingungen wie Geschwindigkeit (um einen ersten Vorteil in einem wachsenden Markt zu erlangen), Kompetenzlücken (lokales Fachwissen) und Wettbewerbsbedrohungen (Paystack wurde zum regionalen Wettbewerber). Dieser Schritt beschleunigte Stripes globale Expansion, ohne die Aufmerksamkeit vom Kerngeschäft abzulenken.
Bevor wir tief in die Gründe eintauchen, warum Transaktionen stattfinden, gibt es zwei Fragen, über die es sich nachzudenken lohnt: Warum sollten Gründer eine Übernahme in Betracht ziehen? Und warum ist es jetzt wichtig, darüber nachzudenken?
Erfolgreiche Übernahmen können als Beschleuniger fungieren.
Warum ist das makroökonomische Umfeld jetzt günstig für Übernahmen?
Für einige bedeutet dies Liquidität beim Ausstieg. Für andere ist es wichtig, auf dauerhafte Vertriebskanäle zuzugreifen, langfristiges Wachstum zu sichern oder Teil einer Plattform zu werden, die ihre Wirkung amplifizieren kann. Und für viele ist es ein Weg, dem zunehmend schmalen Risikokapitalpfad zu entkommen, da Risikokapital heute knapper ist als je zuvor, die Erwartungen der Investoren höher sind und die Zeit drängt.
Eine steigende Flut hebt nicht alle Boote.
Der Risikokapitalmarkt hinkt dem Liquiditätsmarkt um mehrere Quartale hinterher. In der Regel benötigt es Monate oder sogar Quartale, bis die Risikokapitalaktivitäten zurückgehen, nachdem der Bitcoin-Preis einen Höchststand erreicht hat. Die Risikokapitalaktivitäten im Krypto-Bereich sind seit ihrem Höchststand 2021 um mehr als 70 % gesunken, und die Medianbewertungen sind auf das Niveau von 2019-2020 zurückgekehrt. Ich glaube nicht, dass dies nur eine vorübergehende Korrektur ist.
Lass mich die Gründe erläutern. Kurz gesagt, die Renditen von Risikokapital sind gesunken, während die Kapitalkosten gestiegen sind. Daher haben weniger Risikokapitalfonds, die nach Transaktionen jagen, aufgrund der höheren Opportunitätskosten. Aber aus Gründen, die spezifisch für den Krypto-Bereich sind, wird die Marktstruktur von der starken Zunahme der Anzahl von Vermögenswerten betroffen. Ich habe auf diese Grafik geachtet, und die meisten Token-Unternehmen sollten sich dessen bewusst sein. Nur weil es einfach ist, neue Token zu erstellen, ist dies möglicherweise kein kluger Schritt. Das Kapital im Internet ist begrenzt. Mit der Ausgabe eines neuen Vermögenswertes sinkt die Liquidität, die ihm nachgeht, wie in der folgenden Grafik dargestellt.
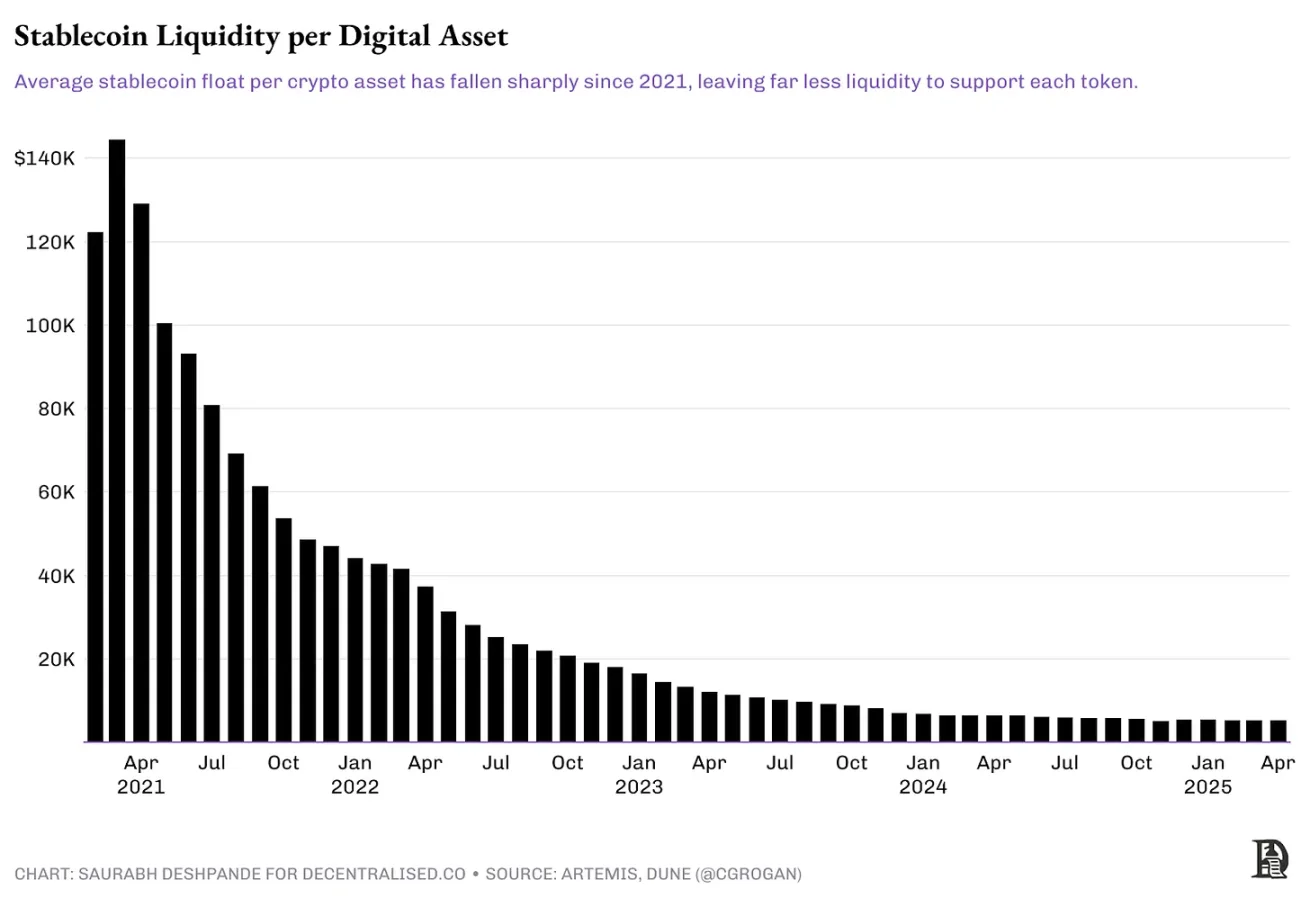
Jedes von Risikokapital unterstützte Token, das mit einer hohen vollständig verwässerten Bewertung (FDV) eingeführt wird, benötigt eine erhebliche Liquidität, um eine Marktkapitalisierung von mehreren Milliarden Dollar zu erreichen. Zum Beispiel wurde der EIGEN-Token von EigenLayer zu einem Preis von 3,9 Dollar eingeführt, mit einer vollständig verwässerten Bewertung von 6,5 Milliarden Dollar. Die Zirkulation bei der Einführung betrug etwa 11 %, mit einer Marktkapitalisierung von etwa 720 Millionen Dollar. Die aktuelle Zirkulation beträgt etwa 15 %, die vollständig verwässerte Bewertung liegt bei etwa 1,4 Milliarden Dollar. Nach mehreren Entsperrungen sind seit der ursprünglichen Token-Emission 4 % des Angebots in Umlauf. Seit der Einführung ist der Preis des Tokens um etwa 80 % gesunken. Um zur Ausgabebewertung zurückzukehren, müsste der Preis bei steigendem Angebot um 400 % steigen.
Es sei denn, Tokens können tatsächlich Werte akkumulieren, gibt es für Marktteilnehmer keinen Grund, diesen Tokens nachzujagen, insbesondere in einem Markt mit vielen Investitionsmöglichkeiten. Die meisten dieser Tokens werden wahrscheinlich nie wieder die ursprüngliche Bewertung erreichen. Ich habe mir die Einnahmen der letzten 30 Tage aller Projekte auf Token Terminal angesehen, und nur drei Projekte (Tether, Tron und Circle) haben monatliche Einnahmen von über 1 Million Dollar. Nur 14 Projekte haben monatliche Einnahmen von über 100.000 Dollar. Von diesen 14 Projekten haben 8 Tokens, die Investitionswert haben.
Das bedeutet, dass individuelle Investoren entweder nicht aussteigen können oder nur mit einem gewissen Abschlag aussteigen müssen. Die schwache Gesamtleistung des Sekundärmarktes belastet die Renditen von Risikokapitalinvestitionen. Dies wird dazu führen, dass die Investitionsstrategien vorsichtiger werden. Daher muss das Produkt entweder einen product-market-fit (PMF) finden oder etwas sein, das wir noch nicht ausprobiert haben, um Investoren anzuziehen und eine Bewertungsprämie zu erhalten. Ein Produkt, das nur ein Minimum Viable Product (MVP) ohne Nutzer ist, hat es schwer, Investoren zu finden. Wenn du also eine weitere „Blockchain-Skalierungsschicht“ entwickelst, ist es sehr unwahrscheinlich, dass du die Gunst von erstklassigen Investoren gewinnst.
Wir haben gesehen, dass dies der Fall ist. Wie wir in dem Artikel (Venture Capital Tracking) erwähnt haben, ist der monatliche Zufluss von Risikokapital in den Kryptowährungsbereich von einem Höchststand von 23 Milliarden Dollar im Jahr 2022 auf 6 Milliarden Dollar im Jahr 2024 gesunken. Die Gesamtanzahl der Finanzierungsrunden ist von 941 Runden im ersten Quartal 2022 auf 182 Runden im ersten Quartal 2025 gesunken, was auf eine vorsichtige Haltung des Risikokapitals hinweist.
Warum gerade jetzt?
Was wird als Nächstes passieren? Übernahmen könnten sinnvoller sein als eine neue Finanzierungsrunde. Unternehmen oder Protokolle, die bereits Einnahmen erzielt haben, werden gezielt nach Nischenmärkten suchen, die ihre eigenen Schwächen ausgleichen können. Das aktuelle Umfeld zwingt die Teams zur Integration. Höhere Zinssätze machen Kapital teuer; die Nutzerakzeptanz stabilisiert sich, sodass das organische Wachstum schwieriger wird; die Anreize durch Tokens sind nicht mehr so effektiv wie früher; während die Regulierung die Teams zwingt, sich schneller zu spezialisieren. All diese Faktoren drängen den Krypto-Bereich dazu, Übernahmen als Wachstumsstrategie zu betrachten. Diesmal scheinen die Übernahmeaktivitäten im Krypto-Bereich überlegter und fokussierter zu sein als in früheren Zyklen. Wir werden später auf die Gründe eingehen.
Übernahmezyklen.
Historisch gesehen hat der traditionelle Finanzbereich fünf bis sechs bedeutende Übernahmewellen erlebt, die durch Faktoren wie Deregulierung, wirtschaftliches Wachstum, billiges Kapital oder technologische Veränderungen ausgelöst wurden. Die frühen Wellen wurden durch vertikale Integration und monopolistische Ambitionen angetrieben; spätere Wellen betonten Synergien, Diversifizierung oder globale Reichweite. Wir müssen die Übernahmewhistory der letzten hundert Jahre nicht detailliert studieren. Kurz gesagt: Wenn das Wachstum stagniert und Kapital reichlich vorhanden ist, beschleunigt sich die Integration.
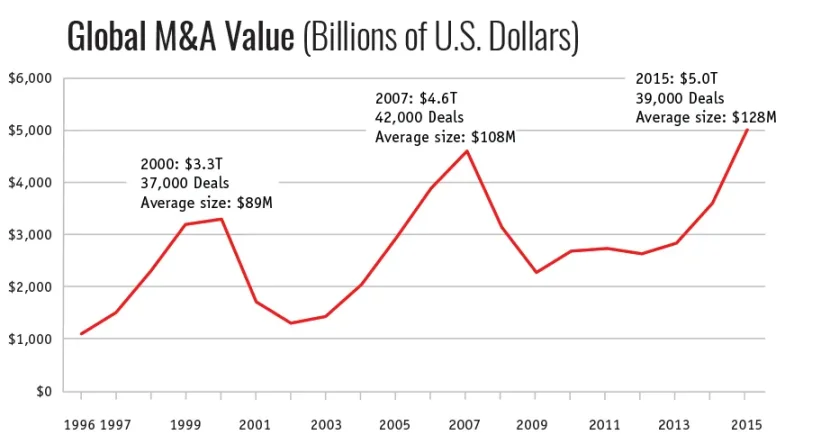
Quelle: Harvard Law School Forum on Corporate Governance.
Wie lässt sich die unterschiedliche Phaseneinteilung der Übernahmen im Kryptowährungsbereich erklären? Dies ist ähnlich den Beobachtungen, die wir in traditionellen Märkten über Jahrzehnte gemacht haben. Das Wachstum neuer Branchen ist oft wellenförmig und nicht linear. Jede Welle der Übernahmen spiegelt unterschiedliche Bedürfnisse in der Reifekurve der Branche wider: vom Produktaufbau über die Schaffung eines product-market-fit bis hin zur Nutzerakquise und schließlich der Sicherung von Vertriebskanälen, Compliance oder Verteidigungsfähigkeiten.
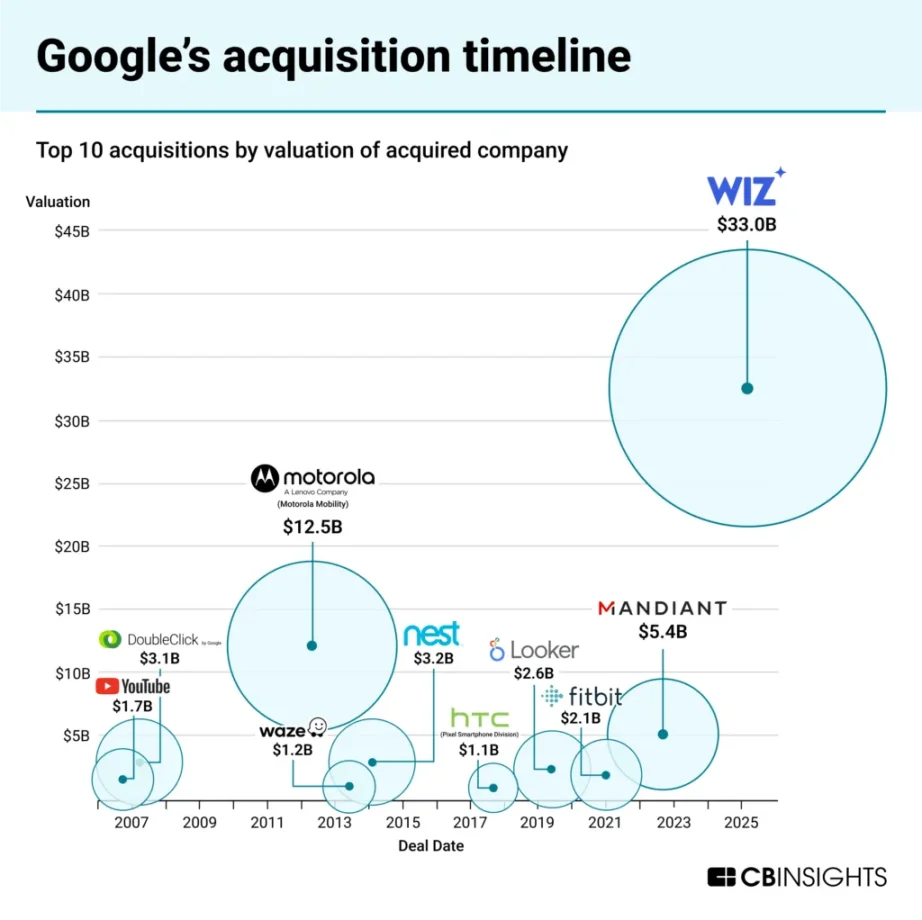
Quelle: CBInsights
Wir haben dieses Phänomen sowohl in der frühen Internet- als auch in der mobilen Internetära gesehen. Erinnerst du dich an 2005, als Google das Android-Betriebssystem übernahm? Dies war eine strategische Wette, dass mobile Geräte zur dominierenden Plattform für Computing werden würden. Laut dem Buch „Androids: The Team That Built the Android Operating System“ von Chet Haase, einem langjährigen Ingenieur bei Google, der an Android arbeitete:
Im Jahr 2004 betrug die weltweite PC-Auslieferung 178 Millionen Einheiten. Im gleichen Zeitraum betrug die Anzahl der ausgelieferten Mobiltelefone 675 Millionen – fast viermal die Anzahl der PCs, aber ihre Prozessoren und Speicher hatten eine Leistung, die der von PCs im Jahr 1998 entsprach.
Einst war der Markt für mobile Betriebssysteme fragmentiert und beschränkt. Microsoft erhob Lizenzgebühren für Windows Mobile, das Symbian-System wurde hauptsächlich auf Nokia-Geräten genutzt, und das Blackberry-Betriebssystem lief nur auf den eigenen Geräten. Dies schuf strategische Möglichkeiten für die Entwicklung offener Plattformen.
Google nutzte diese Gelegenheit und übernahm ein freies, Open-Source-Betriebssystem, das Hersteller annehmen konnten, ohne teure Lizenzgebühren zu zahlen oder von Grund auf ihr eigenes Betriebssystem zu entwickeln. Dieser demokratische Ansatz ermöglichte es Hardware-Herstellern, sich auf ihre Stärken zu konzentrieren und gleichzeitig auf eine komplexe Plattform zuzugreifen, die mit dem von Apple streng kontrollierten iOS-Ökosystem konkurrieren konnte. Google hätte ein Betriebssystem von Grund auf neu entwickeln können, aber die Übernahme von Android gab ihm einen Vorsprung und half, Apples wachsende Dominanz zu bekämpfen. Zwei Jahrzehnte später stammen 63 % des Internetverkehrs von mobilen Geräten, wobei 70 % des mobilen Datenverkehrs über Android-Systeme erzeugt werden.
Die 2010er Jahre waren von Transaktionen im Zusammenhang mit Cloud-Infrastruktur geprägt. Microsoft übernahm 2016 LinkedIn für 26 Milliarden Dollar, um die Identitätsinformationen und professionellen Daten von Office, Azure und Dynamics zu integrieren. Amazon übernahm 2015 Annapurna Labs, um eigene maßgeschneiderte Chips zu entwickeln und Edge-Computing für AWS bereitzustellen, was zeigt, dass die vertikale Integration von Infrastruktur entscheidend wird.
Das Auftreten dieser Zyklen ist darauf zurückzuführen, dass jede Phase der Branchenentwicklung unterschiedliche Einschränkungen mit sich bringt. In der frühen Phase lag der Fokus auf der Geschwindigkeit der Produkteinführung. Später lag der Schwerpunkt auf der Nutzerakquise. Schließlich wurden Klarheit in der Regulierung, Skalierbarkeit und Beständigkeit entscheidend. Übernahmen sind eine Möglichkeit für die Gewinner der Branche, die Zeit zu komprimieren; sie kaufen Lizenzen anstatt zu beantragen, übernehmen Teams anstatt zu rekrutieren und kaufen Infrastruktur anstatt sie von Grund auf neu zu bauen.
Somit spiegelt der Rhythmus der Übernahmen im Krypto-Bereich die Situation auf den traditionellen Märkten wider. Die Technologie mag unterschiedlich sein, aber der gesunde Menschenverstand bleibt derselbe.
Die drei Übernahmewellen in der Kryptowährung.
Denke darüber nach, dass der Bereich der Kryptowährungen in drei verschiedenen Phasen der Übernahme erlebt hat. Jede Phase wurde durch die damaligen Marktbedürfnisse und technologischen Bedingungen bestimmt.
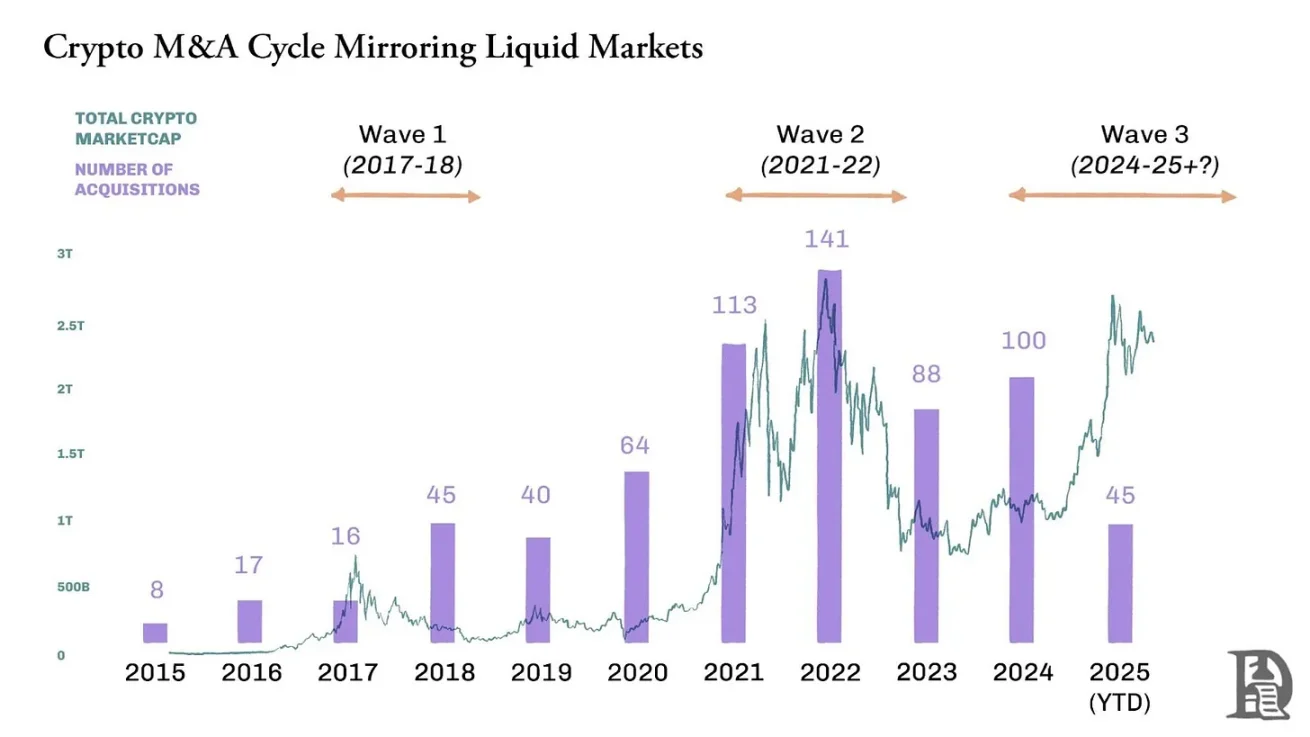
Die erste Welle (2017-2018) – ICO-Welle: Die Plattform für Smart Contracts stand gerade am Anfang, und DeFi war noch nicht vorhanden; die Leute wollten nur Kettenanwendungen bauen, die Nutzer anziehen. Börsen und Wallets übernahmen kleinere Frontend-Plattformen, um neue Token-Inhaber zu gewinnen. Bekannte Transaktionen dieser Ära umfassen die Übernahme von Trust Wallet durch Binance und die Übernahme von Earn.com durch Coinbase.
Die zweite Welle (2020-2022) – durch Kapital getriebene Übernahmen: Einige Protokolle wie Uniswap, Matic (jetzt Polygon) und Yearn Finance, sowie Unternehmen wie Binance, FTX und Coinbase haben die Marktanpassung gefunden (PMF). In der Hausse von 2021 stiegen ihre Marktkapitalisierungen in die Höhe, und die von ihnen gehaltenen Token wurden überbewertet. Die dezentralen autonomen Organisationen (DAOs) der Protokolle verwenden Governance-Token, um relevante Teams und Technologien zu übernehmen. Die Übernahmesaison von Yearn, die Übernahme von Dharma durch OpenSea und die wahnsinnigen Übernahmen von FTX vor seinem Zusammenbruch (wie die Übernahme von LedgerX und Liquid) definierten diese Ära. Polygon hat auch ehrgeizige Übernahmeaktionen durchgeführt, indem es Teams wie Hermez (Zero-Knowledge-Proof-Skalierungslösungen) und Mir (Zero-Knowledge-Technologie) übernommen hat, um seine Führungsposition im Bereich der Zero-Knowledge-Skalierung zu festigen.
Die dritte Welle (2024 bis heute) – Compliance- und Skalierungsphase: In einem Umfeld mit strafferem Risikokapital und klareren regulatorischen Rahmenbedingungen kaufen kapitalstarke Unternehmen Teams auf, die regulatorische Umgebungen, Zahlungsinfrastrukturen, Zero-Knowledge-Tech-Talente und Account-Abstracting-Primitiven bieten. Kürzliche Beispiele sind die Übernahme von BRD Wallet durch Coinbase, um ihre mobile Wallet-Strategie und Benutzerführung zu stärken, sowie die Übernahme von FairX, um den Schritt in den Derivatemarkt zu beschleunigen.
Robinhood übernahm Bitstamp, um sein Geschäft in andere Regionen auszudehnen. Bitstamp verfügt weltweit über mehr als 50 gültige Lizenzen und Registrierungen, die Robinhood Kunden aus der EU, dem Vereinigten Königreich, den USA und Asien bringen werden. Stripe übernahm OpenNode, um die Infrastruktur für Kryptowährungszahlungen zu vertiefen.
Warum kaufen Käufer?
Einige Startups werden aus strategischen Gründen übernommen. Wenn Käufer eine Transaktion initiieren, möchten sie in der Regel ihren eigenen Entwicklungsfahrplan beschleunigen, Wettbewerbsbedrohungen beseitigen oder in neue Nutzergruppen, Technologiebereiche oder Regionen expandieren.
Für Gründer bedeutet es, Übernahmeziele zu sein, nicht nur Rückflüsse zu erhalten, sondern auch Skalierung und Geschäftskontinuität zu erreichen. Gut durchdachte Übernahmen können dem Team größere Vertriebskanäle, langfristige Ressourcenunterstützung und die Fähigkeit bieten, Produkte in das breitere Ökosystem zu integrieren, das sie zu verbessern versuchen. Anstatt sich auf die nächste Finanzierungsrunde zu konzentrieren oder das Geschäft für die nächste Welle umzustrukturieren, könnte es der effektivste Weg sein, das ursprüngliche Ziel des Startups zu erreichen, ein Übernahmeziel zu werden.
Hier gibt es einen Rahmen, der dir hilft, zu bewerten, wie weit dein Start-up davon entfernt ist, ein „passendes Übernahmeziel“ zu werden. Egal, ob du aktiv einen Übernahmeweg in Betracht ziehst oder nur beim Aufbau deines Geschäfts an die Möglichkeit einer Übernahme denkst, eine hervorragende Leistung in diesen Parametern wird die Wahrscheinlichkeit erheblich erhöhen, dass du von den richtigen Käufern wahrgenommen wirst.
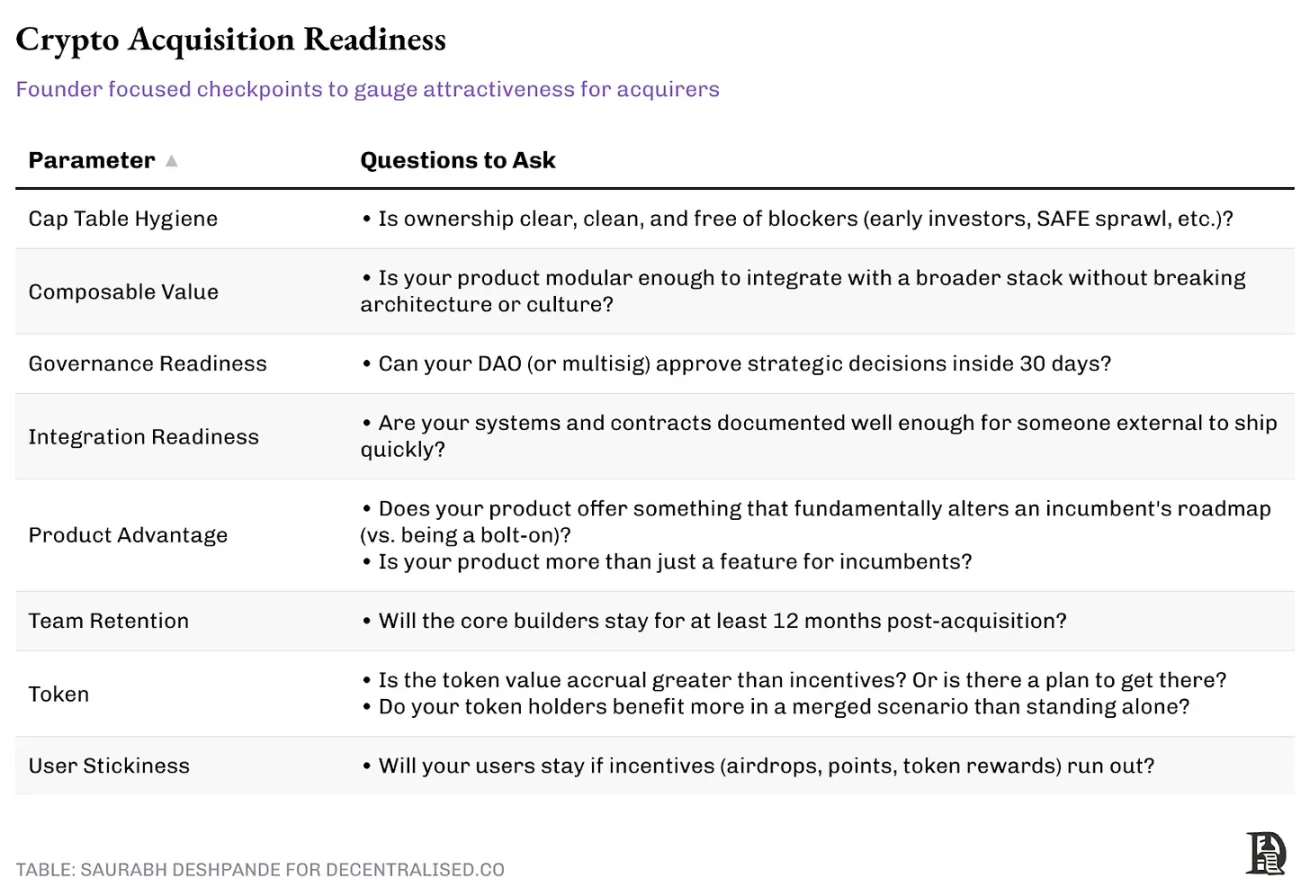
Vier Übernahmemuster im Kryptowährungsbereich.
Bei der Untersuchung der bedeutenden Transaktionen der letzten Jahre haben wir festgestellt, dass es einige offensichtliche Muster in Struktur und Ausführung dieser Übernahmen gibt. Jedes Muster repräsentiert unterschiedliche strategische Schwerpunkte:
1. Talentübernahme.
Vibe-Coding hat Einzug gehalten, aber die Teams benötigen talentierte Programmierer, die Produkte entwickeln können, ohne auf KI angewiesen zu sein. Wir sind noch nicht an dem Punkt, an dem KI in der Lage ist, Code zu schreiben und mehrere Millionen Dollar an Geldern verantwortungsvoll zu verwenden. Daher ist es durchaus sinnvoll, diese kleinen Startups vor ihrer Bedrohung zu erwerben, um Talente zu gewinnen.
Aber warum ist Talentübernahme aus wirtschaftlicher Sicht sinnvoll? Erstens erhalten Käufer typischerweise relevantes geistiges Eigentum, bestehende Produktlinien sowie eine vorhandene Nutzerbasis und Vertriebskanäle. Zum Beispiel übernahm ConsenSys 2020 die Truffle Suite, wobei nicht nur ein Team von Entwicklerwerkzeugen übernommen wurde, sondern auch wichtiges geistiges Eigentum wie das Entwicklertoolsuite von Truffle, einschließlich Truffle Boxes, Ganache und Drizzle.
Zweitens ermöglicht die Übernahme von Talenten bestehenden Unternehmen, spezialisierte Teams schnell zu integrieren, und die Kosten sind oft niedriger als die Kosten, ein Team von Grund auf in einem wettbewerbsintensiven Talentmarkt aufzubauen. Soweit ich weiß, gibt es im Jahr 2021 nur etwa 500 Ingenieure, die wirklich über Kenntnisse in der Zero-Knowledge-Technologie verfügen. Deshalb ist es sinnvoll, dass Polygon Mir Protocol für 400 Millionen Dollar und Hermez Network für 250 Millionen Dollar übernommen hat. Angenommen, diese Talente könnten gewonnen werden, könnte die alleinige Anstellung dieser Zero-Knowledge-Kryptographen Jahre dauern.
Im Gegensatz dazu haben diese Übernahmen über Nacht Elite-Zero-Knowledge-Forscher und -Ingenieure in das Team von Polygon integriert, was die Rekrutierung und Einarbeitung erheblich vereinfacht hat. Die Gesamtkosten dieser Übernahme sind aus wirtschaftlicher Sicht effizient, insbesondere wenn das übernommene Team bereits Produkte auf den Markt gebracht hat, im Vergleich zu Rekrutierung, Schulung und der Zeit, die für die Entwicklung von Talenten erforderlich ist.
Als Coinbase Ende 2021 Agara für 40-50 Millionen Dollar übernahm, war diese Transaktion eher zur Gewinnung von Ingenieurtalenten gedacht als zur Automatisierung des Kundenservice. Das Team in Indien hatte tiefgehendes Fachwissen in den Bereichen KI und natürliche Sprachverarbeitung. Nach Abschluss der Übernahme wurden viele dieser Ingenieure in die Produkt- und maschinellen Lernteams von Coinbase integriert, um das breitere KI-Geschäft zu unterstützen.
Obwohl diese Übernahmen technologisch strukturiert sind, sind die eigentlichen Vermögenswerte die Talente: Ingenieure, Kryptographen und Protokolldesigner, die Polygon in die Lage versetzen, seine Vision einer Zero-Knowledge-Zukunft zu verwirklichen. Obwohl die vollständige Integration dieser Teams und die Produktentwicklung länger dauern, als erwartet, haben diese Übernahmen Polygon über einen tiefen Pool an Zero-Knowledge-Technologie-Talenten ausgestattet, der bis heute seine Wettbewerbsstrategie prägt.
2. Fähigkeiten / Ökosystemerweiterung
Einige strategische Übernahmen konzentrieren sich auf die Erweiterung der Abdeckung des Ökosystems oder der internen Fähigkeiten des Teams. Die Positionierung und Marktbekanntheit des übernehmenden Unternehmens tragen oft dazu bei, dieses Ziel zu erreichen.
Coinbase ist ein gutes Beispiel dafür, wie man durch Übernahmen Fähigkeiten erweitern kann. 2019 übernahm es Xapo, um sein Verwahrgeschäft auszubauen. Dies legte den Grundstein für Coinbase Custody, das sichere und konforme Speicherlösungen für digitale Vermögenswerte bietet. Die Übernahme von Tagomi im Jahr 2020 führte dazu, dass Coinbase Coinbase Prime einführte, ein umfassendes Set von Handels- und Verwahrservices für Institutionen. Die Übernahmen von FairX im Jahr 2022 und Deribit im Jahr 2025 trugen dazu bei, Coinbase seine Stellung im US-amerikanischen und globalen Derivatemarkt zu sichern.
Nehmen wir Jupiter als Beispiel, das Anfang 2025 Drip Haus übernommen hat. Jupiter ist der führende dezentrale Handelsaggregator auf Solana, dessen Ziel es ist, vom Bereich der dezentralen Finanzen (DeFi) in den Bereich der nicht-fungiblen Token (NFT) zu expandieren. Drip Haus hat eine äußerst aktive On-Chain-Zielgruppe aufgebaut, indem es auf Solana kostenlose NFT-Sammlungsdienstleistungen für Kreatoren anbietet.
Da Jupiter eng mit der Infrastruktur und dem Entwickler-Ökosystem von Solana verbunden ist, hat es einzigartige Einblicke in die kulturellen Produkte, die Aufmerksamkeit erhalten. Es betrachtet Drip Haus als einen wesentlichen Aufmerksamkeitspunkt, insbesondere innerhalb der Kreatoren-Community.
Durch die Übernahme von Drip Haus hat Jupiter einen Fuß in der Creator Economy und im Bereich der gemeinschaftlich gesteuerten NFT-Verteilung gewonnen. Dieser Schritt ermöglicht es ihm, NFT-Funktionen einem breiteren Publikum anzubieten und NFTs als Anreiz für Händler und Liquiditätsanbieter bereitzustellen. Es geht hier nicht nur um Sammlerstücke, sondern auch um die Kontrolle über die NFT-Kanäle, die die native Aufmerksamkeit von Solana haben. Diese Expansion des Ökosystems markiert den ersten Schritt von Jupiter in den Bereich Kultur und Inhalte, in dem es zuvor noch keine Geschäfte hatte. Dies ähnelt der Art und Weise, wie Coinbase durch Übernahmen systematisch Fähigkeiten in der Verwahrung, im Hauptbrokerage, bei Derivaten und im Asset-Management aufbaut.
Quelle: Bloomberg
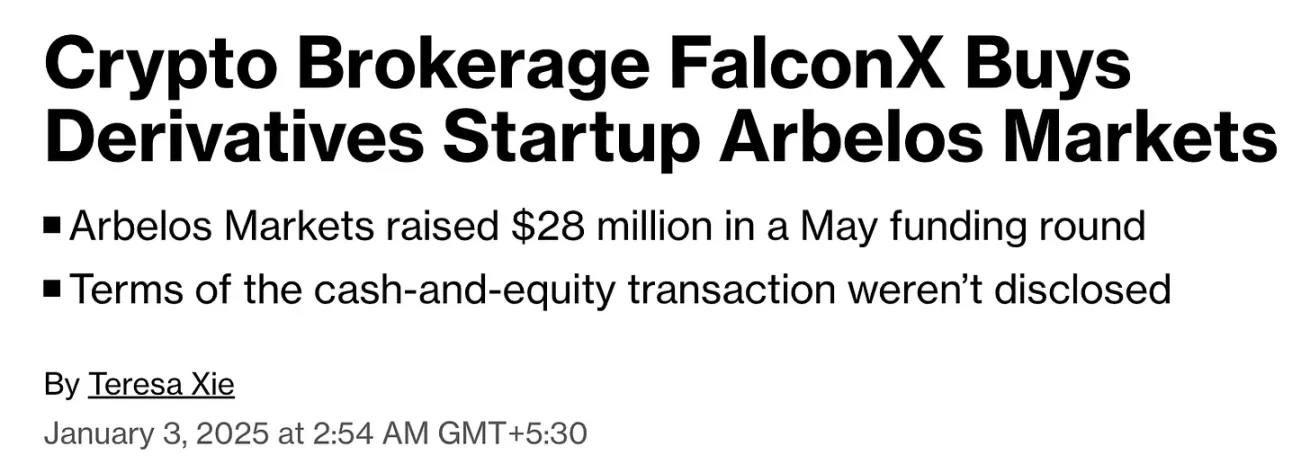
Ein weiteres Beispiel ist die Übernahme von Arbelos Markets durch FalconX im April 2025. Arbelos ist ein spezialisiertes Handelsunternehmen, das für seine Expertise in strukturierten Derivaten und Risikolagerung bekannt ist. Diese Fähigkeiten sind entscheidend für den Service institutioneller Kunden. FalconX, der Hauptbroker für institutionelles Krypto-Kapital, versteht die Handelsvolumina von Derivaten über Arbelos. Dies könnte es ihm ermöglichen, überzeugt zu sein, dass Arbelos ein Übernahmeziel mit hohem Wert ist.
Durch die Übernahme von Arbelos hat FalconX seine Fähigkeiten zur Preisgestaltung, Absicherung und Risikomanagement komplexer Krypto-Tools verstärkt. Diese Übernahme wird ihnen helfen, die zentrale Infrastruktur zu modernisieren, um institutionelle Gelder zu gewinnen und zu halten.
3. Infrastrukturvertrieb.
Einige Übernahmen konzentrieren sich nicht nur auf Talente, Ökosysteme oder Nutzer, sondern auch auf die Vertrieb von Infrastruktur. Sie integrieren ein Produkt in einen breiteren Stapel, um die Verteidigungsfähigkeiten und die Marktabdeckung zu verbessern. Ein offensichtliches Beispiel ist die Übernahme von MyCrypto durch ConsenSys im Jahr 2021. Während MetaMask bereits die führende Ethereum-Wallet war, brachte MyCrypto Nutzererfahrungsexperimente, Sicherheitstools und eine andere Nutzerbasis, die sich auf fortgeschrittene Nutzer und Long-Tail-Assets konzentrierte.
Diese Übernahme war keine umfassende Markenneuausrichtung oder Fusion, die beiden Teams entwickeln weiterhin parallel. Schließlich werden sie die Funktionalitäten von MyCrypto in das Code-Repository von MetaMask integrieren. Dies stärkt die Marktposition von MetaMask und wehrt den Wettbewerb durch agilere Wallets ab, indem es Innovationen direkt absorbiert.
Diese infrastrukturell getriebenen Übernahmen zielen darauf ab, durch Verbesserung der Tool-Stapel und Schutz der Vertriebskanäle auf entscheidenden Ebenen Nutzer zu binden.
4. Nutzerbasisübernahme.
Schließlich gibt es die direkteste Strategie: Nutzer kaufen. Dies ist im Wettbewerb um den NFT-Markt besonders offensichtlich, wo der Wettbewerb um Sammler sehr intensiv geworden ist.
OpenSea übernahm im April 2022 Gem. Zu diesem Zeitpunkt hatte Gem etwa 15.000 aktive Wallets pro Woche. Für OpenSea war diese Übernahme eine proaktive Verteidigungsmaßnahme: Hochwertige „professionelle“ Nutzergruppen zu sichern und die Entwicklung einer fortschrittlichen Aggregator-Oberfläche zu beschleunigen, die später in Form von OpenSea Pro eingeführt wurde. In einem wettbewerbsintensiven Markt sind Übernahmen in Situationen, in denen Geschwindigkeit entscheidend ist, kosteneffizienter. Der Lebenszeitwert (LTV) dieser Nutzer, insbesondere der „professionellen“ Nutzer im NFT-Bereich, die oft hohe Summen ausgeben, könnte sich als rechtfertigend für die Übernahmekosten erweisen.
Es macht nur dann Sinn, Übernahmen durchzuführen, wenn sie wirtschaftlich sinnvoll sind. Laut Branchenbenchmarks beträgt das durchschnittliche Einkommen pro NFT-Nutzer im Jahr 2024 162 Dollar. Aber die Kernnutzerbasis von Gem – die „professionellen“ Nutzer – könnte um mehrere Größenordnungen wertvoller sein. Wenn wir konservativ schätzen, dass der Lebenszeitwert eines Nutzers 10.000 Dollar beträgt, bedeutet der Wert dieser Nutzer 150 Millionen Dollar. Wenn OpenSea Gem für weniger als 150 Millionen Dollar übernimmt, könnte diese Übernahme allein aus der Nutzereconomie bereits rentabel sein, ganz zu schweigen von der eingesparten Entwicklungszeit.
Obwohl benutzerzentrierte Übernahmen weniger auffällig sind als solche, die von Talenten oder Technologien getrieben werden, sind sie dennoch eine der schnellsten Möglichkeiten, Netzwerkeffekte zu festigen.
Was sagen uns diese Daten?
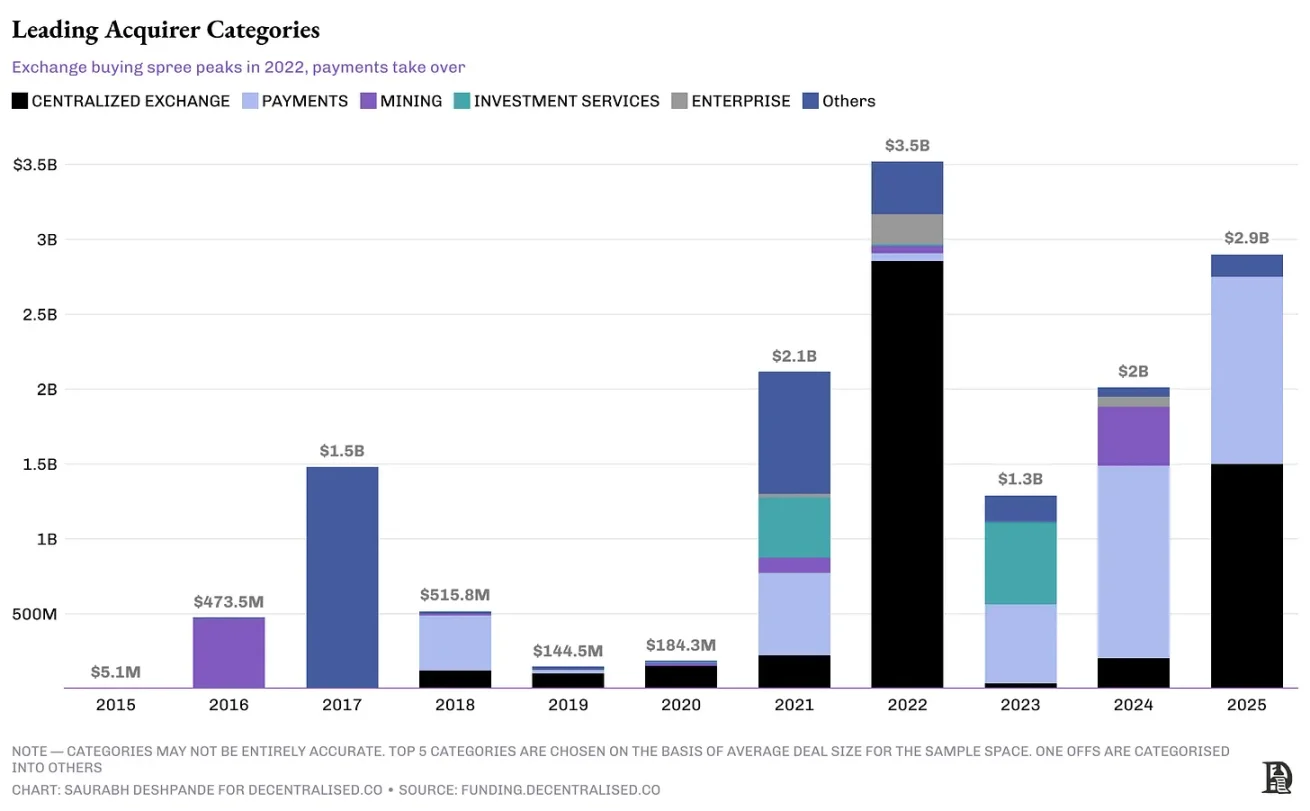
Hier ist eine makroökonomische Perspektive auf die Evolution von Kryptoübernahmen in den letzten zehn Jahren – unterteilt nach Transaktionsvolumen, Käufern und Zielkategorien.
Wie bereits erwähnt, sind die Transaktionszahlen nicht vollständig synchron mit den Preisbewegungen auf dem öffentlichen Markt. Im Zyklus von 2017 erreichte Bitcoin im Dezember seinen Höhepunkt, aber die Übernahmewelle setzte sich bis 2018 fort. Auch jetzt gibt es ähnliche Verzögerungen. Bitcoin erreichte im November 2021 seinen Höhepunkt, doch die Übernahmen im Krypto-Bereich erreichten erst 2022 ihren Höhepunkt. Die Reaktion des privaten Marktes ist langsamer als die des Liquiditätsmarktes und benötigt in der Regel Zeit, um Markttrends zu verarbeiten.
Nach 2020 hat die Übernahmeaktivität erheblich zugenommen und erreichte 2022 sowohl in der Anzahl als auch im kumulierten Wert einen Höchststand. Aber das Transaktionsvolumen erzählt nicht die ganze Geschichte. Während die Übernahmeaktivität im Jahr 2023 etwas nachgelassen hat, hat sich die Größe und Art der Übernahmen verändert. Die breite Welle defensiver Übernahmen ist vorbei, ersetzt durch gezieltere Investitionen. Interessanterweise, obwohl die Anzahl der Übernahmen nach 2022 zurückgegangen ist, ist der Gesamtwert der Transaktionen im Jahr 2025 gestiegen. Dies deutet darauf hin, dass der Markt nicht schrumpft, sondern dass reifere Käufer weniger, größere und gezieltere Transaktionen durchführen. Die durchschnittliche Transaktionsgröße stieg von 25 Millionen Dollar im Jahr 2022 auf 64 Millionen Dollar im Jahr 2025.
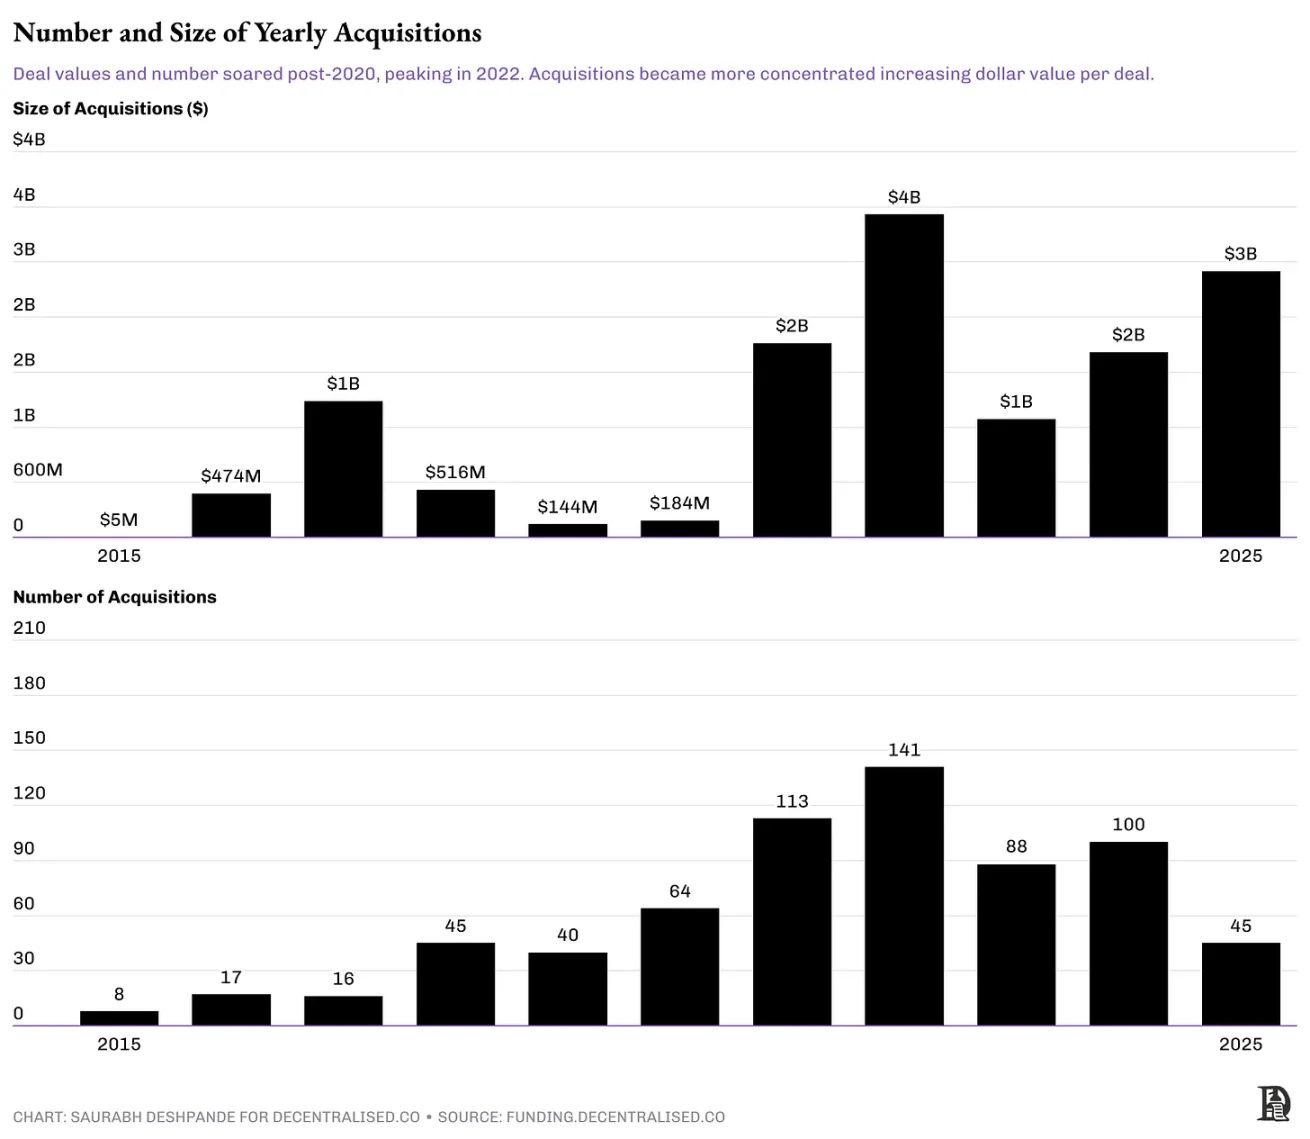
Die Transaktion von Coinbase mit Deribit ist in dieser Grafik nicht enthalten.
In Bezug auf die Zielkategorie waren die frühen Übernahmeziele vielfältiger. Marktplattformen übernahmen Gaming-Assets, Rollup-Infrastrukturen sowie eine Reihe von Ökosysteminvestitionen, die sich auf frühe Spiele, Layer-2-Infrastruktur und Wallet-Integration konzentrierten. Im Laufe der Zeit wurden die Zielkategorien jedoch fokussierter. Während des Höhepunkts der Übernahmen im Jahr 2022 konzentrierten sich die Transaktionen auf die Übernahme von Handelsinfrastrukturen wie Matching-Engines, Verwahrungssystemen und Frontend-Schnittstellen, die zur Verbesserung von Handelsplattformen erforderlich sind. Kürzlich konzentrierten sich die Übernahmen auf Derivate und benutzerorientierte Brokerage-Kanäle.
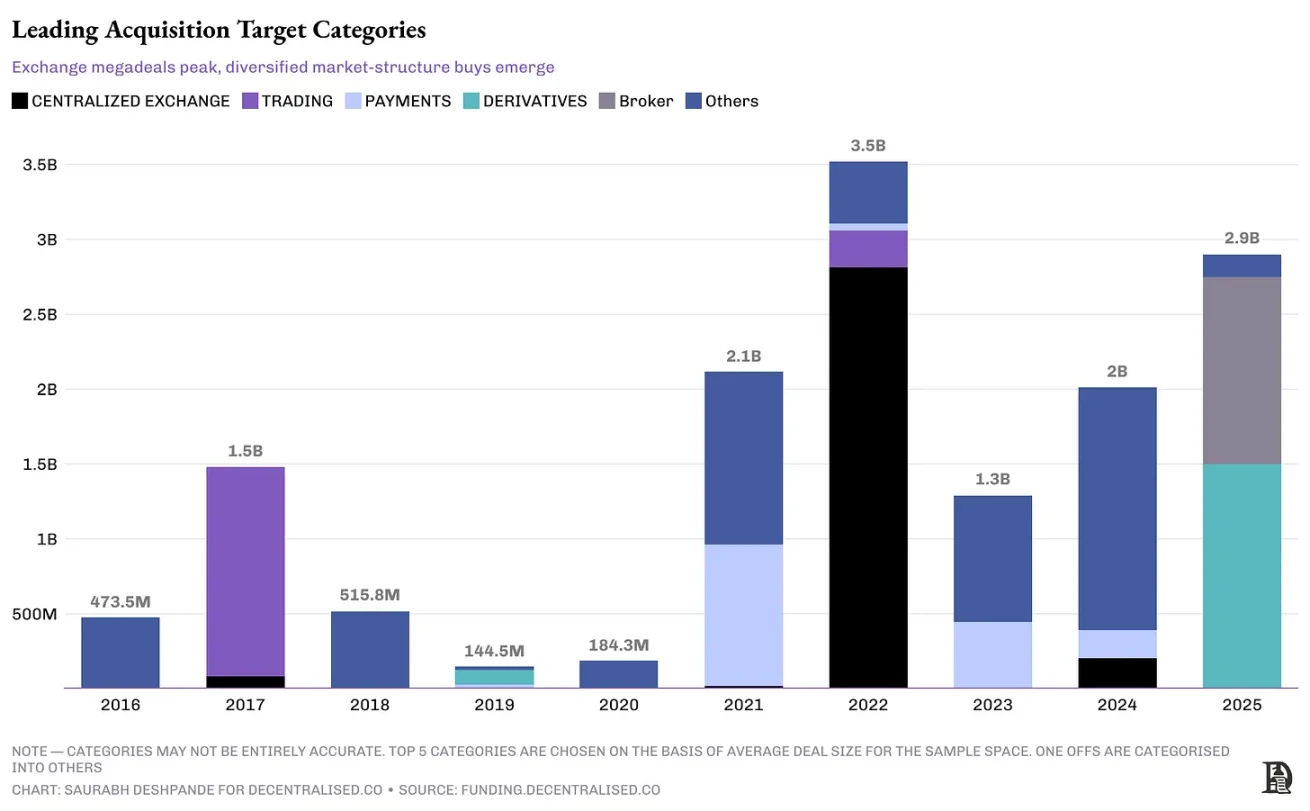
Die Transaktion von Coinbase mit Deribit ist in dieser Grafik nicht enthalten.
Eine eingehende Untersuchung der Übernahmen zwischen 2024 und 2025 zeigt, dass die Konzentration der Übernahmen stetig zunimmt. Derivatives Handelsplätze, Brokerage-Kanäle und Stablecoin-Emittenten haben über 75 % des offengelegten Transaktionswerts absorbiert. Die Commodity Futures Trading Commission (CFTC) hat die Regeln für Krypto-Derivate klarer gestaltet, MiCA hat Stablecoins einen Durchlass gegeben und die Basler Vorschriften geben Leitlinien für Reservevermögen, was das Risiko in diesen Bereichen verringert. Die Reaktion von Giganten wie Coinbase besteht darin, regulatorische Standorte zu kaufen, anstatt sie selbst zu errichten. NinjaTrader bietet Kraken die erforderlichen Lizenzen und 2 Millionen Kunden in den USA. Bitstamp bietet Handel in Übereinstimmung mit MiCA-Vorschriften, während OpenNode den Dollar-Stablecoin-Kanal direkt an das Händlernetzwerk von Stripe anschließt.
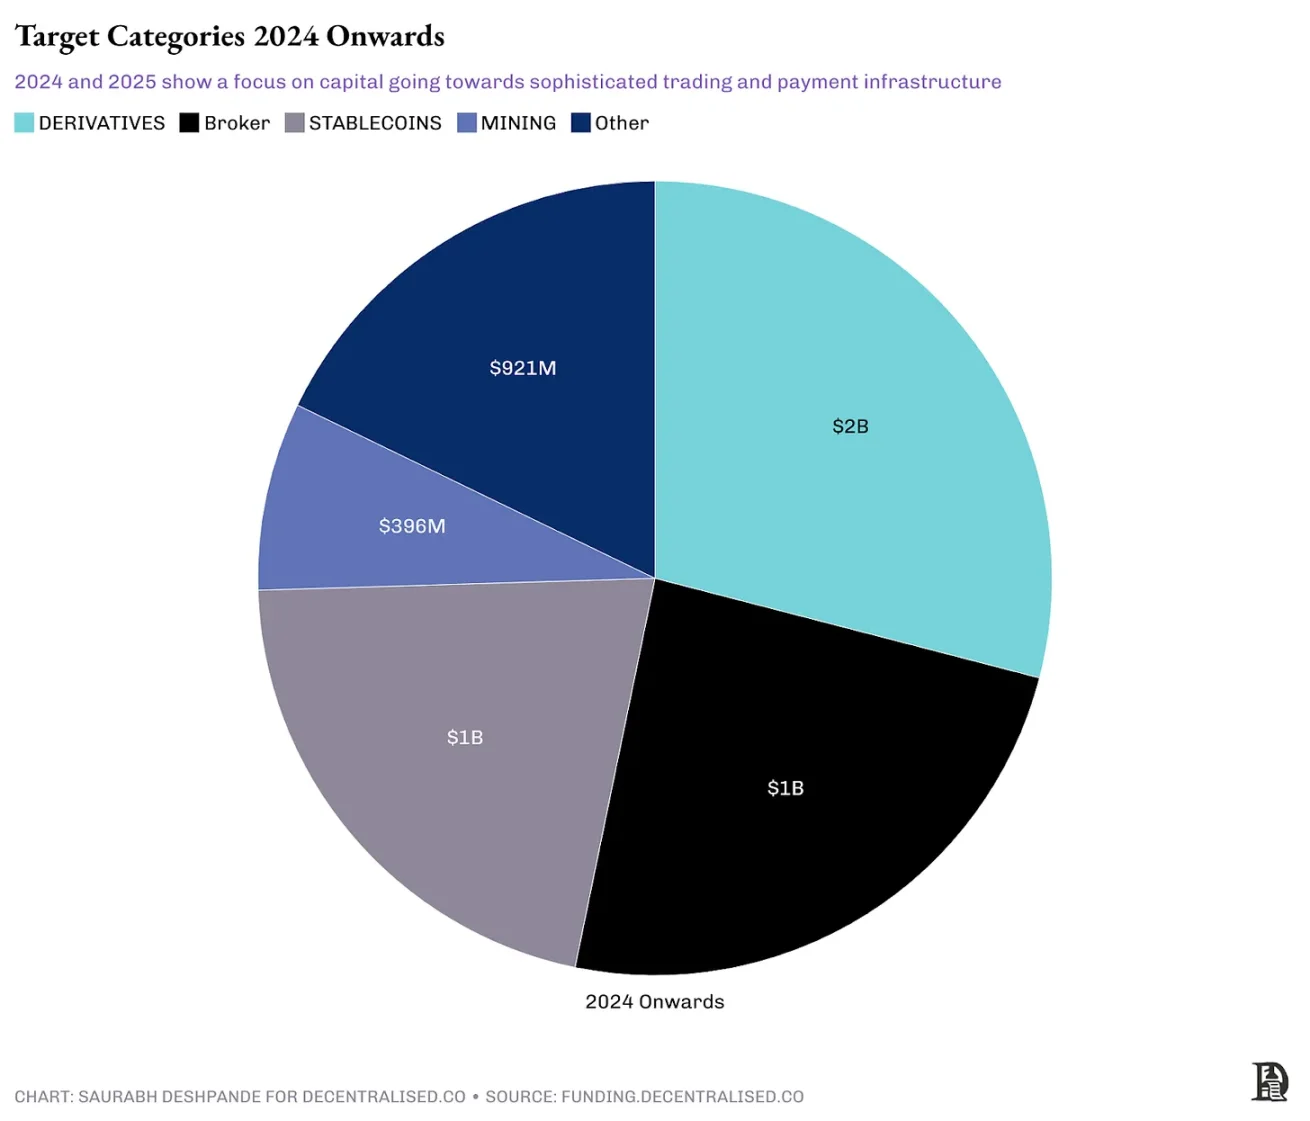
Die Transaktion von Coinbase mit Deribit ist in dieser Grafik nicht enthalten.
Die Käufer entwickeln sich ebenfalls weiter. In den Jahren 2021-2022 führten Börsen Übernahmen von Infrastruktur, Wallets und Liquiditätsschichten durch, um Marktanteile zu verteidigen und leiteten die Übernahmewelle ein. In den Jahren 2023-2024 geht der Stab an Zahlungsunternehmen und Finanzinstrumentplattformen über, die auf nachgelagerte Produkte wie NFT-Kanäle, Broker und strukturierte Produktinfrastrukturen abzielen. Aber mit den sich ändernden Vorschriften und dem Mangel an Diensten im Derivatemarkt sind Börsen wie Coinbase und Robinhood wieder zu Käufern geworden, die nach Derivaten und Brokerage-Infrastrukturen suchen.
Ein gemeinsames Merkmal dieser Käufer sind ihre finanziellen Mittel. Bis Ende 2024 verfügt Coinbase über mehr als 9 Milliarden Dollar an Bargeld und cash-äquivalenten Mitteln. Kraken erzielte 2024 einen Betriebsgewinn von 454 Millionen Dollar. Stripe wird 2024 über mehr als 2 Milliarden Dollar an freiem Cashflow verfügen. Gemessen am Transaktionswert sind die meisten Käufer profitable Unternehmen. Kraken übernahm NinjaTrader, um die gesamte Futures-Trading-Pipeline vom Benutzerinterface bis zur Abwicklung zu kontrollieren, was ein Beispiel für vertikale Übernahmen ist, die darauf abzielen, mehr der Wertschöpfungskette zu kontrollieren. Im Gegensatz dazu zielen horizontale Übernahmen darauf ab, die Marktabdeckung auf derselben Ebene zu erweitern, wie Robinhood, das Bitstamp übernahm, um seine geografische Abdeckung zu erweitern. Stripes Übernahme von OpenNode kombiniert vertikale Integration und horizontale Expansion.
Die Transaktion von Coinbase mit Deribit ist in dieser Grafik nicht enthalten.
Erinnerst du dich an die Geschichte von Googles Übernahme des Android-Betriebssystems? Google konzentrierte sich nicht auf kurzfristige Einnahmen, sondern priorisierte zwei Dinge, die die gesamte mobile Erfahrung für Hardware-Hersteller und Software-Entwickler vereinfachten. Erstens bot es den Hardware-Herstellern ein einheitliches System zur Verwendung an. Dadurch wurde das Fragmentierungsproblem im mobilen Ökosystem beseitigt. Zweitens wurde ein konsistentes Software-Programmiermodell bereitgestellt, damit Entwickler Anwendungen erstellen können, die auf allen Android-Geräten ausgeführt werden können.
Im Bereich der Kryptowährung zeigen sich ähnliche Muster. Kapitalstarke bestehende Unternehmen füllen nicht nur Geschäftslücken, sondern zielen darauf ab, ihre Marktposition zu stärken. Wenn du die neuesten Übernahmecases genauer betrachtest, siehst du schrittweise strategische Veränderungen sowohl bei den Übernahmeobjekten als auch bei den Käufern. Der Schlüssel ist, dass wir Anzeichen dafür sehen, dass die gesamte Branche reift. Börsen festigen ihre Burgen, Zahlungsunternehmen konkurrieren um die Kontrolle über Kanäle, Miner stärken ihre Position vor Halvings, und vertikale Bereiche wie Gaming, die früher von Hype angetrieben wurden, sind leise aus den Übernahmeaufzeichnungen verschwunden. Die Branche beginnt zu erkennen, welche Integrationen tatsächlich Synergieeffekte erzeugen und welche nur Kapital verbrauchen.
Der Spielebereich ist ein gutes Beispiel. In den Jahren 2021-2022 investierten Anleger insgesamt Milliarden von Dollar in Spiele-Startups. Aber seitdem hat sich das Investitionstempo erheblich verlangsamt. Wie Arthur in unserem Podcast erwähnte, haben die Investoren bereits das Interesse am Spielebereich verloren, es sei denn, es gibt einen klaren product-market-fit.
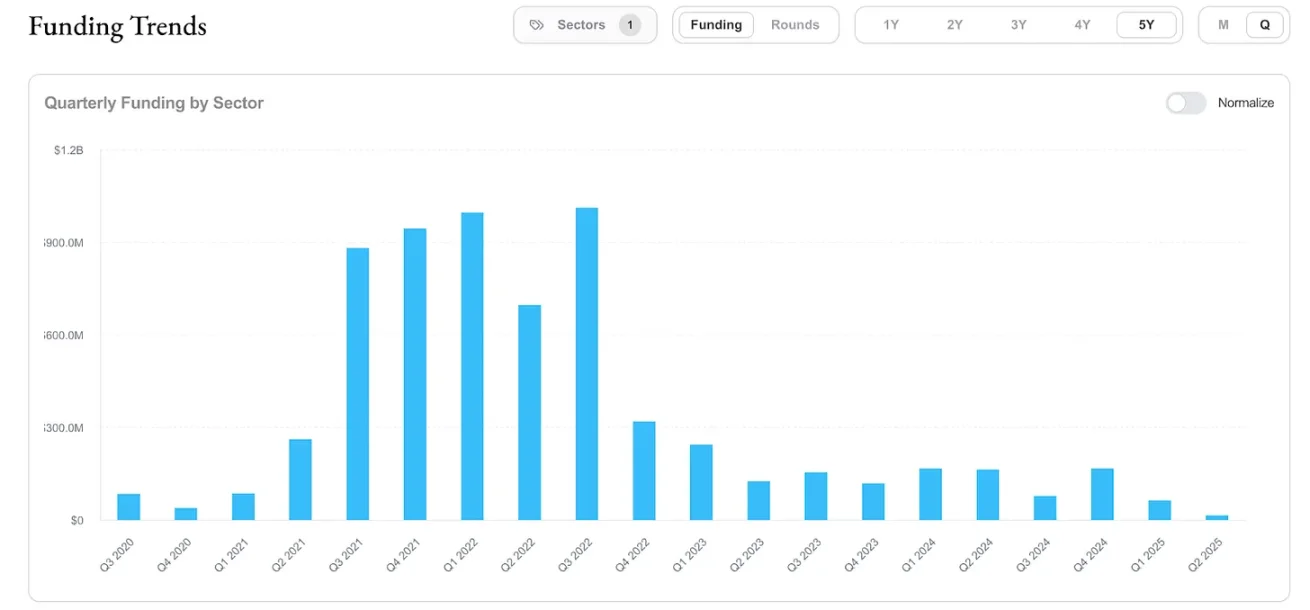
Quelle: funding.decentralised.co
Dieser Kontext macht es uns leichter zu verstehen, warum so viele Übernahmegeschäfte, trotz strategischer Absichten, nicht die gewünschten Ergebnisse erzielen. Es geht nicht nur darum, was übernommen wurde, sondern auch um die Qualität der Integration. Obwohl Kryptowährungen in vielerlei Hinsicht einzigartig sind, sind sie auch nicht von diesen Problemen ausgenommen.
Warum scheitern Übernahmen häufig?
In dem Buch (Tricks für das Scheitern von Übernahmen) untersuchten Baruch Lev und Feng Gu 40.000 weltweite Übernahmefälle und kamen zu dem Schluss, dass 70%-75% der Übernahmen scheitern. Sie führen die Misserfolge auf Faktoren wie zu große Zielunternehmen, zu hohe Zielbewertungen, Übernahmen, die nicht zum Kerngeschäft passen, schwache Betriebsführung des Zielunternehmens und inkonsistente Anreizsysteme für Führungskräfte zurück.
Im Bereich Kryptowährungen gab es auch einige gescheiterte Übernahmen, wobei die oben genannten Faktoren auch hier zutreffen. Ein Beispiel ist die Übernahme von Blockfolio durch FTX im Jahr 2020 für 150 Millionen Dollar. Damals wurde die Transaktion als strategische Initiative beworben, um die 6 Millionen Retail-Nutzer von Blockfolio in FTX-Handelsnutzer umzuwandeln. Obwohl die App in FTX App umbenannt wurde und kurzzeitig einige Aufmerksamkeit erhielt, konnte sie das Handelsvolumen von Retail-Nutzern nicht signifikant steigern.
Schlimmer noch, als FTX Ende 2022 zusammenbrach, verschwand die Partnerschaft mit Blockfolio fast vollständig. Jahrelang aufgebaute Markenwerte lösten sich in Luft auf. Dies erinnert uns daran, dass selbst Übernahmen mit einer starken Nutzerbasis aufgrund des Gesamtausfalls der Plattform scheitern können.
Viele Unternehmen handeln bei Übernahmen zu schnell und machen Fehler. Das folgende Bild zeigt, wie schnell FTX bei Übernahmen war, möglicherweise war diese Geschwindigkeit unnötig. Es erwarb Lizenzen durch Übernahmen, und die folgende Abbildung zeigt die Unternehmensstruktur nach der Übernahme.
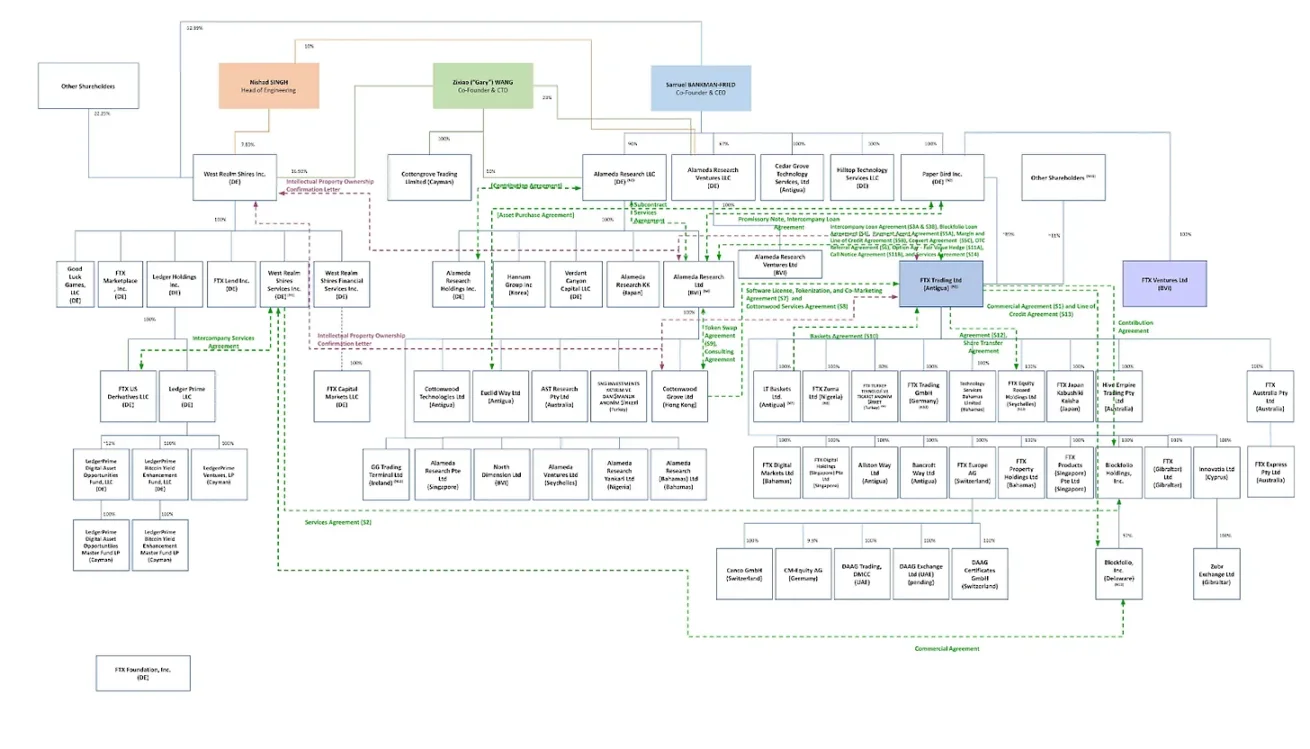
Quelle: (Financial Times)
Polygon ist ein markantes Beispiel für die Risiken einer aggressiven Übernahmestrategie. Zwischen 2021 und 2022 gab es fast 1 Milliarde Dollar für Übernahmen von Projekten, die mit Zero-Knowledge-Tests verbunden sind, wie Hermez und Mir Protocol. Diese Schritte wurden damals als visionär gefeiert. Aber zwei Jahre später haben sich diese Investitionen nicht in signifikante Nutzerakzeptanz oder Marktführerschaft umgewandelt. Eines ihrer Schlüsselprojekte, Miden, wurde schließlich im Jahr 2024 in ein eigenständiges Unternehmen ausgegliedert. Polygon, das einmal im Mittelpunkt der Krypto-Diskussionen stand, hat erheblich an strategischer Relevanz verloren. Sicherlich brauchen solche Dinge Zeit, aber bis jetzt gibt es keinen substanziellen Beweis für die Rendite dieser Übernahmen. Die Übernahmewelle von Polygon erinnert uns daran, dass selbst bei ausreichenden Mitteln Übernahmen, die auf Talente abzielen, scheitern können, wenn der Zeitpunkt, die Integration und die klaren Verwendungen nicht stimmen.
Es gab auch gescheiterte Übernahmen im Bereich des nativen on-chain DeFi. Im Jahr 2021 kam es zur Fusion und zum Token-Swap zwischen Fei Protocol und Rari Capital, die unter der neu gegründeten Tribe DAO gemeinschaftlich verwaltet wurden. Theoretisch sollte diese Fusion tiefere Liquidität, Kreditintegration und Zusammenarbeit zwischen DAOs bieten. Doch die fusionierte Einheit fiel schnell in Governance-Streitigkeiten und erlitt kostspielige Sicherheitslücken im Fuse-Markt, was schließlich zur Entscheidung der DAO führte, die Mittel an die Token-Inhaber zurückzugeben.
Dennoch hat der Krypto-Bereich beim erfolgreichen Übernehmen Vorteile gegenüber traditionellen Branchen, aus drei Gründen:
Die Open-Source-Basis bedeutet, dass technologische Integrationen oft einfacher sind. Wenn der Großteil deines Codes öffentlich ist, wird die Due Diligence direkter, und es gibt weniger Probleme bei der Verschmelzung von Codebasen im Vergleich zu proprietären Systemen.
Token-Ökonomien können Anreizmechanismen schaffen, die mit traditionellen Eigenkapitalmodellen nicht vergleichbar sind, vorausgesetzt, die Token haben echten Nutzen und die Fähigkeit zur Wertschöpfung. Wenn die Teams beider Übernahmepartner nach dem Abschluss der Transaktion Token des fusionierten Unternehmens besitzen, bleiben ihre Anreize lange nach Abschluss der Transaktion konsistent.
Gemeinschaftsverwaltung führt Mechanismen der Rechenschaftspflicht ein, die in traditionellen Übernahmen selten sind. Wenn bedeutende Veränderungen die Zustimmung der Token-Inhaber erfordern, wird es schwieriger, Transaktionen allein aufgrund der Arroganz von Führungskräften voranzutreiben.
Was kommt als Nächstes?
Für Übernahmen konzipiert.
Das heutige Finanzierungsumfeld erfordert praktische Ansätze. Wenn du ein Gründer bist, sollte deine Argumentation nicht nur sein, „warum sollten wir finanzieren“, sondern auch „warum könnte jemand uns übernehmen wollen“. Hier sind die drei Haupttreiber für Übernahmen im aktuellen Krypto-Bereich.
Zunächst wird Risikokapital präziser.
Das Finanzierungsumfeld hat sich verändert. Risikokapital ist seit seinem Höchststand 2021 um mehr als 70 % gefallen. Die 225 Millionen Dollar der A-Runde von Monad und die 70 Millionen Dollar der Seed-Runde von Babylon sind Einzelfälle und nicht Beweise für eine Markterholung. Die meisten Risikokapitalgesellschaften konzentrieren sich auf Unternehmen mit Wachstumspotenzial und einem klaren Geschäftsmodell. Mit steigenden Zinsen, die die Kapitalkosten erhöhen, und der Tatsache, dass die meisten Tokens keine nachhaltigen Wertakkumulationsmechanismen gezeigt haben, sind die Investoren äußerst selektiv geworden. Für Gründer bedeutet dies, dass sie neben der zunehmend schwierigen Finanzierungsstrategie auch Übernahmeangebote in Betracht ziehen müssen.
Zweitens strategische Hebel.
Kapitalstarke bestehende Unternehmen kaufen Zeit, Vertriebskanäle und Verteidigungsfähigkeiten. Mit zunehmender regulatorischer Klarheit werden lizenzierten Entitäten offensichtliche Übernahmeziele. Aber dieser Übernahmewunsch endet nicht dort. Unternehmen wie Coinbase, Robinhood, Kraken und Stripe führen Übernahmen durch, um schneller in neue Regionen vorzudringen, eine stabile Nutzerbasis zu gewinnen oder Jahre des Infrastrukturaufbaus in einen einzigen Deal zu komprimieren. Wenn du etwas baust, das rechtliche Risiken mindern, den Compliance-Prozess beschleunigen oder den Käufern einen klareren Weg zu Profit oder Rufsteigerung bieten kann, dann bist du bereits im Überlegungskreis der Käufer.
Drittens, Vertrieb und Schnittstellen.
Der fehlende Teil der Infrastruktur besteht darin, Produkte schnell und zuverlässig zu den Nutzern zu bringen. Der Schlüssel liegt darin, Übernahmen durchzuführen, die Vertriebskanäle freischalten, Komplexität vereinfachen und die Zeit bis zur Markteinführung verkürzen. Stripe übernahm OpenNode, um den Prozess der Kryptowährungszahlungen zu vereinfachen. Jupiter übernahm DRiP Haus, um die NFT-Verteilungsfunktion in seinen Liquiditätsstapel zu integrieren. FalconX übernahm Arbelos, um strukturierte Produkte auf Institutionsebene hinzuzufügen, was es ihm möglicherweise erleichtert, verschiedene Kundengruppen zu bedienen. All dies sind infrastrukturelle Strategien, die darauf abzielen, die Reichweite zu erweitern und operative Widerstände zu verringern. Wenn du etwas baust, das es anderen Unternehmen ermöglicht, schneller zu wachsen, eine breitere Reichweite zu haben oder besseren Service zu bieten, dann stehst du auf der Liste der Übernahmeziele.
Dies ist eine Ära strategischer Ausstiege. Wenn du dein Unternehmen aufbaust, solltest du im Hinterkopf behalten, dass deine Zukunft davon abhängt, ob jemand das, was du geschaffen hast, besitzen möchte.