


Autor: A Fox in Web3, Krypto KOL
Übersetzung: Felix, PANews (Dieser Artikel wurde gekürzt)
Dezentralisierte Finanzen (DeFi) werden oft mit traditioneller Finanzen (TradFi) verglichen und haben sich zu einem großen und exponentiell wachsenden Bereich im Web3 entwickelt. Das Ziel von DeFi passt gut zu dem oft gehörten Satz im Krypto-Bereich: „Bankdienstleistungen für Menschen ohne Bankkonto anzubieten“.
Das Versprechen, globale Finanzdienstleistungen ohne Banken anzubieten, ist ein edles Ziel, und der Reiz von Web3 rührt zu einem großen Teil daher. Dieser Artikel zielt darauf ab, die Entwicklungen von DeFi im vergangenen Jahr aus der heutigen Perspektive zu betrachten.
Übersicht

Der gesamte gesperrte Wert (TVL) beträgt 94,6 Milliarden Dollar: In allen DeFi-Protokollen ist die Menge an gesperrtem Kapital enorm. Angesichts der aktuellen Marktkapitalisierung des gesamten Krypto-Bereichs von etwa 2,8 Billionen Dollar macht dies jedoch nur etwa 3,3% aus, sodass es noch viel Wachstumspotenzial gibt. Seit letztem Jahr ist der TVL um etwa das 1,5-fache gewachsen, was etwa 65,4 Milliarden Dollar entspricht, aber der Anteil am Kryptobereich bleibt recht stabil, da er zuvor 3,5% betrug.
Die Diagramme von DeFiLlama begannen im Juni 2018 und sind weniger als 7 Jahre alt, was deutlich macht, dass DeFi noch in der Anfangsphase ist. Im November 2021 erreichte der DeFi TVL jedoch mit 176 Milliarden Dollar seinen historischen Höchststand. Wir hoffen, dass der TVL erneut diesen Höhepunkt erreicht.
Aave und Lido haben einen TVL von 35,6 Milliarden Dollar erreicht: Derzeit sind über 37% des DeFi TVL in ETH, die bei Aave und Lido gestakt sind. Dies zeigt, dass Aave und Lido beide dominieren. Lido war im letzten Jahr führend, aber später übernahm Aave die Spitzenposition. Darüber hinaus findet der Großteil des DeFi weiterhin auf Ethereum statt, das nach wie vor die wichtigste Blockchain ist.
Die Marktkapitalisierung der Stablecoins beträgt 236 Milliarden Dollar: Stablecoins machen mehr als 8,3% des 2,8 Billionen Dollar schweren Kryptomarktes aus und sind mehr als doppelt so viel wie DeFi. Das Wachstum der Stablecoins übersteigt weiterhin den DeFi TVL, was zeigt, dass sie tatsächlich eine echte Produktmarktkonformität erreicht haben.
Die Daten von DeFiLlama sind sehr umfangreich und können überwältigend sein. Im Folgenden werden einige Kategorien näher untersucht und die wichtigsten Punkte analysiert.
Hauptblockchain

Aktuell bleibt Ethereum der Hauptteilnehmer im DeFi, mit einem TVL-Anteil von 52%, was jedoch einen Rückgang von 58,3% im letzten Jahr darstellt. Solana ist mit 8% TVL der zweitgrößte Wettbewerber, bleibt jedoch mehr als sechsmal kleiner als Ethereum.
Solana und BSC haben Tron als zweite bzw. dritte große öffentliche Blockchain abgelöst und Tron von Platz zwei auf Platz vier verdrängt. Die Anzahl aktiver Adressen dieser drei übersteigt bei weitem die von Ethereum, mit über 4,3 Millionen Adressen für Solana, während Ethereum nur 442.000 hat.
Ethereum hat die meisten DeFi-Protokolle, derzeit über 1320, im Vergleich zu mehr als 960 im letzten Jahr.
Das Bitcoin-Netzwerk hat 58 dokumentierte DeFi-Protokolle, gegenüber 12 im letzten Jahr. Obwohl Bitcoin nicht für Smart Contracts konzipiert wurde, macht es immer noch über 4% des gesamten DeFi TVL aus, etwa 3,8 Milliarden Dollar.
Top-Protokolle
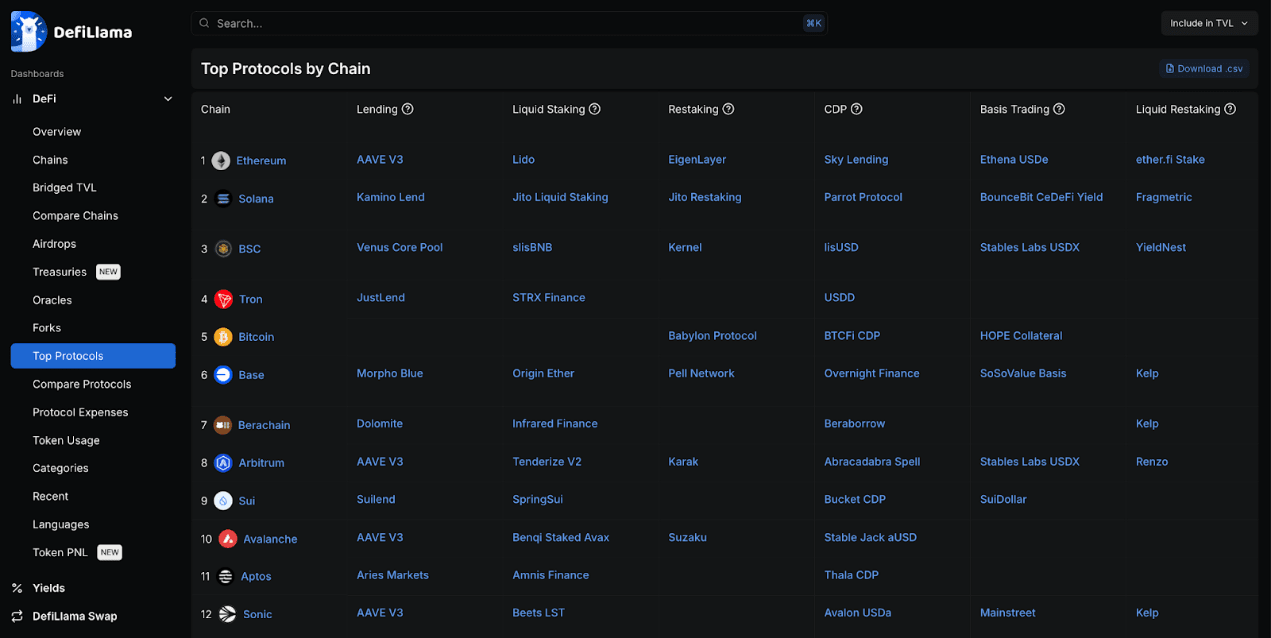
Es besteht kein Zweifel, dass Aave auf mehreren EVM-Ketten wie Ethereum, Sonic, Avalanche und Arbitrum das führende Kreditprotokoll ist, aber Morpho dominiert auf Base.
Die meisten Blockchains haben ihre eigenen Kredit- und Stablecoin-Projekte. Da viele führende Blockchains eigene Protokolle haben, entwickelt sich das Re-Staking weiterhin, wobei der größte Teilnehmer Eigen Layer ist, während das Pell Network die umfassendste Abdeckung bietet.
Stargate ist das wichtigste Cross-Chain-Protokoll im TVL über mehrere Ketten hinweg.
Protokolle auf Ethereum dominieren mit dem enormen Handelsvolumen von Ethereum DeFi unter den ähnlichen Protokollen.
Protokollkategorie

Der TVL von Krediten, Cross-Chain-Brücken und liquidem Staking ist am höchsten, wobei die Unterschiede relativ klein sind und zwischen 42 Milliarden Dollar und 37 Milliarden Dollar liegen. Im letzten Jahr war das liquid Staking weit voraus, aber die Lücke hat sich verringert, Kredite und Cross-Chain-Brücken haben aufgeholt.
Aave macht 44% aller Kredite aus, während Lido 43% aller liquiden Stakings ausmacht. Diese beiden Protokolle haben bis jetzt den höchsten TVL im gesamten DeFi-Bereich.
Der TVL von DEX ist viel geringer, bei etwa 18 Milliarden Dollar, wobei die führenden Protokolle Uniswap, Curve und PancakeSwap sind, die jeweils auf mehr als 9 EVM-Ketten betrieben werden. Selbst mit einem niedrigen TVL ist dies der profitabelste Teil, mit Handelsgebühren von 5,9 Millionen Dollar in den letzten 24 Stunden. Angesichts dieses Profitpotenzials ist es nicht überraschend, dass es über 1600 DEX-Protokolle gibt.
Die Cross-Chain-Brücken-Kategorie wird hauptsächlich von verpackten Bitcoin-Äquivalenten wie WBTC und Binance Bitcoin dominiert.
Stiftung und Schatzamt

Die Größe des Treasuries der Ethereum-Stiftung liegt leicht über einem halben Jahr zuvor und zeigt einen starken Rückgang. In der Zwischenzeit verfügt Mantle über ein großes Treasury, bewertet jedoch hauptsächlich in eigenen Token.
Einige Ethereum-bezogene Projekte dominieren ebenfalls mit ihrem gesamten Treasury, wie Aave, ENS, Lido und Sky. Sie halten jedoch auch größtenteils ihre eigenen Token.
Wenn man eigene Token nicht berücksichtigt, sind die Rankings noch ungleicher. Aber nur wenige Treasuries bestehen hauptsächlich aus Stablecoins, sodass sie hauptsächlich von Marktschwankungen betroffen sind.
Rendite
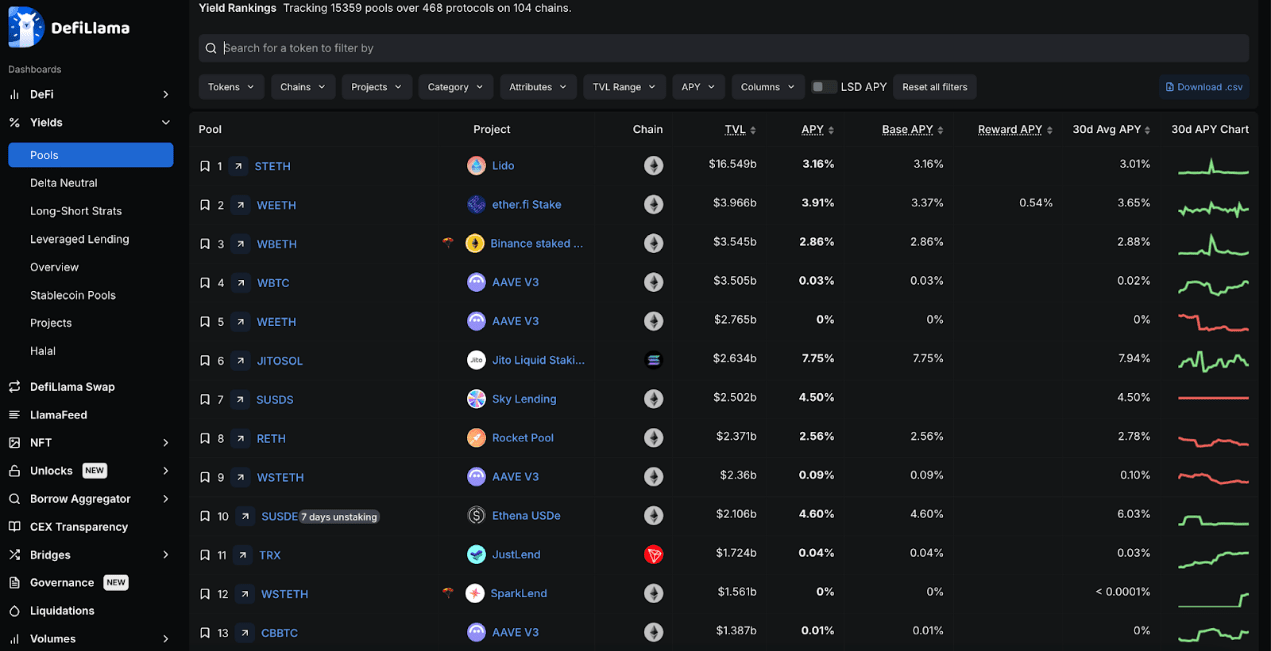
Die meisten Spieler lagern ihre Gelder bei Lido, um Renditen zu erzielen, was möglicherweise daran liegt, dass die meisten Menschen Vertrauen in ETH als langfristiges Wertaufbewahrungsmittel haben, während Lido auch eine dominierende Rolle im Bereich des liquiden Stakings spielt. Andere ETH-basierten liquiden Staking-Protokolle haben ebenfalls eine führende Rolle, wie ether.fi.
Die Staking-Rendite von JitoSOL für SOL beträgt 7,75%, die alle anderen Hauptprodukte übertrifft. Die SOL-Jahreszinssätze von Marinade und Jupiter sind sogar noch höher, etwa 9%.
Sky Lending ist die niedrigste Risiko-Stablecoin-Wahl mit dem höchsten TVL, deren SUSDS Stablecoin über 2,5 Milliarden Dollar hält und eine Rendite von 4,5% bietet.
DeFiLlama verfolgt über 15.000 Liquiditätspools in 468 Protokollen auf 104 Blockchains.
Gebühren

Die Stablecoins von Tether und Circle sind bisher die größten Gebühren-Generatoren im Krypto-Bereich. Allein Tether hat im vergangenen Jahr über 5,8 Milliarden Dollar Umsatz generiert.
Im vergangenen Jahr war Gas auf Ethereum nach wie vor eine der größten Ausgaben für Transaktionsgebühren, wobei die Gesamtsumme der Gebühren von Circle nicht weit entfernt ist, mit 1,3 Milliarden Dollar und 1,6 Milliarden Dollar. Dennoch sinken die Gebühren auf Ethereum schnell, in den letzten 30 Tagen schaffte es keine Transaktion in die Top 15. Dennoch verdienen die auf Ethereum basierenden Protokolle Lido und Uniswap weiterhin hohe Gebühren.
Das Gebührenökosystem von Solana ist im letzten Jahr am schnellsten gewachsen, wobei Jito, Raydium und Pump.fun enorme Gebühren verdient haben. Dies ist wahrscheinlich hauptsächlich auf das große Wachstum von Memecoins auf Solana zurückzuführen.
Seit letztem Jahr sind die Gebühren für Bitcoin um etwa die Hälfte gesunken, und mit dem Aufstieg vieler anderer Konkurrenten auf dem Gebührenmarkt ist Bitcoin von Platz zwei auf Platz 14 gefallen.
Stablecoins

Die gesamte Marktkapitalisierung der Stablecoins hat sich nahezu verdoppelt, von 136 Milliarden Dollar im letzten Jahr auf derzeit 235 Milliarden Dollar. Dennoch dominieren USDT und USDC nach wie vor, mit 62% bzw. 26%, was zusammen 88% des gesamten Marktes ausmacht.
Der größte Anstieg entfällt auf Ethena's USDe. Obwohl es vor einem Jahr noch nicht eingeführt war, ist es jetzt der drittgrößte Stablecoin mit einem Marktanteil von 2%.
Sky hat den USDS-Token herausgegeben und die Dominanz von DAI gebrochen. Nach der Zusammenlegung der Marktkapitalisierung von DAI und USDS hat Sky jedoch einen Marktanteil von 3,5% und bleibt damit der drittgrößte Marktteilnehmer.
USDT, USDC, DAI/USDS und USDe machen zusammen etwa 93% des Stablecoin-Marktes aus, mit einer Marktkapitalisierung von über 220 Milliarden Dollar.
Der BUIDL-Fonds von BlackRock repräsentiert neue Akteure und zeigt, dass TradFi auch in diesem Markt ein Stück vom Kuchen abbekommen möchte.
Finanzierung

Der DeFi-Bereich hat über 113 Milliarden Dollar an Finanzierungen gesammelt, mit insgesamt 6129 Finanzierungsrunden. Der Finanzierungsbetrag erreichte Ende 2021 bis Anfang 2022 den Höchststand, wächst jedoch derzeit schnell und überstieg allein im letzten Monat 3,5 Milliarden Dollar.
FTX und Celsius sind eines der Projekte mit den höchsten Finanzierungsbeträgen im DeFi-Bereich, die 900 Millionen Dollar bzw. 750 Millionen Dollar gesammelt haben, und sind gleichzeitig auch eines der größten gescheiterten Projekte in diesem Bereich. Ähnlich ist die Situation bei EOS, dessen 4 Milliarden Dollar Finanzierung kaum umgesetzt werden konnte.
Hackerangriffe

Der DeFi-Bereich hat über 11,2 Milliarden Dollar durch Hackerangriffe verloren, wobei 25% davon von Cross-Chain-Brücken stammen und der Rest von anderen DeFi-Unternehmen und Protokollen.
Im Februar dieses Jahres wurde ByBit gehackt, was den größten einzelnen Hackerangriff in der Krypto-Geschichte darstellt, mit Verlusten von über 1,4 Milliarden Dollar. Der zweitgrößte Hackerangriff fand 2022 statt, als der Angriff auf das Ronin-Netzwerk zu Verlusten von 624 Millionen Dollar führte.
Die nordkoreanische Organisation Lazarus ist für diese beiden Hackerangriffe verantwortlich und gilt als die größte Hackerorganisation im Krypto-Bereich.
Die meisten großangelegten Hackerangriffe fanden im Ethereum-Ökosystem statt, was wahrscheinlich daran liegt, dass der Großteil der DeFi-Liquidität im Ethereum-Ökosystem konzentriert ist.
Zusammenfassung
Insgesamt wird das Handelsvolumen von DeFi nach wie vor hauptsächlich von Ethereum und seinem EVM-Ökosystem (das viele L2 umfasst) dominiert, aus dem DeFi hervorgegangen ist.
Solana hat im letzten Jahr ein erhebliches Wachstum erzielt und holt schnell auf, während Bitcoin unerwartet beginnt, sein eigenes DeFi-Ökosystem zu entwickeln, obwohl es nicht als Smart-Contract-Plattform gedacht ist. Das Tron-Ökosystem scheint hinter anderen Ökosystemen zurückzubleiben, ist aber dennoch ein wichtiger Knotenpunkt für Stablecoin-Aktivitäten.
Weitere Lektüre: Abolition des Broker-Gesetzes, CAKE Governance Angriff... 10 Überlegungen zu DeFi in letzter Zeit