


Autor: Stacy Muur
Übersetzung: Tim, PANews
In den letzten 15 Monaten hat sich die Liquiditätslandschaft von DeFi zwischen den Chains neu formiert, wobei die Projekte, die von Hype getrieben wurden, allmählich von der Bühne verschwinden und die Liquidität ruhig auf die fundamentalen Stärken und nicht auf den Markthype konzentriert wurde.
Kern-Einsichten
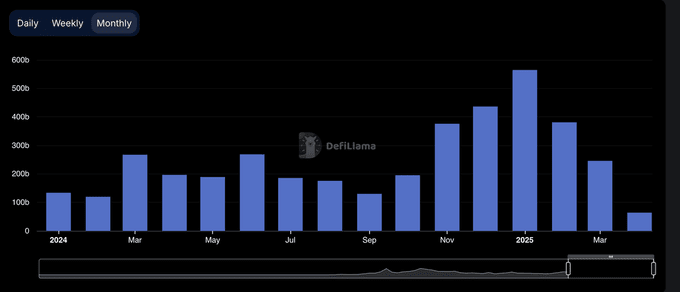
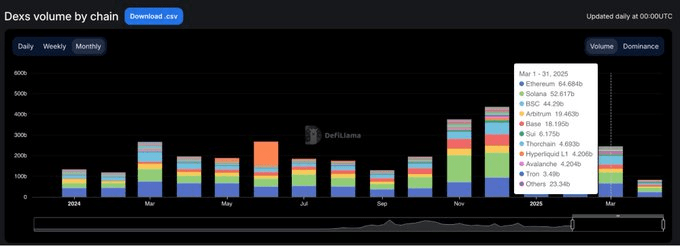
Nach einem historischen Hoch von 380 Milliarden Dollar im DEX-Handelsvolumen im Januar 2025 fiel es in den folgenden zwei Monaten um 35 %, was darauf hindeutet, dass im Januar möglicherweise ein kurzfristiges Hoch erreicht wurde.
Derzeit machen die Top Ten DEX fast 80 % des gesamten Handelsvolumens aus; nur Uniswap und PancakeSwap vereinen etwa 40 % des Anteils.
Solana-basierte DEX haben sich heimlich die Dominanz in den Ranglisten gesichert, indem sie 5 der Top 10 einnehmen, wobei das Wachstum ihres Marktanteils hauptsächlich durch das Handelsvolumen des Meme-Münzhypes angetrieben wird.
Hyperliquid hat das gesamte Feld der ewigen Verträge revolutioniert, vom Aufstieg des Branchenneulings bis hin zu über 60 % Marktanteil im März 2025.
Alle im Artikel geäußerten Meinungen basieren auf öffentlichen Daten. Besonderer Dank gilt DefiLlama für die kontinuierliche Bereitstellung hochwertiger Statistiken.
Ein Zyklus, der von Anstieg und Abnahme geprägt ist.
Anfang 2024 zeigte das DEX-Handelsvolumen im März und Mai eine starke Leistung, bevor es bis zur Jahresmitte allmählich nachließ.
Im vierten Quartal kam es zu einem dramatischen Wandel, im November und Dezember stieg das Handelsvolumen sprunghaft an, und dieser Trend setzte sich bis Januar 2025 fort, als es einen explosiven Höhepunkt von 380 Milliarden Dollar erreichte.
Dieser Rückgang war jedoch nur von kurzer Dauer. Im Februar fiel das Marktvolumen auf 245 Milliarden Dollar, ein dramatischer Rückgang von 35 % beendete den dreimonatigen vertikalen Anstieg. Dieser Rückgang legte den Grundstein für einen vorsichtigeren zweiten Quartal.
Die Dominanz von DEX: Führende Protokolle haben die Kontrolle.
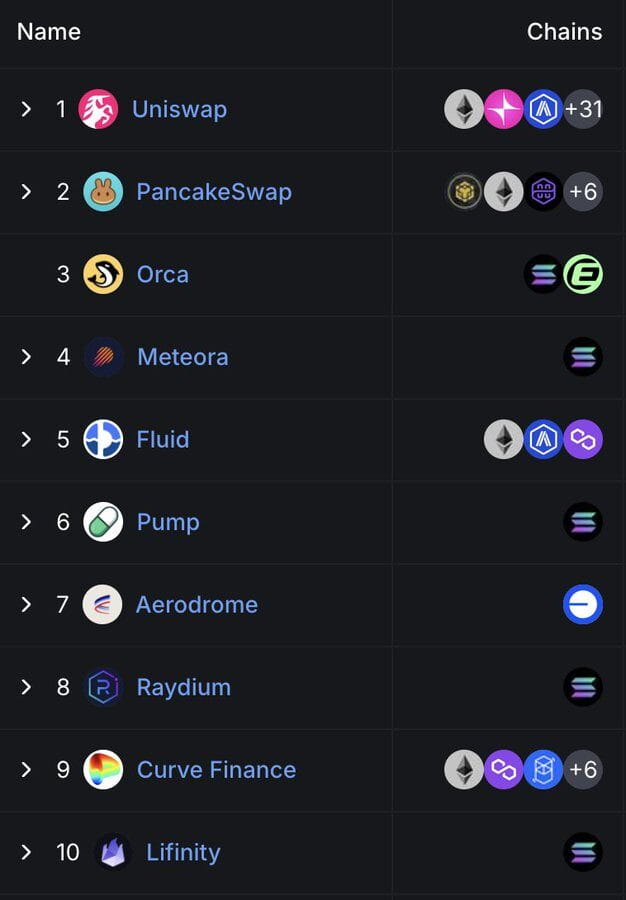
Die Marktlandschaft von DEX bleibt stark konzentriert. Derzeit machen die Top Ten Protokolle 79,5 % des täglichen Handelsvolumens aus, während die Top Fünf allein 59,1 % ausmachen.
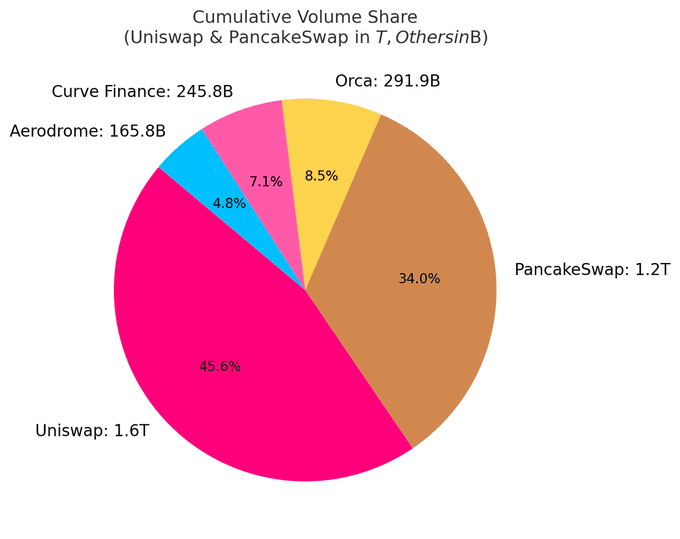
Uniswap und PancakeSwap machen etwa 40 % des DEX-Handelsvolumens aus und sind die einzigen beiden Plattformen, die bisher ein kumuliertes Handelsvolumen von über einer Billion Dollar erreicht haben. Ihre führende Position ergibt sich aus ihrem First-Mover-Vorteil, der breiten Unterstützung für Multichain-Ökosysteme und der tiefen Liquidität.
Uniswap Labs hat auch Unichain eingeführt, ein Ethereum-Layer-2-Netzwerk, das auf dem Optimism Superchain basiert. Diese Chain zielt darauf ab, schnelle und kostengünstige Transaktionen durch native Multichain-Interoperabilität zu ermöglichen.
Solanas stiller Aufstieg.
Bemerkenswert ist, dass Solana im DEX-Bereich zunehmend in den Vordergrund tritt. Unter den derzeitigen Top Ten DEX sind fünf, die auf Solanas nativer Entwicklung basieren: Orca, Meteora, Raydium, Lifinity und Pump.fun.
Orca (8,02 %) und Meteora (6,70 %) machen zusammen etwa 15 % des globalen DEX-Handelsvolumens aus.
Dieses Wachstum resultiert aus niedrigen GAS-Gebühren, schnellen Blockzeiten und dem Hype um Solana-Meme-Münzen. Pump.fun hat sich in die Top Ten katapultiert, was dies eindrucksvoll beweist.
Neue aufstrebende Protokolle: Fluid und Aerodrome.
Fluid (7,09 %) ist die kapitaleffizienteste Plattform unter den Top Fünf DEX. Das Protokoll ist auf Ethereum aktiv und hat ein monatliches Abwicklungsvolumen von über 10 Milliarden Dollar. Besonders bemerkenswert ist es nach dem Start im Arbitrum-Ökosystem: Das Handelsvolumen stieg von 426 Millionen Dollar im Februar auf 1,6 Milliarden Dollar im März, was beweist, dass seine Akzeptanzgeschwindigkeit weit über dem Branchendurchschnitt liegt.
Aerodrome, als nativer Base-Projekt, zeigt das kontinuierliche Wachstum der Liquidität auf Base L2.
Obwohl Hyperliquid im Spotmarkt nicht hochrangig ist, hat es im Markt für ewige Verträge die Dominanz übernommen, mit einem Marktanteil von über 60 %.
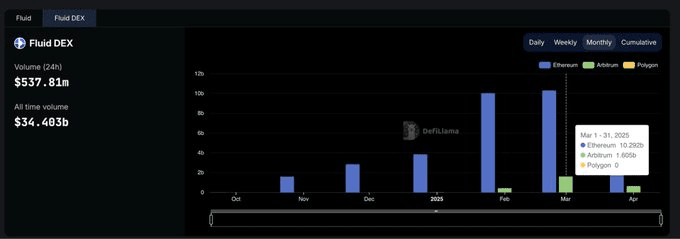
Marktanteil von DEX über alle Chains: Wachstum ist einfach, Beibehaltung ist schwierig.
Die letzten 15 Monate zeigen deutlich ein Phänomen: Die meisten Blockchain-Projekte können Aufmerksamkeit erregen, aber nur wenige können anhaltend attraktiv bleiben. Von Januar 2024 bis März 2025 ändert sich der Marktanteil von Chain-basierten DEX schnell, nur sehr wenige Projekte haben tatsächlich Nutzerbindung.
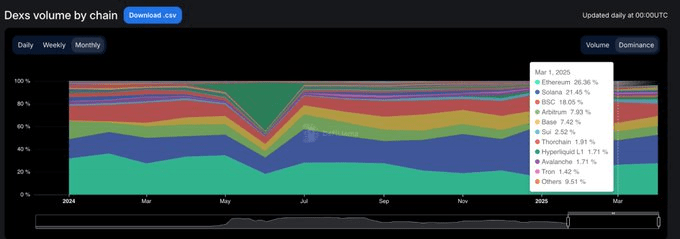
Solana hat den größten Durchbruch erzielt. Es stieg 2024 stetig an, angetrieben von der TRUMP- und MELANIA-Meme-Münz-Hype, und erreichte im Januar 2025 einen Höhepunkt von 45,8 % Marktanteil. Doch bis März wurde sein Marktanteil auf die Hälfte reduziert auf 21,5 %, bleibt jedoch mit einem durchschnittlichen Anteil von 25,1 % an der Spitze aller öffentlichen Chains.
Ethereum hingegen ist das genaue Gegenteil. Anfang 2024 startete es mit einem Marktanteil von etwa 32 %, fiel im Januar 2025 auf 15,3 % und erholte sich im März auf 26,4 %. Natürlich, selbst wenn Ethereum an Wachstumskraft verliert, bleibt seine ökologische Widerstandsfähigkeit bestehen.
Base kann als der stabilste Verfolger bezeichnet werden. Vom Marktanteil von 3 % im März 2024 wuchs er kontinuierlich auf 12,4 % im Dezember und fiel im März 2025 auf 7,4 %, wobei er währenddessen einen Durchschnitt von 6,6 % hielt. Ohne den Hype gab es nur langsames, aber beständiges Wachstum.
BNB Chain hält mit 14,7 % einem stabilen Durchschnitt. Weder ein dramatischer Anstieg noch ein dramatischer Rückgang, immer stabiler Fluss von privatem Kapital.
Arbitrum hatte einen starken Start (16 % Marktanteil), schwächelte jedoch später und fiel bis Januar 2025 auf 4,8 %, überholt von Base und Solana.
Blast erreichte im Juni 2024 einen Höhepunkt von 42,3 % Marktanteil und verschwand im nächsten Monat. Dies ist ein typisches Beispiel für volumengetriebenen Anreiz, bei dem die Nutzerbindungsrate null ist.
Zusammenfassung: Die Dominanz von DEX über verschiedene öffentliche Chains ist stark volatil. Solana hat sich hervorgetan, Ethereum hat eine Wertkorrektur erlebt, und Base hat schrittweise sein Ökosystem erweitert, während die Markt-Hype-Zyklen große Schwankungen zeigen. Letztendlich ist die öffentliche Chain, die die Dominanz innehat, nicht die mit dem lautesten Ruf, sondern die mit der höchsten tatsächlichen Nutzung.
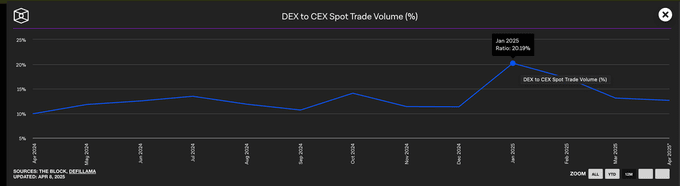
Zentralisierte Börsen dominieren weiterhin das Spot-Handelsvolumen.
Obwohl DEX Anfang 2025 explosionsartig wuchs, dominieren zentralisierte Börsen weiterhin den Spotmarkt. Selbst im Januar, als das DEX-Handelsvolumen seinen Höhepunkt erreichte, machten CEX immer noch fast 80 % des gesamten Handelsvolumens aus.
Obwohl die Dominanz der zentralisierten Börsen von 90 % Anfang 2024 auf ein Tief von 79 % fiel, ist der breitere Trend offensichtlich: DEX wächst zwar kontinuierlich, aber CEX bleibt die Standardwahl für die meisten Händler.
Marktanteil von ewigen Protokollen.
Das Feld der On-Chain-evigen Verträge hat sich 2024 grundlegend verändert.
Nachdem dYdX über zwei Jahre hinweg die Führungsposition im Bereich der ewigen Verträge gehalten hat, ist Hyperliquid plötzlich aufgetaucht und hat neu definiert, was Dominanz bedeutet. Die Plattform erreichte im Februar erstmals die Spitze, wurde zur Jahresmitte kurzzeitig von SynFutures überholt und holte sich im August den ersten Platz zurück und bleibt seither unangefochten. Bis März 2025 hat Hyperliquid fast 59 % des gesamten Handelsvolumens für ewige Verträge erobert und sich damit als bevorzugte Plattform für professionelle Händler fest etabliert.
Dieser Aufschwung hat eine große Marktaufmerksamkeit angezogen, und das Produkterlebnis ist näher an zentralisierten Börsen als je zuvor. Im Vergleich dazu ist der Marktanteil von dYdX schnell gesunken. Von 13,2 % Marktanteil Anfang 2024 fiel er bis März 2025 auf nur noch 2,7 %, da die Nutzer zu schnelleren, benutzerfreundlicheren und moderneren Alternativplattformen wechselten.
Jupiters ewige Verträge gehen einen anderen Weg und steigen mit einer Marktanteil von 8,8 % auf den zweiten Platz, angetrieben von Solanas nativer Liquidität und dem Traffic seiner Spot-DEX. Obwohl es schnell aufstieg, fehlte es an anhaltender Kraft und fiel schließlich hinter Hyperliquid zurück. Andere Projekte wie SynFutures, Vertex Protocol und Paradex hatten ebenfalls kurzzeitig Auftritte.
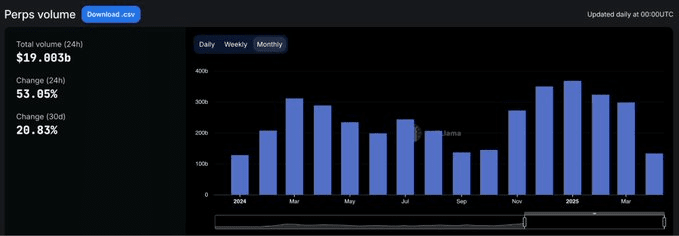
Eternal Contract Chain: Die Ausführungsschicht wird in einem Zyklus neu strukturiert.
Die größte Veränderung im Bereich der Infrastruktur für ewige Verträge im vergangenen Jahr war nicht, welche Protokolle von den Nutzern bevorzugt wurden, sondern welche Chains sie für die Durchführung von Transaktionen vertrauen.
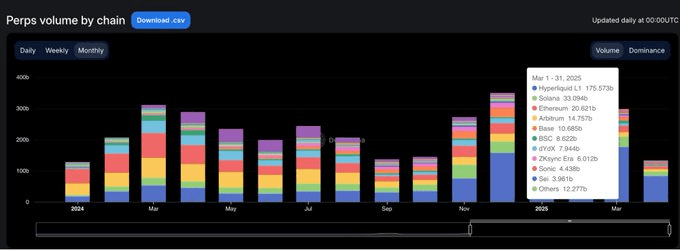
Bis März 2025 war der Marktanteil der ewigen Verträge von Ethereum und Arbitrum auf 11,8 % gefallen, ein scharfer Kontrast zu den über 65 % Marktanteil, die beide im Januar 2024 zusammen hatten, als aktualisierte, schnellere Ausführungsschichten nun die Dominanz übernommen hatten.
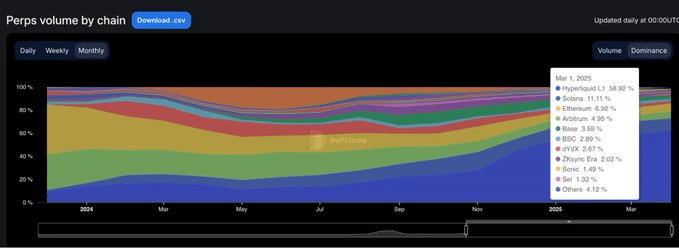
Die treibende Kraft hinter diesem Wandel ist die von Hyperliquid selbst entwickelte Blockchain. Diese Chain steigerte ihren Marktanteil im selben Zeitraum von 13,6 % auf 58,9 % und verdrängte innerhalb eines Jahres verschiedene Layer-1- und Layer-2-Lösungen, die zuvor die Branchenstandards definierten, und wurde zur Standard-Ausführungsumgebung für den Handel mit ewigen Verträgen. Ihr Vorteil liegt nicht nur in schnelleren Handelsgeschwindigkeiten, sondern vor allem in der Zuverlässigkeit und niedrigen Latenz, die professionelle Händler verlangen.
Solana erlebte ebenfalls einen starken Anstieg, angestoßen durch die Projekte Jupiter und Phoenix Ende 2024, wobei sein Marktanteil zeitweise auf fast 16 % stieg. Letztendlich stabilisierte er sich jedoch im Bereich von 10-11 % und konnte den dynamischen Wachstumsimpuls nicht aufrechterhalten. Während Base und ZKsync ein gewisses Leben zeigten (mit einem Marktanteil von Spitzenwerten von 6-7 %), konnten sie sich nie in die Ränge der Top-Öffentlichen Chains einreihen.
Gleichzeitig wird Blast zu einem warnenden Beispiel: Dieses kurzlebige Projekt erreichte im Juni 2024 einen Marktanteil von 18,8 %, verschwand jedoch mit der gleichen verblüffenden Geschwindigkeit. In einem Bereich, der von Produktqualität und Nutzerbindung geprägt ist, ist bloßer Hype schwer von Dauer. Die neuen industriellen Ausführungsstandards sind klar: leistungsorientierte öffentliche Chains haben die Wettbewerbsbenchmarks neu definiert, traditionelle Infrastruktur hat nicht mehr das Vorrecht.
Die Zukunft von DeFi liegt nicht in der Multichain-Expansion, sondern gehört den Protokollen, die die Erzählung der Branche in Benutzergewohnheiten umwandeln können.
(Die obigen Inhalte wurden mit Genehmigung des Partners PANews zur Veröffentlichung und Wiedergabe entnommen, Originallink)
Haftungsausschluss: Die Artikel geben ausschließlich die persönliche Meinung des Autors wieder und spiegeln nicht die Ansichten und Positionen von Block客 wider. Alle Inhalte und Meinungen dienen nur zur Information und stellen keine Anlageberatung dar. Investoren sollten eigene Entscheidungen treffen und Handelsentscheidungen treffen; der Autor und Block客 übernehmen keine Verantwortung für direkte oder indirekte Verluste, die für Investoren aus ihren Handelsentscheidungen entstehen.
"Die Migration der On-Chain-Liquidität: Auf und ab im 15-Monats-Zyklus, wer bleibt nach dem Rückgang des Hypes unversehrt?" Dieser Artikel wurde ursprünglich auf (Block客) veröffentlicht.