


Autor: Denker
Erstens, obwohl Bittensor sich offiziell immer als ein Projekt der „fairen Mining“ präsentiert, ist die zugrunde liegende Subtensor weder eine PoW- noch eine PoS-Blockchain; sondern eine von der Opentensor Foundation (der Stiftung von Bittensor) verwaltete Einzelkette mit einem sehr intransparenten Mechanismus.
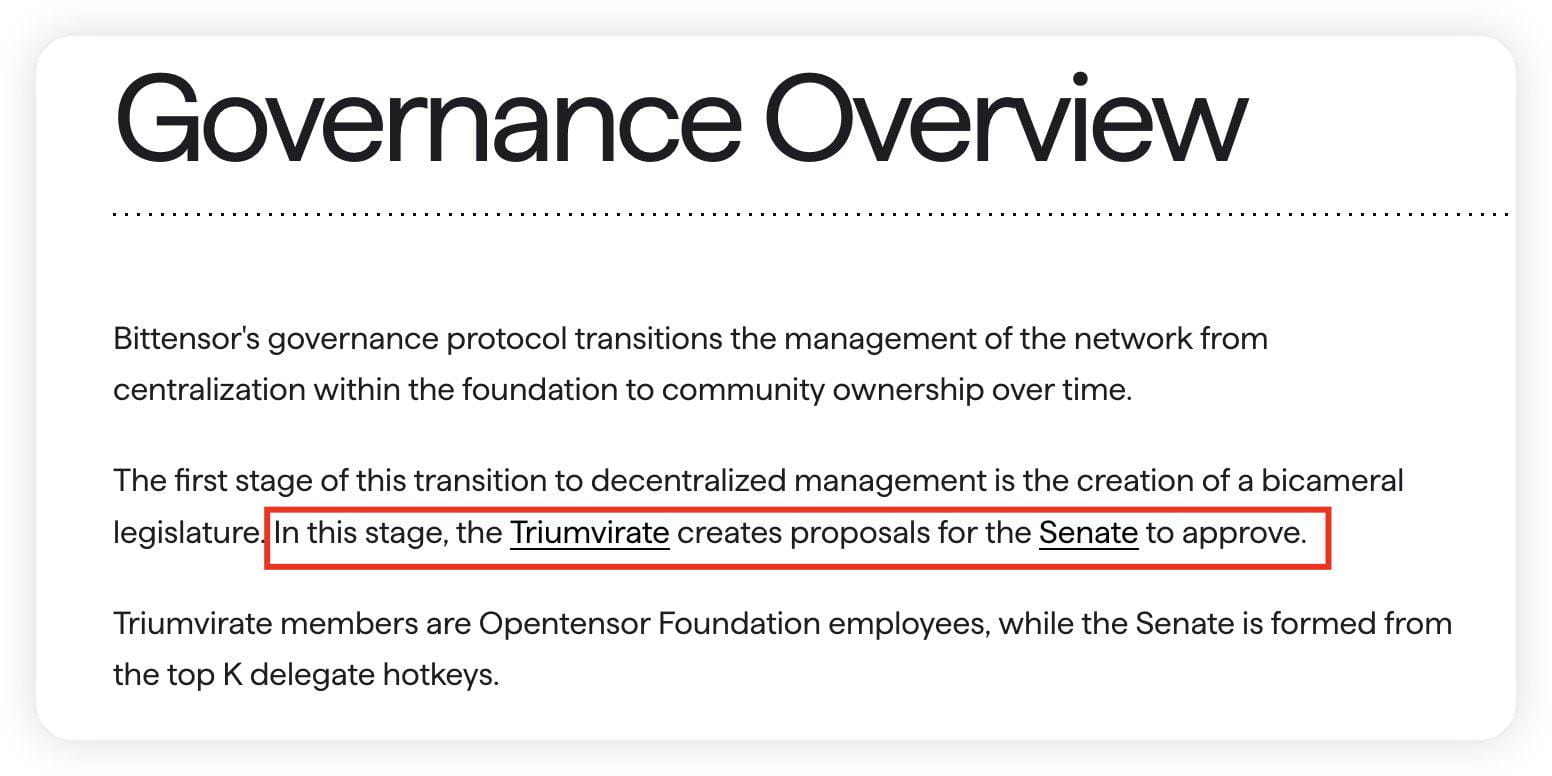
Was die sogenannte „Drei Giganten + Senat“ binäre Governance-Struktur betrifft, so sind die drei Giganten drei Mitarbeiter der Opentensor Foundation, und der Senat besteht aus den 12 besten Validierungsknoten, die alle zu den eigenen Leuten oder Interessengruppen gehören.

Zweitens wurde am 3. Januar 2021 „Kusanagi“ veröffentlicht, was die Aktivierung des Bittensor-Netzwerks markiert und es den Minern und Validierern ermöglicht, die ersten TAO-Belohnungen zu erhalten. Von der Aktivierung des Netzwerks bis zur Einführung des Subnets am 2. Oktober 2023 hat Bittensor insgesamt 5,38 Millionen TAO abgebaut. Es gibt jedoch kein Dokument oder Material, das erläutert, nach welchen Regeln die während des Zeitraums vom 3. Januar 2021 bis zum 2. Oktober 2023 während des Subnet-Starts erzeugten Token verteilt wurden und wo sie schließlich hingegangen sind.
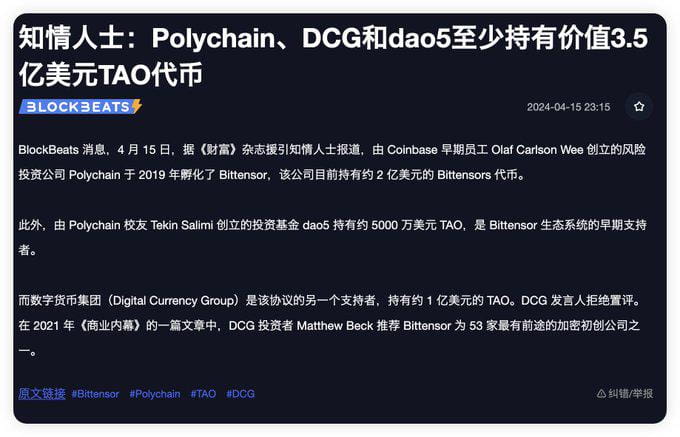
Es kann vernünftig vermutet werden, dass dieser Teil der Token unter internen Mitgliedern und Interessengruppen aufgeteilt wurde, da Bittensor nicht wie Bitcoin ist, sondern von VCs inkubiert und investiert wurde.
Wenn man diesen Teil der Token durch die aktuelle Emission von 8,61 Millionen teilt, befinden sich mindestens 62,5 % der TAO in den Händen interner Mitglieder und Interessengruppen. Darüber hinaus betreibt die Opentensor Foundation und einige investierende VCs auch Validierungs-Knoten auf Bittensor, sodass ihr Anteil an den Chips nur höher als die 62,5 % sein kann.
Ähnlich wie bei OM, das vor einigen Tagen zusammenbrach, wird die verzerrte Marktkapitalisierung der Projekte, bei denen du nicht weißt, warum sie so hoch ist, oft von einer armen Liquidität verursacht.
Milliarden-Marktkapitalisierung unterstützt von schlechter Liquidität.
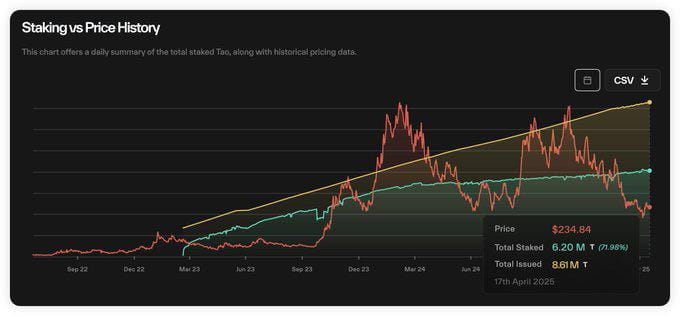
Das folgende Diagramm zeigt die historische Staking-Situation von TAO. Lassen Sie sich nicht täuschen und denken Sie, dass die Staking-Rate von TAO allmählich von niedrig nach hoch ansteigt. Es wird so dargestellt, weil TAO einer heftigen Inflation unterliegt.
In der Tat war die Staking-Rate von TAO nie unter 70 % und erreichte zu Spitzenzeiten fast 90 %. Bei einer aktuellen Marktkapitalisierung von 2 Milliarden Dollar bedeutet das, dass mindestens 1,4 Milliarden Dollar TAO nie am Umlauf teilgenommen haben. Der tatsächliche Marktwert von TAO beträgt nur 600 Millionen Dollar, während der entsprechende FDV 5 Milliarden Dollar beträgt, was ein typisches Beispiel für ein Projekt mit niedriger Liquidität und hoher Marktkapitalisierung ist.
Wie das angeblich marktführende AI-Projekt, die Blase, von den Hauptakteuren aufgeblasen wurde, lassen Sie es sich gut durch den Kopf gehen.
Letztlich ist das sogenannte dTAO-Upgrade eher eine Gelegenheit für OGs, Liquidität zum Ausstieg zu bieten. Lass dich dazu bringen, die von den Interessengruppen gehaltenen TAO zu kaufen, um die stark steigenden Subnet-Token zu erwerben.
Nach der Drei-Punkte-Theorie war das dTAO-Upgrade von Bittensor im Februar dieses Jahres unter dem Druck, dass das „Dividendenmodell“ nicht mehr tragfähig war, gezwungen, neue Ponzi-Schemata wie das „Split-Modell“ und das „Hilfe-Pool-Modell“ einzuführen, um zu de-leveragen. Das Hauptziel dabei ist es, eine neue Erzählung zu erfinden, um neue externe Liquidität anzuziehen, während die alte Erzählung schwächer wird und die externe Liquidität schnell erschöpft wird.
Zuerst ist das „Split-Modell“: Durch die Ausgabe von Tokens durch alle Subnetze hat TAO erfolgreich die Basiswährung für alle Bittensor-Subnet-Token definiert, deren Wert durch die Token von Dutzenden (und immer mehr) von Subnetzen gestützt wird.
Aufgrund der geringen Tiefe des Handels wird der Subnet-Token häufig mit erstaunlichen Preisentwicklungen gehandelt. Damit zeigt Bittensor der Außenwelt eine Fassade, dass das Ökosystem hohe ROI-Möglichkeiten bietet. Die übertriebenen nominalen ROI, die von den Alpha-Token des Subnets angeboten werden, schaffen künstlich enormen Kaufdruck auf TAO und decken den Verkauf von TAO durch die Validierungsknoten im Root-Netzwerk.
Leider hat das geschlossene Ökosystem von Bittensor, kombiniert mit dem Marktumfeld, das von Bullen zu Bären wechselt, dazu geführt, dass das Upgrade von dTAO nicht in der Lage war, genügend externe Liquidität anzuziehen; sogar die interne Liquidität (die TAO, die im Root-Netzwerk gestakt sind) wurde nicht ausreichend mobilisiert.
Gleichzeitig führt der gesunkene Zugang zum Subnet und die unbegrenzte Anzahl zu einer übermäßigen und schnellen Tokenemission, die die ohnehin geringe Gesamtliquidität des Bittensor-Ökosystems weiter verdünnt.
Zweitens gibt es das „Hilfe-Pool“-Modell. Leider kann die Tokenemission im Subnet von Bittensor kein hochgradig zirkulierendes Hilfe-Pool-Modell wie Pump.fun auf Solana etablieren, da die Netzwerk-Infrastruktur von Bittensor sehr schlecht ist. Sogar der Austausch zwischen verschiedenen Subnet-Token ist nicht möglich, was es den Teilnehmern der Subnet-Token sehr schwer macht, zwischen verschiedenen Subnetzen zu wechseln. Dies verschärft das Problem der Liquiditätsverdünnung, das durch die hohe Split-Rate verursacht wird, und kann nicht wie bei anderen Projekten dazu führen, dass das Kapital im Markt bleibt und weiterhin spekuliert wird.
Sobald die großen Staker im Root-Netzwerk kollektiv fliehen, wird die Liquidität sowohl im Markt als auch außerhalb des Marktes schnell versiegen.
Der Moment, in dem du verkaufst, ist das Ende des Spiels.
Also, fliehen die großen Investoren? Die Antwort ist: „Sie fliehen!“
Seit dem Start von dTAO:
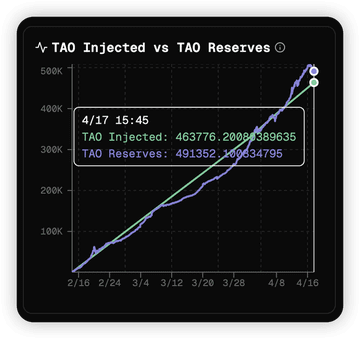
➤ Das Bittensor-Protokoll injiziert 450.000 TAO in den Subnet-Pool.
➤ 150.000 TAO (33 %) fließen durch den Mechanismus des „automatischen Verkaufs“ in die Validierungsknoten des Root-Netzwerks.
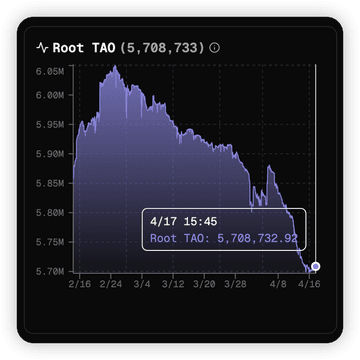
➤ Die Staking-Menge im Root-Netzwerk (τ₀) wurde um 150.000 (5,86 Millionen → 5,71 Millionen) reduziert.
Das bedeutet:
300.000 TAO (≈ 7 Millionen Dollar) wurden erfolgreich aus dem Root-Netzwerk abgezogen und könnten auf CEX liquidiert werden.
Außerdem war die Basis von Bittensor zuvor die Subnetze und Miner. Das frühere Modell von Bittensor ähnelte dem von VCs, die Geld an Projekte geben, damit sie sich zunächst auf den Aufbau wertvoller Geschäftsmodelle konzentrieren können, ohne sofort besorgt zu sein, wie sie Geld verdienen und ein Gleichgewicht zwischen Einnahmen und Ausgaben herstellen können. Dies ist der zentrale Grund, warum Projekte in Bittensor Subnetze erstellen.
Und das Projekt hat Bittensor Miner angezogen, die Rechenleistung bereitstellen (in Bittensor-Sprache „intelligent“), was die Situation „Hallo, ich bin gut, alle sind gut“ zu einem zentralen Grund macht, warum Bittensor das größte Krypto-AI-Projekt nach Marktkapitalisierung werden konnte.
Aber nach dem dTAO-Upgrade sind die Interessen der Subnet-Projektteams, Miner und Validierungsknoten nicht mehr vereinbar, die frühere Situation von „Hallo, ich bin gut, alle sind gut“ existiert nicht mehr. Das dTAO-Modell bringt für die Subnet-Projektteams keinen Vorteil, der Zusammenbruch des ökonomischen Modells ist das größte und grundlegendste Problem von Bittensor.
Im dTAO-Modell von Bittensor ist der Alpha-Token des Subnets eine Art „Zertifikat“, das wir erhalten, wenn wir TAO im Subnet staken, und ist keineswegs ein allgemein zirkulierender Token.
Dies führt dazu, dass es für die Subnet-Projekte sehr schwierig ist, eine effektive Tokenomics für diese Token zu erfinden. Diese Alpha-Token haben für Privatanleger keinen Nutzen, außer mehr Alpha-Token zu generieren.
Nach meiner Beobachtung ist die häufigste Methode, die Subnet-Projektteams verwenden, um den Tokenpreis zu steigern, jetzt die Ankündigung, dass sie die Projekteinnahmen verwenden werden, um Alpha-Token zurückzukaufen, wie zum Beispiel bei Chutes (SN64).
Wenn der Subnet Owner Alpha-Token nur auf diese Weise aktivieren kann, dann wird es amüsant. Die 18 % Alpha-Token, die an das Subnet-Projektteam verteilt werden, können für immer nur in den Händen des Projektteams bleiben. Schließlich hast du angekündigt, dass du die Projekteinnahmen zurückkaufen möchtest. Warum solltest du dann deine eigenen Token verkaufen?
Verkauf und Rückkauf sind widersprüchlich.
Daher können die Subnet-Besitzer nicht nur kein Einkommen aus dem dTAO-Modell erzielen, sondern müssen es sogar subventionieren: externe Einnahmen generieren und in ihre Alpha-Token des Subnets injizieren.
Das bedeutet, dass die Subnet-Projekte und Miner im Wesentlichen für die Validierungsknoten arbeiten.
Die Validierungsknoten als privilegierte Klasse im Bittensor-Netzwerk können nicht nur nichts Wertvolles tun, sondern können seit dem Upgrade von dTAO kontinuierlich die Alpha-Token des Subnets verkaufen, wobei bis zu 1/3 der täglich emittierten TAO in das Root-Netzwerk fließen.
Bittensor konnte andere Projekte anziehen, um ihre Subnetze darauf aufzubauen, weil die vorherige TAO-Emission für aufstrebende Projekte ohne Einnahmen eine gute Subventionsmechanismus darstellt, sodass diese Projekte sich nur auf das Geschäftsmodell konzentrieren müssen, das sie erfolgreich umsetzen wollen.
Wenn dieser Subventionsmechanismus nicht nur verschwindet, sondern sogar umgekehrt wird, warum sollten die Subnet-Projekte dann überhaupt ein Subnet auf Bittensor aufbauen?
Direkt selbständig arbeiten, alle Einnahmen gehören dir, ist das nicht verlockend?
Daher schadet das dTAO-Modell als Mittel der Interessengruppen, um ihre Waren zu verkaufen, der Basis, auf der Bittensor bis heute aufgebaut ist.
Obwohl das Geschäftsmodell der meisten Subnetze im Bittensor-Ökosystem grottenschlecht ist, hat Bittensor ohne sie auch den letzten Deckmantel verloren.
Quellen für diesen Artikel:
1. Offizielle Dokumentation von Bittensor: docs.bittensor.com
2. @harry_xymeng Lehrer Berichterstattung (Bittensor: Wann hört die Musik auf): prism-pancake-61a.notion.site/Bittensor-432c
3. @thecryptoskanda Lehrer (Drei-Punkte-Theorie – Der ultimative Leitfaden für von Ponzi aufgebauten Strukturen): https://x.com/thecryptoskanda/status/1872193691479351519