Autor: Jacob Zhao
Der Kryptomarkt hat in letzter Zeit wenig zu bieten, und konservative, stabile Renditen sind erneut gefragt. Daher möchte ich über die alten, aber immer aktuellen Themen der Renditen von Stablecoins sprechen, basierend auf meinen Investitionserfahrungen der letzten Jahre und den Forschungsergebnissen, die ich Ende letzten Jahres im Bereich der Stablecoins gesammelt habe.
Die Hauptkategorien von Stablecoins im aktuellen Kryptomarkt sind:
· Bedingte Compliance, aber mit dem höchsten Marktanteil USDT: Die Anwendungsfälle sind ausreichend breit (Handelsplattformen für Kryptowährungen, Gehaltszahlungen in der Kryptoindustrie, echte internationale Handels- und Offline-Zahlungsszenarien). Die Nutzer setzen auf eine große, ausfallsichere Tether, die eine Sicherheitsgarantie bietet.
· Compliance-Stablecoins, die 1:1 an Fiat-Währungen gekoppelt sind: USDC wird von den meisten Blockchains und Anwendungsfällen unterstützt und ist das wahre On-Chain-US-Dollar, während andere Compliance-Stablecoins wie PayPal USD und BlackRock USD gewisse Einschränkungen in ihren Anwendungsfällen haben.
· Überbesicherte Stablecoins: Hauptsächlich DAI von MakerDAO und die nach der Umstellung auf Sky Protocol entstandene USDS; Liquity's LUSD hat mit einem Null-Kollateral-Darlehenszins und einer niedrigen Beleihungsquote von 110 % ein Mikro-Innovation erreicht und ist ein Wettbewerber.
· Synthesische Stablecoins: In diesem Zyklus ist USDe von Ethena das repräsentativste Beispiel. Ihr Modell zur Erzielung von Erträgen durch Arbitrage der Finanzierungsgebühren wird ebenfalls ein Hauptaugenmerk dieser Analyse über Stablecoin-Renditen sein.
· Stablecoins mit zugrunde liegenden Vermögenswerten in US-Staatsanleihen: In diesem Zyklus sind USD0 von Usual und USDY von Ondo die repräsentativsten. USD0++ von Usual bietet Liquidität in US-Staatsanleihen und hat eine innovative Rolle, ähnlich wie Lido bei ETH-Staking.
· Algorithmische Stablecoins: Nach dem Zusammenbruch von Terra's UST wurde die gesamte Kategorie weitgehend diskreditiert. Luna fehlte eine echte Wertunterstützung, was zu extremen Preisschwankungen führte, die in einem Teufelskreis aus Verkaufsdruck und anschließender Entkopplung endeten. FRAX kombiniert algorithmische Stabilitätsmechanismen und Überbesicherungsmodelle, hat jedoch nur einige Anwendungsfälle, während andere algorithmische Stablecoins keinen Einfluss mehr auf den Markt haben.
· Nicht-US-Dollar-Stablecoins: Euro-Stablecoins (wie EURC von Circle, EURT von Tether usw.) und andere Fiat-Stablecoins (BRZ, ZCHF, HKDR usw.) haben derzeit nur einen geringen Einfluss auf den US-Dollar-dominierten Stablecoin-Markt. Ein Projekt, in das ich investiert habe, das nicht-US-Dollar überbesicherte Stablecoins anbietet, hat nahezu null erreicht. Der einzige Ausweg für nicht-US-Dollar-Stablecoins liegt in der Zahlungsabwicklung unter einem regulierten Compliance-Rahmen und nicht in der Anwendung in der ursprünglichen Krypto-Community.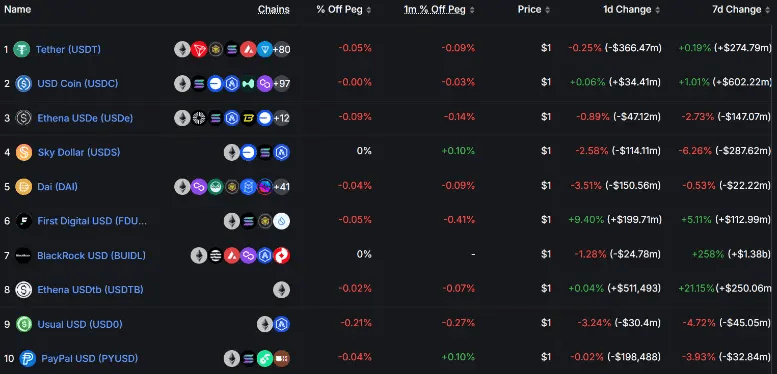 Marktrangliste der Stablecoin-Marktkapitalisierung
Datenquelle: https://defillama.com/stablecoins
Aktuell gibt es verschiedene Modelle zur Erzielung von Renditen durch Stablecoins, die im Folgenden detailliert analysiert werden: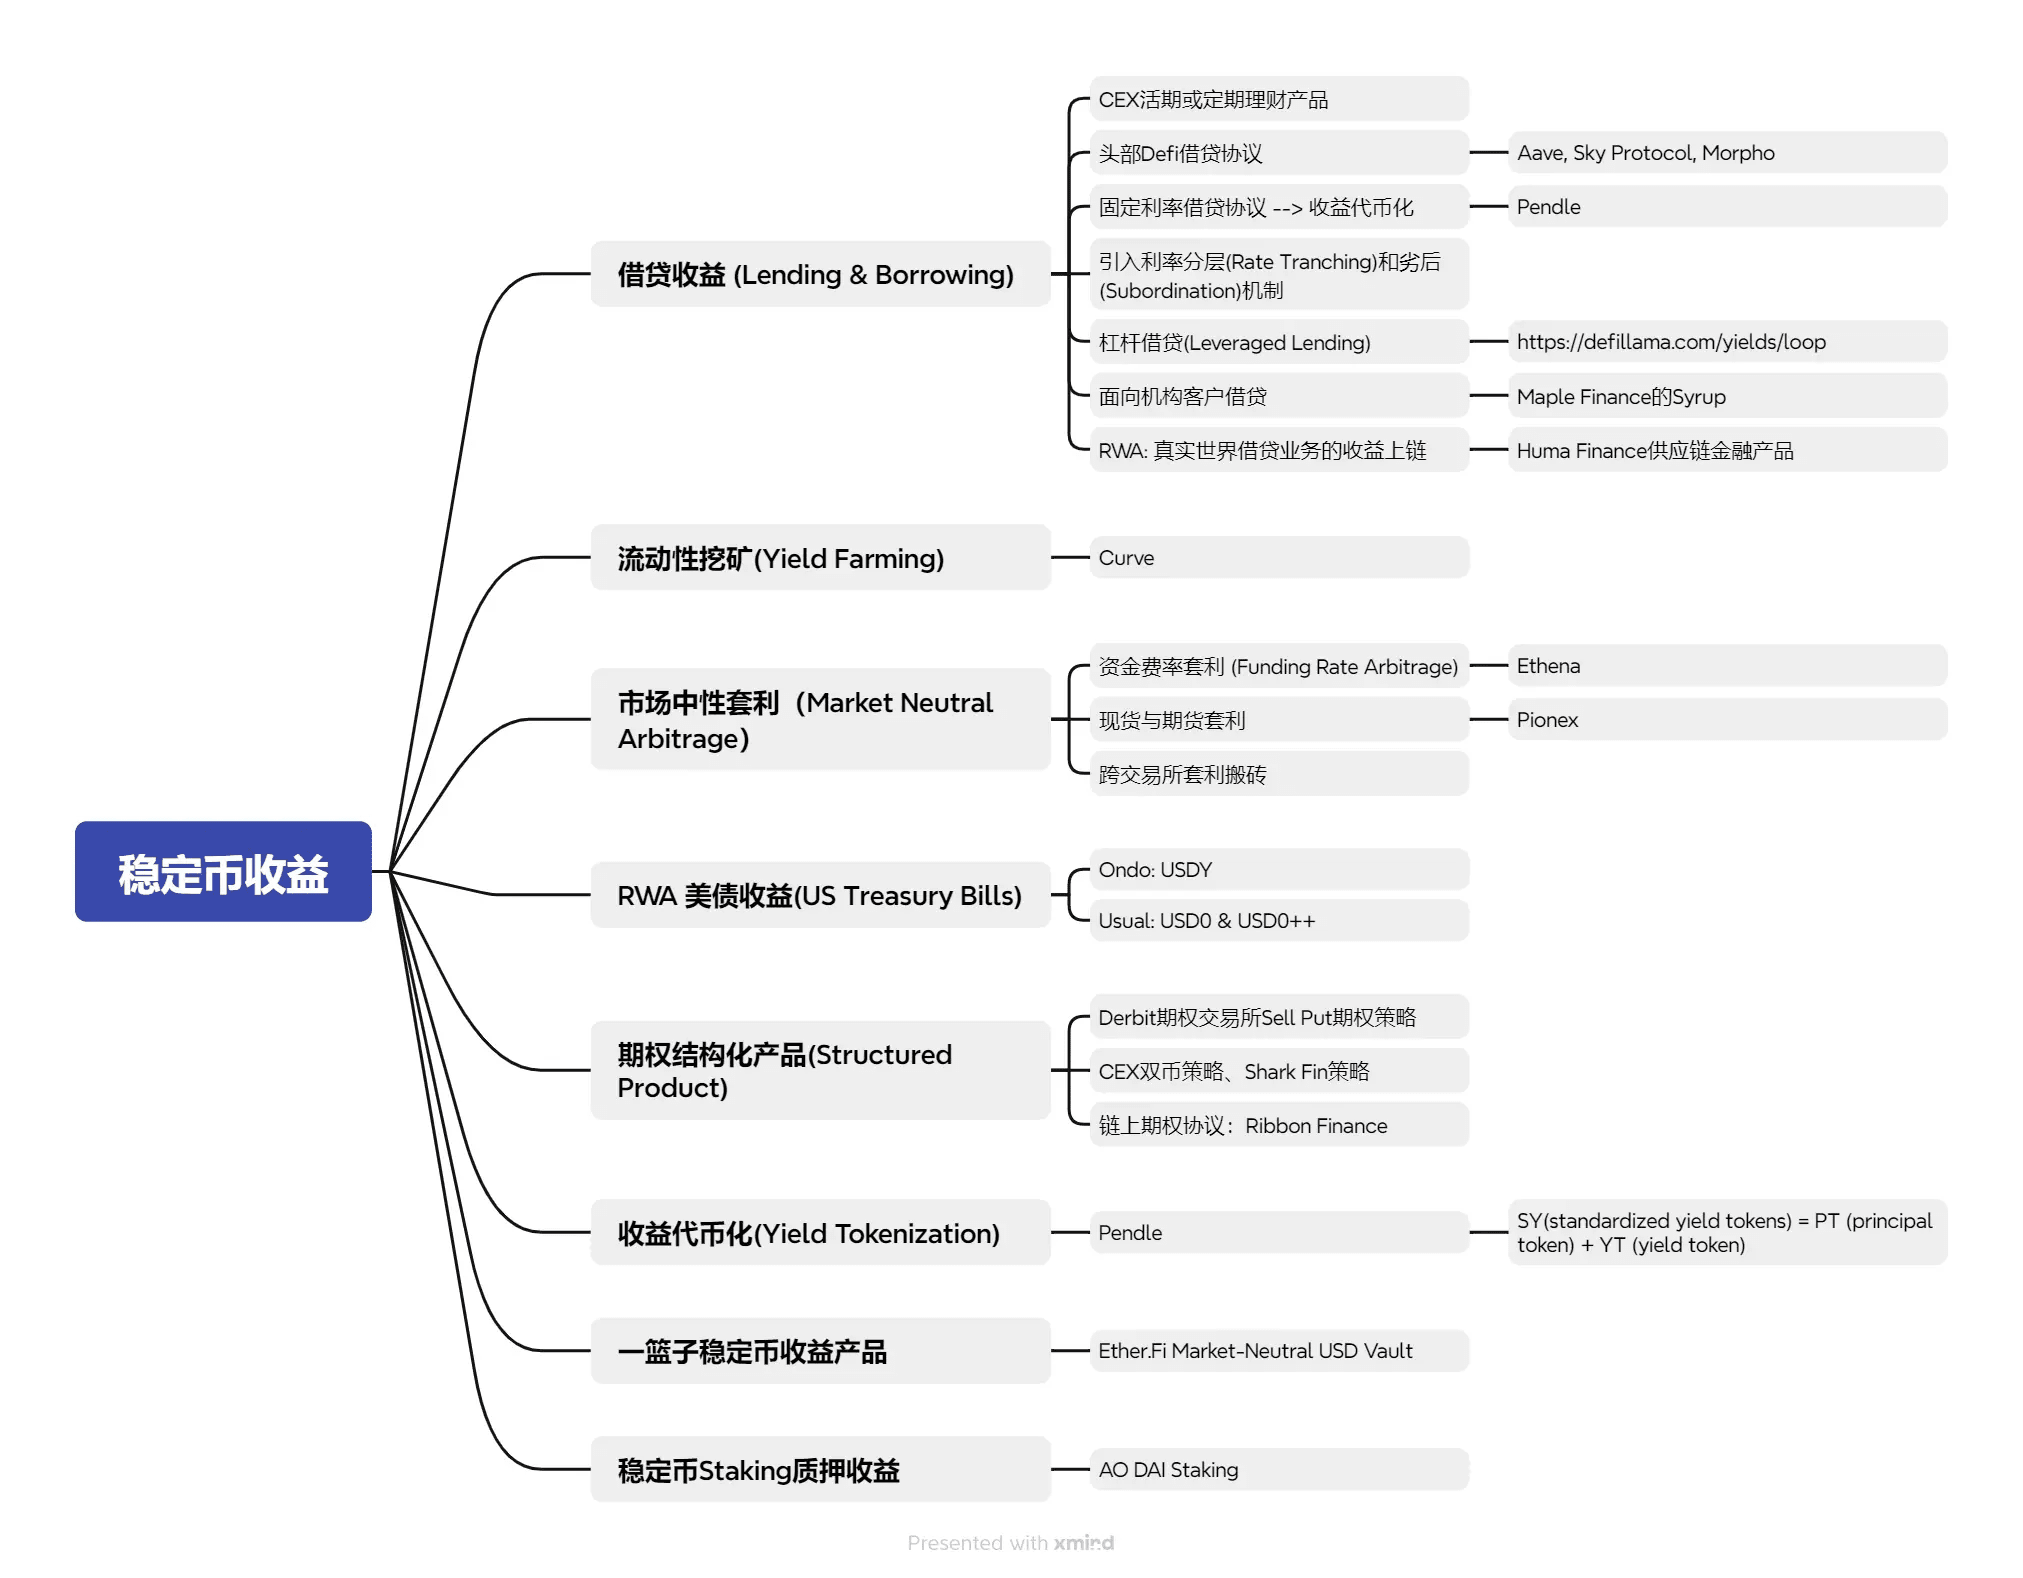
I. Stablecoin-Kredite (Lending & Borrowing):
Kredite sind das traditionellste Finanzrenditemodell, und ihre Erträge stammen im Wesentlichen aus den Zinsen, die von den Kreditnehmern gezahlt werden. Dabei müssen die Sicherheit der Plattform oder des Protokolls, die Ausfallwahrscheinlichkeit des Kreditnehmers und die Stabilität der Erträge berücksichtigt werden. Im Markt gibt es derzeit folgende Stablecoin-Kreditprodukte:
· Cefi-Plattformen, die hauptsächlich von führenden Börsen (Binance, Coinbase, OKX, Bybit) mit Tagesgeldprodukten dominiert werden.
· Führende DeFi-Protokolle wie Aave, Sky Protocol (nach der Umstellung von MakerDAO), Morpho Blue usw.
Die Plattform-Sicherheit der führenden Börsen, die sich einer Zyklusprüfung unterzogen haben, und die Sicherheit führender DeFi-Protokolle sind hoch. In Zeiten steigender Märkte führt die hohe Nachfrage nach Krediten dazu, dass die U-Tagesrenditen leicht auf über 20 % steigen können, während die Erträge in ruhigen Märkten normalerweise bei 2 % bis 4 % liegen. Daher sind die Tageskreditzinsen (Flexible Interest) ein sehr anschaulicher Indikator für die Marktdynamik. Festzinsdarlehen (Fixed Interest) haben in der Regel höhere Erträge als Tageskredite, da sie Liquidität opfern, können jedoch in aktiven Märkten nicht von den steigenden Tagesrenditen profitieren.
Außerdem gibt es im gesamten Stablecoin-Kreditmarkt einige Mikro-Innovationen, darunter:
· Festzins-Kredit-DeFi-Protokolle: Das besonders repräsentative Pendle-Protokoll, das mit Festzinsdarlehen begann und 2024 zur Ertragsverbriefung wurde, wird im Folgenden detaillierter beschrieben. Auch frühe Festzins-DeFi-Projekte wie Notional Finance und Element Finance haben zwar nicht erfolgreich abgeschnitten, jedoch wertvolle Designkonzepte.
· Einführung von Zinsstufungsmechanismen (Rate Tranching) und Nachrangmechanismen (Subordination) in Kredite;
· DeFi-Protokolle, die hebelbasierte Kredite (Leveraged Lending) anbieten;
· DeFi-Kredite, die sich an institutionelle Kunden richten, z. B. die Syrup-Erträge von Maple Finance stammen aus institutionellen Krediten.
· RWA bringt die Erträge aus realen Kreditgeschäften auf die Blockchain, z. B. die On-Chain-Lieferkettenfinanzierungsprodukte von Huma Finance.
Zusammenfassend lässt sich sagen, dass Kreditgeschäfte als das traditionellste Finanzrenditemodell einfach zu verstehen sind und das größte Kapitalvolumen tragen werden, was weiterhin das Hauptmodell für Stablecoin-Renditen bleibt.
II. Liquiditäts-Mining (Yield Farming) Erträge:
Am Beispiel von Curve, dessen Erträge sich aus den Handelsgebühren und Token-Belohnungen ergeben, die an LPs verteilt werden. Curve hat sich als der heilige Gral der Stablecoin-DEX-Plattform etabliert, und die Unterstützung eines Stablecoins in den Curve-Pools ist ein wichtiges Kriterium für die Akzeptanz neuer Stablecoins in der Branche. Der Vorteil des Mining bei Curve liegt in der hohen Sicherheit, während der Nachteil in den niedrigen Erträgen (0-2 %) und mangelnder Attraktivität besteht. Wenn nicht große und langfristige Mittel an Curves Liquiditäts-Mining teilnehmen, könnten die Erträge sogar nicht die Handels-Gasgebühren decken.
Die Stablecoin-Pools von Uniswap stehen vor demselben Problem; die non-Stablecoin-Handelspaare von Uniswap haben das Risiko von Liquiditäts-Mining-Verlusten, während die Stablecoin-Pools von anderen kleineren DEX, obwohl sie höhere Erträge bieten, immer noch das Risiko eines Rug Pulls haben. Beides widerspricht den Prinzipien eines vorsichtigen und stabilen Stablecoin-Investments. Derzeit dominieren im DeFi-Stablecoin-Pool weiterhin Kreditmodelle, und der klassische 3Pool von Curve (DAI USDT USDC) ist nur der zwanzigste in der TVL-Rangliste.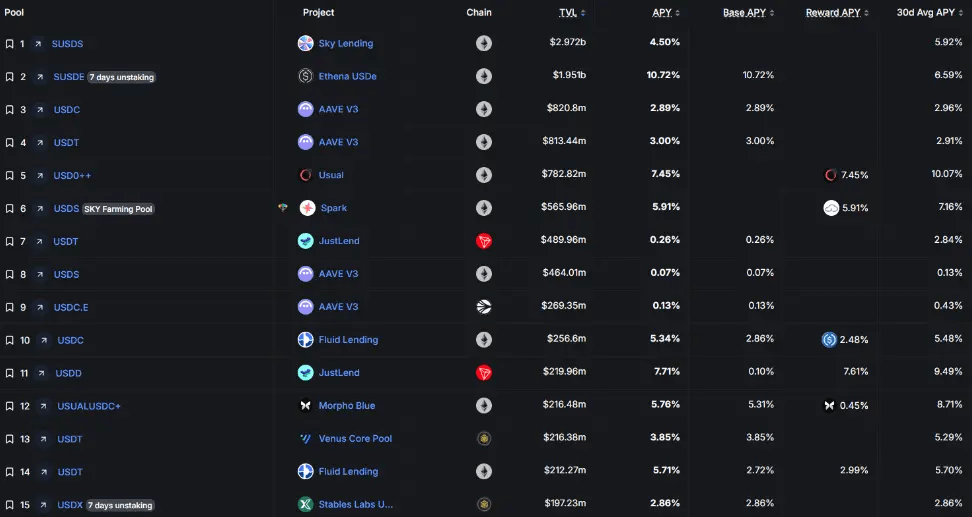
TVL-Rangliste der Stablecoin-Pools
Quelle: https://defillama.com/yields?token=ALL_USD_STABLES
III. Markneutrale Arbitrage-Erträge:
Markneutrale Arbitragestrategien werden seit langem in professionellen Handelsorganisationen weit verbreitet angewendet, indem gleichzeitig Long- und Short-Positionen gehalten werden, um die Netto-Marktexposition des Portfolios nahe Null zu halten. Im Crypto-Bereich sind die Hauptstrategien:
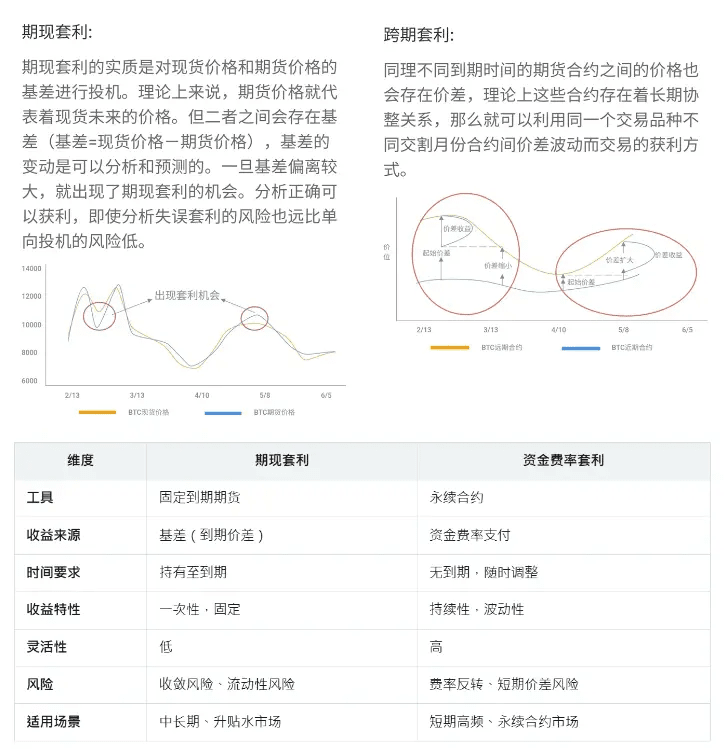
· Finanzierungssatz-Arbitrage (Funding Rate Arbitrage): Unbefristete Verträge (Perpetual Futures) haben kein Ablaufdatum, und ihr Preis wird durch den Finanzierungssatzmechanismus (Funding Rate) an den Spotpreis angepasst. Der Finanzierungssatz muss regelmäßig gezahlt werden, um die kurzfristigen Preisdifferenzen zwischen Spot- und unbefristeten Verträgen zu verringern.
· Wenn der Preis des unbefristeten Vertrags über dem Spotpreis liegt (Contango), zahlt der Long an den Short, der Finanzierungssatz ist positiv.
· Wenn der Preis des unbefristeten Vertrags unter dem Spotpreis liegt (Backwardation), zahlt der Short an den Long, der Finanzierungssatz ist negativ.
· Historische Rückzugsdaten zeigen, dass die Wahrscheinlichkeit eines positiven Finanzierungssatzes langfristig höher ist als die eines negativen. Daher stammen die Erträge hauptsächlich aus Käufen im Spotmarkt unter positiven Finanzierungssatzbedingungen und dem Leerverkauf unbefristeter Verträge, um die Gebühren zu erhalten, die der Long zahlt.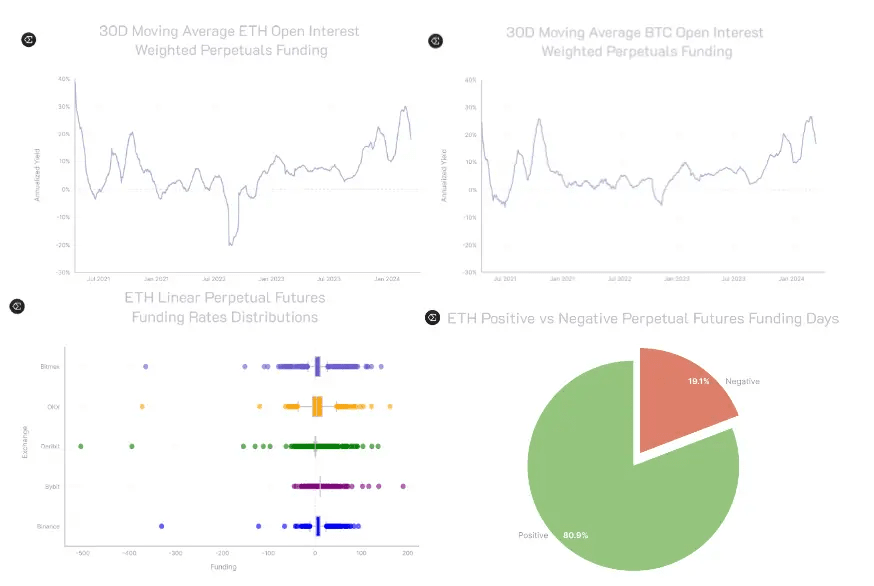 · Cash-and-Carry-Arbitrage: Die Arbitrage zwischen dem Spotmarkt und dem Futures-Markt nutzt die Preisdifferenzen zwischen den beiden, um Gewinne durch Hedging-Positionen zu sichern. Das Kernkonzept ist der Basiswert (Basis), also die Differenz zwischen dem Preis des Futures und dem Spotpreis. Normalerweise wird dies in Contango- oder Backwardation-Märkten durchgeführt. Cash-and-Carry-Arbitrage eignet sich für Anleger mit größeren Beträgen, die bereit sind, eine Sperrfrist zu akzeptieren und auf eine Konvergenz des Basiswerts setzen, und ist häufig bei traditionellen Finanzhändlern zu finden.
· Arbitrage zwischen Börsen (Arbitrage Trading): Die Nutzung von Preisdifferenzen zwischen verschiedenen Börsen zur Schaffung einer neutralen Position war eine der frühesten Hauptarbitragemethoden in der Krypto-Industrie. Heute sind die Preisunterschiede zwischen den Haupthandelspaaren jedoch sehr gering, und es ist notwendig, automatisierte Arbitrage-Skripte zu verwenden, die besser für hochvolatile Märkte und kleine Marktkapitalisierungen geeignet sind, was es Einzelhändlern schwer macht, teilzunehmen. Die Hummingbot-Plattform kann hier als Referenz dienen.
Darüber hinaus gibt es im Markt auch Dreiecks-, Cross-Chain- und Pool-Arbitrage-Modelle, die hier nicht weiter behandelt werden.
Markneutrale Arbitragestrategien sind aufgrund ihrer hohen Fachkenntnis überwiegend auf professionelle Investoren beschränkt. Die Einführung von Ethena in diesem Zyklus hat das etablierte Modell der "Finanzierungsrate-Arbitrage (Funding Rate Arbitrage)" auf die Blockchain gebracht, wodurch auch normale Einzelhandelsbenutzer teilnehmen können.
Benutzer, die stETH in das Ethena-Protokoll einzahlen, minten gleichwertige USDe-Token und eröffnen gleichzeitig eine gleichwertige Short-Position an einer zentralen Börse, um positive Finanzierungssätze zu erzielen. Laut historischen Statistiken liegen über 80 % der Zeit positive Finanzierungssätze vor, und in Szenarien mit negativen Finanzierungssätzen wird Ethena Verluste durch Rücklagen ausgleichen. Über 65 % der Einnahmen des Ethena-Protokolls stammen aus der Absicherung von Finanzierungssätzen; zusätzlich gibt es Erträge aus Ethereum-Staking sowie On-Chain- oder Börsenkrediten (35 %) als zusätzliche Einkommensquelle. Darüber hinaus werden die Vermögenswerte der Benutzer bei einem Drittanbieter, OES (Off Exchange Settlement), verwahrt und regelmäßig Prüfberichte erstellt, wodurch die Risiken der Handelsplattform effektiv isoliert werden.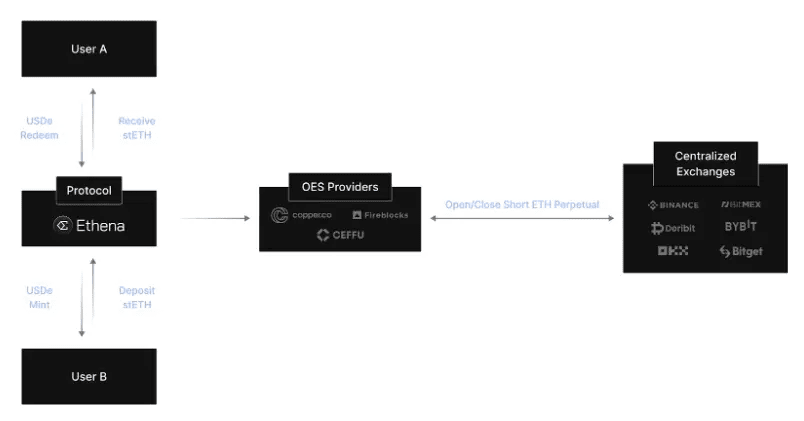 In Bezug auf die Risiken von Ethena, abgesehen von Vorfällen auf der Handelsplattform und bei den Verwahrungsinstituten, Sicherheitsproblemen von Smart Contracts oder der Entkopplung von Sicherheiten, ist der zentrale Punkt das Risiko von Verlusten in langfristigen negativen Finanzierungsszenarien, wenn die Rücklagen des Protokolls nicht ausreichen. Basierend auf historischen Rückzugsdaten können wir verstehen, dass dies eine geringe Wahrscheinlichkeit hat. Selbst wenn es passiert, bedeutet es, dass die allgemein anwendbare Strategie der "Finanzierungsrate-Arbitrage" versagt. Daher wird das Ethena-Protokoll, solange das Team nicht böswillig handelt, nicht in einen Teufelskreis wie bei algorithmischen Stablecoins von Terra geraten. Stattdessen könnte es zu einem langsamen Rückgang der hohen Renditen, die durch Token-Subventionen unterstützt werden, kommen, bis sie wieder in den normalen Bereich der Arbitrage-Renditen zurückkehren.
Gleichzeitig müssen wir anerkennen, dass Ethena ein Höchstmaß an Daten-Transparenz geschaffen hat. Auf der offiziellen Website können die historischen Erträge, Finanzierungssätze, Positionen an verschiedenen Börsen und monatliche Auditberichte klar eingesehen werden, was besser ist als bei anderen Produkten zur Finanzierungssatz-Arbitrage auf dem Markt.
Abgesehen vom "Finanzierungsrate-Arbitrage"-Modell von Ethena bietet auch die Pionex-Börse Stablecoin-Investitionsprodukte mit einem "Frist-Arbitrage"-Modell an. Bedauerlicherweise haben wir derzeit außer Ethena auf dem Markt nicht viele markneutrale Arbitrageprodukte gesehen, an denen Einzelhandelskunden mit niedrigem Zugang teilnehmen können.
IV. US-Staatsanleihen-Renditen RWA-Projekte (US Treasury Bills)
Der Zinserhöhungszyklus der Federal Reserve von 2022 bis 2023 hat die US-Dollar-Zinsen auf über 5 % getrieben. Selbst wenn wir uns derzeit auf eine schrittweise Zinssenkung zubewegen, sind die US-Dollar-Zinsen von über 4 % im traditionellen Finanzsektor nach wie vor seltene Vermögenswerte, die sowohl hohe Sicherheit als auch attraktive Renditen bieten. RWA-Geschäfte haben hohe Compliance-Anforderungen und erfordern einen hohen Betriebsaufwand. US-Staatsanleihen sind eine der wenigen RWA-Produkte, deren Geschäftslogik sinnvoll ist.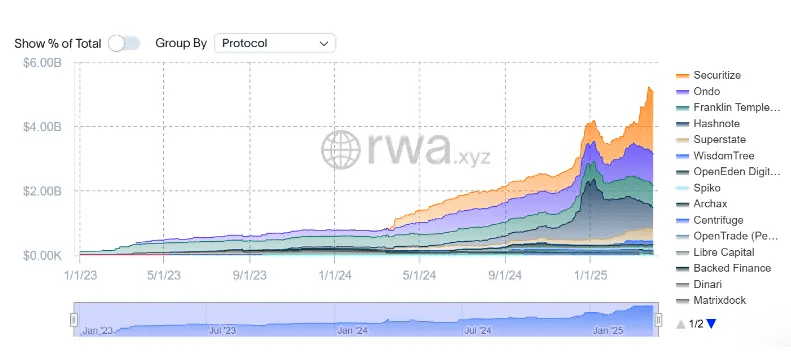 Das USDY von Ondo, das auf US-Staatsanleihen basiert, richtet sich an nicht-US-amerikanische Einzelhandelskunden, während OUSG an qualifizierte US-amerikanische institutionelle Kunden mit einer Rendite von 4,25 % gerichtet ist. In Bezug auf die Unterstützung mehrerer Blockchains und die Anwendung in der Ökologie gehört es zu den führenden RWA-Projekten, hat jedoch in der regulatorischen Compliance im Vergleich zu FOBXX von Franklin Templeton und BUIDL von BlackRock einige Schwächen. Das Usual-Protokoll, das in diesem Zyklus aufgekommen ist, hat USD0, das auf einem Basket von US-Staatsanleihen basiert, um den Liquiditäts-Token USD0++ erweitert, der Liquidität für vier Jahre lang gesperrte US-Staatsanleihen bietet und an Stablecoin-Liquiditäts-Mining oder Kreditpools teilnehmen kann, um zusätzliche Erträge zu erzielen.
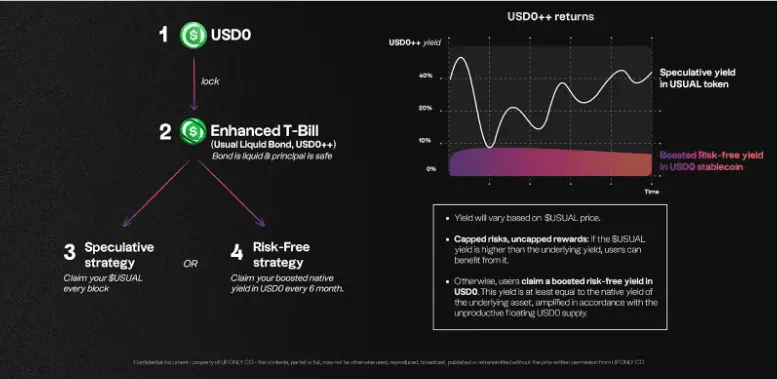 Es ist besonders zu beachten, dass die meisten RWA-Projekte mit US-Staatsanleihen stabile Renditen von etwa 4 % bieten, während die höheren Erträge des Usual-Stablecoin-Pools hauptsächlich aus Usual-Token-Subventionen, Pills (Point) Anreizen und spekulativen Erträgen aus dem Liquiditäts-Mining stammen, die nicht nachhaltig sind. Als das am vollständigsten ausgebaute RWA-Projekt im DeFi-Ökosystem steht es in der Zukunft vor dem Risiko eines langsamen Rückgangs der Renditen, wird aber nicht in eine Krisensituation geraten.
Obwohl die Anpassungen des Rücknahmemechanismus von USD0++ Anfang 2025 zu einem Entkopplungs- und Verkaufsereignis führten, liegt die Ursache in der Diskrepanz zwischen seinen Anleiheeigenschaften und den Markterwartungen, die sich mit Fehlern in der Governance überschneiden. Dennoch ist das Liquiditätsdesign ein innovatives Modell, das andere RWA-Projekte in Bezug auf US-Staatsanleihen nachahmen sollten.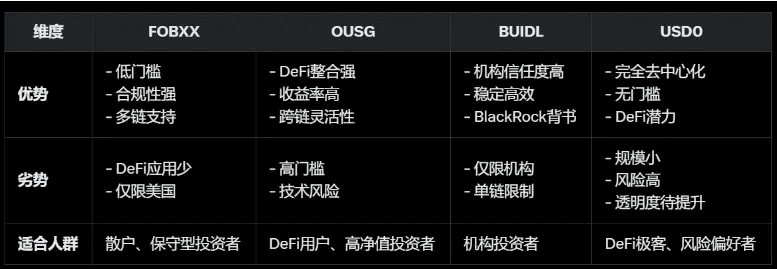 V. Strukturierte Produkte (Structured Product)
Derzeit sind strukturierte Produkte und Dual-Currency-Strategien, die in den meisten zentralisierten Börsen populär sind, aus den Optionen "Optionen verkaufen, um Prämien zu verdienen" (Sell Put oder Sell Call) abgeleitet. Stablecoins auf U-Basis folgen hauptsächlich der Sell Put-Strategie, deren Erträge aus den von den Optionskäufern gezahlten Optionsprämien stammen, und zwar durch den Erhalt stabiler USDT-Optionsprämien oder den Kauf von BTC oder ETH zu einem niedrigeren Zielpreis.
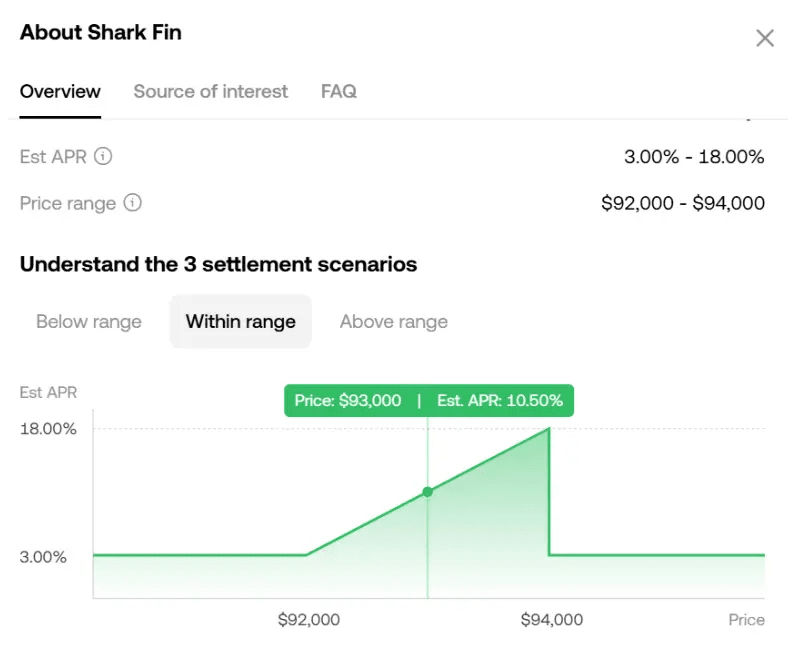
In der praktischen Anwendung ist die Verkauf-Optionsstrategie besser für Seitwärtsbewegungen geeignet. Die Zielpreise für Sell Put liegen am unteren Ende des Schwankungsbereichs, und die Zielpreise für Sell Call liegen am oberen Ende. Bei einseitig steigenden Märkten sind die Optionen begrenzt, daher ist es besser, Buy Call zu wählen. Bei einseitig fallenden Märkten kann Sell Put leicht in einen Status übergehen, in dem man in der Mitte des Rückgangs kauft und kontinuierlich Verluste erleidet. Neulinge im Optionshandel können in die Falle tappen, kurzfristige "hohe Optionsprämien" zu verfolgen und dabei die Risiken einer erheblichen Preisrückgänge zu ignorieren. Wenn jedoch der Zielpreis zu niedrig gesetzt wird, bieten die Optionsprämien nicht genügend Anreize. Basierend auf meinen jahrelangen Erfahrungen im Optionshandel setze ich die Sell Put-Strategie in Zeiten des Marktrückgangs ein, um niedrigere Kaufziele zu setzen und hohe Optionsprämien zu erzielen, während in Zeiten steigender Märkte die Tageskreditzinsen an der Börse lukrativer sind.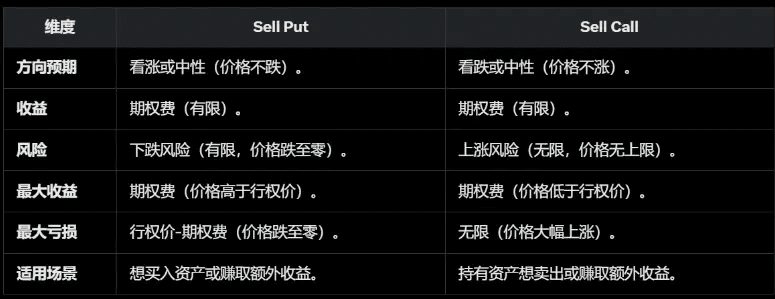 Was die kürzlich bei Börsen wie OKX populären Shark Fin-Hauptschutzstrategien betrifft, so verwenden sie die Bear Call Spread-Strategie (Sell Call zur Erhebung von Optionsprämien + Buy Call zu einem höheren Strike-Preis zur Begrenzung der Aufwärtsbewegung) + Bull Put Spread (Sell Put zur Erhebung von Optionsprämien + Buy Put zu einem niedrigeren Strike-Preis zur Begrenzung der Abwärtsbewegung), sodass das gesamte Optionsportfolio innerhalb des Bereichs Optionsprämien erzielt, während außerhalb des Bereichs die Optionen einander absichern, ohne zusätzliche Erträge zu erzielen. Für Nutzer, die die Sicherheit des Kapitals schätzen, aber die Maximierung der Optionsprämien oder der Rückflüsse nicht anstreben, ist dies eine geeignete U-basierte Investitionslösung.
 Die Reife der On-Chain-Optionen muss noch entwickelt werden. Ribbon Finance war in der letzten Runde das führende Protokoll für Optionsfonds, und Plattformen wie Opyn und Lyra Finance können ebenfalls manuell Optionsprämienstrategien handeln, aber derzeit ist der Glanz vergangen.
VI. Ertragsverbriefung (Yield Tokenization)
Das besonders repräsentative Pendle-Protokoll, das 2020 mit der Festzinsvergabe begann und 2024 zur Ertragsverbriefung überging, ermöglicht es den Nutzern, ihre Ertragsvermögen in verschiedene Komponenten zu zerlegen, um feste Erträge zu sichern, zukünftige Erträge zu spekulieren oder Ertragsrisiken abzusichern.
· Standardisierte Ertrags-Token SY (standardized yield tokens) können in Haupt-Token PT und Ertrags-Token YT unterteilt werden.
· PT (Principal Token): Repräsentiert den Kapitalanteil des zugrunde liegenden Vermögenswerts und kann bei Fälligkeit 1:1 gegen den Basiswert eingelöst werden.
· YT (Yield Token): Repräsentiert den zukünftigen Ertragsanteil, der mit der Zeit abnimmt und nach Fälligkeit null wert ist.
Die Handelsstrategien von Pendle sind hauptsächlich:
· Feste Erträge: Das Halten von PT bis zur Fälligkeit sichert feste Erträge, ideal für risikoscheue Investoren.
· Ertrags-Spekulation: Der Kauf von YT spekuliert auf steigende zukünftige Erträge, ideal für risikofreudige Investoren.
· Risikoabsicherung: Der Verkauf von YT sichert aktuelle Erträge und vermeidet Marktrückgänge.
· Liquiditätsbereitstellung: Nutzer können PT und YT in Liquiditätspools einzahlen, um Handelsgebühren und PENDLE-Belohnungen zu verdienen.
Derzeit bietet der von ihnen beworbene Stablecoin-Pool neben den nativen Erträgen der zugrunde liegenden Vermögenswerte zusätzliche spekulative Erträge aus YT, LP-Erträgen, Pendle-Token-Anreizen und Punkten, was die Gesamtverzinsung ansprechend macht. Ein Nachteil ist, dass die hochverzinslichen Pools von Pendle im Allgemeinen eine kürzere Laufzeit haben und nicht wie Staking, Liquiditäts-Mining oder Kreditpools einmalig und dauerhaft sein können, sondern regelmäßige On-Chain-Operationen erfordern, um die Ertrags-Pools zu wechseln.
VII. Eine Reihe von Stablecoin-Renditeprodukten:
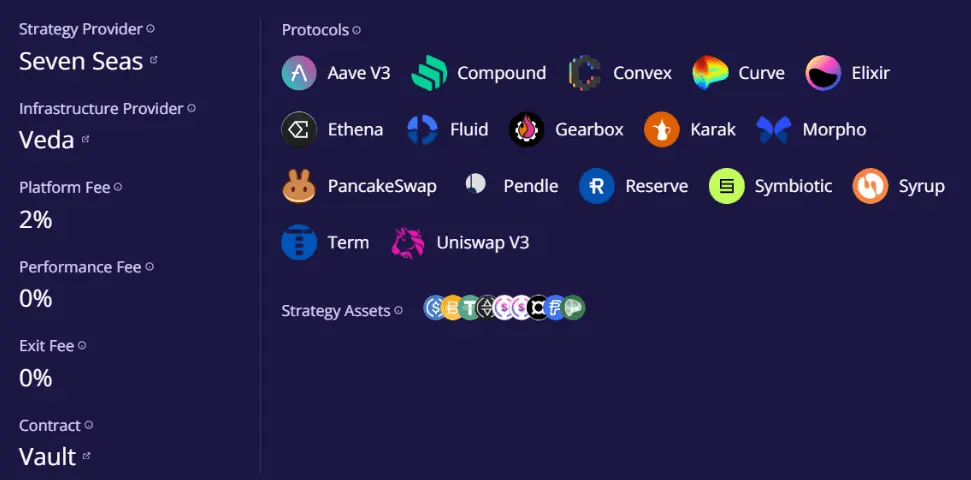
Ether.Fi ist als führendes Protokoll für Liquid Staking in den Saturationsprozess des Restaking-Marktes eingetreten und hat aktiv den Produktwechsel vollzogen, indem es zahlreiche Ertragsprodukte in BTC, ETH und Stablecoins eingeführt hat, und dabei seine führende Rolle in der gesamten DeFi-Branche beibehalten.
In seinem stabilen Markt-neutralen USD-Pool bietet es den Nutzern in Form eines aktiv verwalteten Fonds Kreditverzinsungen (Syrup, Morpho, Aave), Liquiditäts-Mining (Curve), Finanzierungsrate-Arbitrage (Ethena), Ertragsverbriefung (Pendle) und eine Serie von Stablecoin-Renditeprodukten an. Für Nutzer, die stabile On-Chain-Erträge anstreben, nicht über ausreichende Kapitalmengen verfügen und keine häufigen Operationen wünschen, ist dies eine Methode, die hohe Erträge und Risikodiversifizierung kombiniert.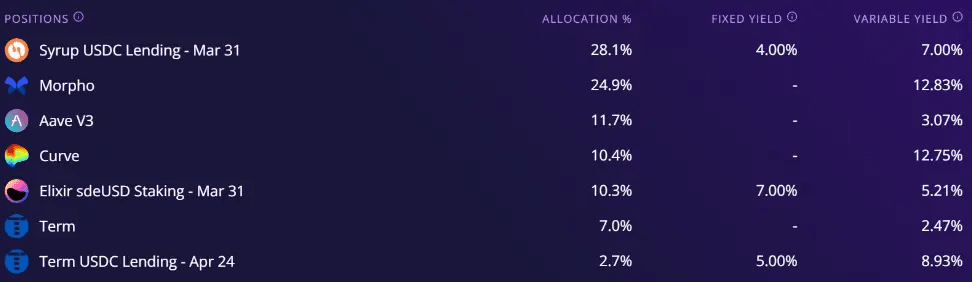
 VIII. Stablecoin-Staking-Renditen:
Stablecoin-Vermögenswerte haben nicht die Staking-Eigenschaften von POS-Blockchains wie ETH. Dennoch hat das Arweave-Team im Rahmen des Token Fair Launch-Stil die On-Chain-Staking von stETH und DAI akzeptiert, wobei das Staking von DAI die höchste AO-Renditeeffizienz aufweist. Wir können diese Stabilitäts-Staking-Modelle als alternative Stablecoin-Renditemodelle betrachten, die zusätzliche AO-Token-Belohnungen verdienen, während sie die Sicherheit der DAI-Vermögenswerte gewährleisten, wobei das Haupt-Risiko in der Entwicklung des AO-Netzwerks und der Ungewissheit des Token-Preises liegt.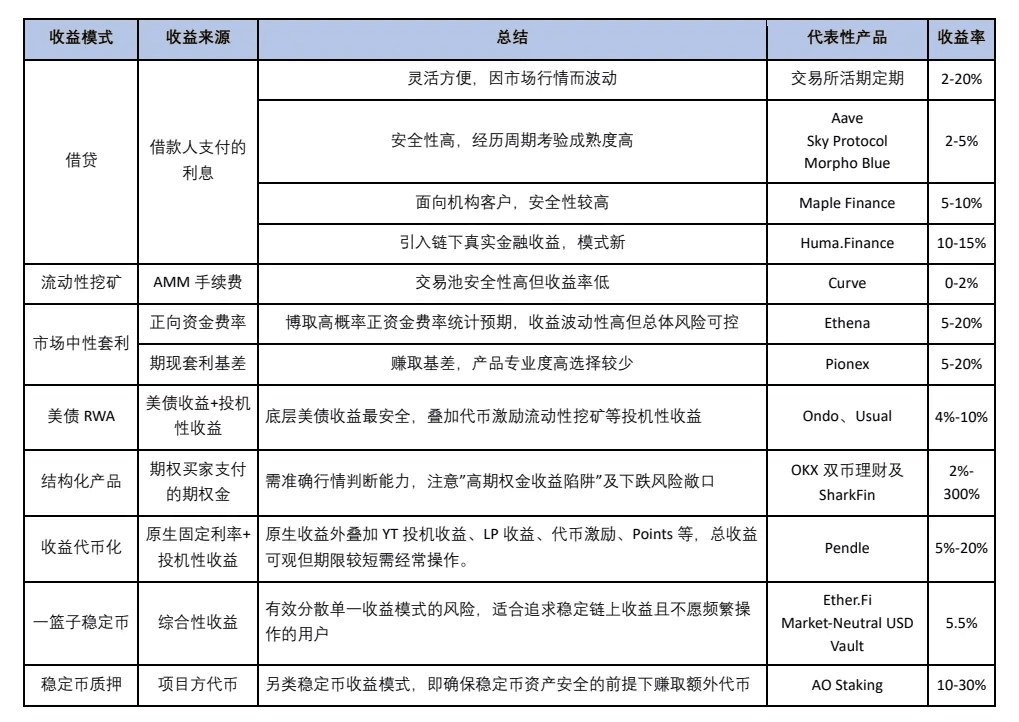 Zusammenfassend lassen sich die derzeit vorherrschenden Stablecoin-Renditemodelle auf dem Kryptomarkt in der obigen Tabelle zusammenfassen. Stablecoin-Vermögenswerte sind für Akteure im Kryptomarkt am vertrautesten, aber auch am leichtesten zu übersehen. Ein klares Verständnis der Renditequellen von Stablecoins und deren angemessene Verteilung ermöglicht es, die Unsicherheitsrisiken des Kryptomarktes auf einer soliden finanziellen Basis besser zu bewältigen.

Artikel
Studie: Leitfaden zu Stablecoin-Renditen – Welche der 8 Typen ist die beste?


--