


Autor: ChandlerZ, Foresight News
Im April 2025 fiel der Kryptomarkt erneut in Blutvergießen und Chaos. Die Trump-Regierung setzte erneut den Zollhammer ein, was zu einem abrupten Stimmungswechsel auf den globalen Finanzmärkten führte. Bitcoin fiel innerhalb von zwei Tagen um mehr als 10%, während Ethereum zeitweise um 20% einbrach, und der Liquidationsbetrag innerhalb von 24 Stunden erreichte 1,6 Milliarden USD. Wie in mehreren historischen Kursstürzen zuvor löste dieses Szenario erneut kollektive Angst aus: „Ist das das Ende oder der Beginn einer neuen Runde des Zusammenbruchs?“
Wenn wir jedoch die Geschichte des Kryptomarktes betrachten, erkennen wir, dass dies nicht das erste Mal ist, dass alle denken, „das war's“. Tatsächlich sind alle extremen Paniken lediglich einzigartige Wellen in dieser Vermögenswertkurve. Von „312“ bis „519“, von der internationalen Finanzpanik im Jahr 2020 bis hin zum „Krypto-Lehman-Moment“, der durch die Kettenreaktion des Zusammenbruchs von FTX ausgelöst wurde, bis hin zur aktuellen Zollkrise.
Das Skript des Marktes wird ständig neu aufgeführt, während das Gedächtnis der Investoren immer kurzlebig ist.
Dieser Artikel wird auf Basis realer Daten die „Marktszene“ der vier vorherigen historischen Kursstürze neu konstruieren, die Rückgänge, Stimmungsindikatoren und makroökonomischen Hintergrund vergleichen und versuchen, aus diesen extremen Momenten einen Rückblicks- und Vorhersageansatz zu extrahieren: Wie drückt sich der Kryptomarkt aus, wenn Risiken auftreten? Und wie schafft es der Markt, sich immer wieder inmitten systemischer Schocks neu zu erfinden?
Überblick über historische Kursstürze: Ein bekanntes Skript, aber unterschiedliche Auslöser
In den letzten fünf Jahren erlebte der Kryptomarkt mindestens vier systemische Rückgänge, deren Auslöser zwar unterschiedlich waren, jedoch alle zu dramatischen Preisanpassungen und Kettenreaktionen zwischen On-Chain und Off-Chain führten.
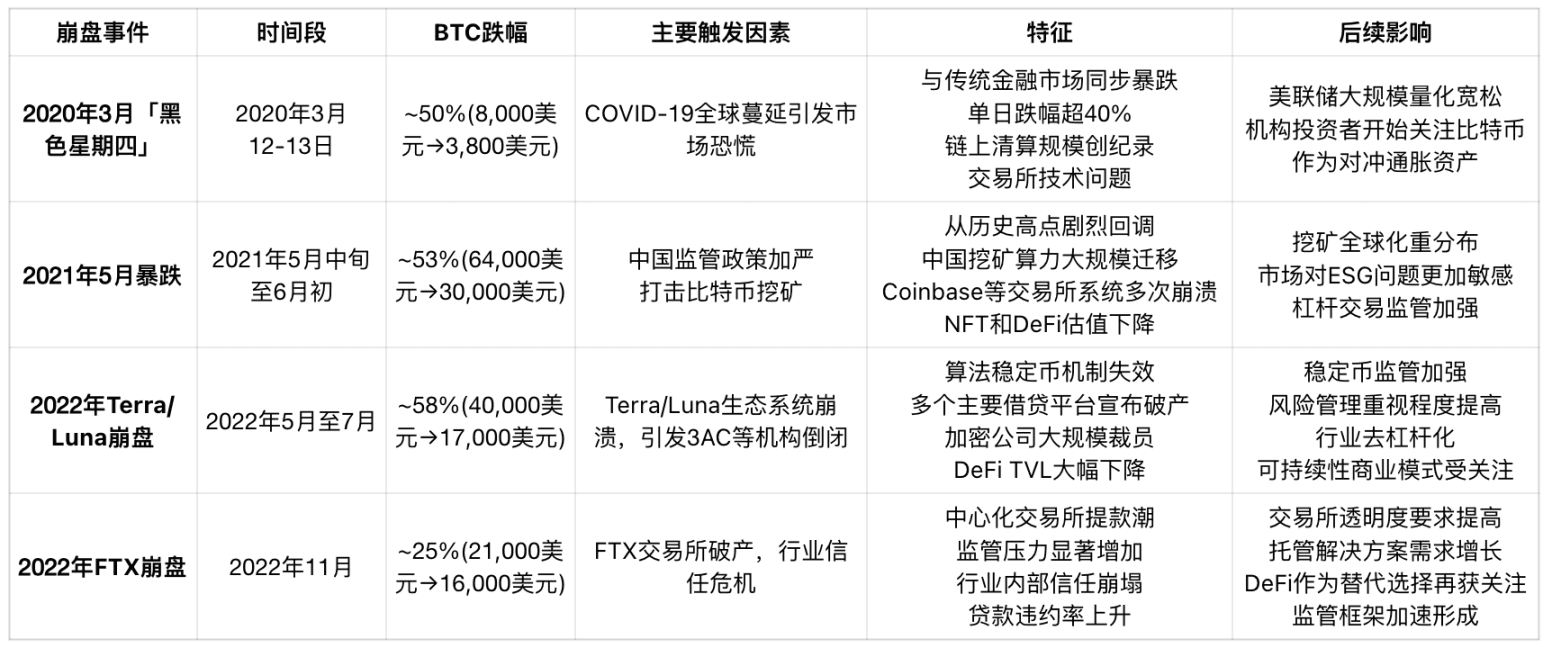
Die Daten zeigen, dass „312“ immer noch das schlimmste Ereignis in der Geschichte ist, da BTC und ETH an diesem Tag beide um mehr als 50% fielen. Zu diesem Zeitpunkt betrug der Betrag der Liquidationen im gesamten Netzwerk 2,93 Milliarden USD, mehr als 100.000 Menschen erlitten Liquidationen, und die größte Einzel-Liquidationsorder hatte einen Wert von 58,32 Millionen USD. Diese Größenordnung der Liquidationen zeigt, dass die Marktteilnehmer zu diesem Zeitpunkt im Allgemeinen hohe Hebel (wie 10-fach oder mehr) verwendeten und beim raschen Preisverfall der Zwangsliquidationsmechanismus ausgelöst wurde, was den Verkaufsdruck weiter verstärkte und einen Teufelskreis bildete.
Gleichzeitig hat die dramatische Entscheidung von BitMEX, den Handel zu pausieren, die Schwäche der Marktliquidität aufgezeigt. Zu diesem Zeitpunkt waren auch andere Handelsplattformen in Unordnung, und die Preisunterschiede zwischen den Plattformen erreichten zeitweise 1000 USD. Arbitrage-Roboter konnten aufgrund von Handelsverzögerungen und API-Überlastung nicht mehr funktionieren. Diese Liquiditätskrise führte dazu, dass die Markttiefe schnell schrumpfte, Kaufaufträge praktisch verschwanden und Verkaufsdruck die Situation vollständig dominierte.
BitMEX, das zu diesem Zeitpunkt die größte Short-Position aufwies, wurde tatsächlich zum „Rettungsanker“, der verhinderte, dass der Bitcoin-Preis vollständig auf null fiel. Hätte BitMEX den Handel nicht unterbrochen, hätte die Erschöpfung der Tiefe möglicherweise dazu geführt, dass der Preis sofort auf nahe null gefallen wäre, was weitere Kettenreaktionen auf anderen Plattformen ausgelöst hätte.
Dominoeffekt unter dem schwarzen Schwan
„312“ ist kein isoliertes Phänomen im Kryptomarkt, sondern spiegelt die systemische Krise des globalen Finanzsystems zu Beginn des Jahres 2020 wider.
Panikartiger Zusammenbruch der globalen Aktienmärkte
Seit dem historischen Höchststand von 9838 Punkten des Nasdaq-Index am 19. Februar 2020, als sich die COVID-19-Pandemie weltweit ausbreitete, drehte sich die Stimmung auf dem Markt schnell ins Negative. Im März erlebte der US-Aktienmarkt hintereinander seltene Handelsunterbrechungen, am 9., 12. und 16. März wurden dreimal Handelsunterbrechungen ausgelöst, wobei der S&P 500-Index am 12. März um 9,5% fiel und den größten Rückgang an einem einzigen Tag seit dem „schwarzen Montag“ von 1987 verzeichnete, während der VIX-Angstindex auf ein historisches Hoch von 75,47 schnappte. Gleichzeitig traten die drei großen europäischen Indizes (Deutschland, Großbritannien und Frankreich) sowie die asiatisch-pazifischen Märkte (Nikkei, Hang Seng) in einen technischen Bärenmarkt ein, wobei mindestens 10 Länder einen Rückgang von mehr als 20% erlitten.
Der systemische Verkaufsdruck auf den globalen Kapitalmärkten breitete sich schnell auf alle risikobehafteten Vermögenswerte aus, und Kryptowährungen wie Bitcoin und Ethereum erlebten in diesem Kontext ebenfalls eine ununterscheidbare Verkaufswelle. Die Risikobereitschaft fiel abrupt, und die hochgradige Synchronisation zwischen Kryptowährungen und traditionellen Vermögenswerten formte eine „finanzielle Resonanz“.
Blutbad auf dem Rohstoffmarkt
Auch der traditionelle Rohstoffmarkt erlitt in dieser Krise eine umfassende Niederlage. Am 6. März 2020 konnten sich OPEC und Russland nicht auf eine Produktionskürzungsvereinbarung einigen, woraufhin Saudi-Arabien sofort einen Preiskrieg entfachte und die Produktionssteigerung sowie Preissenkungen für Rohöl ankündigte, was zu einem dramatischen Rückgang des globalen Energiemarktes führte. Am 9. März fiel der WTI-Rohölpreis um 26%, was den größten Rückgang seit dem Golfkrieg 1991 darstellt; am 18. März fiel der WTI-Preis auf unter 20 USD. Der unkontrollierte Rückgang des Rohöls, das als „Blut der globalen Wirtschaft“ betrachtet wird, verstärkte die Besorgnis der Investoren über eine tiefgreifende Rezession der globalen Wirtschaft.
Darüber hinaus sind auch Rohstoffe wie Gold, Kupfer und Silber gleichzeitig stark gefallen, was darauf hinweist, dass „traditionelle sichere Anlagen“ in der Anfangsphase der Krise schwer in der Lage sind, den Marktrückgang abzusichern, während die Liquiditätsangst allmählich zunimmt.
Die Dollarliquiditätskrise und das Paradoxon der sicheren Anlagen
Mit dem kollektiven Rückgang der globalen Vermögenspreise trat die Dollarliquiditätskrise schnell in Erscheinung. Investoren begannen, verschiedene Vermögenswerte in Dollar zu verkaufen, was den Dollarindex (DXY) Mitte März von 94,5 auf 103,0 schnell ansteigen ließ und damit ein Dreijahreshoch erreichte. Dieses Phänomen des „Cash is King“ führte zu einer ununterscheidbaren Verkaufswelle bei allen risikobehafteten Vermögenswerten, wobei Bitcoin ebenfalls nicht verschont blieb.
Dies ist eine Krise, die sich aus einer Liquiditätskontraktion, Kreditdekonstruktion und emotionalem Druck zusammensetzt, wobei die Grenzen zwischen traditionellen und Kryptowährungen in diesem Moment vollständig durchbrochen werden.
Politischer Hammer: Der chinesische Drucksturm im Mai 2021
Im Mai 2021 hatte der Kryptomarkt einen schweren Rückschlag erlitten. Nach dem Erreichen eines historischen Höchststands von 64.000 USD Anfang Mai fiel der Bitcoin-Preis innerhalb von nur drei Wochen auf 30.000 USD und verzeichnete einen maximalen Rückgang von über 53%. Dieser Rückgang war nicht auf ein systemisches Versagen auf der On-Chain zurückzuführen und wurde auch nicht direkt durch den makroökonomischen Zyklus beeinflusst; die Hauptursache waren eine Reihe von hohen regulatorischen Druckmaßnahmen, die von der chinesischen Regierung ergriffen wurden.
Am 18. Mai erklärte das Finanzstabilitätskomitee des Staatsrates Chinas ausdrücklich, dass es „das Bitcoin-Mining und den Handel eindämmen“ wolle. Am nächsten Tag führten mehrere Provinzen gezielte Maßnahmen zur Regulierung des Minings ein, darunter Innere Mongolei, Qinghai, Sichuan und andere wichtige Rechenzentrumsregionen. Eine große Anzahl von Minen wurde gezwungen, stillgelegt zu werden, und die Rechenleistung zog sich schnell aus dem globalen Netzwerk zurück, was zu einem Rückgang der gesamten Bitcoin-Rechenleistung um fast 50% innerhalb von zwei Monaten führte.
Gleichzeitig wurden die Bankkontenschnittstellen der inländischen Handelsplattformen überprüft, und der OTC-Kanal wurde eingeschränkt, was zu einem Druck auf die Kapitalrückflüsse führte. Obwohl die größeren Börsen seit 2017 schrittweise den chinesischen Markt verlassen haben, hat der „politische Druck“ weiterhin die Risikobereitschaft globaler Investoren beeinflusst.
Auf On-Chain-Ebene stiegen die Blockzeiten der Miner erheblich an, die Bestätigungszeit pro Block stieg von 10 Minuten auf über 20 Minuten, und die Netzwerküberlastung führte zu einem Anstieg der Überweisungsgebühren. Gleichzeitig fiel der Stimmungsindikator des Marktes dramatisch, der Angst- und Gier-Index des Kryptomarktes fiel in den Bereich „extreme Angst“, und die Besorgnis der Investoren über die fortwährende Aufwertung der Politik wurde zur dominierenden Kraft auf kurze Sicht.
Dieser Kurssturz ist der erste, bei dem der Kryptomarkt direkt mit „staatlichem Druck“ konfrontiert wird, was einen Prozess der Vertrauensneuschaffung auslöst. Langfristig gesehen hat die Abwanderung von Rechenleistung unerwartet dazu geführt, dass der Anteil der Rechenleistung in Nordamerika steigt und damit zu einem entscheidenden Wendepunkt in der geographischen Umstellung des Bitcoin-Mining wird.
Systemischer Kettenzusammenbruch: Die Vertrauenskrise von Terra/Luna und DeFi
Im Mai 2022 entkoppelte die algorithmische Stablecoin UST des Terra-Ökosystems, was zu einem „Lehman-Moment“ in der Welt der dezentralen Finanzen führte. Bitcoin fiel zu diesem Zeitpunkt von einem Jahreshoch von 40.000 USD allmählich auf etwa 30.000 USD, und mit dem Zusammenbruch des UST-Mechanismus fiel der Preis von Luna innerhalb weniger Tage auf null, was das DeFi-Ökosystem schnell ins Ungleichgewicht brachte, und der BTC-Preis fiel weiter auf 17.000 USD, wobei die gesamte Korrektur bis Juli andauerte und der maximale Rückgang 58% betrug.
UST war ursprünglich die größte algorithmische Stablecoin im Kryptouniversum, deren Stabilitätsmechanismus auf Luna als Sicherheiten basierte. Als der Markt begann, an der Stabilität von UST zu zweifeln, breitete sich die Panik schnell aus. Vom 9. bis 12. Mai entkoppelte UST kontinuierlich, und der Preis von Luna fiel zeitweise von 80 USD auf unter 0,0001 USD, wodurch das gesamte Ökosystem innerhalb von fünf Tagen zusammenbrach.
Da die Luna Foundation Guard zuvor über 1 Milliarde US-Dollar an Bitcoin-Reserven zur Unterstützung der Stabilität des UST-Wechselkurses eingesetzt hat, konnte jedoch letztendlich der Zusammenbruch nicht verhindert werden; dieser Teil der BTC-Assets hat den Verkaufsdruck auf dem Markt zusätzlich verstärkt. Gleichzeitig ist der On-Chain TVL vieler DeFi-Projekte im Terra-Ökosystem (Anchor, Mirror) auf null gefallen, und die Verluste der Benutzer sind erheblich.
Dieser Zusammenbruch löste eine Kettenreaktion aus: Der große Krypto-Hedgefonds Three Arrows Capital (3AC) hielt große Positionen in UST und Luna, und nach dem Zusammenbruch brach die Kapitalverbindung zusammen; daraufhin kam es zu Liquiditätskrisen bei mehreren CeFi-Kreditplattformen wie Celsius, Voyager und BlockFi, die schließlich Insolvenzverfahren einleiteten.
In Bezug auf die On-Chain-Performance stiegen die Übertragungsvolumina von ETH und BTC dramatisch, da die Investoren versuchten, alle hochriskanten DeFi-Protokolle zu verlassen, was zu einem starken Rückgang der Tiefe mehrerer On-Chain-Liquiditätspools führte, und der Slippage bei DEX stieg stark an. Der gesamte Markt befand sich in einem extremen Panikzustand, und der Angst- und Gier-Index fiel auf den niedrigsten Stand seit Jahren.
Dies ist eine „globale Korrektur“ des Vertrauensmodells innerhalb des Krypto-Ökosystems, die die Machbarkeit von „algorithmischen Stablecoins“ als Finanzzentrum untergräbt und gleichzeitig die Aufsichtsbehörden dazu drängt, die Risikokategorie von „Stablecoins“ neu zu definieren. In der Folge betonten Stablecoins wie USDC und DAI zunehmend die Transparenz der Sicherheiten und die Auditmechanismen, und die Marktpräferenzen wechselten deutlich von „Ertragsanreizen“ zu „Sicherheit der Sicherheiten“.
Vertrauenszusammenbruch: Die Off-Chain-Kreditkrise, die durch den Zusammenbruch von FTX ausgelöst wurde
Im November 2022 brach die zentralisierte Börse FTX, die als „Vertrauensanker für Institutionen“ galt, über Nacht zusammen und wurde nach Mt.Gox zu einem der schockierendsten „schwarzen Schwäne“ in der Krypto-Geschichte. Dies war ein Zusammenbruch des internen Vertrauensmechanismus, der das gesamte Kreditfundament des Kryptofinanzökosystems direkt schwer beschädigte.
Das Ereignis begann mit einem geleakten Alameda-Bilanzbericht, der aufdeckte, dass sie große Mengen ihres eigenen Plattformtokens FTT als Sicherheiten hielten, was zu allgemeiner Skepsis auf dem Markt über die Vermögensqualität und Zahlungsfähigkeit führte. Am 6. November erklärte Binance-CEO Zhao Changpeng öffentlich, dass er seine FTT-Positionen verkaufen werde, was zu einem dramatischen Rückgang des FTT-Preises führte und eine Panikabhebung von Nutzern auf der Plattform auslöste. In weniger als 48 Stunden war die FTX-Plattform in eine Bank-Run-Krise geraten und konnte die Kundengelder nicht auszahlen, woraufhin schließlich ein Insolvenzschutz beantragt wurde.
Der Zusammenbruch von FTX ließ den Bitcoin-Preis direkt von 21.000 USD auf 16.000 USD fallen, innerhalb von sieben Tagen betrug der Rückgang über 23%; Ethereum fiel von rund 1600 USD auf unter 1100 USD. Innerhalb von 24 Stunden überstieg der Betrag der Liquidationen 700 Millionen USD, obwohl dies nicht das Ausmaß von „312“ erreichte, aber da diese Krise offline stattfand und mehrere führende Plattformen betraf, war der Vertrauensverlust viel größer als das, was ein einzelner Preisrückgang widerspiegeln könnte.
Auf On-Chain-Ebene stieg das Umtauschvolumen von USDT und USDC dramatisch an, da Nutzer versuchten, von den Börsen abzuziehen und Vermögenswerte in selbstverwaltete Wallets zu transferieren. Die Anzahl aktiver Adressen von Cold Wallets erreichte ein historisches Hoch, und „Not your keys, not your coins“ wurde zur Hauptmelodie auf sozialen Plattformen. Gleichzeitig zeigte sich das DeFi-Ökosystem jedoch während dieser Krise relativ stabil, da On-Chain-Protokolle wie Aave, Compound und MakerDAO unter der Voraussetzung von transparenter Liquidationsmechanik und ausreichenden Sicherheiten kein systemisches Risiko erlitten, was die anfängliche Validierung der Druckresistenz der dezentralen Architektur widerspiegelt.
Von größerer Bedeutung ist, dass der Zusammenbruch von FTX die globalen Aufsichtsbehörden dazu veranlasst hat, die systemischen Risiken des Kryptomarktes neu zu bewerten. Die US-SEC, die CFTC und viele nationale Finanzaufsichtsbehörden haben Untersuchungen und Anhörungen eingeleitet, um Themen wie „Transparenz der Börsen“, „Reservennachweis“ und „Audit von Off-Chain-Vermögenswerten“ zum Mainstream zu machen.
Diese Krise ist nicht mehr nur eine „Preisschwankung“, sondern ein umfassender Übergang der „Vertrauensgewalt“. Sie zwingt die Kryptoindustrie, sich von einer oberflächlichen Preisoptimismus zurück auf grundlegendes Risikomanagement und transparente Governance zu konzentrieren.
Die durch die Zollkrise von 2025 ausgelöste systemische externe Pression
Im Gegensatz zu internen Krisen in der Kryptoindustrie, wie dem Zusammenbruch von FTX, hat der jüngste Marktcrash, verursacht durch die von Trump eingeführten „minimalen Basiszölle“, erneut die globalen Merkmale der „312“-Periode sichtbar gemacht. Es handelt sich nicht um den Zusammenbruch einer bestimmten Plattform oder den Verlust der Kontrolle über einen bestimmten Vermögenswert, sondern um eine systemische Finanzpanik, die durch geopolitische Konflikte auf makroökonomischer Ebene, dramatische Veränderungen in der globalen Handelsstruktur und Unsicherheiten in der Geldpolitik ausgelöst wird.
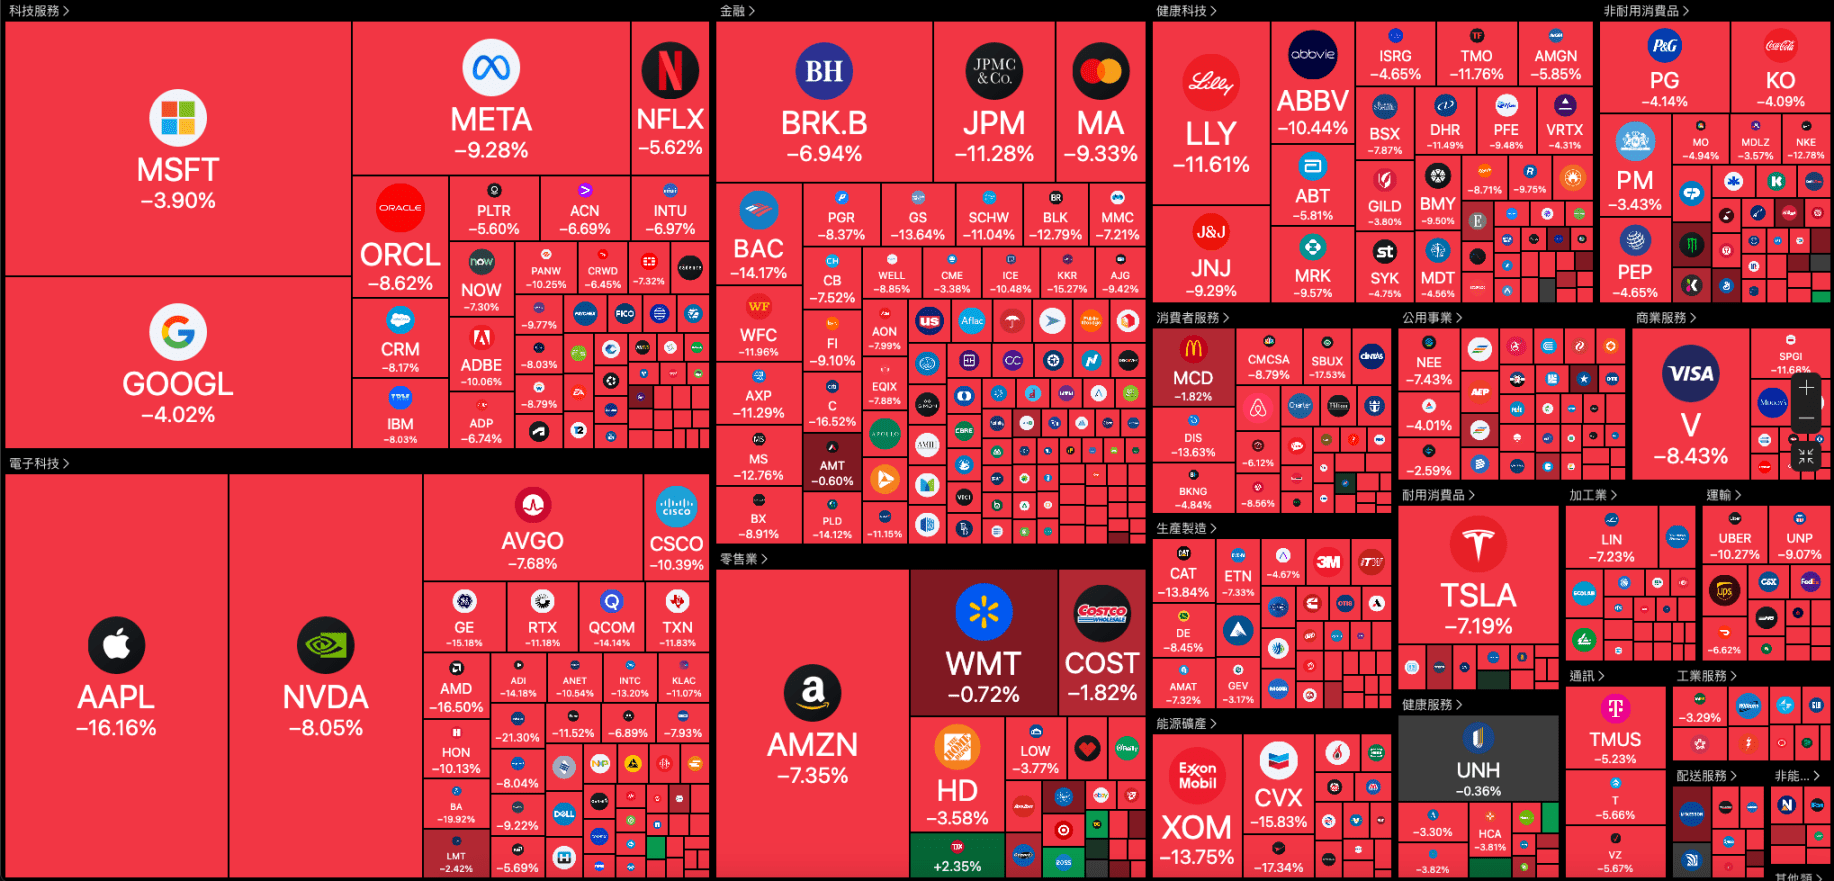
Am 7. April öffnete der US-Aktienmarkt weiterhin tief und die Tech- und Chip-Aktien erlitten erhebliche Rückgänge, Nvidia fiel um über 7%, Tesla um fast 7%, Apple um über 6%, Amazon und AMD um über 5%, Intel und ASML um über 3%. Blockchain-Aktien fielen ebenfalls, Coinbase fiel um etwa 9%, und Canaan Technology fiel um etwa 9%.
Interessanterweise stieg der S&P 500-Index, nachdem Marktgerüchte über Trumps Überlegung, für einige Länder eine 90-tägige Zollpause einzulegen, laut wurden, zu Beginn des Handels um über 4,7% und stieg dann um fast 3,9%, während der Dow Jones zu Beginn um über 4,4% fiel und dann um über 2,3% anstieg, und der Nasdaq zu Beginn um fast 5,2% fiel und dann um über 4,5% stieg, während BTC über 81.000 USD stieg.
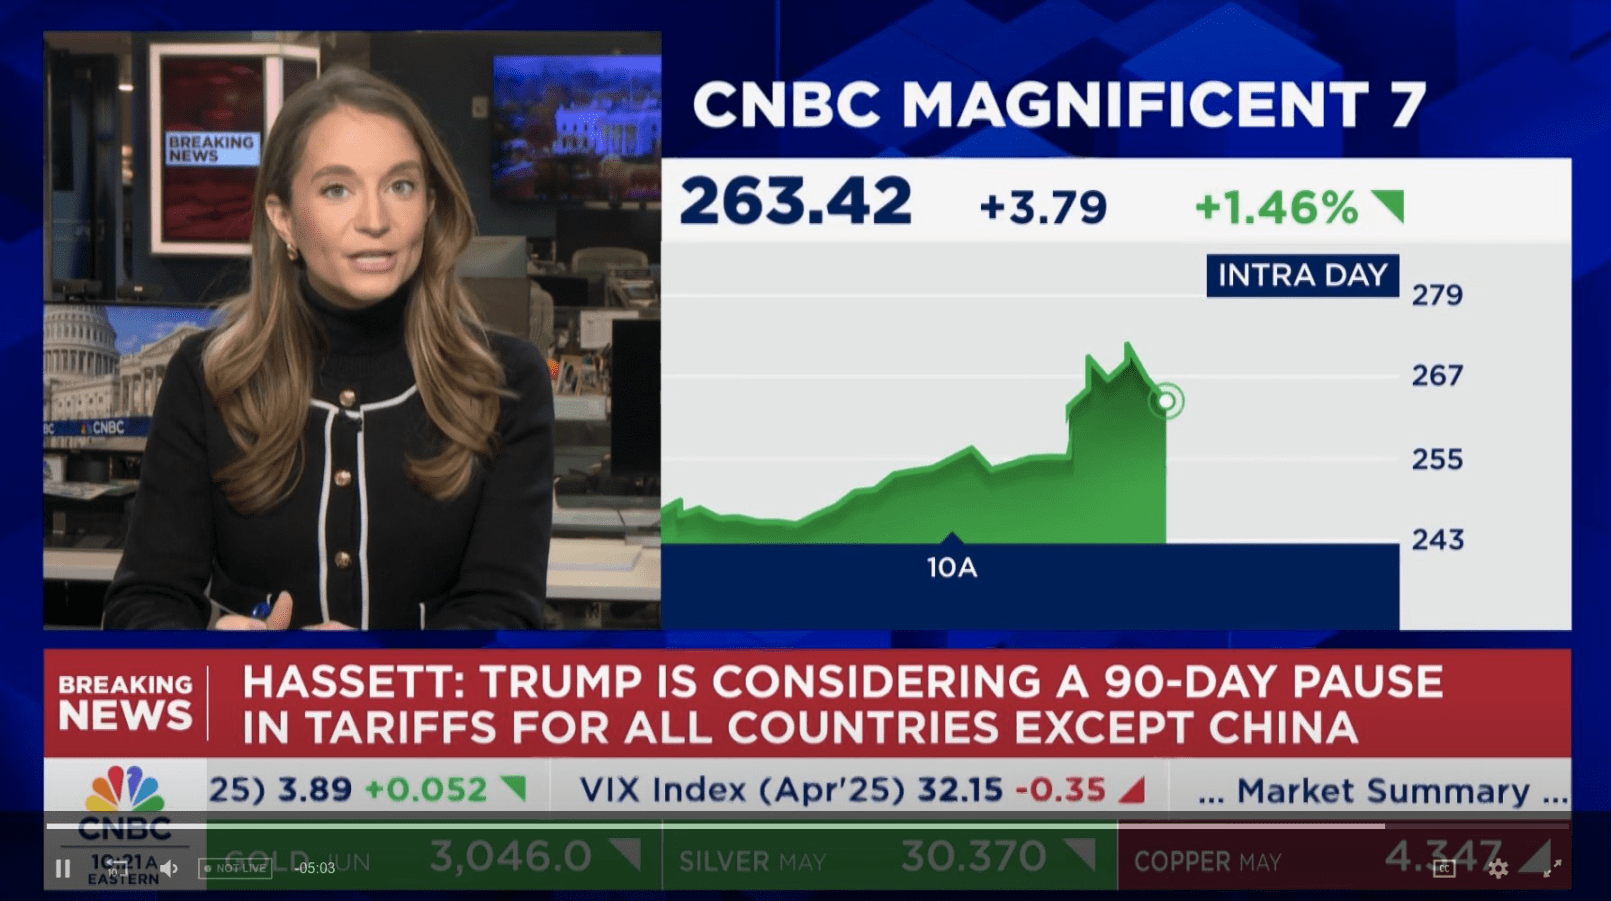
Anschließend erklärte das Weiße Haus gegenüber CNBC, dass jede Aussage über eine 90-tägige Aussetzung der Zölle „Fake News“ sei, und die globalen Kapitalmärkte fielen erneut. Dies zeigt den Druck der Zollpolitik der Trump-Regierung auf die globalen Finanzmärkte.
Durch mehrere Zusammenbrüche: Ursachen des Risikos, Übertragungswege und Marktgedächtnis
Von „312“ bis zum „Zollkrieg“ spiegeln die bedeutenden Rückgänge im Kryptomarkt verschiedene Arten von systemischem Druck wider, mit dem diese neue Assetklasse konfrontiert ist. Diese Zusammenbrüche sind nicht nur Unterschiede in den „Rückgängen“, sondern spiegeln auch die evolutionären Spuren des Kryptomarktes in Bezug auf Liquiditätsstruktur, Kreditmodelle, makroökonomische Kopplung und politische Sensitivität wider.
Der wesentliche Unterschied liegt in der Veränderung der „Ebenen“ der Risikopunkte.
Das „312“-Ereignis von 2020 und die Zollkrise von 2025 sind beide durch „externe systemische Risiken“ dominierte Zusammenbrüche, die durch die Stimmung „Cash is King“ aufgetrieben wurden und zu einem kollektiven Verkauf von On-Chain- und Off-Chain-Vermögenswerten führten, was die extreme Verbindung der globalen Finanzmärkte veranschaulicht.
Die Ereignisse von FTX und Terra/Luna spiegeln die Krise der „internen Kreditwürdigkeit / Mechanismuszusammenbruch“ wider und legen die strukturelle Verwundbarkeit unter zentralisierten und algorithmischen Systemen offen; der Druck durch Chinas Politik ist eine konzentrierte Darstellung geopolitischer Spannungen und zeigt, wie das Kryptonetzwerk passiv reagiert, wenn es mit souveränen Kräften konfrontiert wird.
Doch abgesehen von diesen Unterschieden gibt es auch einige bemerkenswerte Gemeinsamkeiten:
Erstens ist der „Stimmungshebel“ im Kryptomarkt extrem hoch. Jeder Preisrückgang wird über soziale Medien, den Hebelmarkt und panische On-Chain-Handlungen schnell verstärkt, was zu einem Druck führt.
Zweitens, die Risiken zwischen On-Chain und Off-Chain werden immer enger zusammengeführt. Vom Zusammenbruch von FTX bis zur On-Chain-Liquidation von Walen im Jahr 2025 sind Off-Chain-Kreditereignisse nicht mehr auf „Börsenprobleme“ beschränkt, sondern können auf On-Chain übergreifen und umgekehrt.
Drittens, die Anpassungsfähigkeit des Marktes nimmt zu, aber auch die strukturelle Angst nimmt zu. DeFi zeigte während der FTX-Krise Resilienz, offenbarte jedoch logische Lücken während des Zusammenbruchs von Terra/Luna; On-Chain-Daten werden immer transparenter, aber große Liquidationen und Whale-Trading führen weiterhin zu starken Schwankungen.
Schließlich treibt jeder Zusammenbruch die „Reifung“ des Kryptomarktes voran, nicht stabiler, sondern komplexer. Höhere Hebelwerkzeuge, intelligentere Liquidationsmodelle und komplexere Spielrollen bedeuten, dass zukünftige Rückgänge nicht weniger werden, aber das Verständnis dafür muss tiefer sein.
Es ist bemerkenswert, dass jeder Zusammenbruch den Kryptomarkt nicht beendet hat. Im Gegenteil, er hat den Markt zu einer tiefergehenden Rekonstruktion auf struktureller und institutioneller Ebene gedrängt. Das bedeutet nicht, dass der Markt dadurch stabiler wird; im Gegenteil, eine zunehmende Komplexität bedeutet oft, dass zukünftige Rückgänge nicht weniger werden. Aber das Verständnis für die extremen Preisschwankungen solcher Vermögenswerte muss tiefer, systematischer und kompatibler mit den dualen Dimensionen „Kollaps zwischen Systemen“ und „Ungleichgewicht der internen Mechanismen“ sein.
Diese Krisen lehren uns, dass es nicht heißt „der Kryptomarkt wird letztendlich scheitern“, sondern dass er ständig Wege finden muss, sich zwischen der globalen Finanzordnung, der Idee der Dezentralisierung und den Mechanismen des Risikospiels neu zu positionieren.